تهیه شده
02 Oct 2026
به روز رسانی شده
02 Oct 2026
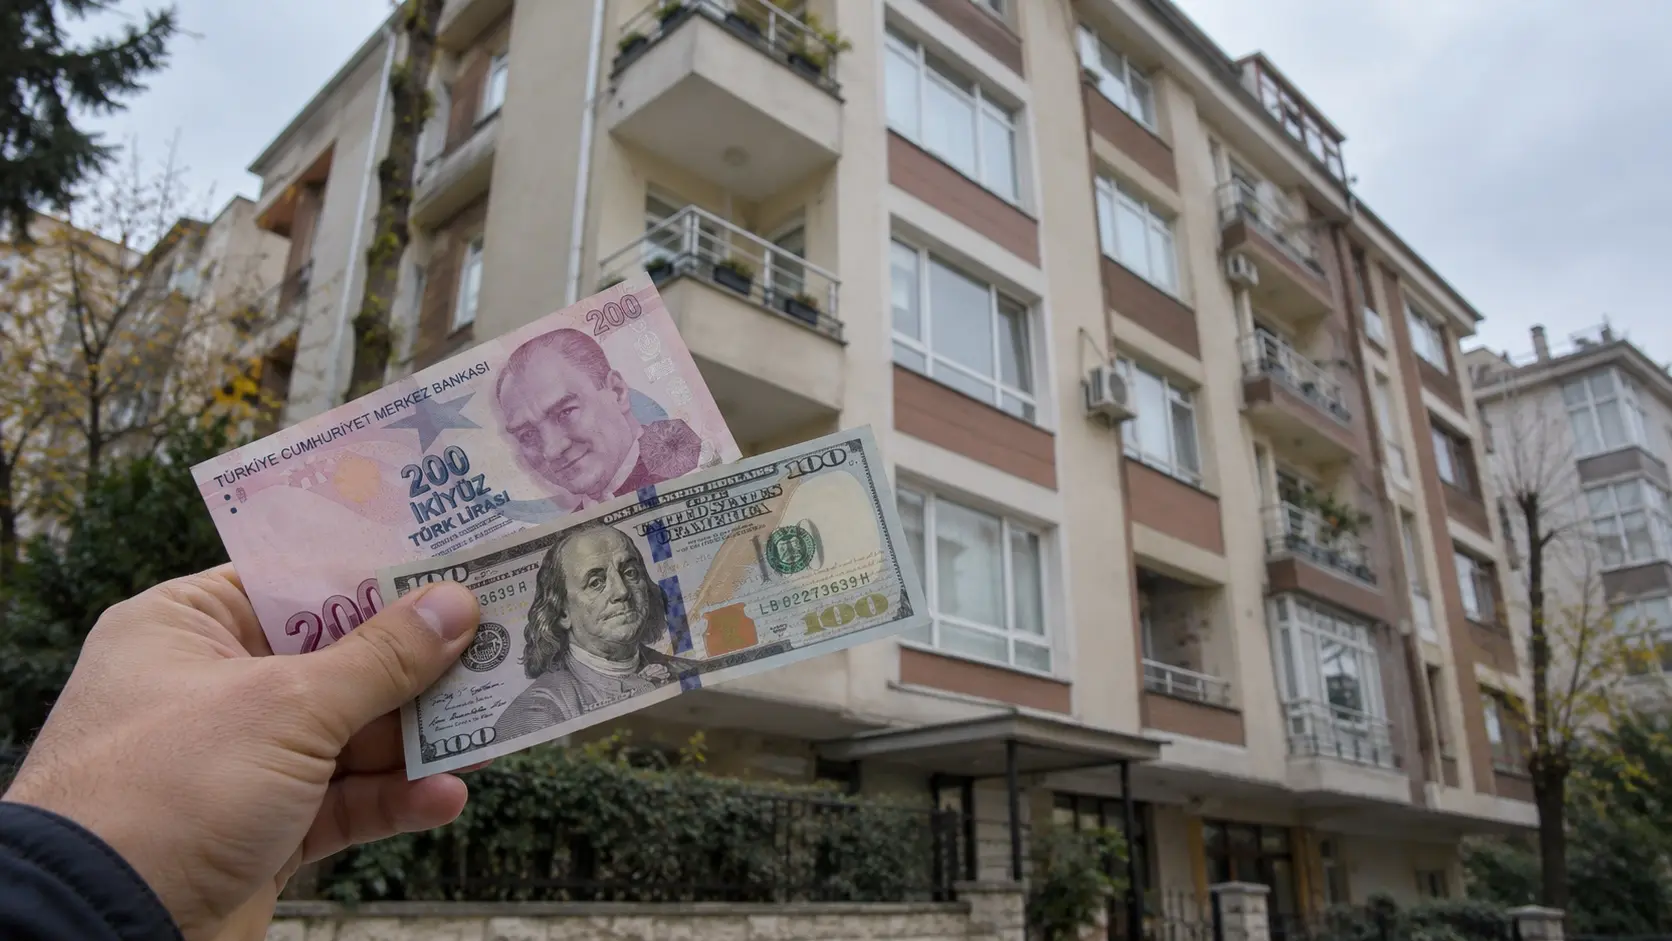
هر خریدار خارجی پیش از آنکه تلفن را بردارد، همین محاسبه را انجام میدهد. آنها سقوط لیر ترکیه را از حدود ۱٫۵ لیر در برابر هر دلار در سال ۲۰۱۰ تا حدود ۴۸ لیر در حال حاضر دنبال میکنند؛ افتی نزدیک به ۹۷ درصد. سپس تصور میکنند هر ملکی که در این مدت خریده شده، به دلار عملاً تمام ارزش خود را از دست داده است. این فرضی قابلدرک است، اما دادهها آن را تأیید نمیکنند.
اعداد چه چیزی را نشان میدهند؟
اگر میانگین قیمت ملک در ترکیه را از اوایل ۲۰۱۰ تا آخرین دادههای بانک مرکزی در اوت ۲۰۲۶ به دلار آمریکا بسنجیم، قیمتها در سطح کشور حدود ۶۳ درصد افزایش یافتهاند. قیمتها به لیر ترکیه حدود ۵۰ برابر شدهاند و با فاصله زیادی از افت ارزش پول پیشی گرفتهاند. نمودار لیر نشان میدهد چه بر سر پول نقد ترکیه آمده است؛ اما نشان نمیدهد چه بر سر ساختمانهای ترکیه آمده است.
این مسیر مستقیم نبود. قیمتهای میانگین به دلار از سال ۲۰۱۳ تا ۲۰۲۰ بیش از یکسوم کاهش یافتند و پس از آن بهسرعت بهبود پیدا کردند. به همین دلیل، زمانبندی و موقعیت ملک بهاندازه نوع دارایی اهمیت دارد.
شاخص قیمت مسکن بانک مرکزی با در نظر گرفتن کیفیت تعدیل میشود و از گزارشهای ارزیابی بانکها استفاده میکند، نه اینکه صرفاً میانگین قیمتهای آگهیشده را محاسبه کند. سری بازنگریشده آن به ژانویه ۲۰۱۰ بازمیگردد. برای مقایسهای یکسان به دلار، شاخص را در هر یک از دو نقطه زمانی بر نرخ تبدیل لیر به دلار تقسیم کنید و تاریخهای متناظر و روش یکسانی برای نرخ ارز به کار ببرید.
برای مثال: خانهای به ارزش ۳ میلیون لیر ترکیه با نرخ هر دلار ۳۰ لیر، معادل ۱۰۰٬۰۰۰ دلار آمریکا است. اگر قیمت آن به ۴٫۸ میلیون لیر برسد و نرخ به هر دلار ۴۸ لیر تغییر کند، ارزش دلاری آن همچنان ۱۰۰٬۰۰۰ دلار آمریکا خواهد بود. قیمت ملک و ارز را باید همزمان سنجید.
چرا ارزش ملک از ارزش ارز جدا میشود؟
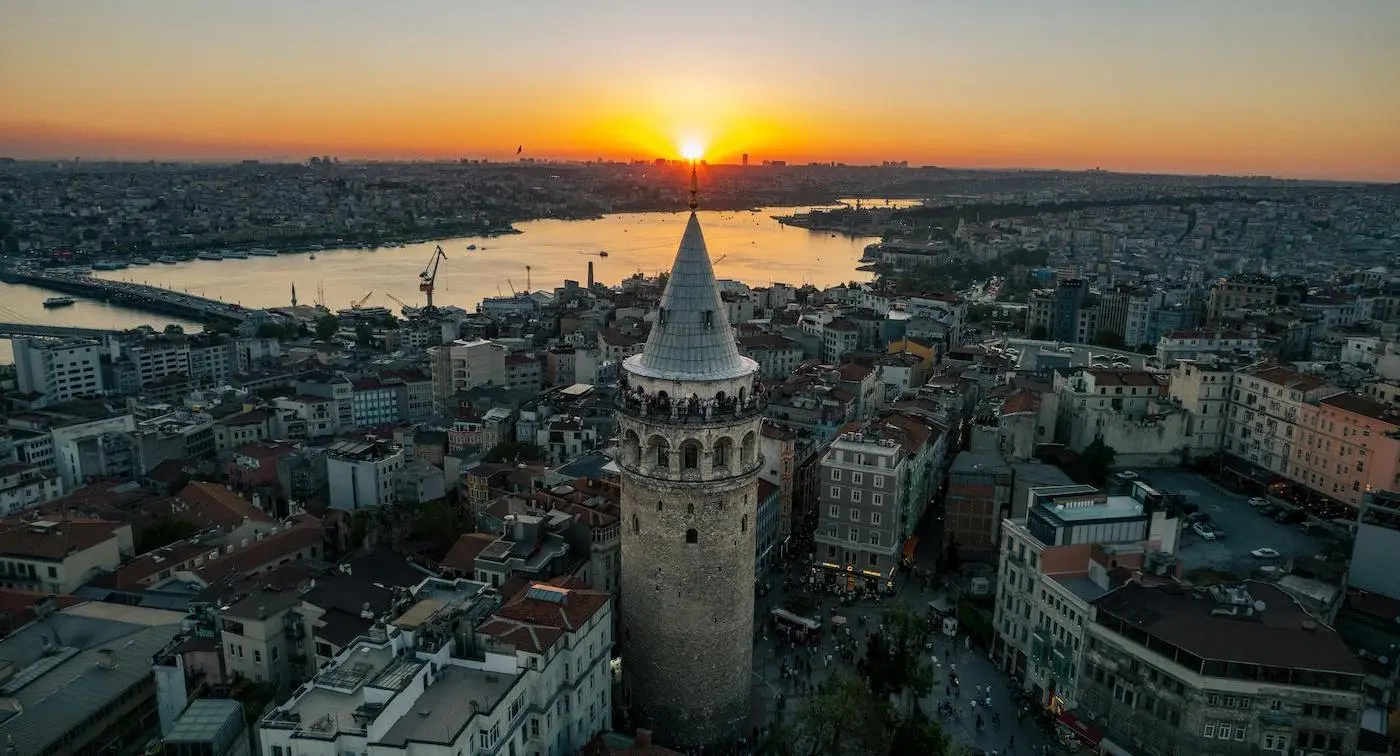
دلایل این موضوع ساختاری هستند. جمعیت ترکیه ۸۶٫۱ میلیون نفر و میانگین سنی آن ۳۴٫۹ سال است؛ رقمی بسیار پایینتر از میانگین میانه دهه ۴۰ در اتحادیه اروپا. همچنین بیش از ۱۵ میلیون نفر از آنها در استانبول زندگی میکنند. خانوارهای جوان و شهرنشینشونده همچنان برای خانهها و آپارتمانهای واقع در مرکز شهر رقابت میکنند.
عرضه نمیتواند بهسرعت با تقاضا هماهنگ شود. برآورد میشود ۱٫۵ میلیون خانه در استانبول در برابر زلزله آسیبپذیر باشند که حدود ۶۰۰٬۰۰۰ مورد از آنها نیاز فوری به رسیدگی دارند. جایگزینی این ساختمانها مستلزم نوسازی شهری است؛ آنهم ساختمان به ساختمان. این فرایند کند پیش میرود و نمیتوان آن را بنا به تقاضا سرعت بخشید. افزایش تقاضای ساختاری در برابر عرضهای که نمیتواند بهسرعت واکنش نشان دهد، کف قیمت را تعیین میکند. ارز در اطراف آن نوسان میکند، اما آن را تعیین نمیکند.
خریداران داخلی نیز بر بازار تسلط دارند. آمار TurkStat برای سال ۲۰۲۵ از ۱٫۶۹ میلیون معامله فروش خانه حکایت دارد که در مقایسه با ۲۰۲۴، افزایشی ۱۴٫۳ درصدی داشته است. خریداران خارجی حدود ۲۱٬۵۰۰ ملک، معادل ۱٫۳ درصد از کل معاملات، خریداری کردند.
چرا مرکز مقرونبهصرفه استانبول عملکرد بهتری دارد؟
سبد املاک ما که تمرکز آن بر مرکز شهر استانبول است، از روند ملی پیشی گرفته است. ارزش املاک ما در بخش مرکز مقرونبهصرفه استانبول از ۲۰۱۸ تا ۲۰۲۶ به دلار آمریکا ۲٫۵ برابر شد؛ در حالی که میانگین کشوری در همین دوره حدود ۲٫۱ برابر افزایش یافت.
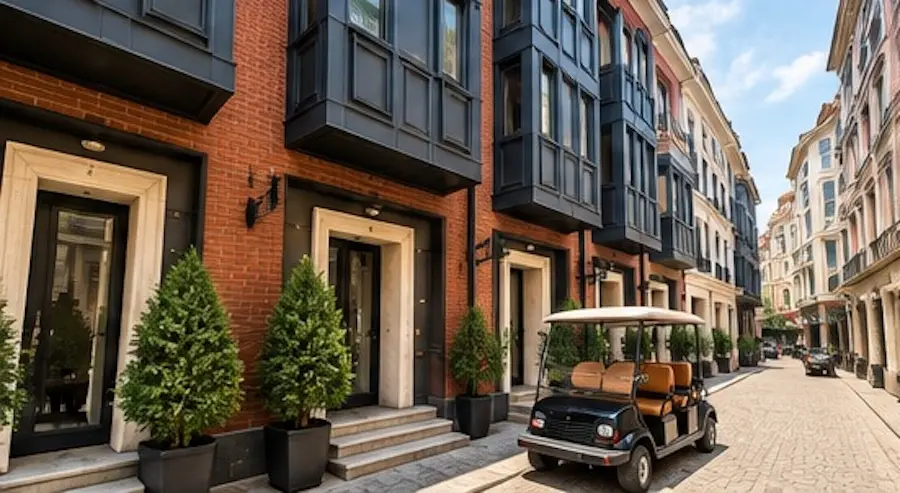
دلیل این امر شانس نیست. آپارتمانهای مرکزیِ مقرونبهصرفه و خوشموقعیت در نقطهای قرار دارند که عمیقترین تقاضای اجاره، بیشترین نقدشوندگی برای فروش مجدد و فعالترین مناطق نوسازی شهری با یکدیگر همپوشانی دارند. اینها برجهای لوکس و برندشدهای نیستند که در بروشورها میبینید. اینها خانههای مرکزی سادهای هستند که متخصصان جوان، خانوارهای تازهتشکیلشده و مستأجران بلندمدت برای اجاره یا خریدشان رقابت میکنند؛ و همین رقابت رشد قیمت را بهدنبال دارد.
چرا به بدروم حومه دوردست استانبول میگویند؟
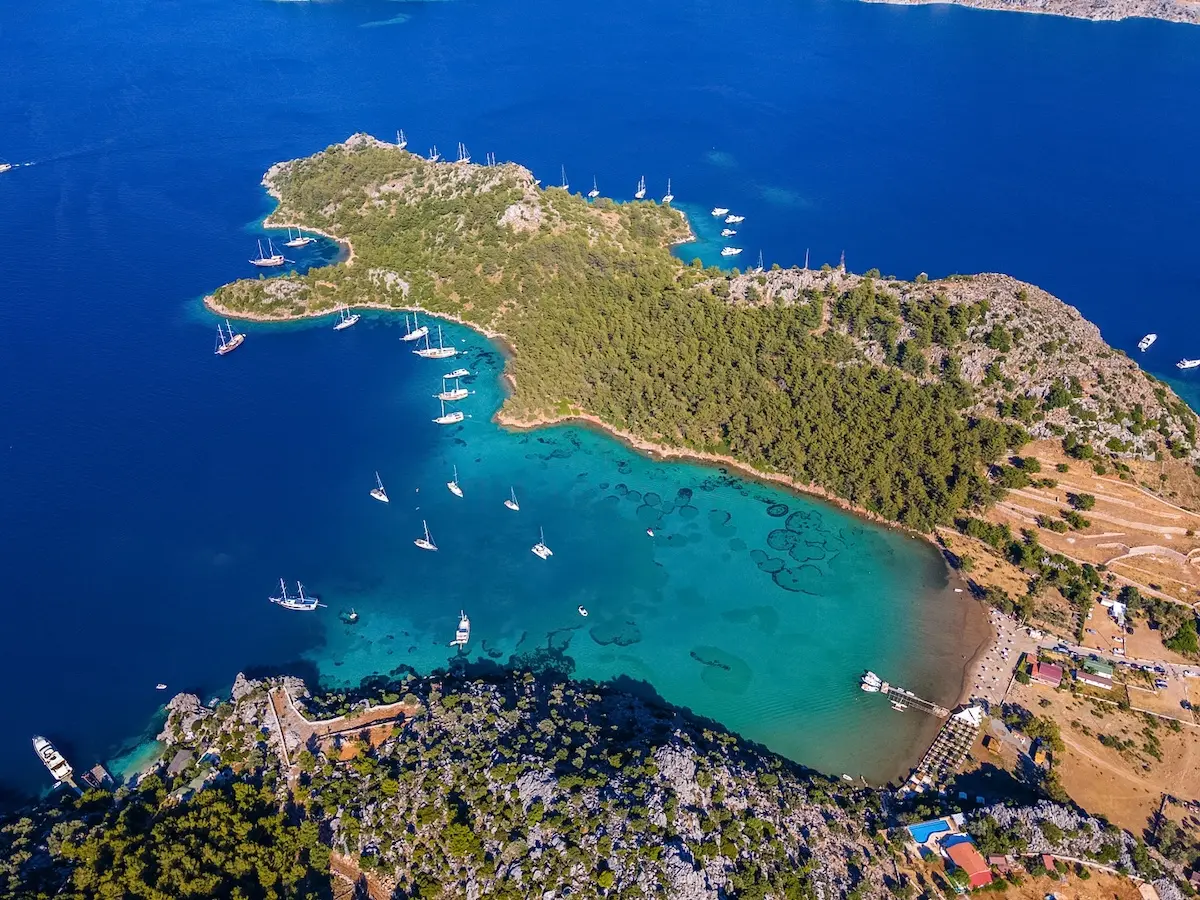
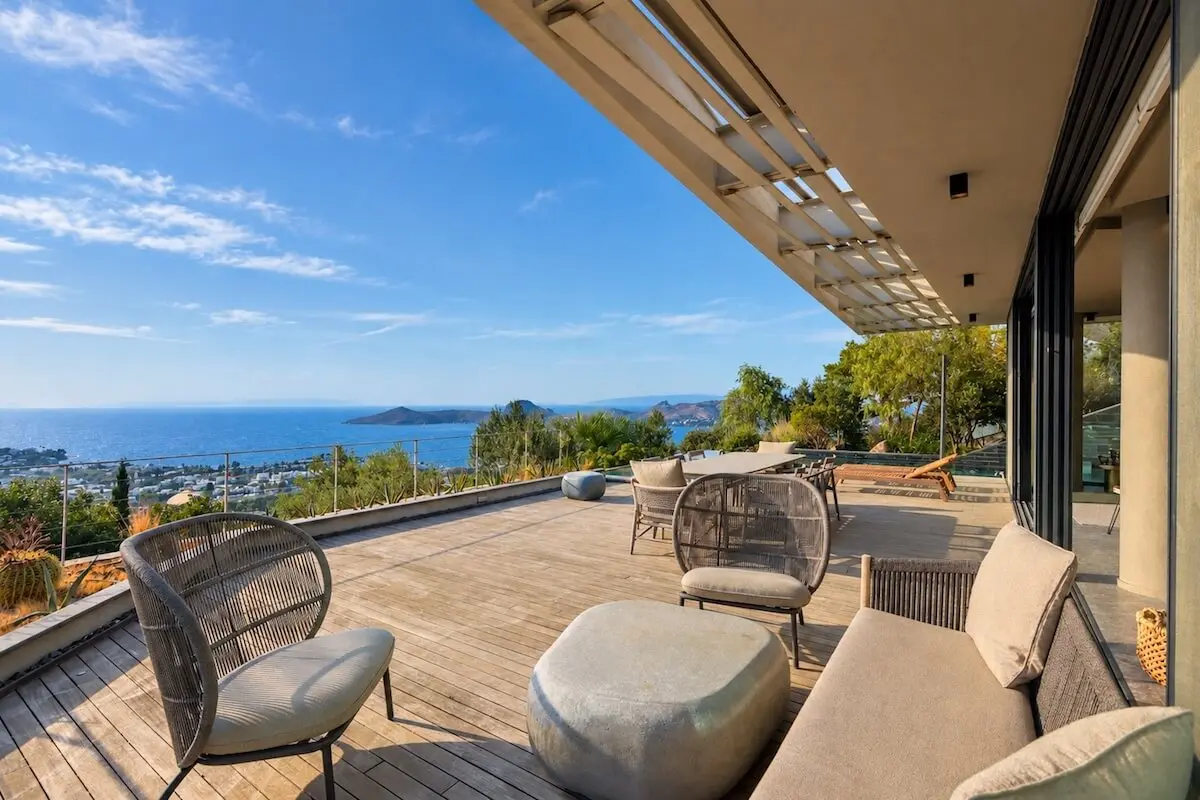
بدروم صدها کیلومتر با استانبول فاصله دارد، اما پرواز به آن کمی بیش از یک ساعت طول میکشد. بر اساس تجربه ما، رفتار تقاضا در آنجا مانند امتداد تقاضای شهر است. ثروت خود استانبول، در کنار خریداران بینالمللیای که این شهر جذب میکند، بدروم را همتای ساحلی شهر میدانند، نه بازاری منطقهای و جداگانه. به همین دلیل، بدروم در کنار مرکز شهر، دومین ستون سبد املاک ماست. بازارهای ساحلی فصلیتر و گزینشیتر از مرکز استانبول هستند؛ بنابراین موقعیت ملک در بدروم برای سرمایهگذاران اهمیت بیشتری دارد.
چه بازده اجارهای میتوانم انتظار داشته باشم؟
رشد سرمایه تنها نیمی از بازده است. طبق معیار سهماهه سوم ۲۰۲۶ در Global Property Guide، میانگین بازده ناخالص اجاره مسکونی در ترکیه ۷٫۸۶ درصد و در استانبول بهطور میانگین ۹٫۹۲ درصد است. نمونههای آپارتمان دوخوابه این گزارش، بازده ۸٫۷۸ درصدی در شیشلی و ۸٫۰۸ درصدی در کاغیتخانه را نشان میدهند.
برآوردهای صنعت نشان میدهند که پس از کسر مالیات، کارمزدها و دورههای خالیماندن ملک، بازده خالص ۱٫۵ تا ۲ واحد درصد کمتر است. املاک مناطق مرکزی در تمام طول سال، نه فقط تابستان، قابل اجارهاند و مدیریت خوب ملک است که بازده درجشده در بروشور را به درآمدی واقعی و دریافتشده تبدیل میکند.
برای مقایسه یکسان املاک، درآمد اجاره سالانه را بر قیمت خرید تقسیم کنید تا بازده ناخالص به دست آید؛ سپس هزینههای واقعی مالکیت را کسر کنید تا بازده خالص مشخص شود. موارد زیر را بررسی کنید:
- هزینههای مدیریت، نگهداری و خدمات ساختمان.
- دورههای خالیماندن ملک، بیمه و مالیاتهای مربوطه.
- نرخ تبدیل ارز هنگام تبدیل اجارهبها به دلار.
چه زمانی ارزش ملک ترکیه به دلار کاهش یافته است؟
دو دوره را باید نام برد. نخست، اواخر دهه ۲۰۱۰ است که پیشتر به آن پرداختیم. دوره دوم، جدیدتر و نابرابرتر بوده است. بر اساس دادههای بانک مرکزی، ارزش دلاری املاک در سطح کشور از ۲۰۲۳ اندکی افزایش یافته، اما بازارهای ساحلی از مرکز استانبول عقب ماندهاند و ارزش دلاری مناطق تفریحی تا سال ۲۰۲۵ ضعیفتر بوده است. کاهش رونق عمدتاً داخلی است و از اثرگذاری نرخهای بهره بالا بر اقتصاد ناشی میشود، نه نرخ ارز. وانمود کردن به خلاف این موضوع، اعتبار سایر مطالب این مقاله را هم زیر سؤال میبرد.
چه عواملی میتوانند مرحله بعدی بازار ملک ترکیه را شکل دهند؟
رکود داخلی رو به کاهش است. تقاضای خریداران داخلی در حال بهبود است و با کاهش تدریجی نرخ بهره، احتمالاً خریدارانی که در حال حاضر توان خرید ندارند، به تعداد زیاد به بازار بازمیگردند. این تقاضا باید بیش از همه در مناطقی اثر بگذارد که عرضه در آنها محدودتر است: مرکز مقرونبهصرفه استانبول. هیچکس نمیتواند زمان دقیق این اتفاق را پیشبینی کند و به همین دلیل، تصمیمگیری بر پایه عوامل بنیادی بازار، نه تیتر خبرها منطقی است.
سؤالات متداول: ملک ترکیه به دلار آمریکا
س: آیا ارزش ملک ترکیه از سال ۲۰۱۰ به دلار کاهش یافته است؟
پ: خیر. بر اساس دادههای بانک مرکزی، قیمتهای میانگین تا اوت ۲۰۲۶ به دلار حدود ۶۳ درصد افزایش یافتهاند؛ هرچند از ۲۰۱۳ تا ۲۰۲۰ بیش از یکسوم کاهش یافتند و سپس بهبود پیدا کردند.
س: چرا با افت ارزش لیر، قیمت ملک در ترکیه افزایش مییابد؟
پ: قیمتگذاری ملک بر اساس هزینه جایگزینی و تقاضای داخلی انجام میشود، نه فقط نرخ ارز. طی ۱۶ سال، قیمتها به لیر حدود ۵۰ برابر شدند؛ درحالیکه ارزش لیر حدود ۳۰ برابر کاهش یافت.
س: در استانبول چه بازده اجارهای میتوانم انتظار داشته باشم؟
پ: طبق دادهها، سرمایهگذاران میتوانند در اوایل ۲۰۲۶ بهطور میانگین انتظار بازده ناخالص اجارهای حدود ۸٫۲ درصد را داشته باشند؛ بازده خالص معمولاً ۱٫۵ تا ۲ واحد درصد کمتر است.
س: سرمایهگذاری در استانبول بهتر است یا بدروم؟
پ: هرکدام کاربرد متفاوتی دارند. مرکز استانبول از عمق تقاضای اجاره در تمام طول سال و نقدشوندگی فروش مجدد برخوردار است. بدروم برای سبک زندگی و تقاضای ناشی از ثروت جذاب است و موقعیت مکانی در آن نقش پررنگتری دارد. بسیاری از سرمایهگذاران در هر دو منطقه ملک دارند.
س: چگونه بازده ملکم در ترکیه را به دلار محاسبه کنم؟
پ: هزینه خرید و مبلغ فروش نهایی را با نرخ تبدیل مربوط به زمان هر معامله به دلار تبدیل کنید. درآمد اجاره را نیز هنگام دریافت به دلار تبدیل و به آن اضافه کنید؛ سپس هزینههای خرید، مالکیت و فروش را کسر کنید.
س: آیا بازده ناخالص اجاره بالا به معنی سرمایهگذاری بهتر است؟
پ: بازده ناخالص بالا نقطه شروع است، نه ارزیابی کامل. وضعیت ساختمان، تقاضای مستأجران، احتمال خالیماندن ملک و چشمانداز فروش مجدد را در کنار درآمد بررسی کنید. ممکن است آپارتمانی با بازده پایینتر، در صورت نیاز کمتر به تعمیرات و جذب مستأجران قابلاعتماد و بلندمدت، نتیجه خالص بهتری داشته باشد.
ملک مناسب ترکیه را متناسب با اهداف سرمایهگذاری خود پیدا کنید
هیچیک از این مطالب به این معنا نیست که ارزش همه املاک ترکیه دو برابر میشود؛ روشن است که زمانبندی اهمیت زیادی دارد. منظور این است که نمودار لیر، نمودار مناسبی برای بررسی نیست. از سال ۲۰۰۱، Property Turkey بهعنوان یک مجموعه کامل در حوزه ملک فعالیت کرده است: ما ملک میخریم، مدیریت میکنیم، اجاره میدهیم، میفروشیم، تأمین مالی میکنیم، در امور حقوقی مشاوره میدهیم و میسازیم. ۲۵ سال فعالیت در این حوزه نشان میدهد کدام موقعیت، بخش بازار و زمانبندی به رشد مرکب منجر میشود؛ و چرا مدیریت دارایی پس از خرید، بهاندازه انتخاب آن اهمیت دارد.
با Property Turkey گفتوگو کنید و درباره بودجه، ارز موردنظر و افق زمانی سرمایهگذاری خود توضیح دهید. تیم ما میتواند به شما کمک کند آپارتمانهای موجود در استانبول و خانههای بدروم را مقایسه کنید، فرضهای مربوط به درآمد اجاره را ارزیابی کنید و با هزینههای مالکیت آشنا شوید. فهرست کوتاهی از املاک مناسب خود درخواست کنید و درباره پشتیبانی خرید، مدیریت و برنامه فروش مجدد در آینده گفتوگو کنید.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 17
 17


 X