تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
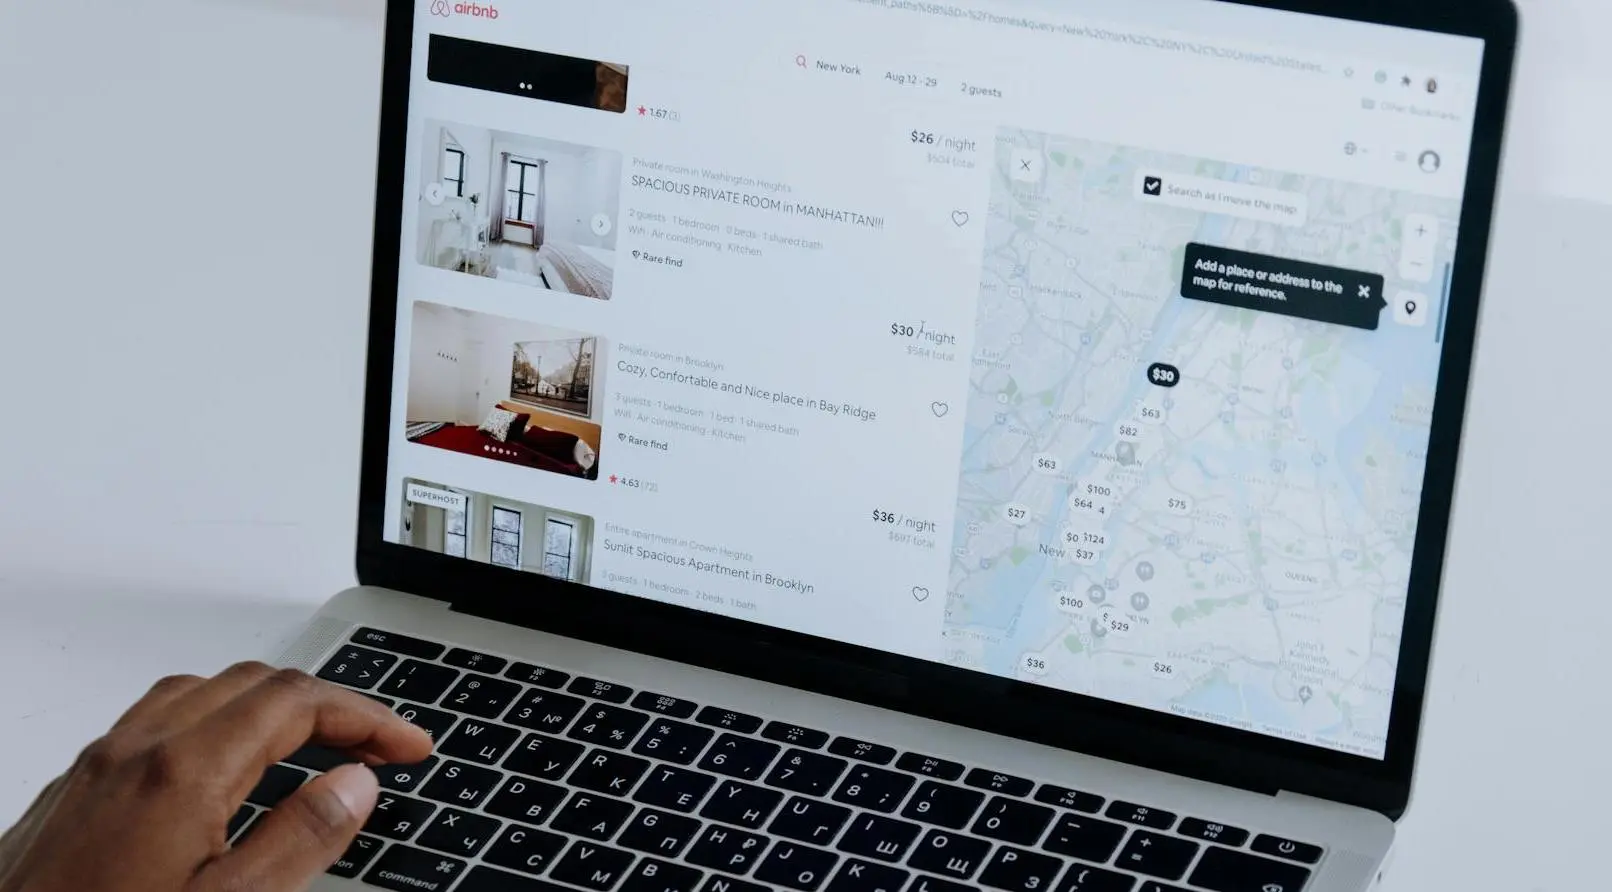
برای سرمایهگذاران در بازار املاک ترکیه، دسامبر ۲۰۲۵ یکی از مهمترین نقاط عطف حقوقی سالهای اخیر در زمینه اجارههای کوتاهمدت بود. عالیترین دادگاه اداری ترکیه، یعنی Danıştay (شورای دولتی)، رویه اداره درآمدهای ترکیه برای طبقهبندی خودکار درآمد Airbnb بهعنوان درآمد فعالیت تجاری را به حالت تعلیق درآورد.
این رأی مستقیماً بر مالیات قابل پرداخت و الزامات رعایت مقررات برای مالکان حقیقی ملک اثر میگذارد و بازده خالص اجاره را افزایش میدهد. به زبان ساده، داشتن مجوز اجاره کوتاهمدت دیگر بهطور خودکار باعث نمیشود از نگاه سازمان مالیاتی ترکیه به اپراتور هتل تبدیل شوید.
پیشینه حقوقی: چارچوب اجاره کوتاهمدت
رویکرد ترکیه به اجارههای کوتاهمدت طی چند سال گذشته بهسرعت تغییر کرده است. با گسترش پلتفرمهایی مانند Airbnb، Booking و Vrbo، مقامهای ترکیه در پی وضع مقررات سختگیرانهتری برای این حوزه برآمدند؛ بهویژه در شهرهای بزرگی مانند استانبول.
قانون شماره ۷۴۶۴ ـ اجاره مسکونی با هدف گردشگری: قانون شماره ۷۴۶۴ در ۲ نوامبر ۲۰۲۳ در روزنامه رسمی منتشر شد و از ۱ ژانویه ۲۰۲۴ به اجرا درآمد. این قانون، نظام صدور مجوز سراسری را برای املاک مسکونی که با هدف گردشگری اجاره داده میشوند، برقرار کرد.
قاعده اصلی روشن است: هر ملک مسکونی که برای ۱۰۰ روز یا کمتر اجاره داده شود، باید مجوز اجاره با هدف گردشگری (Turizm Amaçlı Kiralama İzin Belgesi) دریافت کند.
درخواستها از طریق وزارت فرهنگ و گردشگری، معمولاً با استفاده از e-Devlet، بررسی میشوند و مجوز باید در آگهیها و داخل ملک به نمایش گذاشته شود. این الزام همچنان قطعی است. رأی Danıştay الزام دریافت مجوز را حذف یا تضعیف نمیکند. فعالیت بدون مجوز همچنان مشمول جریمههای سنگین و احتمال تعطیلی است.
چرا درآمد Airbnb بهعنوان فعالیت تجاری در نظر گرفته میشد
در ژانویه ۲۰۲۵، اداره درآمدهای ترکیه (Gelir İdaresi Başkanlığı ـ GİB) نامهای عمومی به شماره ۷۸۷۷ را برای ادارههای مالیاتی محلی در سراسر کشور ارسال کرد. این نامه تفسیری گسترده ارائه میداد:
۱. اجاره بلندمدت ملک مسکونی بدون مجوز گردشگری = درآمد عادی اجاره.
۲. اجاره کوتاهمدت با مجوز گردشگری = فعالیت تجاری بهصورت پیشفرض.
وزارتخانه استدلال میکرد که اجارههای کوتاهمدت شامل تداوم، سازماندهی و کسب درآمدی مشابه کسبوکارهای مهماننوازی هستند. بر همین اساس، ادارههای مالیاتی با میزبانان حقیقی Airbnb چنان برخورد میکردند که گویی هتل اداره میکنند. این تفسیر فوراً بر هزاران مالک خانه اثر گذاشت.
مالیات بر درآمد Airbnb پیش از رأی Danıştay چگونه محاسبه میشد
طبق رویکرد اداره درآمدها، حتی میزبانان حقیقی Airbnb که فقط مالک یک آپارتمان بودند و هیچ خدمات اضافی ارائه نمیکردند، مشمول نظام مالیات فعالیت تجاری میشدند.
۱. ثبت تجاری اجباری
مالکان خانه موظف بودند پرونده مالیاتی تجاری تشکیل دهند، بهعنوان کسبوکار در اداره مالیات ثبتنام کنند، حسابدار بگیرند و دفاتر و اسناد رسمی نگهداری کنند. این الزامات برای سرمایهگذاران خارجی پیچیدگی و هزینههای تکرارشونده ایجاد میکرد.
۲. چندین لایه مالیاتی
پس از طبقهبندی درآمد بهعنوان درآمد تجاری، درآمد Airbnb مشمول موارد زیر میشد:
- مالیات بر درآمد سود تجاری: تصاعدی، تا سقف ۴۰٪.
- مالیات علیالحساب: پرداختهای پیشاپیش مالیات بر درآمد، معمولاً ۲۵٪.
- مالیات بر ارزش افزوده (VAT): ۲۰٪ از درآمد ناخالص اجاره، بدون توجه به سودآوری.
۳. مطالبه مالیات برای دورههای گذشته و جریمهها
در برخی موارد، ادارههای مالیاتی این تفسیر را بهصورت عطفبهماسبق اعمال کردند و خواستار پرداخت VAT مربوط به دورههای گذشته، بهره تأخیر و جریمههای اداری شدند. حتی مالکان خانهای که با حسن نیت مجوز گردشگری گرفته و مقررات را رعایت کرده بودند نیز تحت تأثیر قرار گرفتند.
نمونه واقعی: مالیات Airbnb پیش از رأی
یک نمونه معمول از وضعیت سرمایهگذاری را در نظر بگیرید: آپارتمانی که به قیمت ۵٬۰۰۰,000TL خریداری شده، از طریق Airbnb اجاره داده میشود و ۳۵۰,000TL درآمد ناخالص اجاره ایجاد میکند؛ یعنی حدود ۷٪.
بر اساس نحوه محاسبه مالیات تجاری:
- VAT با نرخ ۲۰٪: ۷۰,000TL.
- درآمد باقیمانده: ۲۸۰,000TL.
- مالیات بر درآمد (با فرض نرخ مؤثر ۳۰٪): ۸۴,000TL.
- هزینه حسابدار و رعایت مقررات (برآوردی): ۱۵,000TL.
- درآمد خالص: ۱۸۱,000TL.
- بازده خالص: ۳٫۶٪.
چالش حقوقیای که همهچیز را تغییر داد
یکی از مؤدیان متأثر از این رویه، رویکرد اداره درآمدها را در دادگاه به چالش کشید. پرونده به شعبه سوم Danıştay، عالیترین مرجع ترکیه برای رسیدگی به اختلافات اداری، رسید. وزارت دارایی استدلال کرد که نامه عمومی صرفاً یک دستورالعمل داخلی است و نمیتوان آن را به چالش کشید. Danıştay با این نظر موافق نبود.
استدلال Danıştay: مجوز به معنای فعالیت تجاری نیست
Danıştay در رأی خود اعلام کرد که این نامه عمومی پیامدهای حقوقی مستقیم و الزامآوری برای مؤدیان داشته و بنابراین قابل رسیدگی قضایی است. مهمتر از آن، دادگاه اساس تفسیر وزارتخانه را رد کرد.
Danıştay میان اجاره ساده ملک و فعالیت سازمانیافته مهماننوازی تمایز حقوقی قائل شد. دادگاه اعلام کرد درآمد اجاره فقط زمانی میتواند تجاری تلقی شود که در چارچوبی مشابه هتل، هتلآپارتمان یا پانسیون به دست آید و شامل خدماتی مانند صبحانه یا وعدههای غذایی، نظافت روزانه، شستوشو یا اتوکشی لباس، خدمات دربان و پذیرش باشد.
اجاره آپارتمان مبله بهصورت روزانه، هفتگی یا ماهانه، بدون ارائه این خدمات، ماهیت حقوقی درآمد را تغییر نمیدهد. به همین دلیل، Danıştay اجرای رویه اداره درآمدها را به حالت تعلیق درآورد.
اکنون مالیات بر درآمد Airbnb در ترکیه چگونه محاسبه میشود
برای مالکان حقیقی خانه که مجوز اجاره گردشگری دارند و خدماتی در حد هتل ارائه نمیکنند، درآمد Airbnb بار دیگر بهعنوان درآمد عادی اجاره و نه سود تجاری در نظر گرفته میشود. این تغییر، رعایت مقررات را سادهتر میکند، بهویژه برای سرمایهگذاران خارجی.
وضعیت مالیاتی درآمد عادی اجاره:
- طبق مقررات مالیات بر درآمد شخصی ترکیه مشمول مالیات میشود.
- نیازی به پرداخت مالیات بر ارزش افزوده (VAT) نیست.
- نیازی به پرداخت مالیات علیالحساب بر درآمد نیست.
- ثبت شرکت یا کسبوکار لازم نیست.
نرخ مالیات بر درآمد اجاره در ترکیه
درآمد اجاره بهصورت تصاعدی مشمول مالیات میشود. هرچند بازههای دقیق مالیاتی هر از گاهی تغییر میکنند، نرخ مؤثر برای بیشتر سرمایهگذاران حقیقی معمولاً بسته به کل درآمد بین ۱۵٪ تا ۲۵٪ است. سرمایهگذاران همچنین میتوانند یکی از این دو روش را انتخاب کنند:
- کسر هزینه بهصورت مقطوع ـ در حال حاضر ۱۵٪ درآمد اجاره، یا
- کسر هزینههای واقعی ـ نگهداری، مدیریت و استهلاک.
نمونه واقعی: مالیات Airbnb پس از رأی
همان آپارتمانِ نمونه واقعی بالا را در نظر بگیرید: آپارتمانی که به قیمت ۵٬۰۰۰,000TL خریداری شده، از طریق Airbnb اجاره داده میشود و ۳۵۰,000TL درآمد ناخالص اجاره ایجاد میکند؛ یعنی حدود ۷٪.
بر اساس نحوه محاسبه مالیات بر درآمد اجاره:
- کسر هزینه مقطوع (۱۵٪): ۵۲,500TL.
- درآمد مشمول مالیات: ۲۹۷,500TL.
- مالیات بر درآمد (با فرض نرخ مؤثر ۲۰٪): ۵۹,500TL.
- درآمد خالص: ۲۹۰,500TL.
- بازده خالص: ۵٫۸٪.
اهمیت این رأی برای آپارتمانهای مرکز شهر استانبول
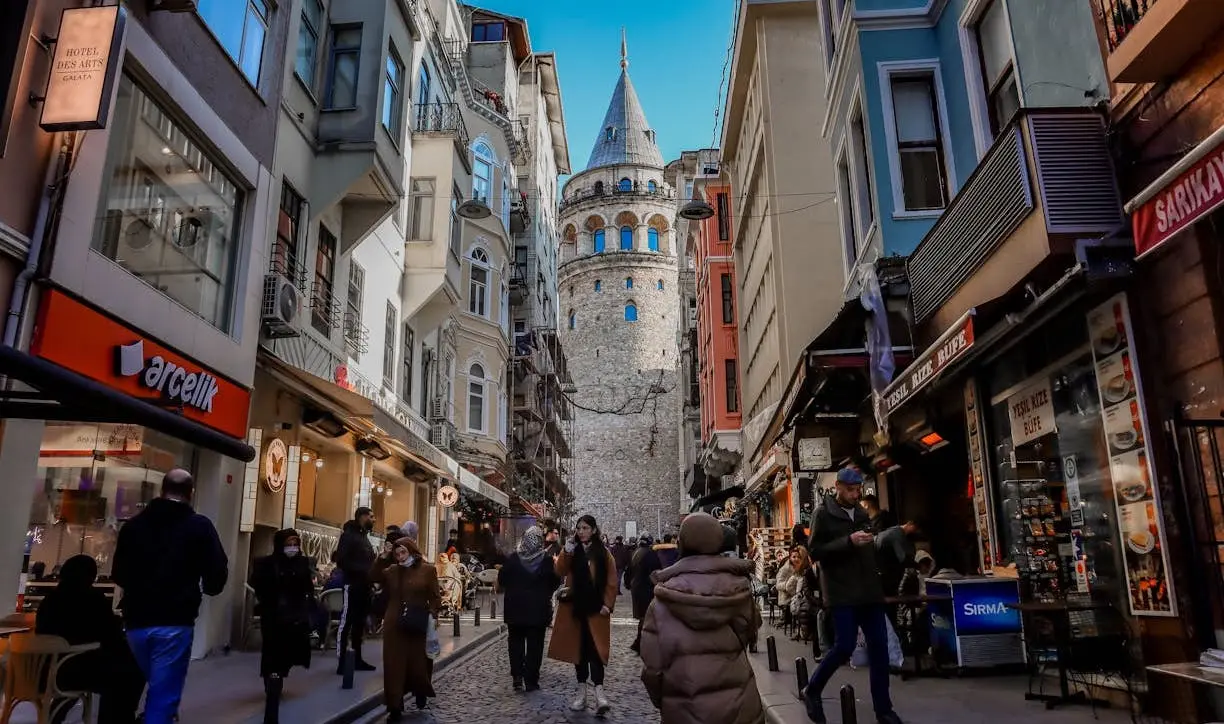
رأی Danıştay برای آپارتمانهای مرکز شهر استانبول اهمیت زیادی دارد، زیرا این املاک در نقطه تلاقی قیمت مناسب، نقدشوندگی و تقاضا برای اجاره کوتاهمدت قرار دارند. بیشتر سرمایهگذاریهای Airbnb در استانبول شامل واحدهای تکآپارتمانی با مالکیت خصوصی هستند؛ دقیقاً همان نوع ملکی که دادگاه آن را فعالیت اجارهای و نه کسبوکار مهماننوازی تجاری تشخیص داد.
این رأی استدلال سرمایهگذاری در واحدهای کوچکتر و مقرونبهصرفهتر را تقویت میکند؛ جایی که حاشیه سود اهمیت بیشتری دارد. بازده خالص یک آپارتمان ۱+۱ یا ۲+۱ جمعوجور با قیمتگذاری مناسب در محلهای مرکزی، بسته به اینکه VAT و مالیاتهای تجاری اعمال شوند یا نه، ممکن است بهشدت تغییر کند. Danıştay با بازگرداندن این درآمدها به چارچوب مالیات بر درآمد اجاره، جذابیت این سرمایهگذاریها را حفظ میکند.
محلههای پرتقاضای استانبول
- شیشلی: یکی از باثباتترین بازارهای اجاره استانبول که بیمارستانها، کلینیکها، ادارهها و مراکز خرید به آن رونق میدهند. تقاضا عمدتاً از اقامتهای کوتاهمدت گردشگری درمانی و بازدیدکنندگان شرکتی ناشی میشود.
- کاغیتخانه: منطقهای که بهسرعت در حال نوسازی است و به لونت و ماسلاک نزدیک است. این منطقه ضمن ارائه قیمتهای مناسبتر برای ورود به بازار، از محبوبیت منطقه تجاری مرکزی میان بازدیدکنندگان و مهمانان نیز بهره میبرد.
- بشیکتاش: در میان متخصصان شاغل در شهر، دانشجویان بینالمللی و مستأجران شرکتی کوتاهمدت محبوب است و از وجود دانشگاهها و دسترسیهای حملونقل عالی بهره میبرد.
- بیاوغلو: بهدلیل نزدیکی به تکسیم، گالاتا و قرهکوی، تقاضای گردشگری بالایی دارد؛ بهویژه برای آپارتمانهای بازسازیشده در ساختمانهای دارای مدیریت.
- کادیکوی: در میان عشایر دیجیتال با اقامت طولانیتر و افراد خلاق محبوبیت بیشتری پیدا کرده و نرخ اشغال باثبات و میانگین مدت اقامت کمی طولانیتر را برای سرمایهگذاران فراهم میکند.
Airbnb دوباره به گزینهای برای سرمایهگذاران استانبول تبدیل شده است
این تصمیم برای مشتریان Property Turkey تعادل و پیشبینیپذیری را بازمیگرداند. دریافت مجوز همچنان الزامی است. کسبوکارهای حرفهای مهماننوازی نیز همچنان بر همین اساس مشمول مالیات میشوند. اما سرمایهگذاران حقیقی که یک آپارتمان اجاره میدهند، بار دیگر مالک موجر محسوب میشوند، نه هتلدار.
برای کسانی که آپارتمانهای مقرونبهصرفه و پرتقاضای مرکز شهر استانبول را بررسی میکنند، اعداد و ارقام حالا دوباره منطقی شدهاند. برای اطلاعات بیشتر، با Property Turkey تماس بگیرید تا فرصتهای Airbnb پربازده و منطبق با مقررات را شناسایی کنید و بدانید این رأی چگونه بر راهبرد سرمایهگذاری شما تأثیر مثبت میگذارد.
سؤالات متداول درباره درآمد Airbnb در ترکیه
س: آیا Airbnb در ترکیه قانونی است؟
پ: بله. Airbnb و دیگر انواع اجاره کوتاهمدت در ترکیه قانونی هستند، بهشرط آنکه ملک مجوز معتبر اجاره با هدف گردشگری را داشته باشد که بر اساس قانون شماره ۷۴۶۴ صادر شده است.
س: آیا رأی Danıştay الزام دریافت مجوز اجاره گردشگری را حذف میکند؟
پ: خیر. این رأی الزامات مجوز را تغییر نمیدهد و فقط بر نحوه محاسبه مالیات درآمد اثر میگذارد. مالکان ملک همچنان باید مجوز معتبر اجاره گردشگری دریافت کنند و اعتبار آن را حفظ کنند.
س: آیا درآمد Airbnb در ترکیه معاف از مالیات است؟
پ: خیر. درآمد Airbnb همچنان مشمول مالیات است. بااینحال، درآمد مالکان خانهای که خدماتی در حد هتل ارائه نمیکنند، اکنون درآمد عادی اجاره محسوب میشود، نه سود تجاری.
س: برای اجاره آپارتمانم از طریق Airbnb در ترکیه باید شرکت ثبت کنم؟
پ: در بیشتر موارد، پس از رأی Danıştay نیازی به ثبت شرکت نیست. مالکان حقیقی که بدون ارائه خدمات در حد هتل ملک خود را اجاره میدهند، میتوانند بهعنوان اشخاص حقیقی فعالیت کنند.
س: آیا وزارت دارایی ترکیه میتواند به این تصمیم اعتراض کند؟
پ: بله. این رأی اجرای رویه را به حالت تعلیق درآورده و انتظار میرود وزارت دارایی به آن اعتراض کند. تا زمان صدور رأی نهایی، نمیتوان مالیاتستانی بر اساس طبقهبندی تجاری را اعمال کرد.
س: آیا این رأی شامل جریمههای مالیاتی گذشته هم میشود؟
پ: این رأی اجرای رویه را از این پس به حالت تعلیق درمیآورد. برخی مؤدیان ممکن است جریمههای گذشته را به چالش بکشند، اما نتیجه به شرایط هر پرونده و زمانبندی آن بستگی دارد.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 3
 4



 X