تاريخ الإنشاء
02 Oct 2026
تاريخ التحديث
02 Oct 2026
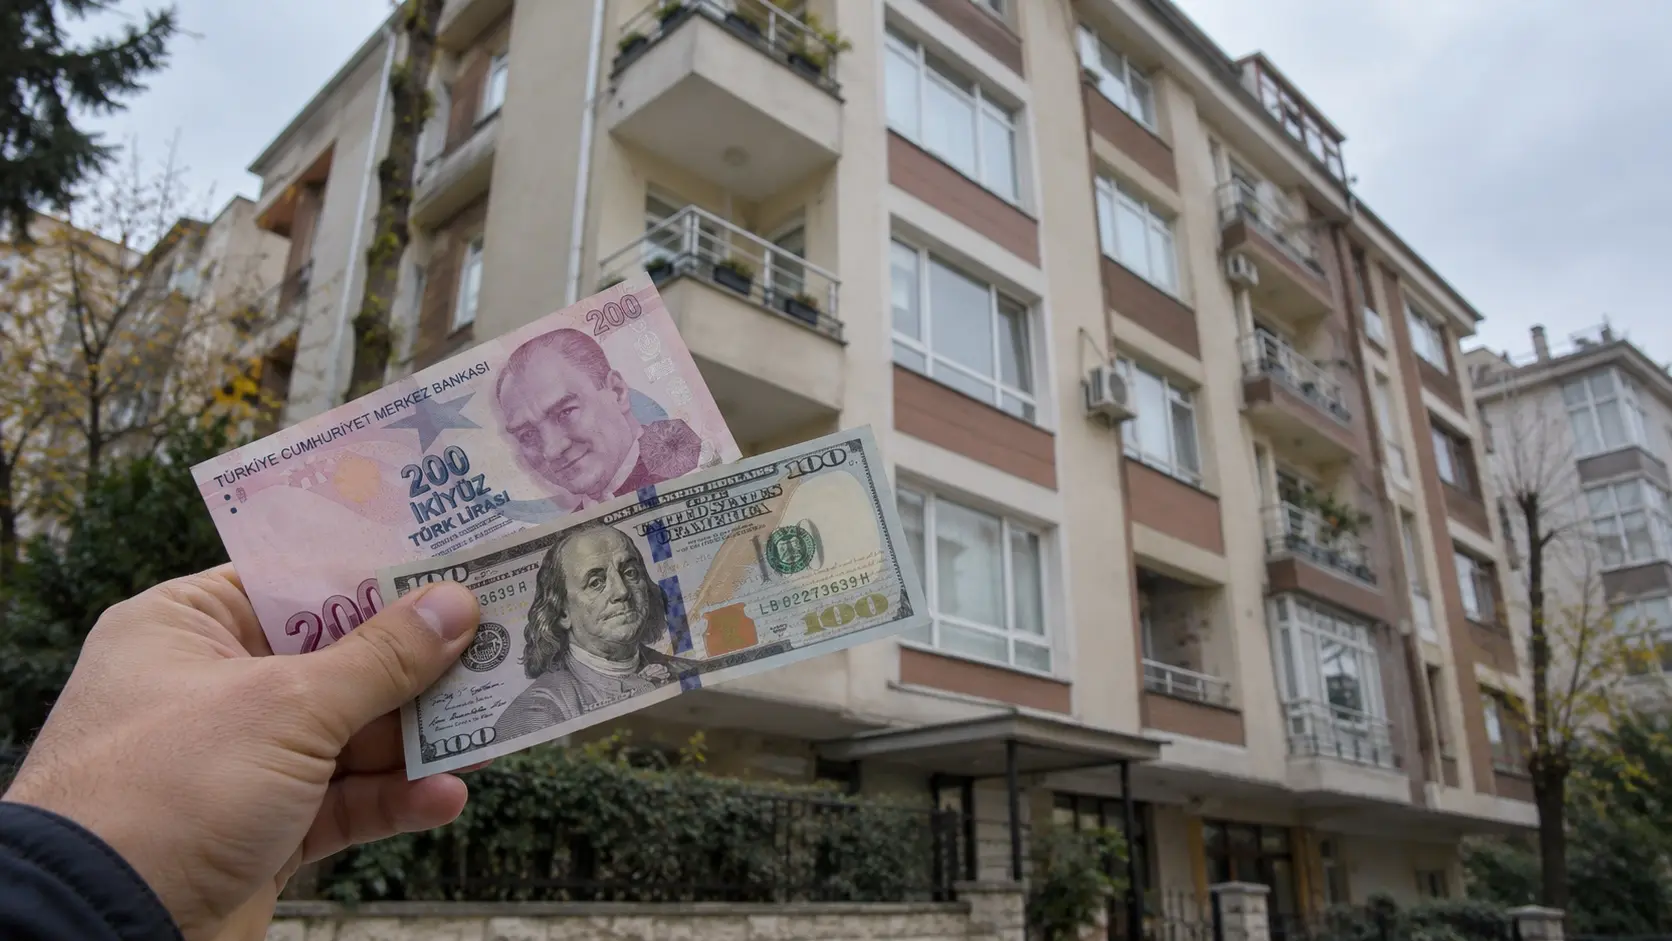
يجري كل مشترٍ أجنبي الحساب نفسه قبل أن يرفع سماعة الهاتف. فهو يراقب تراجع الليرة التركية من نحو 1.5 ليرة مقابل الدولار في 2010 إلى قرابة 48 اليوم، أي خسارة تقارب 97%، ويفترض أن أي عقار اشتراه خلال هذه الفترة لا بد أنه فقد قيمته بالعملات الصعبة. يبدو هذا الافتراض منطقياً، لكنه لا يتوافق مع ما تُظهره البيانات.
ماذا تُظهر الأرقام؟
عند قياس متوسط أسعار العقارات التركية بالدولار الأميركي من مطلع 2010 حتى أحدث بيانات البنك المركزي في أغسطس 2026، نجد أن الأسعار على مستوى البلاد ارتفعت بنحو 63%. أما بالليرة التركية، فقد زادت نحو خمسين ضعفاً، متجاوزةً تراجع قيمة العملة بفارق كبير. يوضح الرسم البياني لليرة ما حدث للنقد التركي، لكنه لا يوضح ما حدث للعقارات التركية.
ولم يكن المسار مستقيماً. فقد تراجع متوسط الأسعار بأكثر من الثلث بين 2013 و2020 عند احتسابه بالدولار، قبل أن يتعافى بقوة. لذلك، فإن توقيت شراء العقار وموقعه لا يقلان أهمية عن فئة الأصل.
يأخذ مؤشر أسعار العقارات السكنية الصادر عن البنك المركزي جودة العقارات في الحسبان، ويستند إلى تقارير التقييم المصرفي بدلاً من الاكتفاء بحساب متوسط الأسعار المعلنة. وتمتد سلسلته المنقحة إلى يناير 2010. ولإجراء مقارنة متسقة بالدولار، يُقسم المؤشر على سعر صرف الليرة مقابل الدولار عند كل تاريخ مرجعي، مع استخدام تواريخ متطابقة ومنهجية موحدة لاحتساب سعر الصرف.
مثال: منزل تبلغ قيمته 3 ملايين ليرة تركية، عند سعر صرف 30 ليرة للدولار، يعادل 100,000 دولار أميركي. وإذا ارتفع سعره إلى 4.8 ملايين ليرة، بينما أصبح سعر الصرف 48 ليرة للدولار، تظل قيمته بالدولار 100,000 دولار أميركي. يجب قياس سعر العقار والعملة معاً.
لماذا تنفصل قيمة العقار عن قيمة العملة؟
ترجع الأسباب إلى عوامل هيكلية. يبلغ عدد سكان تركيا 86.1 مليون نسمة، ويبلغ متوسط العمر 34.9 عاماً، وهو أقل بكثير من منتصف الأربعينيات في الاتحاد الأوروبي؛ كما أن أكثر من 15 مليوناً منهم يعيشون في اسطنبول. ويواصل تزايد الأسر الشابة والتحضر احتدام المنافسة على المنازل والشقق في المواقع المركزية.
ولا يمكن للمعروض أن يستجيب بسرعة. إذ يُقدّر أن 1.5 مليون منزل في اسطنبول مصنّف على أنه معرض لخطر الزلازل، ويحتاج نحو 600,000 منها إلى معالجة عاجلة. وتتطلب إعادة بنائها تجديداً حضرياً، مبنى بعد مبنى، وهي عملية بطيئة لا يمكن تسريعها حسب الطلب. ويؤدي ارتفاع الطلب الهيكلي مقابل معروض لا يستطيع الاستجابة بسرعة إلى وضع حد أدنى للأسعار. أما العملة فتتقلب حول هذا المستوى، لكنها لا تحدده.
كما يهيمن المشترون المحليون على السوق. وسجّلت بيانات TurkStat لعام 2025 بيع 1.69 مليون منزل، بزيادة 14.3% عن 2024. وبلغت مشتريات الأجانب نحو 21,500 عقار، أي 1.3% من الإجمالي.
لماذا يتفوق وسط اسطنبول بأسعاره المعقولة؟
حقق محفظتنا الاستثمارية، التي تتركز في وسط اسطنبول، أداءً أفضل من الاتجاه العام على مستوى البلاد. فقد ارتفعت قيمة عقاراتنا في وسط اسطنبول ذات الأسعار المعقولة بمقدار 2.5 مرة بالدولار الأميركي بين 2018 و2026، مقابل نحو 2.1 مرة لمتوسط السوق على مستوى البلاد خلال الفترة نفسها.
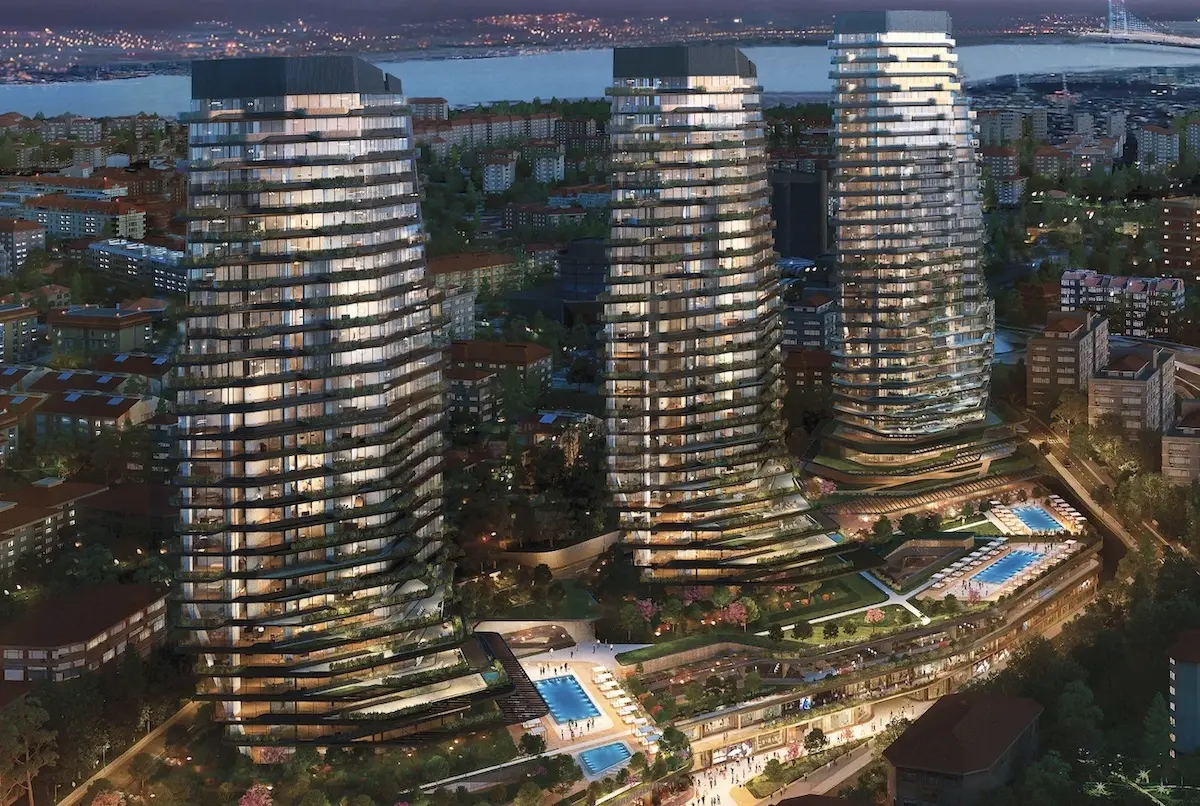
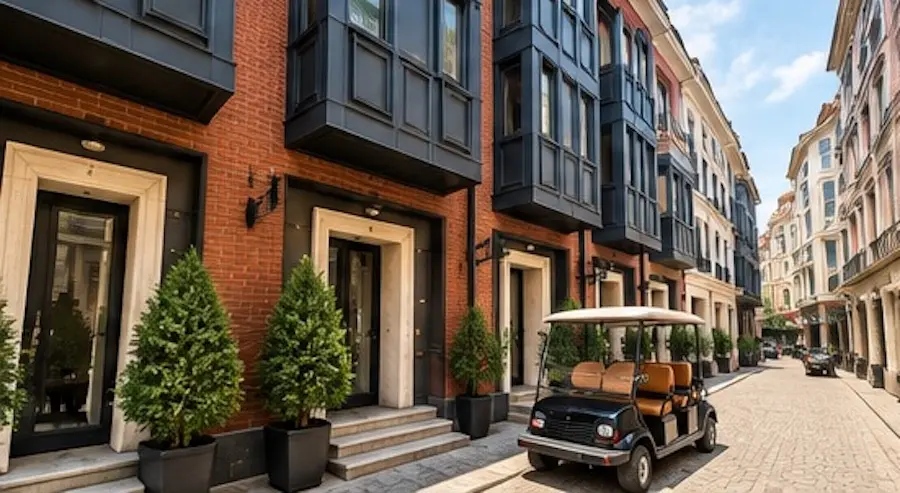
والسبب ليس الحظ. فالشقق المركزية ذات الأسعار المعقولة والمواقع الجيدة تقع حيث يتداخل أقوى طلب على الإيجار مع أوسع سيولة لإعادة البيع وأكثر مناطق التجديد الحضري نشاطاً. إنها ليست الأبراج الفاخرة ذات العلامات التجارية التي تظهر في الكتيبات، بل المنازل المركزية المتواضعة التي يتنافس عليها المهنيون الشباب والأسر الناشئة والمستأجرون على المدى الطويل؛ وهذا التنافس يدفع الأسعار إلى الارتفاع.
لماذا تُوصف بودروم بأنها الضاحية الخارجية لاسطنبول؟
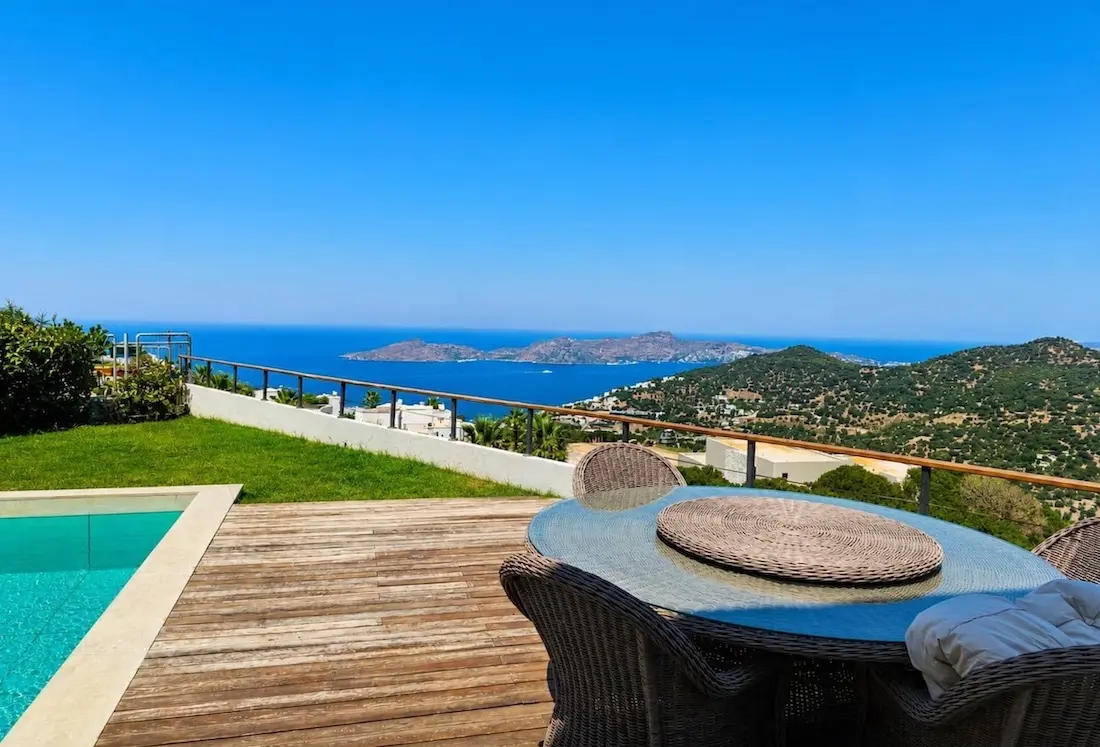
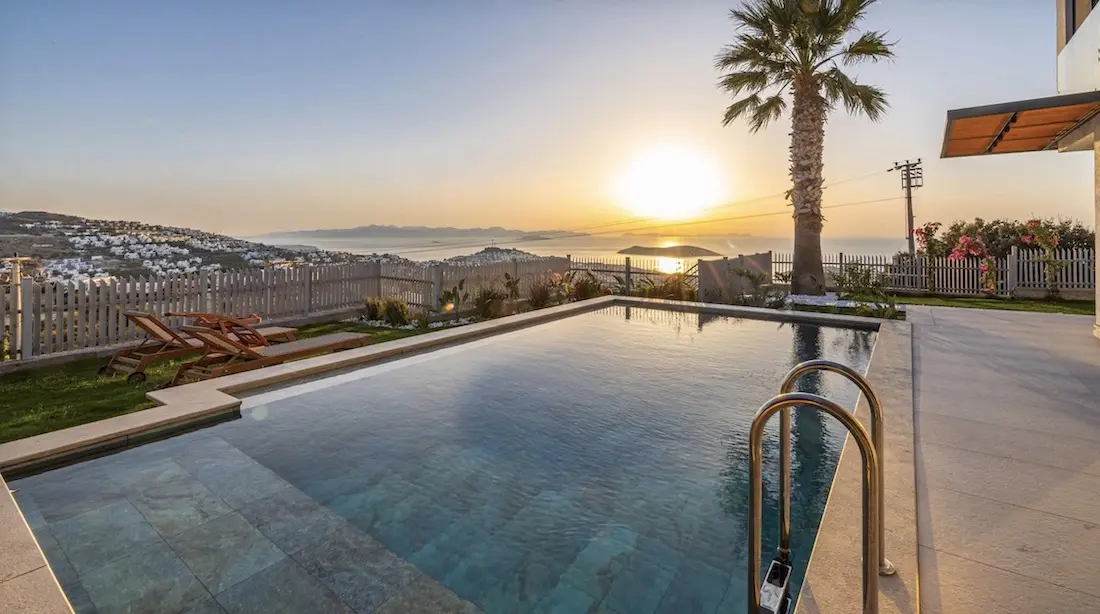
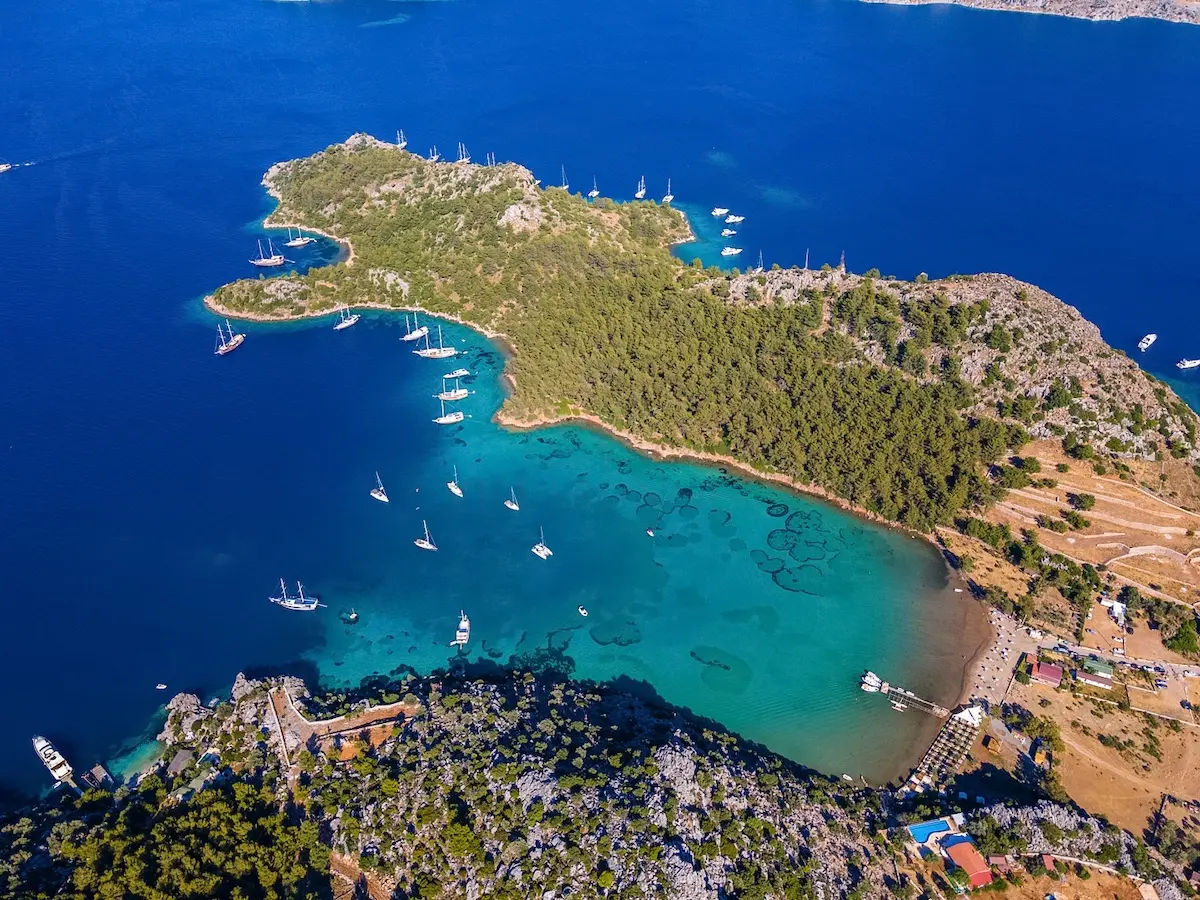
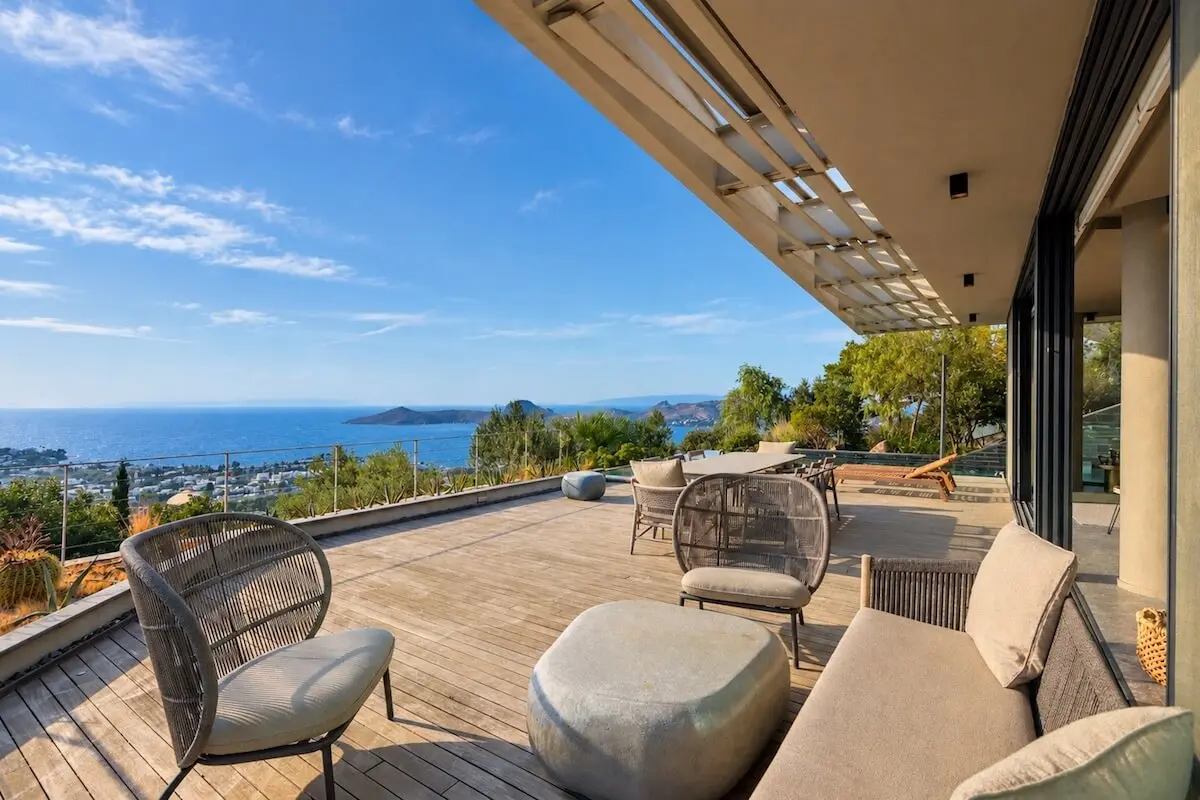
تقع بودروم على بُعد مئات الكيلومترات من اسطنبول، لكنها لا تبعد عنها جواً سوى ما يزيد قليلاً على ساعة. ووفقاً لخبرتنا، يتصرف الطلب فيها كما لو أنها امتداد للمدينة. فالأثرياء في اسطنبول، إلى جانب المشترين الدوليين الذين تجتذبهم المدينة، ينظرون إليها باعتبارها الوجهة الساحلية المقابلة لها، لا سوقاً إقليمية منفصلة. ولهذا تُعد بودروم الركيزة الثانية في محفظتنا إلى جانب وسط المدينة. وتتميز الأسواق الساحلية بموسمية أكبر وانتقائية أعلى من وسط اسطنبول، لذا يزداد تأثير الموقع داخل بودروم أهميةً للمستثمرين.
ما العائد الإيجاري الذي يمكنني توقعه؟
يمثل نمو رأس المال نصف العائد فقط. ووفقاً لمعيار الربع الثالث من 2026 الصادر عن Global Property Guide، يبلغ متوسط إجمالي العوائد الإيجارية السكنية في تركيا نسبة 7.86%، فيما يبلغ متوسطها في اسطنبول نسبة 9.92%. وتُظهر أمثلة الشقق ذات غرفتي النوم عوائد تبلغ 8.78% في شيشلي و8.08% في كاغيتهانه.
وتشير تقديرات القطاع إلى أن صافي العوائد يقل بنحو 1.5 إلى 2 نقطة مئوية بعد احتساب الضرائب والرسوم وفترات الشغور. ويمكن تأجير العقارات في المواقع المركزية على مدار العام، لا في الصيف فقط، كما أن الإدارة الجيدة للعقار هي ما يحوّل العائد المذكور في الكتيب إلى دخل يُحصّل فعلياً.
لمقارنة العقارات على أساس موحد، احسب دخل الإيجار السنوي مقسوماً على سعر الشراء لمعرفة إجمالي العائد، ثم اخصم تكاليف الملكية الفعلية لتقييم صافي العائد. تحقّق من:
- رسوم الإدارة والصيانة ورسوم خدمات المبنى.
- فترات الشغور والتأمين والضرائب المستحقة.
- سعر الصرف عند تحويل الإيجار إلى الدولار.
متى فقدت العقارات التركية قيمتها بالدولار؟
تستحق فترتان الإشارة إليهما. الأولى هي أواخر العقد الثاني من الألفية، كما ذكرنا أعلاه. أما الثانية فهي أحدث وأكثر تفاوتاً. ووفقاً لبيانات البنك المركزي، ارتفعت القيم بالدولار على مستوى البلاد ارتفاعاً طفيفاً منذ 2023، لكن الأسواق الساحلية تأخرت عن وسط اسطنبول، وشهدت مناطق المنتجعات ضعفاً من حيث القيمة بالدولار حتى 2025. ويعود التباطؤ أساساً إلى عوامل محلية، إذ أثرت أسعار الفائدة المرتفعة في الاقتصاد، لا إلى سعر الصرف. والادعاء بغير ذلك من شأنه أن يقوض ما ورد في بقية هذا المقال.
ما العوامل التي قد تدفع المرحلة المقبلة من سوق العقارات في تركيا؟
بدأ التباطؤ المحلي بالانحسار. فالطلب المحلي يتعافى، ومع انخفاض أسعار الفائدة تدريجياً، يُرجح أن يعود بأعداد كبيرة المشترون الذين حالت الأسعار الحالية دون دخولهم السوق. ومن المتوقع أن يتركز هذا الطلب بقوة في المناطق الأشد محدودية في المعروض: وسط اسطنبول بأسعاره المعقولة. ولا يمكن لأحد تحديد التوقيت بدقة، وهذا ما يبرر اتخاذ القرارات بناءً على العوامل الأساسية لا العناوين الإخبارية.
الأسئلة الشائعة: العقارات التركية بالدولار الأميركي
س: هل فقدت العقارات التركية قيمتها بالدولار منذ 2010؟
ج: لا. فوفقاً لبيانات البنك المركزي، ارتفع متوسط الأسعار بنحو 63% بالدولار حتى أغسطس 2026، رغم تراجعها بأكثر من الثلث بين 2013 و2020 قبل أن تتعافى.
س: لماذا ترتفع أسعار العقارات التركية عندما تنخفض قيمة الليرة؟
ج: تُحدَّد أسعار العقارات وفق تكلفة الاستبدال والطلب المحلي، لا وفق سعر الصرف وحده. فعلى مدى 16 عاماً، ارتفعت الأسعار بالليرة نحو خمسين ضعفاً، في حين تراجعت قيمة الليرة بنحو ثلاثين ضعفاً.
س: ما العائد الإيجاري الذي يمكنني توقعه في اسطنبول؟
ج: وفقاً للبيانات، يمكن للمستثمرين توقع متوسط إجمالي عائد إيجاري يبلغ نحو 8.2% في مطلع 2026، بينما يقل صافي العائد عادةً بنحو 1.5 إلى 2 نقطة مئوية.
س: هل الأفضل الاستثمار في اسطنبول أم بودروم؟
ج: لكل منهما مزاياه المختلفة. يوفر وسط اسطنبول طلباً إيجارياً قوياً على مدار العام وسيولة جيدة عند إعادة البيع. أما بودروم فتجذب الطلب المرتبط بأسلوب الحياة والثروة، مع حساسية أكبر للموقع. ويملك كثير من المستثمرين عقارات في المنطقتين.
س: كيف أحسب عائد عقاري في تركيا بالدولار الأميركي؟
ج: حوّل تكلفة الشراء وحصيلة البيع النهائية إلى الدولار وفق أسعار الصرف السارية عند كل معاملة. أضف دخل الإيجار بعد تحويله عند استلامه، ثم اخصم تكاليف الشراء والملكية والبيع.
س: هل يعني ارتفاع إجمالي العائد الإيجاري أن الاستثمار أفضل؟
ج: يُعد إجمالي العائد المرتفع نقطة بداية، لا تقييماً كاملاً. قارن حالة المبنى والطلب من المستأجرين واحتمالات الشغور وفرص إعادة البيع، إلى جانب الدخل. فقد تحقق شقة ذات عائد أقل نتيجة صافية أفضل إذا احتاجت إلى إصلاحات أقل واجتذبت مستأجرين موثوقين لفترات أطول.
اعثر على العقار التركي المناسب لأهدافك الاستثمارية
لا يعني أي مما سبق أن قيمة كل عقار تركي ستتضاعف، ومن الواضح أن التوقيت عامل حاسم. بل يعني أن الرسم البياني لليرة ليس المرجع الصحيح. فمنذ 2001، تعمل Property Turkey منظومةً متكاملة للعقارات: نشتري العقارات ونديرها ونؤجرها ونبيعها ونمولها ونقدم المشورة القانونية بشأنها ونبنيها. وتُظهر خبرة 25 عاماً أي موقع وفئة وتوقيت يحقق نمواً تراكمياً، وتوضح لماذا لا تقل إدارة العقار بعد شرائه أهميةً عن حسن اختياره.
تواصل مع Property Turkey لمناقشة ميزانيتك والعملة التي تفضلها والإطار الزمني لاستثمارك. يمكن لفريقنا مساعدتك على مقارنة الشقق المتاحة في اسطنبول والمنازل في بودروم، وتقييم تقديرات الإيجار وفهم تكاليف الملكية. اطلب قائمة مختصرة بالعقارات، وناقش دعم الشراء والإدارة وخطتك لإعادة البيع مستقبلاً.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Istanbul
 17
 17


 X