تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
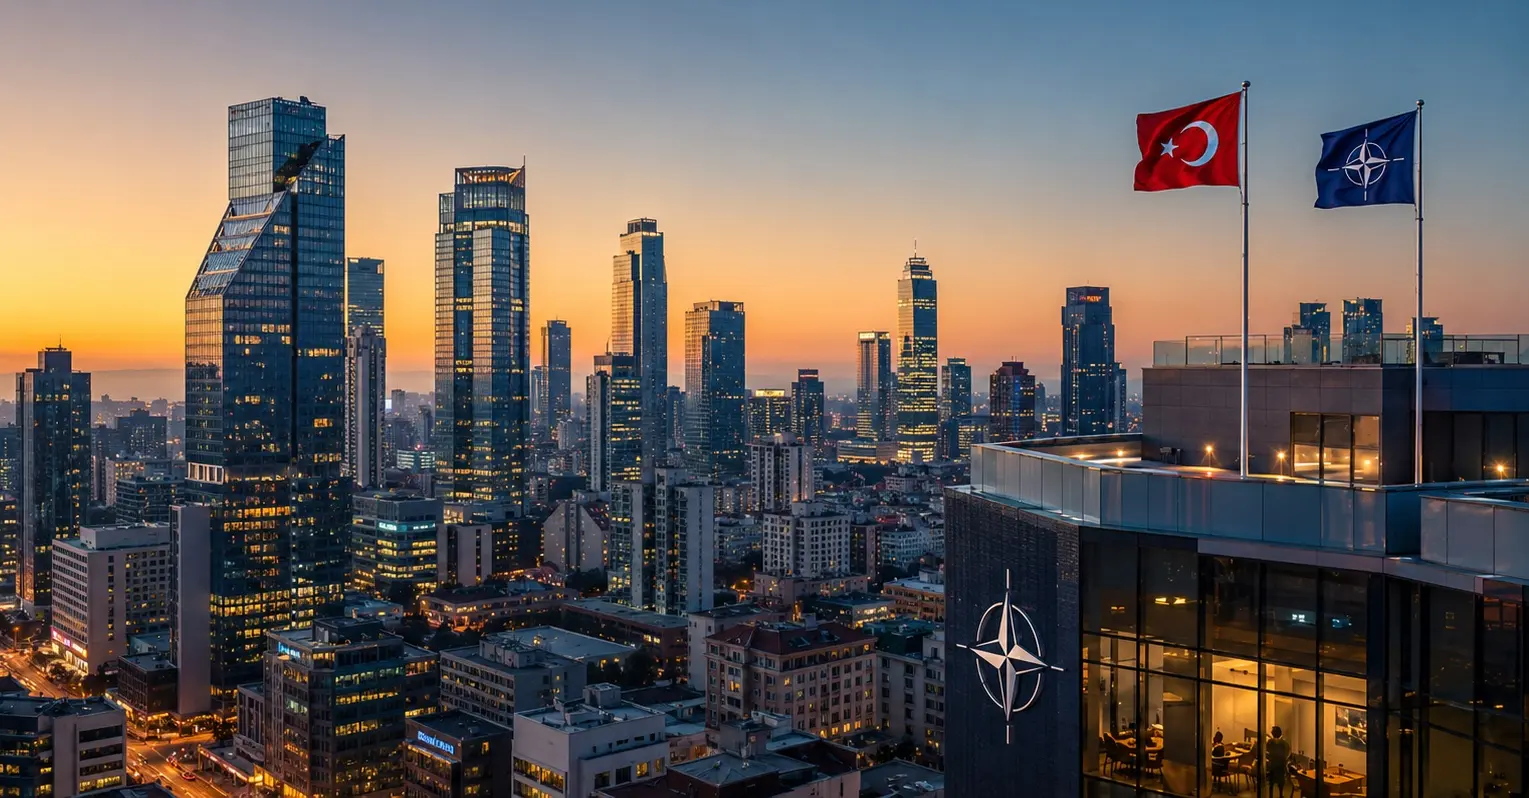
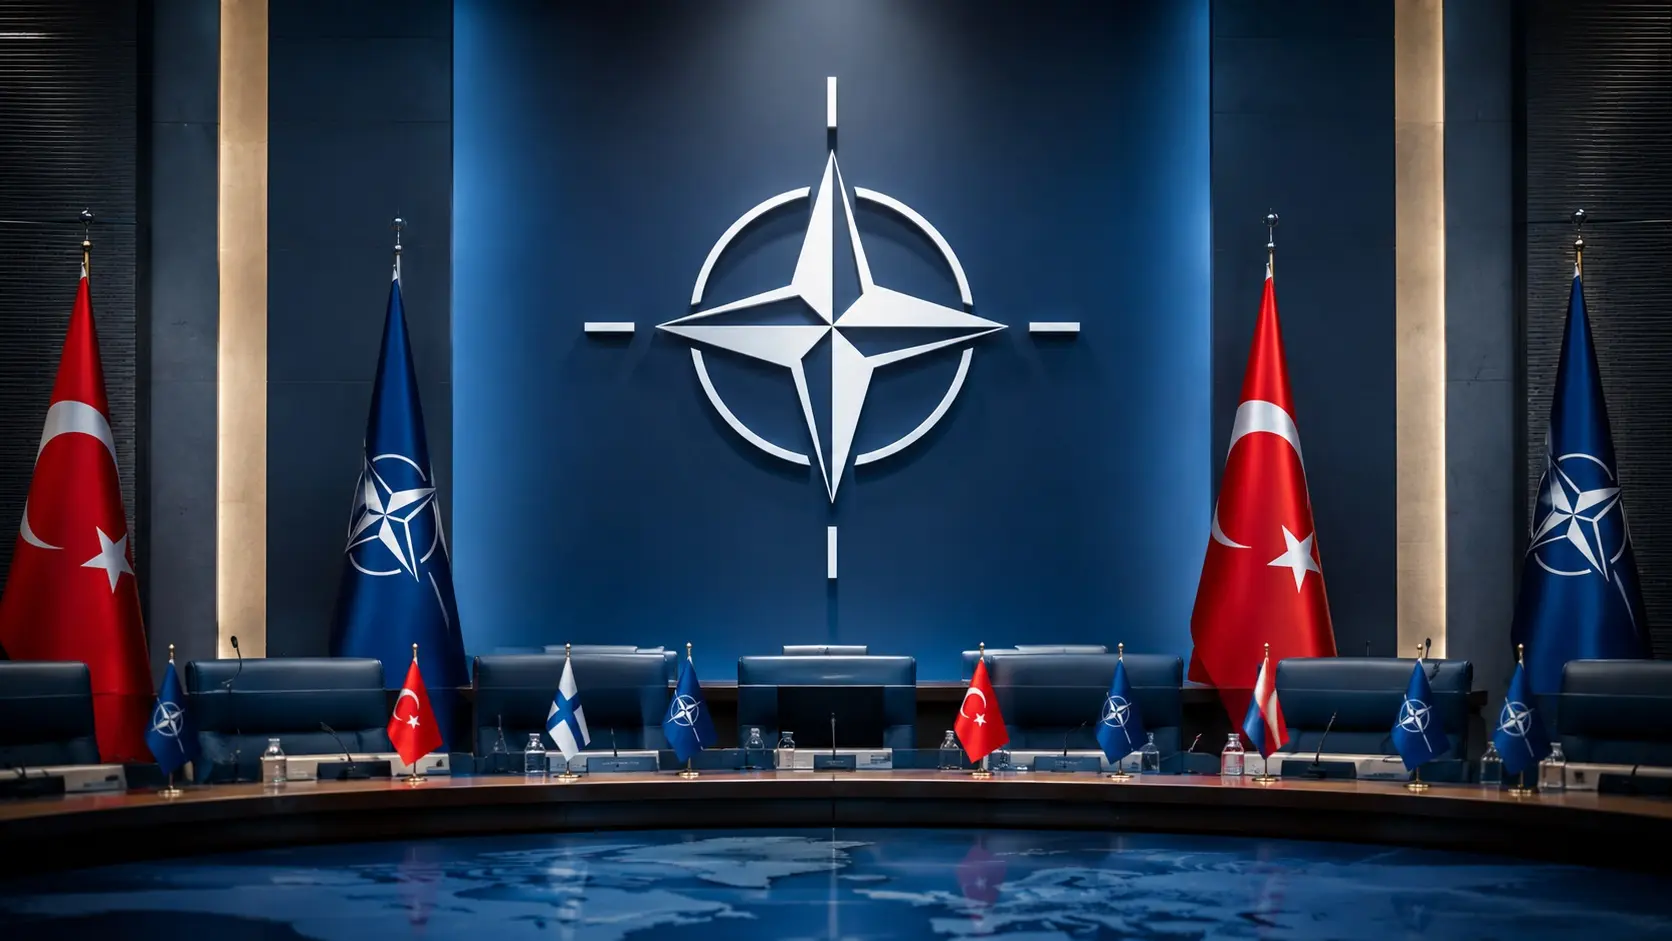
ترکیه در حالی وارد ژوئیه 2026 شد که دو تحول میتوانستند نگاه سرمایهگذاران بینالمللی به این کشور را تغییر دهند. نخست، قانون شماره 7582 بود که در 4 ژوئن 2026 منتشر شد و برای درآمدهای واجد شرایط با منشأ خارجی که برخی از ساکنان جدید مالیاتی ترکیه به دست میآورند، معافیت 20 ساله از مالیات بر درآمد ترکیه در نظر گرفت. دوم، اجلاس سران ناتو بود که در روزهای 7 و 8 ژوئیه در Ankara برگزار شد؛ اجلاسی که در آن قدرت نظامی ترکیه، صنعت دفاعی و اهمیت راهبردی این کشور در برابر قدرتمندترین ائتلاف دفاعی جهان قرار گرفت.
اجلاس ناتو در Ankara واقعاً چه دستاوردی داشت؟
در این اجلاس، دونالد ترامپ، رئیسجمهور آمریکا، اظهارات بسیار مثبتی درباره ترکیه مطرح کرد. ترامپ در دیدار با رئیسجمهور Recep Tayyip Erdogan گفت آمریکا روند لغو تحریمهایی را که پس از خرید سامانه پدافند هوایی روسی S-400 از سوی ترکیه اعمال شده بود، آغاز خواهد کرد. او گفت واشنگتن نمیخواهد دوستانش را تحریم کند و رابطه دوجانبه دو کشور را شاید قویتر از هر زمان دیگری توصیف کرد.
ترامپ همچنین گفت ترکیه «بسیار وفادارتر» از آن چیزی بوده که برخی کشورها انتظار داشتند. او در پاسخ به پرسشی درباره F-35 گفت آمریکا فروش احتمالی آن را بررسی خواهد کرد. گرمی آشکار روابط ترامپ و Erdogan پس از چند سال دشوار در روابط آمریکا و ترکیه قابل توجه بود.
این اظهارات همه اختلافهای حلنشده را برطرف نکرد، اما نشان داد که دیگر با ترکیه مانند شریکی دشوار که در حاشیه ائتلاف فعالیت میکند، رفتار نمیشود. واشنگتن و ناتو بیش از پیش به ارزش ارتش، تولیدات دفاعی، دسترسی منطقهای و نفوذ سیاسی ترکیه پی بردهاند و به همین دلیل خواهان همکاری با این کشور هستند.
تحول اجلاس
موضع تأییدشده
مفهوم آن
تحریمهای آمریکا
ترامپ از قصد خود برای لغو آنها خبر داد و گفت نهادهای دولتی آمریکا در حال پیگیری این روند هستند
میتواند آغازگر بازتنظیم مهمی در روابط دیپلماتیک باشد، اما اجرای رسمی آن هنوز باید تأیید شود
هواپیماهای F-35
ترامپ گفت فروش آنها بررسی خواهد شد
هنوز فروش نهایی نشده و بازگشت ترکیه به برنامه نیز تأیید نشده است
اختلاف بر سر S-400
در زمان برگزاری اجلاس همچنان حلنشده بود
قوانین فعلی آمریکا اجازه نمیدهد ترکیه همزمان S-400 داشته باشد و به برنامه F-35 بپیوندد
اظهارات ترامپ درباره وفاداری
ترامپ گفت ترکیه از برخی متحدانی که انتظار میرفت وفادار باشند، وفادارتر بوده است
نشانهای از بهرسمیتشناختن سیاسی قابل توجه است، هرچند نباید درباره کشورهای نامبردهنشده گمانهزنی کرد
نقش ترکیه در ناتو
ترکیه میزبان اجلاس بود و دومین ارتش بزرگ ناتو را در اختیار دارد
نادیدهگرفتن اهمیت دفاعی و منطقهای ترکیه برای شرکای غربی دشوارتر میشود
تعهد ناتو به اروپا
ماده 5 بار دیگر تأیید شد و بر مسئولیت بیشتر اروپا نیز تأکید شد
اهمیت ترکیه در ناتو رو به افزایش است؛ نه اینکه صرفاً جای اروپا را بگیرد
نادیدهگرفتن اهمیت راهبردی ترکیه دشوارتر میشود
اهمیت ترکیه برای ناتو به مراسم تشریفاتی یا تعریفوتمجید رئیسجمهور محدود نمیشود. Mark Rutte، دبیرکل ناتو، ترکیه را دارنده دومین ارتش بزرگ این ائتلاف توصیف کرد. ترکیه در کنار دریای سیاه، قفقاز، خاورمیانه، شرق مدیترانه و اروپا قرار دارد و در عین حال در آسیای مرکزی و جهان ترک نیز نفوذ دارد.
این موقعیت به ترکیه گسترهای راهبردی میدهد که شمار اندکی از اعضای ناتو میتوانند با آن رقابت کنند. صنعت دفاعی این کشور از وابستگی گسترده به خارج فاصله گرفته و به سمت تولید داخلی پهپاد، هواپیما، موشک، شناورهای دریایی، خودروهای زرهی و سامانههای الکترونیکی حرکت کرده است. پهپادهای رزمی ترکیه به یکی از شناختهشدهترین صادرات این کشور تبدیل شدهاند و شرکتهای دفاعی ترکیه نیز در تأمین تجهیزات اروپا و ناتو مشارکت دارند.
در اجلاس Ankara، تولیدات دفاعی در کانون برنامه قرار داشت. ناتو از تعهدات جدید خرید تجهیزات به ارزش بیش از 50 میلیارد یورو و برنامهای بزرگ برای توسعه توانمندیهای مقابله با پهپاد خبر داد. متحدان همچنین بار دیگر ماده 5 را تأیید کردند و برای سال 2026 دستکم 70 میلیارد یورو تجهیزات نظامی، آموزش و کمک به اوکراین وعده دادند.
ترکیه جایگزین همه متحدان اروپایی نیست. موضع رسمی ناتو این است که اعضای اروپایی و کانادا باید مسئولیت بیشتری بپذیرند و همزمان به همکاری با آمریکا ادامه دهند. با این حال، در چارچوب این بازتنظیم، ترکیه چند مزیت دارد:
- ابعاد نظامی: ترکیه میتواند نیروی انسانی، تجهیزات، ظرفیت تولید و تجربه عملیاتی فراهم کند.
- تولیدات دفاعی: صنعت داخلی آن منبع دیگری از هواپیما، پهپاد، تجهیزات دریایی، مهمات و سامانههای پیشرفته را در اختیار ناتو میگذارد.
- دسترسی سیاسی: Ankara با کشورهایی رابطه دارد که همیشه ارتباط آسانی با یکدیگر ندارند.
- زیرساخت: ترکیه فرودگاهها، بنادر، مراکز تولیدی، زیرساختهای انرژی و شبکههای گسترده حملونقل داخلی دارد.
- تجربه عملیاتی: نیروهای ترکیه و شرکتهای دفاعی این کشور در چندین محیط منطقهای دشوار تجربه دارند.
- گستره جغرافیایی: ترکیه در محل تلاقی مسیرهای مهم تجاری، انرژی، دفاعی و دیپلماتیک قرار دارد.
قانون شماره 7582 مشوقهای مالیاتی تازهای برای ثروت جهانی در نظر میگیرد
این تحول ژئوپلیتیکی اندکی پس از اصلاح اقتصادی مهم دیگری رخ داد. قانون شماره 7582 در 4 ژوئن 2026 در روزنامه رسمی شماره 33270 منتشر شد. یکی از مفاد آن ماده 20/D قانون مالیات بر درآمد است که برای درآمدها و عایدیهای واجد شرایط با منشأ خارجی که برخی افراد پس از تبدیلشدن به مقیم مالیاتی ترکیه به دست میآورند، معافیتی 20 ساله ایجاد میکند.
بهطور کلی، این معافیت برای افرادی در نظر گرفته شده است که پس از نداشتن اقامتگاه یا مسئولیت مالیاتی عمومی در ترکیه طی سه سال تقویمی پیشین، اقامت مالیاتی ترکیه را برقرار میکنند. برخی درآمدهای محدود با منشأ ترکیه، از جمله درآمد اجاره، سرمایهگذاری یا عایدی سرمایه در آن دوره پیشین، ممکن است بهخودیخود مانع احراز شرایط نشوند.
برای افرادی که واجد شرایط هستند، درآمد واجد شرایط با منشأ خارجی به مدت 20 سال از مالیات بر درآمد ترکیه معاف است، در پایه مشمول مالیات ترکیه محاسبه نمیشود، بهطور معمول نیازی به درج در اظهارنامه سالانه مالیات بر درآمد ترکیه ندارد و حتی اگر فرد برای درآمد جداگانهای با منشأ ترکیه اظهارنامه مالیاتی ارائه کند، میتواند معاف باقی بماند.
این نظام، با رعایت شرایط قانونی و هرگونه رویه تکمیلی که وزارت خزانهداری و دارایی وضع کند، شامل افرادی میشود که از 1 ژانویه 2026 به بعد مقیم مالیاتی محسوب میشوند.
مهمترین مشوقهای مالیاتی ترکیه در سال 2026
اصلاح
مزیت احتمالی
شرایط مهم
درآمد شخصی با منشأ خارجی
معافیت 20 ساله از مالیات بر درآمد ترکیه
برای ساکنان جدید مالیاتی ترکیه که واجد شرایط باشند و شرایط پیش از ورود را رعایت کنند
انتقال از طریق ارث
نرخ کاهشیافته 1% مالیات بر ارث در دوره معافیت
شامل انتقالهای واجد شرایط از طریق ارث میشود و خودبهخود به هر هدیهای تعمیم نمییابد
نظام اظهار دارایی
نرخ معمول 5% که ممکن است به 0% کاهش یابد
نرخهای پایینتر مستلزم نگهداری داراییها در ابزارهای مالی مشخص در دورههای معین است
تجارت ترانزیتی
کسر 95% از درآمد مشمول مالیات شرکت در سراسر کشور
کالاها باید در خارج خریدوفروش شوند و وارد ترکیه نشوند؛ شرایط تجاری دیگری نیز برقرار است
تجارت ترانزیتی در مرکز مالی Istanbul
کسر 100% از درآمدهای واجد شرایط
شرایط مربوط به وضعیت مشارکتکننده، انتقال درآمد و معاملات اعمال میشود
مراکز خدماتی واجد شرایط
کسر 95% که در مناطق واجد شرایط به 100% میرسد
مرکز باید الزامات فعالیت بینالمللی و درآمد خارجی را برآورده کند
خدمات مالی صادراتی از IFC
کسر 100% تا 22 ژوئن 2047
محدود به خدمات مالی واجد شرایطی است که به افراد غیرمقیم ارائه میشود و در خارج از کشور مورد استفاده قرار میگیرد
مدت این معافیت بلافاصله ترکیه را از چند نظام رقیب متمایز میکند. بریتانیا از 6 آوریل 2025 نظام پیشین غیرمقیمِ مبتنی بر حواله را لغو و برای تازهواردان واجد شرایطی که طی 10 سال مالیاتی گذشته غیرمقیم بودهاند، نظامی چهار ساله برای درآمد و عایدی خارجی جایگزین آن کرد. معافیت جدید ترکیه میتواند تا 20 سال ادامه پیدا کند و دوره پیش از ورود کوتاهتر، یعنی سه سال تقویمی، دارد.
نظام اظهار دارایی فرصتی زماندار ایجاد میکند
قانون شماره 7582 نظامی زماندار برای اظهار دارایی و بازگرداندن سرمایه ایجاد کرده است که داراییهایی مانند وجه نقد، طلا، ارز خارجی، اوراق بهادار و سایر ابزارهای بازار سرمایه را دربرمیگیرد. مهلت عمومی 31 ژوئیه 2027 است. نرخ معمول 5% ارزش اظهارشده است، اما اگر داراییها برای دورههای طولانیتر در سرمایهگذاریهای مشخص ترکیه نگهداری شوند، نرخهای پایینتری اعمال میشود:
- تعهد یکساله: 4%
- تعهد دوساله: 3%
- تعهد سهساله: 2%
- تعهد چهارساله: 1%
- تعهد پنجساله: 0%
نرخها برای اظهارهایی که در سال 2027 انجام شوند افزایش مییابد؛ بنابراین زمانبندی و دوره نگهداری انتخابشده میتواند بر هزینه اثر بگذارد. ابزارهای واجد شرایط ممکن است شامل برخی سپردهها، اوراق بدهی دولتی، گواهیهای اجاره و صندوقهای سرمایهگذاری خطرپذیر باشند.
این نظام به معنای اجازه انتقال ثروت اظهارنشده بدون بررسی نیست. بانکها همچنان بررسیهای مربوط به مبارزه با پولشویی، منشأ وجوه و مالکیت ذینفعانه را انجام خواهند داد. متقاضیان باید تعهدات گزارشدهی در کشور مبدأ انتقال داراییها را نیز در نظر بگیرند. در صورت استفاده درست، این نظام میتواند به افراد یا شرکتها کمک کند سرمایه خود را پیش از ایجاد ساختار سرمایهگذاری بلندمدت در ترکیه رسمی کنند.
آیا ترکیه در حال تبدیلشدن به پناهگاه مالیاتی است؟
در ترکیه همچنان مالیات بر درآمد شخصی، مالیات شرکتها، مالیات بر ارزش افزوده، مالیات بر املاک، مالیاتهای تکلیفی و الزامات گسترده گزارشدهی وجود دارد. حقوق و دستمزد، سود کسبوکار، درآمد اجاره و بسیاری از بازدههای سرمایهگذاری با منشأ ترکیه همچنان مشمول قوانین عادی مالیاتی هستند.
این معافیت 20 ساله، مشوقی هدفمند برای جذب افرادی با درآمد خارجی است. اصلاحات مالیاتی شرکتها بر فعالیتهایی مانند تجارت ترانزیتی، خدمات صادراتی، تولید، خدمات مالی و مراکز خدمات بینالمللی واجد شرایط تمرکز دارد. توصیف دقیقتر این است: ترکیه در حال تبدیلشدن به حوزهای بینالمللی و جامع برای اقامت و کسبوکار، با ساختارهای مالیاتی کمهزینه و هدفمند است.
یک مرکز تخصصی با مالیات پایین ممکن است خدمات اداری کارآمد و مالیات مناسبی داشته باشد، اما اقتصاد داخلی، مساحت، پایه صنعتی یا امکانات بلندمدت برای زندگی خانوادگی در آن میتواند محدود باشد. ترکیه بازاری داخلی با بیش از 85 میلیون نفر و اقتصادی به ارزش تقریبی 1.6 تریلیون دلار آمریکا در سال 2025 دارد و یکی از بزرگترین اقتصادهای جهان است. به زبان ساده، ترکیه کشوری واقعی و بزرگ است.
چرا ترکیه فراتر از مراکز مالی کوچک است؟
مراکز بینالمللی کوچک و فشرده مانند Singapore و Hong Kong محیطهای تجاری فوقالعادهای ارائه میدهند، اما پیشنهاد ترکیه اساساً متفاوت است. این کشور شهرهای بزرگ، مناطق صنعتی، تولیدات کشاورزی، سواحل گسترده، کوهستانها، مقاصد اسکی، شهرهای تاریخی و چندین اقلیم متفاوت دارد.
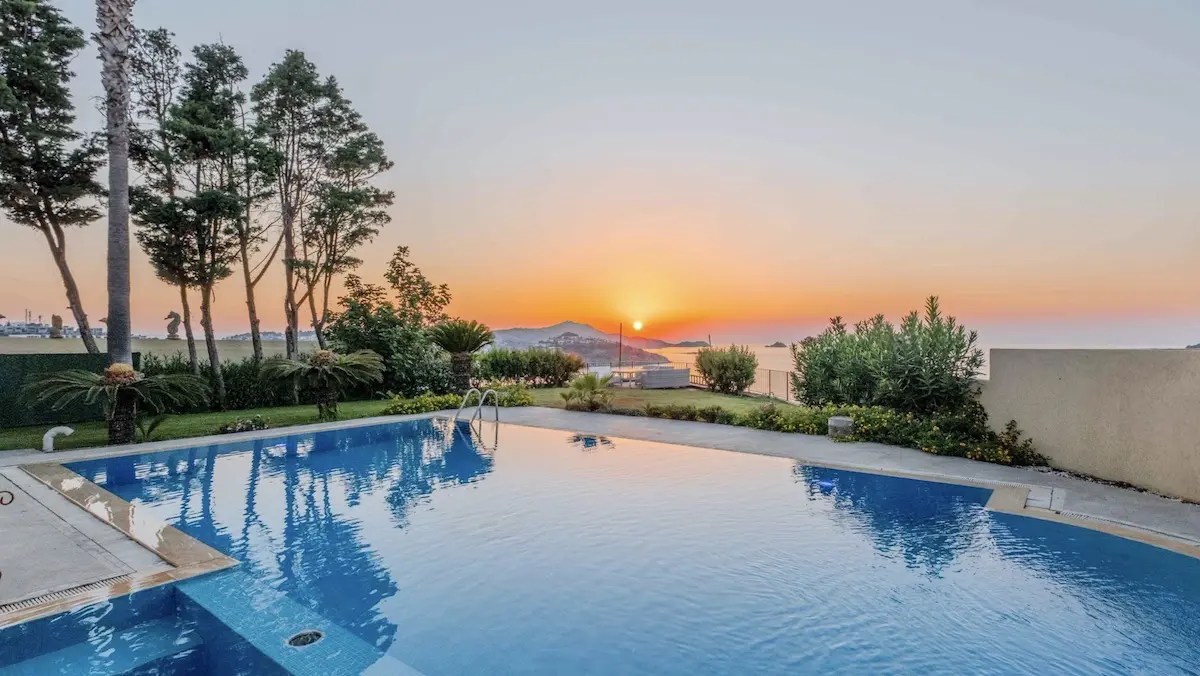
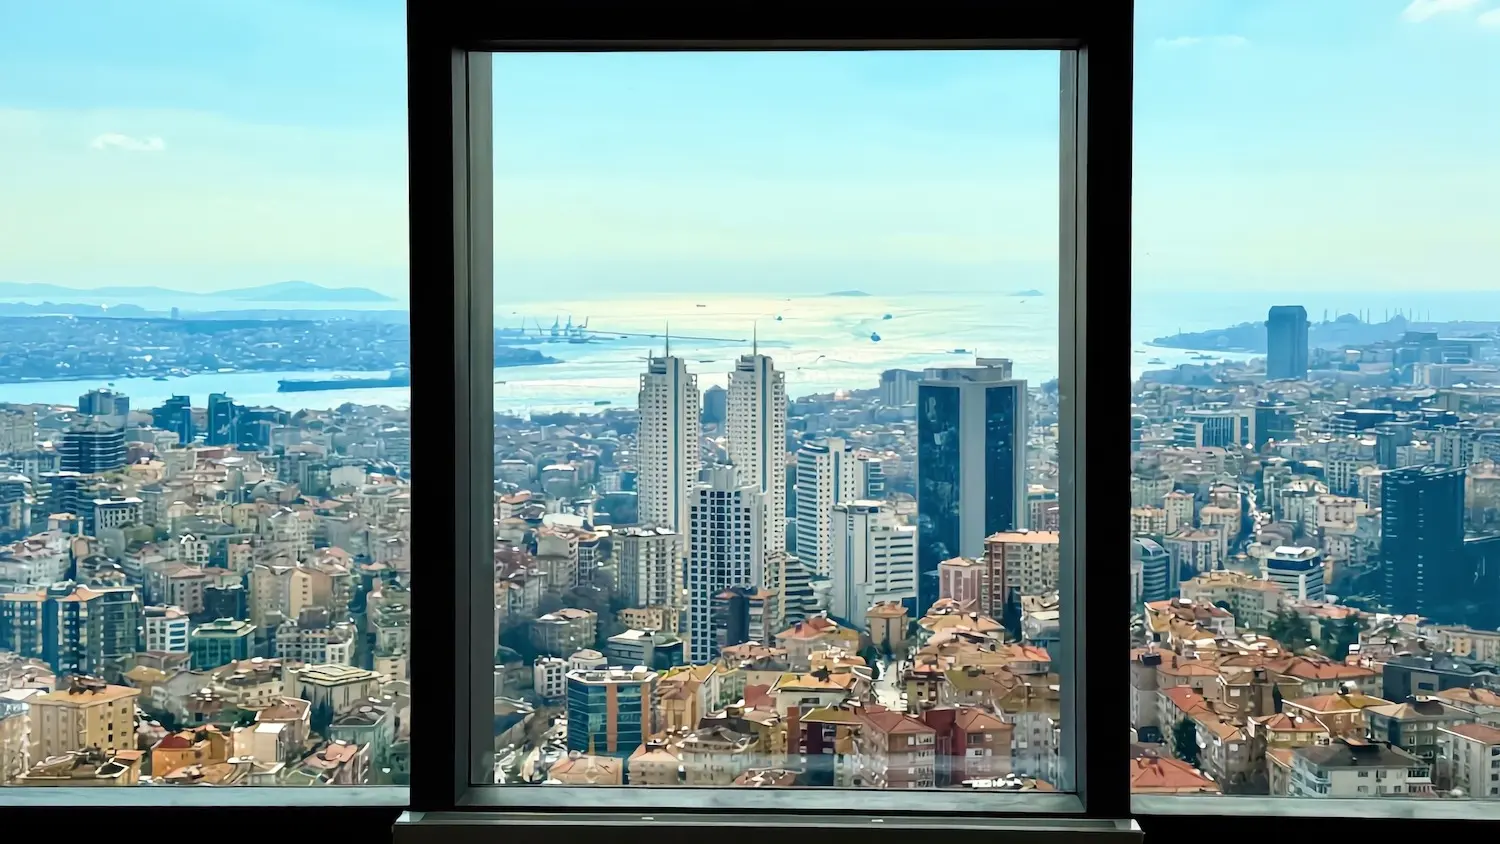
Bodrum، Fethiye و Antalya سبک زندگی ساحلی تثبیتشدهای دارند. Istanbul مرکز مهمی برای کسبوکار و فرهنگ بینالمللی است. Ankara پایتخت سیاسی کشور است و Izmir فعالیتهای تجاری را با دسترسی به سواحل دریای اژه ترکیب میکند. ترکیه همچنین امکانات زیر را دارد:
1. چهار فصل متمایز: خانوادهها مجبور نیستند در تمام طول سال به یک اقلیم محدود شوند.
2. زندگی ساحلی: مناطق دریای اژه و مدیترانه ساحل، مارینا، اقامتگاه تفریحی و محلههای مسکونی دارند.
3. مراکز شهری بزرگ: Istanbul، Ankara، Izmir، Bursa و Antalya هر یک پاسخگوی نیازهای متفاوت کسبوکار و سبک زندگی هستند.
4. خدمات درمانی: ترکیه شبکه گستردهای از خدمات درمانی دولتی و خصوصی دارد که به بیماران داخلی و بینالمللی خدمات میدهد.
6. غذا و فرهنگ: ترکیه غذاهای محلی، آثار تاریخی، جشنوارهها و سنتهایی دارد که طی هزاران سال شکل گرفتهاند.
7. سفرهای داخلی: فرودگاههای بزرگ و شبکه راهها جابهجایی میان مراکز کسبوکار و مقاصد تفریحی را ممکن میکنند.
یک خانواده برای بهرهمندی از نظام مالیاتی مناسب مجبور نیست سبک زندگی محدودی را بپذیرد. مزیت مالیاتی در کنار فرهنگ، جغرافیا، اقتصاد و کیفیت زندگی این کشور قرار دارد. بنابراین ترکیه فقط جایی برای ثبت اقامت یا نگهداری دارایی نیست؛ میتواند پایگاه دائمی خانواده باشد.
وقتی شرایط سیاسی یا اقتصادی نامطمئنتر میشود، سرمایه معمولاً جابهجا میشود. درگیری Iran و تنشهای گستردهتر منطقهای به شرکتها و دفاتر خانوادگی یادآوری کردهاند که وابستگی به یک پایگاه واحد در خلیج فارس یا آسیا میتواند خطر تمرکز ایجاد کند.
در آوریل 2026، مدیرعامل مرکز مالی Istanbul گفت که طی ماه گذشته بیش از 40 شرکت، عمدتاً با دفتر مرکزی در شرق آسیا و کشورهای خلیج فارس، با این مرکز تماس گرفتهاند. افزایش تنشهای منطقهای گفتوگوها درباره انتقال یا گسترش برخی فعالیتها در Istanbul را شدت بخشیده بود.
در میان شرکتهای پرسوجوکننده، بنگاههای فعال در بانکداری، فناوری مالی، بیمه، امور مالی و بانکداری اسلامی حضور داشتند؛ موضوعی که نشان میدهد شرکتها بهطور جدی ترکیه را بهعنوان گزینهای برای تنوعبخشی بررسی میکنند. اصلاحات مالیاتی این جذابیت را افزایش میدهد.
خدمات مالی صادراتی واجد شرایط از مرکز مالی Istanbul میتوانند تا 22 ژوئن 2047 از کسر 100% مالیات بر درآمد شرکت برخوردار شوند. درآمد واجد شرایط تجارت ترانزیتی در محدوده IFC میتواند از کسر 100% برخوردار شود و مراکز خدمات بینالمللی واجد شرایط نیز میتوانند برای 20 دوره مالی از کسر 100% بهرهمند شوند. این موارد ساختارهای احتمالی زیر را فراهم میکنند:
- مدیریت خزانهداری و امور مالی منطقهای.
- شرکتهای تجارت بینالمللی.
- فعالیتهای دفاتر خانوادگی.
- بیمه و بانکداری اسلامی.
- عملیات خدمات مشترک.
- خدمات فناوری و حرفهای.
- فعالیتهای سرمایهگذاری و هلدینگ بینالمللی.
- وظایف مدیریتی و اداری منطقهای.
ارزش ترکیه بر دورماندن از رویدادهای منطقهای مبتنی نیست. مزیت آن در عمق اقتصادی، جغرافیایی و راهبردی بیشتر نسبت به بسیاری از گزینههای کوچکتر است. هر ساختاری همچنان باید فعالیت اقتصادی واقعی داشته باشد. مدیریت، کارکنان، قراردادها، امور بانکی، تصمیمگیری و منشأ درآمد باید با معافیتی که درخواست میشود همخوانی داشته باشند.
چرا املاک بخشی از راهبردی گستردهتر میشوند؟
املاک اغلب نخستین تعهد فیزیکی خانوادهای است که در سطح بینالمللی جابهجا میشود و پایگاه جدیدی انتخاب میکند. برای برخی خریداران، ملک خانهای دائمی فراهم میکند. برای برخی دیگر، ملک از اقامت پشتیبانی میکند، پایگاهی برای خانواده ایجاد میکند، امکان سرمایهگذاری در داراییهای ترکیه را فراهم میآورد یا در مسیر درخواست شهروندی نقش دارد. بهترین تصمیمهای ملکی باید تابع برنامه کلی باشند، نه اینکه آن را تعیین کنند. سرمایهگذار ابتدا باید مشخص کند:
- اعضای خانواده در کجا مقیم مالیاتی خواهند شد.
- کدام درآمدها منشأ خارجی خواهند داشت.
- آیا یک شرکت خارجی ممکن است در ترکیه مشمول مالیات شود یا خیر.
- امور جانشینی و انتقال دارایی چگونه سازماندهی خواهد شد.
- کدام ملک با سبک زندگی و اهداف مالی خانواده سازگار است.
وسعت ترکیه به خریداران امکان میدهد میان آپارتمانهای شهری، ویلاهای خانوادگی، خانههای ساحلی، املاک روستایی و سرمایهگذاریهای واجد شرایط شهروندی انتخاب کنند. اگر شرکتهای مالی، مدیران اجرایی و خانوادههای بینالمللی حضور خود را گسترش دهند، املاک ممتاز در Istanbul ممکن است سود ببرند. Bodrum، Fethiye و Antalya نیز ممکن است با تقاضای بیشتری از سوی خانوادههایی روبهرو شوند که بهدنبال پایگاهی بلندمدت در مدیترانهاند، نه صرفاً نشانی برای امور مالی.
چشمانداز پنجساله ترکیه
اجلاس Ankara یکشبه ترکیه را متحول نکرد. قانون شماره 7582 همه مالیاتها را حذف نکرد و گرمی روابط سیاسی میان دو رئیسجمهور نیز همسویی پایدار را تضمین نمیکند. با این حال، این دو تحول در مجموع به یک جهت اشاره دارند.
ترکیه بیش از پیش بهعنوان شریکی مهم در حوزههای نظامی، دیپلماتیک و صنعتی شناخته میشود. همزمان، دولت دلایل بیشتری برای استقرار، انتقال برخی فعالیتها و ورود سرمایه به کشور در اختیار افراد و شرکتهایی قرار میدهد که در سطح بینالمللی جابهجا میشوند.
سرمایهگذاری مستقیم خارجی پیش از آخرین اصلاحات نیز شتاب گرفته بود. جریان ورودی سرمایه در سال 2025 بهمیزان 45.5% افزایش یافت و به حدود 11.4 میلیارد دلار آمریکا رسید؛ سرمایهگذاریهایی که از اروپا، آسیای مرکزی، آمریکا، UAE و دیگر بازارهای بزرگ وارد شدند. بنابراین، طی پنج سال آینده ممکن است تقاضای بیشتری از سوی گروههای زیر شکل بگیرد:
- کارآفرینان بینالمللی که خانوادههای خود را جابهجا میکنند.
- افراد با دارایی خالص بالا که بهدنبال برخورداری بلندمدت از نظام مالیاتی درآمد خارجی هستند.
- شرکتهایی که تجارت ترانزیتی انجام میدهند.
- دفاتر مرکزی منطقهای و مراکز خدماتی.
- مؤسسات مالی که وارد مرکز مالی Istanbul میشوند.
- شرکتهای خلیج فارس و آسیا که بهدنبال تنوعبخشی عملیاتی هستند.
- خانوادههایی که برنامهریزی اقامت را با خرید ملک در ترکیه ترکیب میکنند.
- سرمایهگذارانی که بهدنبال بهرهمندی از رشد صنایع دفاعی و تولیدی ترکیه هستند.
این اجلاس دیدهشدن سیاسی ترکیه را افزایش داد. اصلاحات مالیاتی ساختار مالی را فراهم میکنند. وسعت، سبک زندگی و اقتصاد کشور نیز دلایلی برای ماندن بلندمدت در اختیار خانوادههای بینالمللی میگذارند. بازآفرینی چنین ترکیبی دشوار است.
ترکیه فراتر از کارآمدی مالیاتی است
بزرگترین مزیت ترکیه این نیست که میتواند از یک حوزه کوچک با مالیات پایین تقلید کند؛ نیازی هم به این کار ندارد. این کشور عضو ناتو است، ظرفیت نظامی قابل توجهی دارد، عضو گروه G20 و سازمان OECD است، بازاری داخلی و بزرگ، تولید صنعتی تثبیتشده، شهرهای بینالمللی و برخی از مطلوبترین مقاصد ساحلی مدیترانه را در اختیار دارد.
قانون شماره 7582 بُعد مالیاتی قدرتمندی به این مزیتهای موجود میافزاید. اجلاس ناتو در Ankara نیز به پویایی تازه دیپلماتیک، بهرسمیتشناختن علنی از سوی آمریکا و امکان تعمیق روابط دفاعی آمریکا و ترکیه کمک کرد. حاصل، پناهگاهی بیخطر از ریسک نیست؛ بلکه شاید چیزی ارزشمندتر باشد: کشوری بزرگ که خانوادهای بینالمللی میتواند در آن زندگی کند، سرمایهگذاری کند، کسبوکار راه بیندازد و برای چند دهه برنامهریزی کند.
Property Turkey میتواند در شناسایی املاک مناسب، فرصتهای واجد شرایط شهروندی و مناطق مناسب برای سکونت بلندمدت کمک کند. سرمایهگذاران میتوانند از طریق PT Oracle امور مالیاتی، حقوقی، شرکتی، جانشینی و برنامهریزی اقامت را نیز هماهنگ کنند. گام بعدی باید تدوین راهبردی منسجم برای ترکیه، تأیید وضعیت حقوقی و سپس انتخاب داراییها و ساختارهای پشتیبان این راهبرد باشد.
توجه: این مقاله صرفاً حاوی اطلاعات و دیدگاههای کلی است و مشاوره مالیاتی، حقوقی، سرمایهگذاری یا مالی محسوب نمیشود. برخورداری از شرایط قانون شماره 7582 و ماده 20/D به وضعیت فردی، منشأ درآمد، اقامت مالیاتی و دستورالعملهای اداری آتی بستگی دارد.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Bodrum
 2
 1





 X