Турция встретила июль 2026 года на фоне двух событий, способных изменить оценку страны международными инвесторами. Первым стал Закон № 7582, опубликованный 4 июня 2026 года и вводящий 20-летнее освобождение от турецкого подоходного налога для определённых доходов из иностранных источников, получаемых некоторыми новыми налоговыми резидентами. Вторым стал саммит лидеров НАТО, прошедший в Ankara 7 и 8 июля, на котором военная мощь Турции, её оборонная промышленность, а также её стратегическое значение оказались в центре внимания самого влиятельного в мире оборонного альянса.
Что на самом деле показал саммит НАТО в Ankara
По итогам саммита президент США Donald Trump высказался о Турции весьма благожелательно. Во время встречи с президентом Recep Tayyip Erdogan Trump заявил, что США начнут снимать санкции, введённые после приобретения Турцией российской системы ПВО S-400. Он сказал, что Washington не хочет вводить санкции против друзей, и охарактеризовал двусторонние отношения как, возможно, самые прочные за всю их историю.
Trump также заявил, что Турция была «гораздо более лояльной», чем ожидали некоторые страны. Отвечая на вопрос об F-35, он сказал, что США рассмотрят возможность продажи самолётов. Публично проявленная теплота в отношениях Trump и Erdogan была примечательна после нескольких непростых лет в отношениях США и Турции.
Саммит не урегулировал все разногласия, однако показал, что Турцию больше не считают сложным партнёром на периферии альянса. За Турцией ухаживают, поскольку Washington и НАТО всё яснее осознают значение её армии, оборонного производства, доступа к регионам и политического влияния.
Итог саммита
Подтверждённая позиция
Что это означает
Санкции США
Trump объявил о намерении снять их; американские ведомства работают над этим процессом
Потенциально важная дипломатическая перезагрузка, однако официальное исполнение ещё должно быть подтверждено
Самолёты F-35
Trump заявил, что возможность продажи будет рассмотрена
Продажа не состоялась, возвращение к программе не подтверждено
Спор вокруг S-400
На саммите вопрос не был урегулирован
Действующее законодательство США не позволяет Турции владеть S-400 и одновременно участвовать в программе F-35
Заявления Trump о лояльности
Trump сказал, что Турция проявила большую лояльность, чем некоторые союзники, от которых ожидали такой лояльности
Сильное политическое признание, хотя не следует делать предположений о странах, которые не были названы
Роль Турции в НАТО
Турция принимала саммит и располагает второй по численности армией НАТО
Западным партнёрам всё сложнее игнорировать оборонное и региональное значение Турции
Обязательства НАТО в Европе
Была подтверждена приверженность статье 5 и усилению ответственности Европы за оборону
Значение Турции в НАТО растёт; речь не идёт о простой замене Европы
Стратегическое значение Турции становится всё труднее игнорировать
Значение Турции для НАТО не сводится к церемониям и комплиментам со стороны президентов. Генеральный секретарь НАТО Mark Rutte отметил, что Турция располагает второй по численности армией альянса. Страна находится рядом с Чёрным морем, Кавказом, Ближним Востоком, Восточным Средиземноморьем и Европой, сохраняя при этом влияние в Центральной Азии и тюркском мире.
Это обеспечивает Турции стратегический охват, с которым могут сравниться немногие члены НАТО. Её оборонная промышленность перешла от сильной зависимости от зарубежных поставок к отечественному производству беспилотников, самолётов, ракет, военно-морских судов, бронетехники и электронных систем. Турецкие боевые беспилотники стали одним из самых заметных экспортных товаров страны, а турецкие оборонные компании участвуют в закупках для европейских стран и НАТО.
На самом саммите в Ankara производство вооружений стало одной из центральных тем. НАТО объявила о новых обязательствах по закупкам на сумму более 50 млрд евро и крупной программе по созданию средств противодействия беспилотникам. Союзники также вновь подтвердили приверженность статье 5 и пообещали в 2026 году выделить не менее 70 млрд евро на военную технику, обучение и помощь Украине.
Турция не может заменить каждого европейского союзника. Официальная позиция НАТО заключается в том, что европейские страны-участницы и Канада должны взять на себя большую ответственность, продолжая сотрудничество с США. Однако в рамках этого перераспределения ответственности у Турции есть ряд преимуществ:
- Военный потенциал: Турция может предоставить личный состав, технику, производственные мощности и оперативный опыт.
- Оборонное производство: Её отечественная промышленность даёт НАТО дополнительный источник самолётов, беспилотников, военно-морской техники, боеприпасов и передовых систем.
- Доступ к регионам: Турция может взаимодействовать с Европой, Ближним Востоком, Черноморским регионом, Кавказом и Центральной Азией, опираясь на одну национальную базу.
- Политические связи: Ankara поддерживает отношения со странами, которым не всегда легко общаться друг с другом.
- Инфраструктура: В Турции есть крупные аэропорты и порты, промышленные центры, энергетическая инфраструктура и разветвлённая внутренняя транспортная сеть.
- Оперативный опыт: Турецкие вооружённые силы и оборонные компании имеют опыт работы в нескольких сложных региональных условиях.
- Географический охват: Турция находится на пересечении важных торговых, энергетических, оборонных и дипломатических маршрутов.
Закон № 7582 вводит налоговые льготы для владельцев международных активов
В общих чертах льгота предназначена для лиц, которые становятся налоговыми резидентами Турции после того, как в течение трёх предшествующих календарных лет не имели в Турции ни домицилия, ни общих обязательств по уплате турецких налогов. Некоторые ограниченные доходы из турецких источников, например от аренды, инвестиций или прироста капитала, полученные в этот период, не обязательно автоматически лишают права на льготу.
Для тех, кто соответствует условиям, доходы из иностранных источников, подпадающие под льготу, освобождаются от турецкого подоходного налога на 20 лет, не включаются в налогооблагаемую базу Турции и, как правило, не должны указываться в годовой турецкой декларации по подоходному налогу. Освобождение может сохраняться и в том случае, если физическое лицо подаёт декларацию в Турции по отдельным доходам из турецких источников.
Режим распространяется на физических лиц, считающихся резидентами с 1 января 2026 года или позднее, при соблюдении установленных законом условий и любых дополнительных процедур, введённых Министерством казначейства и финансов.
Основные налоговые льготы Турции в 2026 году
Реформа
Возможная льгота
Важные условия
Личный доход из иностранных источников
Освобождение от турецкого подоходного налога на 20 лет
Доступно новым налоговым резидентам Турции, отвечающим установленным условиям до переезда
Передача наследства
Сниженная ставка налога на наследство в размере 1% в период действия льготы
Распространяется на соответствующую критериям передачу имущества по наследству и автоматически не применяется ко всем подаркам
Режим декларирования активов
Стандартная ставка 5%, потенциально снижаемая до 0%
Для применения более низких ставок активы должны оставаться в определённых турецких инструментах в течение установленных периодов
Транзитная торговля
Национальный вычет в размере 95% по налогу на прибыль компаний
Товары должны покупаться и продаваться за рубежом, не ввозясь в Турцию; действуют и другие коммерческие условия
Транзитная торговля в Стамбульском финансовом центре
Вычет в размере 100% по соответствующему критериям доходу
Применяются условия участия, перевода доходов и проведения операций
Квалифицированные сервисные центры
Вычет в размере 95%, повышающийся до 100% в соответствующих критериям локациях
Центр должен соответствовать требованиям к международной деятельности и доходам из иностранных источников
Экспорт финансовых услуг из Стамбульского финансового центра
Вычет в размере 100% до 22 июня 2047 года
Распространяется только на соответствующие критериям финансовые услуги, предоставляемые нерезидентам и используемые за рубежом
Продолжительность льготы сразу отличает Турцию от ряда конкурирующих режимов. Великобритания отменила прежнюю систему налогообложения non-dom на основе денежных переводов с 6 апреля 2025 года и заменила её четырёхлетним режимом для доходов и прибыли из иностранных источников. Он предназначен для соответствующих критериям новых резидентов, не являвшихся резидентами страны в течение предыдущих десяти налоговых лет. Новая льгота Турции потенциально может действовать 20 лет, а требуемый период до переезда составляет три календарных года.
Режим декларирования активов открывает временные возможности
Закон № 7582 ввёл ограниченный по времени режим декларирования и репатриации активов, охватывающий наличные средства, золото, иностранную валюту, ценные бумаги и другие инструменты рынка капитала. Общий срок подачи декларации — 31 июля 2027 года. Стандартный сбор составляет 5% от заявленной стоимости, однако доступны более низкие ставки, если активы направляются в определённые турецкие инвестиции на более длительный срок:
- Обязательство на один год: 4%
- Обязательство на два года: 3%
- Обязательство на три года: 2%
- Обязательство на четыре года: 1%
- Обязательство на пять лет: 0%
Для деклараций, поданных в течение 2027 года, ставки повышаются, поэтому срок подачи и выбранный период владения активами могут повлиять на расходы. К подходящим инструментам могут относиться некоторые депозиты, государственные долговые инструменты, арендные сертификаты и фонды венчурных инвестиций.
Это не разрешение переводить незадекларированные средства без проверок. Банки продолжат проводить проверки в рамках противодействия отмыванию денег, устанавливать источник средств и конечных бенефициарных владельцев. Заявителям также следует учитывать требования к отчётности в стране, из которой переводятся активы. При правильном использовании этот режим может помочь физическому лицу или компании легализовать капитал до создания долгосрочной инвестиционной структуры в Турции.
Становится ли Турция налоговой гаванью?
В Турции по-прежнему действуют подоходный налог для физических лиц, налог на прибыль компаний, НДС, налоги на недвижимость, налоги у источника выплаты и обширные требования к отчётности. Заработная плата, прибыль от бизнеса, доходы от аренды и многие инвестиционные доходы из турецких источников по-прежнему облагаются налогом по обычным правилам.
Мера с 20-летним сроком — это адресная льгота, призванная привлечь людей с доходами из иностранных источников. Корпоративные реформы сосредоточены на таких направлениях, как транзитная торговля, экспорт услуг, производство, финансовые услуги и квалифицированные международные сервисные центры. Точнее будет сказать, что Турция становится полноценной международной юрисдикцией для проживания и ведения бизнеса с адресными структурами с низким налогообложением.
Специализированный центр с низкими налогами может предложить эффективное администрирование и благоприятную налоговую нагрузку, однако его внутренняя экономика, территория, промышленная база или возможности для долгосрочной семейной жизни могут быть ограничены. Турция располагает внутренним рынком с населением более 85 миллионов человек, а в 2025 году объём её экономики оценивался примерно в 1,6 трлн долларов США, что делает её одной из крупнейших экономик мира. Проще говоря, Турция — полноценная страна.
Почему Турция предлагает больше, чем компактные финансовые центры
Компактные международные центры, такие как Singapore и Hong Kong, предлагают исключительно благоприятную деловую среду, но Турция представляет собой принципиально иное предложение. Здесь есть крупные города, промышленные регионы, сельскохозяйственное производство, протяжённые побережья, горы, горнолыжные курорты, исторические города и несколько различных климатических зон.
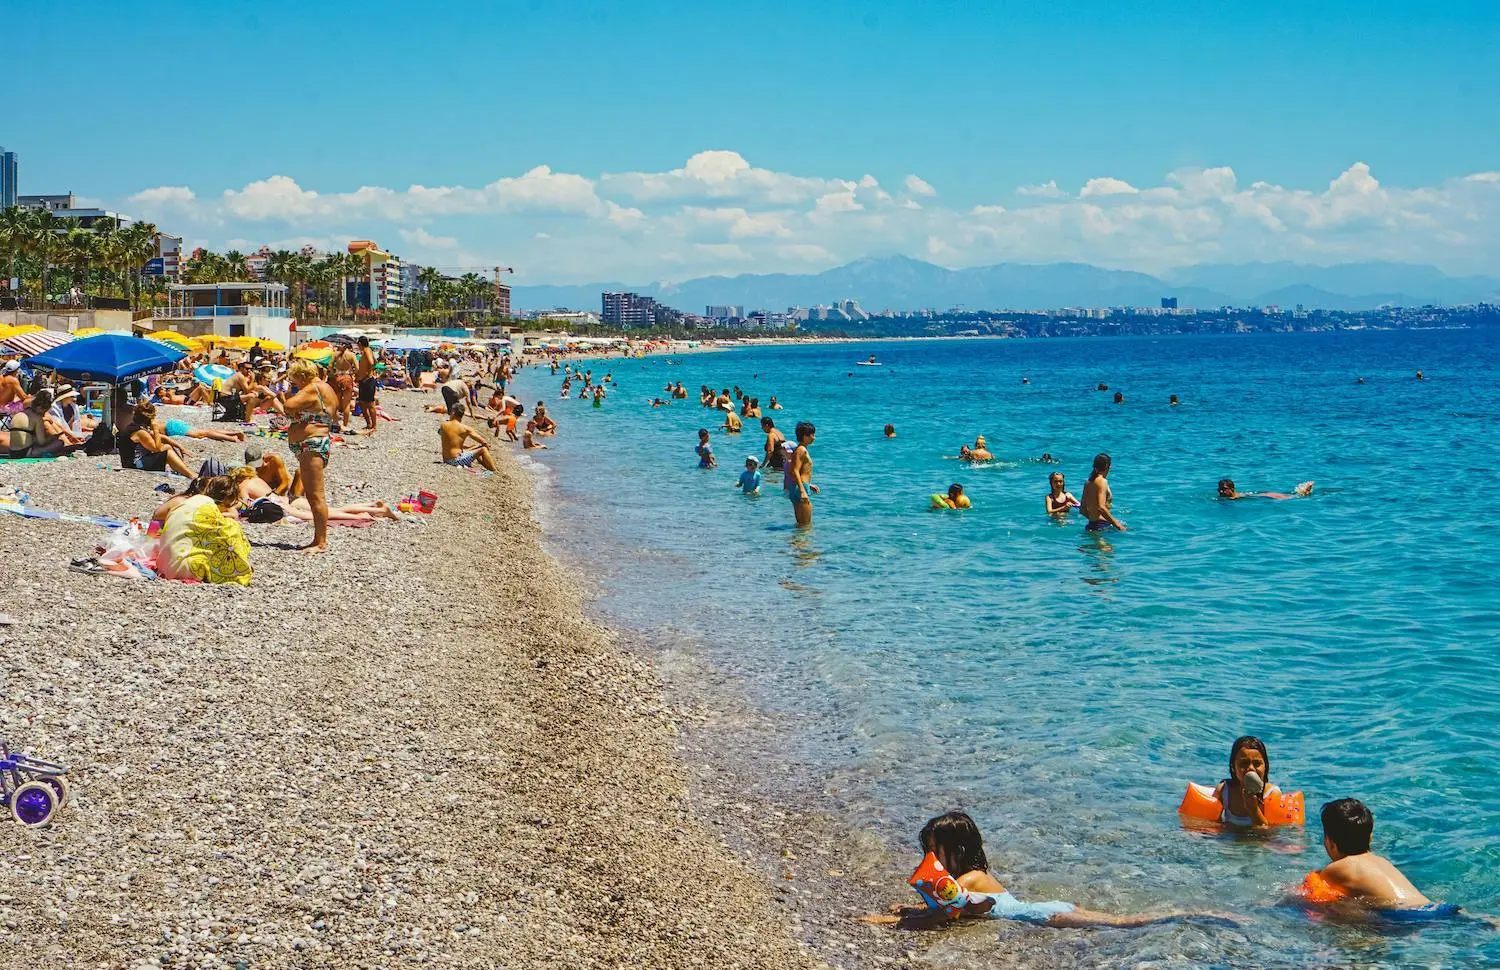
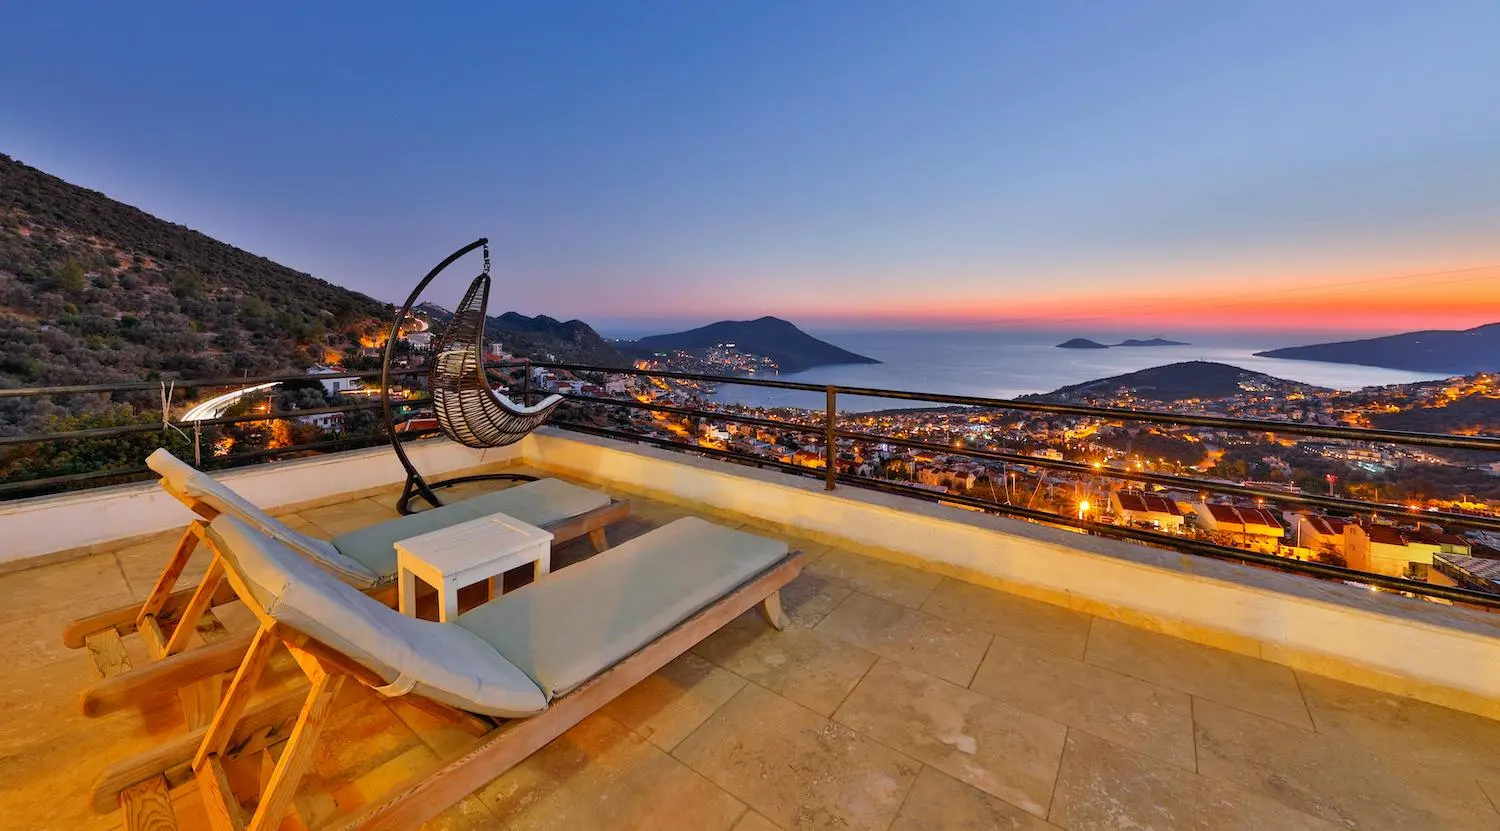
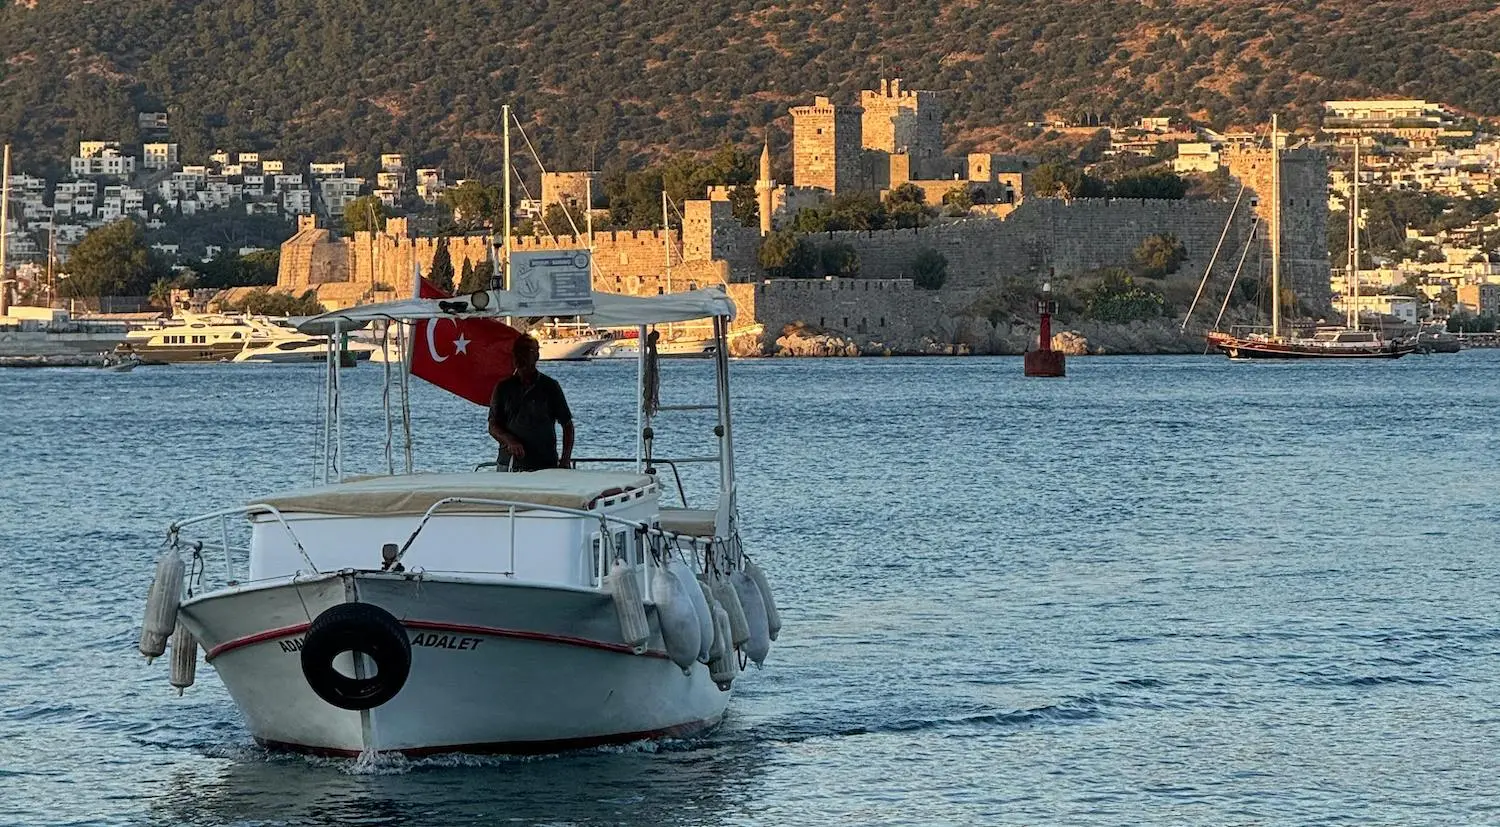
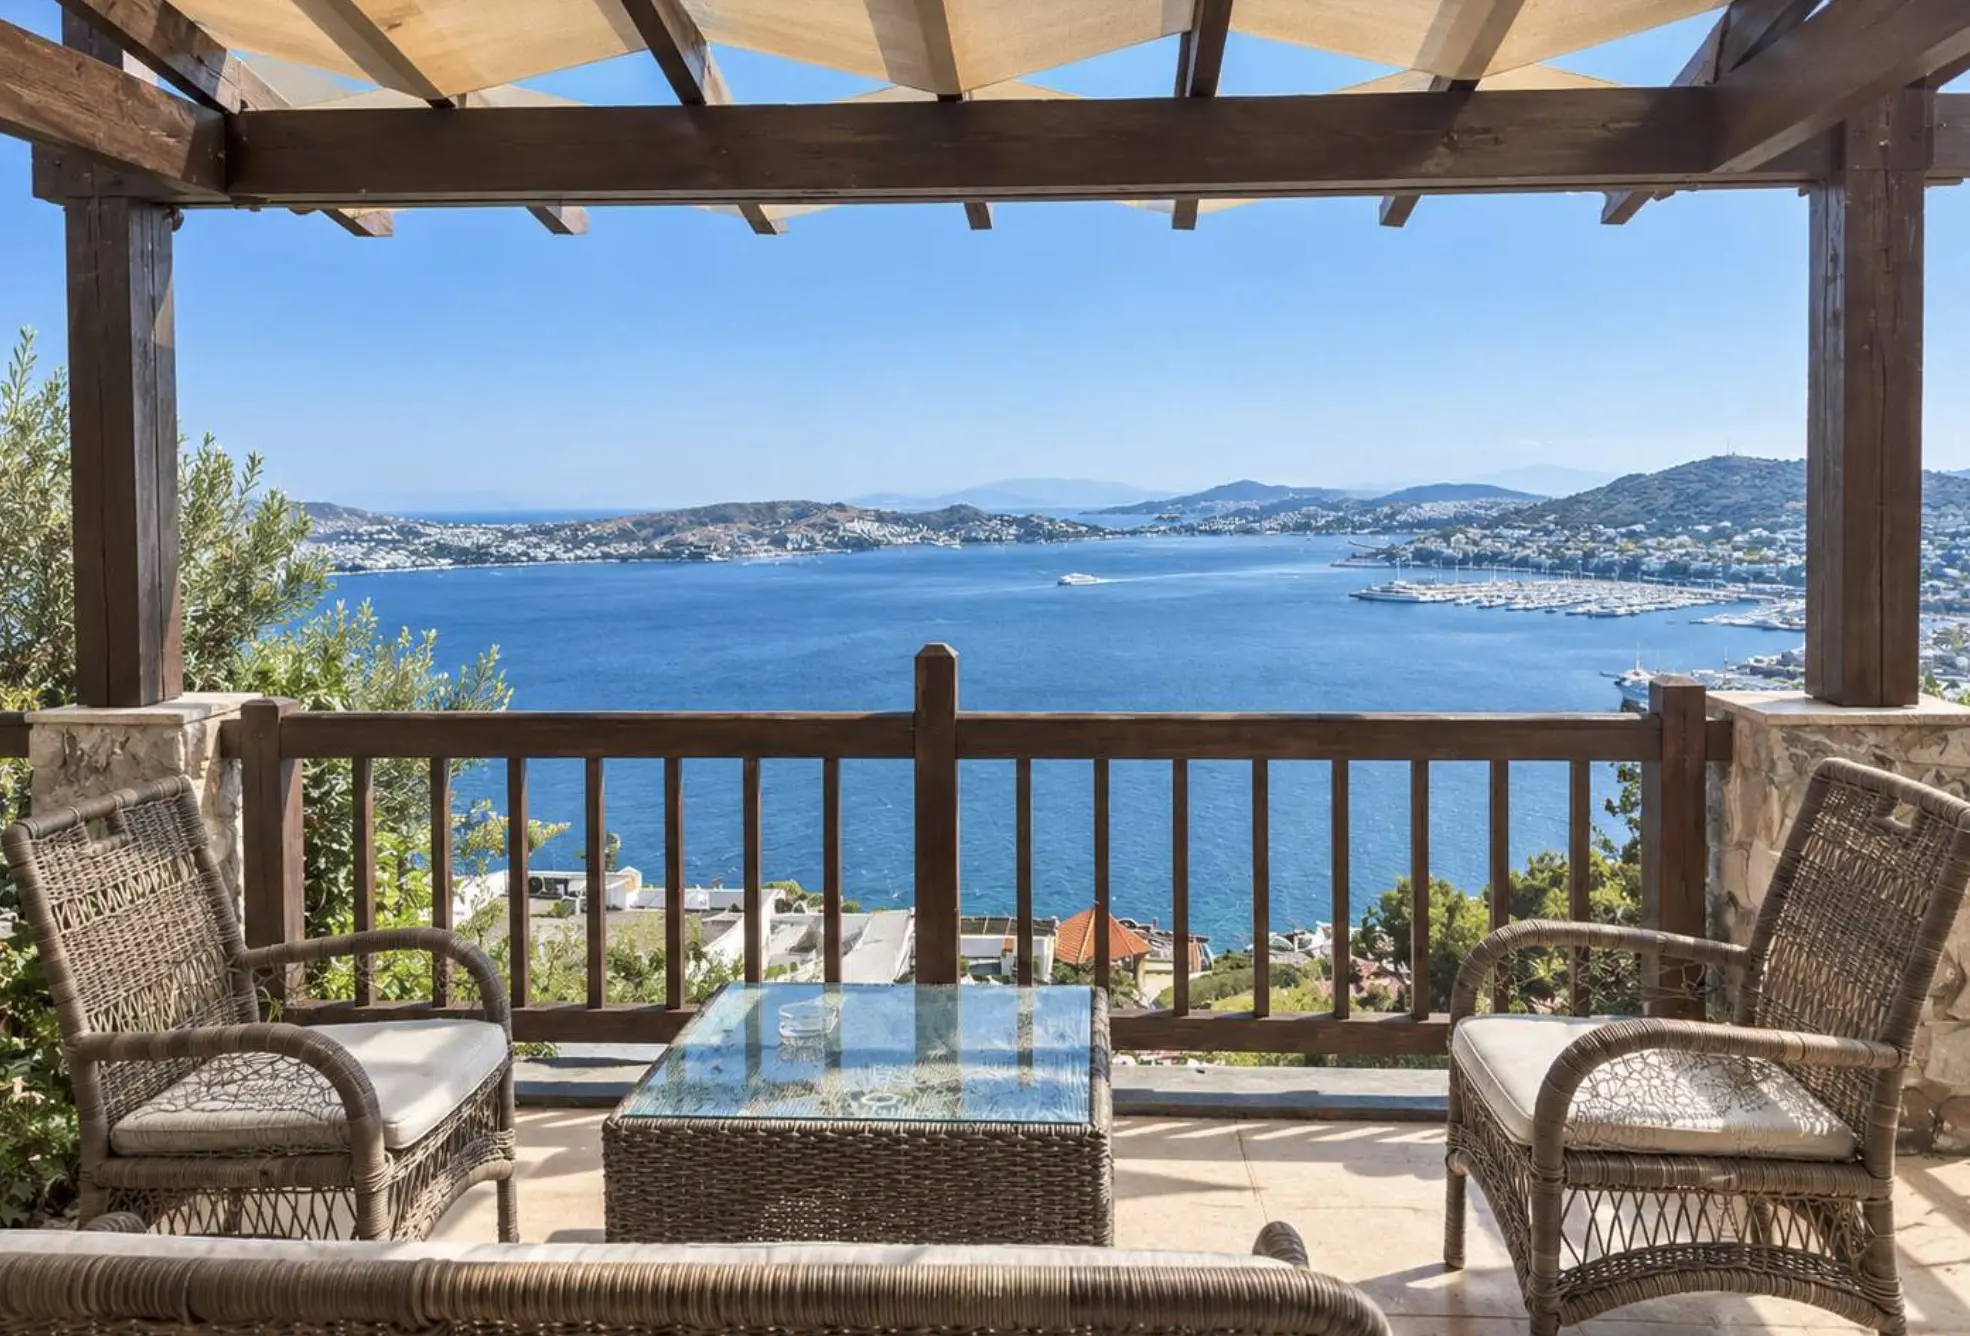
Bodrum, Fethiye и Antalya предлагают развитую прибрежную инфраструктуру для жизни. Istanbul — крупный международный деловой и культурный центр. Ankara — политическая столица страны, а Izmir сочетает деловую активность с удобным доступом к побережью Эгейского моря. Кроме того, Турция предлагает:
1. Четыре выраженных сезона: Семьям не приходится круглый год жить в одном климате.
2. Жизнь у моря: Эгейский и Средиземноморский регионы предлагают пляжи, марины, курорты и жилые комплексы.
3. Крупные городские центры: Istanbul, Ankara, Izmir, Bursa и Antalya отвечают различным деловым запросам и требованиям к образу жизни.
4. Здравоохранение: В Турции действует крупная сеть государственных и частных медицинских учреждений, обслуживающих местных жителей и иностранных пациентов.
5. Образование:Международные и частные школы есть в крупнейших городах и популярных у иностранцев местах проживания.
6. Кухня и культура: Турция предлагает региональную кухню, исторические памятники, фестивали и традиции, складывавшиеся на протяжении тысячелетий.
7. Поездки по стране: Крупные аэропорты и дорожные сети позволяют перемещаться между деловыми центрами и местами для отдыха.
Семье не нужно мириться с ограниченным образом жизни только ради доступа к выгодному налоговому режиму. Налоговые преимущества дополняются культурой, географией, экономикой и качеством жизни страны. Поэтому Турция — это не просто место для регистрации резидентства или хранения активов. Она может стать постоянной базой для семьи.
В Турции также сохраняется возможность получить гражданство через инвестиции. Иностранные граждане, отвечающие установленным условиям, могут подать заявление после покупки недвижимости стоимостью не менее 400 000 долларов США, при условии владения ею в течение трёх лет и соблюдения всех применимых юридических процедур.
Капитал обычно перемещается, когда политическая или экономическая ситуация становится менее предсказуемой. Конфликт с участием Ирана и более широкая региональная напряжённость напомнили компаниям и семейным офисам, что зависимость от единственной базы в странах Персидского залива или Азии может создавать риск чрезмерной концентрации.
В апреле 2026 года генеральный директор Стамбульского финансового центра сообщил, что в течение предыдущего месяца с ним связались более 40 компаний, преимущественно со штаб-квартирами в Восточной Азии и странах Персидского залива. Рост региональной напряжённости усилил обсуждения о переносе или расширении некоторых операций в Istanbul.
Среди обратившихся были компании из банковского сектора, финтеха, страхования, финансовых услуг и исламских финансов. Это показывает, что компании активно рассматривают Турцию как вариант для диверсификации. Налоговые реформы делают такое предложение привлекательнее.
Компании, экспортирующие соответствующие критериям финансовые услуги из Стамбульского финансового центра, могут получить вычет в размере 100% по налогу на прибыль до 22 июня 2047 года. Доход от соответствующей критериям транзитной торговли может полностью вычитаться в Стамбульском финансовом центре, а квалифицированные международные сервисные центры могут получать 100-процентный вычет в течение 20 налоговых периодов. Это открывает возможности для создания следующих структур:
- Региональное управление казначейством и финансами.
- Международные торговые компании.
- Функции семейного офиса.
- Страхование и исламские финансы.
- Общие сервисные центры.
- Технологические и профессиональные услуги.
- Международные холдинговые и инвестиционные структуры.
- Региональные управленческие и административные функции.
Преимущества Турции не связаны с её изоляцией от событий в регионе. Её сильная сторона — более глубокий экономический, географический и стратегический потенциал по сравнению со многими небольшими альтернативами. При этом любая структура должна иметь реальное экономическое содержание. Управление, сотрудники, договоры, банковские отношения, принятие решений и источники дохода должны соответствовать заявляемому налоговому режиму.
Почему недвижимость становится частью более широкой стратегии
Недвижимость часто становится первым материальным вложением, которое делает международно мобильная семья, выбирая новую базу. Для одних покупателей недвижимость — это постоянное жильё. Для других она помогает оформить резидентство, создать семейную базу, инвестировать в турецкие активы или поддержать заявку на гражданство. Удачные решения по покупке недвижимости должны быть частью общей стратегии, а не заменять её. Сначала инвестору следует определить:
- В какой стране члены семьи станут налоговыми резидентами.
- Какие доходы останутся доходами из иностранных источников.
- Может ли зарубежная компания создать налоговое присутствие в Турции.
- Какая недвижимость соответствует образу жизни семьи и её финансовым целям.
Масштаб Турции также позволяет покупателям выбирать между городскими апартаментами, семейными виллами, домами у моря, загородными усадьбами и инвестициями, подходящими для получения гражданства. Элитная недвижимость в Istanbul может выиграть от расширения присутствия финансовых компаний, руководителей и международных семей. Bodrum, Fethiye и Antalya могут привлечь дополнительный спрос со стороны семей, которым нужна долгосрочная база в Средиземноморье, а не просто адрес для финансовых целей.
Аргументы в пользу Турции на ближайшие пять лет
Саммит в Ankara не преобразил Турцию в одночасье. Закон № 7582 не отменил все налоги, а потепление отношений между двумя президентами не гарантирует постоянного совпадения интересов. Однако в совокупности эти события указывают на одно направление.
Турцию всё чаще рассматривают как важного военного, дипломатического и промышленного партнёра. В то же время правительство предлагает международно мобильным физическим лицам и компаниям больше стимулов для того, чтобы обосноваться в стране, перевести сюда отдельные операции и привести капитал в Турцию.
Прямые иностранные инвестиции начали ускоренно расти ещё до последней реформы. В 2025 году приток увеличился на 45,5% и составил примерно 11,4 млрд долларов США; инвестиции поступали из Европы, Центральной Азии, США, ОАЭ и других крупных рынков. Поэтому в ближайшие пять лет спрос может вырасти со стороны:
- Международных предпринимателей, переезжающих вместе с семьями.
- Состоятельных частных лиц, заинтересованных в долгосрочном налоговом режиме для доходов из иностранных источников.
- Компаний, занимающихся транзитной торговлей.
- Региональных штаб-квартир и сервисных центров.
- Финансовых организаций, выходящих в Стамбульский финансовый центр.
- Компаний из стран Персидского залива и Азии, стремящихся диверсифицировать операции.
- Семей, сочетающих планирование резидентства с покупкой турецкой недвижимости.
- Инвесторов, желающих воспользоваться ростом оборонной и производственной отраслей Турции.
Саммит повысил политическую заметность Турции. Налоговые реформы обеспечивают финансовую основу. Масштаб страны, образ жизни и экономика дают международным семьям причины оставаться здесь надолго. Такое сочетание трудно воспроизвести.
Турция предлагает больше, чем налоговую эффективность
Главное преимущество Турции не в том, что она может подражать небольшим юрисдикциям с низкими налогами. Ей это не нужно. Это член НАТО со значительным военным потенциалом, экономика страны «Большой двадцатки» и ОЭСР, крупный внутренний рынок, развитое промышленное производство, международные города и одни из самых привлекательных курортов Средиземноморья.
Закон № 7582 добавляет мощный налоговый компонент к уже существующим преимуществам. Саммит НАТО в Ankara придал дипломатическим отношениям новый импульс, обеспечил публичное признание со стороны США и открыл возможность углубления оборонного сотрудничества между США и Турцией. Речь идёт не о гавани без рисков, а о потенциально более ценном варианте: крупной стране, где международная семья может жить, инвестировать, вести бизнес и строить планы на десятилетия вперёд.
Property Turkey поможет подобрать подходящую недвижимость, варианты для получения гражданства через инвестиции и места для долгосрочного проживания. С помощью PT Oracle инвесторы также могут согласовать налоговое, юридическое и корпоративное планирование, вопросы наследования и резидентства. Следующий шаг — разработать единую стратегию для Турции, подтвердить правовую позицию, а затем выбрать активы и структуры, которые будут её поддерживать.
ПРИМЕЧАНИЕ: Эта статья содержит только общую информацию и комментарии. Она не является налоговой, юридической, инвестиционной или финансовой консультацией. Право на льготу по Закону № 7582 и повторной статье 20/D зависит от индивидуальных обстоятельств, источника дохода, налогового резидентства и будущих административных разъяснений.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.



 By:
 Основатель и генеральный директор Property Turkey
 Bodrum
 2
 1





 X