تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
اصلاحات مالیاتی ترکیه در سال 2026 فرصت مالیاتی مهمی برای سرمایهگذاران بینالمللی، کارآفرینان، بازنشستگان، افراد دارای ثروت خالص بالا و خانوادههایی فراهم کرده است که به مهاجرت به ترکیه فکر میکنند. افراد واجد شرایطی که از 1 ژانویه 2026 به بعد مقیم ترکیه شوند، ممکن است از معافیت 20ساله مالیات بر درآمد ترکیه برای درآمدهای واجد شرایط با منشأ خارجی بهرهمند شوند.
در عمل، مقیم جدید واجد شرایط میتواند در ترکیه زندگی کند، درآمدی از خارج دریافت کند، آن را به ترکیه انتقال دهد و به شرط رعایت شرایط قانونی و دریافت گواهی معافیت، به مدت 20 سال برای آن درآمد 0٪ مالیات بر درآمد ترکیه بپردازد. این موضوع برای افرادی که سود سهام خارجی، درآمد اجاره از خارج، درآمد سرمایهگذاری غیرترکیهای یا ثروت خانوادگی در خارج از ترکیه دارند، اهمیت زیادی دارد.
قواعد تفصیلی در دستورالعملهای عمومی اجرای مالیات بر درآمد شماره 333 آمده است که در 4 ژوئیه 2026 در روزنامه رسمی منتشر شد. این دستورالعمل توضیح میدهد ماده 20/D قانون مالیات بر درآمد ترکیه که با قانون شماره 7582 وضع شده، در عمل چگونه اجرا میشود. در این مقاله توضیح میدهیم چه کسانی میتوانند واجد شرایط شوند، چه درآمدهایی معاف هستند، چه درآمدهایی همچنان مشمول مالیات میشوند و مشتریان بینالمللی پیش از مقیمشدن در ترکیه چگونه باید برنامهریزی کنند.
معافیت 20ساله مالیات بر درآمد خارجی ترکیه چیست؟
معافیت جدید ترکیه برای مالیات بر درآمد خارجی، یک نظام مالیاتی شخصی برای افراد واجد شرایطی است که به ترکیه نقلمکان میکنند و از 1 ژانویه 2026 به بعد مقیم مالیاتی ترکیه میشوند. در صورت احراز شرایط، درآمدهای واجد شرایط با منشأ خارجی به مدت 20 سال از مالیات بر درآمد ترکیه معاف هستند.
این نظام برای افرادی اهمیت دارد که ثروت و درآمدشان در خارج از ترکیه ایجاد میشود. این موارد شامل درآمد املاک در خارج، سود سهام شرکتهای خارجی، درآمد سرمایهگذاری و دیگر جریانهای درآمدی با منشأ خارجی است. این موضوع برای خانوادههایی نیز اهمیت دارد که میخواهند ترکیه را بهعنوان محل اقامت بلندمدت خود انتخاب کنند و در عین حال داراییهای بینالمللی و درآمدهای سرمایهگذاریشان را خارج از شمول مالیاتی ترکیه نگه دارند.
معیار اصلی این است که درآمد کجا ایجاد میشود. انتقال درآمد به حساب بانکی ترکیه، بهتنهایی، عامل تعیینکننده نیست. پرسش اصلی این است که بر اساس اصول مالیاتی ترکیه، منشأ درآمد خارجی است یا ترکیهای.
خلاصهای سریع از قانون جدید
پرسش
پاسخ
چه کسانی میتوانند درخواست دهند؟
افرادی که از 1 ژانویه 2026 به بعد مقیم ترکیه میشوند
مدت معافیت چقدر است؟
تا 20 سال، مشروط بر اینکه شرایط قانونی همچنان رعایت شوند
چه درآمدهایی ممکن است واجد شرایط باشند؟
درآمدهای واجد شرایط با منشأ خارجی
چه درآمدهایی واجد شرایط نیستند؟
درآمدهای با منشأ ترکیهای، از جمله درآمد حاصل از کاری که در ترکیه انجام میشود
آیا شرکتها واجد شرایط هستند؟
خیر. این معافیت فقط برای اشخاص حقیقی است
آیا باید درخواست داد؟
بله. متقاضی باید به اداره مالیاتی مربوطه درخواست دهد
آیا دریافت گواهی الزامی است؟
بله. باید گواهی معافیت درآمد خارجی دریافت شود
آیا ممکن است گواهی لغو شود؟
بله، اگر مقامهای مسئول بعداً تشخیص دهند که شرایط رعایت نشدهاند
چه کسانی میتوانند واجد شرایط معافیت 0٪ مالیات بر درآمد خارجی ترکیه شوند؟
این معافیت فقط شامل افراد میشود. شرکتها، مؤدیان مالیاتی حقوقی و نهادهای تجاری نمیتوانند مستقیماً از این معافیت شخصی استفاده کنند. برای واجد شرایط شدن، متقاضی باید مقیم ترکیه شود، در سه سال تقویمی پیش از آن مقیم ترکیه نبوده باشد و با رعایت استثناهای مشخص، در آن سه سال تقویمی پیشین نیز مشمول مالیات ترکیه نبوده باشد.
شرط
معنای عملی
متقاضی حقیقی
این نظام برای اشخاص حقیقی است، نه شرکتها
اقامت در ترکیه
فرد باید مقیم ترکیه شود
تاریخ آغاز
فرد باید در 1 ژانویه 2026 یا پس از آن مقیم شود
بررسی اقامت سهساله
فرد نباید در سه سال تقویمی پیشین مقیم ترکیه بوده باشد
بررسی سابقه مالیاتی سهساله
بهطور کلی، فرد نباید در سه سال تقویمی پیشین مشمول مالیات ترکیه بوده باشد
درخواست در مهلت مقرر
فرد باید در مهلت مقرر به اداره مالیاتی مربوطه درخواست دهد
گواهی معافیت
فرد باید گواهی معافیت درآمد خارجی دریافت کند
درآمد با منشأ خارجی
معافیت فقط شامل درآمد واجد شرایطی میشود که خارج از ترکیه ایجاد شده باشد
بررسی سهساله پیشین چگونه انجام میشود؟
اداره مالیاتی ترکیه سه سال تقویمی پیش از زمانی را بررسی میکند که متقاضی مقیم میشود. برای مثال، اگر فردی در سال 2027 مقیم ترکیه شود، دوره بررسی معمولاً سالهای 2024، 2025 و 2026 را در بر میگیرد.
پرسشهای اصلی روشن هستند، اما پاسخها میتوانند پیچیدهتر باشند. آیا فرد در آن سالها مقیم ترکیه بوده است؟ آیا درآمد کاری از ترکیه داشته است؟ آیا در ترکیه کسبوکاری اداره میکرده است؟ آیا مشمول مالیات ترکیه بوده است؟ آیا فقط به دلیل درآمد اجاره، درآمد سرمایهگذاری یا سود سرمایهای حاصل از ترکیه ثبتنام کرده بوده است؟
در این موارد بسیاری به مشاوره تخصصی نیاز خواهند داشت. فردی که پیشتر ملکی در ترکیه داشته و درآمد اجاره آن را اظهار کرده است، در صورت رعایت سایر شرایط همچنان میتواند واجد شرایط باشد. اما ممکن است نتیجه برای فردی که پیشتر در ترکیه کار کرده، کسبوکاری اداره کرده یا درآمد کاری از ترکیه داشته، متفاوت باشد.
مثال: سابقه اقامت بدون مشکل: یک سرمایهگذار پس از سالها زندگی در خارج از ترکیه، در ژوئیه 2026 مقیم این کشور میشود. او در سالهای 2023، 2024 و 2025 مقیم ترکیه نبوده و در آن سالها نیز مشمول مالیات ترکیه نبوده است. پیش از پایان سال 2026 برای دریافت گواهی معافیت درخواست میدهد. در این شرایط، زمان اقامت و بررسی سهساله از درخواست پشتیبانی میکنند، مشروط بر اینکه سایر شرایط رعایت شده باشند و درآمد واقعاً منشأ خارجی داشته باشد.
مثال: مشکل ناشی از اقامت قبلی در ترکیه: مشتری در بخشی از سال 2024 در ترکیه زندگی میکند، سپس به خارج از کشور میرود و در سال 2027 به ترکیه بازمیگردد. حتی اگر در سالهای 2025 و 2026 مشکل مالیاتی در ترکیه نداشته باشد، اقامت قبلی او در ترکیه طی سال 2024 مشکلساز است، چون این سال در دوره بررسی سهساله قرار میگیرد. به همین دلیل، مشتریان نباید فرض کنند که خروج کوتاهمدت از ترکیه بهطور خودکار وضعیتشان را از نو آغاز میکند.
مهلت درخواست و گواهی معافیت
معافیت بهصورت خودکار اعمال نمیشود. افراد واجد شرایط باید به اداره مالیاتی مربوطه درخواست دهند و پیش از اتکا به این نظام، گواهی معافیت درآمد خارجی را دریافت کنند. مهلت به زمان مقیمشدن فرد در ترکیه بستگی دارد.
زمان مقیمشدن فرد
مهلت درخواست
ژانویه تا اکتبر
پیش از پایان همان سال تقویمی
نوامبر یا دسامبر
پیش از پایان فوریه سال بعد
رعایت مهلت بسیار مهم است. ممکن است فرد شرایط مربوط به اقامت و سابقه مالیاتی را داشته باشد، اما درخواست دیرهنگام همچنان مانع صدور گواهی شود. به همین دلیل، فرایند معافیت باید همزمان با برنامه دریافت اقامت، خرید ملک، افتتاح حساب بانکی و زمانبندی نقلمکان خانواده برنامهریزی شود.
مثال: درخواست در مهلت مقرر: مشتری در 10 ژوئن 2027 مقیم ترکیه میشود. او سابقه سه سال پیشین خود را بررسی میکند، مدارکش را آماده میکند و در نوامبر 2027 به اداره مالیاتی درخواست میدهد. اگر اداره مالیاتی تأیید کند که شرایط احراز شدهاند، گواهی صادر میشود.
مثال: درخواست دیرهنگام: مشتری در آوریل 2028 مقیم ترکیه میشود، اما تا سال 2030 برای درخواست صبر میکند. حتی اگر سایر شرایط واجد شرایط بودن را داشته باشد، درخواست دیرهنگام مانع صدور گواهی میشود. زمانبندی یکی از نکات کلیدی برنامهریزی برای افرادی است که به مهاجرت فکر میکنند.
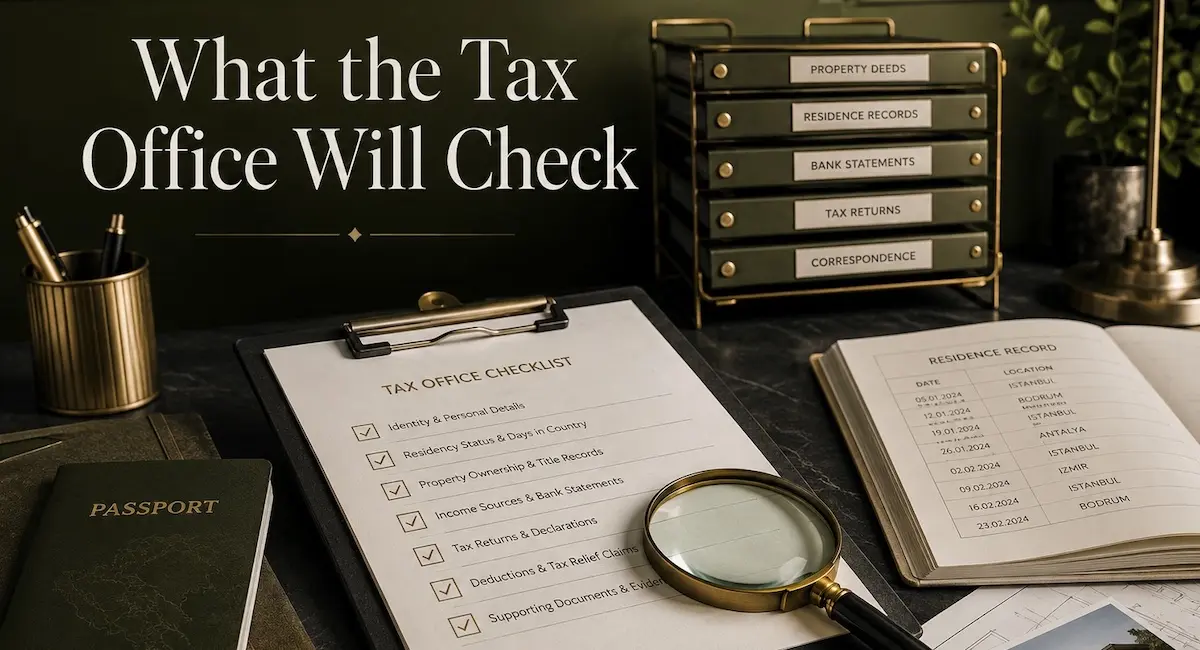
اداره مالیاتی چه مواردی را بررسی میکند؟
پیش از صدور گواهی، اداره مالیاتی میتواند وضعیت اقامت متقاضی در ترکیه، سابقه اقامت پیشین، سابقه مشمولیت مالیاتی در ترکیه و ثبت درخواست در مهلت قانونی را بررسی کند.
متقاضیان باید آماده ارائه مدارکی باشند که از وضعیتشان پشتیبانی میکند. این مدارک ممکن است شامل سوابق ورود و خروج گذرنامه، گواهیهای اقامت مالیاتی پیشین، مدارک اجازه اقامت ترکیه، سوابق مالیاتی پیشین در ترکیه، مدارک مالکیت ملک، صورتحسابهای درآمد خارجی، گواهیهای سود سهام، قراردادهای اجاره، صورتحسابهای بانکی خارج از کشور و سوابق مالکیت شرکت باشد.
چه درآمدهایی ممکن است معاف شوند؟
این معافیت شامل درآمدهای واجد شرایط با منشأ خارجی میشود. این درآمدها شامل اجاره املاک خارج از کشور، سود سهام شرکتهای خارجی، درآمد سرمایهگذاری خارجی، درآمد حاصل از داراییهای غیرترکیهای و برخی جریانهای درآمدی غیرفعال است که خارج از ترکیه ایجاد میشوند.
اگر فرد واجد شرایط برای درآمدهای مشمول مالیات دیگر اظهارنامه مالیاتی ترکیه ارائه کند، درآمد معاف با منشأ خارجی در آن اظهارنامه منظور نمیشود. یک فرد میتواند در یک سال هم درآمد خارجی معاف داشته باشد و هم درآمد مشمول مالیات ترکیه.
نوع درآمد
نحوه احتمالی برخورد طبق این نظام
درآمد اجاره از املاک خارج از کشور
در صورت رعایت همه شرایط، معاف است
سود سهام شرکت خارجی
در صورت رعایت همه شرایط، معاف است
درآمد سرمایهگذاری خارجی
اگر منشأ خارجی داشته باشد، معاف است
درآمد غیرفعال با منشأ خارجی
در صورت ارائه مدارک مناسب، معاف است
درآمد اجاره در ترکیه
در ترکیه مشمول مالیات است
سود سهام شرکت ترکیهای
در ترکیه مشمول مالیات است
درآمد کسبوکار در ترکیه
در ترکیه مشمول مالیات است
کاری که در ترکیه برای مشتریان خارجی انجام میشود
معمولاً در ترکیه مشمول مالیات است
مثال: سود سهام خارجی و درآمد اجاره از خارج: یک مقیم جدید ترکیه از یک شرکت اسپانیایی سود سهام دریافت میکند و از ملکی در ایتالیا درآمد اجاره دارد. اگر فرد واجد شرایط معافیت باشد و درآمدها بهدرستی با منشأ خارجی طبقهبندی شوند، این جریانهای درآمدی طبق نظام 20ساله معاف خواهند بود. اگر همان فرد از یک آپارتمان در Istanbul نیز اجاره دریافت کند یا از یک شرکت ترکیهای سود سهام بگیرد، این درآمد ترکیهای همچنان در ترکیه مشمول مالیات است.
چه درآمدهایی همچنان در ترکیه مشمول مالیات هستند؟
این معافیت شامل درآمدهایی که در ترکیه ایجاد میشوند، نمیشود. درآمدهای با منشأ ترکیهای کاملاً مشمول مالیات باقی میمانند، حتی اگر فرد برای درآمد با منشأ خارجی گواهی معافیت داشته باشد.
این موارد شامل درآمد اجاره از ملک در ترکیه، سود سهام شرکتهای ترکیهای، درآمد کسبوکار در ترکیه، درآمد کاری حاصل از کار در ترکیه و خدمات حرفهای ارائهشده در ترکیه است.
این موضوع برای مشتریانی اهمیت دارد که قصد خرید ملک در ترکیه، راهاندازی شرکت ترکیهای، ارائه خدمات مشاوره از ترکیه یا مدیریت کارهای فعال در زمان زندگی در این کشور را دارند. این افراد همچنان میتوانند از این نظام برای درآمدهای واجد شرایط با منشأ خارجی بهرهمند شوند، اما درآمدهای با منشأ ترکیهای آنها باید طبق قواعد عادی مالیاتی ترکیه رسیدگی شود.
خارجیبودن مشتریان بهتنهایی به معنای خارجیبودن درآمد نیست
بسیاری از دورکاران، مشاوران، صاحبان شرکت و کارآفرینان ممکن است تصور کنند درآمد حاصل از مشتریان خارجی بهطور خودکار منشأ خارجی دارد. اگر فرد از نظر فیزیکی در ترکیه باشد و خدمات را از داخل ترکیه ارائه کند، ممکن است درآمد او در ترکیه مشمول مالیات شود، حتی اگر مشتری در خارج از کشور باشد. محل مشتری، واحد پول صورتحساب، حساب بانکی و حوزه قضایی قرارداد تنها عوامل مؤثر نیستند. مسئله اصلی این است که فعالیت ایجادکننده درآمد کجا انجام میشود.
مثال: مشاوری که از Istanbul کار میکند: یک مشاور به Istanbul نقلمکان میکند و برای مشتریانی در London، Dubai و Singapore صورتحساب صادر میکند. قراردادها با شرکتهای خارجی بسته شدهاند و پرداختها از خارج از ترکیه به دست او میرسند. بااینحال، مشاور کار را از ترکیه انجام میدهد. در این شرایط، ممکن است درآمد همچنان با منشأ ترکیهای تلقی شود، زیرا کار در ترکیه انجام شده است. نباید بدون دریافت مشاوره دقیق فرض کرد که معافیت 20ساله درآمد خارجی شامل این درآمد میشود.
مثال: سود سهام شرکت خارجی: سهامداری به ترکیه نقلمکان میکند و از یک شرکت خارجی که خارج از ترکیه فعالیت میکند، سود سهام دریافت میکند. این سود به دلیل مالکیت سهام آن شرکت خارجی پرداخت میشود، نه به دلیل ارائه خدمات از سوی سهامدار در ترکیه. اگر فرد واجد شرایط باشد و سود سهام منشأ خارجی داشته باشد، احتمال بیشتری دارد که این درآمد مشمول معافیت شود تا درآمد حاصل از مشاوره فعال که از ترکیه انجام میشود.
درآمد قبلی از ملک در ترکیه مانع واجد شرایط بودن نمیشود
بسیاری از سرمایهگذاران خارجی از قبل در ترکیه ملک دارند. برخی سالها پیش از تصمیم به نقلمکان، صاحب خانههایی در Istanbul، Bodrum، Antalya، Fethiye، Kalkan یا مناطق دیگر بودهاند. ثبتنام مالیاتی قبلی در ترکیه که صرفاً به دلیل درآمد اجاره ملک ترکیهای، درآمد سرمایهگذاری یا سود سرمایهای انجام شده باشد، مانع بهرهمندی فرد از معافیت 20ساله درآمد خارجی نمیشود، مشروط بر اینکه سایر شرایط رعایت شوند.
مثال: مالک خارجی با درآمد اجاره در ترکیه: یک سرمایهگذار بریتانیایی در سال 2024، زمانی که خارج از ترکیه زندگی میکرد، آپارتمانی در Istanbul خرید. او ملک را اجاره داد و بهعنوان غیرمقیم درآمد اجاره ترکیه را اظهار کرد. در سال 2028 تصمیم میگیرد به ترکیه نقلمکان کند و مقیم شود. ثبت قبلی درآمد اجاره مانع واجد شرایط بودن او نیست. بااینحال، درآمد اجاره آپارتمان در Istanbul همچنان درآمدی با منشأ ترکیهای است و در ترکیه مشمول مالیات خواهد ماند.
آیا پس از مقیمشدن میتوان در ترکیه کسبوکاری راهاندازی کرد؟
راهاندازی کسبوکار در ترکیه پس از مقیمشدن، بهطور خودکار واجد شرایط بودن برای معافیت درآمد خارجی را متوقف نمیکند. بااینحال، درآمد حاصل از آن کسبوکار ترکیهای همچنان در ترکیه مشمول مالیات است. بنابراین ممکن است مشتری همزمان دو وضعیت داشته باشد: سود سهام خارجی یا درآمد اجاره از خارج، در صورت واجد شرایط بودن، معاف باشد؛ درحالیکه درآمد کسبوکار ترکیهای طبق قواعد معمول مشمول مالیات بماند.
مثال: درآمد خارجی بهعلاوه کسبوکار ترکیهای: مشتری در ترکیه مقیم میشود، گواهی معافیت را دریافت میکند و سپس یک کسبوکار خردهفروشی ترکیهای راه میاندازد. راهاندازی کسبوکار، معافیت درآمد خارجی را لغو نمیکند. اما سود حاصل از کسبوکار خردهفروشی ترکیهای با منشأ ترکیهای است و همچنان در ترکیه مشمول مالیات خواهد بود. این موضوع برای کارآفرینان، صاحبان کسبوکار و دفاتر خانوادگی میتواند پیچیده شود. باید محل انجام مدیریت، محل ایجاد ارزش، محل انعقاد قراردادها و فعال یا غیرفعالبودن درآمد کسبوکار با منشأ خارجی بررسی شود.
آیا میتوان درآمد خارجی را به حساب بانکی ترکیه انتقال داد؟
پرسش مهم دیگر این است که آیا انتقال پول به ترکیه باعث ایجاد مالیات ترکیه میشود یا نه. پاسخ کلی این است که خودِ انتقال بانکی عامل اصلی نیست. منشأ و ماهیت پول اهمیت بیشتری دارد.
برای افراد مقیم واجد شرایط که از معافیت 20ساله استفاده میکنند، درآمد واجد شرایط با منشأ خارجی نباید صرفاً به دلیل انتقال به حساب بانکی ترکیه مشمول مالیات شود، مشروط بر اینکه این نظام شامل حال فرد باشد و گواهی معافیت را دریافت کرده باشد.
بااینحال، مشتریان باید ماهیت هر انتقال را مستند کنند. انتقال سرمایه، سود سهام، درآمد اجاره، حقالزحمه مشاوره، حقوق، بازپرداخت وام و سود کسبوکار یکسان نیستند. اگر مشتری مبالغ زیادی به ترکیه دریافت میکند، باید منشأ وجوه روشن باشد.
مثال: واریز اجاره خارجی به ترکیه: یک مقیم جدید ترکیه مالک ملکی اجارهای در France است. مستأجر اجارهبها را به حساب بانکی مشتری در خارج از کشور میپردازد و مشتری بعداً برای تأمین هزینههای زندگی این وجوه را به حسابی در ترکیه انتقال میدهد. اگر مشتری واجد شرایط معافیت باشد و اجاره France منشأ خارجی داشته باشد، خودِ انتقال به ترکیه نباید برای آن درآمد معاف، مالیات بر درآمد ترکیه ایجاد کند. بااینحال، مشتری باید قراردادهای اجاره، سوابق بانکی و مدارک مالیاتی خارجی را نگه دارد.
مالیاتهای خارجی، هزینهها و اعتبارهای مالیاتی
معافیت ترکیه به این معنا نیست که کشور خارجی از آن درآمد مالیات نمیگیرد. ممکن است ملک اجارهای در خارج، در کشوری که ملک در آن قرار دارد همچنان مشمول مالیات باشد. ممکن است سود سهام نیز در کشور شرکت پرداختکننده مشمول مالیات تکلیفی شود. وضعیت درست به قوانین محلی، معاهدات مالیاتی و ماهیت درآمد بستگی دارد.
طبق معافیت ترکیه، مالیاتهای خارجی پرداختشده برای درآمد معاف را نمیتوان از مالیات بر درآمد ترکیه کسر یا بهعنوان اعتبار مالیاتی منظور کرد. هزینههای انجامشده برای ایجاد درآمد خارجی معاف نیز از درآمد مشمول مالیات ترکیه قابل کسر نیستند.
این منطقی است. اگر ترکیه از درآمد خارجی مالیات نمیگیرد، معمولاً اجازه نمیدهد مالیاتها یا هزینههای مرتبط با آن درآمد معاف، مالیات ترکیه را از درآمدهای دیگر کاهش دهند.
آیا ممکن است معافیت لغو شود؟
بله. اگر اداره مالیاتی بعداً متوجه شود که مؤدی شرایط قانونی را رعایت نکرده است، ممکن است گواهی لغو شود. در این صورت، ممکن است مالیاتهای پرداختنشده مطالبه شوند، جریمه ناشی از کسر مالیات اعمال شود و بهره دیرکرد نیز دریافت شود. درخواست باید از همان ابتدا دقیق باشد. مشتری نباید فعالیت تجاری قبلی در ترکیه را پنهان کند، سابقه مشمولیت مالیاتی در ترکیه را نادیده بگیرد یا فرض کند که هر پرداخت خارجی معاف است. بهترین راه محافظت، داشتن موضعی روشن و مستند است که در صورت بررسی بتوان آن را توضیح داد.
مثال: فعالیت اعلامنشده در ترکیه: مشتری پس از اعلام اینکه سابقه مشمولیت مالیاتی در ترکیه نداشته، گواهی معافیت دریافت میکند. در جریان بررسی بعدی، مقامهای مسئول متوجه میشوند که او پیش از درخواست، کسبوکاری اعلامنشده در ترکیه اداره میکرده است. در این وضعیت ممکن است گواهی لغو شود، درآمد خارجی مشمول مالیات شود و مشتری با مطالبه مالیاتهای معوق، جریمه و بهره دیرکرد روبهرو شود.
فهرست بررسی پیش از مهاجرت به ترکیه
مشتریان باید پیش از مقیمشدن در ترکیه، بررسی کاملی انجام دهند. این موضوع برای افراد دارای ثروت خالص بالا، خانوادههای دارای داراییهای بینالمللی، صاحبان کسبوکار و سرمایهگذارانی که از قبل در ترکیه ملک دارند، اهمیت ویژهای دارد. بررسی مناسب باید موارد زیر را در بر بگیرد:
- همه منابع درآمد، از جمله سود سهام، اجاره، حقوق، مستمری، حقالزحمه مدیران، درآمد سرمایهگذاری و سود کسبوکار.
- اقامت قبلی در ترکیه طی سه سال تقویمی گذشته.
- ثبتنامهای مالیاتی و اظهارنامههای مالیاتی قبلی در ترکیه.
- هرگونه اشتغال در ترکیه، فعالیت تجاری ترکیهای یا خدماتی که در ترکیه ارائه شده است.
- اینکه درآمد حاصل از ملک موجود در ترکیه در دستههای مجاز قرار میگیرد یا خیر.
- اینکه درآمد خارجی، درآمد غیرفعال است یا درآمد حاصل از کار فعال.
- اینکه درآمد خارج از ترکیه ایجاد میشود یا حاصل کاری است که در ترکیه انجام میشود.
- زمانبندی اقامت، خرید ملک، افتتاح حساب بانکی و درخواست گواهی معافیت.
تأثیر این قانون بر متقاضیان شهروندی ترکیه از طریق سرمایهگذاری
معافیت 20ساله درآمد خارجی جدا از شهروندی ترکیه از طریق سرمایهگذاری است، اما برای مشتری مناسب این دو میتوانند مکمل یکدیگر باشند. فرد میتواند در ترکیه ملک بخرد، برای شهروندی درخواست دهد، اقامت بگیرد و بعداً مقیم مالیاتی ترکیه شود. اگر فرد واجد شرایط معافیت درآمد خارجی باشد، میتواند در ترکیه زندگی کند و از درآمد واجد شرایط با منشأ خارجی، بدون پرداخت مالیات بر درآمد ترکیه و با نرخ 0٪، بهرهمند شود.
بااینحال، خودِ شهروندی این معافیت را ایجاد نمیکند. داشتن گذرنامه ترکیه کافی نیست. مالکیت ملک نیز کافی نیست. فرد باید قواعد مالیاتی را رعایت کند، بهموقع درخواست دهد و گواهی را دریافت کند. ترتیب درست برنامهریزی باید چنین باشد:
1. پیش از خرید یا مهاجرت، همه منابع درآمد را بررسی کنید.
2. اقامت و مشمولیت مالیاتی ترکیه را در سه سال تقویمی گذشته بررسی کنید.
3. مشخص کنید اقامت مالیاتی در ترکیه ممکن است چه زمانی آغاز شود.
4. خرید ملک، مسیر اخذ اقامت و درخواست مالیاتی را با هم هماهنگ کنید.
5. در مهلت مقرر برای دریافت گواهی معافیت درخواست دهید.
6. درآمدهای با منشأ ترکیهای و خارجی را بهروشنی از یکدیگر جدا نگه دارید.
خدمات مشاورهای Property Turkey
Property Turkey با مشتریانی همکاری میکند که قصد خرید خانه، مهاجرت به ترکیه، درخواست شهروندی، دریافت اقامت، مدیریت درآمد اجاره و برنامهریزی برای ثروت خانوادگی در بلندمدت را دارند. از طریق PT Oracle و شبکه مشاوره داخلی ما، مشتریان میتوانند انتخاب ملک را با مشاوره مالیاتی، حقوقی، حسابداری، اقامت، شهروندی، بانکی، ارث و ساختاردهی سرمایهگذاری در ترکیه هماهنگ کنند.
افراد دارای ثروت خالص بالا که ترکیه را در نظر دارند، باید معافیت 20ساله درآمد خارجی را پیش از مقیمشدن، پیش از انتقال جریانهای درآمدی عمده و پیش از این فرض که درآمدهای خارجی خودبهخود واجد شرایط میشوند، بررسی کنند. همین امروز برای دریافت مشاوره رایگان با کارشناسان محلی ما تماس بگیرید.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.




 By:
 بنیانگذار و مدیرعامل Property Turkey
 Bodrum
 2
 1








 X