تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
اصلاحات مالیاتی ترکیه در سال ۲۰۲۶ فرصتی برای سرمایهگذاران بینالمللی، افراد دارای دارایی خالص بالا، دفاتر خانوادگی، شرکتها و ساختارهای ثروت مرتبط با ترکیه فراهم کرده است. در کنار معافیت ۲۰ساله ساکنان جدید از مالیات بر درآمد خارجی، ترکیه یک نظام موقت اظهار دارایی معرفی کرده است که به افراد اجازه میدهد برخی داراییها را اظهار کنند، به اقتصاد ترکیه منتقل سازند و در صورت رعایت شرایط قانونی، از آنها در برابر حسابرسیهای مالیاتی آینده محافظت کنند.
این اصلاحات یکی از مهمترین بخشهای بسته اصلاحی برای سرمایهگذاران است. موضوع صرفاً انتقال پول به حساب بانکی در ترکیه نیست. این نظام مسیر رسمیای فراهم میکند تا افراد و شرکتها داراییهای مالی واجد شرایط را اظهار کنند، داراییهای خارج از کشور را در مهلت مقرر به ترکیه بیاورند، نرخ مالیاتی کاهشیافته بپردازند و در برخی موارد با تعهد به سرمایهگذاری بلندمدت، نرخ مالیات را به ۰٪ برسانند.
این مقررات در ماده موقت ۱۹ قانون مالیات بر شرکتها و دستورالعملهای رسمی اجرایی شماره ۱ آمده است. مهلت اظهار از ۴ ژوئن ۲۰۲۶ تا ۳۱ ژوئیه ۲۰۲۷ است و به سرمایهگذاران فرصت مشخصی میدهد تا داراییهای نگهداریشده در خارج از کشور، داراییهای مالی اظهارنشده موجود در ترکیه و مسیرهای احتمالی سرمایهگذاری از طریق بانکهای ترکیه یا مؤسسات دارای مجوز هیئت بازارهای سرمایه را بررسی کنند.
نظام جدید اظهار دارایی ترکیه چیست؟
نظام اظهار دارایی ترکیه به افراد، شرکتها، سایر اشخاص حقوقی و نمایندگان مجاز اجازه میدهد برخی داراییهای مالی را داوطلبانه اظهار کرده و وارد اقتصاد ترکیه کنند. این نظام شامل داراییهای نگهداریشده در خارج از ترکیه و برخی داراییهای مالی اظهارنشدهای میشود که از قبل در ترکیه قرار دارند.
در مقابل، مشروط به رعایت همه الزامات قانونی، مؤدیان از نرخهای مالیاتی کاهشیافته و مصونیت داراییهای اظهارشده در برابر حسابرسیهای مالیاتی آینده بهرهمند میشوند. بنابراین این نظام بسیار فراتر از یک سازوکار ساده برای انتقال دارایی است؛ فرصتی برای رعایت مقررات مالیاتی، برنامهریزی ثروت و ساختاردهی سرمایهگذاری به شمار میرود. این نظام برای گروههای زیر اهمیت دارد:
- شرکتهایی که داراییهای مالی خود را در خارج از ترکیه نگهداری میکنند.
- خانوادههایی با داراییهای بینالمللی که نیاز به رسمیسازی دارند.
- سرمایهگذارانی که ترکیه را بهعنوان پایگاه سرمایه بلندمدت در نظر دارند.
- مؤدیان مرتبط با ترکیه که داراییهای مالی اظهارنشده دارند.
- سرمایهگذاران خارجی که ساختارهای صندوق تحت نظارت ترکیه را بررسی میکنند.
- مشتریانی که صندوقهای سرمایهگذاری املاک و مستغلات ترکیه، صندوقهای سرمایهگذاری خطرپذیر و مسیرهای سرمایهگذاری دارای مجوز هیئت بازارهای سرمایه را بررسی میکنند.
نگاهی اجمالی به نظام اظهار دارایی ترکیه
پرسش
پاسخ
این نظام چیست؟
نظام موقت اظهار دارایی برای برخی داراییهای مالی نگهداریشده در داخل یا خارج از ترکیه
مبنای قانونی
ماده موقت ۱۹ قانون مالیات بر شرکتها
دستورالعمل اجرایی
دستورالعملهای رسمی اجرایی شماره ۱
مهلت اظهار
۴ ژوئن ۲۰۲۶ تا ۳۱ ژوئیه ۲۰۲۷
چه کسانی میتوانند بهرهمند شوند؟
افراد، شرکتها، سایر اشخاص حقوقی و نمایندگان مجاز
چه داراییهایی واجد شرایط هستند؟
وجه نقد، ارز خارجی، طلا، اوراق بهادار و سایر ابزارهای بازار سرمایه
اظهار چگونه انجام میشود؟
از طریق بانک ترکیهای یا شرکت کارگزاری دارای مجوز هیئت بازارهای سرمایه
نرخ مالیات استاندارد
۵٪ از ارزش دارایی اظهارشده
نرخ مالیات کاهشیافته
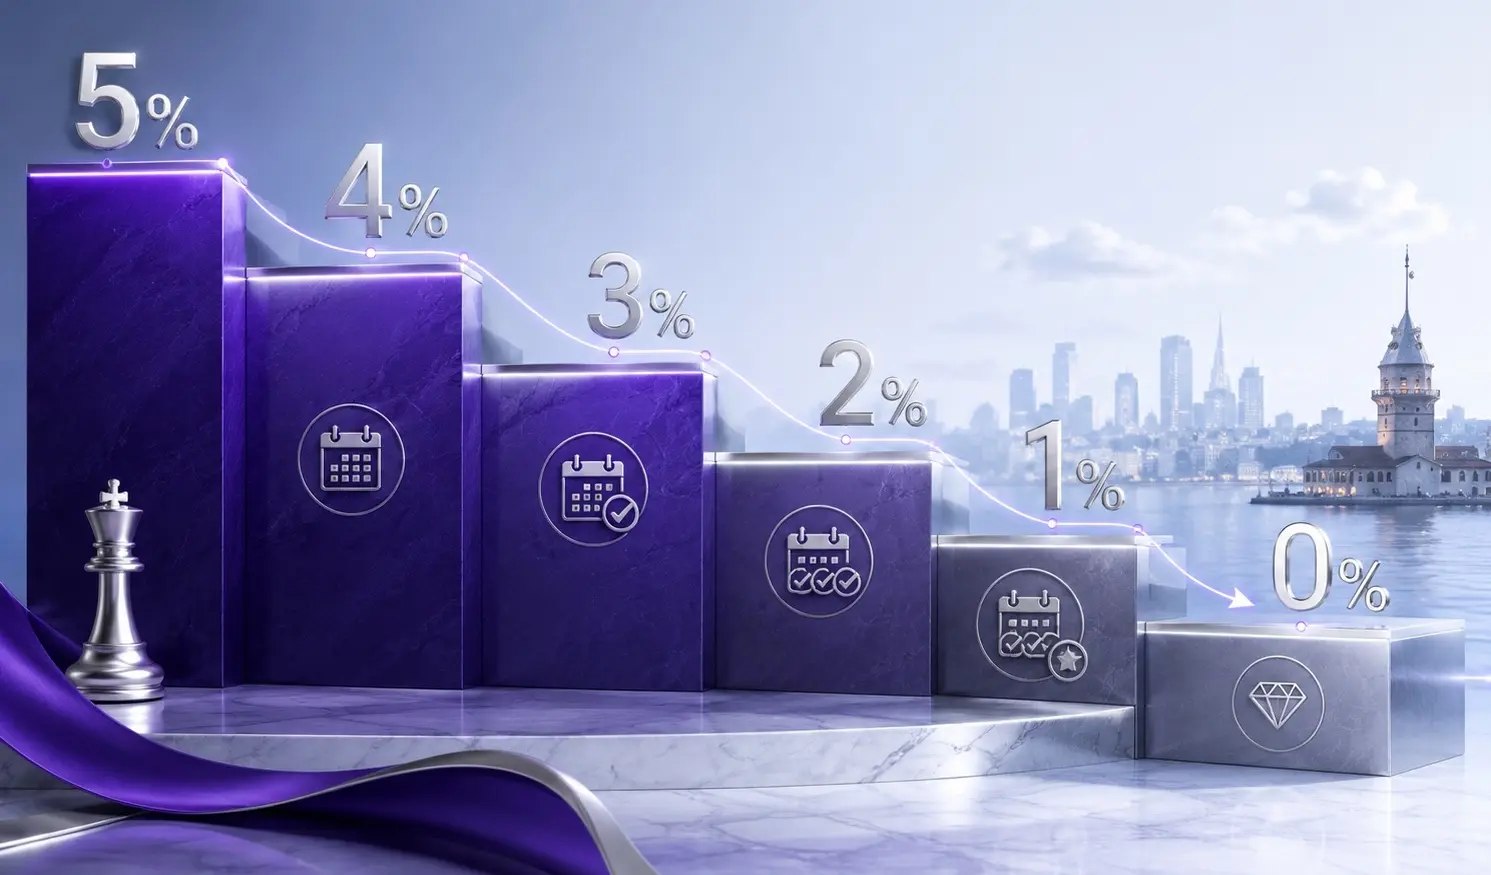
از ۴٪ تا ۰٪، بسته به مدت تعهد سرمایهگذاری
مزیت اصلی
مصونیت در برابر حسابرسیهای مالیاتی آینده و تشخیص مالیات اضافی مرتبط با داراییهای اظهارشده
ریسک اصلی
در صورت نقض مهلتها، پرداخت مالیات، مقررات حسابداری یا تعهدات سرمایهگذاری، مصونیت از بین میرود
چه کسانی میتوانند از نظام اظهار دارایی استفاده کنند؟
این نظام برای طیف گستردهای از مؤدیان و مالکان دارایی در دسترس است. برخلاف معافیت ۲۰ساله ترکیه از مالیات بر درآمد خارجی که فقط شامل افراد میشود، نظام اظهار دارایی هم برای افراد و هم برای شرکتها کاربرد دارد. افراد واجد شرایط عبارتاند از:
- افراد.
- شرکتها.
- سایر اشخاص حقوقی.
- نمایندگان مجاز که از طرف مالک اقدام میکنند.
دامنه گستردهتر افراد واجد شرایط باعث میشود این نظام برای دفاتر خانوادگی، گروههای شرکتی، شرکتهای هلدینگ، نهادهای سرمایهگذاری و صاحبان کسبوکارهای بینالمللی دارای دارایی در خارج از ترکیه مناسب باشد. برای افراد دارای دارایی خالص بالا نیز میتواند از برنامه جابهجایی یا سرمایهگذاری، از جمله اقامت ترکیه، اخذ شهروندی ترکیه از طریق سرمایهگذاری، صندوقهای تحت نظارت، راهبرد املاک و مستغلات و برنامهریزی بلندمدت ثروت پشتیبانی کند.
چه داراییهایی را میتوان اظهار کرد؟
این نظام شامل برخی داراییهای مالی است، نه همه انواع دارایی. دستههای واجد شرایط عبارتاند از وجه نقد، ارز خارجی، طلا، اوراق بهادار و سایر ابزارهای بازار سرمایه.
نوع دارایی
آیا میتوان آن را اظهار کرد؟
نکته برنامهریزی
وجه نقد
بله
باید بهدرستی اظهار شود و اگر در خارج از کشور نگهداری میشود، به ترکیه منتقل شود
ارز خارجی
بله
شامل داراییهای دلاری، یورویی، پوندی و سایر ارزها میشود
طلا
بله
انتقال فیزیکی ممکن است مستلزم انجام تشریفات گمرکی باشد
اوراق بهادار
بله
ممکن است شامل ابزارهای مالی پذیرفتهشده در بورس باشد
سایر ابزارهای بازار سرمایه
بله
برای سرمایهگذارانی که پرتفوی مالی دارند اهمیت دارد
نحوه محاسبه نرخهای مالیاتی
نرخ مالیات استاندارد ۵٪ از ارزش دارایی اظهارشده است. بااینحال، اگر مؤدی متعهد شود داراییهای اظهارشده را در برخی محصولات مالی واجد شرایط ترکیه سرمایهگذاری کند، این نظام نرخهای مالیاتی پایینتری در نظر میگیرد.
مثال: تعهد پنجساله و مالیات ۰٪: شرکتی ۳۲ میلیون لیر ترکیه دارایی مالی در خارج از کشور را اظهار میکند و متعهد میشود وجوه را به مدت پنج سال در یک محصول سرمایهگذاری واجد شرایط ترکیه نگه دارد. نرخ مالیات مربوطه به ۰٪ میرسد. بابت اظهار مالیاتی پرداخت نمیشود، اما اظهار همچنان باید از طریق مؤسسه مربوطه پردازش و به اداره مالیات ترکیه گزارش شود.
مثال: تعهد چهارساله و مالیات ۱٪: یک شرکت سرمایهگذاری خانوادگی ۵۵ میلیون لیر ترکیه دارایی در خارج از کشور را اظهار میکند و به دوره سرمایهگذاری واجد شرایط چهارساله متعهد میشود. نرخ مالیات مربوطه به ۱٪ میرسد. نرخ مالیاتی کاهشیافته به حفظ تعهد سرمایهگذاری بستگی دارد. اگر داراییها زودتر برداشت شوند، ممکن است مشتری مزیت نرخ کاهشیافته و مصونیت از حسابرسی مرتبط با اظهار را از دست بدهد.
کدام سرمایهگذاریهای ترکیه میتوانند نرخ مالیات را کاهش دهند؟
سرمایهگذاری واجد شرایط
اهمیت آن
حسابهای سپرده مدتدار در ترکیه
مسیر ساده بانکی برای مشتریانی که بهدنبال ساختار سپردهای هستند
اوراق قرضه دولتی
مسیر سرمایهگذاری در بدهی دولتی برای سرمایهگذارانی که به ابزارهای دولتی ترکیه علاقهمندند
گواهیهای اجاره
ابزارهایی مشابه صکوک برای مشتریانی که بهدنبال سرمایهگذاری در گواهیهای اجاره هستند
صندوقهای سرمایهگذاری خطرپذیر
مسیر مبتنی بر صندوق که ممکن است بهویژه برای سرمایهگذاران متمرکز بر رشد مناسب باشد
این نظام به نگهداشتن پول در سپرده بانکی محدود نمیشود. بلکه از طریق محصولات مالی ترکیه، از جمله ساختارهای صندوق تحت نظارت، مسیری برای برنامهریزی سرمایهگذاری ایجاد میکند. برای مشتریان دارای دارایی خالص بالا، مسیر صندوق میتواند راهبردیتر از نگهداشتن غیرفعال پول در حساب بانکی باشد. این مسیر به مشتری اجازه میدهد اظهار دارایی را با سرمایهگذاری در ترکیه، مدیریت حرفهای، نظارت قانونی و راهبردی بلندمدت برای ترکیه هماهنگ کند.
چرا صندوقهای دارای مجوز هیئت بازارهای سرمایه اهمیت دارند؟
اظهارها را میتوان از طریق یک بانک ترکیهای یا شرکت کارگزاری دارای مجوز هیئت بازارهای سرمایه ارائه کرد. داراییهای خارج از کشور را نیز میتوان از طریق یک مؤسسه واسطه دارای مجوز این هیئت انتقال داد. این امر بازارهای سرمایه تحت نظارت ترکیه را مستقیماً در این اصلاحات وارد میکند. برای افراد دارای دارایی خالص بالا، پرسش این است که آیا داراییهای اظهارشده باید در حساب بانکی نگهداری شوند یا از طریق یک صندوق تحت نظارت سرمایهگذاری شوند.
صندوقهای سرمایهگذاری املاک و مستغلات ترکیه که با نام صندوقهای سرمایهگذاری املاک و مستغلات ترکیه شناخته میشوند، سرمایه سرمایهگذاران را در پرتفویهای املاک و مستغلات ترکیه که بهصورت حرفهای مدیریت میشوند، تجمیع میکنند. سرمایهگذاران بهجای مالکیت مستقیم املاک زیربنایی، مالک واحدهای صندوق هستند و مدیران حرفهای صندوق، خرید، مدیریت، اجاره و تصمیمگیری درباره خروج از سرمایهگذاری را برعهده دارند. این صندوقها دارای مجوز هیئت بازارهای سرمایه هستند و زیر نظر آن فعالیت میکنند و چارچوبی تحت نظارت برای سرمایهگذاران فراهم میآورند.
صندوقهای سرمایهگذاری خطرپذیر نیز در نظام اظهار دارایی، محصول سرمایهگذاری واجد شرایط به شمار میروند. بسته به مأموریت صندوق، این صندوقها میتوانند امکان سرمایهگذاری در کسبوکارها، فعالیتهای توسعهای، فناوری، انرژی، نوسازی شهری استانبول و سایر بخشهای سرمایهگذاری را فراهم کنند.
نظام اظهار دارایی نیاز مشخصی به مشاوره درباره محل نگهداری داراییهای اظهارشده پس از انتقال به ترکیه ایجاد میکند. Funding Turkey میتواند به مشتریانی که مسیر صندوق را بررسی میکنند، در موارد زیر کمک کند:
- توضیح ساختار صندوقهای سرمایهگذاری املاک و مستغلات ترکیه و صندوقهای سرمایهگذاری خطرپذیر.
- بررسی مناسببودن راهبرد مبتنی بر صندوق.
- هماهنگی با مشاوران مالیاتی، حقوقی، بانکی و سرمایهگذاری.
- کمک به سرمایهگذاران برای درک ورود به صندوق، دورههای نگهداری و برنامهریزی خروج.
- طراحی برنامه سرمایهگذاری بلندمدت بر پایه بازارهای سرمایه ترکیه.
داراییهای خارج از کشور باید به ترکیه منتقل شوند
ارائه اظهارنامه کافی نیست. برای بهرهمندی از این نظام، داراییهای خارج از کشور باید حداکثر تا دو ماه پس از تاریخ اظهار به ترکیه منتقل شوند. داراییها را میتوان به روشهای زیر منتقل کرد:
- به یک حساب بانکی موجود در ترکیه.
- به یک حساب بانکی جدید در ترکیه.
- از طریق شرکت کارگزاری یا مؤسسه واسطه دارای مجوز هیئت بازارهای سرمایه.
اگر وجه نقد یا طلا بهصورت فیزیکی به ترکیه آورده شود، پیش از واریز داراییها به یک مؤسسه مالی ترکیهای باید تشریفات گمرکی انجام شود. سرمایهگذار نباید بدون هماهنگی درست امور گمرکی و بانکی، طلا یا وجه نقد را بهصورت فیزیکی به ترکیه بیاورد.
مثال: انتقال وجه نقد از خارج از کشور: سرمایهگذاری ۴٫۲ میلیون یورو را که در حساب بانکی اروپایی نگهداری میشود، اظهار میکند. اظهار در ۱ اکتبر ۲۰۲۶ از طریق یک بانک ترکیهای انجام میشود. سرمایهگذار باید داراییهای خارج از کشور را حداکثر تا دو ماه پس از تاریخ اظهار به ترکیه منتقل کند. اگر انتقال بهدرستی انجام شود و مالیات یا تعهد سرمایهگذاری مربوطه رعایت شود، سرمایهگذار میتواند از مزایای این نظام بهرهمند شود.
مثال: اظهار بدون انتقال دارایی: شرکتی ۸ میلیون دلار دارایی در خارج از کشور را اظهار میکند، اما وجوه را در مهلت دوماهه مقرر به ترکیه منتقل نمیکند. اظهار بهتنهایی کافی نیست. از آنجا که شرط انتقال داراییهای خارج از کشور رعایت نشده است، شرکت ممکن است مزایای این نظام را از دست بدهد.
آیا میتوان اظهار را تغییر داد؟
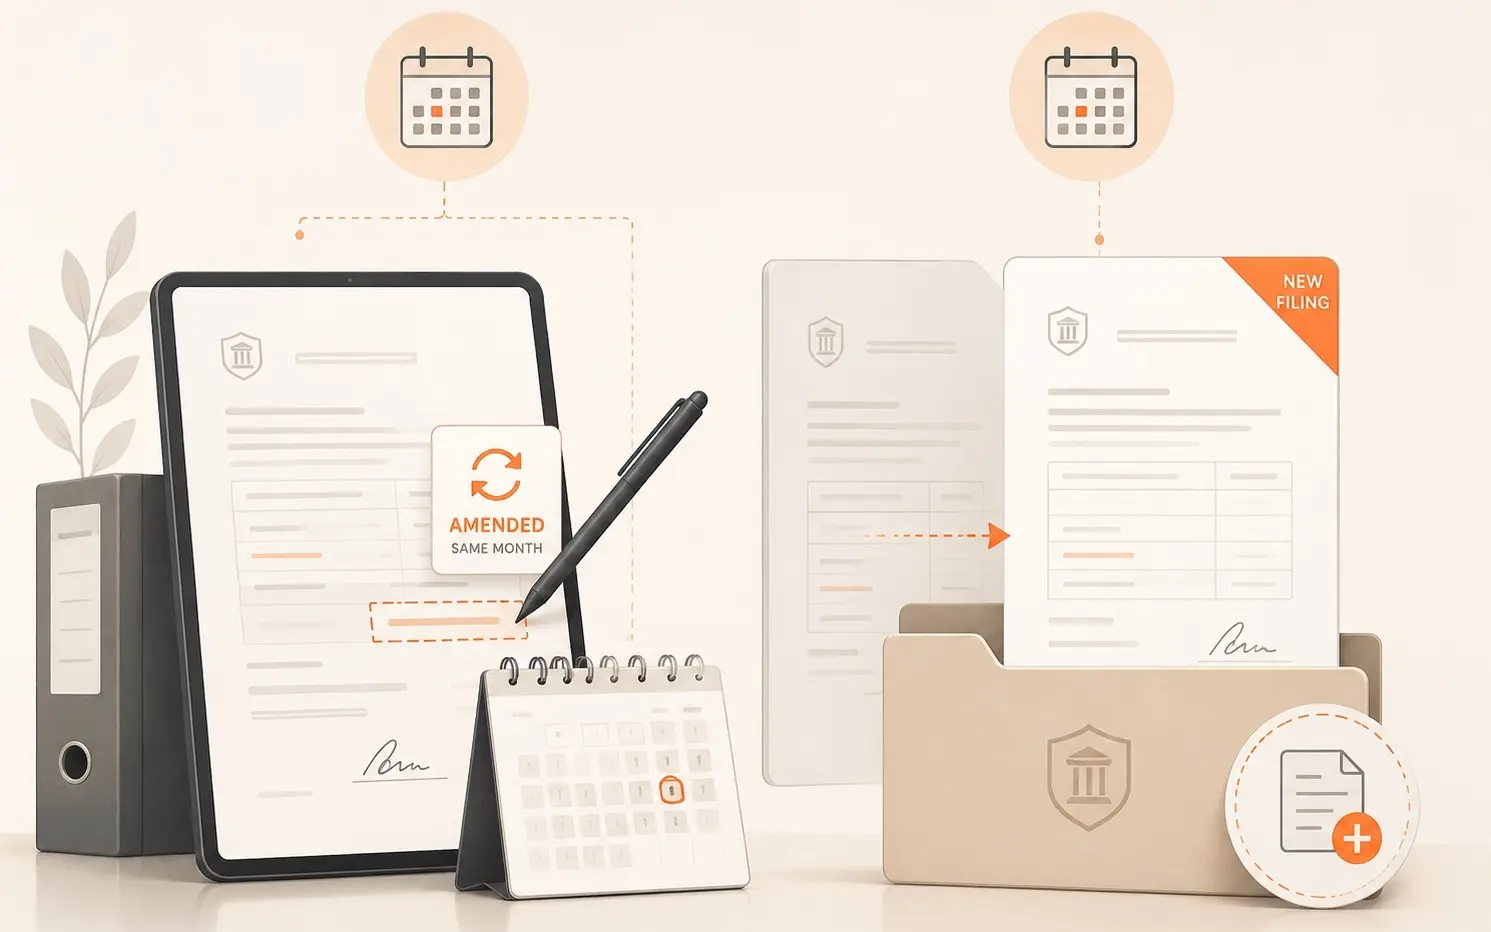
اظهار را میتوان تغییر داد، اما فقط در محدودههای مشخص. اگر لازم باشد مبلغ اظهارشده در همان ماه تقویمی افزایش یا کاهش یابد، میتوان اظهار اولیه را اصلاح کرد. اگر داراییهای بیشتری در ماهی بعد اظهار شوند، باید اظهار جدیدی ارائه شود. این قاعده ساده است، اما ممکن است برای مشتریانی که پس از اظهار اولیه از داراییهای دیگری مطلع میشوند، مشکلات عملی ایجاد کند.
مثال: داراییهای اضافی در ماهی بعد: مؤدی در اوت ۲۰۲۶ مبلغ ۲۲ میلیون لیر ترکیه را اظهار میکند. در سپتامبر ۲۰۲۶ تصمیم میگیرد ۹ میلیون لیر ترکیه دیگر نیز اظهار کند. مبلغ مربوط به سپتامبر را نمیتوان با اصلاح اظهار اوت اضافه کرد. برای داراییهای اضافی باید اظهار جدیدی ارائه شود.
مصونیت در برابر حسابرسیهای مالیاتی آینده
یکی از بزرگترین مزایای این نظام، مصونیت در برابر حسابرسیهای مالیاتی آینده و تشخیص مالیات اضافی مرتبط با داراییهای اظهارشده است. مشروط بر رعایت همه الزامات قانونی، اداره مالیات ترکیه در ارتباط با داراییهای اظهارشده حسابرسی مالیاتی انجام نمیدهد و مالیات اضافی مطالبه نمیکند.
مصونیت از حسابرسی نامحدود نیست. این مصونیت فقط شامل داراییهای اظهارشده میشود و تنها در صورتی برقرار است که مؤدی شرایط قانونی را رعایت کند. برای بهرهمندی از این مصونیت، مؤدیان باید:
- داراییهای خارج از کشور را در مهلت دوماهه منتقل کنند.
- مالیات مربوطه را بهموقع بپردازند.
- به تعهد سرمایهگذاری پایبند بمانند.
- در صورت لزوم، داراییها را بهدرستی در سوابق حسابداری ثبت کنند.
- در صورت لزوم، حساب ذخیره موردنیاز را حفظ کنند.
مثال: داراییهای اظهارشده مانع تشخیص مالیات اضافی میشوند: شرکتی ترکیهای ۱۴ میلیون لیر ترکیه دارایی مالی ثبتنشده قبلی را اظهار میکند. بعدتر، در جریان حسابرسی مالیاتی، اداره مالیات مبلغ مشمول مالیات دیگری به میزان ۶ میلیون لیر ترکیه شناسایی میکند. شرکت نشان میدهد که این ۶ میلیون لیر ترکیه از داراییهای اظهارشده تحت این نظام به دست آمده است. در این شرایط، مالیات اضافی بر درآمد، مالیات بر شرکتها یا مالیات بر ارزش افزوده مطالبه نمیشود، زیرا اختلاف با اظهار معتبر پوشش داده میشود.
اگر حسابرسی مالیاتی اختلاف بیشتری را شناسایی کند، چه اتفاقی میافتد؟
مصونیت فقط تا سقفی اعمال میشود که بتوان مبلغ را به داراییهای اظهارشده مرتبط کرد. اگر حسابرسی مالیاتی بعدی اختلاف بیشتری را شناسایی کند و فقط بخشی از آن اختلاف با داراییهای اظهارشده قابل ارتباط باشد، مبلغ باقیمانده همچنان مشمول روندهای عادی تشخیص مالیات خواهد بود.
مثال: فقط بخشی از اختلاف مشمول مصونیت است: شرکتی داراییهایی به ارزش ۸۰ میلیون لیر ترکیه را که در خارج از کشور نگهداری میشوند، اظهار میکند. حسابرسی بعدی مبلغ مشمول مالیات دیگری به میزان ۱۲۰ میلیون لیر ترکیه را شناسایی میکند. پس از بررسی سوابق، بازرس مالیاتی میپذیرد که ۷۲ میلیون لیر ترکیه به داراییهای اظهارشده مربوط است. ۴۸ میلیون لیر ترکیه باقیمانده به مسائل حسابداری و مالیاتی نامرتبط مربوط میشود. در این شرایط، فقط ۷۲ میلیون لیر ترکیه مشمول مصونیت است. ۴۸ میلیون لیر ترکیه باقیمانده همچنان تابع روند عادی تشخیص مالیات خواهد بود.
در چه شرایطی ممکن است مصونیت از بین برود؟
مصونیت مشروط است. اگر مؤدیان الزامات قانونی را رعایت نکنند، ممکن است مزایای آن را از دست بدهند. مواردی که معمولاً ریسک ایجاد میکنند عبارتاند از:
- منتقلنکردن داراییهای خارج از کشور به ترکیه در مهلت دوماهه.
- نپرداختن مالیات مربوطه در موعد مقرر.
- رعایتنکردن الزامات حسابداری.
- حفظنکردن حساب ذخیره موردنیاز.
- نقض تعهد سرمایهگذاریای که برای دریافت نرخ مالیاتی پایینتر پذیرفته شده است.
مثال: برداشت زودهنگام از سرمایهگذاری چهارساله: شرکتی ۴۵ میلیون لیر ترکیه را اظهار میکند و با تعهد به نگهداری سرمایهگذاری به مدت چهار سال، واجد شرایط نرخ مالیاتی ۱٪ میشود. شرکت پس از دو سال وجوه را برداشت میکند. شرکت مصونیت در برابر حسابرسیهای مالیاتی آینده و مزایای مربوط به نرخ مالیاتی کاهشیافته را از دست میدهد. مالیات پرداختنشده و بهره دیرکرد قابل پرداخت میشود.
تاریخهای مهم برای سرمایهگذاران
مورد
مهلت
مهلت اظهار
۴ ژوئن ۲۰۲۶ تا ۳۱ ژوئیه ۲۰۲۷
انتقال داراییهای خارج از کشور
حداکثر تا دو ماه پس از اظهار
مدت سرمایهگذاری برای نرخ مالیاتی کاهشیافته
۱ تا ۵ سال، بسته به نرخ مالیاتی انتخابشده
مسیر مالیات ۰٪
تعهد سرمایهگذاری واجد شرایط به مدت ۵ سال
مهلت اظهار طولانی است، اما نامحدود نیست. سرمایهگذاران باید بهجای صبرکردن تا هفتههای پایانی، از این فرصت برای آمادهسازی دقیق استفاده کنند. افتتاح حساب بانکی یا کارگزاری، ارائه مدارک مربوط به منشأ وجوه، مشاوره حقوقی، بررسی مالیاتی و ارزیابی تناسب صندوق، همگی ممکن است زمانبر باشند.
چکلیست برنامهریزی پیش از اظهار
سرمایهگذاران بینالمللی باید پیش از اظهار، داراییها، ساختار مالکیت، وضعیت مالیاتی و برنامه سرمایهگذاری خود در ترکیه را بهطور کامل بررسی کنند. بررسی مناسب باید موارد زیر را در بر بگیرد:
- کدام داراییها در خارج از ترکیه نگهداری میشوند.
- کدام داراییهای اظهارنشده از قبل در ترکیه قرار دارند.
- آیا داراییها وجه نقد، ارز خارجی، طلا، اوراق بهادار یا ابزارهای بازار سرمایه هستند.
- آیا مالک، فرد، شرکت، شخص حقوقی یا مالک دارای نماینده است.
- کدام بانک ترکیهای یا مؤسسه واسطه دارای مجوز هیئت بازارهای سرمایه، اظهار را انجام میدهد.
- آیا داراییها را میتوان ظرف دو ماه به ترکیه منتقل کرد.
- آیا وجه نقد یا طلای فیزیکی مشمول تشریفات گمرکی میشود.
- آیا مشتری نرخ استاندارد ۵٪ را میخواهد یا نرخ کاهشیافته را.
- کدام محصول سرمایهگذاری واجد شرایط مناسب است.
- آیا مشتری میتواند تعهد سرمایهگذاری را حفظ کند.
- آیا میتوان ارتباط دارایی با مصونیت در برابر حسابرسیهای آینده را بهروشنی اثبات کرد.
- آیا ثبتهای حسابداری و حسابهای ذخیره لازم هستند.
- اظهار چگونه با برنامهریزی اقامت، شهروندی، املاک و صندوقها هماهنگ میشود.
ارتباط این موضوع با شهروندی ترکیه و املاک
سرمایهگذار میتواند داراییهایش را تحت نظام اظهار به ترکیه بیاورد، بخشی از ثروت خود را از طریق صندوقهای تحت نظارت سرمایهگذاری کند، ملکی بخرد، برای اقامت درخواست دهد یا برای اخذ شهروندی ترکیه از طریق سرمایهگذاری اقدام کند. این مراحل باید جداگانه برنامهریزی شوند، اما اگر ساختار درستی داشته باشند، میتوانند در کنار یکدیگر پیش بروند. برای نمونه، مشتری میتواند:
- داراییهای خارج از کشور و پیامدهای مالیاتی را بررسی کند.
- داراییهای واجد شرایط را تحت نظام اظهار دارایی اظهار کند.
- داراییها را در مهلت دوماهه به ترکیه انتقال دهد.
- برای کاهش نرخ مالیاتی، وجوه را به سرمایهگذاری در یک محصول واجد شرایط متعهد کند.
- ساختار صندوق تحت نظارت هیئت بازارهای سرمایه را از طریق Funding Turkey بررسی کند.
- برنامهریزی بلندمدت اقامت، املاک، امور بانکی و سرمایهگذاری را هماهنگ کند.
نکته اصلی این است که مقررات حوزههای مختلف را با یکدیگر اشتباه نگیریم. اظهار دارایی، سرمایهگذاری در صندوق، خرید ملک، اقامت و شهروندی، هرکدام شرایط جداگانهای دارند. تدوین راهبردی موفق به فرایند مشاوره یکپارچه نیاز دارد.
Property Turkey و Funding Turkey: پشتیبانی در اظهار دارایی
نظام اظهار دارایی فرصتی مشخص برای برنامهریزی ایجاد میکند: داراییهای مالی واجد شرایط را اظهار کنید، آنها را در مهلت قانونی به ترکیه انتقال دهید و تصمیم بگیرید که این داراییها در دوره سرمایهگذاری الزامی کجا نگهداری شوند.
از طریق Funding Turkey و Property Turkey، تیم ما میتواند به سرمایهگذاران واجد شرایط کمک کند تا نحوه قرارگیری ساختارهای صندوق تحت نظارت هیئت بازارهای سرمایه در راهبرد اظهار دارایی را درک کنند؛ از جمله سرمایهگذاری در صندوقهای املاک و مستغلات، فرصتهای صندوقهای سرمایهگذاری خطرپذیر، دورههای نگهداری، تناسب صندوق و برنامهریزی بلندمدت سرمایهگذاری در ترکیه.
موضوع صرفاً افتتاح حساب بانکی و انتقال پول نیست. نوع دارایی، ساختار مالکیت، مسیر اظهار، مهلت دوماهه انتقال، تعهد مربوط به نرخ مالیات، محصول سرمایهگذاری واجد شرایط، مصونیت در برابر حسابرسی و برنامه نقدشوندگی آینده باید همگی با هم بررسی شوند. برای دریافت مشاوره محرمانه از کارشناسان محلی ما، همین امروز با ما تماس بگیرید.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 17
 17


 X