بهجای نگهداری جداگانه هر آپارتمان، میتوان این سبد را در قالب یک ساختار اختصاصی صندوق سرمایهگذاری املاک ترکیه قرار داد. این کار میتواند مالکیت یکپارچه، گزارشدهی، مدیریت سبد و احتمالاً برخورداری از وضعیت مالیاتی کارآمدتری را فراهم کند؛ البته بسته به محل اقامت سرمایهگذار، وضعیت حقوقی او و مشاوره نهایی مالیاتی در ترکیه. راهبرد مدل هدفگذاریشده سهساله، ترکیبی از موارد زیر را دنبال میکند:
- ۸٪ درآمد خالص سالانه از اجاره.
- ۵۰٪ افزایش ارزش سرمایه طی سه سال.
- تنوعبخشی میان املاک مناطق مرکزی استانبول.
- مدیریت حرفهای اجاره و املاک.
- مالکیت از طریق صندوق و برنامهریزی برای خروج.
- امکان بهرهمندی از مزایای مالیاتی، در صورت احراز شرایط قانونی.
بر اساس این اهداف، سبد اولیه ۴ میلیون دلاری آمریکا میتواند به املاکی با ارزش پیشبینیشده ۶ میلیون دلار آمریکا تبدیل شود و حدود ۹۶۰٬۰۰۰ دلار آمریکا درآمد اجاره ایجاد کند. ارزش ترکیبی حاصل نزدیک به ۷ میلیون دلار آمریکا خواهد بود.
نمای کلی راهبرد ۴ میلیون دلاری آمریکا در استانبول
مؤلفه راهبرد
هدف
سرمایه اولیه
۴٬۰۰۰٬۰۰۰ دلار آمریکا
ارزش معمول هر آپارتمان
۱۷۵٬۰۰۰ تا ۲۵۰٬۰۰۰ دلار آمریکا
اندازه تقریبی سبد
حدود ۱۵ تا ۲۵ واحد
نوع ملک ترجیحی
آپارتمانهای مرکزی آماده یا نزدیک به آماده
بازده خالص سالانه هدف از اجاره
۸٪
هدف درآمد اجاره طی سه سال
۹۶۰٬۰۰۰ دلار آمریکا
فرض رشد سرمایه
۵۰٪ طی سه سال
ارزش پیشبینیشده املاک
۶٬۰۰۰٬۰۰۰ دلار آمریکا
ارزش ترکیبی املاک و درآمد اجاره
۶٬۹۶۰٬۰۰۰ دلار آمریکا
سود پیشبینیشده طی سه سال
۲٬۹۶۰٬۰۰۰ دلار آمریکا
بازده سرمایه (ROI) فرضی طی سه سال
۷۴٪
توجه: این ارقام هدفگذاری هستند، نه تضمین. دستیابی به آنها مستلزم خرید حسابشده، مدیریت مؤثر اجاره، عملکرد مطلوب ارز و برنامهریزی دقیق برای خروج است.
چرا یک ملک شاخص در استانبول نخریم؟
سرمایهگذاری که با ۴ میلیون دلار آمریکا وارد بازار استانبول میشود میتواند یک ملک استثنایی در کنار آب یا چند خانه سطحبالا در مناطقی مانند بشیکتاش، سارییر یا محلههای کنار تنگه بسفر بخرد. این کار ممکن است برای استفاده شخصی، حفظ ثروت یا کسب اعتبار مناسب باشد؛ اما لزوماً بهترین راه برای ایجاد درآمد و به حداکثر رساندن نقدشوندگی نیست. یک ملک شاخص بهتنهایی چند نقطهضعف سرمایهگذاری دارد:
- ریسک تمرکز: بخش بزرگی از سرمایه سرمایهگذار به یک سند مالکیت، یک ساختمان و یک موقعیت مکانی وابسته میشود.
- گروه محدودتر مستأجران: تعداد افرادی که توان اجاره خانهای چندمیلیوندلاری در استانبول را دارند محدود است.
- دوره فروش طولانیتر: برای یافتن خریدار مناسب املاک لوکس در ترکیه ممکن است زمان قابلتوجهی لازم باشد.
- عملکرد نامنظم اجاره: خالیماندن یک ملک میتواند کل درآمد اجارهای سبد را از بین ببرد.
- انعطافپذیری محدود: در صورت نیاز به آزادکردن بخشی از سرمایه، سرمایهگذار نمیتواند تنها بخشی از دارایی را بفروشد.
سبدی از آپارتمانهای جمعوجور در مرکز شهر عملکرد متفاوتی دارد. میتوان یک واحد را فروخت و در عین حال از املاک باقیمانده درآمد کسب کرد. خالیماندن واحدها میان چند خانه تقسیم میشود و هر آپارتمان برای گروه بسیار گستردهتری از ساکنان و سرمایهگذاران قابلدسترس است.
- دورکاران دیجیتال و بازدیدکنندگانی که اقامت طولانیتری دارند.
- شهروندان ترک که از خارج از کشور بازمیگردند.
- سرمایهگذاران محلی که بهدنبال درآمد اجاره هستند.
- خریداران ترک در آینده که از وام مسکن استفاده میکنند.
این تنوع اهمیت دارد. ارزش یک ملک نباید کاملاً به سرمایهگذاران خارجی یا بازدیدکنندگان کوتاهمدت وابسته باشد. بهترین پشتوانه آن این است که در تمام طول سال برای افرادی که در استانبول زندگی و کار میکنند، کاربردی و مقرونبهصرفه بماند. آپارتمان ترجیحی معمولاً ویژگیهای زیر را دارد:
- جمعوجور، اما کاربردی.
- مدرن و باکیفیت تمامشده.
- نزدیک به حملونقل عمومی.
- با دسترسی آسان به مراکز اشتغال.
- مناسب برای اجاره بلندمدت.
- واقع در ساختمانی با مدیریت حرفهای.
- بهاندازه کافی مقرونبهصرفه برای جذب طیف گستردهای از خریداران هنگام فروش.
- آماده یا بهاندازه کافی نزدیک به تکمیل برای محدودکردن ریسک ساختوساز.
این گزینهها میتوانند شامل فرصتهایی باشند که با دقت در مناطقی مانند بیاوغلو، شیشلی، کاغیتخانه، بومونتی، بخشهایی از فاتح و موقعیتهای منتخب نزدیک به زیرساختهای مهم کسبوکار، دانشگاه، بیمارستان و حملونقل انتخاب میشوند.
رشد اجاره در استانبول از چشمانداز درآمدی پشتیبانی میکند
دادههای رسمی بانک مرکزی نشان میدهد چرا تقاضای اجاره سزاوار توجه ویژه است. در ماه مه ۲۰۲۶، شاخص قیمت املاک مسکونی استانبول نسبت به یک سال قبل، بر مبنای اسمی و به لیر ترکیه، ۲۵٫۴٪ افزایش داشت. در همین دوره، شاخص اجاره مستأجران جدید در استانبول نیز ۳۶٫۷٪ رشد کرد. بنابراین، در دوره مورد بررسی، اجارهبهای جدید بهمراتب سریعتر از قیمت املاک مسکونی افزایش یافت.
این به معنی آن نیست که هر آپارتمانی در استانبول میتواند بازده خالص ۸٪ داشته باشد. عملکرد اجاره به قیمت خرید، مبلمان، متراژ واحد، شارژ ساختمان، هزینههای مدیریت، خالیماندن و نوع اجاره بستگی دارد.
بااینحال، دادهها فشار قابلتوجه بر بازار اجاره استانبول را تأیید میکنند. سرمایهگذارانی که با قیمت ورودی مناسب خرید میکنند، ممکن است هم از افزایش مجدد اجارهبها و هم از رشد آینده ارزش ملک بهرهمند شوند.
چرا قیمت خرید ملک اهمیت دارد؟
موفقیت یک سبد ۴ میلیون دلاری آمریکا تا حد زیادی پیش از ورود اولین مستأجر مشخص میشود. آپارتمانی که ۱۰٪ پایینتر از ارزش واقعی بازار خریداری شود، از همان ابتدا مزیت دارد. آپارتمانی که ۱۵٪ بالاتر از قیمت بازار خریداری شده باشد، ممکن است برای جبران خطای اولیه به چند سال رشد نیاز داشته باشد.
به همین دلیل، راهبرد باید بر مذاکره برای خرید چند واحد در یک مجتمع، فرصتهای فروش فوری، موجودی سازندگان و املاکی تمرکز کند که در آنها قدرت خرید سرمایهگذار بتواند شرایط تجاری ترجیحی به همراه داشته باشد. صندوق سرمایهگذاری املاک با پشتوانه نقدی که چند آپارتمان میخرد، ممکن است بتواند شرایط زیر را مذاکره کند:
- قیمت پایینتر بهازای هر متر مربع.
- تخفیف خرید عمده.
- بستههای مبلمان یا لوازم خانگی.
- هزینههای کمتر برای طرح پرداخت اقساطی.
- پرداخت هزینههای نهایی معامله از سوی سازنده.
- امکان انتخاب بهتر واحدها.
- تضمین اجاره، در صورت معتبر بودن از نظر تجاری.
- دسترسی اولویتدار به واحدهای آماده.
- امکان جایگزینی انعطافپذیر میان واحدها.
استفاده از ساختار صندوق سرمایهگذاری املاک
برای سرمایهگذاری در این ابعاد، مالکیت شخصی ۱۵ تا ۲۵ آپارتمان ممکن است پیچیدگی اداری و مالیاتی غیرضروری ایجاد کند. جایگزین بهتر، یک ابزار اختصاصی صندوق املاک است که سبد را خریداری و مدیریت میکند. ساختار مناسب صندوق میتواند مزایای زیر را فراهم کند:
۱. مالکیت یکپارچه: سرمایهگذار بهجای مدیریت شخصی تعداد زیادی سند مالکیت و قرارداد اجاره جداگانه، واحدها یا منافع مشارکت در صندوق را در اختیار دارد.
۲. مدیریت حرفهای سبد: خرید، امور اداری اجاره، نگهداری، گزارشدهی و فروش میتواند در قالب یک مأموریت سرمایهگذاری هماهنگ انجام شود.
۳. گزارشدهی مالی شفافتر: درآمد اجاره، هزینهها، ارزشگذاریها و عملکرد داراییها را میتوان در سطح سبد ارائه کرد تا سرمایهگذار هر ملک را با اهداف توافقشده مقایسه کند.
۴. برنامهریزی متنوع برای خروج: صندوق میتواند در مراحل مختلف آپارتمانهای منتخب را بفروشد، بهجای اینکه منتظر بماند یک ملک بزرگ خریدار پیدا کند.
۵. کارایی مالیاتی بالقوه: صندوق سرمایهگذاری املاک ترکیه که واجد شرایط باشد، ممکن است از معافیت یا مزایای مالیاتی برخوردار شود؛ مشروط بر اینکه صندوق، سرمایهگذار، ساختار مالکیت، سیاست توزیع و قوانین مربوطه شرایط لازم را داشته باشند.
اصلاحات مالیاتی ۲۰۲۶ ترکیه فرصتهای بیشتری برای ساختاردهی مالیاتی و شرکتی در اختیار سرمایهگذاران بینالمللی قرار داده است. این اصلاحات اهمیت بررسی همزمان برنامهریزی املاک، کسبوکار، اقامت و سرمایهگذاری را بیشتر میکند، بهجای آنکه خرید ملک را معاملهای جداگانه در نظر بگیریم.
سبد صندوق در عمل چه املاکی میخرد؟
با قیمت هدف ۱۷۵٬۰۰۰ تا ۲۵۰٬۰۰۰ دلار آمریکا، سرمایهگذاری ۴ میلیون دلاری آمریکا میتواند پیش از احتساب مالیات، هزینههای صندوق، مبلمان و ذخایر مالی، بین ۱۵ تا ۲۵ آپارتمان بخرد. تخفیف خرید عمده یا خرید زیر قیمت بازار ممکن است تعداد را افزایش دهد. واحدهای مرکزی باکیفیتتر و ذخایر نقدی ممکن است آن را کاهش دهند. هدف سبد نباید صرفاً بیشینهکردن تعداد اسناد مالکیت باشد؛ بلکه باید کیفیت درآمد و احتمال فروش مجدد را به حداکثر برساند.
تخصیص سبد
سهم تقریبی
هدف
آپارتمانهای اصلی برای اجاره بلندمدت
۵۵٪ تا ۶۵٪
اشغال باثبات و درآمد مستمر
واحدهای مبله با بازده بالاتر
۱۵٪ تا ۲۵٪
بهبود عملکرد اجاره
فرصتهای تخفیفدار نزدیک به آمادهشدن
۱۰٪ تا ۲۰٪
رشد سرمایه با تکمیل پروژه
ذخیره نقدی و عملیاتی
۵٪ تا ۱۰٪
هزینهها، خالیماندن واحدها و فرصتها
سبد ممکن است شامل چند نوع آپارتمان در استانبول باشد:
- استودیوها و آپارتمانهای جمعوجور یکخوابه برای متخصصان.
- واحدهای بزرگتر یکخوابه مناسب زوجها.
- آپارتمانهای منتخب دوخوابه برای مستأجران بلندمدت.
- واحدهای مبله مناسب اقامت شرکتی یا میانمدت.
- املاکی نزدیک به تکمیل که با تخفیف خریداری میشوند.
- آپارتمانهای بازفروش در ساختمانهایی با مدیریت قوی.
میتوان پتانسیل اجاره کوتاهمدت را نیز بررسی کرد، اما این نباید تنها راه دستیابی به بازده هدف باشد. مقررات صدور مجوز در ترکیه، موافقت ساختمان، محدودیتهای مدیریتی و هزینههای عملیاتی باید برای هر ملک بررسی شوند.
یک سرمایهگذاری مناسب در استانبول چه ویژگیهایی دارد؟
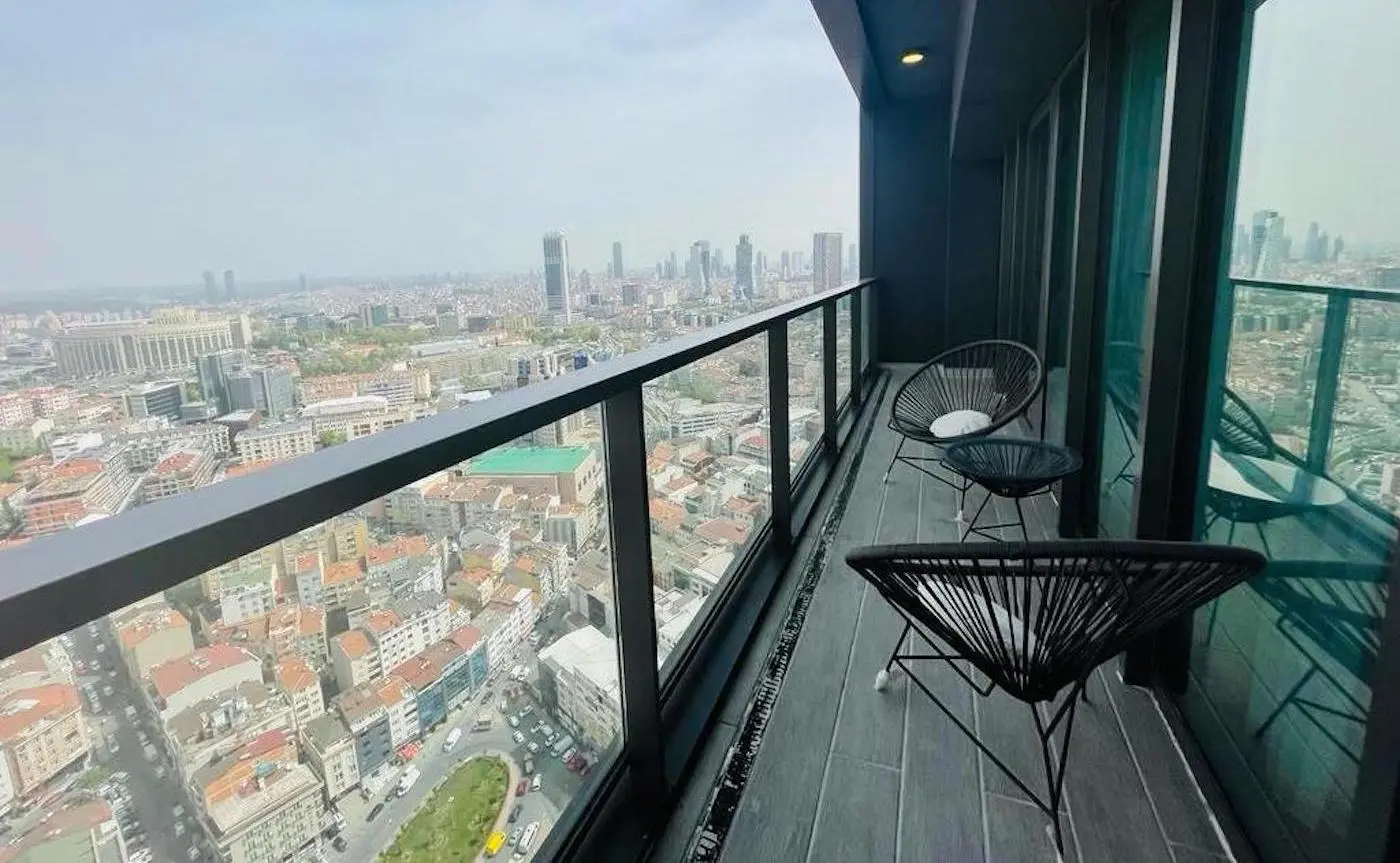
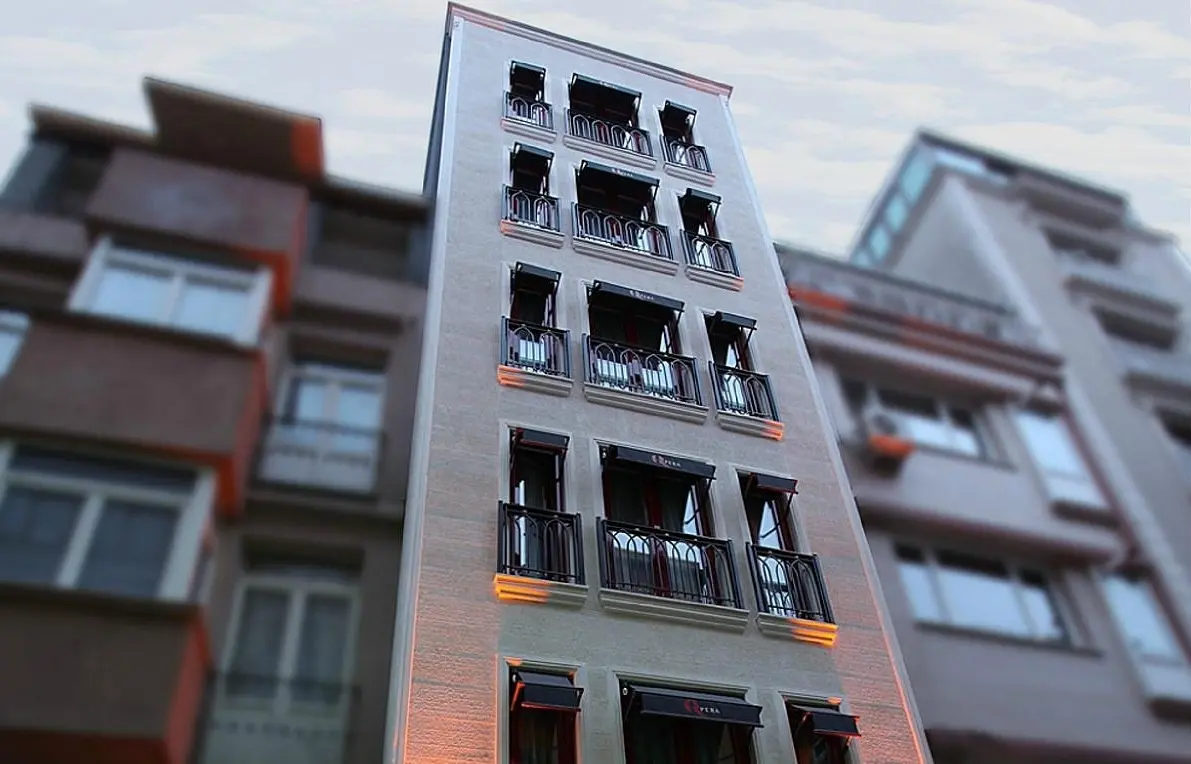
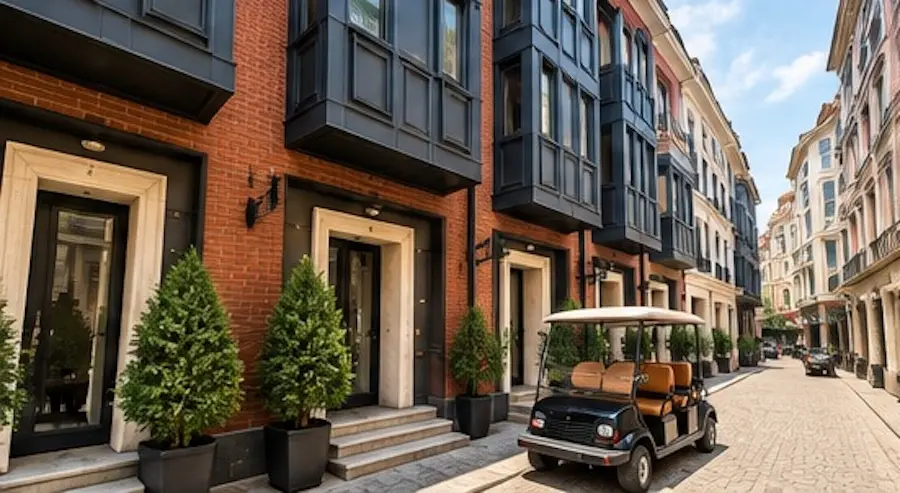
آپارتمانهای طراحیشده در مرکز بیاوغلو نمونه مفیدی از نوع ملکی هستند که میتوانند معیارهای سرمایهگذاری صندوق را برآورده کنند. هدف لزوماً این نیست که فقط از یک پروژه در بیاوغلو خرید شود. در عوض، میتوان از این نوع ملک بهعنوان معیار ارزیابی فرصتها در سراسر مناطق مرکزی استانبول استفاده کرد. یک آپارتمان مناسب معمولاً ویژگیهای زیر را دارد:
- موقعیت مرکزی در استانبول.
- طراحی و ساخت مدرن.
- جذابیت بالا برای اجاره بلندمدت.
- قیمت خرید اولیه مقرونبهصرفه.
- متراژ کاربردی و بهینه.
- دسترسی به محیط شهری مناسب برای پیادهروی.
- نزدیکی به حملونقل عمومی و مراکز اشتغال.
- نقدشوندگی هنگام فروش میان خریداران داخلی و خارجی.
- امکان جذب تقاضا برای واحد مبله یا اقامت کوتاهمدت، در صورت مجازبودن.
- مدیریت حرفهای ساختمان.
سبد نهایی معمولاً باید میان ساختمانها و موقعیتهای کوچکترِ منتخب تنوع داشته باشد، نه اینکه در یک دارایی متمرکز شود. بااینحال، تمرکز ممکن است زمانی توجیهپذیر باشد که صندوق بتواند قیمت استثنایی، حمایتهای قراردادی قوی یا شرایط تجاریای به دست آورد که ریسک اضافی را جبران کند.
آیا سبد میتواند بازده خالص ۸٪ از اجاره ایجاد کند؟
هدفگذاری بازده خالص نهایی ۸٪ بلندپروازانه است، اما با خرید و مدیریت منضبط میتواند دستیافتنی باشد. منظور از بازده خالص نهایی، درآمد اجارهای است که پس از کسر هزینههای عملیاتی توافقشده در سطح ملک باقی میماند، از جمله:
- شارژ مدیریت ساختمان.
- حقالزحمه مدیریت اجاره.
- تعمیر و نگهداری معمول.
- ذخیره برای خالیماندن واحدها.
- هزینه جذب مستأجر.
- بیمه محلی.
- تعویض مبلمان و لوازم خانگی.
- هزینههای شهری یا ملکی مربوطه.
محاسبات زیر فرض میکنند که کل ۴ میلیون دلار آمریکا درآمدزا باقی بماند و درآمد اجاره دوباره سرمایهگذاری نشود. نتایج واقعی طی دوره خرید، مبلهکردن، خالیماندن و فروش متفاوت خواهد بود. با بازده ۸٪، یک سبد ۴ میلیون دلاری آمریکا درآمد زیر را ایجاد میکند:
دوره
درآمد خالص هدف از اجاره
سالانه
۳۲۰٬۰۰۰ دلار آمریکا
طی سه سال
۹۶۰٬۰۰۰ دلار آمریکا
طی پنج سال
۱٬۶۰۰٬۰۰۰ دلار آمریکا
عادیشدن شرایط وام مسکن میتواند محرک اصلی رشد سرمایه باشد
نرخهای بهره بالای ترکیه تعداد خانوارهای محلیِ قادر به خرید خانه با تأمین مالی از طریق وام مسکن را محدود کرده است. این وضعیت میتواند برای سرمایهگذاران دارای نقدینگی فرصت ایجاد کند. وقتی تأمین مالی گران است، سازندگان و فروشندگان خریداران محلی واجد شرایط کمتری دارند. بنابراین، سرمایهگذار نهادی یا سرمایهگذار ثروتمند ممکن است قدرت چانهزنی بیشتری به دست آورد.
محرک بالقوه بعداً پدیدار میشود. با کاهش تورم و نرخ بهره، توان پرداخت اقساط وام مسکن ممکن است بهتدریج بهتر شود. در این صورت، خانوارهای ترک بیشتری میتوانند برای خرید آپارتمانهای جمعوجور و مرکزی رقابت کنند.
املاکی که احتمالاً بیشترین بهره را از بهبود دسترسی محلی به وام مسکن میبرند، لزوماً گرانترین خانههای استانبول نیستند. این املاک آپارتمانهایی هستند که متخصصان حقوقبگیر و خانوارهای با درآمد متوسط رو به بالا توان خریدشان را دارند. این امر از تمرکز راهبرد بر بازه ۱۷۵٬۰۰۰ تا ۲۵۰٬۰۰۰ دلار آمریکا پشتیبانی میکند.
در ۱۸ ماه آینده، یکی از محرکهای اصلی بازار، بازگشت تدریجی وامهای مسکن در دسترستر خواهد بود. در حال حاضر، بازار بهدلیل شرایط سخت ورود محدود شده و خریداران اغلب باید ۳۰٪ تا ۴۰٪ پیشپرداخت داشته باشند؛ همچنین مدت وام مسکن عموماً از حد مطلوب کوتاهتر است. با بهبود شرایط وام مسکن در ترکیه، انتظار داریم محصولاتی مانند موارد زیر ارائه شوند:
- ۱۰٪ پیشپرداخت.
- دوره بازپرداخت ۲۰ ساله.
بازده سهساله چگونه محاسبه میشود؟
بازده پیشبینیشده ترکیبی از درآمد مستمر اجاره و افزایش فرضی ارزش پایه سبد است. تفکیک این دو مؤلفه، ارزیابی و آزمون فشار مدل و مقایسه آن با گزینههای دیگر را آسانتر میکند.
درآمد اجاره
- سبد اولیه: ۴٬۰۰۰٬۰۰۰ دلار آمریکا
- بازده خالص سالانه هدف: ۸٪
- درآمد خالص سالانه: ۳۲۰٬۰۰۰ دلار آمریکا
- درآمد خالص سهساله: ۹۶۰٬۰۰۰ دلار آمریکا
افزایش ارزش سرمایه
- سبد اولیه: ۴٬۰۰۰٬۰۰۰ دلار آمریکا
- افزایش ارزش فرضی طی سه سال: ۵۰٪
- ارزش پیشبینیشده سبد: ۶٬۰۰۰٬۰۰۰ دلار آمریکا
- سود سرمایه پیشبینیشده: ۲٬۰۰۰٬۰۰۰ دلار آمریکا
نتیجه ترکیبی
- درآمد اجاره: ۹۶۰٬۰۰۰ دلار آمریکا
- سود سرمایه: ۲٬۰۰۰٬۰۰۰ دلار آمریکا
- کل سود پیشبینیشده: ۲٬۹۶۰٬۰۰۰ دلار آمریکا
- ارزش ترکیبی: ۶٬۹۶۰٬۰۰۰ دلار آمریکا
- بازده سهساله: ۷۴٪
این فرضها در کنار هم، سود پیشبینیشدهای برابر با ۲٫۹۶ میلیون دلار آمریکا ایجاد میکنند. عملکرد واقعی در نهایت به قیمت خرید، میزان اشغال، نوسانات ارز، هزینههای عملیاتی، مالیات و زمانبندی فروش املاک بستگی دارد.
آیا ممکن است ارزش سبد طی پنج سال دو برابر شود؟
مدل سهساله بازده ترکیبی ۷۴٪ را هدف میگیرد. ادامه راهبرد تا پنج سال میتواند راهی برای عبور از بازده کل ۱۰۰٪ و احتمالاً دو برابرکردن سرمایه اولیه فراهم کند. با بازده خالص سالانه ۸٪ از اجاره، سبد ممکن است پیش از درنظرگرفتن سرمایهگذاری مجدد، طی پنج سال حدود ۱٫۶ میلیون دلار آمریکا درآمد ایجاد کند. سپس ارزش سبد باید از ۴ میلیون دلار آمریکا به حدود ۶٫۴ میلیون دلار آمریکا برسد تا مجموع ارزش املاک و درآمد انباشته اجاره به ۸ میلیون دلار آمریکا برسد.
مدل پنجساله
ارزش احتمالی
سرمایهگذاری اولیه
۴٬۰۰۰٬۰۰۰ دلار آمریکا
درآمد اجاره پنجساله با نرخ سالانه ۸٪
۱٬۶۰۰٬۰۰۰ دلار آمریکا
ارزش موردنیاز املاک برای رسیدن مجموع ارزش به ۸ میلیون دلار آمریکا
۶٬۴۰۰٬۰۰۰ دلار آمریکا
افزایش ارزش موردنیاز املاک
۶۰٪
ارزش ترکیبی
۸٬۰۰۰٬۰۰۰ دلار آمریکا
بازده کل فرضی
۱۰۰٪
اگر افزایش ارزش سرمایه از ۶۰٪ بیشتر شود، درآمد اجاره دوباره سرمایهگذاری شود، خریدها پایینتر از قیمت بازار انجام شوند یا عادیشدن وام مسکن تقاضای فروش مجدد را تقویت کند، بازدهی بیش از ۱۰۰٪ ممکن است. دوره نگهداری مناسب باید بر اساس عملکرد اجاره، ارزشگذاریها، شرایط وام مسکن، نوسانات ارز و راهبرد مالیاتی کلی سرمایهگذار تعیین شود.
کنترل ریسک در سبد ۴ میلیون دلاری آمریکا
هیچ سرمایهگذاری موفقی در املاک استانبول نباید بر پایه یک پیشبینی خوشبینانه بنا شود. ریسکهای اصلی عبارتاند از: افت ارزش لیر ترکیه، بازده اجاره کمتر از انتظار، تأخیر در بهبود وام مسکن، تغییر مقررات مؤثر بر اجاره، ضعف مدیریت ساختمان، هزینههای پیشبینینشده نگهداری، تمرکز در یک پروژه، کندشدن تقاضای فروش مجدد، تغییر مقررات مالیاتی، حاکمیت ضعیف صندوق و ریسک سازنده یا تکمیل پروژه. سبد میتواند با کنترلهای عملی این ریسکها را کاهش دهد:
۱. تنوعبخشی میان ساختمانها: از اختصاص کل سرمایه به یک پروژه خودداری کنید، مگر اینکه شرایط تجاری تمرکز را توجیه کنند.
۲. ترجیح املاک آماده و نزدیک به آماده: این کار ریسک ساختوساز را محدود میکند و به صندوق امکان میدهد زودتر درآمدزایی را آغاز کند.
۳. حفظ ذخیره نقدی: ذخیره نقدی میتواند هزینه خالیماندن واحدها، تعمیرات، امور حقوقی و فرصتهایی را پوشش دهد که به تکمیل سریع نیاز دارند.
۴. بررسی حقوقی و فنی کامل: پیش از خرید باید سند مالکیت، طرح و مجوزهای ساخت، انطباق با مقررات زلزله، مدیریت ساختمان، بدهیها و محدودیتهای اجاره بررسی شوند.
۵. برنامهریزی برای خروج پیش از خرید: برای هر خرید باید گروه خریداران احتمالی هنگام فروش مشخص باشد. اگر احتمال خرید ملک از سوی خریداران ترک وجود ندارد، قیمت آن باید بهطور استثنایی مناسب باشد تا گنجاندنش در سبد توجیه شود.
۶. بررسی عملکرد هر ملک بهصورت جداگانه: واحدهایی که پیوسته عملکرد ضعیفی دارند باید فروخته و جایگزین شوند، نه اینکه به دلایل احساسی نگه داشته شوند.
برنامه اجرایی عملی سهساله
برنامه اجرایی، سرمایهگذاری را به طرحی سازمانیافته برای خرید، مدیریت و خروج تبدیل میکند. هر مرحله باید از سرمایه محافظت کند، انعطافپذیری را حفظ کند و تصمیمها را با اهداف عملکردی قابلاندازهگیری همسو نگه دارد.
ماههای ۱ تا ۳: ساختاردهی و آمادهسازی برای خرید
- محل اقامت مالیاتی سرمایهگذار و الزامات مالکیت او را تأیید کنید.
- صندوق یا ابزار سرمایهگذاری مناسب را ایجاد کنید.
- از متخصصان مالیاتی ترکیه و کشور محل اقامت مشاوره بگیرید.
- مأموریت سرمایهگذاری و ارز گزارشدهی را توافق کنید.
- فهرست اولیه املاک مدنظر را تهیه کنید.
- برای تخفیف خرید سبد و خرید یکجای چند واحد مذاکره کنید.
- بررسی حقوقی و فنی کامل انجام دهید.
ماههای ۳ تا ۱۲: تشکیل سبد
- نخستین آپارتمانهای آماده را بخرید.
- واحدها را مبله و برای اجاره آماده کنید.
- سامانههای مدیریت و نگهداری را راهاندازی کنید.
- در صورت جذاببودن قیمت، املاک نزدیک به آماده را اضافه کنید.
- بازده خالص واقعی را با مأموریت سرمایهگذاری مقایسه کنید.
- نقدینگی کافی برای نیازهای عملیاتی نگه دارید.
سال ۲: بهینهسازی اجاره و متعادلسازی انتخابی سبد
- اجارهبها و میزان اشغال را بررسی کنید.
- واحدهای نامناسب یا کمبازده را بفروشید.
- در صورت وجود فرصتهای بهتر، دوباره سرمایهگذاری کنید.
- دسترسی به وام مسکن و تقاضای خریداران محلی را رصد کنید.
- ارزشگذاریهای مستقل را بهروزرسانی کنید.
- داراییهای برتر را برای فروش احتمالی آماده کنید.
سال ۳: خروج مرحلهای یا ادامه نگهداری
- واحدهایی را که بیشترین تقاضا برای فروش مجدد دارند مشخص کنید.
- بهجای نقدکردن کل سبد در یک مرحله، فروش را بهصورت انتخابی انجام دهید.
- آپارتمانهای با بازده بالا را در صورت جذابماندن درآمد نگه دارید.
- توزیعهای صندوق و پیامدهای مالیاتی را بررسی کنید.
- خروج کامل را با تمدید دوره نگهداری به مدت پنج سال دیگر مقایسه کنید.
- وجوه را طبق برنامه مالیاتی توافقشده به کشور منتقل یا دوباره سرمایهگذاری کنید.
پیروی از این روند به صندوق اجازه میدهد سرمایه را تدریجی بهکار گیرد، عملکرد اجاره را بسنجد، موقعیتهای کمبازده را اصلاح کند و با دادههای بهتر، آمادگی بیشتر و قدرت چانهزنی بالاتر برای فروش، به زمان خروج در سال سوم نزدیک شود.
تشکیل سبد در استانبول پیش از بهبود شرایط اعتباری
استدلال اصلی سرمایهگذاری این نیست که ارزش هر ملکی در استانبول ۵۰٪ افزایش خواهد یافت یا بدون انتخاب دقیق میتوان به بازده خالص ۸٪ رسید. فرصت در ترکیب چند مزیت در قالب یک ساختار هماهنگ نهفته است:
- قدرت خرید نقدی در دورهای که دسترسی به اعتبار محلی محدود است.
- قیمت خرید مذاکرهشده.
- آپارتمانهای مرکزی مقرونبهصرفه با تقاضای گسترده.
- درآمد اجاره در دوره نگهداری سبد.
- تنوعبخشی میان چندین واحد.
- امکان افزایش تقاضای فروش مجدد بهواسطه وام مسکن.
- مدیریت حرفهای صندوق.
- برنامهریزی مالیاتی و خروج پیش از خرید.
سرمایهگذار ۴ میلیون دلاری آمریکا نیازی ندارد روی یک ملک استثنایی شرطبندی کند. سرمایه را میتوان در سبدی از خانههای کاربردی، قابلاجاره و قابلفروش در استانبول بهکار گرفت. بر اساس فرضهای هدف، این سبد میتواند طی سه سال حدود ۹۶۰٬۰۰۰ دلار آمریکا درآمد خالص اجاره و ۲ میلیون دلار آمریکا افزایش ارزش سرمایه ایجاد کند و ارزش ترکیبی را به نزدیک ۷ میلیون دلار آمریکا برساند.
نگهداری پنجساله میتواند راهی معتبر برای دستیابی به بازده کل ۱۰۰٪ فراهم کند؛ بهویژه اگر درآمد اجاره ادامه یابد، برخی آپارتمانها از نظر دلاری همچنان کمتر از ارزش واقعی باشند و تقاضای محلی با پشتوانه وام مسکن بهبود پیدا کند.
توجه: این مقاله یک راهبرد سرمایهگذاری فرضی را ارائه میکند و مشاوره شخصی مالیاتی، حقوقی یا سرمایهگذاری محسوب نمیشود. بازده، سود اجاره، نرخ ارز و نحوه اعمال مالیات تضمینشده نیستند و باید با دریافت مشاوره حرفهای متناسب با شرایط سرمایهگذار تأیید شوند.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 17
 17


 X