برای سرمایهگذارانی که پرتفوی خارجی، شرکتهای برونمرزی، درآمد اجاره، سود حاصل از اوراق بهادار یا ثروت دیجیتال دارند، ظرفیت بالقوه این تغییرات قابلتوجه است. بااینحال، صرف خرید ملک، دریافت اجازه اقامت ترکیه یا انتقال وجه بهتنهایی به این نتیجه منجر نمیشود. یک برنامه عملی باید چهار پرسش را همزمان در نظر بگیرد:
1. چه زمانی فرد از نظر مالیاتی، مقیم کشور قبلی خود محسوب نمیشود؟
2. از چه زمانی اقامت مالیاتی او در ترکیه آغاز میشود؟
3. آیا هر جریان درآمد یا سود، طبق قوانین ترکیه واقعاً منشأ خارجی دارد؟
4. آیا میتوان سرمایه را از طریق نظام اظهار دارایی وارد ترکیه کرد؟
قانون شماره 7582 در 4 ژوئن 2026 لازمالاجرا شد. اداره درآمد ترکیه در 4 ژوئیه 2026 مقررات اصلی اجرایی، از جمله رویههای صدور گواهی معافیت و اظهار دارایی، را منتشر کرد.
سه اصلاح مهم برای مدیریت ثروت خصوصی
اصلاح
مزیت بالقوه
شرایط اصلی
ریسک اصلی
معافیت 20ساله درآمد خارجی
مالیات بر درآمد ترکیه با نرخ 0٪ برای درآمدها و سودهای واجد شرایط با منشأ خارجی
مقیم ترکیه شوید، شرط بررسی سه سال تقویمی را داشته باشید و گواهی معافیت دریافت کنید
درآمد منشأ ترکیه داشته باشد، سابقه مالیاتی قبلی در ترکیه مشکلساز شود یا مهلت درخواست از دست برود
نظام اظهار دارایی
هزینهای با نرخ 0٪ تا 5٪ برای داراییهای مشخصی که به ترکیه وارد میشوند
تا 31 ژوئیه 2027 اظهار کنید، داراییهای خارجی واجد شرایط را ظرف دو ماه انتقال دهید و تعهد سرمایهگذاری را، در صورت لزوم، انجام دهید
دارایی در فهرست مجاز نباشد، مدارک کافی نباشد یا تعهد نقض شود
رفتار ترجیحی با ارث
مالیات بر ارث 1٪ در دوره معافیت
متوفی طبق ماده 20/D واجد شرایط بوده باشد و انتقال از طریق ارث انجام شود
تصور شود این نرخ شامل هبه در زمان حیات یا تمام انتقالهای خانوادگی میشود
طبق ماده 20/D، فردی که مقیم ترکیه میشود ممکن است از معافیت 20ساله برای درآمد و سودهای حاصل از خارج ترکیه برخوردار شود، مشروط بر اینکه در سه سال تقویمی پیش از آن، اقامتگاه قانونی در ترکیه نداشته یا مشمول مالیات کامل ترکیه نبوده باشد. برخی از تعهدات مالیاتی محدود قبلی در ترکیه، از جمله موارد مرتبط با درآمد اجاره، سرمایهگذاری یا سود سرمایهای، مانع درخواست نمیشوند. درآمد با منشأ ترکیه همچنان مشمول مالیات است.
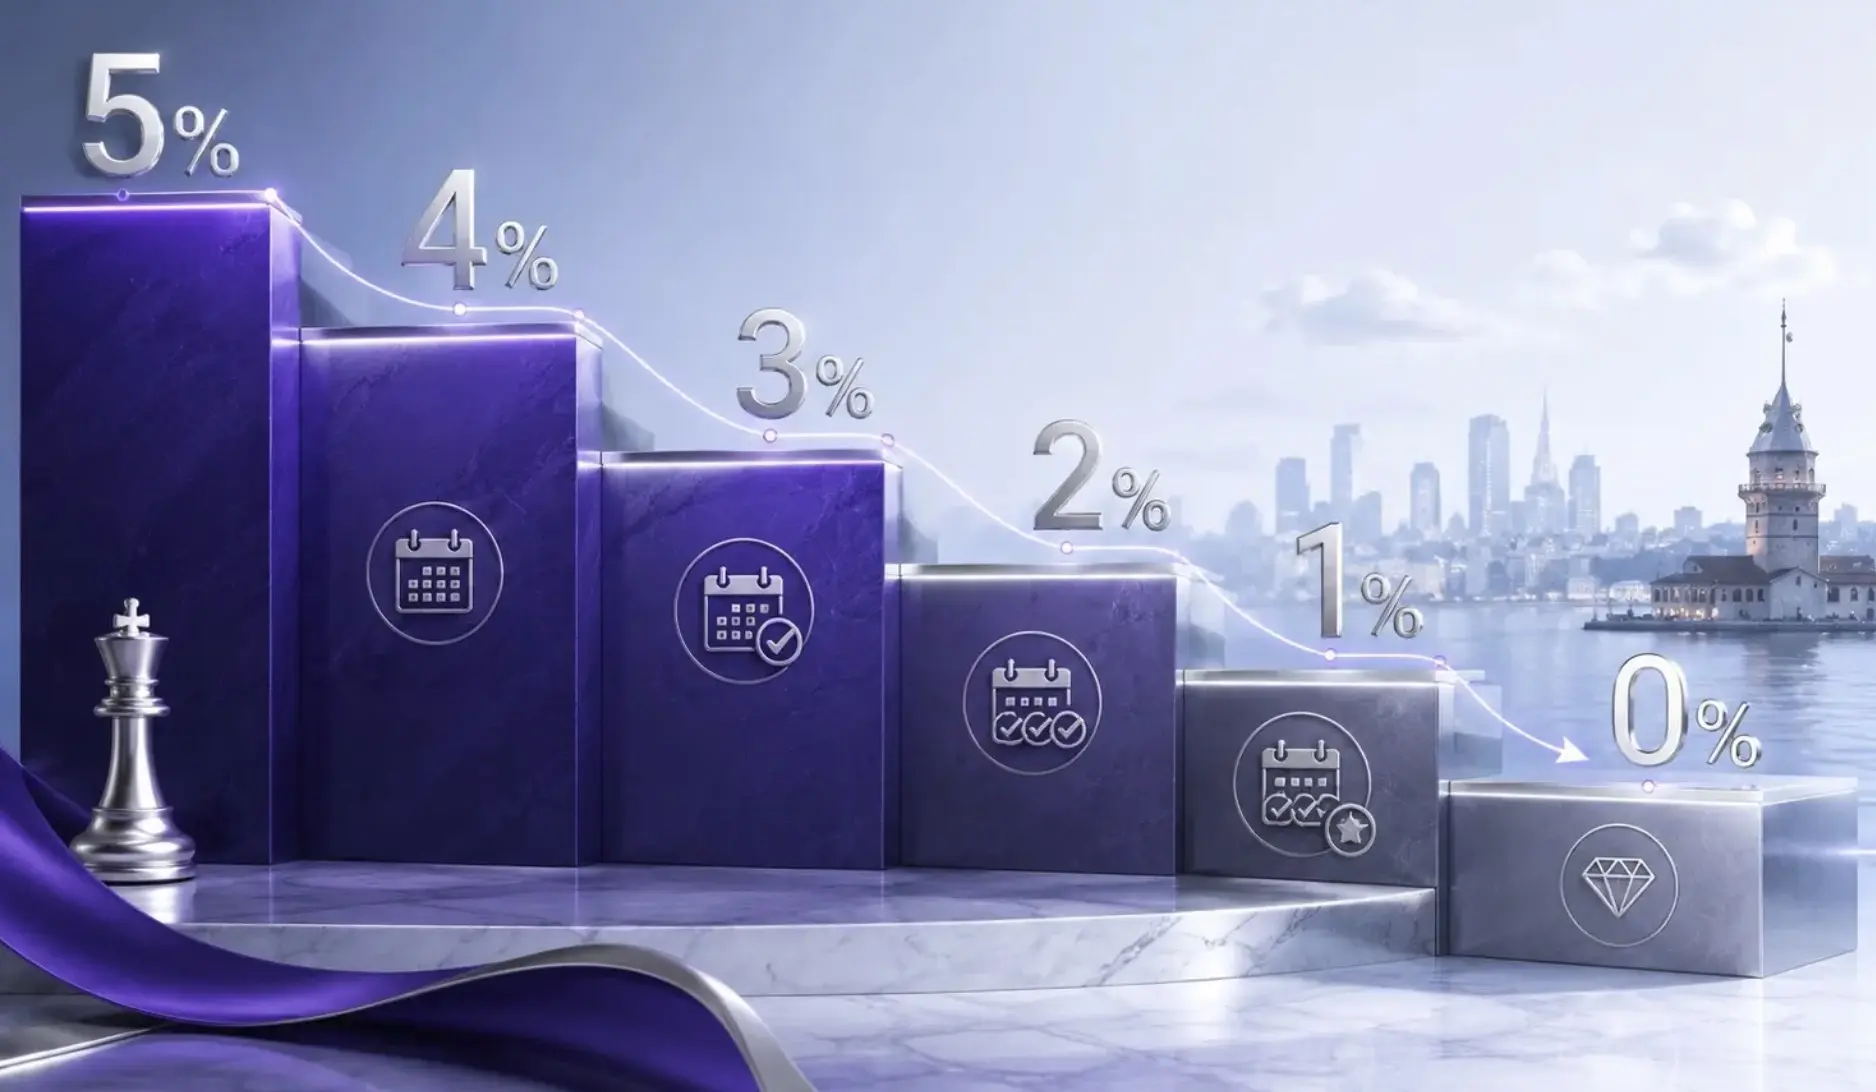
نظام اظهار دارایی موقتی است. وجه نقد خارجی، طلا، ارز خارجی، اوراق بهادار و دیگر ابزارهای بازار سرمایه را میتوان تا 31 ژوئیه 2027 اظهار کرد. نرخ پایه 5٪ است، اما تعهد به نگهداری داراییها در ابزارهای مشخص ترکیه میتواند این نرخ را کاهش دهد و در صورت تعهد پنجساله، آن را به 0٪ برساند. مقرره جداگانه 1٪ به ارث در دوره معافیت فرد واجد شرایط مربوط میشود.
چرا نرخ 0٪ ممکن است، اما هرگز خودکار نیست
ترکیه مالیات را برای افراد تازهوارد حذف نکرده است. این کشور برای درآمدهای واجد شرایط با منشأ خارجی که افراد واجد شرایط کسب میکنند، معافیت در نظر گرفته است. سرمایهگذار همچنان ممکن است در ترکیه بابت موارد زیر مالیات بپردازد:
پرسش تعیینکننده این است که درآمد یا سود از نظر قانونی در کجا ایجاد شده است، نه اینکه صرفاً در کجا پرداخت میشود. داشتن حساب بانکی خارجی، درآمد کسبوکار ترکیهای را به درآمد خارجی تبدیل نمیکند. همچنین، شرکت برونمرزی تضمین نمیکند که همه دریافتیها واجد شرایط باشند؛ بهویژه اگر مدیریت، کار یا فعالیت اقتصادی از ترکیه انجام شود.
پیش از مهاجرت، سرمایهگذار باید نقشهای از منشأ درآمد تهیه کند که شرکتها، سود سهام، سود پرتفوی، املاک خارج از کشور، تراستها، داراییهای رمزارزی، مالکیت فکری و فعالیتهای برنامهریزیشده در ترکیه را پوشش دهد. این نقشه باید مشخص کند چه مواردی ممکن است واجد شرایط باشند، چه مواردی در ترکیه مشمول مالیات میمانند، چه تعهداتی در خارج از کشور ادامه مییابد و پیش از جابهجایی چه معاملات یا ساختارهایی باید تغییر کنند.
1. مالکیت ملک: میتواند از جابهجایی، اقامت و شهروندی پشتیبانی کند، اما اقامت مالیاتی خارجی را پایان نمیدهد و معافیت ترکیه را تضمین نمیکند.
2. اجازه اقامت: مبنای قانونی زندگی در ترکیه را فراهم میکند و حکم مالیاتی نیست.
3. اقامت مالیاتی در ترکیه: بر اساس قوانین داخلی و در صورت ادعای اقامت فرد از سوی دو کشور، طبق معاهده مربوط تعیین میشود.
4. گواهی معافیت ماده 20/D: برای استفاده از معافیت الزامی است. بخشنامه شماره 333 عموماً درخواست را تا پایان سال استقرار لازم میداند. افرادی که در نوامبر یا دسامبر مستقرشده محسوب میشوند، تا پایان فوریه سال بعد فرصت دارند.
تنظیم درست ساختار معافیت 20ساله
بررسی دوره سهساله پیشین: متقاضی باید سه سال تقویمی پیش از سال موردنظر برای اقامت را بررسی کند. اقامت قبلی در ترکیه، اشتغال، فعالیت تجاری، مدیریت شرکت، ثبت مالیاتی یا حضور طولانیمدت ممکن است نیازمند بررسی باشد. برخی تعهدات مالیاتی محدود قبلی در ترکیه، از جمله موارد مرتبط با درآمد اجاره، سرمایهگذاری یا سود سرمایهای، ممکن است پذیرفته شوند؛ اما همچنان باید سوابق اظهارنامه بهطور کامل بررسی شوند.
تعیین تاریخ اقامت پیش از تحقق سود: تاریخ اقامت بر دوره بررسی، نخستین سال معافیت، مهلت دریافت گواهی، اظهارنامه خروج و نحوه مالیاتستانی از فروش یا توزیعهای عمده اثر میگذارد. برای فردی که قصد فروش رمزارز، سهام، سهم کسبوکار یا دارایی دیگری را دارد که ارزش آن افزایش یافته، حتی اختلاف چند روز ممکن است تعیین کند کدام کشور نخستین حق مالیاتستانی را دارد. معامله باید بر اساس تحلیل اقامت انجام شود.
دریافت گواهی معافیت: فرد باید به اداره مالیات ترکیه درخواست بدهد. درآمد معاف واجد شرایط از اظهارنامه سالانه کنار گذاشته میشود، حتی اگر اظهارنامه دیگری ارائه شود؛ هزینههای مرتبط نیز نمیتوانند درآمد مشمول مالیات ترکیه را کاهش دهند.
جدا نگهداشتن سرمایهگذاری خارجی از فعالیت در ترکیه: کارآفرینان نباید درآمد پرتفوی برونمرزی را با فعالیت عملیاتی در ترکیه مخلوط کنند. قراردادها، سوابق مدیریتی، محل انجام کار، جریانهای بانکی، حسابداری و حاکمیت شرکتی ممکن است همگی بر تشخیص منشأ درآمد و مالیات شرکت اثر بگذارند. معافیت فردی، شرکت خارجی را از خطر اقامت شرکتی در ترکیه، وجود نمایندگی دائمی، تعهدات حقوق و دستمزد یا قیمتگذاری انتقالی مصون نمیکند.
چطور نرخ اظهار دارایی را به 0٪ کاهش دهیم
نظام اظهار دارایی، مسیری جداگانه برای سرمایههای مشخصی فراهم میکند که وارد شبکه بانکی ترکیه، اوراق دولتی، گواهیهای اجاره یا صندوقهای سرمایهگذاری خطرپذیر میشوند.
مدت تعهد
نرخ پایه اظهار
بدون تعهد واجد شرایط
5٪
حداقل یک سال
4٪
حداقل دو سال
3٪
حداقل سه سال
2٪
حداقل چهار سال
1٪
حداقل پنج سال
0٪
داراییهای خارجی معمولاً باید ظرف دو ماه به حسابی به نام اظهارکننده در بانک یا مؤسسه واسطهگری ترکیه منتقل شوند. گزینه 0٪ اجازه سرمایهگذاری نامحدود در هر نوع دارایی را نمیدهد. فهرست قانونی شامل سپردههای مدتدار، اوراق بدهی دولتی داخلی، گواهیهای اجاره و صندوقهای سرمایهگذاری خطرپذیر است.
حمایت در برابر بازرسی مالیاتی به مبلغ اظهارشده محدود است و به رعایت شرایط بستگی دارد. این حمایت جایگزین بررسیهای بانکی، کنترلهای مبارزه با پولشویی، غربالگری تحریمها، الزامات اثبات منشأ وجوه، تعهدات مالیاتی خارجی یا تحقیقات کیفری نمیشود. سرمایهگذاران باید پیش از انتقال وجه، مدارک بانکی، کارگزاری، مالیاتی، خرید، ارزشگذاری، فروش شرکت و رمزارز را آماده کنند.
ثروت رمزارزی: فرصتی با مرز حقوقی روشن
قانون اظهار دارایی، پول، طلا، ارز خارجی، اوراق بهادار و دیگر ابزارهای بازار سرمایه را نام میبرد. رمزارز را صریحاً در فهرست نیاورده است. یک برنامه قابلدفاع برای سرمایهگذاران رمزارز ممکن است شامل موارد زیر باشد:
1. پایان دادن به اقامت مالیاتی در کشور قبلی.
2. برقراری اقامت مالیاتی در ترکیه و دریافت گواهی ماده 20/D.
3. دریافت نظر حقوقی در ترکیه درباره ماهیت و منشأ سود موردنظر.
4. آمادهسازی سوابق کامل هزینه خرید، کیف پول، صرافی و تراکنشها.
5. استفاده از مسیرهای تبدیل ارز که تحت نظارت هستند و بانکها آنها را میپذیرند.
6. تبدیل داراییهای دیجیتال به یکی از دستههای مجاز.
7. تکمیل اظهار، انتقال و تعهد سرمایهگذاری در مهلت مقرر.
ترکیه ارائهدهندگان خدمات داراییهای رمزارزی را تحت چارچوب هیئت بازارهای سرمایه تنظیمگری میکند، اما نظارت بر ارائهدهندگان خدمات بهتنهایی همه پرسشهای مالیاتی را حل نمیکند. معامله همچنان به تحلیل اختصاصی منشأ و زمانبندی نیاز دارد. چهار هشدار عملی ضروری است:
1. فروش زودهنگام: سودی که پیش از خروج محقق شود، ممکن است همچنان در کشور قبلی مشمول مالیات باشد.
2. تصور اینکه محل صرافی منشأ سود را تعیین میکند: محل صرافی بهتنهایی ممکن است مشخص نکند سود در کجا ایجاد شده است.
3. ورود بدون سوابق: بانکها ممکن است پیش از پذیرش انتقالهای کلان حاصل از رمزارز، مدارک گستردهای درخواست کنند.
4. اشتباه گرفتن دو نظام: ماده 20/D به مالیات بر درآمد مربوط است. نظام اظهار دارایی به داراییهای مشخصی مربوط میشود که وارد ترکیه میشوند. هیچیک بهطور خودکار دیگری را تأیید نمیکند.
ترکیب این مقررات در ترکیه به سرمایهگذاری که واقعاً جابهجا شده است امکان میدهد در جایگاه مقیم مالیاتی ترکیه، سود خود را محقق کند؛ مشروط بر اینکه معافیت درآمد خارجی و نظام اظهار دارایی شامل او شود. اگر این کار بهدرستی انجام شود، سرمایه را در داراییهای واجد شرایط ترکیه برای دوره پنجساله سرمایهگذاری کنید تا مالیات آن سرمایه به صفر برسد. این راهکار فقط وقتی مؤثر است که واقعاً در کشور مبدأ غیرمقیم و در ترکیه مقیم شوید؛ نه فقط روی کاغذ، بلکه در واقعیت.
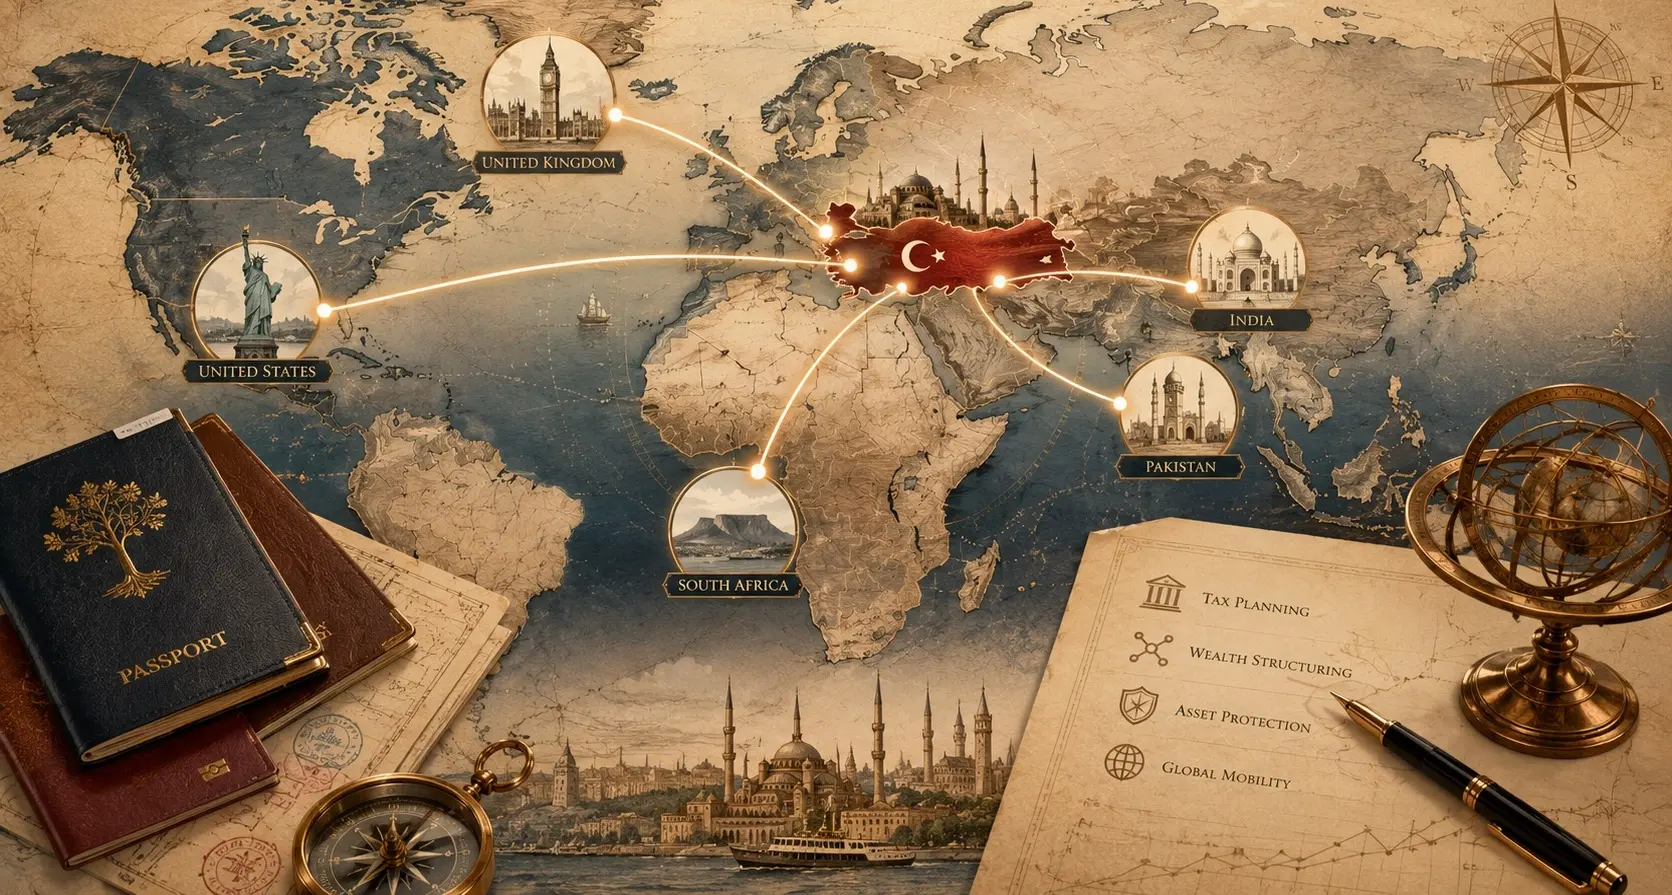
برنامهریزی برای افراد دارای ثروت خالص بالا، کشور به کشور
ترکیه میتواند نحوه مالیاتستانی خود را تعیین کند، اما نمیتواند ادعای کشور قبلی را لغو کند. این موضوع باید طبق قوانین کشور مبدأ و هر معاهده قابلاعمال حلوفصل شود.
کشور
فرصت اصلی
ریسک اصلی
اقدام نخست برای برنامهریزی
بریتانیا
افراد غیرمقیم معمولاً بابت درآمد خارجی و بسیاری از سودهای خارجی در بریتانیا مالیات نمیپردازند
رد شدن در آزمون قانونی اقامت و غیرمقیمبودن موقت
خروج و هرگونه بازگشت احتمالی را ارزیابی کنید
آفریقای جنوبی
پس از پایان معتبر اقامت، مالیات بر درآمد جهانی میتواند خاتمه یابد
مالیات بر عایدی سرمایه هنگام خروج، بهدلیل فروش فرضی دارایی
پیش از پایان اقامت، داراییهای جهانی را ارزشگذاری کنید
هند
وضعیت غیرمقیم یا RNOR میتواند مالیات برخی درآمدهای خارجی را محدود کند
اشتباه در محاسبه روزهای حضور، درآمد با منشأ هند و مقررات داراییهای مجازی دیجیتال
پیش از فروش، وضعیت و منشأ را تأیید کنید
پاکستان
افراد غیرمقیم معمولاً فقط بابت درآمد با منشأ پاکستان مالیات میپردازند
تعداد روزهای حضور و ادامه درآمد کسبوکار محلی
حضور و فعالیتهای باقیمانده در پاکستان را بررسی کنید
ایالات متحده
مالیات ترکیه ممکن است کاهش یابد، هرچند اظهارنامه مالیاتی آمریکا همچنان لازم است
مالیاتستانی جهانی بر مبنای شهروندی
ابتدا مشاوره فدرال و ایالتی بگیرید
بریتانیا: نقطه آغاز در بریتانیا، آزمون قانونی اقامت است. فردی که غیرمقیم بریتانیا میشود، معمولاً بابت درآمد خارجی و بسیاری از سودهای خارجی در بریتانیا مالیات نمیپردازد؛ هرچند املاک بریتانیا و دریافتیهای با منشأ بریتانیا ممکن است همچنان مشمول مالیات باشند. غیرمقیمبودن موقت مهمترین هشدار است. اگر فرد در دوره مربوط بازگردد، ممکن است برخی درآمدها یا سودهایی که در زمان اقامت خارج از کشور تحقق یافتهاند، مشمول مالیات شوند. سرمایهگذار بریتانیایی باید پیش از فروش دارایی عمده، هم خروج و هم هرگونه بازگشت احتمالی را برنامهریزی کند.
آفریقای جنوبی: آفریقای جنوبی از ساکنان مالیات بر درآمد جهانی و از غیرمقیمان عمدتاً بابت درآمد با منشأ آفریقای جنوبی مالیات میگیرد. پایان دادن به اقامت، فرایندی واقعی و تشریفاتی است و صرفاً با دریافت اجازه اقامت خارجی محقق نمیشود. پایان اقامت ممکن است، با رعایت استثناها، به فروش فرضی داراییهای جهانی و محاسبه فوری مالیات بر عایدی سرمایه منجر شود. سازمان درآمد آفریقای جنوبی (SARS) همچنین اطلاعرسانی رسمی و مدارک پشتیبان میخواهد. برای بسیاری از افراد دارای ثروت خالص بالا در آفریقای جنوبی، مالیات خروج بزرگترین هزینهای است که پیش از انتخاب برنامه ترکیه باید برآورد شود.
هند: هند به تحلیل دقیق اقامت و منشأ درآمد نیاز دارد. فرد غیرمقیم عموماً بهجای درآمد جهانی، بابت درآمد هند مالیات میپردازد. فرد دارای وضعیت RNOR عموماً بابت درآمد هند و نیز درآمد خارجی مرتبط با کسبوکاری که در هند کنترل میشود یا حرفهای که در آنجا دایر شده است، مالیات میپردازد. RNOR برای همه افرادی که هند را ترک میکنند، مزیتی خودکار برای دو یا سه سال نیست. هند همچنین برای سود داراییهای مجازی دیجیتال، نرخ 30٪ بهعلاوه افزایش احتمالی مالیات و عوارض را اعمال میکند. سرمایهگذار نباید فرض کند که استفاده صرف از صرافی برونمرزی، ادعای مالیاتی هند را از میان میبرد.
پاکستان: پاکستان عموماً فردی را که دستکم 183 روز در یک سال مالیاتی در کشور حضور دارد، مقیم تلقی میکند. افراد غیرمقیم معمولاً بابت درآمد با منشأ پاکستان، نه درآمد جهانی، مالیات میپردازند. صاحبان کسبوکار باید ملک محلی، منافع در شرکتها، وظایف مدیریتی و درآمد خدماتی را نیز بررسی کنند؛ زیرا ممکن است پس از جابهجایی خانواده همچنان مشمول مالیات بمانند. ترکیه ممکن است مزایای اقامت، ملک، کسبوکار و شهروندی داشته باشد، اما این اهداف نباید جایگزین بررسی کامل خروج مالیاتی از پاکستان شوند.
ایالات متحده: شهروندان آمریکا و بیگانگان مقیم این کشور که در خارج زندگی میکنند، معمولاً همچنان بابت درآمد جهانی مشمول مالیاتاند و باید اظهارنامههای مالیاتی آمریکا را ارائه دهند. معافیت درآمد کسبشده خارجی، معافیت عمومی برای سود سرمایهگذاری یا رمزارز ایجاد نمیکند. ترکیه ممکن است از مالیاتستانی مجدد ترکیه بر درآمد خارجی واجد شرایط جلوگیری کند، اما مالیات فدرال آمریکا را متوقف نمیکند. اقامت در یک ایالت نیز ممکن است همچنان برقرار باشد. سلب تابعیت یا پایان دادن به اقامت بلندمدت آمریکا میتواند مشمول مالیات خروج و فرم 8854 شود؛ بنابراین نباید آن را بخشی معمول از برنامه سرمایهگذاری در ترکیه دانست.
ترتیب عملی برای جابهجایی و سرمایهگذاری
این اصلاحات زمانی بیشترین اثربخشی را دارند که هر مرحله به ترتیب درست انجام شود. اقامت، فروش دارایی، مستندسازی و تصمیمهای سرمایهگذاری باید بهعنوان یک فرایند هماهنگ برنامهریزی شوند.
مرحله
اقدام اصلی
پیش از خروج
وضعیت خروج مالیاتی از کشور مبدأ را تأیید کنید، شرایط ترکیه را بررسی کنید، منشأ داراییها را مستند کنید و زمان فروشهای برنامهریزیشده را تعیین کنید
در جریان جابهجایی
اقامت واقعی در ترکیه برقرار کنید، تعداد روزهای حضور و پیوندهای باقیمانده را مدیریت کنید و مدارک مؤید جابهجایی را نگه دارید
پس از آغاز اقامت در ترکیه
گواهی معافیت ماده 20/D را دریافت کنید، هر اظهار دارایی و انتقال لازم را انجام دهید و سپس فروشها یا سرمایهگذاریهای برنامهریزیشده را اجرا کنید
فروش زودهنگام، درخواست دیرهنگام یا خروج ناقص ممکن است مزیت مورد انتظار را کاهش دهد یا از بین ببرد. تمام مهلتهای مربوط به اقامت، اظهارنامه، انتقال و سرمایهگذاری باید در یک برنامه زمانی هماهنگ گنجانده شوند.
یک مسیر جامع از ابتدا تا انتها: Property Turkey، PT Oracle و Funding Turkey
Property Turkey مسئولیت یافتن ملک، بررسیهای لازم، خرید و هماهنگی امور اقامت یا درخواست شهروندی، در صورت امکان را بر عهده میگیرد. ملک باید پایگاهی معتبر و بلندمدت فراهم کند و پاسخگوی نیازهای عملی خانواده باشد. موقعیت، امنیت سند مالکیت، استفاده آتی، قابلیت فروش مجدد و واجد شرایط بودن برای شهروندی باید همگی از راهبرد کلی پشتیبانی کنند.
PT Oracle: هماهنگی ساختار مالیاتی و حقوقی
PT Oracle برنامه فرامرزی را هماهنگ میکند، از جمله: تحلیل اقامت و معاهدات، ترتیب خروج از کشور مبدأ، بررسی واجد شرایط بودن بر اساس دوره سهساله، دستهبندی درآمدهای خارجی و ترکیهای، آمادهسازی درخواست گواهی معافیت، برنامهریزی اظهار دارایی، مستندسازی منشأ وجوه، ساختاردهی شخصی، شرکتی و جانشینی، و هماهنگی امور بانکی و رعایت الزامات سالانه. در صورت نیاز به مشاوره در کشور قبلی، PT Oracle میتواند با متخصصان محلی واجد صلاحیت هماهنگ کند، بهجای آنکه قانون ترکیه را راهحل کامل تلقی کند.
Funding Turkey: بهکارگیری سرمایه متعهدشده تحت نظارت قانونی
Funding Turkey، بازوی صندوق گروه تحت نظارت هیئت بازارهای سرمایه ترکیه، میتواند بررسی کند که آیا صندوق سرمایهگذاری خطرپذیر مسیر مناسبی برای سرمایه متعهدشده تحت نظام اظهار دارایی است یا خیر. این کار مستلزم بررسی سرمایهگذار، منشأ سرمایه، مأموریت صندوق، مدت تعهد، نقدشوندگی، ارزشگذاری، حاکمیت و محدودیتهای نظارتی است. در صورت مجاز بودن، سرمایه صندوق میتواند از کسبوکارهای واجد شرایط ترکیه و پروژههای رشد حمایت کند. پیشنهادی که شرکت ترکیهای خود سرمایهگذار را در بر میگیرد، نیازمند بررسی دقیقتری است. پیش از هرگونه ادعا مبنی بر اینکه این ساختار میتواند نرخ 0٪ را تضمین کند، باید واجد شرایط بودن، مسائل اشخاص وابسته، ارزشگذاری مستقل، حاکمیت سرمایهگذاری و الزامات هیئت بازارهای سرمایه حلوفصل شوند.
پیش از تحقق سود، برنامه را آماده کنید
اصلاحات مالیاتی ترکیه در سال 2026 ترکیبی کمنظیر فراهم میکنند: معافیت 20ساله برای درآمد خارجی واجد شرایط، مسیر موقت با نرخ 0٪ تا 5٪ برای داراییهای مشخصی که به ترکیه وارد میشوند، امکان دسترسی به ساختارهای سرمایهگذاری تحت نظارت و مجموعهای گستردهتر از مزایای اقامت، شهروندی و کسبوکار.
برای سرمایهگذار مناسب، بهویژه یک کارآفرین یا دارنده رمزارز که سود تحققنیافته بزرگی دارد، نتیجه میتواند بسیار ارزشمند باشد. این مزیت به اقامت واقعی، خروج مالیاتی بیاشکال از کشور مبدأ، تحلیل دقیق منشأ درآمد، درخواستهای بهموقع در ترکیه، مدارک بانکی مورد قبول و اجرای منظم سرمایهگذاری بستگی دارد. هیچیک از این اقدامات نباید بهصورت جداگانه انجام شود.
Property Turkey، PT Oracle و Funding Turkey مسیری هماهنگ از املاک ترکیه و جابهجایی تا ساختاردهی مالیاتی، مستندسازی، بهکارگیری سرمایه تحت نظارت و رعایت مستمر الزامات فراهم میکنند.
برنامهریزی باید پیش از رویداد مشمول مالیات آغاز شود. پس از تحقق سود یا ازدسترفتن مهلت درخواست، ممکن است بسیاری از بهترین گزینهها دیگر در دسترس نباشند. امروز برای دریافت مشاوره رایگان با کارشناسان محلی و مشاوران مالیاتی ما تماس بگیرید.
توجه: این مقاله صرفاً اطلاعات عمومی ارائه میدهد و مشاوره شخصی مالیاتی، حقوقی، سرمایهگذاری یا مهاجرتی محسوب نمیشود. واجد شرایط بودن و نحوه مالیاتستانی به شرایط فردی، معاهدات قابلاعمال، قواعد منشأ درآمد، الزامات نظارتی و قوانین هر کشور مربوط بستگی دارد. پیش از هرگونه جابهجایی، فروش، اظهار یا سرمایهگذاری، باید از مشاوره مستقل استفاده شود.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.




 By:
 بنیانگذار و مدیرعامل Property Turkey
 Bodrum
 2
 1








 X