تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
بسته اصلاحات سرمایهگذاری ترکیه در سال 2026 دیگر صرفاً یک پیشنهاد نیست. در 4 ژوئن 2026، قانون شماره 7582 در شماره 33270 روزنامه رسمی ترکیه منتشر شد. این قانون در 21 مه 2026 تصویب شد و تغییرات مهمی در زمینه مالیات بر درآمد، مالیات شرکتها، مالیات بر ارث و نقلوانتقال، مقررات سرمایهگذاری مستقیم خارجی، گزارشدهی داراییها، مشوقهای فناوری، مطالبات عمومی و مرکز مالی Istanbul ایجاد میکند.
برای خریداران خارجی ملک، سرمایهگذاران بینالمللی، کارآفرینان و خانوادههایی که ترکیه را در نظر دارند، انتشار قانون در روزنامه رسمی نقطه عطف مهمی است. تا پیش از این، بسیاری از این اصلاحات در چارچوب برنامه سرمایهگذاری ترکیه برای سال 2026 مطرح میشدند. اکنون چند مورد از مهمترین اقدامات از مرحله پیشنهاد عبور کرده و به واقعیت قانونی تبدیل شدهاند.
خلاصه سریع
قانون شماره 7582 در روزنامه رسمی ترکیه منتشر شده و چند اصلاح مهم برای سرمایهگذاران در سال 2026 را تأیید کرده است. این قانون که در 21 مه 2026 تصویب و در 4 ژوئن 2026 منتشر شد، معافیت 20 ساله مالیات بر درآمد خارجی را برای ساکنان جدید واجد شرایط رسمیت میبخشد. همچنین در دوره معافیت، نرخ 1 درصدی مالیات بر ارث و نقلوانتقال را برای افراد واجد شرایط اعمال میکند. برای شرکتها، این قانون مراکز خدمات واجد شرایط را ایجاد میکند، کسورات مالیات شرکتها را برای درآمدهای واجد شرایط حاصل از تجارت و خدمات بینالمللی گسترش میدهد و مشوقهای مرکز مالی Istanbul را تمدید میکند. برنامه جدید گزارشدهی داراییها نیز تا 31 ژوئیه 2027 ادامه دارد. برای خریداران ملک، ترکیه نهتنها بهعنوان مکانی برای خرید خانه، بلکه بهعنوان کشوری برای برنامهریزی اقامت و شهروندی، فعالیت تجاری منطقهای و ساماندهی بلندمدت ثروت جذابتر میشود.
نکات کلیدی: قانون شماره 7582 برای سرمایهگذاران چه معنایی دارد؟
- قانون شماره 7582 در 21 مه 2026 تصویب و در 4 ژوئن 2026 در روزنامه رسمی منتشر شد.
- معافیت 20 ساله مالیات بر درآمد خارجی برای ساکنان جدید واجد شرایط، اکنون بخشی از قوانین ترکیه است.
- این معافیت شامل برخی درآمدها و عواید با منشأ خارجی میشود، نه درآمد اجاره در ترکیه یا درآمد با منشأ ترکیه.
- افراد واجد شرایط نباید طی سه سال تقویمی گذشته در ترکیه اقامتگاه قانونی داشته یا مقیم مالیاتی کامل ترکیه بوده باشند.
- در دوره معافیت، نرخ 1 درصدی مالیات بر ارث و نقلوانتقال برای افراد واجد شرایط اعمال میشود.
- مراکز خدمات واجد شرایط به قانون سرمایهگذاری مستقیم خارجی افزوده شدهاند.
- کسورات مالیات شرکتها برای درآمدهای واجد شرایط حاصل از تجارت و خدمات میتواند به 95 درصد و در برخی موارد به 100 درصد برسد.
- برنامه جدید گزارشدهی داراییها تا 31 ژوئیه 2027 ادامه دارد.
- برای سرمایهگذاران ملکی، انگیزه خرید بیش از هر زمان دیگری اهمیت دارد: شهروندی، جابهجایی، درآمد اجاره، کسبوکار، سبک زندگی یا برنامهریزی ثروت.
نگاهی سریع به تغییرات قانون شماره 7582 ترکیه
حوزه اصلاحات
چه چیزی تغییر کرده است؟
چرا برای سرمایهگذاران اهمیت دارد؟
مالیات بر درآمد خارجی
معافیت 20 ساله برای ساکنان جدید واجد شرایط
جذابیت ترکیه را برای خانوادههای بینالمللی، کارآفرینان و سرمایهگذاران افزایش میدهد
مالیات بر ارث و نقلوانتقال
نرخ 1 درصد برای افراد واجد شرایط در دوره معافیت
بُعد تازهای برای برنامهریزی ثروت خانوادگی فراهم میکند
مراکز خدمات واجد شرایط
چارچوب قانونی جدید برای شرکتهای خدمات بینالمللی
جایگاه ترکیه را بهعنوان پایگاه کسبوکار منطقهای تقویت میکند
کسورات مالیات شرکتها
کسر 95 درصدی که در موارد منتخب به 100 درصد میرسد
تجارت، صادرات خدمات و فعالیتهای مرتبط با IFC را تشویق میکند
مرکز مالی Istanbul
تمدید مهلت مشوقها، از جمله اشاره به سال 2047
چارچوب سیاستگذاری بلندمدتتری برای IFC فراهم میکند
گزارشدهی داراییها
دسترسی به برنامه تا 31 ژوئیه 2027
ورود سرمایه به نظام مالی ترکیه را تشویق میکند
تولید و کشاورزی
نرخ 12.5 درصدی مالیات شرکتها از سال 2027
از تولید، اشتغال و سرمایهگذاری منطقهای حمایت میکند
مطالبات عمومی
حداکثر مهلت تقسیط از 36 ماه به 72 ماه افزایش یافته و سقف تقسیط بدون وثیقه به TRY 1 million رسیده است
به کسبوکارها برای مدیریت تعهدات بدهی عمومی انعطاف بیشتری میدهد
استارتاپهای فناوری
حمایت از شرکتهای دارای نشان کارآفرینی فناوری و معافیت از حق عضویت اتاق بازرگانی تا سه سال برای برخی شرکتهای دیجیتال
از اکوسیستم استارتاپی، نوآوری و کسبوکار دیجیتال ترکیه پشتیبانی میکند
از پیشنهاد تا روزنامه رسمی: چرا این مقطع متفاوت است؟
میان یک پیشنهاد و قانونی که در روزنامه رسمی منتشر شده، تفاوت زیادی وجود دارد. در اوایل سال 2026، بسته اصلاحات ترکیه بهدلیل مواردی که مطرح میکرد توجهها را جلب کرد: معافیت 20 ساله مالیات بر درآمد خارجی، حمایت بیشتر از صادرکنندگان و شرکتهای خدمات منطقهای، نقش پررنگتر مرکز مالی Istanbul و مشوقهای جدید برای سرمایهگذارانی که سرمایه و فعالیت تجاری را وارد ترکیه میکنند.
در آن مرحله، واکنش درست، علاقهمندی همراه با احتیاط بود. سرمایهگذاران میتوانستند جهتگیری کلی را بررسی کنند، اما نباید بر متن نهایی تکیه میکردند. برنامهریزان مالیاتی میتوانستند فرصت را ارزیابی کنند، اما نباید ساختارهای نهایی را بر مبنای یک پیشنهاد طراحی میکردند. خریداران ملک میتوانستند ببینند که ترکیه بهسمت رویکردی بینالمللیتر حرکت میکند، اما قانون هنوز باید تصویب میشد.
انتشار در روزنامه رسمی یعنی چارچوب قانونی شکل گرفته است. اکنون بحث از «آیا این اتفاق میافتد؟» به «چه کسانی واجد شرایطاند، این قانون چگونه اجرا میشود و چه راهبردی مناسب است؟» تغییر میکند.
ترکیه تلاش میکند چند ایده را همزمان به هم پیوند دهد: سرمایه خارجی، برنامهریزی اقامت، شهروندی، گزارشدهی دارایی، انتقال کسبوکار، مرکز مالی Istanbul، صادرات خدمات بینالمللی، تولید در ترکیه و سرمایهگذاری بلندمدت.
این موضوع برای خریداران ملک اهمیت دارد. بازار املاک زمانی قویتر میشود که تقاضای آن به بیش از یک گروه خریدار وابسته باشد. تقاضای Istanbul فقط به خریداران علاقهمند به سبک زندگی متکی نیست. Bodrum تنها به تقاضای خانههای تعطیلاتی وابسته نیست. Antalya نیز فقط از اجارههای فصلی تأثیر نمیگیرد.
اکنون بازارهای املاک ترکیه از سوی خانوادههای ترک، خریداران متقاضی شهروندی، افرادی که قصد جابهجایی دارند، متخصصان خارجی، سرمایهگذاران، کارآفرینان دورکار و شرکتهایی که کارکنانشان را به ترکیه منتقل میکنند، پشتیبانی میشوند. قانون شماره 7582 لایه دیگری به این تقاضا میافزاید.
معافیت 20 ساله مالیات بر درآمد خارجی اکنون قانون است
ماده جدید 20/D به قانون مالیات بر درآمد افزوده شده است. بر اساس این ماده، افراد واجد شرایطی که مقیم ترکیه میشوند، میتوانند برای 20 سال از مالیات بر درآمد ترکیه برای برخی درآمدها و عوایدی که در خارج از کشور به دست میآیند، معاف شوند.
شرایط احراز صلاحیت اهمیت دارد. فرد نباید طی سه سال تقویمی پیش از نقلمکان به ترکیه در این کشور اقامتگاه قانونی داشته باشد یا مشمول تعهد کامل مالیاتی در ترکیه بوده باشد.
این اقدام شامل افرادی میشود که از 1 ژانویه 2026 مقیم ترکیه محسوب شدهاند. درآمد خارجی مشمول معافیت نیازی به درج در اظهارنامه سالانه مالیات بر درآمد ترکیه ندارد. اگر فرد برای سایر درآمدهای مشمول مالیات در ترکیه اظهارنامه ارائه کند، درآمد خارجی معافشده همچنان خارج از اظهارنامه باقی میماند.
این به آن معنا نیست که همه درآمدها از مالیات معافاند. درآمد با منشأ ترکیه همچنان مشمول مالیات است. درآمد اجاره ملک در ترکیه همچنان تابع قوانین این کشور خواهد بود. فروش ملک، عواید سرمایهای، فعالیت تجاری و درآمدهای محلی نیز به مشاوره مالیاتی دقیق نیاز دارند.
چرا این موضوع بر سرمایهگذاران ملکی تأثیر میگذارد؟
افرادی که سرمایه خود را جابهجا میکنند، اغلب پایگاه زندگی شخصیشان را هم تغییر میدهند. کسانی که پایگاه زندگی خود را منتقل میکنند، معمولاً به ملک نیاز دارند. افرادی که بهدنبال اقامت دوم، امکان دریافت شهروندی، پایگاهی برای خانواده یا بستری برای کسبوکار منطقهای هستند، اغلب خرید ملک را در اولویت قرار میدهند. ترکیه پیشتر نیز چندین دلیل مبتنی بر ملک برای جذب خریداران خارجی داشت:
خریداری که پیشتر ترکیه را فقط مسیری برای دریافت شهروندی میدانست، اکنون ممکن است آن را بهعنوان پایگاه آینده زندگیاش در نظر بگیرد. صاحب کسبوکار ممکن است بررسی کند که آیا Istanbul میتواند به فعالیتهای منطقهای او کمک کند. خانوادهای که Bodrum را بررسی میکند، شاید بپرسد آیا ترکیه میتواند برای برنامهریزی مالیاتی و انتقال ارث در بلندمدت مناسب باشد.
از انگیزه شروع کنید، نه از ملک
یکی از بزرگترین اشتباهاتی که خریداران خارجی در ترکیه مرتکب میشوند این است که پیش از مشخصکردن دلیل خرید، سراغ انتخاب ملک میروند. این اصلاحات میتواند هزینه این اشتباه را بیشتر کند.
اگر برای دریافت شهروندی خرید میکنید، اولویتهای شما با کسی که برای کار به Istanbul نقلمکان میکند یکسان نیست. اگر بهدنبال درآمد اجاره هستید، اولویتتان با کسی که برای تابستانهای خانوادگی یک ویلای دارای دید دریا در Bodrum میخرد، فرق دارد. اگر به این دلیل خرید میکنید که شاید ترکیه محل اقامت مالیاتی شما شود، راهبردتان با خریداری که صرفاً بهدنبال افزایش ارزش سرمایه است یکسان نیست.
قانون شماره 7582 گروههای جدیدی از خریداران را به وجود میآورد. برخی ترکیه را فرصتی برای برنامهریزی مالیاتی بر درآمد خارجی در یک دوره 20 ساله میبینند. برخی دیگر ملکی مطابق ضوابط برای دریافت شهروندی میخواهند، بدون اینکه قصد جابهجایی شخصی داشته باشند. عدهای ممکن است ابتدا در Istanbul اجارهنشین شوند و پس از تأیید وضعیت مالیاتیشان خرید کنند. برخی هم ملکی میخواهند که اکنون اجاره داده شود و در آینده مورد استفاده خودشان قرار بگیرد.
خریدار صرفاً متقاضی شهروندی معمولاً باید بر نقدشوندگی، تقاضای مستأجر، عمق بازار فروش مجدد و رعایت مقررات تمرکز کند. این عوامل اغلب به آپارتمانهای مرکزی Istanbul در مناطق خوشموقعیت با تقاضای قوی داخلی و خارجی برای اجاره اشاره دارند.
خریدار علاقهمند به سبک زندگی باید زندگی روزمره، دسترسی، امکانات، خدمات درمانی، مدارس، مسیرهای فرودگاهی و آسایش بلندمدت را در نظر بگیرد. این انتخاب ممکن است به معنی خرید ملک در Bodrum، Fethiye، Antalya یا برخی محلههای منتخب Istanbul باشد.
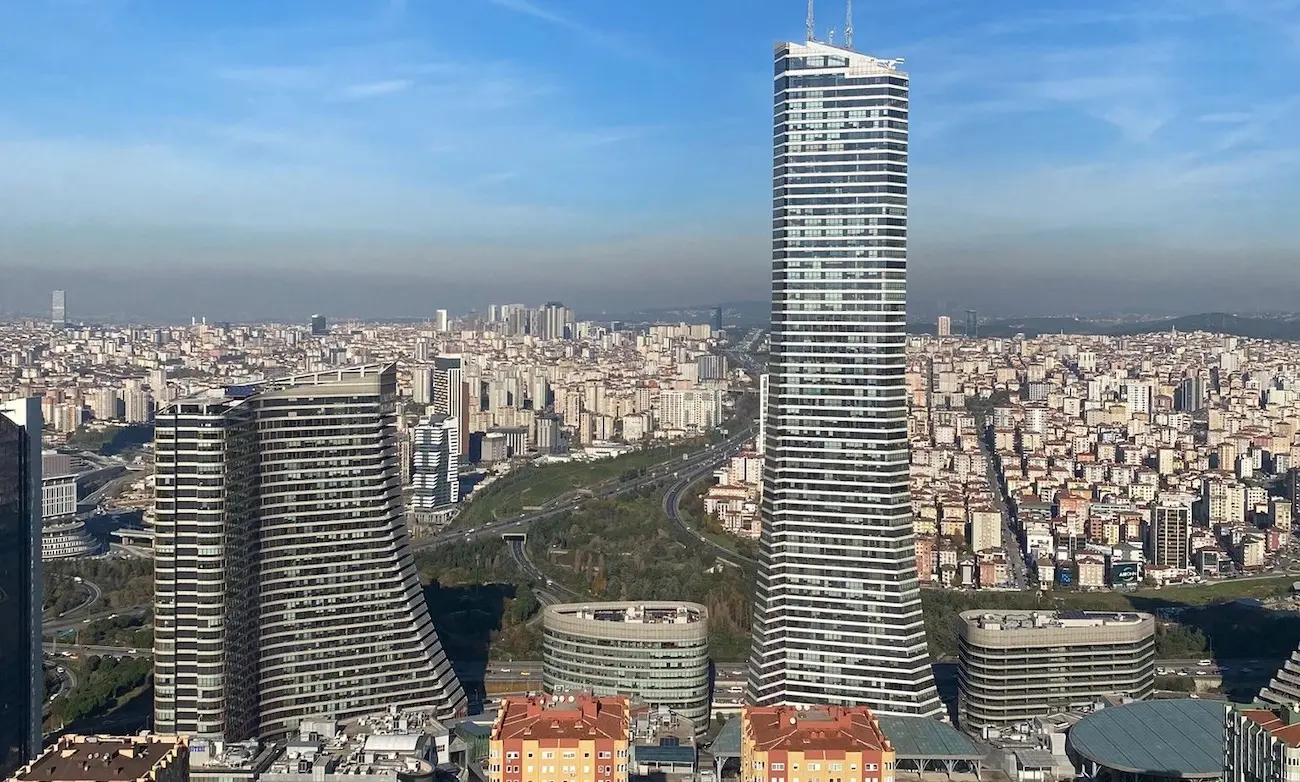
خریدار مرتبط با کسبوکار یا IFC ممکن است بر بخش آسیایی Istanbul، Ataşehir، دسترسی به حملونقل، مناطق تجاری مرکزی و مسکن باکیفیت و مدیریتشده تمرکز کند. کسی که قصد دارد در آینده مقیم شود باید سبک زندگی را در کنار مشاوره مالیاتی، برنامهریزی خانوادگی، تحصیل، خدمات درمانی و تناسب بلندمدت ملک بسنجد.
برنامهریزی خانوادگی و نرخ 1 درصدی مالیات بر ارث
قانون شماره 7582 همچنین وضعیت مالیات بر ارث و نقلوانتقال را برای افراد واجد شرایطی که از معافیت 20 ساله مالیات بر درآمد خارجی بهرهمند میشوند، تغییر میدهد. در دوره معافیت، نقلوانتقال ارث برای این افراد با نرخ 1 درصد مشمول مالیات میشود.
این تغییر باعث میشود ترکیه برای خانوادههایی که فراتر از سبک زندگی را در نظر دارند، جذاب باشد. بسیاری از خریداران بینالمللی فقط به تعطیلات بعدی یا فصل اجاره آینده فکر نمیکنند. آنها به فرزندان، همسر، امکان جابهجایی در آینده، گزینههای گذرنامه، حفاظت از داراییها و امنیت بلندمدت خانواده میاندیشند.
اقدام مربوط به نرخ 1 درصدی مالیات بر ارث و نقلوانتقال، دلیل دیگری به خانوادهها میدهد تا ترکیه را ارزیابی کنند. این به آن معنا نیست که همه باید ساختارهای مالی خود را بر مبنای ترکیه بازتنظیم کنند؛ اما ترکیه برای خانوادههایی که آن را با امارات متحده عربی، Switzerland، Italy، Portugal، Greece یا UK مقایسه میکنند، اهمیت بیشتری پیدا کرده است.
مراکز خدمات واجد شرایط: ترکیه خواهان جذب شرکتها نیز هست
یکی دیگر از بخشهای مهم قانون شماره 7582، واردکردن مراکز خدمات واجد شرایط به قوانین ترکیه است. این مراکز شرکتهای سرمایهای هستند که برای ارائه خدمات به شرکتها یا گروههای مرتبطی تأسیس میشوند که در دستکم سه کشور فعالیت دارند. برای احراز شرایط، حداقل 80 درصد درآمد سالانه باید از شرکتها یا گروههای شرکتی مرتبط واقع در خارج از کشور به دست آید.
فعالیتهای مجاز شامل مشاوره مالی، مشاوره مدیریت راهبردی، مدیریت ریسک، مدیریت نقدینگی و وجوه نقد، بودجهبندی، گزارشدهی مالی، حسابداری بینالمللی، رعایت مقررات، حسابرسی، تحول دیجیتال، مشاوره فناوری، تحلیل داده، مشاوره حقوقی، منابع انسانی، آموزش، پشتیبانی فروش، پشتیبانی فنی، تحقیق و توسعه، آزمایش، خدمات آزمایشگاهی و هماهنگی تأمین میشود.
ترکیه فقط در پی جذب افرادی نیست که ویلا و آپارتمان میخرند. این کشور خواهان جذب شرکتها، فعالیتهای خدماتی بینالمللی، واحدهای مدیریت منطقهای و صاحبان کسبوکارهایی است که ترکیه را پایگاهی عملیاتی و مناسب میدانند.
انتقال کسبوکار تقاضا برای ملک ایجاد میکند. وقتی شرکتها بخشی از فعالیتهایشان را به شهری منتقل میکنند، تقاضا برای دفتر کار، آپارتمانهای اجارهای، خانههای خانوادگی، اقامتگاههای خدماتی، مدارس، خردهفروشی، خدمات درمانی و زیرساختهای سبک زندگی افزایش مییابد. این موضوع برای سرمایهگذاران Istanbul اهمیت دارد. اگر این شهر مراکز خدمات منطقهای، شرکتهای بینالمللی و فعالیتهای مرتبط با امور مالی بیشتری جذب کند، تقاضا برای مسکن خوشموقعیت در مناطقی که پاسخگوی نیاز کارکنان هستند، باید تقویت شود.
مشوقهای شرکتی و مرکز مالی Istanbul
قانون شماره 7582 چندین مشوق شرکتی برای پشتیبانی از تجارت بینالمللی، صادرات خدمات و جایگاه Istanbul بهعنوان مرکز مالی منطقهای معرفی میکند. این قانون برای کارکنان واجد شرایط مراکز خدمات واجد شرایط، مشوقهای مالیات بر درآمد در نظر میگیرد:
- قاعده عمومی: حقوق تا سقف سه برابر حداقل دستمزد ناخالص میتواند از مالیات بر درآمد معاف باشد.
- برای مراکز خدمات واجد شرایط: در برخی مناطق صنعتی یا در محدوده مرکز مالی Istanbul، این معافیت میتواند تا پنج برابر حداقل دستمزد ناخالص افزایش یابد.
این قانون مشوقهای مالیات شرکتها را برای تجارت و خدمات بینالمللی گسترش میدهد. برای شرکتهایی که در برخی مناطق صنعتی مورد تأیید یا در محدوده IFC فعالیت میکنند، این کسورات میتواند به 100 درصد برسد. سود شرکتها ممکن است مشمول کسر 95 درصدی مالیات شرکتها شود، اگر شرکتها:
- کالا را در خارج از کشور بخرند و بدون واردکردن آن به ترکیه، در خارج از کشور بفروشند.
- در معاملات کالا میان کشورهای خارجی نقش واسطه را ایفا کنند.
- از طریق مراکز خدمات واجد شرایط، درآمد واجد شرایط حاصل از خدمات خارجی ایجاد کنند.
از سال مالی 2027، قانون شماره 7582 همچنین نرخ مالیات شرکتها را برای درآمد واجد شرایط حاصل از تولید و درآمد حاصل از تولید کشاورزی به 12.5 درصد کاهش میدهد و از راهبرد گستردهتر ترکیه در زمینه تولید و صادرات پشتیبانی میکند.
مرکز مالی Istanbul نیز از حمایت بلندمدتتری برخوردار میشود. قانون شماره 7582 بخشهایی از چارچوب مشوقهای IFC را تمدید میکند؛ بهطوریکه برخی مهلتها از 2031 به 2047 منتقل شده و عبارتهای مرتبط از پنج سال به 20 سال تغییر میکنند.
برای سرمایهگذاران ملکی در Istanbul، IFC صرفاً یک نشانی اداری نیست. این مرکز میتواند بر تقاضای اجاره، تقاضا برای مسکن شرکتی، برنامهریزی حملونقل، فعالیت خردهفروشی و چشمانداز بلندمدت بخش آسیایی Istanbul تأثیر بگذارد. بررسی Ataşehir و مناطق اطراف آن باید دقیق باشد، اما خریداران نباید فقط بهدلیل نزدیکی، مبلغی بیش از ارزش واقعی بپردازند. ملک همچنان باید قیمتگذاری درست، دسترسی مناسب، کیفیت ساخت بالا، تقاضای مستأجر و ظرفیت فروش مجدد داشته باشد.
مهلت گزارشدهی داراییها تا 31 ژوئیه 2027
برنامه جدید گزارشدهی داراییها بخش مهم دیگری از قانون شماره 7582 است. افراد و شرکتها میتوانند داراییهای نگهداریشده در خارج از کشور، از جمله وجه نقد، طلا، ارز خارجی، اوراق بهادار و سایر ابزارهای بازار سرمایه را تا 31 ژوئیه 2027 گزارش کنند. این برنامه برخی داراییهای داخلی را که در دفاتر قانونی ثبت نشدهاند نیز در بر میگیرد. نرخ مالیات عادی 5 درصد است؛ اما اگر داراییها برای دورههای معین در ابزارهای سرمایهگذاری واجد شرایط تعهد شوند، ممکن است نرخهای کمتری اعمال شود.
مدت تعهد نگهداری
نرخ مالیات
حداقل 5 سال
0%
حداقل 4 سال
1%
حداقل 3 سال
2%
حداقل 2 سال
3%
حداقل 1 سال
4%
بدون تعهد واجد شرایط
5%
برای گزارشهایی که بین 1 ژانویه 2027 و 31 ژوئیه 2027 ثبت میشوند، نرخهای کاهشیافته نیم واحد درصد افزایش مییابند. اگر دوره گزارشدهی تمدید شود، برای گزارشهایی که در دوره تمدید ثبت میشوند، یک واحد درصد دیگر به نرخ افزوده خواهد شد.
این موضوع با ملک ارتباط دارد، زیرا جابهجایی سرمایه اغلب پیش از سرمایهگذاری ملکی اتفاق میافتد. فردی که داراییهای خود را وارد ترکیه میکند، روابط بانکی برقرار میکند، داراییهایش را بازسازماندهی میکند یا برای تعیین وضعیت مالیاتیاش آماده میشود، ممکن است ملک هم بخرد.
این تغییرات برای گروههای مختلف خریداران چه معنایی دارد؟
نوع خریدار
فرصت اصلی
راهبرد خرید ملک
خریدار صرفاً متقاضی شهروندی
افزایش پتانسیل سرمایهگذاری بلندمدت در ترکیه
تمرکز بر ملک مطابق ضوابط و نقدشونده در Istanbul با تقاضای اجاره
کسی که قصد دارد در آینده مقیم ترکیه شود
احتمال بهرهمندی از مزیت برنامهریزی 20 ساله برای درآمد خارجی
ابتدا مشاوره مالیاتی بگیرید و سپس بر اساس زندگی روزمره و امکان فروش مجدد خرید کنید
کارآفرین بینالمللی
ترکیه میتواند پایگاه اقامت و کسبوکار شود
Istanbul، دسترسی به فرودگاه، مناطق IFC و مسکن مدیریتشده را بررسی کنید
خریدار علاقهمند به سبک زندگی
ترکیه فراتر از تعطیلات، ارزش برنامهریزی بیشتری پیدا میکند
مناطق ساحلی یا شهری معتبر را با قابلیت واقعی فروش مجدد انتخاب کنید
سرمایهگذار اجارهای
تقاضای بیشتر از سوی ساکنان، شرکتها و متخصصان
بر عمق بازار مستأجران، مدیریت، قیمتگذاری و راهبرد خروج تمرکز کنید
خریدار مرتبط با کسبوکار
مشوقهای IFC و خدمات ممکن است از مناطق منتخب پشتیبانی کنند
فقط بهدلیل نزدیکی، بیش از ارزش واقعی نپردازید؛ خود ملک باید توجیه اقتصادی داشته باشد
برای خریداران صرفاً متقاضی شهروندی، اصل کلی تغییر نکرده است: ملکی مطابق ضوابط با نقدشوندگی، تقاضای مستأجر و ظرفیت فروش مجدد بخرید. برای خریدارانی که قصد جابهجایی دارند، معافیت 20 ساله مالیات بر درآمد خارجی میتواند مفید باشد، اما فقط پس از دریافت مشاوره مالیاتی درست. برای خریداران علاقهمند به سبک زندگی، بهویژه در Bodrum، Fethiye و Antalya، اصلاحات دلیل دیگری برای بررسی ترکیه فراهم میکند. برای سرمایهگذاران صرف، اصول همان است: اعداد و ارقام، مدیریت، تقاضای واقعبینانه برای اجاره و راهبرد خروج.
برداشتهای نادرستی که خریداران خارجی باید از آنها پرهیز کنند
قانون شماره 7582 به این معنا نیست که هر خارجی در ترکیه مالیات صفر میپردازد. این قانون درآمد اجاره در ترکیه را از مالیات معاف نمیکند. به این معنا نیست که همه سرمایهگذاران ملکی بهطور خودکار واجد شرایط معافیت مالیات بر درآمد خارجی هستند. همچنین صرف خرید ملک باعث دریافت این معافیت نمیشود.
معافیت مالیات بر درآمد خارجی برای ساکنان جدید واجد شرایط و برخی درآمدها و عواید با منشأ خارجی اعمال میشود. درآمد با منشأ ترکیه همچنان تابع قوانین این کشور است. درآمد اجاره ملک در ترکیه باید طبق مقررات مربوط اظهار و مشمول مالیات شود. عواید سرمایهای و فروش ملک به بررسی جداگانه نیاز دارند.
خریدارانی که پس از قانون شماره 7582 ترکیه را در نظر میگیرند، باید پیش از تصمیمگیری درباره اقامت یا مالیات با مشاور مالیاتی واجد شرایط در ترکیه گفتوگو کنند. Property Turkey میتواند کمک کند تا راهبرد ملکی، انتخاب موقعیت، تناسب ملک برای دریافت شهروندی، بررسیهای لازم پیش از خرید و برنامهریزی اقامت مالیاتی را ارزیابی کنید.
نگاه گستردهتر: ترکیه در حال ارائه پیشنهاد تازهای به سرمایهگذاران است
سالها جذابیت ترکیه برای خریداران خارجی اغلب با پنج موضوع اصلی توضیح داده میشد: قیمت مناسب ملک در مقایسه با اروپا و کشورهای حوزه خلیج فارس، سبک زندگی و آبوهوا، شهروندی ترکیه از طریق سرمایهگذاری، رشد بلندمدت Istanbul و تقاضای اجاره ناشی از گردشگری در مناطق منتخب.
این دلایل همچنان پابرجا هستند، اما دیگر تنها دلایل نیستند.
ترکیه اکنون برنامهریزی مالیاتی، معافیت درآمد خارجی، صادرات خدمات، دفترهای مرکزی منطقهای، مرکز مالی Istanbul، گزارشدهی داراییها، مشوقهای تولید و کارآفرینی فناورانه را نیز به جذابیت سرمایهگذاری خود افزوده است.
اهمیت واقعی قانون شماره 7582 همین است. این قانون باعث میشود نادیدهگرفتن ترکیه برای افرادی که امکان جابهجایی بینالمللی دارند و Dubai، Lisbon، Athens، Milan، London یا Switzerland را مقایسه میکنند، دشوارتر شود.
ترکیه پاسخ مناسب برای همه نیست. برخی امارات متحده عربی را ترجیح میدهند و برخی اروپا را. اما برای خریدارانی که از پیش به ترکیه علاقه دارند، گذرنامه ترکیه میخواهند، بهدنبال سرمایهگذاری در Istanbul هستند یا ترکیه را پایگاهی برای سبک زندگی میبینند، این بسته اصلاحات دلایل بیشتری برای بررسی جدی فراهم میکند.
سرمایهگذاران در گام بعدی چه کار کنند؟
انتشار قانون شماره 7582 در روزنامه رسمی، نقطه عطف مهمی برای بسته اصلاحات سرمایهگذاری ترکیه در سال 2026 است. این قانون تأیید میکند که ترکیه فقط درباره جذب سرمایه خارجی، کارآفرینان، شرکتها و ساکنان ثروتمند صحبت نمیکند؛ بلکه اکنون چند مورد از این مشوقها را وارد قانون کرده است.
برای خریداران ملک، پیام این نیست که بهدلیل تغییر قانون مالیاتی، برای خرید هر ملکی عجله کنند. پیام این است که ترکیه را بهعنوان مقصدی برای سرمایهگذاری، سبک زندگی، شهروندی و برنامهریزی اقامت جدیتر در نظر بگیرند.
بهترین خریداران همچنان انتخابگر خواهند بود. آنها انگیزه خود را مشخص میکنند، مشاوره مالیاتی مناسب میگیرند، شهر یا منطقه درست را انتخاب میکنند و ملکی میخرند که تقاضای واقعی داشته باشد. ترکیه اکنون بسته اصلاحات را رسمیت بخشیده است. گام بعدی سرمایهگذاران این است که بفهمند چه جایگاهی در این چارچوب دارند. امروز برای یک جلسه مشاوره رایگان با کارشناسان محلی ما تماس بگیرید.
پرسشهای متداول: توضیح قانون شماره 7582 ترکیه
پرسش: قانون شماره 7582 در ترکیه چیست؟
پاسخ: قانون شماره 7582 قانون اصلاحاتی است که در 4 ژوئن 2026 در روزنامه رسمی ترکیه منتشر شد. این قانون مالیات بر درآمد، مالیات شرکتها، مشوقها، گزارشدهی داراییها، مالیات بر ارث و مقررات IFC را تغییر میدهد.
پرسش: آیا معافیت 20 ساله ترکیه برای مالیات بر درآمد خارجی رسمی شده است؟
پاسخ: بله. این معافیت از طریق ماده 20/D قانون مالیات بر درآمد به قوانین ترکیه افزوده شده است. این معافیت برای ساکنان جدید واجد شرایط و برخی درآمدها و عواید با منشأ خارجی اعمال میشود.
پرسش: آیا این معافیت شامل درآمد اجاره در ترکیه هم میشود؟
پاسخ: خیر. این معافیت مربوط به درآمدها و عواید واجد شرایط با منشأ خارجی است. درآمد اجاره ملک در ترکیه، درآمد با منشأ ترکیه محسوب میشود و باید بر اساس قوانین مالیاتی ترکیه بررسی شود.
پرسش: آیا خرید ملک در ترکیه بهطور خودکار معافیت مالیاتی را به همراه دارد؟
پاسخ: خیر. خرید ملک بهتنهایی شرایط احراز صلاحیت را ایجاد نمیکند. وضعیت اقامت، سابقه مالیاتی، منشأ درآمد و شرایط شخصی باید توسط مشاور مالیاتی واجد شرایط بررسی شوند.
پرسش: مهلت گزارشدهی داراییها چه زمانی است؟
پاسخ: برنامه جدید گزارشدهی داراییها تا 31 ژوئیه 2027 ادامه دارد. این برنامه برخی داراییهای نگهداریشده در خارج از کشور و بعضی داراییهای داخلی ثبتنشده در دفاتر قانونی را در بر میگیرد.
پرسش: چه تغییری در مرکز مالی Istanbul ایجاد شده است؟
پاسخ: قانون شماره 7582 بخشهایی از مهلت زمانی مشوقهای IFC را تمدید میکند؛ از جمله مواردی که از 2031 به 2047 منتقل میشوند. این اقدام از IFC بهعنوان قطب بلندمدت مالی و کسبوکار پشتیبانی میکند.
پرسش: مرکز خدمات واجد شرایط چیست؟
پاسخ: مرکز خدمات واجد شرایط شرکتی است که خدمات تأییدشدهای به شرکتها یا گروههای مرتبطی ارائه میکند که در دستکم سه کشور فعالیت دارند و حداقل 80 درصد درآمدش از خارج از کشور تأمین میشود.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 1
 1



 X