



-
Ev Gerçek Danışmanlığın
- Gayrimenkul Satın Al
- Türk Vatandaşlığı
- Türkiye Hakkında
- Alıcı Rehberi
- Hakkımızda
- Bize Ulaşın
- Property Turkey TV

 By:
Cameron Deggin
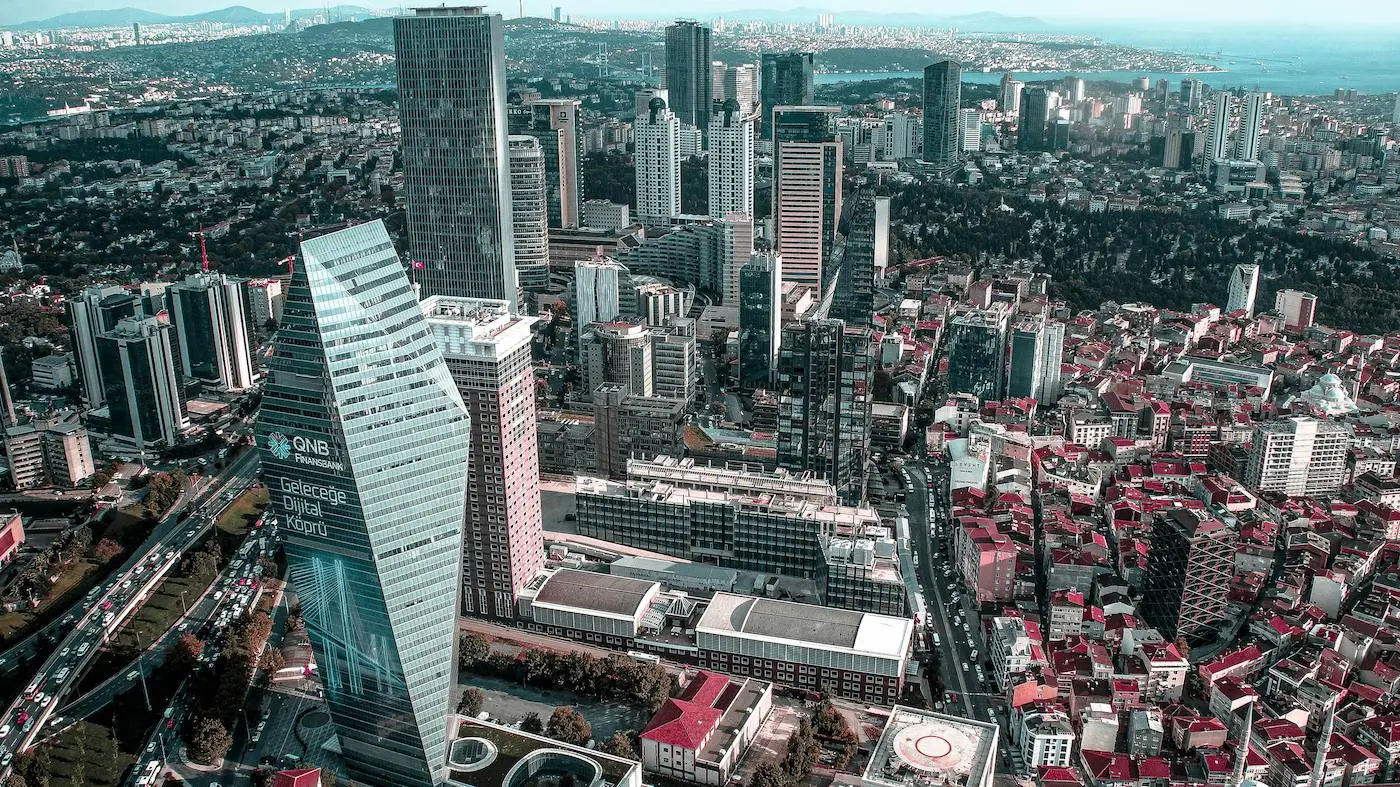
İstanbul gayrimenkulüne 4 milyon ABD doları yatırmak, mutlaka Boğaz’da bir yalı, markalı bir çatı katı dairesi veya birkaç lüks villa satın almak anlamına gelmez. Gelir, sermaye artışı ve uygulanabilir bir çıkış stratejisi arayan varlıklı bir yatırımcı için daha güçlü seçenek çok daha az gösterişli olabilir.
Önerilen model, birim fiyatları genellikle 175.000 ila 250.000 ABD doları arasında değişen, uygun fiyatlı ve modern İstanbul merkez dairelerinden oluşan, profesyonelce yönetilen yaklaşık 15 ila 25 dairelik bir portföy oluşturmaktır. Gayrimenkuller oturuma hazır veya tamamlanmaya yakın olmalı, uzun dönem kiralamaya uygun olmalı ve hem Türk hem de uluslararası alıcıların ilgisini çekecek şekilde seçilmelidir.
Her daireyi ayrı ayrı elde tutmak yerine portföy, özel bir Türk gayrimenkul yatırım fonu yapısı bünyesinde oluşturulabilir. Bu yapı, konsolide mülkiyet, raporlama ve portföy yönetimi sağlayabilir; ayrıca yatırımcının ikamet durumuna, hukuki konumuna ve alınacak nihai Türk vergi danışmanlığına bağlı olarak daha verimli bir vergi muamelesi sunabilir. Üç yıllık hedef model kapsamında strateji şu unsurları bir araya getirmeyi amaçlıyor:
- Yıllık %8 net kira geliri.
- Üç yılda %50 sermaye değer artışı.
- İstanbul merkezindeki gayrimenkullere yayılan çeşitlendirme.
- Profesyonel kiralama ve gayrimenkul yönetimi.
- Fon üzerinden mülkiyet ve çıkış planlaması.
- Yasal koşulların sağlandığı durumlarda olası vergi avantajları.
Bu hedefler, başlangıçta 4 milyon ABD doları olan portföyün gayrimenkul değerini öngörülen 6 milyon ABD dolarına çıkarırken yaklaşık 960.000 ABD doları kira geliri sağlayabilir. Böylece toplam değer 7 milyon ABD dolarına yaklaşabilir.
| Strateji Bileşeni | Hedeflenen Durum |
| Başlangıç sermayesi | $4,000,000 USD |
| Tipik daire değeri | $175,000 USD to $250,000 USD |
| Öngörülen portföy büyüklüğü | Approximately 15 to 25 units |
| Tercih edilen gayrimenkul türü | Ready or near-ready central apartments |
| Hedef yıllık net kira getirisi | 8% |
| Üç yıllık kira geliri hedefi | $960,000 USD |
| Sermaye artışı varsayımı | 50% over three years |
| Öngörülen gayrimenkul değeri | $6,000,000 USD |
| Gayrimenkul ve kira gelirinin toplam değeri | $6,960,000 USD |
| Öngörülen üç yıllık kâr | $2,960,000 USD |
| Örnek niteliğindeki üç yıllık yatırım getirisi | 74% |
NOT: Bu rakamlar garanti değil, hedef niteliğindedir. Bu hedeflere ulaşmak; disiplinli satın alma, etkili kira yönetimi, elverişli döviz performansı ve dikkatle planlanmış çıkışlar gerektirir.
İstanbul’a yatırım yapacak bir yatırımcı, 4 milyon ABD dolarıyla Beşiktaş, Sarıyer veya Boğaz semtlerinde olağanüstü bir sahil mülkü ya da birkaç üst düzey konut satın alabilir. Bu seçenek kişisel kullanım, servetin korunması veya prestij açısından uygun olabilir. Ancak gelir elde etmek ve likiditeyi en üst düzeye çıkarmak için mutlaka en güçlü yol değildir. Tek bir prestijli gayrimenkul, yatırım açısından çeşitli zayıflıklar doğurur:
- Yoğunlaşma Riski: Yatırımcının sermayesinin büyük bir bölümü tek bir tapuya, binaya ve konuma bağlanır.
- Daha Dar Kiracı Kitlesi: İstanbul’da milyonlarca dolarlık bir konutu kiralayabilecek kişi sayısı sınırlıdır.
- Daha Uzun Yeniden Satış Süreleri: Türkiye’de lüks gayrimenkuller, doğru alıcının bulunması için kayda değer süre gerektirebilir.
- Düzensiz Kira Performansı: Tek bir gayrimenkulün boş kalması, portföyün tüm kira gelirini ortadan kaldırabilir.
- Sınırlı Esneklik: Yatırımcı, gerekirse daha küçük bir miktarda sermayeyi serbest bırakmak için varlığın bir bölümünü satamaz.
Kompakt şehir merkezi dairelerinden oluşan bir portföy ise farklı şekilde işler. Diğer gayrimenkuller gelir sağlamaya devam ederken tek bir daire satılabilir. Boş kalma riski birkaç konuta dağılır ve her daire, çok daha geniş bir sakin ve yatırımcı kitlesine hitap eder.
İstanbul’da uygun fiyatlı ve merkezi daireler, aşağıdakiler de dahil olmak üzere farklı potansiyel kiracı ve gelecekteki alıcı gruplarının ilgisini çekebilir:
- Merkezi iş bölgelerinde çalışan Türk profesyoneller.
- Modern konut arayan genç çiftler.
- Üniversite öğrencileri ve akademik personel.
- Medikal turistler ve onlara eşlik eden yakınları.
- Uluslararası çalışanlar ve yöneticiler.
- Dijital çalışanlar ve daha uzun süreli konaklayan ziyaretçiler.
- Yurt dışından dönen Türk vatandaşları.
- Kira geliri arayan yerel yatırımcılar.
- İleride konut kredisiyle alım yapabilecek Türk alıcılar.
Bu çeşitlilik önemlidir. Bir gayrimenkul tamamen yabancı yatırımcılara veya kısa süreli ziyaretçilere bağlı olmamalıdır. En güçlü koruması, yıl boyunca İstanbul’da yaşayıp çalışan kişiler için kullanışlı ve erişilebilir kalmasından gelir. Tercih edilen daire genellikle şu özelliklere sahip olur:
- Kompakt ama kullanışlı.
- Modern ve kaliteli işçilikle tamamlanmış.
- Toplu taşımaya yakın.
- İstihdam merkezlerine kolayca ulaşılabilir mesafede.
- Uzun dönem kiralamaya uygun.
- Profesyonelce yönetilen bir binada.
- Geniş bir yeniden satış kitlesine hitap edecek kadar uygun fiyatlı.
- İnşaat riskini sınırlamak için oturuma hazır veya tamamlanmaya yeterince yakın.
Bu kapsamda Beyoğlu, Şişli, Kağıthane, Bomonti, Fatih’in bazı bölümleri ve önemli iş merkezlerine, üniversitelere, hastanelere ve ulaşım altyapısına yakın seçilmiş lokasyonlardaki fırsatlar değerlendirilebilir.
Türkiye Cumhuriyet Merkez Bankasının resmi verileri, kira talebinin neden yakından izlenmesi gerektiğini gösteriyor. Mayıs 2026’da İstanbul Konut Fiyat Endeksi, nominal Türk lirası bazında bir önceki yıla göre %25,4 daha yüksekti. Aynı dönemde İstanbul Yeni Kiracı Kira Endeksi %36,7 arttı. Dolayısıyla ölçülen dönemde yeni kiralar, konut fiyatlarından önemli ölçüde daha hızlı yükseldi.
Bu, İstanbul’daki her dairenin %8 net getiri sağlayabileceği anlamına gelmez. Kira performansı; satın alma fiyatına, eşyalandırmaya, daire büyüklüğüne, bina aidatlarına, yönetim giderlerine, boş kalma süresine ve kiracılık türüne göre değişir.
Bununla birlikte veriler, İstanbul kiralık konut piyasasındaki güçlü baskıyı doğruluyor. Doğru giriş fiyatından alım yapan yatırımcılar, hem kira bedellerindeki güncellemelerden hem de gayrimenkullerinin gelecekteki sermaye değer artışından yararlanabilir.
4 milyon ABD dolarlık bir portföyün başarısı, büyük ölçüde ilk kiracı taşınmadan önce belirlenir. Gerçekçi piyasa değerinin %10 altında satın alınan bir daire, baştan avantajlıdır. Piyasa değerinin %15 üzerinde satın alınan bir daire ise ilk hatayı telafi edecek bir değer artışı için birkaç yıl beklemeyi gerektirebilir.
Bu nedenle strateji; toplu alım pazarlıklarına, acil satış fırsatlarına, geliştirici stoklarına ve yatırımcının satın alma gücüyle avantajlı ticari koşullar elde edebileceği gayrimenkullere odaklanmalıdır. Birden fazla daire satın alan, nakit gücü yüksek bir gayrimenkul yatırım fonu şu konularda pazarlık yapabilir:
- Metrekare başına daha düşük fiyatlar.
- Toplu alım indirimleri.
- Mobilya veya beyaz eşya paketleri.
- Taksitli ödeme planlarında daha düşük fiyat farkları.
- Geliştirici tarafından karşılanan kapanış masrafları.
- Daha iyi daire seçimi.
- Ticari açıdan güvenilir olduğu durumlarda kira garantileri.
- Oturuma hazır stoklara öncelikli erişim.
- Daireler arasında esnek değişim hakları.
Bu büyüklükteki bir yatırımda 15 ila 25 daireyi kişisel olarak elde tutmak, gereksiz idari ve vergisel karmaşıklık yaratabilir. Daha iyi bir alternatif, portföyü satın alıp yöneten özel bir gayrimenkul fonu oluşturmaktır. Uygun bir fon yapısı şunları sağlayabilir:
1. Konsolide Mülkiyet: Yatırımcı, birbirinden bağımsız çok sayıda tapu ve kira düzenlemesini şahsen yönetmek yerine fonun paylarına veya katılım paylarına sahip olur.
2. Profesyonel Portföy Yönetimi: Satın alma, kira idaresi, bakım, raporlama ve satışlar tek bir koordineli yatırım yetkisi kapsamında yürütülebilir.
3. Daha Şeffaf Finansal Raporlama: Kira geliri, giderler, değerlemeler ve varlık performansı portföy düzeyinde raporlanabilir. Böylece yatırımcı her gayrimenkulü kararlaştırılan hedeflerle karşılaştırabilir.
4. Çeşitlendirilmiş Çıkış Planlaması: Fon, tek bir büyük gayrimenkulün alıcı bulmasını beklemek yerine seçilen daireleri farklı aşamalarda satabilir.
5. Olası Vergi Avantajı: Gerekli koşulları fonun, yatırımcının, elde tutma yapısının, dağıtım politikasının ve yürürlükteki mevzuatın karşılaması durumunda, uygun bir Türk gayrimenkul yatırım fonu vergi istisnası veya vergi verimliliği avantajları sağlayabilir.
Türkiye’nin 2026 vergi reformları, uluslararası yatırımcılara sunulan vergi ve şirket yapılanması fırsatlarını artırdı. Bu reformlar, gayrimenkul alımını tek başına bir işlem olarak görmek yerine gayrimenkul, iş, ikamet ve yatırım planlamasını birlikte değerlendirme gereğini güçlendiriyor.
Hedeflenen 175.000 ila 250.000 ABD doları fiyat aralığında, 4 milyon ABD dolarlık bir yatırım taahhüdü; vergiler, fon giderleri, eşyalandırma ve rezervler hariç 15 ila 25 daire satın alabilir. Toplu alım indirimleri veya piyasa değerinin altında alımlar daire sayısını artırabilir. Daha kaliteli merkezi daireler ve nakit rezervleri ise bu sayıyı azaltabilir. Portföy yalnızca tapu sayısını en üst düzeye çıkarmamalıdır. Gelir kalitesini ve yeniden satış olasılığını en üst düzeye çıkarmalıdır.
| Portföy Dağılımı | Öngörülen Pay | Amaç |
| Uzun dönem kiralamaya yönelik temel daireler | 55% to 65% | İstikrarlı doluluk ve düzenli gelir |
| Daha yüksek getirili, eşyalı daireler | 15% to 25% | Kira performansını artırma |
| Tamamlanmaya yakın, indirimli fırsatlar | 10% to 20% | Tamamlanmayla birlikte sermaye artışı |
| Nakit ve işletme rezervi | 5% to 10% | Giderler, boş kalma süreleri ve fırsatlar |
Portföyde İstanbul’daki farklı daire türleri yer alabilir:
- Profesyonellere yönelik stüdyo ve kompakt 1+1 daireler.
- Çiftlere uygun daha geniş 1+1 daireler.
- Uzun dönem kiracılara yönelik seçilmiş 2+1 daireler.
- Şirket çalışanları veya orta vadeli konaklamalar için uygun, eşyalı daireler.
- İndirimli fiyatla satın alınmış, tamamlanmaya yakın gayrimenkuller.
- Yönetimi güçlü binalardaki ikinci el daireler.
Kısa dönem kiralama potansiyeli değerlendirilebilir, ancak hedef getiriye ulaşmanın tek yolu kesinlikle bu olmamalıdır. Her gayrimenkul için Türk lisanslama kuralları, bina onayı, yönetim kısıtlamaları ve işletme giderleri kontrol edilmelidir.
Beyoğlu’ndaki tasarım daireler, fonun yatırım kriterlerini karşılayabilecek gayrimenkul türüne iyi bir örnektir. Amaç mutlaka yalnızca Beyoğlu’ndaki tek bir projeden satın almak değildir. Bunun yerine, bu tür gayrimenkuller İstanbul’un merkezindeki fırsatları değerlendirirken bir ölçüt olarak kullanılabilir. Uygun bir daire profili genellikle şunları sunar:
- İstanbul merkezinde bir konum.
- Modern tasarım ve inşaat.
- Güçlü uzun dönem kiralama talebi.
- Erişilebilir satın alma fiyatı.
- Kullanışlı ve verimli daire büyüklükleri.
- Yürünebilir bir şehir yaşamına erişim.
- Toplu taşımaya ve istihdam olanaklarına yakınlık.
- Yerli ve yabancı alıcılar arasında yeniden satış likiditesi.
- İzin verildiği durumlarda eşyalı veya kısa süreli konaklama talebi potansiyeli.
- Profesyonel bina yönetimi.
Nihai portföy, tek bir varlıkta yoğunlaşmak yerine, özenle seçilmiş binalara ve mikro konumlara dağıtılmalıdır. Fon olağanüstü bir fiyat, güçlü sözleşmesel güvenceler veya artan riski telafi edecek ticari koşullar sağlayabiliyorsa yoğunlaşma yine de gerekçelendirilebilir.
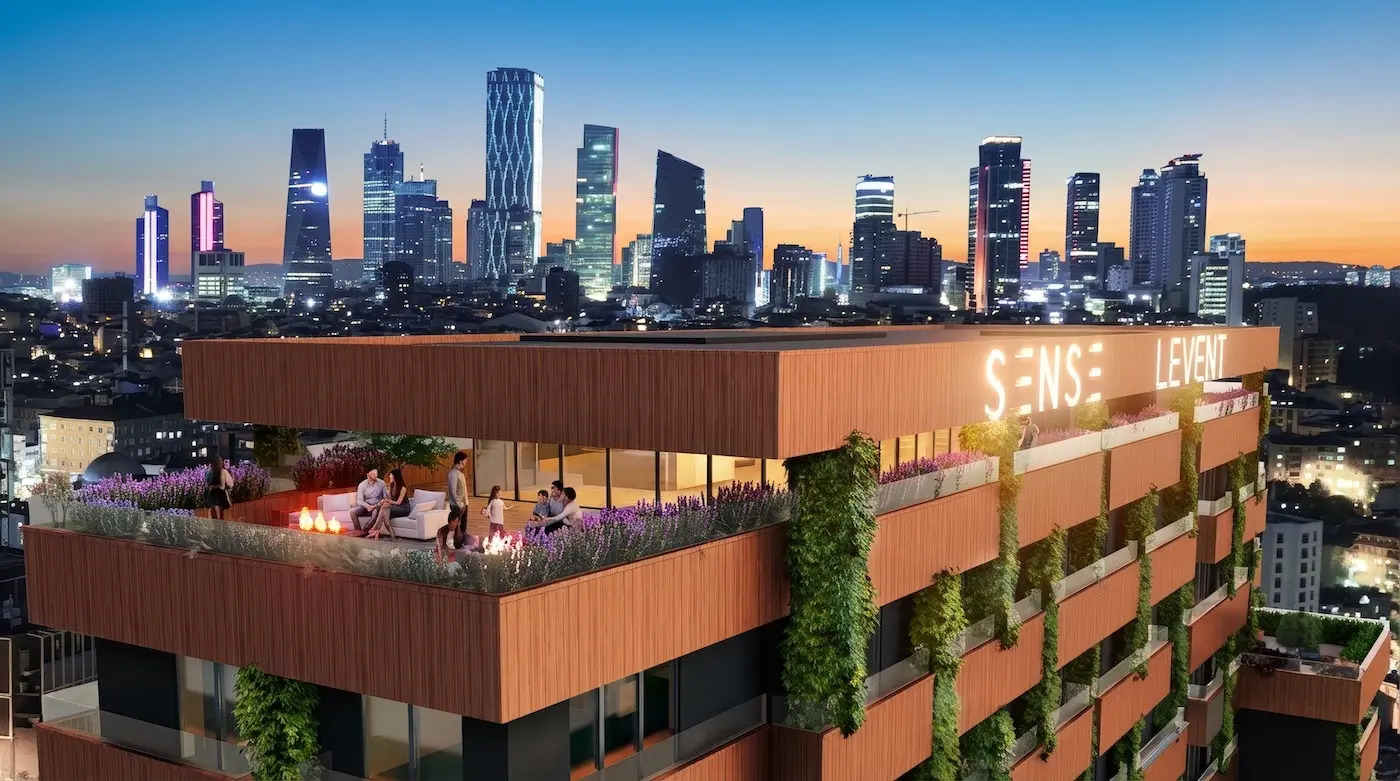
Net-net %8 hedefi iddialıdır ancak disiplinli satın alma ve yönetimle ulaşılabilir olabilir. Net-net, kararlaştırılan gayrimenkul düzeyindeki işletme giderleri düşüldükten sonra kalan kira geliri anlamına gelir. Bu giderlere şunlar dahildir:
- Bina yönetim aidatları.
- Kira yönetim ücretleri.
- Düzenli bakım.
- Boş kalma payı.
- Kiracı bulma masrafları.
- Yerel sigorta.
- Mobilya ve beyaz eşyaların yenilenmesi.
- İlgili belediye veya gayrimenkul giderleri.
Aşağıdaki hesaplama, kira gelirlerinin yeniden yatırıma yönlendirilmediğini ve 4 milyon ABD dolarının tamamının gelir üretmeye devam ettiğini varsayar. Satın alma dönemlerinde, eşyalandırma sırasında, boş kalma sürelerinde ve satışlarda gerçek sonuçlar değişiklik gösterecektir. %8 getiriyle 4 milyon ABD dolarlık bir portföy şu geliri sağlar:
| Dönem | Hedef Net Kira Geliri |
| Yıllık | $320,000 USD |
| Üç yılda | $960,000 USD |
| Beş yılda | $1,600,000 USD |
Türkiye’deki yüksek faiz oranları, konut kredisiyle ev alabilecek yerel hane sayısını kısıtladı. Bu durum, nakit gücü yüksek yatırımcılar için fırsat yaratabilir. Finansman pahalı olduğunda geliştiricilerin ve satıcıların önünde kredi kullanabilecek nitelikte daha az yerel alıcı olur. Bu nedenle kurumsal veya varlıklı bir yatırımcı daha güçlü pazarlık gücü elde edebilir.
Olası katalizör daha sonra devreye girer. Enflasyon ve faiz oranları düştükçe konut kredisi ödeme gücü kademeli olarak iyileşebilir. Böylece daha fazla Türk hanesi, merkezi konumdaki kompakt daireler için rekabet edebilir.
Yerel konut kredilerine erişimin iyileşmesinden en çok yararlanması muhtemel gayrimenkuller, İstanbul’un mutlaka en pahalı konutları değildir. Bunlar, maaşlı profesyonellerin ve orta-üst gelirli hanelerin bütçesine uygun dairelerdir. Bu da stratejinin 175.000 ila 250.000 ABD doları fiyat aralığına odaklanmasını destekler.
Önümüzdeki 18 ayda piyasanın temel itici güçlerinden biri, daha erişilebilir konut kredilerinin kademeli olarak geri dönmesidir. Bugün piyasada, alıcıların genellikle %30 ila %40 peşinat vermesini gerektiren yüksek giriş koşulları bulunuyor ve kredi vadeleri genellikle ideal olandan daha kısa. Türkiye’de konut kredisi koşulları iyileştikçe şu tür ürünlerin sunulmasını bekliyoruz:
- %10 peşinat.
- 20 yıl vadeli konut kredileri.
Öngörülen getiri, düzenli kira gelirini portföyün temel değerindeki varsayılan artışla birleştirir. Bu bileşenleri ayrı ayrı değerlendirmek, modeli incelemeyi, farklı senaryolara göre test etmeyi ve alternatiflerle karşılaştırmayı kolaylaştırır.
Kira Geliri
- Başlangıç portföyü: 4.000.000 ABD doları
- Hedef yıllık net getiri: %8
- Yıllık net gelir: 320.000 ABD doları
- Üç yıllık net gelir: 960.000 ABD doları
Sermaye Değer Artışı
- Başlangıç portföyü: 4.000.000 ABD doları
- Üç yıllık varsayılan değer artışı: %50
- Öngörülen portföy değeri: 6.000.000 ABD doları
- Öngörülen sermaye kazancı: 2.000.000 ABD doları
Toplam Sonuç
- Kira geliri: 960.000 ABD doları
- Sermaye kazancı: 2.000.000 ABD doları
- Öngörülen toplam kâr: 2.960.000 ABD doları
- Toplam değer: 6.960.000 ABD doları
- Üç yıllık getiri: %74
Bu varsayımlar birlikte 2,96 milyon ABD doları tutarında öngörülen kâr ortaya koyuyor. Gerçek performans nihayetinde satın alma fiyatlarına, doluluk oranına, döviz hareketlerine, işletme giderlerine, vergilendirmeye ve gayrimenkullerin satış zamanlamasına bağlı olacaktır.
Üç yıllık model toplam %74 getiri hedefliyor. Stratejiyi beş yıla uzatmak, toplam getirinin %100’ü aşmasına ve ilk yatırımın potansiyel olarak ikiye katlanmasına giden bir yol sunuyor. Yıllık %8 net kira getirisiyle portföy, yeniden yatırım hesaba katılmadan beş yılda yaklaşık 1,6 milyon ABD doları gelir sağlayabilir. Böylece toplam gayrimenkul değeriyle birikmiş kira gelirinin 8 milyon ABD dolarına ulaşması için portföy değerinin 4 milyon ABD dolarından yaklaşık 6,4 milyon ABD dolarına çıkması gerekir.
| Beş Yıllık Model | Olası Değer |
| Başlangıç yatırımı | $4,000,000 USD |
| Yıllık %8 getiriyle beş yıllık kira geliri | $1,600,000 USD |
| Toplam 8 milyon ABD dolarına ulaşmak için gerekli gayrimenkul değeri | $6,400,000 USD |
| Gerekli gayrimenkul değer artışı | 60% |
| Toplam değer | $8,000,000 USD |
| Örnek niteliğindeki toplam getiri | 100% |
Sermaye değer artışının %60’ı aşması, kira gelirinin yeniden yatırılması, gayrimenkullerin piyasa değerinin altında satın alınması veya konut kredilerinin normalleşmesinin yeniden satış talebini güçlendirmesi durumunda %100’ün üzerinde getiri mümkün olabilir. Uygun elde tutma süresi, kira performansına, değerlemelere, kredi koşullarına, döviz hareketlerine, yatırımcının daha kapsamlı vergi stratejisine göre belirlenmelidir.
Hiçbir başarılı İstanbul gayrimenkul yatırımı tek bir iyimser tahmine dayanarak oluşturulmamalıdır. Başlıca riskler şunlardır: Türk lirasının değer kaybetmesi, beklenenden düşük kira getirileri, konut kredilerinin toparlanmasının gecikmesi, kiralamaları etkileyen mevzuat değişiklikleri, bina yönetimi sorunları, beklenmedik bakım giderleri, tek bir projede yoğunlaşma, daha yavaş yeniden satış talebi, vergi kurallarındaki değişiklikler, zayıf fon yönetimi ve geliştirici ya da tamamlanma riski. Portföy, pratik kontrollerle bu riskleri azaltabilir:
1. Farklı Binalara Dağıtın: Ticari koşullar yoğunlaşmayı haklı çıkarmadıkça tüm yatırım tutarını tek bir projeye bağlamayın.
2. Oturuma Hazır ve Tamamlanmaya Yakın Gayrimenkulleri Tercih Edin: Bu, inşaat riskini sınırlar ve fonun daha erken gelir elde etmeye başlamasını sağlar.
3. Nakit Rezervi Bulundurun: Rezerv; boş kalma süreleri, onarımlar, hukuki giderler ve hızlı tamamlanması gereken fırsatlar için kullanılabilir.
4. Hukuki ve Teknik Durum Tespiti Yapın: Satın almadan önce tapu, imar, deprem mevzuatına uygunluk, bina yönetimi, borçlar ve kiralama kısıtlamaları kontrol edilmelidir.
5. Satın Almadan Önce Çıkış Planı Yapın: Her satın alım için olası bir yeniden satış kitlesi belirlenmelidir. Muhtemel Türk alıcısı olmayan bir dairenin portföye alınması, ancak olağanüstü uygun bir fiyatla gerekçelendirilebilir.
6. Her Gayrimenkulün Performansını Ayrı Ayrı İzleyin: Sürekli olarak düşük performans gösteren daireler, duygusal nedenlerle elde tutulmak yerine satılıp yenileriyle değiştirilmelidir.
Bir uygulama takvimi, yatırımı düzenli bir satın alma, yönetim ve çıkış programına dönüştürür. Her aşama sermayeyi korumalı, esnekliği sürdürmeli ve kararları ölçülebilir performans hedefleriyle uyumlu tutmalıdır.
1–3. Aylar: Yapılandırma ve Satın Alma Hazırlığı
- Yatırımcının vergi mukimliğini ve mülkiyet gerekliliklerini teyit edin.
- Uygun fonu veya yatırım aracını oluşturun.
- Türkiye’den ve yatırımcının kendi ülkesinden vergi görüşü alın.
- Yatırım yetkisini ve raporlama para birimini belirleyin.
- İlk satın alma kısa listesini hazırlayın.
- Portföy ve toplu alım indirimleri için pazarlık yapın.
- Hukuki ve teknik durum tespitini tamamlayın.
3–12. Aylar: Portföy Oluşturma
- İlk oturuma hazır daireleri satın alın.
- Daireleri eşyalandırıp kiralamaya hazırlayın.
- Yönetim ve bakım sistemlerini kurun.
- Fiyatların cazip olduğu yerlerde tamamlanmaya yakın gayrimenkuller ekleyin.
- Gerçek net getirileri yatırım yetkisi kapsamındaki hedeflerle karşılaştırın.
- İşletme gereksinimleri için yeterli nakit tutun.
2. Yıl: Kira Performansını İyileştirme ve Seçici Yeniden Dengeleme
- Kiraları ve doluluk oranlarını gözden geçirin.
- Uygun olmayan veya düşük performans gösteren daireleri satın.
- Daha iyi fırsatlar mevcutsa yeniden yatırım yapın.
- Konut kredilerine erişimi ve yerel alıcı talebini izleyin.
- Bağımsız değerlemeleri güncelleyin.
- En güçlü gayrimenkulleri olası satışa hazırlayın.
3. Yıl: Aşamalı Çıkış veya Yatırımı Sürdürme
- Yeniden satış talebi en yüksek daireleri belirleyin.
- Hepsini aynı anda elden çıkarmak yerine seçici satış yapın.
- Gelir sağlamaya devam eden, yüksek getirili daireleri elde tutun.
- Fon dağıtımlarını ve vergi sonuçlarını gözden geçirin.
- Tamamen çıkış yapmak ile elde tutma süresini beş yıla uzatmayı karşılaştırın.
- Gelirleri, kararlaştırılan vergi planı kapsamında ülkeye transfer edin veya yeniden yatırın.
Bu sırayı izlemek, fonun sermayeyi kademeli olarak kullanmasına, kira performansını test etmesine, düşük performanslı yatırımları düzeltmesine ve üçüncü yıldaki çıkışa satış sırasında daha güçlü veriler, hazırlık ve pazarlık gücüyle yaklaşmasına olanak tanır.
Temel yatırım tezi, İstanbul’daki her gayrimenkulün %50 değer kazanacağı veya dikkatli seçim yapılmadan %8 net getiri elde edilebileceği iddiasına dayanmaz. Fırsat, birden fazla avantajı koordineli tek bir yapı içinde bir araya getirmekten kaynaklanıyor:
- Yerel kredi olanaklarının kısıtlı olduğu bir dönemde nakit satın alma gücü.
- Pazarlıkla elde edilen uygun alım fiyatları.
- Geniş talep gören, uygun fiyatlı merkezi daireler.
- Portföy elde tutulurken sağlanan kira geliri.
- Birden fazla birime yayılan çeşitlendirme.
- Konut kredileriyle desteklenen olası yeniden satış talebi.
- Profesyonel fon yönetimi.
- Satın alma öncesinde tamamlanan vergi ve çıkış planlaması.
4 milyon ABD dolarlık bir yatırımcının tek bir olağanüstü gayrimenkul üzerine spekülasyon yapması gerekmez. Sermaye, kullanışlı, kiralanabilir ve yeniden satılabilir İstanbul konutlarından oluşan bir portföye dağıtılabilir. Hedef varsayımlar kapsamında portföy, üç yılda yaklaşık 960.000 ABD doları net kira geliri ve 2 milyon ABD doları sermaye değer artışı sağlayarak toplamda 7 milyon ABD dolarına yakın bir değere ulaşabilir.
Beş yıllık elde tutma süresi, özellikle kira geliri devam eder, seçilmiş daireler ABD doları cinsinden değerinin altında kalır ve konut kredisiyle desteklenen yerel talep toparlanırsa, toplam %100 getiriye ulaşmak için makul bir yol sunabilir.
Property Turkey, PT Oracle ve Funding Turkey; yatırımın yapılandırılması, fon kurulumu, vergi ve hukuk incelemesi, gayrimenkul satın alma, pazarlık, durum tespiti, kira yönetimi ve nihai satış dahil olmak üzere stratejinin tamamını koordine edebilir. Daha fazla bilgi için yerel ve güvenilir uzmanlarımızdan ücretsiz danışmanlık almak üzere bugün bize ulaşın.
NOT: Bu makale, örnek niteliğinde bir yatırım stratejisi sunar; kişiye özel vergi, hukuk veya yatırım danışmanlığı niteliği taşımaz. Getiriler, kira verimleri, döviz kurları ve vergilendirme koşulları garanti edilmez; yatırımcıya özel profesyonel danışmanlıkla teyit edilmelidir.
 Kurucu ve CEO, Property Turkey






 Bodrum
 2
 1


 X