Вложение $4 млн USD в недвижимость Стамбула не обязательно означает покупку особняка на Босфоре, брендового пентхауса или нескольких роскошных вилл. Для состоятельного инвестора, который рассчитывает на доход, рост капитала и удобный выход из инвестиции, более эффективная стратегия может оказаться куда менее эффектной.
Предлагаемая модель — сформировать профессионально управляемый портфель примерно из 15–25 современных квартир в центральных районах Стамбула стоимостью, как правило, от $175 000 USD до $250 000 USD за объект. Квартиры будут готовы к заселению или близки к завершению строительства, подойдут для долгосрочной аренды и будут отобраны с учётом их привлекательности для турецких и международных покупателей.
Вместо того чтобы владеть каждой квартирой отдельно, портфель можно оформить через специальную структуру — турецкий инвестиционный фонд недвижимости. Это может обеспечить консолидированное владение, отчётность и управление портфелем, а также потенциально более эффективное налогообложение — в зависимости от страны проживания инвестора, его правового положения и окончательной консультации по налогам в Турции. Согласно целевой модели на три года, стратегия предполагает сочетание следующих показателей:
— 8% годового чистого дохода от аренды.
— Рост стоимости капитала на 50% за три года.
— Диверсификация портфеля за счёт объектов в центральных районах Стамбула.
— Профессиональное управление арендой и недвижимостью.
— Владение через фонд и планирование выхода из инвестиций.
— Потенциальная налоговая оптимизация при соблюдении предусмотренных законом условий.
При достижении этих целевых показателей первоначальный портфель стоимостью $4 млн USD вырастет, согласно прогнозу, до $6 млн USD, а доход от аренды составит около $960 000 USD. Совокупная стоимость приблизится к $7 млн USD.
Стратегия инвестирования $4 млн USD в Стамбуле: краткий обзор
Элемент стратегии
Целевой показатель
Первоначальный капитал
$4 000 000 USD
Типичная стоимость квартиры
От $175 000 USD до $250 000 USD
Ориентировочный размер портфеля
Примерно 15–25 объектов
Предпочтительный тип недвижимости
Готовые или почти готовые квартиры в центральных районах
Целевой годовой чистый доход от аренды
8%
Целевой доход от аренды за три года
$960 000 USD
Предполагаемый рост стоимости капитала
50% за три года
Прогнозируемая стоимость недвижимости
$6 000 000 USD
Совокупная стоимость недвижимости и дохода от аренды
$6 960 000 USD
Прогнозируемая прибыль за три года
$2 960 000 USD
Ориентировочная рентабельность инвестиций за три года
74%
ПРИМЕЧАНИЕ: Эти показатели являются целевыми, а не гарантированными. Для их достижения потребуются тщательный подбор объектов, эффективное управление арендой, благоприятная динамика валютных курсов и продуманное планирование выхода из инвестиций.
Почему не стоит покупать один престижный объект в Стамбуле?
Инвестор, вкладывающий $4 млн USD в Стамбуле, может приобрести исключительный объект у воды или несколько элитных резиденций в таких районах, как Бешикташ, Сарыер или кварталы у Босфора. Это может быть подходящим вариантом для личного пользования, сохранения капитала или престижа. Однако такая покупка не обязательно станет лучшим способом получать доход и сохранить высокую ликвидность. Один престижный объект создаёт ряд инвестиционных рисков:
— Риск концентрации: значительная часть капитала инвестора оказывается связана с одним свидетельством о праве собственности (тапу), одним зданием и одной локацией.
— Ограниченный круг арендаторов: в Стамбуле немного людей, способных арендовать дом стоимостью в несколько миллионов долларов.
— Длительная перепродажа: поиск подходящего покупателя для элитной недвижимости в Турции может занять немало времени.
— Нестабильный доход от аренды: простой одного объекта может лишить портфель всего дохода от аренды.
- Низкая гибкость: при необходимости инвестор не сможет продать часть актива, чтобы высвободить меньшую сумму капитала.
Портфель компактных квартир в центре города работает иначе. Можно продать одну квартиру, а остальные объекты продолжат приносить доход. Риск простоя распределяется между несколькими объектами, а каждая квартира подходит гораздо более широкому кругу жильцов и инвесторов.
Почему стоит выбрать доступные квартиры в центре Стамбула?
Это разнообразие важно. Спрос на объект не должен полностью зависеть от иностранных инвесторов или краткосрочных приезжих. Надёжнее всего недвижимость защищена от рыночных колебаний, если она остаётся востребованной и доступной для людей, которые живут и работают в Стамбуле круглый год. Обычно предпочтение отдают квартирам, которые:
- Компактные, но удобные для жизни.
- Современные, с качественной отделкой.
- Расположены рядом с общественным транспортом.
- Находятся неподалёку от деловых центров.
- Подходят для долгосрочной аренды.
- Расположены в здании с профессиональным управлением.
- Достаточно доступны по цене, чтобы заинтересовать широкий круг покупателей при перепродаже.
- Готовы к заселению или близки к завершению строительства, что позволяет снизить строительные риски.
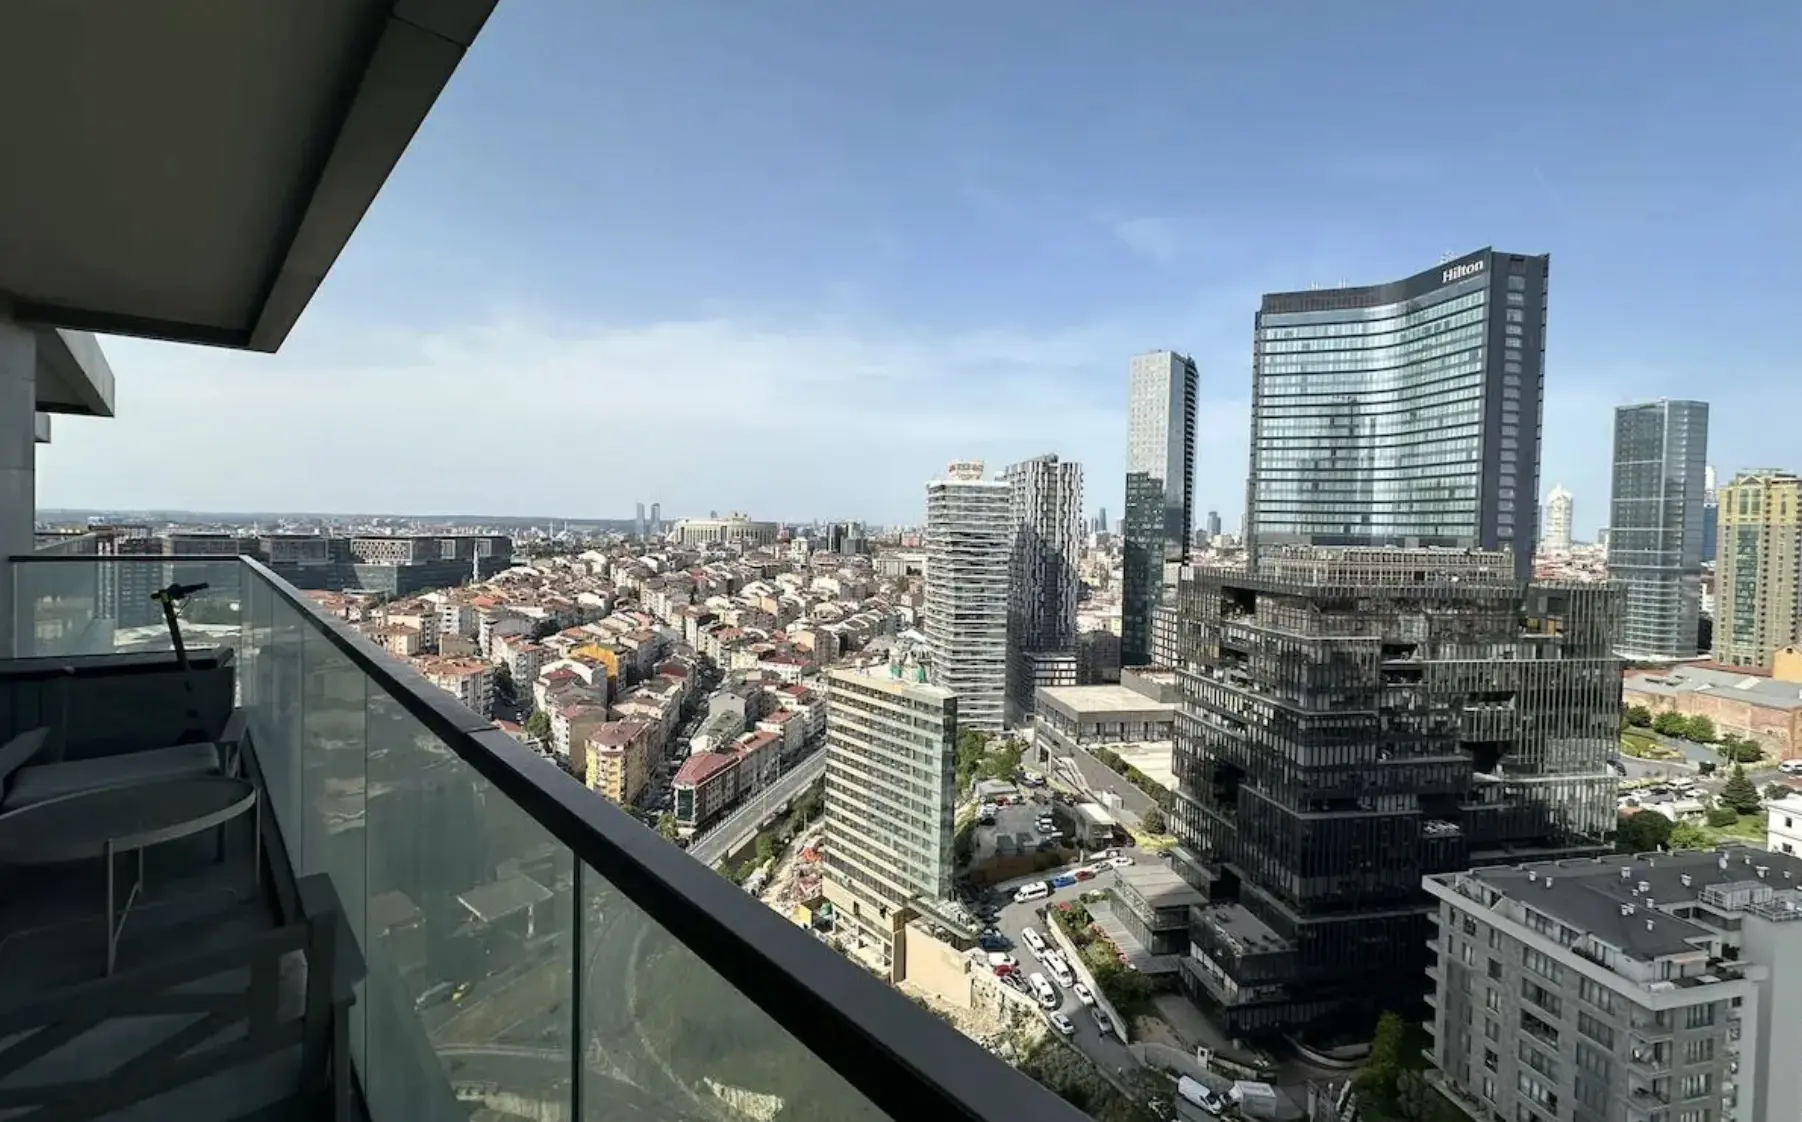
К таким объектам могут относиться тщательно отобранные варианты в таких районах, как Бейоглу, Шишли, Кягытхане, Бомонти, отдельных районах Фатиха, а также в некоторых местах рядом с крупными деловыми центрами, университетами, больницами и транспортной инфраструктурой.
Рост арендных ставок в Стамбуле повышает привлекательность инвестиций
Официальные данные Центрального банка показывают, почему арендному спросу стоит уделить особое внимание. В мае 2026 года индекс цен на жилую недвижимость Стамбула был на 25,4% выше, чем годом ранее, в номинальном выражении в турецких лирах. За тот же период индекс арендных ставок для новых арендаторов в Стамбуле вырос на 36,7%. Таким образом, за рассматриваемый период новые арендные ставки значительно опередили рост цен на жильё.
Это не означает, что каждая квартира в Стамбуле может приносить чистую доходность 8%. Доходность от аренды зависит от цены покупки, меблировки, площади квартиры, сборов за обслуживание здания, расходов на управление, простоев и типа аренды.
Тем не менее данные подтверждают сильное давление на рынке аренды Стамбула. Инвесторы, которым удастся купить по правильной цене, потенциально смогут воспользоваться как пересмотром арендных ставок, так и будущим ростом стоимости недвижимости.
Почему важна цена покупки недвижимости
Успех портфеля стоимостью $4 млн во многом определяется ещё до заселения первого арендатора. Квартира, купленная на 10% ниже её реалистичной рыночной стоимости, сразу получает преимущество. Если же приобрести квартиру на 15% выше рыночной цены, может потребоваться несколько лет роста, чтобы компенсировать первоначальную ошибку.
Поэтому стратегия должна быть сосредоточена на переговорах по пакетным сделкам, проблемных объектах, предложениях от застройщиков и недвижимости, при покупке которой инвестор может использовать свою покупательную способность для получения особых коммерческих условий. Инвестиционный фонд недвижимости, располагающий средствами и приобретающий несколько квартир, может договориться о:
- Более низкой цене за квадратный метр.
- Скидках при покупке нескольких объектов.
- Комплектах мебели или бытовой техники.
- Снижении надбавок за рассрочку.
- Застройщик оплачивает расходы на оформление сделки.
- Более широкий выбор объектов.
- Гарантии дохода от аренды, если они коммерчески обоснованы.
- Приоритетный доступ к готовым объектам.
- Возможность гибкой замены одного объекта другим.
Использование структуры инвестиционного фонда недвижимости
При инвестиции такого размера личное владение 15–25 квартирами может повлечь за собой излишние административные и налоговые сложности. Альтернативой может стать специализированный фонд недвижимости, который приобретает объекты и управляет портфелем. Подходящая структура фонда может обеспечить:
1. Консолидированное владение: инвестор владеет долями или паями фонда, а не управляет лично множеством не связанных между собой свидетельств о праве собственности (тапу) и договоров аренды.
2. Профессиональное управление портфелем: приобретение объектов, администрирование аренды, техническое обслуживание, отчётность и продажа активов могут осуществляться в рамках единой скоординированной инвестиционной стратегии.
3. Более прозрачная финансовая отчётность: доходы от аренды, расходы, оценочная стоимость и результаты активов могут отражаться на уровне портфеля, что позволяет инвестору сравнивать каждый объект с согласованными целевыми показателями.
4. Диверсифицированное планирование выхода из инвестиций: фонд может продавать выбранные квартиры на разных этапах, не дожидаясь покупателя на один крупный объект.
5. Возможная налоговая эффективность: соответствующий требованиям турецкий инвестиционный фонд недвижимости может предоставлять льготы или преимущества в части налогообложения, если фонд, инвестор, структура владения, политика распределения доходов и действующее законодательство отвечают необходимым условиям.
Налоговые реформы Турции 2026 года расширили возможности международных инвесторов в сфере налогообложения и корпоративного структурирования. Эти реформы подчёркивают важность комплексного планирования вопросов недвижимости, бизнеса, проживания и инвестиций, а не рассмотрения покупки недвижимости как отдельной сделки.
Какие объекты войдут в портфель фонда?
При целевой стоимости от $175 000 USD до $250 000 USD инвестиция в размере $4 млн USD позволит приобрести от 15 до 25 квартир до учёта налогов, расходов фонда, меблировки и резервов. Оптовые скидки или покупка ниже рыночной цены могут увеличить это количество. Более качественные квартиры в центральных районах и денежные резервы могут его сократить. Цель портфеля — не просто максимальное количество свидетельств о праве собственности (тапу), а высокое качество дохода и вероятность перепродажи.
Распределение портфеля
Ориентировочная доля
Цель
Квартиры для долгосрочной аренды
55–65%
Стабильная заполняемость и регулярный доход
Меблированные квартиры с более высокой доходностью
15–25%
Повышение доходности аренды
Объекты со скидкой, близкие к завершению строительства
10–20%
Рост капитала после завершения строительства
Денежные средства и операционный резерв
5–10%
Расходы, периоды без арендаторов и новые возможности
В портфель могут войти квартиры разных типов в Стамбуле:
- Студии и компактные однокомнатные квартиры для специалистов.
- Более просторные однокомнатные квартиры для пар.
- Отдельные двухкомнатные квартиры для долгосрочной аренды.
- Меблированные квартиры для корпоративной аренды или проживания на средний срок.
- Объекты на завершающей стадии строительства, приобретённые со скидкой.
- Квартиры на вторичном рынке в зданиях с эффективным управлением.
Можно рассмотреть потенциал краткосрочной аренды, однако она ни в коем случае не должна быть единственным источником целевой доходности. Для каждого объекта необходимо проверить требования турецкого законодательства к лицензированию, согласие управляющей компании здания, ограничения на управление и операционные расходы.
Как выглядит подходящий объект для инвестиций в Стамбуле?
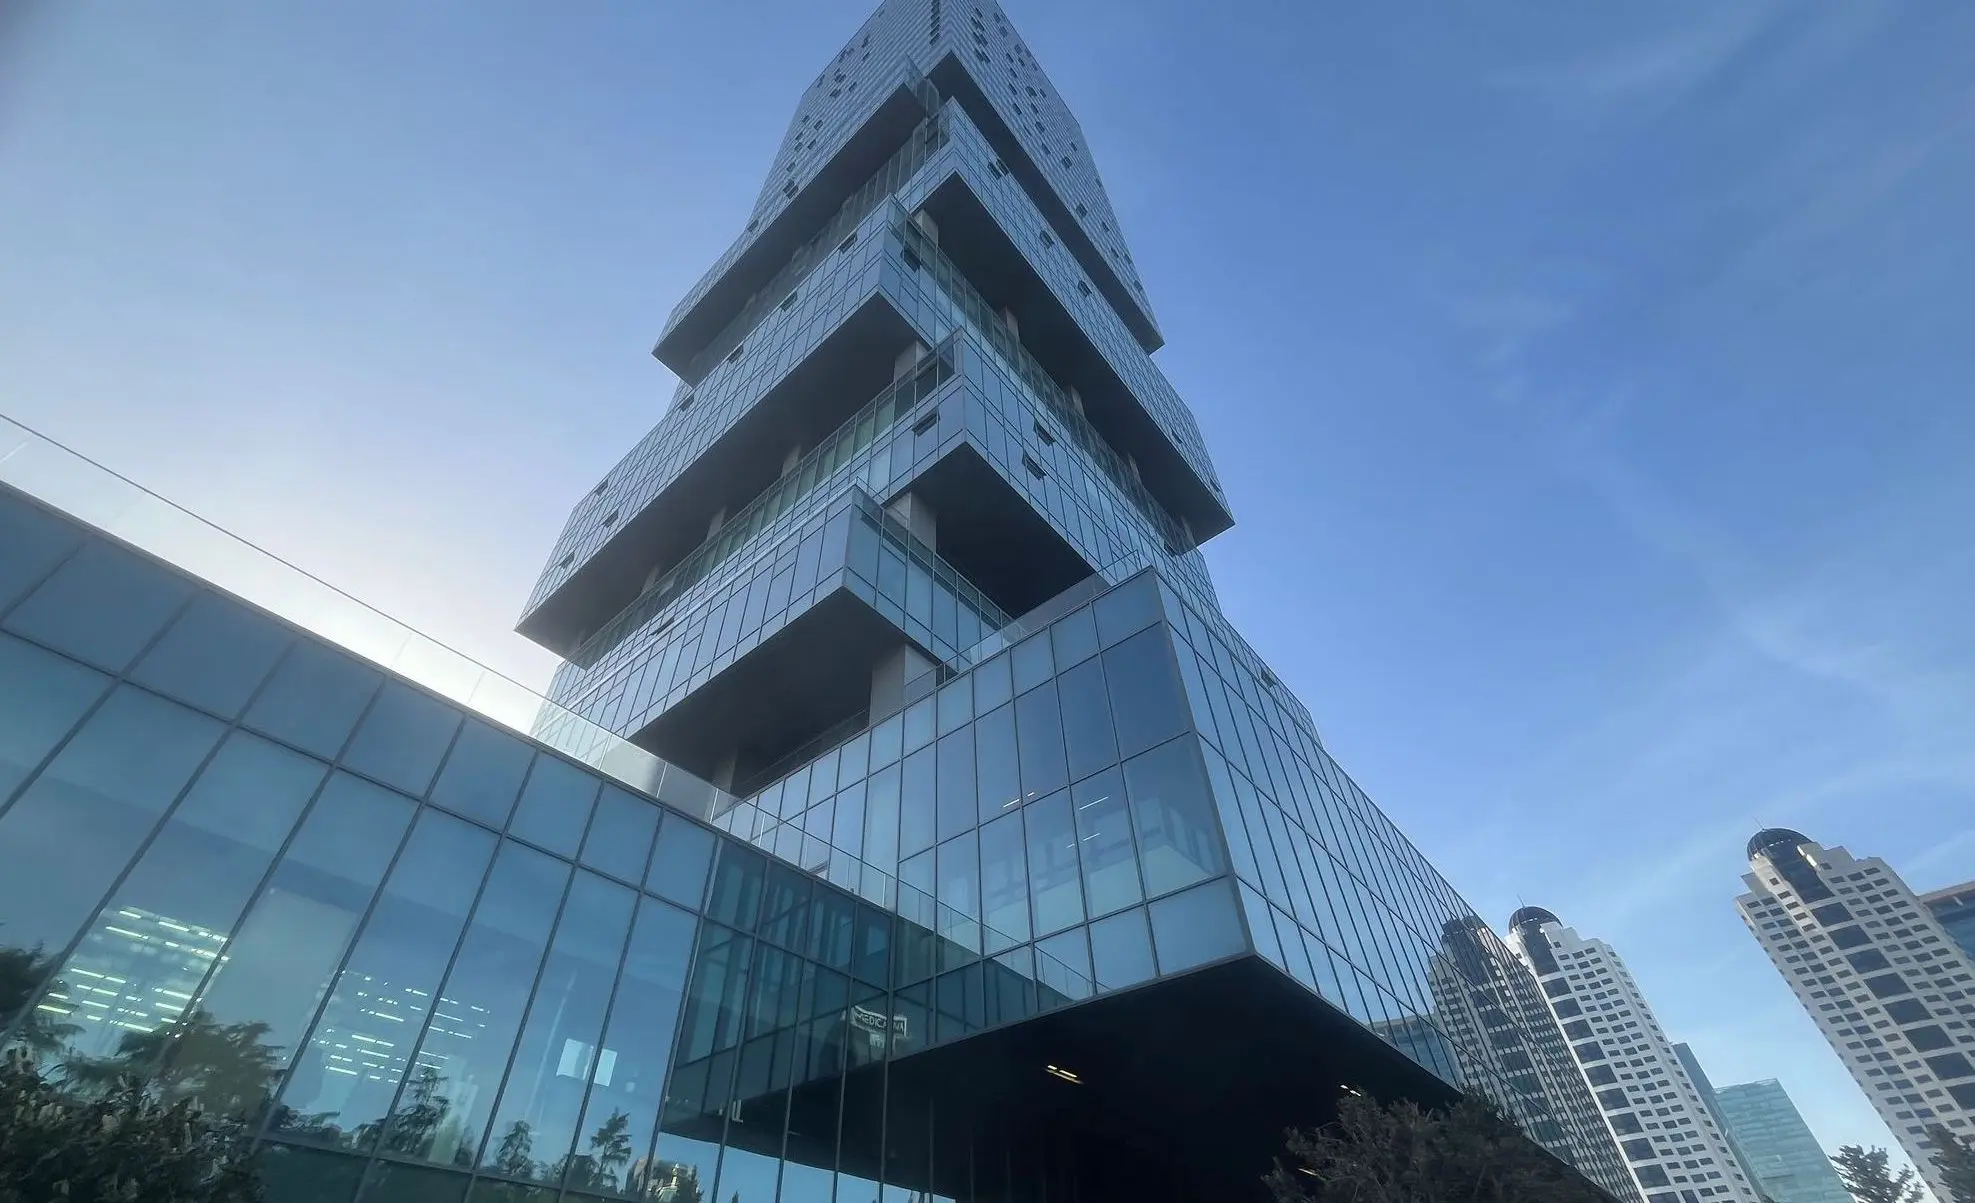
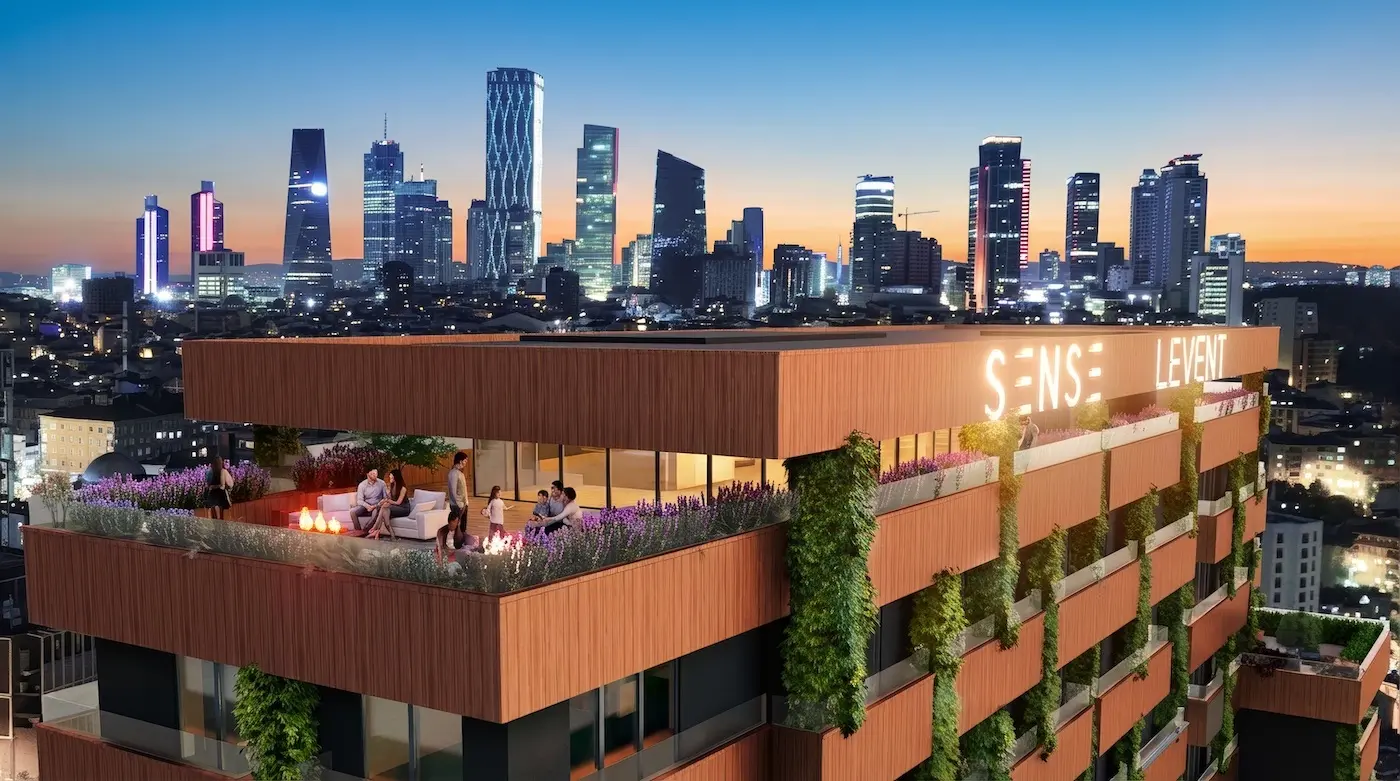
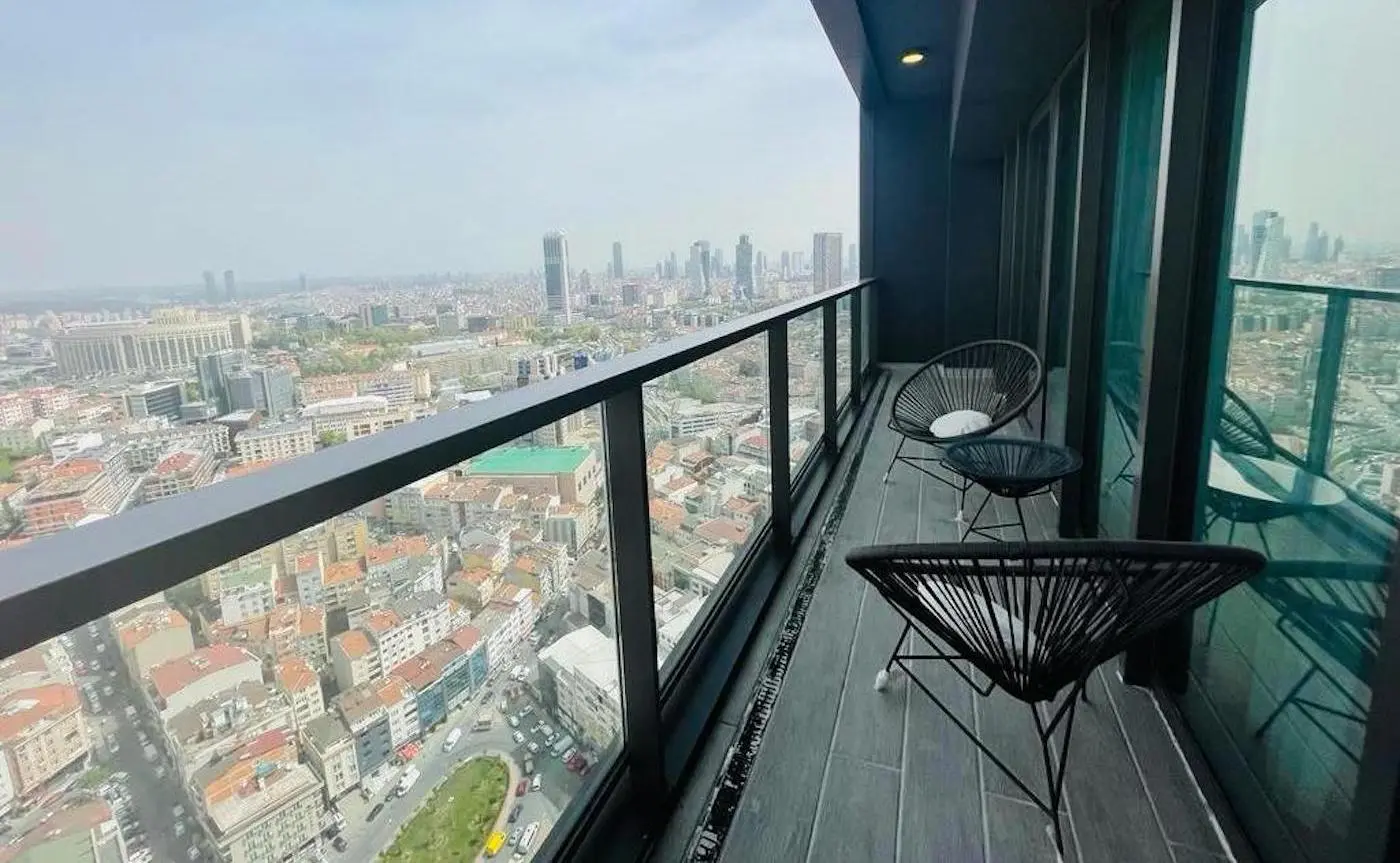
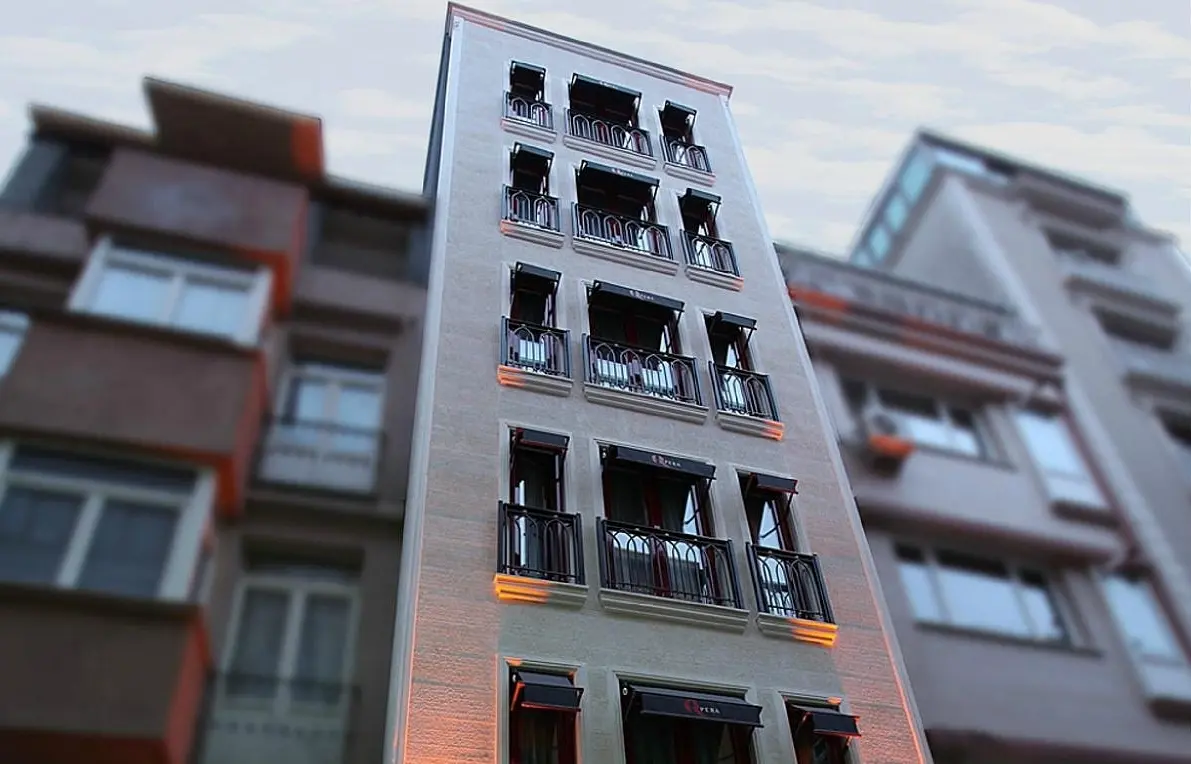
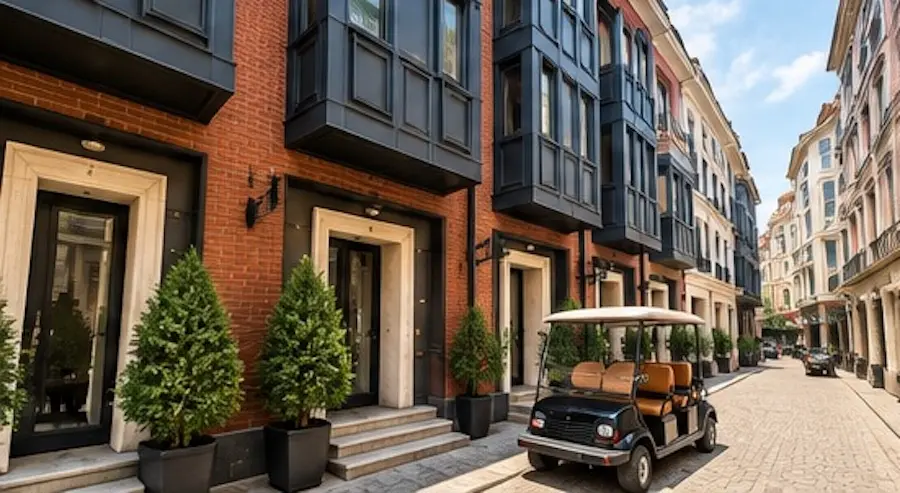
Дизайнерские апартаменты в центральном районе Бейоглу — наглядный пример недвижимости, которая может соответствовать инвестиционным критериям фонда. При этом нет необходимости приобретать объекты только в одном жилом комплексе Бейоглу. Такой тип недвижимости можно использовать как ориентир при оценке предложений в центральных районах Стамбула. Обычно подходящие апартаменты должны отвечать следующим требованиям:
- Расположение в центральной части Стамбула.
- Современный дизайн и качественное строительство.
- Высокий потенциал долгосрочной аренды.
- Доступная цена входа.
- Практичные и рационально спланированные площади.
- Расположение в городской среде, удобной для прогулок.
- Близость к общественному транспорту и местам работы.
- Высокая ликвидность при перепродаже местным и иностранным покупателям.
- Потенциал для сдачи с мебелью или краткосрочной аренды, если это разрешено.
- Профессиональное управление зданием.
Итоговый портфель обычно следует диверсифицировать, тщательно подбирая здания и отдельные локации, а не сосредотачивать инвестиции в одном объекте. Концентрация всё же может быть оправдана, если фонду удастся получить исключительную цену, надёжную договорную защиту или коммерческие условия, компенсирующие дополнительные риски.
Может ли портфель обеспечить чистую доходность от аренды в 8%?
Целевая чистая доходность в 8% — амбициозная, но потенциально достижимая цель при взвешенных покупках и грамотном управлении. Под чистой доходностью понимается доход от аренды за вычетом согласованных операционных расходов на уровне объекта, включая:
- Плату за управление зданием.
- Комиссию за управление арендой.
- Текущий ремонт и обслуживание.
- Резерв на периоды простоя.
- Расходы на поиск арендаторов.
- Местное страхование.
- Замену мебели и бытовой техники.
- Соответствующие муниципальные и имущественные расходы.
В приведённом ниже расчёте предполагается, что все $4 миллиона USD остаются вложенными в объекты, приносящие доход, а выручка от аренды не реинвестируется. Фактические результаты будут меняться в периоды приобретения объектов, меблировки, простоев и продажи. При доходности 8% портфель стоимостью $4 миллиона USD принесёт:
Период
Целевой чистый доход от аренды
За год
$320,000 USD
За три года
$960,000 USD
За пять лет
$1,600,000 USD
Нормализация ипотечного рынка может стать главным катализатором роста капитала
Высокие процентные ставки в Турции ограничили число местных семей, способных приобрести жильё с помощью ипотеки. Это может создать возможности для инвесторов с наличными средствами. Когда кредитование обходится дорого, у застройщиков и продавцов становится меньше местных покупателей, соответствующих требованиям банков. Поэтому институциональные инвесторы и состоятельные частные инвесторы могут получить больше возможностей для переговоров.
Потенциальный катализатор роста появится позднее. По мере снижения инфляции и процентных ставок ипотека может постепенно стать доступнее. Тогда за компактные апартаменты в центральных районах начнут конкурировать больше турецких семей.
Больше всего от улучшения доступа местных покупателей к ипотеке могут выиграть не самые дорогие дома Стамбула. Это апартаменты, доступные по цене наёмным специалистам и семьям со средним и выше среднего доходом. Именно поэтому стратегия ориентирована на диапазон от $175,000 USD до $250,000 USD.
В ближайшие 18 месяцев одним из ключевых факторов рынка станет постепенное возвращение более доступного ипотечного кредитования. Сейчас рынок сдерживают высокие требования к заёмщикам: покупателям часто требуется первоначальный взнос в размере 30%–40%, а сроки ипотеки, как правило, короче оптимальных. По мере улучшения условий ипотечного кредитования в Турции мы ожидаем появления таких продуктов, как:
- Первоначальный взнос 10%.
- Ипотека сроком на 20 лет.
Как рассчитывается доходность за три года
Прогнозируемая доходность складывается из регулярного дохода от аренды и предполагаемого роста стоимости активов портфеля. Раздельное рассмотрение этих составляющих помогает проще оценить модель, проверить её устойчивость к неблагоприятным условиям и сравнить с альтернативами.
Доход от аренды
- Начальная стоимость портфеля: $4 000 000 USD
- Целевая чистая доходность в год: 8%
- Чистый доход за год: $320 000 USD
- Чистый доход за три года: $960 000 USD
Прирост капитала
- Начальная стоимость портфеля: $4 000 000 USD
- Предполагаемый рост стоимости за три года: 50%
- Прогнозируемая стоимость портфеля: $6 000 000 USD
- Прогнозируемый прирост капитала: $2 000 000 USD
Итоговый результат
- Доход от аренды: $960 000 USD
- Прирост капитала: $2 000 000 USD
- Общая прогнозируемая прибыль: $2 960 000 USD
- Совокупная стоимость: $6 960 000 USD
- Доходность за три года: 74%
При таких допущениях прогнозируемая прибыль составит $2,96 млн USD. Фактические результаты будут зависеть от цены покупки, заполняемости, колебаний валютных курсов, операционных расходов, налогообложения и сроков продажи объектов недвижимости.
Может ли стоимость портфеля удвоиться за пять лет?
Трёхлетняя модель предполагает совокупную доходность 74%. Продление инвестиционной стратегии до пяти лет открывает возможность превысить 100% общей доходности и потенциально удвоить первоначальные вложения. При чистой годовой доходности от аренды 8% портфель может принести около $1,6 млн USD за пять лет без учёта реинвестирования. Чтобы общая стоимость недвижимости и накопленный доход от аренды достигли $8 млн USD, стоимость портфеля должна вырасти с $4 млн USD примерно до $6,4 млн USD.
Модель на пять лет
Потенциальная стоимость
Первоначальные инвестиции
$4 000 000 USD
Доход от аренды за пять лет при годовой доходности 8%
$1 600 000 USD
Необходимая стоимость недвижимости для достижения совокупной суммы $8 млн USD
$6 400 000 USD
Необходимый рост стоимости недвижимости
60%
Совокупная стоимость
$8 000 000 USD
Общая иллюстративная доходность
100%
Доходность выше 100% может стать возможной, если прирост капитала превысит 60%, доход от аренды будет реинвестироваться, объекты будут приобретены ниже рыночной стоимости или нормализация ипотечного кредитования усилит спрос на вторичном рынке. Оптимальный срок владения следует определять с учётом доходности от аренды, оценочной стоимости объектов, условий ипотечного кредитования, колебаний валютных курсов и общей налоговой стратегии инвестора.
Как снизить риски портфеля стоимостью $4 млн USD
Ни одна успешная инвестиция в недвижимость Стамбула не должна строиться на одном оптимистичном прогнозе. К основным рискам относятся: обесценивание турецкой лиры, доходность от аренды ниже ожидаемой, задержка восстановления ипотечного кредитования, изменения правил аренды, неудовлетворительное управление зданиями, непредвиденные расходы на содержание, чрезмерная концентрация вложений в одном проекте, замедление спроса на вторичном рынке, изменения налогового законодательства, слабое управление фондом, а также риски, связанные с застройщиком или завершением строительства. Снизить эти риски помогут практические меры:
1. Диверсифицируйте вложения между зданиями: не вкладывайте весь капитал в один проект, если только коммерческие условия не оправдывают такую концентрацию.
2. Отдавайте предпочтение готовой и почти готовой недвижимости: это снижает строительные риски и позволяет фонду быстрее начать получать доход.
3. Создайте денежный резерв: он поможет покрыть расходы в периоды простоя, на ремонт и юридические услуги, а также воспользоваться возможностями, требующими быстрого завершения сделки.
4. Проведите юридическую и техническую проверку: перед покупкой необходимо проверить право собственности, соответствие планам застройки, соблюдение требований сейсмостойкости, управление зданием, задолженности и ограничения на сдачу в аренду.
5. Продумайте выход из инвестиций до покупки: Для каждого приобретённого объекта должна быть определена потенциальная аудитория покупателей при перепродаже. Если на объект вряд ли найдётся покупатель из Турции, его приобретение должно быть оправдано исключительно привлекательной ценой.
6. Оценивайте эффективность каждого объекта отдельно: Объекты, которые стабильно показывают результаты ниже ожидаемых, лучше продать и заменить, а не удерживать из эмоциональных соображений.
Практический план реализации на три года
План реализации превращает инвестицию в организованную программу покупки, управления и выхода из активов. На каждом этапе важно защищать капитал, сохранять гибкость и принимать решения с учётом измеримых целевых показателей.
Месяцы 1–3: структурирование и подготовка к покупке
- Уточнить налоговое резидентство инвестора и требования к владению недвижимостью.
- Создать подходящий фонд или инвестиционную структуру.
- Получить заключения по налоговым вопросам в Турции и стране проживания.
- Согласовать инвестиционный мандат и валюту отчётности.
- Составить первоначальный список объектов для покупки.
- Договориться о скидках на портфельную покупку и покупку блоками.
- Провести юридическую и техническую проверку.
Месяцы 3–12: формирование портфеля
- Приобрести первые готовые квартиры.
- Обставить квартиры и подготовить их к сдаче в аренду.
- Наладить системы управления арендой и технического обслуживания.
- Добавить почти готовые объекты, если цены привлекательны.
- Сравнивать фактическую чистую доходность с инвестиционным мандатом.
- Сохранять достаточный резерв денежных средств для операционных расходов.
Год 2: оптимизация аренды и выборочная ребалансировка
- Пересмотреть арендные ставки и заполняемость.
- Продать неподходящие объекты и объекты с низкой доходностью.
- Реинвестировать средства, если доступны более выгодные возможности.
- Следить за доступностью ипотеки и спросом со стороны местных покупателей.
- Обновить независимые оценки стоимости.
- Подготовить наиболее привлекательные активы к возможной продаже.
Год 3: поэтапный выход или продолжение владения
- Определить квартиры с наибольшим спросом на вторичном рынке.
- Продавать выборочно, а не ликвидировать активы все сразу.
- Сохранить квартиры с высокой доходностью, если они по-прежнему обеспечивают привлекательный доход.
- Изучить распределение средств фонда и налоговые последствия.
- Сравнить полный выход из инвестиций с продлением срока на пять лет.
- Репатриировать или реинвестировать вырученные средства в соответствии с согласованным налоговым планом.
Следование этому плану позволяет фонду постепенно вкладывать капитал, оценивать доходность от аренды, корректировать неэффективные позиции и подойти к выходу на третьем году, располагая более точными данными, хорошей подготовкой и более сильной позицией на переговорах о продаже.
Формирование портфеля в Стамбуле до улучшения условий кредитования
Главный аргумент в пользу инвестиций заключается не в том, что вся недвижимость в Стамбуле подорожает на 50% или что чистая доходность в 8% доступна без тщательного отбора. Возможность состоит в том, чтобы объединить несколько преимуществ в рамках единой согласованной структуры:
- Возможность покупать за наличные в период ограниченного доступа к кредитованию на местном рынке.
- Выгодные цены покупки, согласованные при переговорах.
- Доступные центральные квартиры с широкой аудиторией спроса.
- Доход от аренды на протяжении всего периода владения портфелем.
- Диверсификация вложений между несколькими объектами.
- Потенциальный спрос на перепродажу благодаря ипотечному кредитованию.
- Профессиональное управление фондом.
- Налоговое планирование и планирование выхода из инвестиций до приобретения недвижимости.
Инвестору с капиталом $4 миллиона США не нужно спекулировать на одном исключительном объекте. Средства можно распределить между портфелем практичных домов в Стамбуле, подходящих для сдачи в аренду и перепродажи. Согласно целевым предположениям, за три года портфель может принести около $960 000 США чистого дохода от аренды и $2 миллиона США прироста капитала, доведя общую стоимость почти до $7 миллионов США.
Владение недвижимостью в течение пяти лет может создать реальные перспективы для достижения общей доходности в 100%, особенно если доход от аренды продолжит поступать, отдельные квартиры останутся недооценёнными в долларовом выражении, а местный спрос с ипотечным финансированием восстановится.
Property Turkey, PT Oracle и Funding Turkey могут скоординировать всю стратегию, включая структурирование инвестиций, создание фонда, налоговую и юридическую проверку, приобретение недвижимости, переговоры, комплексную проверку, управление арендой и последующую продажу объектов. Чтобы узнать больше, свяжитесь с нами сегодня и получите бесплатную консультацию от наших надёжных местных экспертов.
ПРИМЕЧАНИЕ: В этой статье представлена иллюстративная инвестиционная стратегия; она не является персональной налоговой, юридической или инвестиционной консультацией. Доходность, арендная доходность, обменные курсы и налоговый режим не гарантированы и должны быть подтверждены с помощью профессиональной консультации с учётом конкретных обстоятельств инвестора.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.



 By:
 Основатель и генеральный директор Property Turkey
 Istanbul
 17
 17


 X