تقوم الخطة المقترحة على إنشاء محفظة عقارية تُدار باحتراف، تضم نحو 15 إلى 25 شقة حديثة بأسعار معقولة في وسط اسطنبول، ويتراوح سعر الوحدة عادةً بين 175,000 دولار أمريكي و250,000 دولار أمريكي. وتكون العقارات جاهزة أو قاربت على الاكتمال، مناسبة للتأجير طويل الأجل، ومختارة لما تتمتع به من جاذبية لدى المشترين الأتراك والدوليين على حد سواء.
بدلًا من امتلاك كل شقة على حدة، يمكن ضم المحفظة إلى هيكل صندوق استثمار عقاري تركي مخصص. وقد يتيح ذلك ملكية موحدة، وإعداد تقارير مجمعة، وإدارة للمحفظة، وربما معاملة ضريبية أكثر كفاءة، وذلك بحسب بلد إقامة المستثمر ووضعه القانوني وبعد الحصول على استشارة ضريبية تركية نهائية. وتهدف الاستراتيجية، وفق النموذج المستهدف لثلاث سنوات، إلى الجمع بين ما يلي:
- دخل إيجار سنوي صافٍ بنسبة 8%.
- ارتفاع رأسمالي بنسبة 50% على مدى ثلاث سنوات.
- التنويع في عقارات تقع في مناطق وسط اسطنبول.
- إدارة احترافية للتأجير والعقارات.
- الملكية من خلال صندوق والتخطيط للخروج من الاستثمار.
- إمكانية تحقيق كفاءة ضريبية عند استيفاء الشروط القانونية.
ستحوّل هذه الأهداف محفظةً أولية بقيمة 4 ملايين دولار أمريكي إلى عقارات بقيمة متوقعة تبلغ 6 ملايين دولار أمريكي، مع تحقيق نحو 960,000 دولار أمريكي من دخل الإيجار. وبذلك تقترب القيمة الإجمالية من 7 ملايين دولار أمريكي.
استراتيجية اسطنبول بقيمة 4 ملايين دولار أمريكي: لمحة سريعة
مكوّن الاستراتيجية
المستهدف
رأس المال الأولي
4,000,000 دولار أمريكي
القيمة المعتادة للشقة
من 175,000 دولار أمريكي إلى 250,000 دولار أمريكي
الحجم التقديري للمحفظة
نحو 15 إلى 25 وحدة
نوع العقار المفضّل
شقق في وسط المدينة جاهزة أو شارفت على الجاهزية
العائد السنوي الصافي المستهدف من الإيجار
8%
دخل الإيجار المستهدف خلال ثلاث سنوات
960,000 دولار أمريكي
افتراض النمو الرأسمالي
50% على مدى ثلاث سنوات
القيمة المتوقعة للعقارات
6,000,000 دولار أمريكي
القيمة الإجمالية المتوقعة للعقارات والإيجارات
6,960,000 دولار أمريكي
الربح المتوقع خلال ثلاث سنوات
2,960,000 دولار أمريكي
العائد التوضيحي على الاستثمار خلال ثلاث سنوات
74%
ملاحظة: هذه الأرقام أهداف وليست ضمانات. ويتطلب تحقيقها شراءً منضبطًا، وإدارة فعالة للتأجير، وأداءً ملائمًا للعملة، والتخطيط الدقيق لعمليات التخارج.
لماذا لا تشتري عقارًا استثنائيًا واحدًا في اسطنبول؟
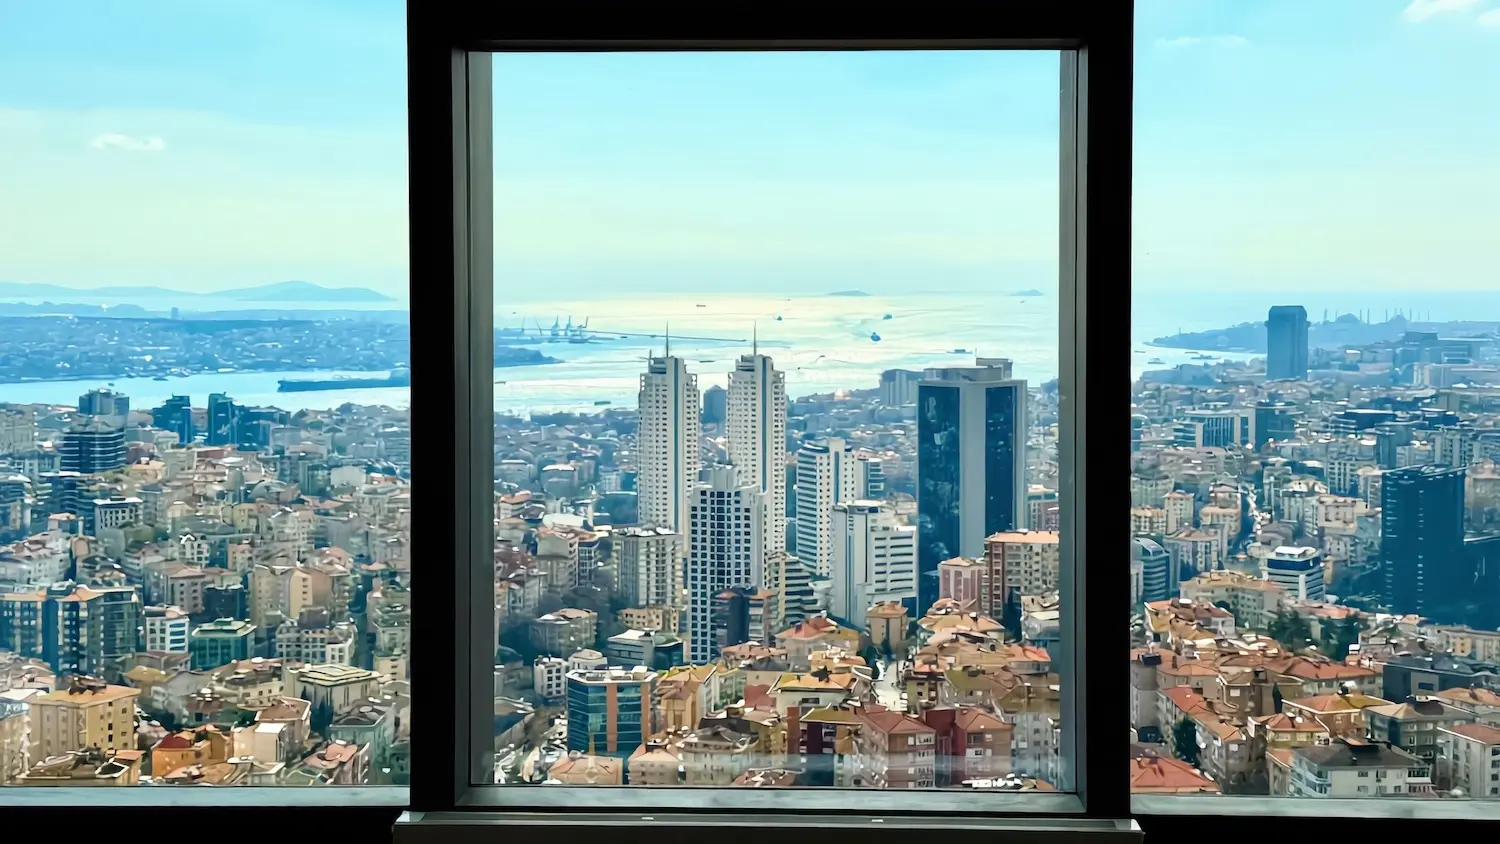
يمكن لمستثمر يدخل سوق اسطنبول برأس مال قدره 4 ملايين دولار أمريكي شراء عقار استثنائي على الواجهة المائية أو عدة مساكن فاخرة في أحياء مثل بشكتاش وساريير أو أحياء مضيق البوسفور. وقد يكون ذلك مناسبًا للاستخدام الشخصي أو الحفاظ على الثروة أو المكانة المرموقة، لكنه ليس بالضرورة الخيار الأقوى لتوليد الدخل وتعزيز السيولة. فامتلاك عقار استثنائي واحد ينطوي على عدة نقاط ضعف استثمارية:
- مخاطر التركّز: يرتبط جزء كبير من رأس مال المستثمر بسند ملكية واحد ومبنى واحد وموقع واحد.
- شريحة أضيق من المستأجرين: عدد القادرين على استئجار منزل في اسطنبول بملايين الدولارات محدود.
- فترات أطول لإعادة البيع: قد تستغرق العقارات الفاخرة في تركيا وقتًا طويلًا للعثور على المشتري المناسب.
- أداء إيجاري غير منتظم: قد يؤدي شغور عقار واحد إلى توقف دخل الإيجار للمحفظة بأكملها.
- مرونة محدودة: لا يستطيع المستثمر بيع جزء من الأصل لتوفير مبلغ أقل من رأس المال عند الحاجة.
أما محفظة الشقق المدمجة في مراكز المدن فتعمل بطريقة مختلفة. إذ يمكن بيع وحدة واحدة مع استمرار العقارات الأخرى في توليد الدخل. كما يتوزع الشغور على عدة مساكن، وتناسب كل شقة شريحة أوسع بكثير من السكان والمستثمرين.
- مشترون أتراك مستقبلًا يستفيدون من تمويل الرهن العقاري.
هذا التنوع مهم. فلا ينبغي أن يعتمد العقار كليًا على المستثمرين الأجانب أو الزوار لفترات قصيرة. وتتمثل أقوى سبل الحماية في أن يظل العقار عمليًا وميسور التكلفة لمن يعيشون ويعملون في اسطنبول على مدار العام. وعادةً ما تتصف الشقة المناسبة بما يلي:
- مدمجة، لكن عملية.
- عصرية وذات تشطيبات جيدة.
- قريبة من وسائل النقل العام.
- يسهل الوصول منها إلى مراكز التوظيف.
- مناسبة للتأجير طويل الأجل.
- تقع في مبنى تتولى إدارته جهة محترفة.
- بسعر مناسب لشريحة واسعة من المشترين عند إعادة البيع.
- جاهزة أو شارفت على الاكتمال بما يحد من مخاطر الإنشاء.
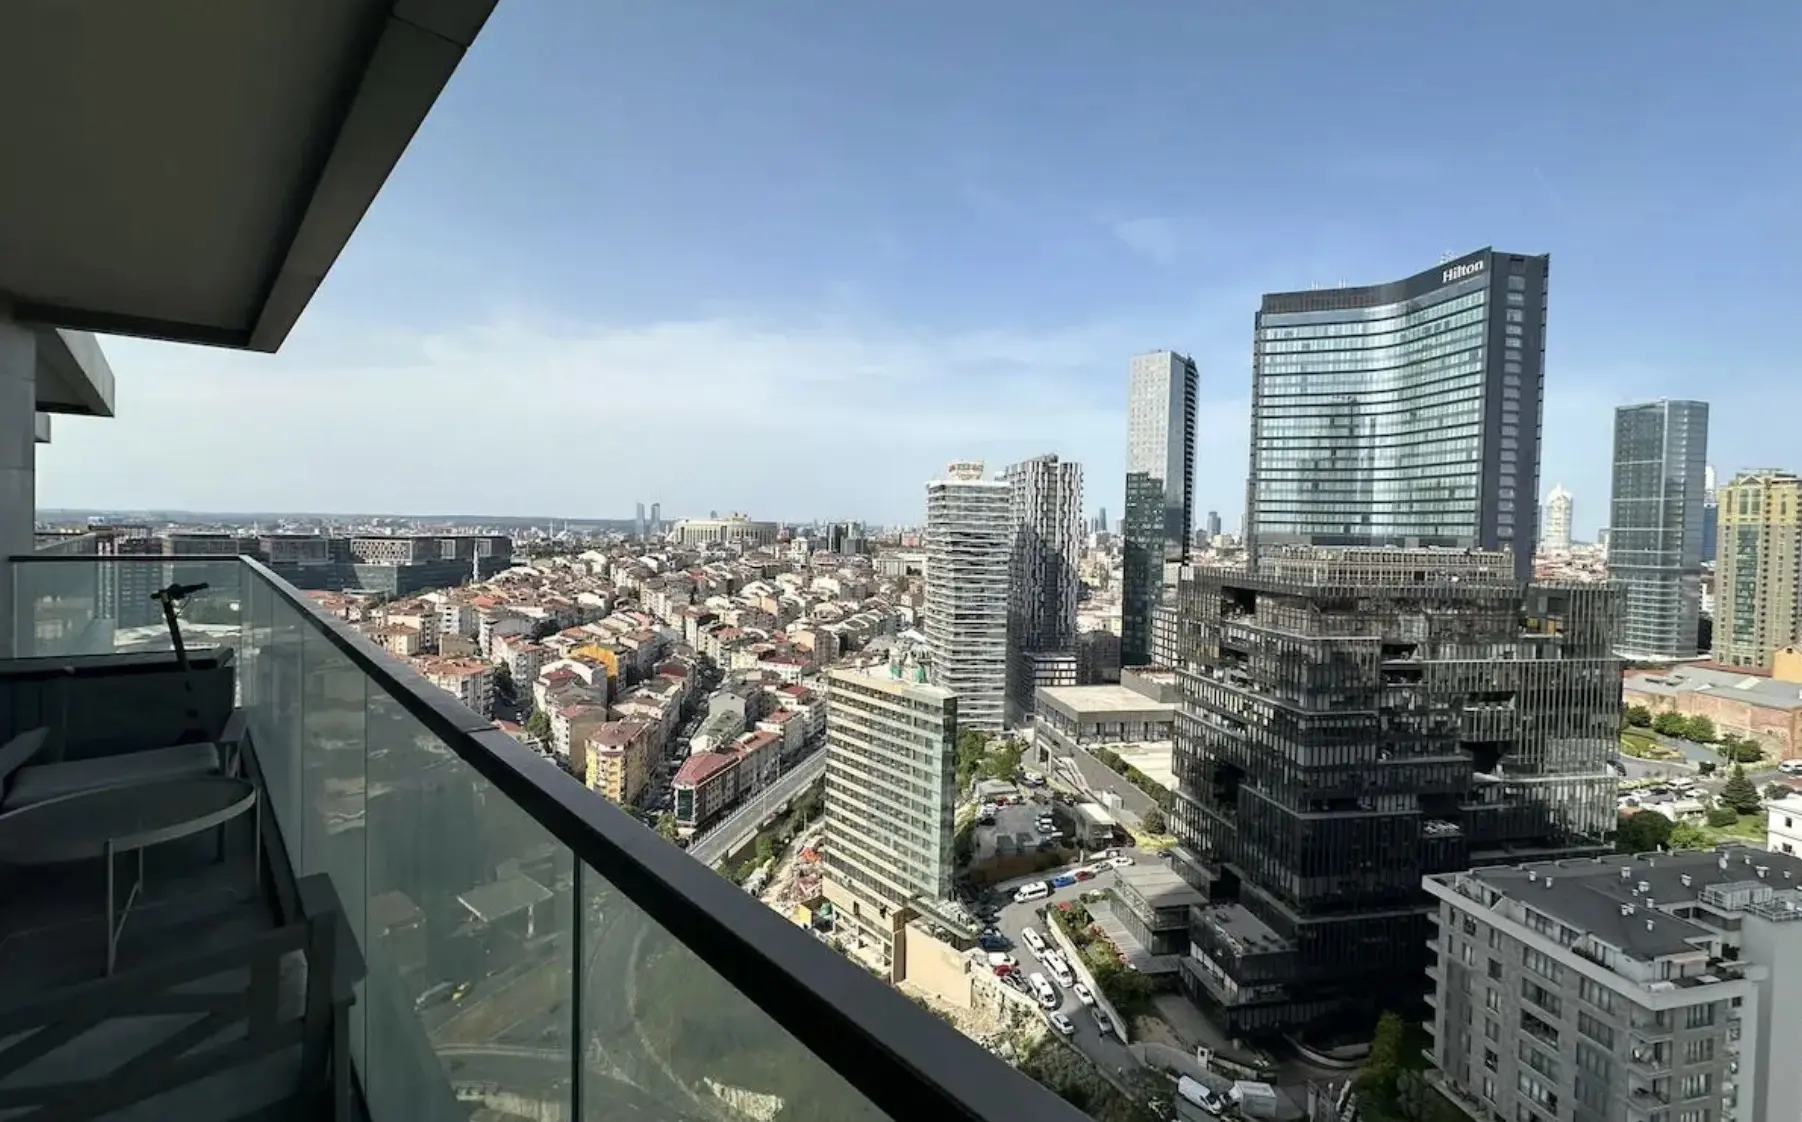
وقد تشمل هذه الخطة فرصًا مختارة بعناية في مناطق مثل بيوغلو وشيشلي وكاغيتهانه وبومونتي وأجزاء من الفاتح، إضافة إلى مواقع مختارة قرب المراكز الرئيسية للأعمال والجامعات والمستشفيات ومرافق النقل.
نمو الإيجارات في اسطنبول يعزز جدوى الاستثمار المدِرّ للدخل
تُظهر البيانات الرسمية للبنك المركزي أهمية متابعة الطلب على الإيجارات. ففي مايو 2026، ارتفع مؤشر أسعار العقارات السكنية في اسطنبول بنسبة 25.4% مقارنةً بالعام السابق، بالقيمة الاسمية وبالليرة التركية. وفي الفترة نفسها، ارتفع مؤشر إيجارات العقود الجديدة في اسطنبول بنسبة 36.7%. وبذلك زادت الإيجارات الجديدة بوتيرة أسرع بكثير من أسعار العقارات السكنية خلال الفترة المرصودة.
لا يعني ذلك أن كل شقة في اسطنبول قادرة على تحقيق عائد صافٍ بنسبة 8%. فالأداء الإيجاري يختلف بحسب سعر الشراء، والأثاث، ومساحة الوحدة، ورسوم المبنى، وتكاليف الإدارة، وفترات الشغور، ونوع عقد الإيجار.
لكن البيانات تؤكد الضغوط القوية في سوق الإيجار باسطنبول. ويمكن للمستثمرين الذين يضمنون سعر دخول مناسبًا الاستفادة من إعادة تسعير الإيجارات مستقبلًا ومن نمو قيمة العقارات.
أهمية سعر شراء العقار
يتحدد جانب كبير من نجاح محفظة بقيمة 4 ملايين دولار أمريكي قبل انتقال أول مستأجر إليها. فشراء شقة بسعر يقل 10% عن قيمتها السوقية الواقعية يمنحها أفضلية فورية. أما شراؤها بسعر أعلى من السوق بنسبة 15%، فقد يستلزم نموًا يمتد لعدة سنوات لمجرد تصحيح الخطأ الأولي.
لذلك ينبغي أن تركز الاستراتيجية على التفاوض على شراء مجموعات من الوحدات، والفرص المتعثرة، ومخزون المطورين، والعقارات التي تتيح فيها القوة الشرائية للمستثمر الحصول على شروط تجارية تفضيلية. وقد يتمكن صندوق استثمار عقاري ممول نقدًا ويشتري عدة شقق من التفاوض على:
- أسعار أقل للمتر المربع.
- خصومات على الشراء بالجملة.
- باقات أثاث أو أجهزة منزلية.
- خفض العلاوات المترتبة على خطط السداد.
- تحمّل المطور تكاليف إتمام البيع.
- تحسين خيارات انتقاء الوحدات.
- ضمانات إيجارية عندما تكون مجدية تجاريًا وموثوقة.
- أولوية الوصول إلى الوحدات الجاهزة.
- حقوق مرنة لاستبدال وحدة بأخرى.
استخدام هيكل صندوق استثمار عقاري
قد يؤدي امتلاك 15 إلى 25 شقة بشكل شخصي، عند استثمار هذا الحجم، إلى تعقيدات إدارية وضريبية غير ضرورية. والبديل الأفضل هو تأسيس كيان مخصص لصندوق استثمار عقاري يشتري المحفظة ويديرها. ويمكن لهيكل صندوق مناسب أن يوفر:
1. ملكية موحدة: يمتلك المستثمر وحدات أو حصص مشاركة في الصندوق، بدلًا من إدارة العديد من سندات الملكية وترتيبات الإيجار غير المرتبطة ببعضها بشكل شخصي.
2. إدارة احترافية للمحفظة: يمكن تنفيذ عمليات الشراء وإدارة الإيجارات والصيانة وإعداد التقارير والتصرف في العقارات ضمن تفويض استثماري موحّد ومنسق.
3. تقارير مالية أوضح: يمكن عرض دخل الإيجار والمصروفات والتقييمات وأداء الأصول على مستوى المحفظة، بما يتيح للمستثمر مقارنة أداء كل عقار بالأهداف المتفق عليها.
4. تخطيط أكثر تنوعًا للتخارج: يمكن للصندوق بيع شقق مختارة في مراحل مختلفة بدلًا من انتظار العثور على مشترٍ لعقار واحد كبير.
5. كفاءة ضريبية محتملة: قد يتيح صندوق استثمار عقاري تركي مستوفٍ للشروط مزايا إعفاء ضريبي أو كفاءة ضريبية، إذا استوفى الصندوق والمستثمر وهيكل الملكية وسياسة التوزيعات والتشريعات المعمول بها الشروط اللازمة.
وسّعت الإصلاحات الضريبية في تركيا لعام 2026 فرص التخطيط الضريبي وهيكلة الشركات المتاحة للمستثمرين الدوليين. وتعزز هذه الإصلاحات أهمية مراجعة التخطيط العقاري والتجاري والإقامة والاستثمار معًا، بدلًا من التعامل مع شراء العقار كصفقة منفصلة.
ما العقارات التي سيشتريها الصندوق فعليًا؟
ضمن النطاق المستهدف، من 175,000 دولار أمريكي إلى 250,000 دولار أمريكي للوحدة، يمكن لاستثمار بقيمة 4 ملايين دولار أمريكي شراء ما بين 15 و25 شقة، قبل احتساب الضرائب وتكاليف الصندوق والتأثيث والاحتياطيات. وقد تزيد الخصومات على الشراء بالجملة أو عمليات الشراء دون القيمة السوقية من عدد الوحدات، فيما قد يؤدي اختيار وحدات مركزية أعلى جودة والاحتفاظ باحتياطيات نقدية إلى تقليله. ولا ينبغي أن يقتصر هدف المحفظة على زيادة عدد سندات الملكية إلى أقصى حد؛ بل يجب أن يكون تعظيم جودة الدخل واحتمالات إعادة البيع.
توزيع المحفظة
النسبة التقديرية
الغرض
شقق أساسية للتأجير طويل الأجل
55% إلى 65%
إشغال مستقر ودخل متكرر
وحدات مفروشة ذات عائد أعلى
15% إلى 25%
تعزيز الأداء الإيجاري
فرص مخفّضة السعر قاربت على الجاهزية
10% إلى 20%
نمو رأسمالي عند اكتمالها
احتياطي نقدي وتشغيلي
5% إلى 10%
التكاليف وفترات الشغور والفرص
قد تضم المحفظة أنواعًا متعددة من الشقق في اسطنبول، منها:
- استوديوهات وشقق مدمجة بغرفة نوم واحدة للمهنيين.
- شقق أكبر بغرفة نوم واحدة تناسب الأزواج.
- شقق مختارة بغرفتي نوم للمستأجرين لفترات أطول.
- وحدات مفروشة مناسبة للإقامة المهنية أو المتوسطة الأجل.
- عقارات قاربت على الاكتمال تُشترى بخصم.
- شقق معاد بيعها في مبانٍ تُدار باحتراف.
يمكن النظر في إمكانات التأجير قصير الأجل، لكن ينبغي ألا تكون الوسيلة الوحيدة لتحقيق العائد المستهدف. ويجب التحقق من متطلبات الترخيص التركية وموافقة المبنى وقيود الإدارة والتكاليف التشغيلية لكل عقار.
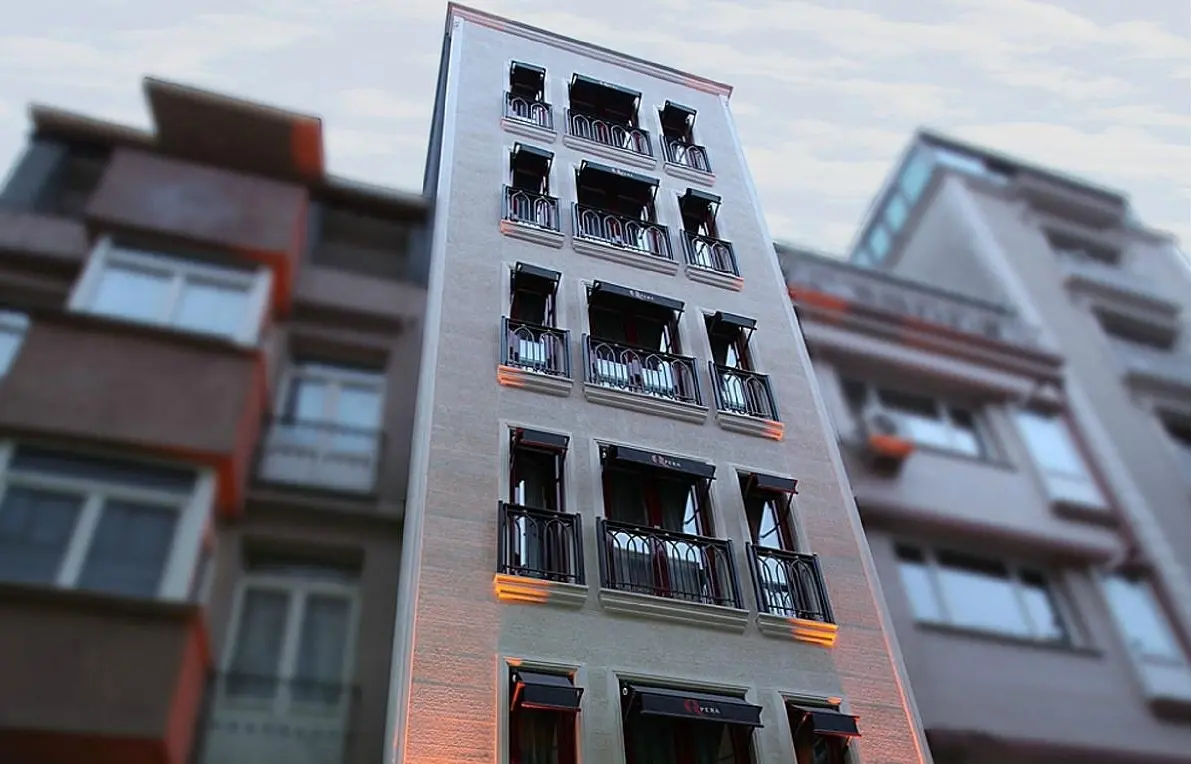
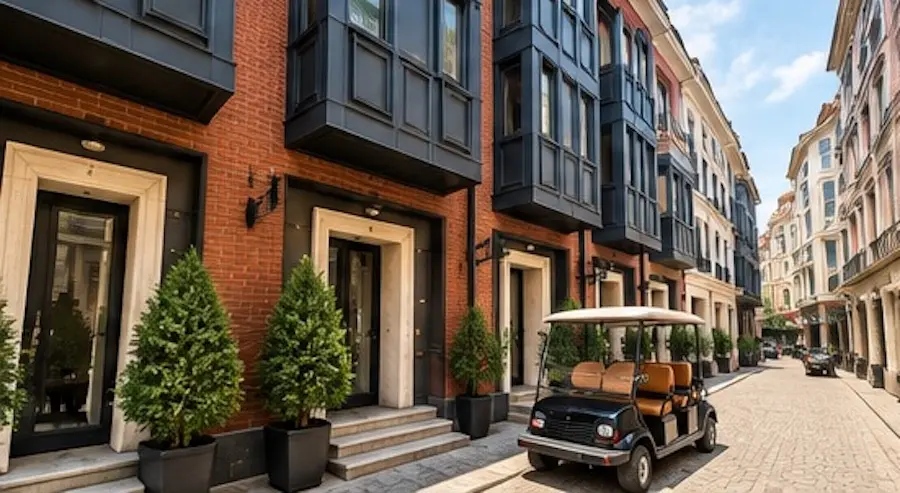
كيف تبدو العقارات المناسبة للاستثمار في اسطنبول؟
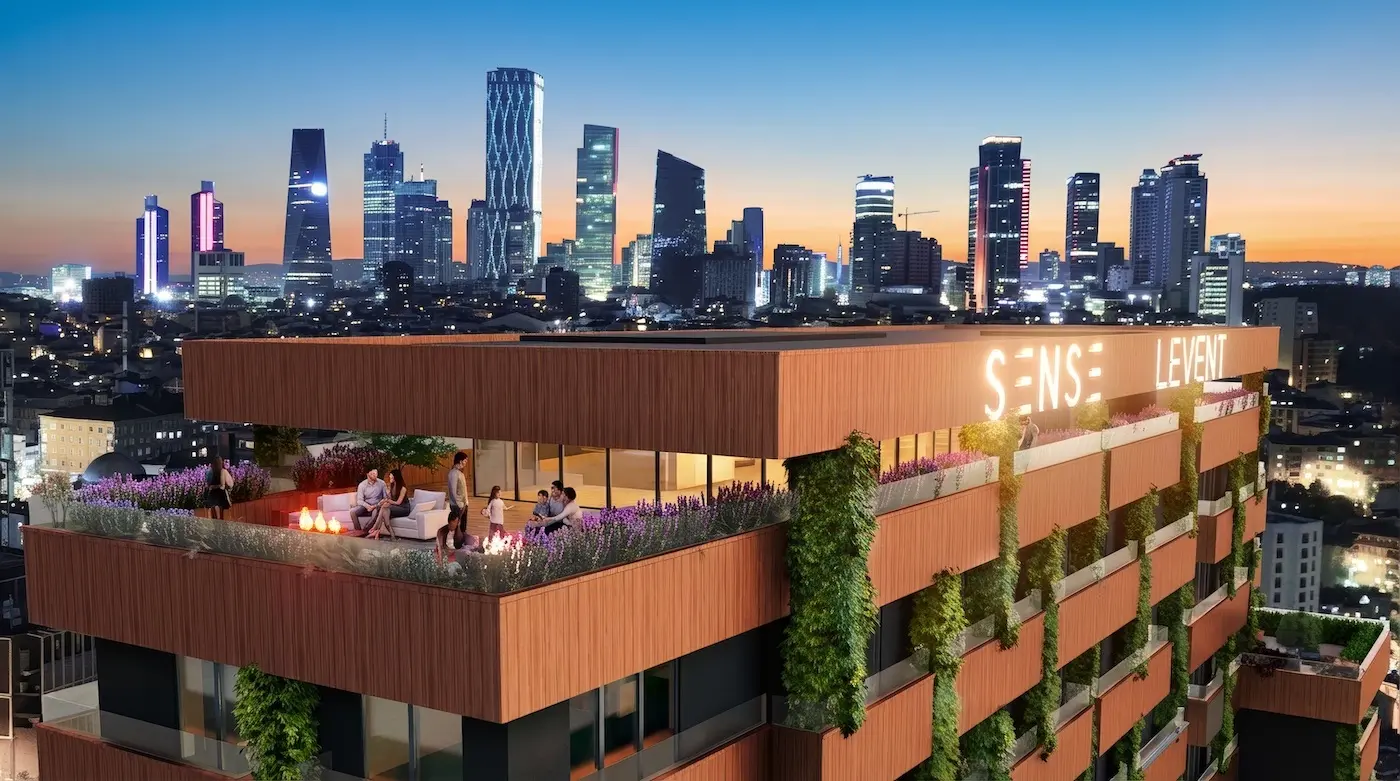
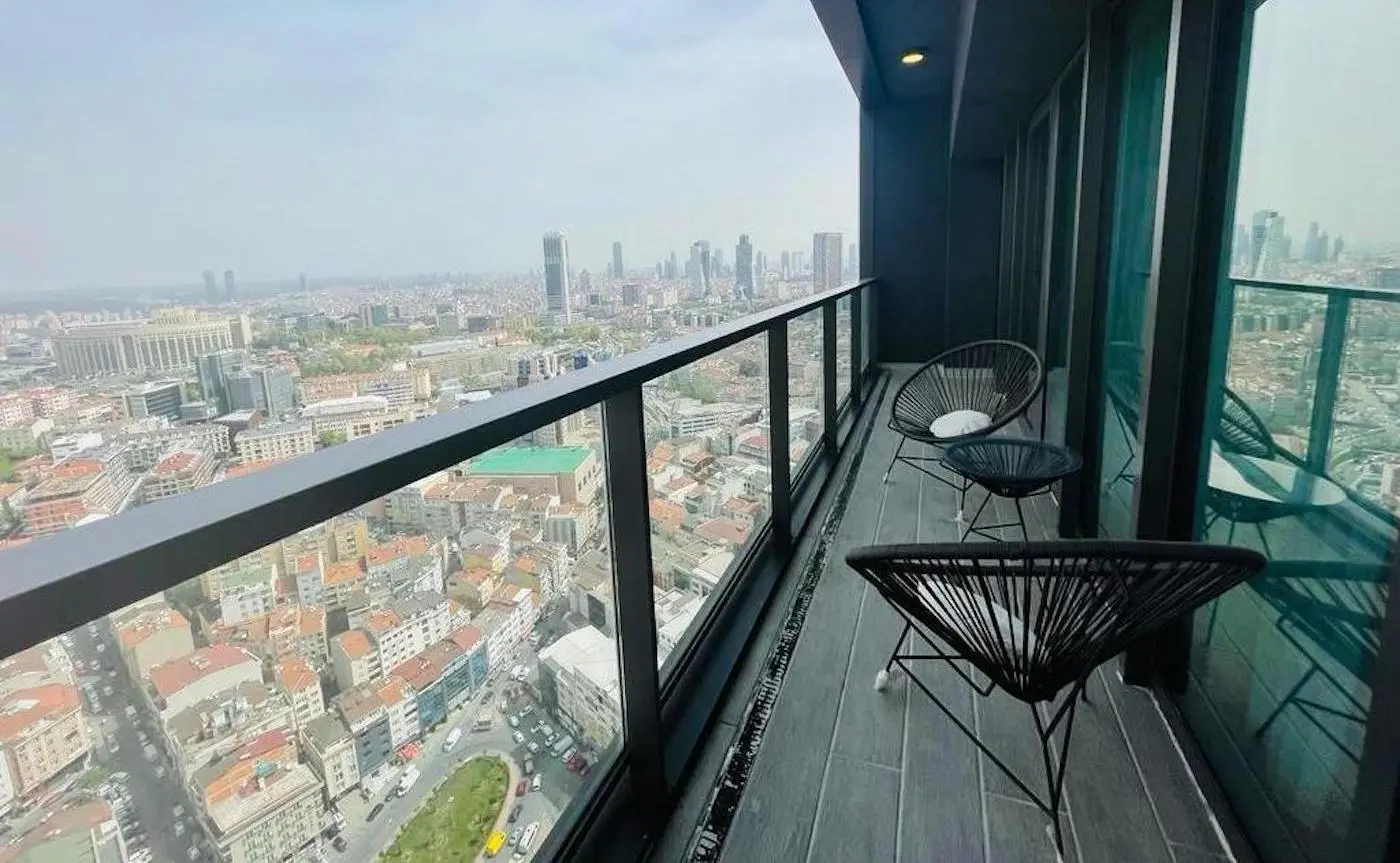
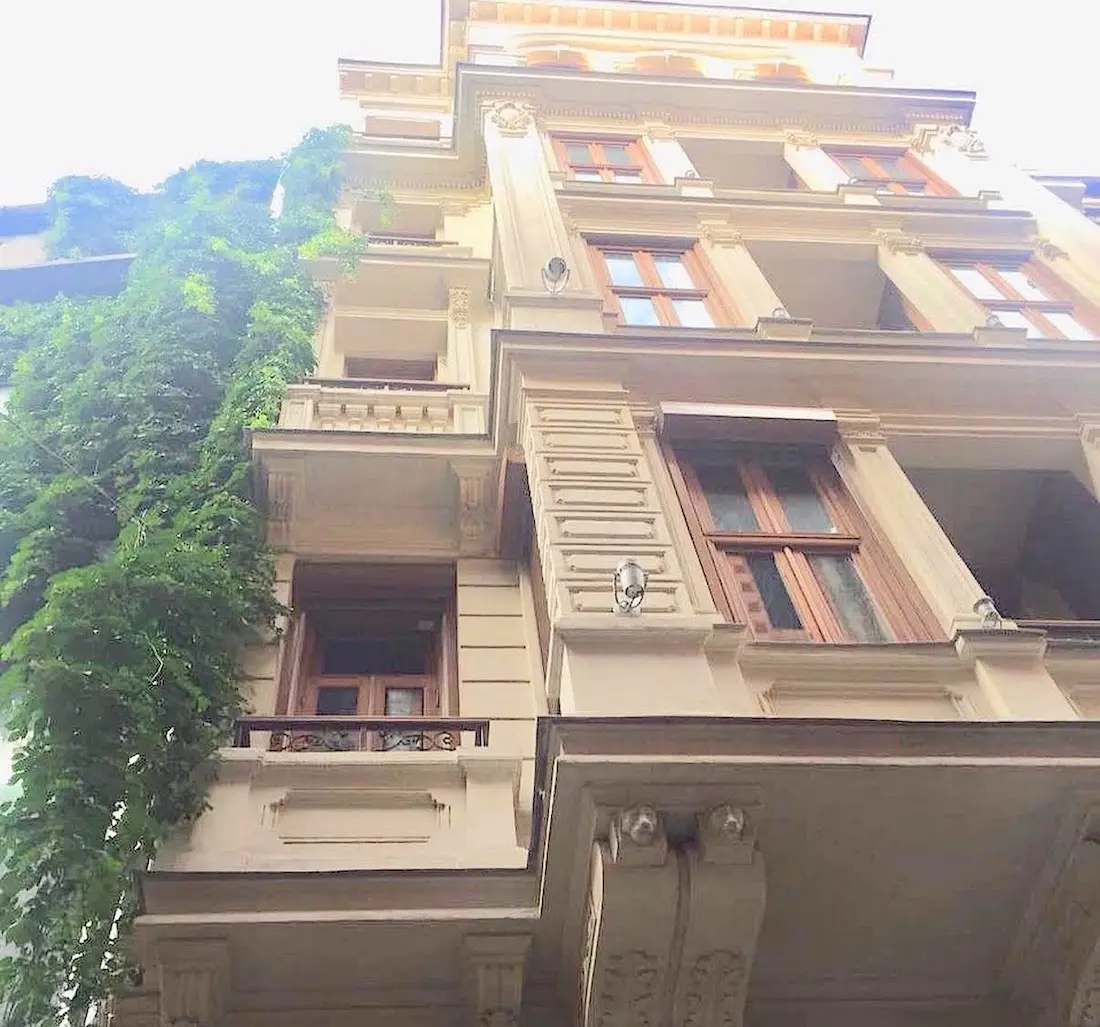
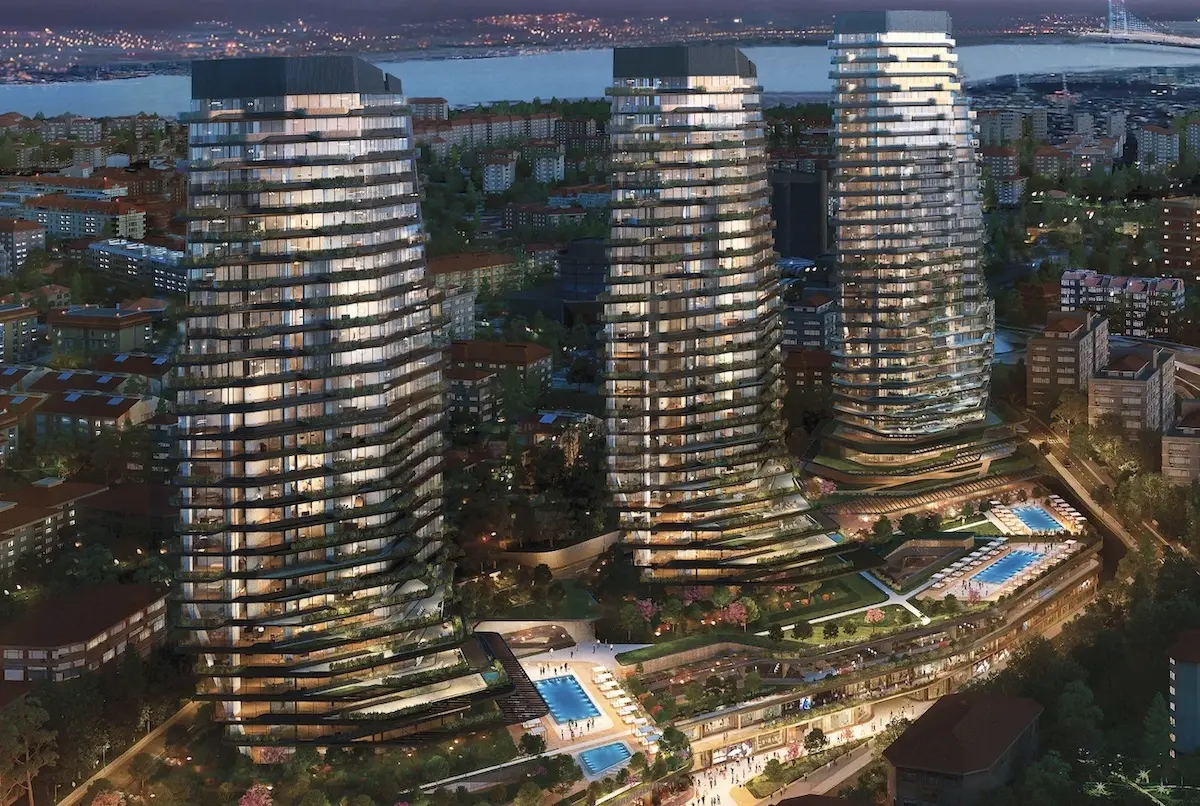
شقق عصرية بتصميم أنيق في قلب بيوغلو تقدم مثالًا مناسبًا على نوع العقارات الذي قد يستوفي معايير الاستثمار للصندوق. وليس المقصود بالضرورة شراء عقار في مشروع واحد فقط في بيوغلو، بل يمكن اعتماد هذا النوع من العقارات معيارًا عند تقييم الفرص في مختلف مناطق وسط اسطنبول. وعادةً ما تتوفر في الشقة المناسبة المواصفات التالية:
- موقع مركزي في اسطنبول.
- تصميم وإنشاء عصريان.
- جاذبية قوية للتأجير طويل الأجل.
- سعر شراء مناسب.
- مساحات عملية مستغلة بكفاءة.
- موقع يتيح التنقل سيرًا في محيط حضري مناسب للمشاة.
- قرب من وسائل النقل العام ومراكز التوظيف.
- سهولة إعادة البيع للمشترين المحليين والأجانب.
- إمكانية جذب الطلب على الوحدات المفروشة أو الإقامات القصيرة حيثما يُسمح بذلك.
- إدارة احترافية للمبنى.
ينبغي عادةً توزيع المحفظة النهائية على مبانٍ ومواقع صغيرة مختارة بعناية، بدلًا من تركيزها في أصل واحد. وقد يكون التركيز مبررًا إذا استطاع الصندوق الحصول على أسعار استثنائية أو ضمانات تعاقدية قوية أو شروط تجارية تعوّض عن زيادة مستوى المخاطر.
هل يمكن للمحفظة تحقيق عائد صافٍ من الإيجار بنسبة 8%؟
يُعد استهداف عائد صافٍ بعد المصروفات بنسبة 8% طموحًا، لكنه قد يكون قابلًا للتحقيق من خلال الشراء والإدارة المنضبطين. ويُقصد بالعائد الصافي بعد المصروفات دخل الإيجار المتبقي بعد خصم تكاليف التشغيل المتفق عليها على مستوى العقار، ومنها:
- رسوم إدارة المبنى.
- رسوم إدارة التأجير.
- الصيانة الدورية.
- مخصصات فترات الشغور.
- تكاليف العثور على مستأجر.
- التأمين المحلي.
- استبدال الأثاث والأجهزة المنزلية.
- النفقات البلدية أو العقارية ذات الصلة.
يفترض الحساب التالي أن كامل مبلغ 4 ملايين دولار أمريكي سيظل مدرًا للدخل، وأن إيرادات الإيجار لن يعاد استثمارها. وستختلف النتائج الفعلية خلال فترات الشراء والتأثيث والشغور والتصرف في العقارات. وعند عائد بنسبة 8%، ستدر محفظة بقيمة 4 ملايين دولار أمريكي ما يلي:
الفترة
دخل الإيجار الصافي المستهدف
سنويًا
320,000 دولار أمريكي
على مدى ثلاث سنوات
960,000 دولار أمريكي
على مدى خمس سنوات
1,600,000 دولار أمريكي
قد يكون تطبيع الرهن العقاري المحفز الرئيسي لنمو رأس المال
حدّت أسعار الفائدة المرتفعة في تركيا من عدد الأسر المحلية القادرة على شراء المنازل بتمويل عقاري. وقد يتيح ذلك فرصة للمستثمرين ذوي السيولة النقدية. فعندما ترتفع تكلفة التمويل، يقل عدد المشترين المحليين المؤهلين لدى المطورين والبائعين. وبالتالي قد يتمتع المستثمر ذو الملاءة المالية العالية أو المستثمر المؤسسي بقدرة تفاوضية أكبر.
وقد يظهر المحفز المحتمل في مرحلة لاحقة. فمع تراجع التضخم وأسعار الفائدة، قد تتحسن القدرة على تحمل أقساط الرهن العقاري تدريجيًا، ما يتيح لمزيد من الأسر التركية التنافس على الشقق المدمجة الواقعة في مواقع مركزية.
ولا تقتصر العقارات الأرجح استفادةً من تحسن إمكانية الحصول على تمويل عقاري محلي على أغلى المنازل في اسطنبول؛ بل تشمل الشقق التي تقع ضمن القدرة المالية للمهنيين ذوي الرواتب والأسر من ذوي الدخل المتوسط إلى المرتفع. وهذا يدعم تركيز الاستراتيجية على نطاق يتراوح بين 175,000 دولار أمريكي و250,000 دولار أمريكي.
خلال الأشهر الـ18 المقبلة، يتمثل أحد محركات السوق الرئيسية في عودة تدريجية لخيارات تمويل عقاري أيسر. أما حاليًا، فيقيّد السوق ارتفاع متطلبات الدخول، إذ يحتاج المشترون غالبًا إلى دفعة أولى تتراوح بين 30% و40%، كما أن مدد الرهن العقاري تكون عادةً أقصر من المدة المثلى. ومع تحسن شروط الرهن العقاري في تركيا، نتوقع ظهور منتجات مثل:
- دفعة أولى بنسبة 10%.
- مدد رهن عقاري تبلغ 20 عامًا.
كيفية احتساب العائد خلال ثلاث سنوات
يجمع العائد المتوقع بين دخل الإيجار المتكرر والزيادة المفترضة في القيمة الأساسية للمحفظة. ويسهّل فصل هذين المكونين تقييم النموذج واختبار قدرته على مواجهة الضغوط ومقارنته بالبدائل.
دخل الإيجار
- المحفظة الأولية: 4,000,000 دولار أمريكي
- صافي العائد السنوي المستهدف: 8%
- صافي الدخل السنوي: 320,000 دولار أمريكي
- صافي الدخل خلال ثلاث سنوات: 960,000 دولار أمريكي
النمو الرأسمالي
- المحفظة الأولية: 4,000,000 دولار أمريكي
- نسبة النمو المفترضة خلال ثلاث سنوات: 50%
- القيمة المتوقعة للمحفظة: 6,000,000 دولار أمريكي
- الربح الرأسمالي المتوقع: 2,000,000 دولار أمريكي
النتيجة الإجمالية
- دخل الإيجار: 960,000 دولار أمريكي
- الربح الرأسمالي: 2,000,000 دولار أمريكي
- إجمالي الربح المتوقع: 2,960,000 دولار أمريكي
- القيمة الإجمالية: 6,960,000 دولار أمريكي
- العائد خلال ثلاث سنوات: 74%
تُفضي هذه الافتراضات مجتمعةً إلى ربح متوقع قدره 2.96 مليون دولار أمريكي. وفي نهاية المطاف، سيتوقف الأداء الفعلي على أسعار الشراء ونسب الإشغال وتقلبات العملة وتكاليف التشغيل والضرائب وتوقيت بيع العقارات.
هل يمكن أن تتضاعف قيمة المحفظة خلال خمس سنوات؟
يستهدف نموذج السنوات الثلاث عائدًا إجماليًا قدره 74%. أما تمديد الاستراتيجية إلى خمس سنوات، فيفتح المجال لتجاوز عائد إجمالي نسبته 100% وربما مضاعفة الاستثمار الأصلي. فعند صافي عائد سنوي من الإيجار بنسبة 8%، قد تحقق المحفظة نحو 1.6 مليون دولار أمريكي خلال خمس سنوات، قبل احتساب إعادة الاستثمار. وعندها ينبغي أن ترتفع قيمة المحفظة من 4 ملايين دولار أمريكي إلى نحو 6.4 مليون دولار أمريكي لتصل القيمة الإجمالية للعقارات ودخل الإيجار المتراكم إلى 8 ملايين دولار أمريكي.
نموذج السنوات الخمس
القيمة المحتملة
الاستثمار الأولي
4,000,000 دولار أمريكي
دخل الإيجار خلال خمس سنوات بعائد سنوي 8%
1,600,000 دولار أمريكي
قيمة العقارات المطلوبة لبلوغ قيمة إجمالية قدرها 8 ملايين دولار أمريكي
6,400,000 دولار أمريكي
النمو المطلوب في قيمة العقارات
60%
القيمة الإجمالية
8,000,000 دولار أمريكي
العائد التوضيحي الإجمالي
100%
قد يصبح تحقيق عائد يتجاوز 100% ممكنًا إذا تخطى النمو الرأسمالي 60%، أو أُعيد استثمار دخل الإيجار، أو أُنجزت عمليات الشراء بأقل من القيمة السوقية، أو أدى تطبيع الرهن العقاري إلى تعزيز الطلب على إعادة البيع. وينبغي تحديد مدة الاحتفاظ المناسبة وفقًا للأداء الإيجاري والتقييمات وشروط الرهن العقاري وتحركات العملات، إضافةً إلى الاستراتيجية الضريبية الأشمل للمستثمر.
ضوابط المخاطر لمحفظة بقيمة 4 ملايين دولار أمريكي
لا ينبغي بناء أي استثمار عقاري ناجح في اسطنبول على توقعات متفائلة واحدة. وتشمل المخاطر الرئيسية انخفاض قيمة الليرة التركية، وتراجع عوائد الإيجار عن المتوقع، وتأخر تعافي الرهن العقاري، والتغييرات التنظيمية التي تؤثر في الإيجارات، وإخفاق إدارة المبنى، وتكاليف الصيانة غير المتوقعة، والتركيز في مشروع واحد، وبطء الطلب على إعادة البيع، وتغييرات القواعد الضريبية، وضعف حوكمة الصندوق، ومخاطر المطور أو إتمام الإنشاء. ويمكن الحد من هذه المخاطر عبر ضوابط عملية:
1. التنويع بين المباني: تجنّب توجيه كامل الاستثمار إلى مشروع واحد، إلا إذا كانت الشروط التجارية تبرر هذا التركّز.
2. تفضيل العقارات الجاهزة والقريبة من الجاهزية: يحد ذلك من مخاطر الإنشاء ويتيح للصندوق بدء تحقيق الدخل في وقت أقرب.
3. الاحتفاظ باحتياطي نقدي: يمكن استخدام الاحتياطي لتغطية فترات الشغور والإصلاحات والتكاليف القانونية والفرص التي تتطلب إتمامًا سريعًا.
4. إجراء مراجعة قانونية وفنية شاملة: ينبغي التحقق من سند الملكية والتخطيط والامتثال لمتطلبات الزلازل وإدارة المبنى والديون وقيود الإيجار قبل الشراء.
5. التخطيط للخروج قبل الشراء: ينبغي تحديد شريحة المشترين عند إعادة البيع لكل عملية شراء. وإذا لم يكن من المرجح وجود مشترٍ تركي لوحدة ما، فينبغي أن يكون سعرها استثنائيًا كي يبرر إدراجها في المحفظة.
6. مراجعة أداء كل عقار على حدة: ينبغي بيع الوحدات التي يظل أداؤها دون المستوى واستبدالها، بدلًا من الاحتفاظ بها لأسباب عاطفية.
خطة عملية للتنفيذ على مدى ثلاث سنوات
يحوّل الجدول التنفيذي الاستثمار إلى برنامج منظم للشراء والإدارة والخروج. وينبغي أن تحمي كل مرحلة رأس المال وتحافظ على المرونة وتُبقي القرارات منسجمة مع أهداف أداء قابلة للقياس.
الأشهر 1–3: الهيكلة والاستعداد للشراء
- التحقق من الإقامة الضريبية للمستثمر ومتطلبات الملكية.
- تأسيس الصندوق أو الكيان الاستثماري المناسب.
- الحصول على آراء ضريبية من مختصين في تركيا وبلد المستثمر.
- الاتفاق على التفويض الاستثماري وعملة التقارير.
- إعداد القائمة الأولية للعقارات المرشحة للشراء.
- التفاوض على خصومات المحفظة وشراء مجموعات الوحدات.
- استكمال إجراءات التحقق القانوني والفني.
الأشهر 3–12: تكوين المحفظة
- شراء الدفعة الأولى من الشقق الجاهزة.
- تأثيث الوحدات وتجهيزها للتأجير.
- إنشاء أنظمة للإدارة والصيانة.
- إضافة عقارات قاربت على الجاهزية حين تكون أسعارها مناسبة.
السنة 2: تحسين الإيجارات وإعادة التوازن الانتقائية
- مراجعة الإيجارات ونسب الإشغال.
- بيع الوحدات غير المناسبة أو ضعيفة الأداء.
- إعادة الاستثمار عند توافر فرص أفضل.
- متابعة إمكانية الحصول على الرهن العقاري والطلب المحلي من المشترين.
- تحديث التقييمات المستقلة.
- إعداد أفضل الأصول لاحتمال بيعها.
السنة 3: تخارج مرحلي أو مواصلة الاحتفاظ
- تحديد الوحدات الأعلى طلبًا عند إعادة البيع.
- البيع الانتقائي بدلًا من تصفية المحفظة دفعة واحدة.
- الاحتفاظ بالشقق ذات العائد المرتفع ما دام دخلها مغريًا.
- مراجعة توزيعات الصندوق والآثار الضريبية.
- مقارنة التخارج الكامل بتمديد الاستثمار إلى خمس سنوات.
- إعادة الأموال إلى بلد المستثمر أو إعادة استثمارها وفق الخطة الضريبية المتفق عليها.
يتيح اتباع هذا التسلسل للصندوق توظيف رأس المال تدريجيًا واختبار الأداء الإيجاري وتصحيح المراكز ضعيفة الأداء، ثم الاستعداد للخروج في السنة الثالثة بالاستناد إلى بيانات أقوى وتحضير أفضل وقدرة تفاوضية أكبر عند البيع.
تكوين محفظة اسطنبول قبل تحسن الائتمان
لا تقوم الحجة الاستثمارية الأساسية على أن قيمة كل عقار في اسطنبول سترتفع بنسبة 50%، أو أن عائدًا صافيًا بنسبة 8% متاح من دون اختيار دقيق. بل تنبع الفرصة من الجمع بين مزايا عدة ضمن هيكل موحد ومنسق:
- القدرة الشرائية النقدية خلال فترة تقييد الائتمان المحلي.
- التفاوض للحصول على أسعار شراء مناسبة.
- شقق بأسعار معقولة في مواقع مركزية تتمتع بطلب واسع.
- دخل الإيجار خلال فترة الاحتفاظ بالمحفظة.
- التنويع في وحدات متعددة.
- إمكانية تعزيز طلب إعادة البيع بفضل الرهن العقاري.
- إدارة احترافية للصندوق.
- التخطيط للضرائب والتخارج قبل الشراء.
ليس على المستثمر الذي يملك 4 ملايين دولار أمريكي أن يراهن على عقار استثنائي واحد. إذ يمكن توزيع رأس المال على محفظة من المساكن العملية في اسطنبول، المناسبة للتأجير وإعادة البيع. ووفقًا للفرضيات المستهدفة، قد تحقق المحفظة نحو 960,000 دولار أمريكي من صافي دخل الإيجار ومليوني دولار أمريكي من النمو الرأسمالي خلال ثلاث سنوات، لتصل القيمة الإجمالية إلى قرابة 7 ملايين دولار أمريكي.
وقد يفتح الاحتفاظ بالمحفظة خمس سنوات مسارًا موثوقًا نحو عائد إجمالي قدره 100%، لا سيما إذا استمر دخل الإيجار وظلت بعض الشقق مقوّمة بأقل من قيمتها بالدولار الأمريكي وتعافى الطلب المحلي المدعوم بالرهن العقاري.
ملاحظة: تعرض هذه المقالة استراتيجية استثمارية توضيحية، ولا تشكل استشارة ضريبية أو قانونية أو استثمارية شخصية. العوائد ومعدلات الربح وأسعار الصرف والمعاملة الضريبية غير مضمونة، وينبغي تأكيدها من خلال استشارة مهنية تراعي ظروف كل مستثمر.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Istanbul
 17
 17


 X