تاريخ الإنشاء
30 Sep 2026
تاريخ التحديث
30 Sep 2026
أتاحت الإصلاحات الضريبية في تركيا لعام 2026 فرصة للمستثمرين الدوليين والأفراد ذوي الملاءة المالية العالية والمكاتب العائلية والشركات وهياكل الثروات المرتبطة بتركيا. وإلى جانب الإعفاء الضريبي لمدة 20 عامًا على الدخل الأجنبي للمقيمين الجدد، أطلقت تركيا نظامًا مؤقتًا للإفصاح عن الأصول، يتيح الإفصاح عن أصول معينة وتحويلها إلى الاقتصاد التركي وحمايتها من عمليات التدقيق الضريبي المستقبلية عند استيفاء الشروط القانونية.
يمثل هذا أحد أهم جوانب حزمة الإصلاحات للمستثمرين. فالأمر لا يقتصر على تحويل الأموال إلى حساب مصرفي تركي. يتيح النظام للأفراد والشركات مسارًا رسميًا للإفصاح عن الأصول المالية المؤهلة، وإدخال الأصول الموجودة في الخارج إلى تركيا خلال المهلة المحددة، وسداد معدل ضريبي مخفّض، بل وخفض الضريبة في بعض الحالات إلى 0% مقابل الالتزام باستثمار طويل الأجل.
ترد القواعد في المادة المؤقتة 19 من قانون ضريبة الشركات وفي دليل التنفيذ الرسمي، التسلسل رقم 1. تمتد فترة الإفصاح من 4 يونيو 2026 حتى 31 يوليو 2027، ما يمنح المستثمرين مهلة محددة لمراجعة الأصول الموجودة في الخارج، والأصول المالية غير المفصح عنها الموجودة بالفعل في تركيا، والخيارات الاستثمارية المحتملة عبر المصارف التركية أو المؤسسات المرخصة من هيئة أسواق المال.
ما نظام الإفصاح الجديد عن الأصول في تركيا؟
يتيح نظام الإفصاح عن الأصول في تركيا للأفراد والشركات والكيانات القانونية الأخرى وممثليهم المفوضين الإفصاح طوعًا عن أصول مالية معينة وإدخالها إلى الاقتصاد التركي. ويسري النظام على الأصول الموجودة خارج تركيا وبعض الأصول المالية غير المفصح عنها الموجودة داخلها.
في المقابل، يستفيد دافعو الضرائب من معدلات ضريبية مخفّضة وحماية من عمليات التدقيق الضريبي المستقبلية المتعلقة بالأصول المفصح عنها، شريطة استيفاء جميع المتطلبات القانونية. وهذا يجعل النظام أكثر من مجرد آلية بسيطة لتحويل الأصول؛ فهو فرصة للامتثال الضريبي وتخطيط الثروة وتنظيم الاستثمارات. ويكتسب النظام أهمية للفئات التالية:
- العائلات التي تملك أصولًا دولية تحتاج إلى تسوية أوضاعها رسميًا.
- المستثمرون الذين يفكرون في تركيا بوصفها قاعدة لرأس المال على المدى الطويل.
- دافعو الضرائب المرتبطون بتركيا ممن لديهم أصول مالية غير مفصح عنها.
- المستثمرون الأجانب المهتمون بهياكل الصناديق التركية الخاضعة للتنظيم.
- العملاء الذين يستكشفون صناديق الاستثمار العقاري REIFs وصناديق رأس المال الجريء ومسارات الاستثمار عبر المؤسسات المرخصة من هيئة أسواق المال.
نظام الإفصاح عن الأصول في تركيا باختصار
السؤال
الإجابة
ما النظام؟
نظام مؤقت للإفصاح عن أصول مالية معينة موجودة داخل تركيا أو خارجها
الأساس القانوني
المادة المؤقتة 19 من قانون ضريبة الشركات
إرشادات التنفيذ
دليل التنفيذ الرسمي، التسلسل رقم 1
فترة الإفصاح
من 4 يونيو 2026 إلى 31 يوليو 2027
من يمكنه الاستفادة؟
الأفراد والشركات والكيانات القانونية الأخرى والممثلون المفوضون
ما الأصول المؤهلة؟
النقد والعملات الأجنبية والذهب والأوراق المالية وغيرها من أدوات أسواق المال
كيف يتم الإفصاح؟
من خلال مصرف تركي أو شركة وساطة مرخصة من هيئة أسواق المال
معدل الضريبة الأساسي
5% من قيمة الأصول المفصح عنها
معدل الضريبة المخفّض
من 4% إلى 0%، بحسب مدة الالتزام الاستثماري
الفائدة الأساسية
الحماية من عمليات التدقيق الضريبي المستقبلية والربوط الضريبية الإضافية المتعلقة بالأصول المفصح عنها
المخاطر الرئيسية
تسقط الحماية عند الإخلال بالمواعيد النهائية أو سداد الضرائب أو قواعد المحاسبة أو الالتزامات الاستثمارية
من يمكنه الاستفادة من نظام الإفصاح عن الأصول؟
النظام متاح لشريحة واسعة من دافعي الضرائب ومالكي الأصول. وعلى خلاف الإعفاء الضريبي التركي لمدة 20 عامًا على الدخل الأجنبي، الذي يقتصر على الأفراد، يشمل نظام الإفصاح عن الأصول الأفراد والشركات على حد سواء. وتشمل الفئات المؤهلة:
- الأفراد.
- الشركات.
- الكيانات القانونية الأخرى.
- الممثلون المفوضون الذين يتصرفون نيابة عن المالك.
تجعل هذه الأهلية الأوسع النظام مناسبًا للمكاتب العائلية ومجموعات الشركات والشركات القابضة والكيانات الاستثمارية وأصحاب الأعمال الدولية الذين يملكون أصولًا خارج تركيا. وبالنسبة إلى الأفراد ذوي الملاءة المالية العالية، يمكن أن يدعم النظام أيضًا خطة انتقال أو استثمار، بما في ذلك الإقامة في تركيا والجنسية التركية عن طريق الاستثمار والصناديق الخاضعة للتنظيم واستراتيجية العقارات والتخطيط طويل الأجل للثروة.
ما الأصول التي يمكن الإفصاح عنها؟
يسري النظام على أصول مالية محددة، وليس على كل أنواع الأصول. وتشمل الفئات المؤهلة النقد والعملات الأجنبية والذهب والأوراق المالية وغيرها من أدوات أسواق المال.
نوع الأصل
هل يمكن الإفصاح عنه؟
نقطة للتخطيط
النقد
نعم
يجب الإفصاح عنه على النحو الصحيح وتحويله إذا كان موجودًا في الخارج
العملات الأجنبية
نعم
ينطبق ذلك على حيازات USD وEUR وGBP وغيرها من العملات
الذهب
نعم
قد يتطلب نقله ماديًا استكمال الإجراءات الجمركية
الأوراق المالية
نعم
قد تشمل الأدوات المالية المدرجة
أدوات أسواق المال الأخرى
نعم
مهمة للمستثمرين الذين يمتلكون محافظ مالية
كيفية احتساب معدلات الضريبة
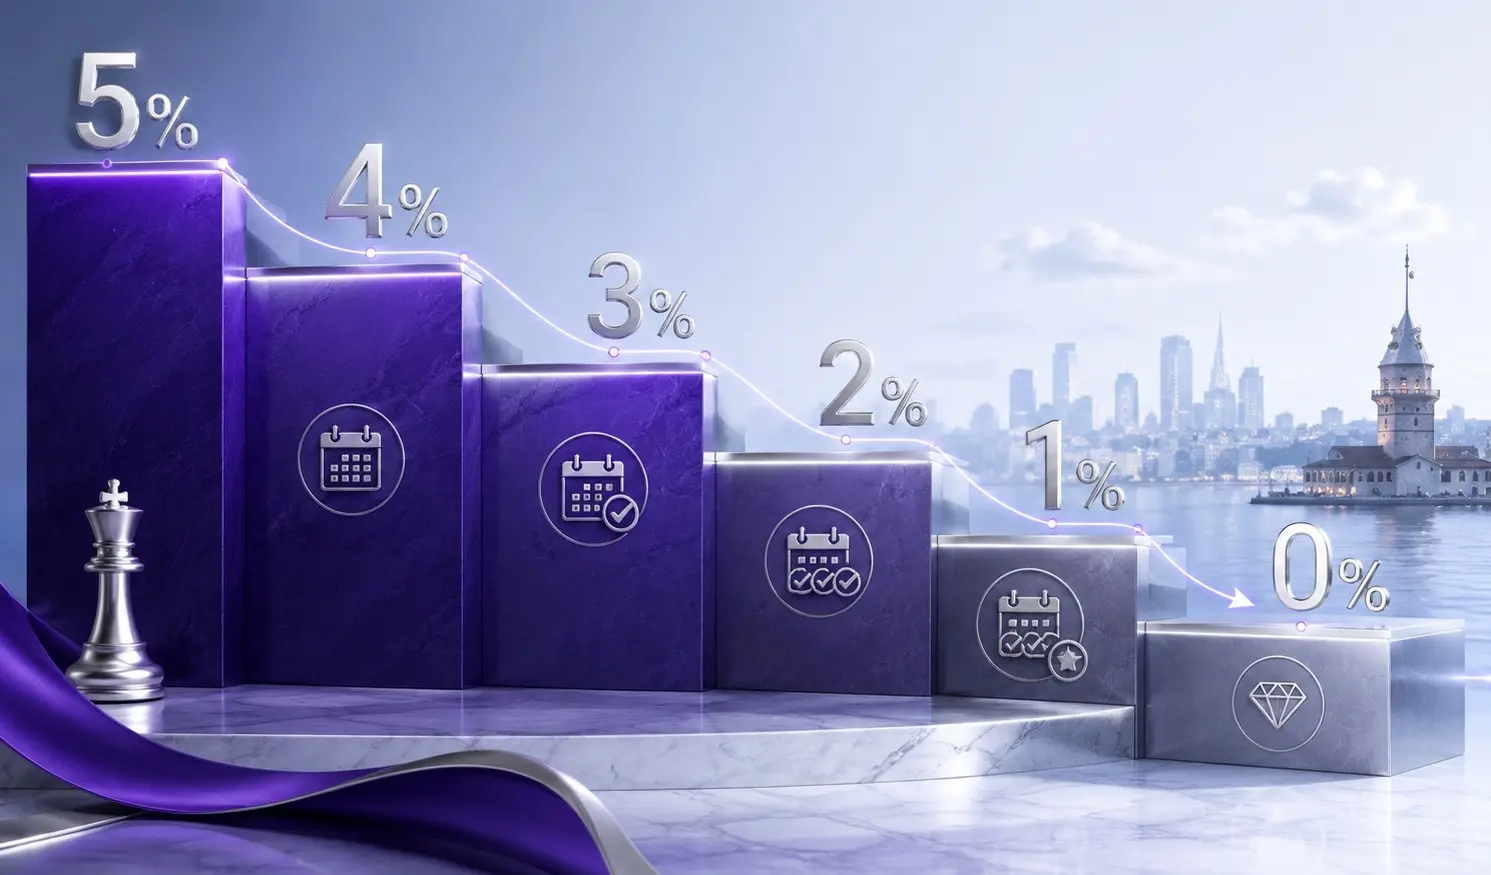
يبلغ معدل الضريبة الأساسي 5% من قيمة الأصول المفصح عنها. لكن النظام يتيح معدلات ضريبية أقل عندما يتعهد دافع الضرائب بإبقاء الأصول المفصح عنها مستثمرة في منتجات مالية تركية مؤهلة معينة.
مدة الالتزام الاستثماري
معدل الضريبة المطبق
5 سنوات
0%
4 سنوات
1%
3 سنوات
2%
سنتان
3%
سنة واحدة
4%
من دون التزام مؤهل
5%
كلما طالت مدة التزام المستثمر بإبقاء الأصول المفصح عنها مستثمرة في منتجات مالية تركية مؤهلة، انخفض معدل الضريبة. وبعد 5 سنوات، ينخفض المعدل إلى 0%. وهذا حافز كبير للمستثمرين الراغبين في الاستثمار طويل الأجل في تركيا.
مثال: التزام لمدة 5 سنوات وضريبة 0%: تفصح شركة عن أصول مالية موجودة في الخارج بقيمة 32 مليون TL، وتتعهد بإبقاء الأموال في منتج استثماري تركي مؤهل لمدة 5 سنوات. ويصبح معدل الضريبة المطبق 0%. لا تُستحق ضريبة على الإفصاح، لكن يجب مع ذلك إتمام الإفصاح والإبلاغ عنه عبر المؤسسة المعنية إلى مكتب الضرائب التركي.
مثال: التزام لمدة 4 سنوات وضريبة 1%: تفصح شركة استثمار عائلية عن أصول موجودة في الخارج بقيمة 55 مليون TL، وتتعهد بالاستثمار لمدة 4 سنوات في منتج مؤهل. ويصبح معدل الضريبة المطبق 1%. ويتوقف تطبيق المعدل المخفّض على استمرار الالتزام الاستثماري. وإذا سُحبت الأصول قبل الأوان، فقد يفقد العميل ميزة المعدل المخفّض والحماية من التدقيق المرتبطة بالإفصاح.
ما الاستثمارات التركية التي يمكن أن تخفض معدل الضريبة؟
الاستثمار المؤهل
أهميته
حسابات الودائع لأجل التركية
خيار مصرفي بسيط للعملاء الراغبين في استثمار أموالهم في الودائع
السندات الحكومية
خيار للاستثمار في الدين السيادي لمن يرغبون في الاستثمار بأدوات الحكومة التركية
شهادات الإيجار
أدوات شبيهة بالصكوك للعملاء الراغبين في الاستثمار في شهادات الإيجار
صناديق رأس المال الجريء
خيار قائم على الصناديق قد يكون مناسبًا على وجه الخصوص للمستثمرين الباحثين عن النمو
لا يقتصر النظام على ترك الأموال في وديعة مصرفية؛ بل يتيح مسارًا للتخطيط الاستثماري عبر المنتجات المالية التركية، بما فيها هياكل الصناديق الخاضعة للتنظيم. وقد يكون الاستثمار عبر الصناديق خيارًا أكثر استراتيجية للعملاء ذوي الملاءة المالية العالية مقارنة بحساب مصرفي غير نشط. فهو يتيح للعميل مواءمة الإفصاح عن الأصول مع التعرض الاستثماري في تركيا والإدارة المهنية والرقابة التنظيمية واستراتيجية تركية أطول أمدًا.
أهمية الصناديق المرخصة من هيئة أسواق المال
يمكن تقديم الإفصاحات من خلال مصرف تركي أو شركة وساطة مرخصة من هيئة أسواق المال. كما يمكن تحويل الأصول الموجودة في الخارج عبر مؤسسة وسيطة مرخصة من الهيئة. وهذا يُدخل أسواق رأس المال التركية الخاضعة للتنظيم مباشرةً في صلب الإصلاحات. وبالنسبة إلى الأفراد ذوي الملاءة المالية العالية، يصبح السؤال هو ما إذا كان ينبغي إبقاء الأصول المفصح عنها في حساب مصرفي أم استثمارها من خلال صندوق خاضع للتنظيم.
تجمع صناديق الاستثمار العقاري التركية، المعروفة باسم REIFs، رؤوس أموال المستثمرين في محافظ عقارات تركية تديرها جهات متخصصة. ويمتلك المستثمرون وحدات في الصندوق بدلًا من ملكية العقارات الأساسية مباشرة، بينما يتولى مديرو الصناديق المحترفون قرارات الشراء والإدارة والتأجير والتخارج. وترخص هيئة أسواق المال صناديق REIFs وتراقبها، ما يوفر إطارًا منظمًا للمستثمرين.
تُعد صناديق رأس المال الجريء أيضًا من المنتجات الاستثمارية المؤهلة بموجب نظام الإفصاح عن الأصول. وقد تتيح هذه الصناديق الاستثمار في الشركات وأنشطة التطوير والتكنولوجيا والطاقة والتجديد الحضري في Istanbul وغيرها من القطاعات الاستثمارية، بحسب أهداف الصندوق.
ينشأ عن نظام الإفصاح عن الأصول احتياج مباشر إلى المشورة بشأن مكان إيداع الأصول المفصح عنها بعد إدخالها إلى تركيا. ويمكن لـFunding Turkey مساعدة العملاء الذين يدرسون خيار الصناديق في ما يلي:
- شرح هياكل صناديق REIFs التركية وصناديق رأس المال الجريء.
- مراجعة مدى ملاءمة استراتيجية قائمة على الصناديق.
- التنسيق مع مستشاري الضرائب والقانون والمصارف والاستثمار.
- مساعدة المستثمرين على فهم إجراءات الاشتراك في الصناديق ومدد الاحتفاظ وخطط التخارج.
- وضع خطة استثمار طويلة الأجل في أسواق رأس المال التركية.
يجب تحويل الأصول الموجودة في الخارج إلى تركيا
لا يكفي تقديم الإفصاح وحده. للاستفادة من النظام، يجب تحويل الأصول الموجودة في الخارج إلى تركيا خلال شهرين من تاريخ الإفصاح. ويمكن تحويل الأصول:
- إلى حساب مصرفي تركي قائم.
- إلى حساب مصرفي تركي جديد.
- عبر شركة وساطة أو مؤسسة وسيطة مرخصة من هيئة أسواق المال.
إذا أُدخل النقد أو الذهب إلى تركيا ماديًا، فيجب استكمال الإجراءات الجمركية قبل إيداع الأصول لدى مؤسسة مالية تركية. وينبغي للمستثمر عدم إدخال الذهب أو النقد إلى تركيا ماديًا من دون التنسيق المسبق على نحو سليم للإجراءات الجمركية والمصرفية.
مثال: تحويل نقد موجود في الخارج: يفصح مستثمر عن 4.2 مليون Euros مودعة في حساب مصرفي أوروبي. ويُقدّم الإفصاح من خلال مصرف تركي في 1 أكتوبر 2026. ويجب على المستثمر تحويل الأصول الموجودة في الخارج إلى تركيا خلال شهرين من تاريخ الإفصاح. وإذا أُنجز التحويل على النحو الصحيح واستُوفيت الضريبة المطبقة أو الالتزام الاستثماري، فيمكن للمستثمر الاستفادة من النظام.
مثال: الإفصاح من دون تحويل: تفصح شركة عن أصول موجودة في الخارج بقيمة 8 million USD، لكنها لا تحوّل الأموال إلى تركيا خلال مهلة الشهرين المطلوبة. لا يكفي الإفصاح وحده. وتخاطر الشركة بفقدان مزايا النظام لعدم استيفاء شرط تحويل الأصول الموجودة في الخارج.
هل يمكن تعديل الإفصاح؟
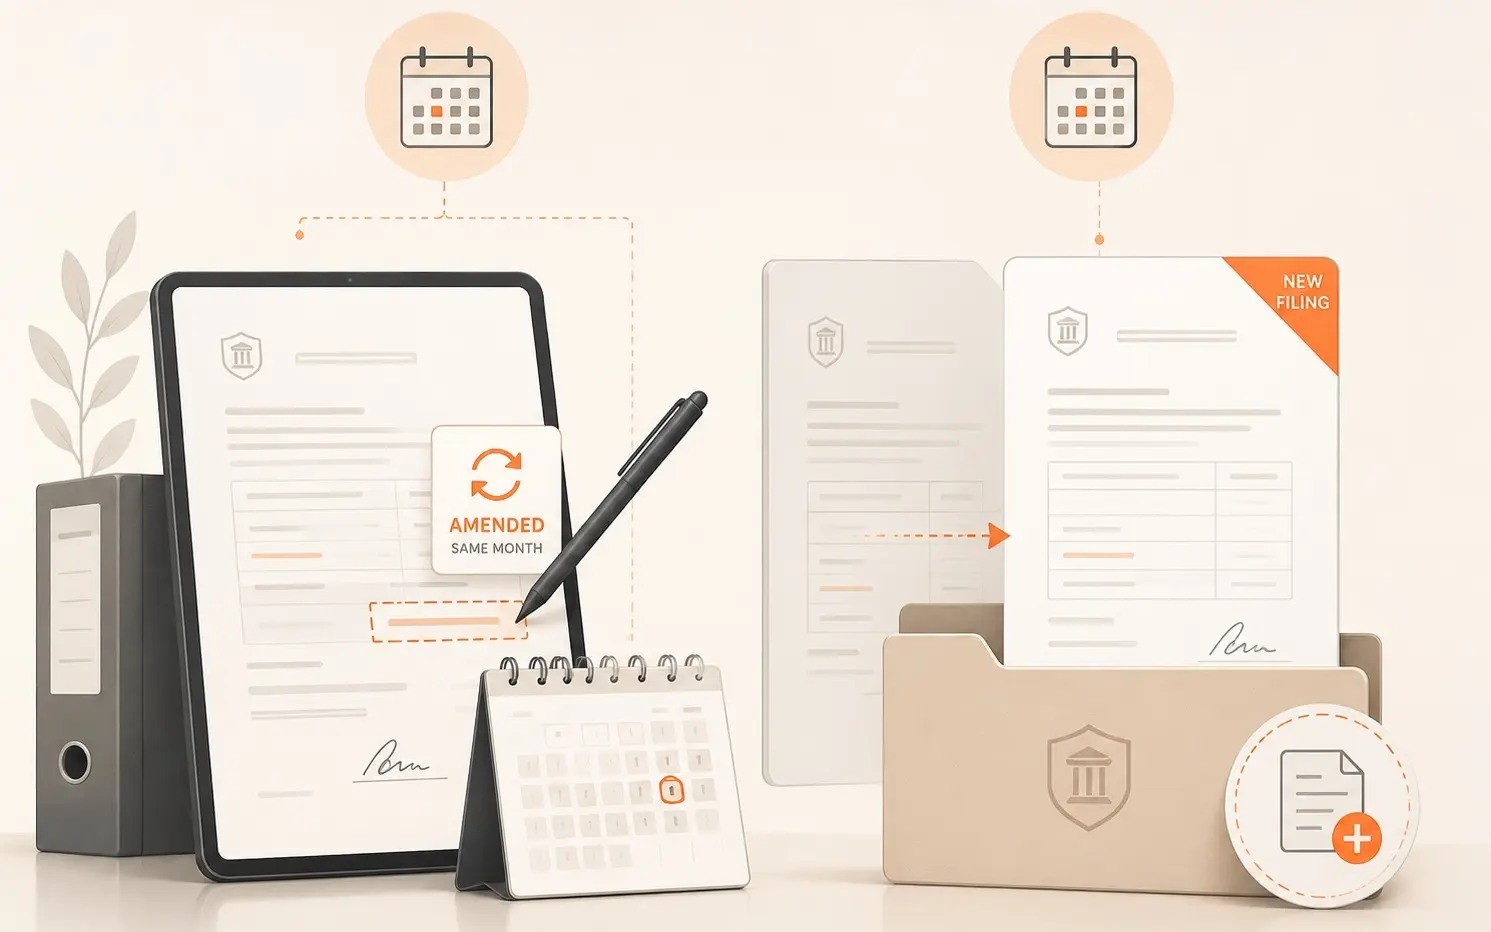
يمكن تعديل الإفصاح، ولكن ضمن حدود معينة فقط. فإذا دعت الحاجة إلى زيادة المبلغ المفصح عنه أو خفضه خلال الشهر الميلادي نفسه، يمكن تعديل الإفصاح الأصلي. أما إذا أُفصح عن أصول إضافية في شهر لاحق، فيجب تقديم إفصاح جديد. وهذه قاعدة بسيطة، لكنها قد تثير مسائل عملية للعملاء الذين يكتشفون أصولًا إضافية بعد تقديم الإفصاح الأول.
مثال: أصول إضافية في شهر لاحق: يفصح أحد دافعي الضرائب عن 22 مليون TL في أغسطس 2026. وفي سبتمبر 2026، يقرر الإفصاح عن 9 ملايين TL إضافية. لا يمكن إضافة مبلغ سبتمبر من خلال تعديل إفصاح أغسطس؛ بل يجب تقديم إفصاح جديد عن الأصول الإضافية.
الحماية من عمليات التدقيق الضريبي المستقبلية
تتمثل إحدى أكبر مزايا النظام في الحماية من عمليات التدقيق الضريبي المستقبلية والربوط الضريبية الإضافية المتعلقة بالأصول المفصح عنها. وعند استيفاء جميع المتطلبات القانونية، لا تجري إدارة الضرائب التركية تدقيقًا ضريبيًا ولا تصدر ربوطًا ضريبية إضافية بشأن الأصول المفصح عنها.
لكن الحماية من التدقيق ليست مطلقة؛ فهي تنطبق على الأصول المفصح عنها فقط، وبشرط استيفاء دافع الضرائب للشروط القانونية. وللاستفادة من هذه الحماية، يجب على دافعي الضرائب:
- تحويل الأصول الموجودة في الخارج خلال مهلة الشهرين.
- سداد الضريبة المطبقة في موعدها.
- الالتزام بالتعهد الاستثماري.
- تسجيل الأصول في السجلات المحاسبية على النحو الصحيح عند الاقتضاء.
- الاحتفاظ بحساب الاحتياطي المطلوب عند الاقتضاء.
مثال: الأصول المفصح عنها تحمي من الربط الضريبي: تفصح شركة تركية عن أصول مالية لم يسبق تسجيلها بقيمة 14 مليون TL. وفي وقت لاحق، تحدد إدارة الضرائب مبلغًا إضافيًا خاضعًا للضريبة قدره 6 ملايين TL أثناء التدقيق. وتثبت الشركة أن مبلغ 6 ملايين TL مصدره الأصول المفصح عنها بموجب النظام. وفي هذه الحالة، لا يصدر أي ربط إضافي لضريبة الدخل أو ضريبة الشركات أو ضريبة القيمة المضافة، لأن الفرق مشمول بالإفصاح الصحيح.
ماذا يحدث إذا كشف التدقيق الضريبي عن فرق أكبر؟
تسري الحماية على الجزء الذي يمكن ربطه بالأصول المفصح عنها فقط. وإذا كشف تدقيق ضريبي لاحق عن فرق أكبر، ولم يكن من الممكن ربط سوى جزء منه بالأصول المفصح عنها، يخضع المبلغ المتبقي لإجراءات الربط الضريبي المعتادة.
مثال: الحماية تشمل جزءًا فقط من الفرق: تفصح شركة عن أصول موجودة في الخارج بقيمة 80 مليون TL. ويكشف تدقيق لاحق عن مبلغ إضافي خاضع للضريبة قدره 120 مليون TL. وبعد مراجعة السجلات، يقر مفتش الضرائب بأن 72 مليون TL مرتبطة بالأصول المفصح عنها. أما مبلغ 48 مليون TL المتبقي فيتعلق بمسائل محاسبية وضريبية غير مرتبطة. وفي هذه الحالة، يستفيد مبلغ 72 مليون TL فقط من الحماية، بينما يخضع المبلغ المتبقي، وقدره 48 مليون TL، لإجراءات الربط الضريبي المعتادة.
متى يمكن فقدان الحماية؟
الحماية مشروطة. وقد يفقد دافعو الضرائب مزايا النظام إذا لم يلتزموا بالمتطلبات القانونية. وتشمل أبرز المخاطر:
- عدم تحويل الأصول الموجودة في الخارج إلى تركيا خلال شهرين.
- عدم سداد الضريبة المطبقة في موعدها.
- عدم استيفاء المتطلبات المحاسبية.
- عدم الاحتفاظ بحساب الاحتياطي المطلوب.
- الإخلال بالتعهد الاستثماري الذي أتاح الحصول على معدل ضريبي أقل.
مثال: السحب المبكر من التزام لمدة 4 سنوات: تفصح شركة عن 45 مليون TL، وتتأهل لمعدل ضريبة قدره 1% بتعهدها بإبقاء الأموال مستثمرة لمدة 4 سنوات. وبعد سنتين، تسحب الشركة الأموال. عندئذ تفقد الحماية من عمليات التدقيق الضريبي المستقبلية والمزايا المرتبطة بمعدل الضريبة المخفّض، وتصبح الضريبة غير المدفوعة وفوائد التأخير مستحقة السداد.
مواعيد مهمة للمستثمرين
البند
الموعد النهائي
فترة الإفصاح
من 4 يونيو 2026 إلى 31 يوليو 2027
تحويل الأصول الموجودة في الخارج
خلال شهرين من الإفصاح
فترة الاستثمار للحصول على ضريبة مخفّضة
من سنة إلى 5 سنوات، بحسب معدل الضريبة المختار
مسار ضريبة 0%
التزام باستثمار مؤهل لمدة 5 سنوات
فترة الإفصاح طويلة، لكنها ليست مفتوحة بلا نهاية. وينبغي للمستثمرين استغلال الوقت للاستعداد جيدًا بدلًا من الانتظار حتى الأسابيع الأخيرة. فقد تستغرق إجراءات فتح الحسابات لدى المصارف، وفتح حساب الوساطة، وتوثيق مصدر الأموال، والاستشارات القانونية، والمراجعة الضريبية، وتحليل مدى ملاءمة الصندوق وقتًا.
قائمة تحقق قبل تقديم الإفصاح
قبل تقديم الإفصاح، ينبغي للمستثمرين الدوليين إجراء مراجعة شاملة لأصولهم وهيكل الملكية ووضعهم الضريبي وخطتهم الاستثمارية في تركيا. وينبغي أن تشمل المراجعة الجيدة ما يلي:
- تحديد الأصول الموجودة خارج تركيا.
- تحديد الأصول غير المفصح عنها الموجودة بالفعل داخل تركيا.
- التحقق مما إذا كانت الأصول نقدًا أو عملات أجنبية أو ذهبًا أو أوراقًا مالية أو أدوات لأسواق المال.
- تحديد ما إذا كان المالك فردًا أو شركة أو كيانًا قانونيًا أو مالكًا يمثله شخص آخر.
- اختيار المصرف التركي أو الوسيط المرخص من هيئة أسواق المال الذي سيتولى الإفصاح.
- التحقق من إمكانية تحويل الأصول إلى تركيا خلال شهرين.
- التحقق من انطباق الإجراءات الجمركية على النقد أو الذهب المنقول ماديًا.
- تحديد ما إذا كان العميل يفضل المعدل الأساسي البالغ 5% أم معدلًا مخفّضًا.
- اختيار المنتج الاستثماري المؤهل المناسب.
- التأكد من قدرة العميل على الالتزام بالاستثمار طوال المدة المطلوبة.
- التحقق من إمكانية ربط الأصل بوضوح بالحماية من عمليات التدقيق المستقبلية.
- التحقق مما إذا كانت السجلات المحاسبية وحسابات الاحتياطي مطلوبة.
- تحديد كيفية ارتباط الإفصاح بتخطيط الإقامة والجنسية والعقارات والصناديق.
كيف يرتبط هذا بالجنسية التركية والعقارات؟
يمكن للمستثمر إدخال أصول إلى تركيا بموجب نظام الإفصاح، واستثمار جزء من ثروته من خلال صناديق خاضعة للتنظيم، وشراء عقار، والتقدم بطلب للإقامة، أو التقدم بطلب للحصول على الجنسية التركية عن طريق الاستثمار. وينبغي التخطيط لهذه الخطوات كلٌّ على حدة، لكنها قد تتكامل إذا نُظمت على النحو الصحيح. فعلى سبيل المثال، يمكن للعميل:
- مراجعة الأصول الموجودة في الخارج والتعرض الضريبي.
- الإفصاح عن الأصول المؤهلة بموجب نظام الإفصاح عن الأصول.
- تحويل الأصول إلى تركيا خلال مهلة الشهرين.
- تخصيص الأموال لمنتج استثماري مؤهل بهدف خفض معدل الضريبة.
- دراسة هيكل صندوق خاضع لتنظيم هيئة أسواق المال من خلال Funding Turkey.
- تنسيق التخطيط طويل الأجل للإقامة والعقارات والخدمات المصرفية والاستثمار.
المهم هو عدم الخلط بين القواعد. فالإفصاح عن الأصول والاستثمار في الصناديق وشراء العقارات والإقامة والجنسية، لكل منها شروط منفصلة. وتتطلب الاستراتيجية الناجحة عملية استشارية متكاملة.
Property Turkey وFunding Turkey: دعم الإفصاح عن الأصول
يوفر نظام الإفصاح عن الأصول فرصة تخطيط محددة: الإفصاح عن الأصول المالية المؤهلة، وتحويلها إلى تركيا ضمن المهلة القانونية، ثم تحديد المكان المناسب لإيداعها طوال فترة الاستثمار المطلوبة.
من خلال Funding Turkey وProperty Turkey، يمكن لفريقنا مساعدة المستثمرين المؤهلين على فهم كيفية اندماج هياكل الصناديق الخاضعة لتنظيم هيئة أسواق المال في استراتيجية الإفصاح عن الأصول، بما يشمل الاستثمار في صناديق العقارات وفرص صناديق رأس المال الجريء ومدد الاحتفاظ ومدى ملاءمة الصناديق والتخطيط للاستثمار طويل الأجل في تركيا.
لا يقتصر الأمر على فتح حساب مصرفي وتحويل الأموال. إذ ينبغي مراجعة نوع الأصل وهيكل الملكية ومسار الإفصاح والمهلة المحددة بشهرين للتحويل والالتزام بمعدل الضريبة والمنتج الاستثماري المؤهل والحماية من التدقيق وخطة السيولة المستقبلية معًا. تواصلوا معنا اليوم لحجز استشارة سرية مع خبرائنا المحليين.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.




 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 2
 1








 X