



-
Ev Gerçek Danışmanlığın
- Gayrimenkul Satın Al
- Türk Vatandaşlığı
- Türkiye Hakkında
- Alıcı Rehberi
- Hakkımızda
- Bize Ulaşın
- Property Turkey TV

 By:
Cameron Deggin
Türkiye’nin 2026 vergi reformları uluslararası yatırımcılar, yüksek net servet sahibi kişiler, aile ofisleri, şirketler ve Türkiye ile bağlantılı varlık yapıları için yeni bir fırsat sundu. Yeni yerleşenler için 20 yıl boyunca yabancı gelir vergisi muafiyetine ek olarak Türkiye, belirli varlıkların beyan edilmesine, Türkiye ekonomisine aktarılmasına ve yasal koşulların yerine getirilmesi hâlinde gelecekteki vergi incelemelerine karşı korunmasına imkân tanıyan geçici bir Varlık Beyan Rejimi yürürlüğe koydu.
Bu, reform paketinin yatırımcılar açısından en önemli bölümlerinden biridir. Konu yalnızca parayı bir Türk banka hesabına aktarmaktan ibaret değildir. Rejim; bireyler ve şirketler için uygun nitelikteki finansal varlıkları beyan etme, yurt dışındaki varlıkları belirlenen süre içinde Türkiye’ye getirme, indirimli vergi oranı ödeme ve bazı durumlarda uzun vadeli yatırım taahhüdüyle vergi oranını %0’a düşürme imkânı sunan resmî bir yol oluşturur.
Kurallar, Kurumlar Vergisi Kanunu’nun Geçici 19. maddesi ve 1 Seri No.lu Resmî Uygulama Genel Tebliği kapsamında düzenlenmiştir. Beyan dönemi 4 Haziran 2026’dan 31 Temmuz 2027’ye kadar sürer. Bu süre, yatırımcılara yurt dışında tutulan varlıklarını, Türkiye’de hâlihazırda bulunan ancak beyan edilmemiş finansal varlıklarını ve Türk bankaları ya da Sermaye Piyasası Kurulu lisanslı kuruluşlar üzerinden değerlendirilebilecek yatırım seçeneklerini gözden geçirmek için belirli bir zaman aralığı sunar.
Türkiye’nin Varlık Beyan Rejimi; bireylerin, şirketlerin, diğer tüzel kişilerin ve yetkili temsilcilerin belirli finansal varlıkları gönüllü olarak beyan etmelerine ve Türkiye ekonomisine getirmelerine imkân tanır. Rejim, Türkiye dışında tutulan varlıkların yanı sıra Türkiye’de bulunan ve beyan edilmemiş belirli finansal varlıklar için de geçerlidir.
Vergi mükellefleri, tüm yasal şartları yerine getirmeleri koşuluyla indirimli vergi oranlarından ve beyan edilen varlıklarla ilgili gelecekteki vergi incelemelerine karşı korumadan yararlanır. Bu nedenle rejim, basit bir varlık transferi olanağından çok daha fazlasını sunar. Vergi uyumu, varlık planlaması ve yatırım yapılandırması için bir fırsattır. Rejim özellikle şu gruplar için önem taşır:
- Yurt dışında nakit, döviz, menkul kıymet veya altın sahibi yüksek net servet sahibi kişiler.
- Türkiye dışında finansal varlıkları bulunan şirketler.
- Uluslararası varlıklarının resmî hâle getirilmesi gereken aileler.
- Türkiye’yi uzun vadeli bir sermaye merkezi olarak değerlendiren yatırımcılar.
- Beyan edilmemiş finansal varlıkları bulunan, Türkiye ile bağlantılı vergi mükellefleri.
- Düzenlemeye tabi Türk fon yapılarını değerlendiren yabancı yatırımcılar.
- Gayrimenkul yatırım fonlarını (REIF), girişim sermayesi fonlarını ve SPK lisanslı yatırım seçeneklerini araştıran müşteriler.
| Soru | Yanıt |
| Rejim nedir? | Türkiye içinde veya dışında tutulan belirli finansal varlıklar için geçici Varlık Beyan Rejimi |
| Yasal dayanak | Kurumlar Vergisi Kanunu’nun Geçici 19. maddesi |
| Uygulama rehberi | 1 Seri No.lu Resmî Uygulama Genel Tebliği |
| Beyan dönemi | 4 Haziran 2026 - 31 Temmuz 2027 |
| Kimler yararlanabilir? | Bireyler, şirketler, diğer tüzel kişiler ve yetkili temsilciler |
| Hangi varlıklar kapsama girer? | Nakit, döviz, altın, menkul kıymetler ve diğer sermaye piyasası araçları |
| Beyan nasıl yapılır? | Bir Türk bankası veya SPK lisanslı aracı kurum üzerinden |
| Standart vergi oranı | Beyan edilen varlık değerinin %5’i |
| İndirimli vergi oranı | Yatırım taahhüdünün süresine bağlı olarak %4’ten %0’a kadar |
| Temel avantaj | Beyan edilen varlıklarla ilgili gelecekteki vergi incelemelerine ve ek vergi tarhiyatlarına karşı koruma |
| Başlıca risk | Sürelerin, vergi ödemelerinin, muhasebe kurallarının veya yatırım taahhütlerinin ihlal edilmesi hâlinde koruma kaybedilir |
Rejim, geniş bir mükellef ve varlık sahibi kitlesine açıktır. Yalnızca bireylere uygulanan Türkiye’nin 20 yıllık yabancı gelir vergisi muafiyetinden farklı olarak Varlık Beyan Rejimi hem bireyleri hem de şirketleri kapsar. Uygun katılımcılar şunlardır:
- Bireyler.
- Şirketler.
- Diğer tüzel kişiler.
- Varlık sahibi adına hareket eden yetkili temsilciler.
Uygun katılımcı kapsamının geniş olması, rejimi aile ofisleri, şirket grupları, holding şirketleri, yatırım kuruluşları ve Türkiye dışında varlıkları bulunan uluslararası işletme sahipleri için uygun hâle getirir. Yüksek net servet sahibi kişiler açısından rejim; Türkiye’de oturum, Yatırım Yoluyla Türk Vatandaşlığı, düzenlemeye tabi fonlar, gayrimenkul stratejisi ve uzun vadeli varlık planlamasını içeren bir taşınma veya yatırım planını da destekleyebilir.
Rejim her tür varlık yerine belirli finansal varlıkları kapsar. Uygun varlık türleri arasında nakit, döviz, altın, menkul kıymetler ve diğer sermaye piyasası araçları yer alır.
| Varlık Türü | Beyan Edilebilir mi? | Planlama Notu |
| Nakit | Evet | Usulüne uygun şekilde beyan edilmeli; yurt dışında tutuluyorsa Türkiye’ye aktarılmalıdır |
| Döviz | Evet | USD, EUR, GBP ve diğer para birimlerindeki varlıklar için geçerlidir |
| Altın | Evet | Fiziksel transfer gümrük işlemleri gerektirebilir |
| Menkul kıymetler | Evet | Borsada işlem gören finansal araçları kapsayabilir |
| Diğer sermaye piyasası araçları | Evet | Finansal portföy sahibi yatırımcılar açısından önemlidir |
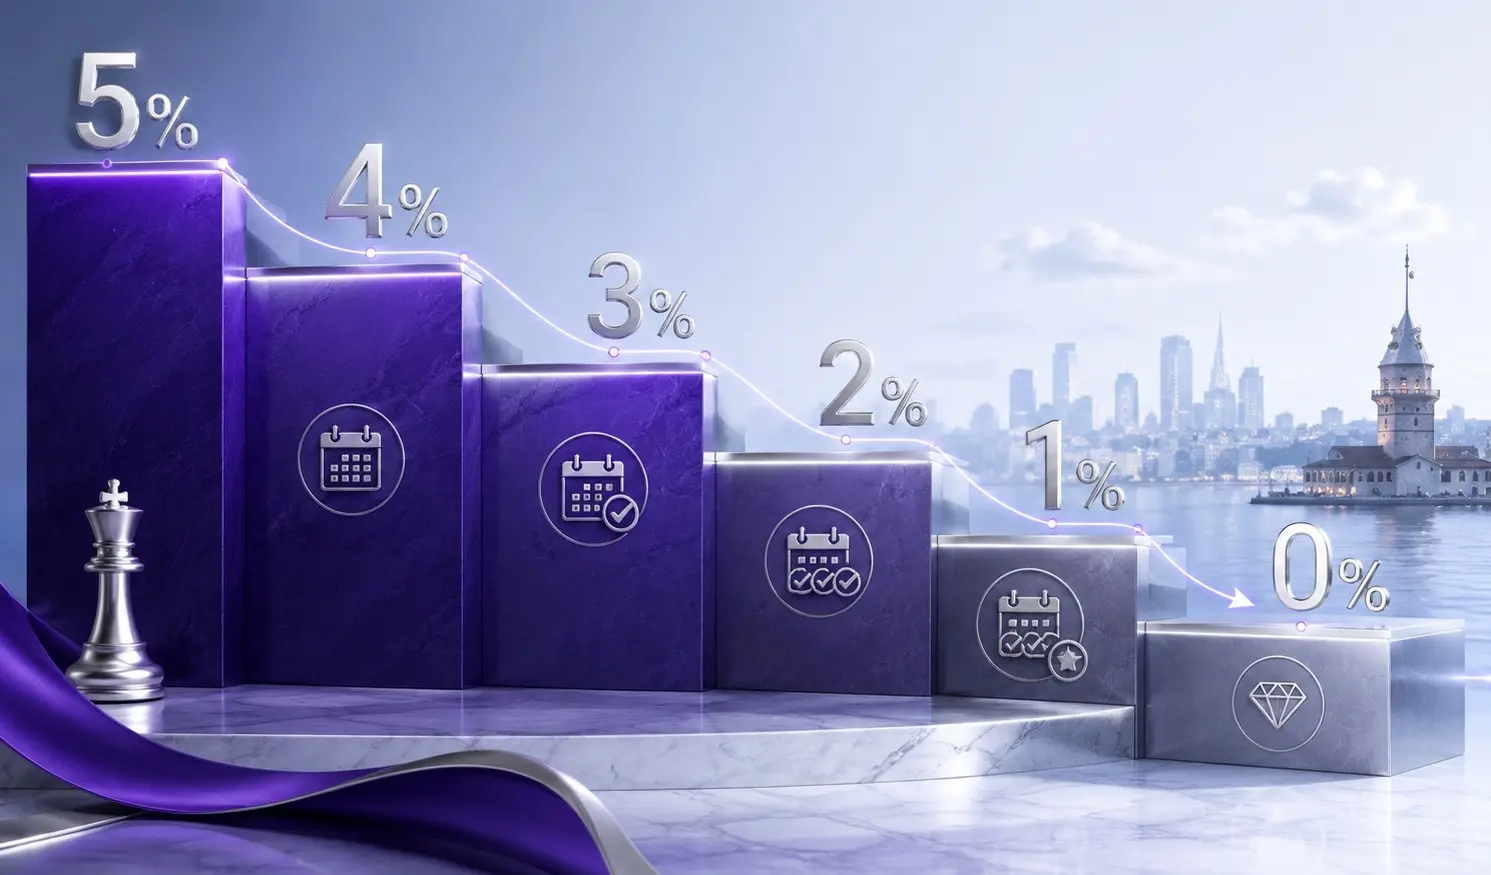
Standart vergi oranı, beyan edilen varlık değerinin %5’idir. Ancak mükellefin beyan edilen varlıkları uygun nitelikteki belirli Türk finansal ürünlerinde tutmayı taahhüt etmesi hâlinde rejim daha düşük vergi oranları sunar.
| Yatırım Taahhüdü | Uygulanacak Vergi Oranı |
| 5 yıl | %0 |
| 4 yıl | %1 |
| 3 yıl | %2 |
| 2 yıl | %3 |
| 1 yıl | %4 |
| Uygun yatırım taahhüdü yoksa | %5 |
Yatırımcı, beyan edilen varlıkları uygun nitelikteki Türk finansal ürünlerinde ne kadar uzun süre tutmayı taahhüt ederse vergi oranı o kadar düşer. Beş yıllık taahhütte oran %0’a iner. Bu, Türkiye’de uzun vadeli yatırım yapmak isteyenler için önemli bir teşviktir.
Örnek: Beş Yıllık Taahhüt ve %0 Vergi: Bir şirket yurt dışındaki 32 milyon TL değerindeki finansal varlığını beyan eder ve fonları beş yıl boyunca uygun nitelikteki bir Türk yatırım ürününde tutmayı taahhüt eder. Uygulanacak vergi oranı %0 olur. Beyan üzerinden vergi ödenmez; ancak beyanın ilgili kurum aracılığıyla işleme alınması ve Türk Vergi Dairesine bildirilmesi gerekir.
Örnek: Dört Yıllık Taahhüt ve %1 Vergi: Bir aile yatırım şirketi, yurt dışındaki 55 milyon TL değerindeki varlığını beyan eder ve dört yıllık uygun yatırım süresini taahhüt eder. Uygulanacak vergi oranı %1 olur. İndirimli vergi oranı, yatırım taahhüdünün sürdürülmesine bağlıdır. Varlıkların süresinden önce çekilmesi hâlinde müşteri indirimli oran avantajını ve beyanla bağlantılı vergi incelemesi korumasını kaybedebilir.
| Uygun Yatırım | Neden Önemli? |
| Türk bankalarında vadeli mevduat hesapları | Mevduat yolunu tercih eden müşteriler için basit, banka temelli bir seçenek |
| Devlet tahvilleri | Türk devlet araçlarını değerlendiren yatırımcılar için bir kamu borçlanma aracı seçeneği |
| Kira sertifikaları | Kira sertifikalarına yatırım yapmak isteyen müşteriler için sukuk benzeri araçlar |
| Girişim Sermayesi Fonları | Büyüme odaklı yatırımcılar için özellikle uygun olabilecek fon temelli bir seçenek |
Rejim, parayı banka mevduatında tutmakla sınırlı değildir. Düzenlemeye tabi fon yapıları da dâhil olmak üzere, Türk finansal ürünleri üzerinden yatırım planlaması için bir yol sunar. Yüksek net servet sahibi müşteriler açısından fon seçeneği, pasif bir banka hesabından daha stratejik olabilir. Müşterinin varlık beyanını Türkiye’deki yatırımları, profesyonel yönetimi, düzenleyici gözetimi ve uzun vadeli Türkiye stratejisiyle uyumlu hâle getirmesini sağlar.
Beyanlar bir Türk bankası veya Sermaye Piyasası Kurulu lisanslı aracı kurum üzerinden sunulabilir. Yurt dışındaki varlıklar, SPK lisanslı bir aracı kuruluş üzerinden de aktarılabilir. Böylece düzenlemeye tabi Türk sermaye piyasaları doğrudan reform kapsamına girer. Yüksek net servet sahibi kişiler için soru, beyan edilen varlıkların bir banka hesabında mı tutulacağı yoksa düzenlemeye tabi bir fon üzerinden mi değerlendirileceğidir.
Türk Gayrimenkul Yatırım Fonları (REIF), yatırımcı sermayesini profesyonelce yönetilen Türk gayrimenkul portföylerinde bir araya getirir. Yatırımcılar, dayanak gayrimenkullerin doğrudan mülkiyetine sahip olmak yerine fonda pay edinir; satın alma, yönetim, kiralama ve çıkış kararlarını ise profesyonel fon yöneticileri alır. REIF’ler Sermaye Piyasası Kurulu tarafından lisanslanır ve denetlenir; böylece yatırımcılara düzenlemeye tabi bir çerçeve sunar.
Girişim Sermayesi Fonları da Varlık Beyan Rejimi kapsamında uygun bir yatırım ürünüdür. Fonun yatırım stratejisine bağlı olarak bu fonlar; işletmeler, geliştirme faaliyetleri, teknoloji, enerji, Istanbul kentsel dönüşümü ve diğer yatırım sektörlerine erişim sağlayabilir.
Property Turkey Group bünyesindeki Funding Turkey, Türkiye’de düzenlemeye tabi fon piyasasında doğrudan faaliyet göstermektedir. Funding Turkey aracılığıyla yatırımcılar, Türk sermaye piyasası mevzuatına göre yapılandırılmış Türk Gayrimenkul Yatırım Fonlarına ve Girişim Sermayesi Fonlarına erişebilir.
Varlık Beyan Rejimi, beyan edilen varlıklar Türkiye’ye getirildikten sonra nereye yerleştirilecekleri konusunda doğrudan danışmanlık ihtiyacı doğurur. Fon seçeneğini değerlendiren müşterilere Funding Turkey şu konularda destek sağlayabilir:
- Türk REIF ve Girişim Sermayesi Fonu yapılarını açıklamak.
- Fon temelli bir stratejinin uygun olup olmadığını değerlendirmek.
- Vergi, hukuk, bankacılık ve yatırım danışmanlarıyla koordinasyon sağlamak.
- Yatırımcıların fonlara katılım, elde tutma süreleri ve çıkış planlamasını anlamalarına yardımcı olmak.
- Doğrudan gayrimenkul yönetimi olmadan Türkiye’de yatırım yapmak isteyen yüksek net servet sahibi kişilere destek olmak.
- Türk sermaye piyasaları etrafında uzun vadeli bir yatırım planı oluşturmak.
Beyan sunmak tek başına yeterli değildir. Rejimden yararlanabilmek için yurt dışındaki varlıkların beyan tarihinden itibaren iki ay içinde Türkiye’ye aktarılması gerekir. Varlıklar şu yollarla aktarılabilir:
- Mevcut bir Türk banka hesabına.
- Yeni açılmış bir Türk banka hesabına.
- SPK lisanslı bir aracı kurum veya aracı kuruluş üzerinden.
Nakit veya altın Türkiye’ye fiziksel olarak getirilecekse, varlıklar bir Türk finans kuruluşuna yatırılmadan önce gümrük işlemleri tamamlanmalıdır. Yatırımcı, gümrük ve bankacılık adımlarını gerektiği gibi koordine etmeden altını veya nakdi fiziksel olarak Türkiye’ye getirmemelidir.
Örnek: Yurt Dışındaki Nakitin Aktarılması: Bir yatırımcı, Avrupa’daki bir banka hesabında bulunan 4.2 milyon Euro’yu beyan eder. Beyan, 1 Ekim 2026’da bir Türk bankası üzerinden yapılır. Yatırımcının yurt dışındaki varlıkları beyan tarihinden itibaren iki ay içinde Türkiye’ye aktarması gerekir. Transfer usulüne uygun şekilde tamamlanır ve geçerli vergi ya da yatırım taahhüdü şartı yerine getirilirse yatırımcı rejimden yararlanabilir.
Örnek: Transfer Yapılmadan Beyan: Bir şirket, yurt dışındaki 8 milyon USD değerindeki varlığını beyan eder ancak fonları gerekli iki aylık süre içinde Türkiye’ye aktarmaz. Yalnızca beyanda bulunmak yeterli değildir. Yurt dışındaki varlıkların transferi şartı yerine getirilmediği için şirket rejimin avantajlarını kaybetme riskiyle karşı karşıya kalır.
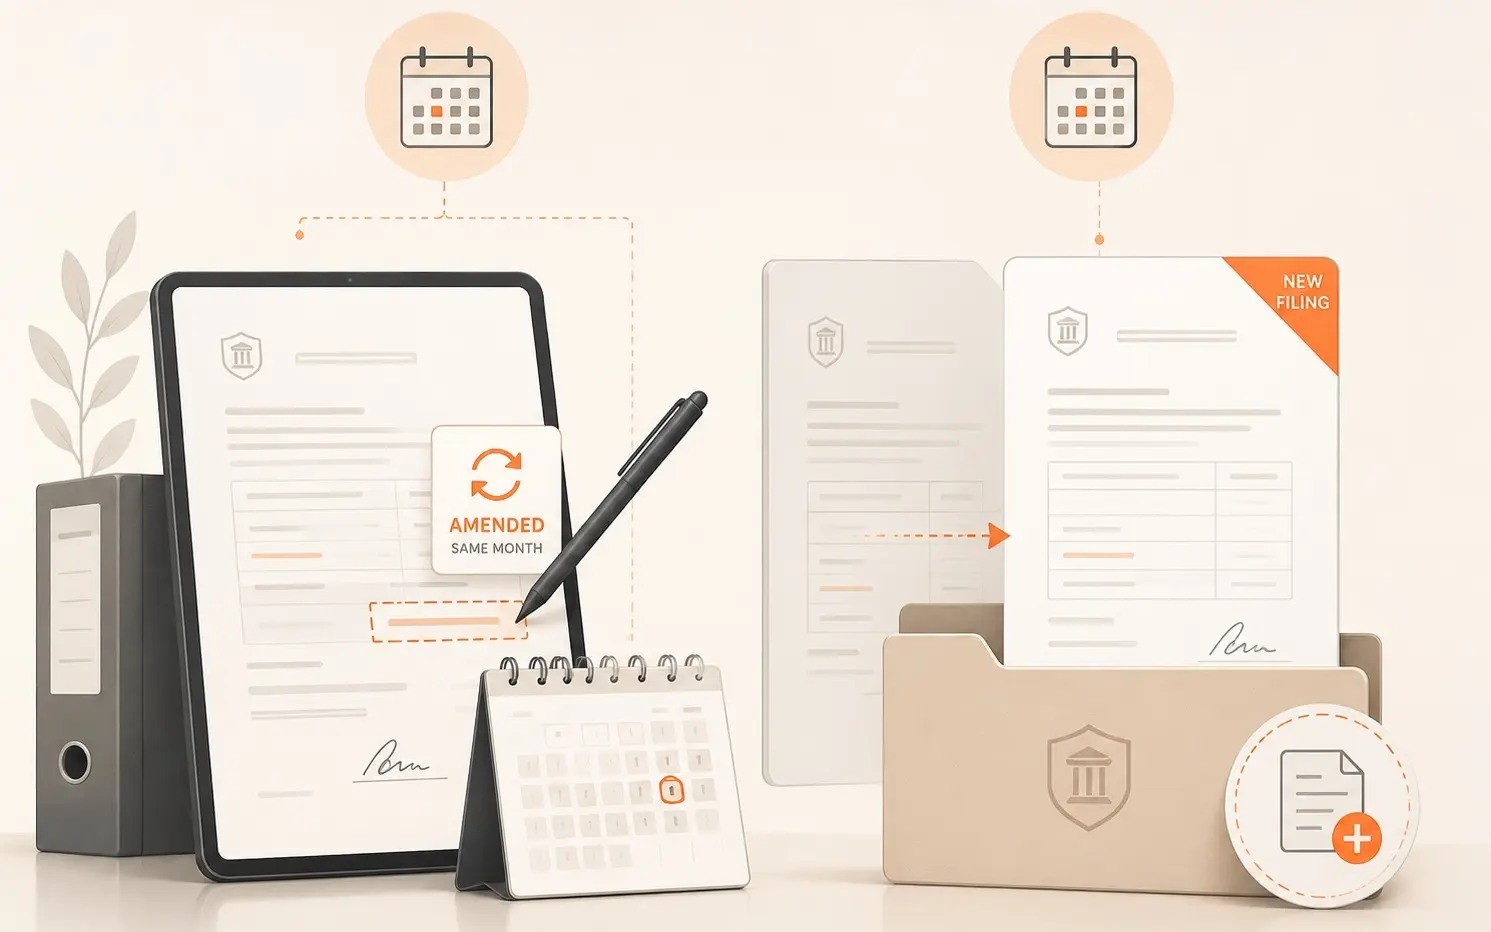
Beyan değiştirilebilir, ancak yalnızca belirli sınırlar dâhilinde. Aynı takvim ayı içinde beyan edilen tutarın artırılması veya azaltılması gerekiyorsa ilk beyan değiştirilebilir. Daha sonraki bir ayda ek varlık beyan edilirse yeni bir beyan sunulmalıdır. Bu basit bir kuraldır; ancak ilk beyanı yaptıktan sonra ek varlıklar fark eden müşteriler açısından pratik sorunlara yol açabilir.
Örnek: Sonraki Bir Ayda Ek Varlık Beyanı: Bir mükellef Ağustos 2026’da 22 milyon TL beyan eder. Eylül 2026’da 9 milyon TL daha beyan etmeye karar verir. Eylül ayındaki tutar, Ağustos beyanı değiştirilerek eklenemez. Ek varlıklar için yeni bir beyan sunulmalıdır.
Rejimin en önemli avantajlarından biri, beyan edilen varlıklarla ilgili gelecekteki vergi incelemelerine ve ek vergi tarhiyatlarına karşı korumadır. Tüm yasal şartların yerine getirilmesi hâlinde Türk Vergi İdaresi, beyan edilen varlıklarla ilgili vergi incelemesi yapmaz veya ek vergi tarhiyatında bulunmaz.
Vergi incelemesine karşı koruma sınırsız değildir. Yalnızca beyan edilen varlıklar için geçerlidir ve mükellefin yasal şartları yerine getirmesine bağlıdır. Bu korumadan yararlanmak için mükelleflerin:
- Yurt dışındaki varlıkları iki aylık süre içinde aktarması.
- Uygulanabilir vergiyi zamanında ödemesi.
- Yatırım taahhüdüne uyması.
- Gerektiğinde varlıkları muhasebe kayıtlarına doğru şekilde kaydetmesi.
- Gerekli olduğu hâllerde zorunlu yedek hesabı tutması gerekir.
Örnek: Beyan Edilen Varlıklar Ek Vergi Tarhiyatına Karşı Korur: Bir Türk şirketi, daha önce kayıtlara alınmamış 14 milyon TL değerindeki finansal varlığını beyan eder. Daha sonra yapılan bir vergi incelemesinde Vergi İdaresi, vergilendirilebilir 6 milyon TL’lik ek bir tutar tespit eder. Şirket, 6 milyon TL’nin rejim kapsamında beyan edilen varlıklardan kaynaklandığını kanıtlar. Bu durumda fark geçerli beyan kapsamında olduğundan ek gelir vergisi, kurumlar vergisi veya KDV tarhiyatı yapılmaz.
Koruma, yalnızca beyan edilen varlıklarla ilişkilendirilebilen tutara kadar geçerlidir. Daha sonraki bir vergi incelemesinde daha büyük bir fark tespit edilir ve bu farkın yalnızca bir bölümü beyan edilen varlıklarla ilişkilendirilebilirse kalan tutar normal vergi tarhiyatı prosedürlerine tabi olur.
Örnek: Farkın Yalnızca Bir Bölümü Koruma Altındadır: Bir şirket, yurt dışındaki 80 milyon TL değerindeki varlığını beyan eder. Daha sonraki bir incelemede vergilendirilebilir 120 milyon TL tutarında ek bir fark tespit edilir. Kayıtları inceleyen vergi müfettişi, 72 milyon TL’nin beyan edilen varlıklarla bağlantılı olduğunu kabul eder. Kalan 48 milyon TL ise ilgisiz muhasebe ve vergi konularından kaynaklanır. Bu durumda yalnızca 72 milyon TL korumadan yararlanır. Kalan 48 milyon TL normal vergi tarhiyatı sürecine tabi olur.
Koruma belirli şartlara bağlıdır. Mükellefler yasal gerekliliklere uymadıkları takdirde rejimin avantajlarını kaybedebilir. Yaygın riskler şunlardır:
- Yurt dışındaki varlıkları iki ay içinde Türkiye’ye aktarmamak.
- Uygulanabilir vergiyi zamanında ödememek.
- Muhasebe gerekliliklerini yerine getirmemek.
- Gerekli yedek hesabı tutmamak.
- Daha düşük vergi oranından yararlanmak için verilen yatırım taahhüdünü ihlal etmek.
Örnek: Dört Yıllık Taahhütten Önce Çıkış: Bir şirket 45 milyon TL beyan eder ve fonları dört yıl boyunca yatırılmış durumda tutmayı taahhüt ederek %1 vergi oranına hak kazanır. Şirket iki yıl sonra fonları çeker. Şirket, gelecekteki vergi incelemelerine karşı korumayı ve indirimli vergi oranına bağlı avantajları kaybeder. Ödenmemiş vergi ile gecikme faizi ödenebilir hâle gelir.
| Konu | Son Tarih |
| Beyan dönemi | 4 Haziran 2026 - 31 Temmuz 2027 |
| Yurt dışındaki varlıkların aktarılması | Beyandan itibaren iki ay içinde |
| İndirimli vergi için yatırım süresi | Seçilen vergi oranına bağlı olarak 1 ila 5 yıl |
| %0 vergi seçeneği | 5 yıllık uygun yatırım taahhüdü |
Beyan dönemi geniştir ancak süresiz değildir. Yatırımcılar son haftaları beklemek yerine bu zamanı hazırlıklarını tamamlamak için kullanmalıdır. Banka hesabı açılışı, aracı kurum hesabı açılışı, fon kaynağı belgeleri, hukuki danışmanlık, vergi incelemesi ve fon uygunluğu değerlendirmesi zaman alabilir.
Uluslararası yatırımcılar beyan vermeden önce varlıklarını, mülkiyet yapılarını, vergi durumlarını ve Türkiye’deki yatırım planlarını kapsamlı biçimde gözden geçirmelidir. İyi bir değerlendirme şu başlıkları içermelidir:
- Türkiye dışında tutulan varlıkların hangileri olduğu.
- Beyan edilmemiş hangi varlıkların hâlihazırda Türkiye’de bulunduğu.
- Varlıkların nakit, döviz, altın, menkul kıymet veya sermaye piyasası aracı olup olmadığı.
- Varlık sahibinin birey, şirket, tüzel kişi veya temsil edilen bir kişi olup olmadığı.
- Beyanı hangi Türk bankasının veya SPK lisanslı aracı kuruluşun yürüteceği.
- Varlıkların iki ay içinde Türkiye’ye aktarılıp aktarılamayacağı.
- Fiziksel nakit veya altın için gümrük işlemlerinin gerekip gerekmediği.
- Müşterinin standart %5 oranı mı yoksa indirimli bir oranı mı tercih ettiği.
- Hangi uygun yatırım ürününün müşteriye uygun olduğu.
- Müşterinin yatırım taahhüdünü sürdürüp sürdüremeyeceği.
- Varlığın gelecekteki vergi incelemesi korumasıyla açıkça ilişkilendirilip ilişkilendirilemeyeceği.
- Muhasebe kayıtları ve yedek hesapların gerekip gerekmediği.
- Beyanın oturum, vatandaşlık, gayrimenkul ve fon planlamasıyla nasıl örtüştüğü.
Yatırımcı, beyan rejimi kapsamında varlıklarını Türkiye’ye getirebilir, servetinin bir bölümünü düzenlemeye tabi fonlar üzerinden değerlendirebilir, gayrimenkul satın alabilir, oturum için başvurabilir veya Yatırım Yoluyla Türk Vatandaşlığına başvurabilir. Bu adımlar ayrı ayrı planlanmalıdır ancak doğru yapılandırıldıklarında birbirini tamamlayabilir. Örneğin bir müşteri:
- Yurt dışındaki varlıklarını ve vergi yükümlülüklerini gözden geçirebilir.
- Uygun varlıklarını Varlık Beyan Rejimi kapsamında beyan edebilir.
- Varlıkları iki aylık süre içinde Türkiye’ye aktarabilir.
- Vergi oranını düşürmek için fonları uygun bir yatırım ürününde değerlendirmeyi taahhüt edebilir.
- Funding Turkey aracılığıyla SPK düzenlemelerine tabi bir fon yapısını değerlendirebilir.
- Yatırım Yoluyla Türk Vatandaşlığı seçeneğinin kendisine uygun olup olmadığını inceleyebilir.
- Uzun vadeli oturum, gayrimenkul, bankacılık ve yatırım planlamasını koordine edebilir.
Önemli olan, farklı kuralları birbirine karıştırmamaktır. Varlık beyanı, fon yatırımı, gayrimenkul edinimi, oturum ve vatandaşlığın her biri ayrı koşullara tabidir. Başarılı bir strateji için koordineli ve bütüncül bir danışmanlık süreci gerekir.
Varlık Beyan Rejimi, belirli bir planlama fırsatı sunar: uygun nitelikteki finansal varlıkları beyan etmek, yasal süre içinde Türkiye’ye aktarmak ve ardından bu varlıkların zorunlu yatırım süresince nerede tutulacağına karar vermek.
Funding Turkey ve Property Turkey aracılığıyla ekibimiz, uygun yatırımcıların SPK düzenlemelerine tabi fon yapılarının varlık beyanı stratejilerine nasıl uyduğunu anlamalarına yardımcı olabilir. Bu kapsamda gayrimenkul fonlarına yatırım, girişim sermayesi fonu fırsatları, elde tutma süreleri, fon uygunluğu ve uzun vadeli Türkiye yatırım planlaması ele alınır.
Bu süreç yalnızca banka hesabı açıp para transfer etmekten ibaret değildir. Varlık türü, mülkiyet yapısı, beyan yöntemi, iki aylık transfer süresi, vergi oranı taahhüdü, uygun yatırım ürünü, vergi incelemesi koruması ve gelecekteki likidite planı birlikte değerlendirilmelidir. Yerel uzmanlarımızla gizli bir danışmanlık görüşmesi için bugün bizimle iletişime geçin.
 Kurucu ve CEO, Property Turkey






 Bodrum
 2
 1


 X