土耳其2026年税制改革为国际投资者、高净值人士、家族办公室、企业以及与土耳其有关联的财富架构带来了新的机会。除新居民20年海外收入免税政策外,土耳其还推出了一项临时资产申报制度。满足法定条件后,纳税人可申报符合条件的资产并将其转入土耳其经济体系,从而免受未来税务审计。
这项制度是改革方案中对投资者最重要的内容之一。它不仅仅是将资金转入土耳其银行账户。该制度为个人和企业提供正式渠道,用于申报符合条件的金融资产,在规定期限内将海外资产转入土耳其,缴纳较低税率的税款,并可在某些情况下通过长期投资承诺将税率降至0%。
相关规定载于《企业所得税法》临时第19条及《官方实施指南》第1号。申报期为2026年6月4日至2027年7月31日,投资者可在此期间审视海外持有资产、已在土耳其境内但尚未申报的金融资产,以及通过土耳其银行或资本市场委员会(CMB)持牌机构进行投资的潜在途径。
土耳其资产申报制度允许个人、企业、其他法人实体及其授权代表自愿申报特定金融资产,并将其纳入土耳其经济体系。该制度适用于在土耳其境外持有的资产,以及位于土耳其境内但尚未申报的部分金融资产。
作为回报,只要满足所有法定要求,纳税人即可享受较低税率,并获得针对已申报资产的未来税务审计保护。因此,这项制度远不止是简单的资产转移渠道,更是税务合规、财富规划和投资架构设计的机会。该制度对以下人士尤其重要:
- 拥有海外现金、外币、证券或黄金的高净值人士。
- 在土耳其境外持有金融资产的企业。
- 需要规范国际资产安排的家庭。
- 考虑将土耳其作为长期资本配置中心的投资者。
- 持有未申报金融资产且与土耳其有关联的纳税人。
- 关注受监管土耳其基金架构的外国投资者。
- 考虑房地产投资基金(REIF)、风险投资基金及CMB持牌投资渠道的客户。
| 问题 | 答案 |
| 这是什么制度? | 针对在土耳其境内或境外持有的特定金融资产设立的临时资产申报制度 |
| 法律依据 | 《企业所得税法》临时第19条 |
| 实施指南 | 《官方实施指南》第1号 |
| 申报期 | 2026年6月4日至2027年7月31日 |
| 谁可以受益? | 个人、企业、其他法人实体及授权代表 |
| 哪些资产符合条件? | 现金、外币、黄金、证券及其他资本市场工具 |
| 如何申报? | 通过土耳其银行或CMB持牌证券经纪公司办理 |
| 标准税率 | 申报资产价值的5% |
| 优惠税率 | 根据投资承诺期限,从4%降至0% |
| 主要优势 | 针对已申报资产,免受未来税务审计及追加税款评定 |
| 主要风险 | 若违反期限、纳税义务、会计规定或投资承诺,将失去保护 |
该制度面向范围广泛的纳税人和资产所有者开放。与土耳其20年海外收入免税政策仅适用于个人不同,资产申报制度同时适用于个人和企业。符合条件的参与者包括:
- 个人。
- 企业。
- 其他法人实体。
- 代表资产所有者行事的授权代表。
更广泛的适用范围使该制度适合家族办公室、企业集团、控股公司、投资实体,以及在土耳其境外持有资产的国际企业主。对于高净值人士而言,该制度也可支持搬迁或投资计划,包括申请土耳其居留、通过投资取得土耳其公民身份、投资受监管基金、制定房地产策略及进行长期财富规划。
该制度适用于特定金融资产,而非所有类型的资产。符合条件的资产类别包括现金、外币、黄金、证券及其他资本市场工具。
| 资产类型 | 能否申报? | 规划要点 |
| 现金 | 可以 | 须正确申报;如资产在海外持有,还须转入土耳其 |
| 外币 | 可以 | 适用于美元、欧元、英镑及其他外币资产 |
| 黄金 | 可以 | 实物转运可能需要办理海关手续 |
| 证券 | 可以 | 可能包括上市金融工具 |
| 其他资本市场工具 | 可以 | 对持有金融投资组合的投资者尤为重要 |
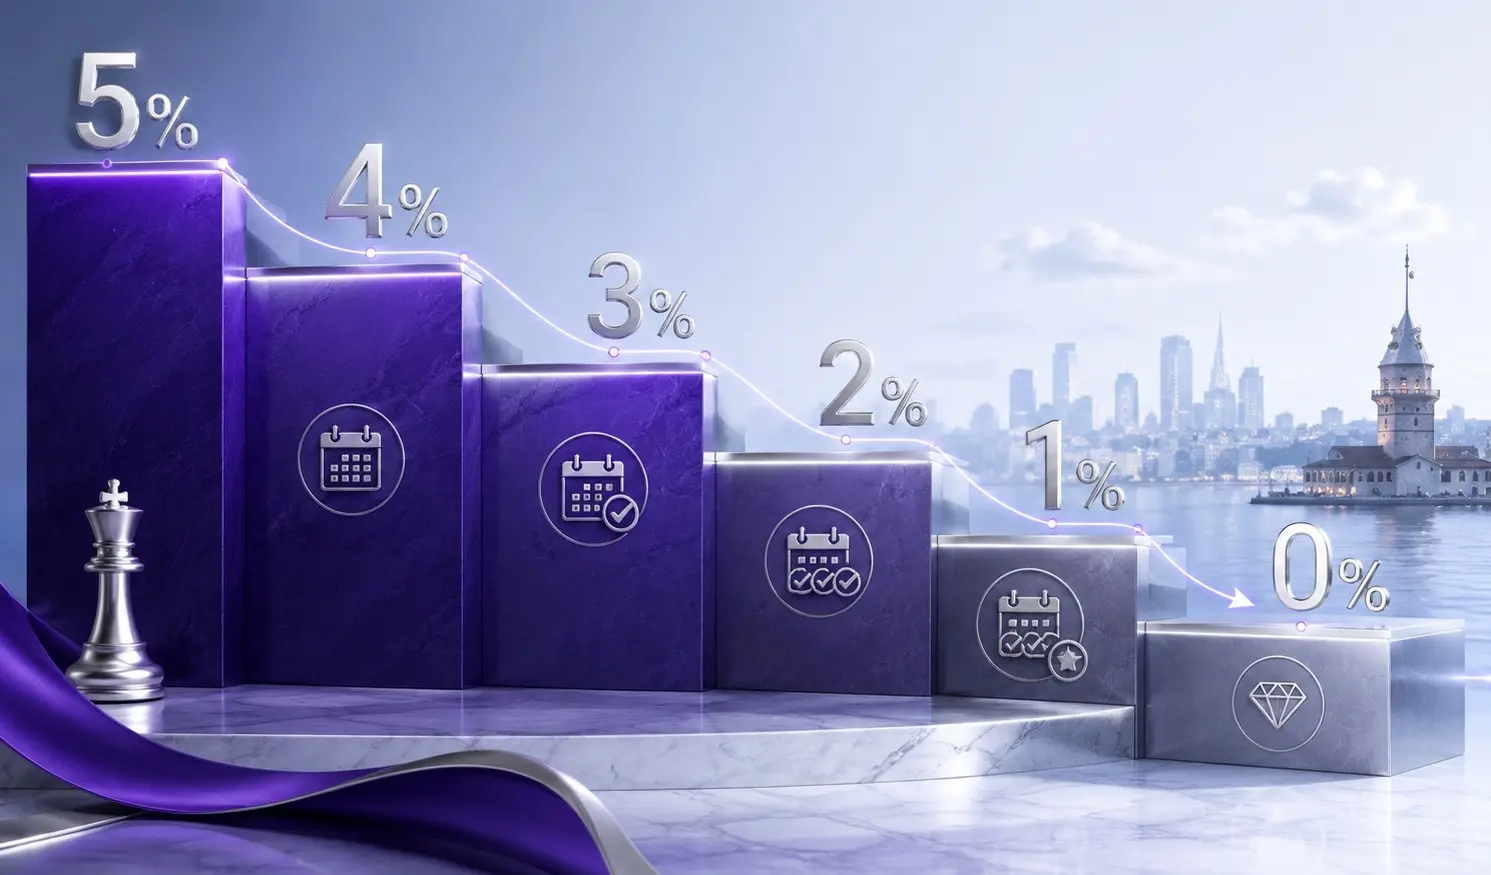
标准税率为申报资产价值的5%。不过,如果纳税人承诺将申报资产投资于符合条件的土耳其金融产品,即可享受更低税率。
| 投资承诺期限 | 适用税率 |
| 5年 | 0% |
| 4年 | 1% |
| 3年 | 2% |
| 2年 | 3% |
| 1年 | 4% |
| 不作符合条件的投资承诺 | 5% |
投资者承诺将申报资产投资于符合条件的土耳其金融产品的期限越长,税率就越低。承诺期限达到5年时,税率降至0%。这对希望长期投资土耳其市场的投资者而言,是一项重大激励。
示例:承诺投资5年,税率为0%:某公司申报价值3,200万TL的海外金融资产,并承诺将资金投资于符合条件的土耳其投资产品,期限为5年。适用税率降至0%。申报无需缴税,但仍须通过相关机构办理申报手续,并向土耳其税务局报告。
示例:承诺投资4年,税率为1%:某家族投资公司申报价值5,500万TL的海外资产,并承诺进行为期4年的合格投资。适用税率降至1%。优惠税率以持续履行投资承诺为前提。如果提前取出资产,客户可能失去优惠税率及与该申报相关的审计保护。
| 符合条件的投资 | 其重要性 |
| 土耳其定期存款账户 | 适合希望采用存款方案的客户,是一种简单的银行投资途径 |
| 政府债券 | 适合关注土耳其政府金融工具的投资者,是一种主权债务投资途径 |
| 租赁证书 | 为希望投资租赁证书的客户提供类似Sukuk的金融工具 |
| 风险投资基金 | 基于基金的投资途径,尤其适合注重增长的投资者 |
该制度并不要求资金只能留在银行存款账户中,而是通过土耳其金融产品,包括受监管的基金架构,提供投资规划渠道。对于高净值客户而言,基金投资途径可能比被动持有银行存款更具策略性。客户可以借此将资产申报与土耳其市场投资、专业管理、受监管的监督机制以及长期土耳其投资策略结合起来。
申报可通过土耳其银行或资本市场委员会持牌证券经纪公司提交。海外资产也可通过CMB持牌中介机构转入土耳其。这使受监管的土耳其资本市场直接纳入此次改革。对于高净值人士而言,关键在于已申报资产应留在银行账户,还是通过受监管基金进行投资。
土耳其房地产投资基金(REIF)将投资者资金汇集起来,投入由专业人士管理的土耳其房地产投资组合。投资者持有的是基金份额,而非直接拥有底层房地产;专业基金经理负责资产收购、管理、租赁及退出决策。REIF由资本市场委员会许可并监管,为投资者提供受监管的投资框架。
风险投资基金也是资产申报制度认可的合格投资产品。根据基金投资授权,这类基金可提供企业、开发活动、科技、能源、Istanbul城市更新及其他投资领域的投资机会。
Funding Turkey隶属于Property Turkey Group,深耕土耳其受监管基金市场。通过Funding Turkey,投资者可以投资按照土耳其资本市场框架设立的土耳其房地产投资基金和风险投资基金。
资产申报制度带来了明确的规划需求:资产转入土耳其后,应当如何配置?对于考虑基金投资途径的客户,Funding Turkey可协助:
- 说明土耳其REIF和风险投资基金的架构。
- 评估基金投资策略是否适合客户。
- 协调税务、法律、银行及投资顾问。
- 帮助投资者了解基金认购、持有期限及退出规划。
- 支持希望投资土耳其市场的高净值人士,无需直接参与物业管理。
- 围绕土耳其资本市场制定长期投资计划。
仅提交申报并不足够。要享受该制度的优惠,海外资产必须在申报日起两个月内转入土耳其。资产可以转入:
- 现有的土耳其银行账户。
- 新开立的土耳其银行账户。
- CMB持牌证券经纪公司或中介机构。
如果以实物形式将现金或黄金带入土耳其,必须先办妥海关手续,之后才能将资产存入土耳其金融机构。投资者不应在未妥善协调海关和银行手续的情况下,将黄金或现金以实物形式带入土耳其。
示例:转入海外现金:某投资者在欧洲银行账户中持有420万欧元,并进行申报。申报通过土耳其银行于2026年10月1日提交。投资者必须在申报日起两个月内将海外资产转入土耳其。若顺利完成转账,并满足适用的纳税或投资承诺条件,即可享受该制度的优惠。
示例:申报后未转账:某公司申报了价值800万美元的海外资产,但未能在规定的两个月期限内将资金转入土耳其。仅完成申报并不足够。由于未满足海外资产转入土耳其的要求,该公司可能失去制度带来的优惠。
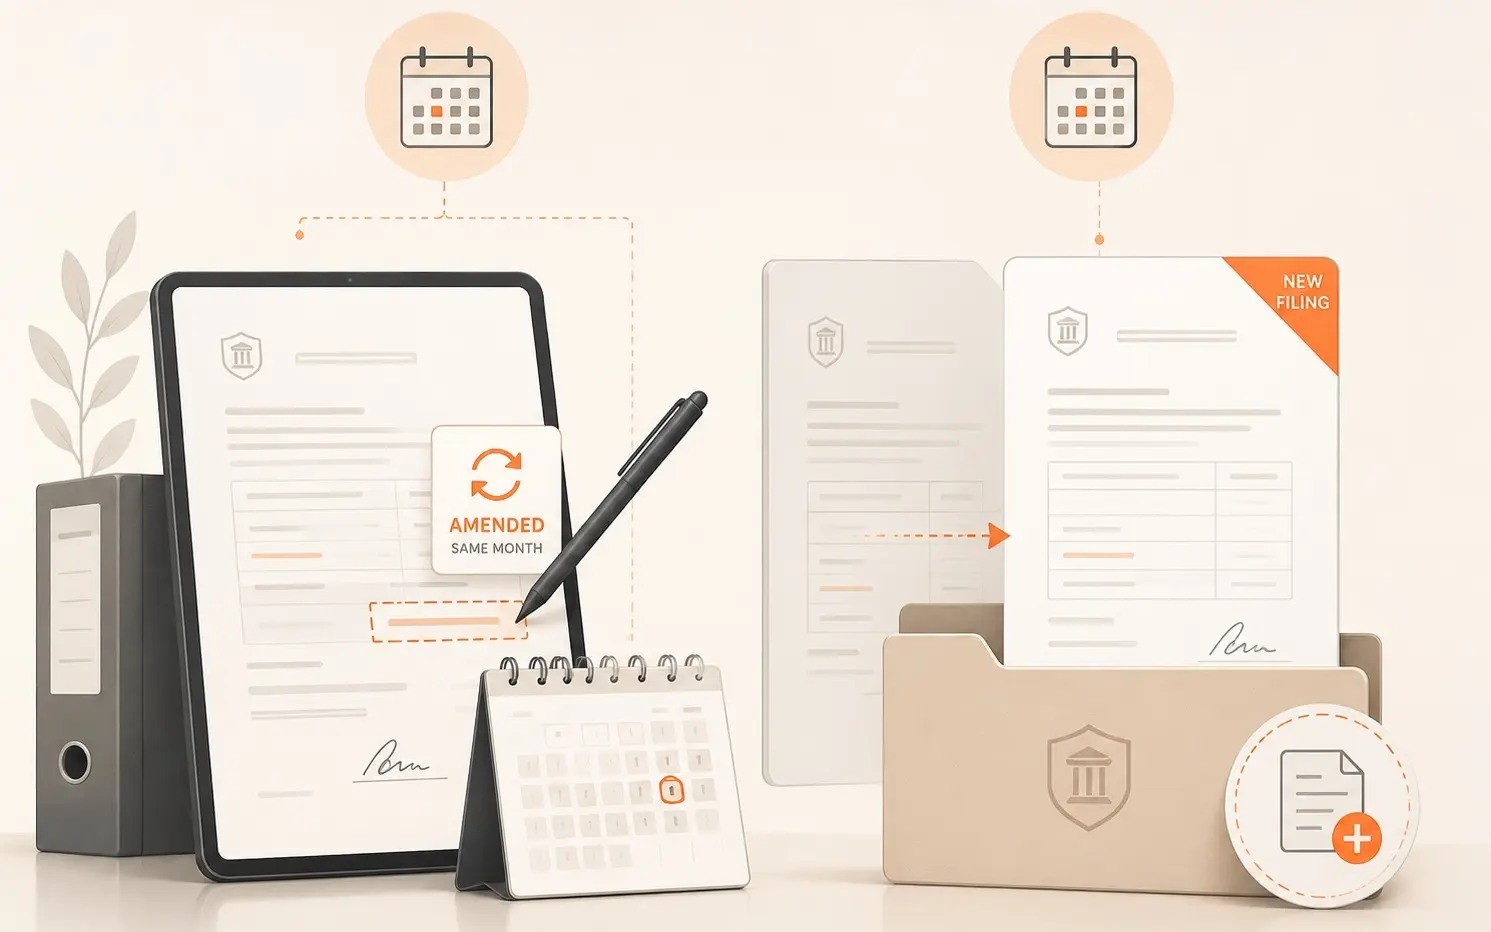
申报内容可以更改,但须遵守一定限制。如果在同一日历月内需要调高或调低申报金额,可以修改原申报。如果在之后的月份申报额外资产,则必须提交新的申报。这项规定看似简单,但如果客户在首次申报后发现其他资产,实际操作中可能会遇到问题。
示例:在之后的月份申报额外资产:某纳税人在2026年8月申报了2,200万TL。2026年9月,纳税人决定再申报900万TL。不能通过修改8月的申报来加入9月申报的金额;必须为新增资产提交新的申报。
该制度的一项主要优势,是针对已申报资产免受未来税务审计和追加税款评定。只要满足所有法定要求,土耳其税务机关就不会就已申报资产开展税务审计或追加税款评定。
审计保护并非没有限制,仅适用于已申报资产,而且纳税人必须满足法定条件。要享受这项保护,纳税人必须:
- 在两个月期限内将海外资产转入土耳其。
- 按时缴纳适用税款。
- 履行投资承诺。
- 在规定情况下,正确地将资产记入会计账簿。
- 在适用情况下,维持规定的准备金账户。
示例:申报资产可免于追加税款评定:某土耳其公司申报了1,400万TL的此前未入账金融资产。之后在税务审计期间,税务机关发现另有600万TL的应税金额。该公司证明这600万TL来自根据该制度申报的资产。在这种情况下,由于该差额已由有效申报涵盖,因此不会追加评定个人所得税、企业所得税或增值税。
保护范围仅限于能够与已申报资产建立关联的金额。如果之后的税务审计发现更大差额,而其中只有部分金额能够与已申报资产挂钩,剩余部分仍须按照正常程序评税。
示例:只有部分差额受到保护:某公司申报了价值8,000万TL的海外资产。之后的审计发现另有1.2亿TL的应税金额。税务检查人员审查记录后,认可其中7,200万TL与已申报资产有关;其余4,800万TL则涉及无关的会计和税务问题。在这种情况下,只有7,200万TL受到保护,剩余4,800万TL仍须按照正常程序评税。
这项保护附带条件。纳税人未能遵守法定要求时,可能失去相关优惠。常见风险包括:
- 未能在两个月内将海外资产转入土耳其。
- 未能按时缴纳适用税款。
- 未能满足会计要求。
- 未能维持规定的准备金账户。
- 违反用于获得优惠税率的投资承诺。
示例:提前退出为期4年的投资承诺:某公司申报了4,500万TL,并承诺将资金投资4年,以获得1%的税率。两年后,该公司取出了资金。该公司将失去免受未来税务审计的保护,也会失去优惠税率带来的好处。尚未缴纳的税款及滞纳利息将须补缴。
| 事项 | 期限 |
| 申报期 | 2026年6月4日至2027年7月31日 |
| 转入海外资产 | 申报后两个月内 |
| 适用优惠税率的投资期限 | 根据所选税率,为1至5年 |
| 0%税率方案 | 承诺进行为期5年的合格投资 |
申报窗口期较长,但并非无限期开放。投资者应利用这段时间充分准备,而不是等到最后几周才开始办理。开设银行账户、开立证券经纪账户、准备资金来源证明、寻求法律意见、审核税务情况以及评估基金适合性,都可能需要时间。
提交申报前,国际投资者应全面审查其资产、所有权架构、税务状况及在土耳其的投资计划。审查内容应包括:
- 哪些资产持有在土耳其境外。
- 土耳其境内有哪些尚未申报的资产。
- 资产属于现金、外币、黄金、证券还是资本市场工具。
- 所有者是个人、公司、法人实体,还是由他人代表的资产所有者。
- 由哪家土耳其银行或CMB持牌中介机构办理申报。
- 是否能在两个月内将资产转入土耳其。
- 实物现金或黄金是否需要办理海关手续。
- 客户希望适用标准5%税率还是优惠税率。
- 哪种合格投资产品适合客户。
- 客户能否持续履行投资承诺。
- 是否能够清晰地将资产与未来的审计保护关联起来。
- 是否需要建立会计记录及准备金账户。
- 该申报如何配合居留、公民身份、房地产及基金规划。
投资者可以根据资产申报制度将资产转入土耳其,通过受监管基金投资部分财富、购买房地产、申请居留,或申请通过投资取得土耳其公民身份。这些步骤须分别规划,但如果架构设计得当,也可以相互配合。例如,客户可以:
- 审查海外资产及税务风险。
- 根据资产申报制度申报符合条件的资产。
- 在两个月期限内将资产转入土耳其。
- 承诺将资金投入符合条件的投资产品,以降低税率。
- 通过Funding Turkey考虑CMB监管的基金架构。
- 评估通过投资取得土耳其公民身份的途径是否适合。
- 协调长期居留、房地产、银行及投资规划。
关键在于不要混淆各项规则。资产申报、基金投资、房地产购置、居留和公民身份各有不同条件。要制定有效策略,需要统一协调的顾问服务。
资产申报制度带来了明确的规划机会:申报符合条件的金融资产,在法定期限内将其转入土耳其,并决定在规定的投资期限内如何配置这些资产。
通过Funding Turkey和Property Turkey,我们的团队可以帮助符合条件的投资者了解CMB监管的基金架构如何融入资产申报策略,包括房地产基金投资、风险投资基金机会、持有期限、基金适合性及土耳其长期投资规划。
这不仅仅是开立银行账户并转入资金。资产类型、所有权架构、申报方式、两个月的转账期限、税率优惠承诺、合格投资产品、审计保护及未来流动性计划,都需要一并审查。立即联系我们的本地专家,预约保密咨询。

 Property Turkey 创始人兼首席执行官









 Bodrum
 2
 1


 X