Налоговые реформы в Турции 2026 года открыли новые возможности для международных инвесторов, состоятельных частных лиц, семейных офисов, компаний и структур управления капиталом, связанных с Турцией. Наряду с освобождением новых резидентов от налога на доходы из-за рубежа на 20 лет в Турции введён временный режим декларирования активов. Он позволяет задекларировать определённые активы, перевести их в турецкую экономику и защитить от будущих налоговых проверок при соблюдении установленных законом условий.
Это одна из важнейших частей пакета реформ для инвесторов. Речь идёт не просто о том, чтобы перевести деньги на счёт в турецком банке. Режим предусматривает официальный порядок, позволяющий физическим и юридическим лицам декларировать соответствующие требованиям финансовые активы, переводить зарубежные активы в Турцию в установленный срок, платить налог по сниженной ставке, а в некоторых случаях снизить его до 0% при условии долгосрочных инвестиционных обязательств.
Правила установлены временной статьёй 19 Закона о корпоративном налоге и официальным руководством по применению № 1. Период декларирования длится с 4 июня 2026 года по 31 июля 2027 года. Инвесторам предоставлен чётко определённый срок, чтобы проверить активы за рубежом, незадекларированные финансовые активы, уже находящиеся в Турции, и возможные варианты инвестирования через турецкие банки или организации, лицензированные Советом по рынкам капитала.
Что представляет собой новый режим декларирования активов в Турции?
Режим декларирования активов в Турции позволяет физическим лицам, компаниям, другим юридическим лицам и уполномоченным представителям добровольно декларировать определённые финансовые активы и переводить их в турецкую экономику. Режим распространяется на активы, находящиеся за пределами Турции, а также на некоторые незадекларированные финансовые активы, уже находящиеся в стране.
Взамен налогоплательщики получают возможность платить налог по сниженным ставкам и защиту от будущих налоговых проверок, связанных с задекларированными активами, при условии соблюдения всех юридических требований. Поэтому режим представляет собой гораздо больше, чем простой механизм перевода активов. Это возможность обеспечить соблюдение налоговых требований, спланировать управление капиталом и выстроить инвестиционную структуру. Режим особенно важен для:
- Состоятельных частных лиц, владеющих денежными средствами, иностранной валютой, ценными бумагами или золотом за рубежом.
- Компаний, владеющих финансовыми активами за пределами Турции.
- Семей с активами в разных странах, которые необходимо официально оформить.
- Инвесторов, рассматривающих Турцию как долгосрочную базу для размещения капитала.
- Налогоплательщиков, связанных с Турцией и владеющих незадекларированными финансовыми активами.
- Иностранных инвесторов, рассматривающих регулируемые турецкие фонды.
- Клиентов, изучающих варианты инвестирования через фонды недвижимости (REIF), фонды венчурного капитала и инвестиционные инструменты, лицензированные Советом по рынкам капитала.
Кратко о режиме декларирования активов в Турции
Вопрос
Ответ
Что это за режим?
Временный режим декларирования определённых финансовых активов, находящихся в Турции или за её пределами
Правовая основа
Временная статья 19 Закона о корпоративном налоге
Руководство по применению
Официальное руководство по применению № 1
Период декларирования
С 4 июня 2026 года по 31 июля 2027 года
Кто может воспользоваться режимом?
Физические лица, компании, другие юридические лица и уполномоченные представители
Какие активы подпадают под режим?
Денежные средства, иностранная валюта, золото, ценные бумаги и другие инструменты рынка капитала
Как подать декларацию?
Через турецкий банк или брокерскую компанию, лицензированную Советом по рынкам капитала
Стандартная налоговая ставка
5% от стоимости задекларированных активов
Сниженная налоговая ставка
От 4% до 0% в зависимости от срока инвестиционных обязательств
Основное преимущество
Защита от будущих налоговых проверок и дополнительных начислений, связанных с задекларированными активами
Основной риск
Защита утрачивается при нарушении сроков, порядка уплаты налогов, правил бухгалтерского учёта или инвестиционных обязательств
Кто может воспользоваться режимом декларирования активов?
Режим доступен широкому кругу налогоплательщиков и владельцев активов. В отличие от 20-летнего освобождения от налога на доходы из-за рубежа в Турции, которое распространяется только на физических лиц, режим декларирования активов доступен как физическим лицам, так и компаниям. К участникам, имеющим право воспользоваться режимом, относятся:
- Физические лица.
- Компании.
- Другие юридические лица.
- Уполномоченные представители, действующие от имени владельца.
Благодаря широкому кругу участников режим подходит семейным офисам, корпоративным группам, холдинговым компаниям, инвестиционным структурам и владельцам международного бизнеса, у которых есть активы за пределами Турции. Состоятельным частным лицам он также может помочь при переезде или планировании инвестиций, в том числе при оформлении резидентства в Турции, получении турецкого гражданства за инвестиции, инвестировании в регулируемые фонды, разработке стратегии вложений в недвижимость и долгосрочном планировании капитала.
Какие активы можно задекларировать?
Режим распространяется на определённые финансовые активы, а не на все виды имущества. К соответствующим категориям относятся денежные средства, иностранная валюта, золото, ценные бумаги и другие инструменты рынка капитала.
Вид актива
Можно ли задекларировать?
Что следует учесть
Денежные средства
Да
Их необходимо надлежащим образом задекларировать и, если они находятся за рубежом, перевести в Турцию
Иностранная валюта
Да
В том числе доллары США, евро, фунты стерлингов и другие валюты
Золото
Да
Для физического ввоза могут потребоваться таможенные процедуры
Ценные бумаги
Да
Могут включать биржевые финансовые инструменты
Другие инструменты рынка капитала
Да
Актуально для инвесторов с финансовыми портфелями
Как рассчитываются налоговые ставки
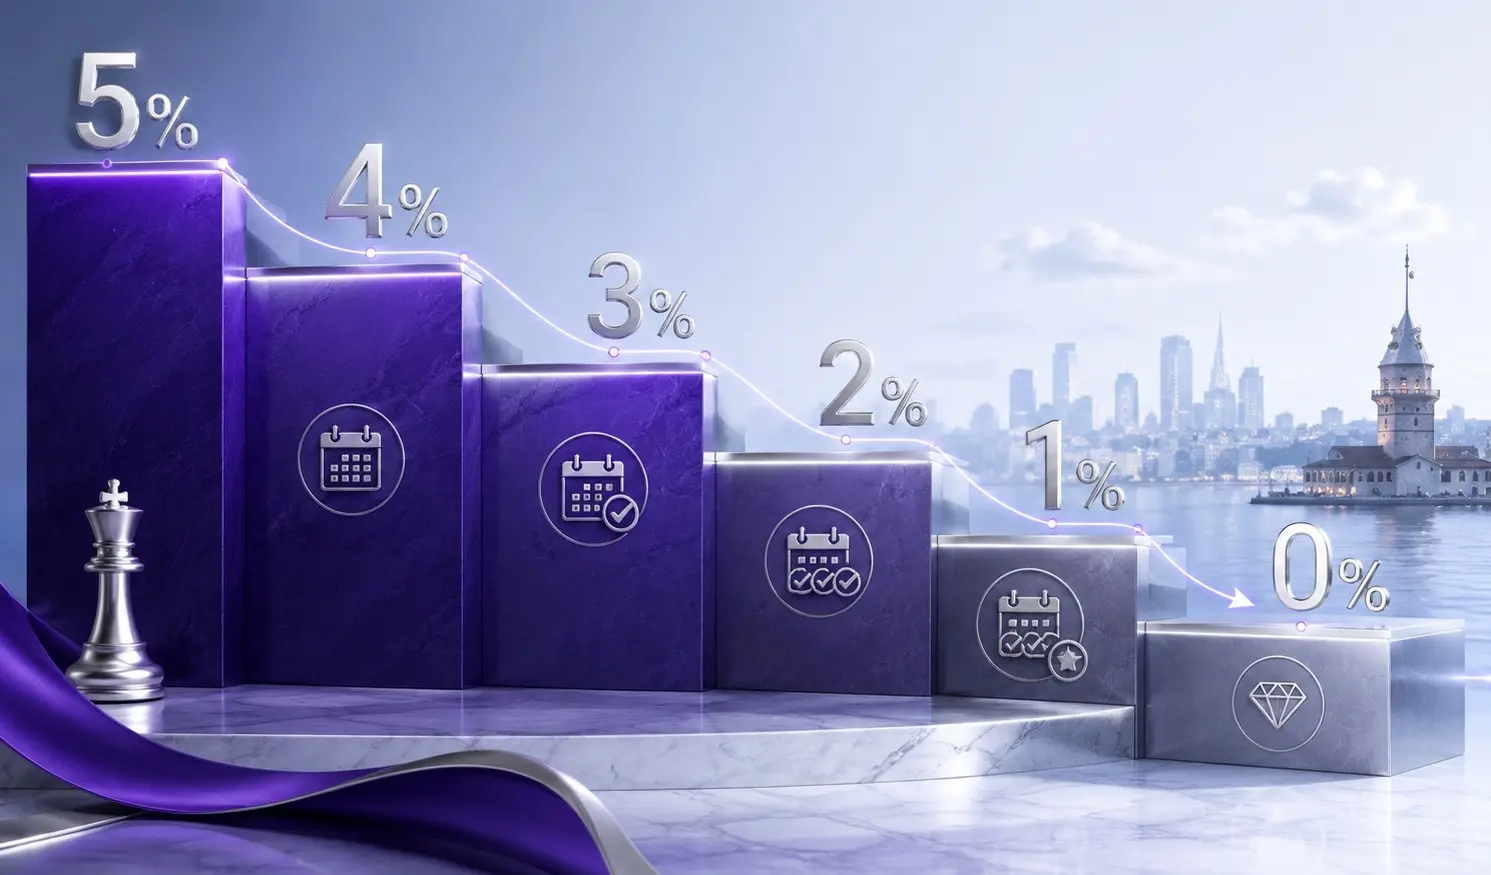
Стандартная налоговая ставка составляет 5% от стоимости задекларированных активов. Однако в рамках режима предусмотрены более низкие ставки, если налогоплательщик обязуется сохранить задекларированные активы вложенными в определённые соответствующие требованиям турецкие финансовые продукты.
Срок инвестиционных обязательств
Применимая налоговая ставка
5 лет
0%
4 года
1%
3 года
2%
2 года
3%
1 год
4%
Без соответствующих требованиям обязательств
5%
Чем дольше инвестор обязуется держать задекларированные активы вложенными в соответствующие требованиям турецкие финансовые продукты, тем ниже налоговая ставка. При сроке в пять лет она снижается до 0%. Это существенный стимул для инвесторов, желающих вкладывать средства в Турцию на долгий срок.
Пример: обязательство на пять лет и налог 0%: Компания декларирует финансовые активы за рубежом на сумму 32 миллиона TL и обязуется на пять лет разместить средства в соответствующем требованиям турецком инвестиционном продукте. Применимая налоговая ставка составит 0%. Налог по декларации платить не нужно, однако её всё равно необходимо оформить и подать в Налоговое управление Турции через соответствующую организацию.
Пример: обязательство на четыре года и налог 1%: Семейная инвестиционная компания декларирует активы за рубежом на сумму 55 миллионов TL и обязуется инвестировать их на четыре года в продукт, соответствующий требованиям. Применимая налоговая ставка составит 1%. Сниженная ставка действует при условии соблюдения инвестиционного обязательства. Если клиент досрочно выведет активы, он может утратить право на сниженную ставку и защиту от проверок, предоставляемую в связи с декларацией.
Какие инвестиции в Турции позволяют снизить налоговую ставку?
Инвестиция, соответствующая требованиям
В чём её значение
Срочные депозиты в турецких банках
Простой банковский вариант для клиентов, заинтересованных в размещении средств на депозите
Государственные облигации
Вложение в государственный долг для инвесторов, рассматривающих ценные бумаги правительства Турции
Сертификаты аренды
Инструменты типа сукук для клиентов, заинтересованных в инвестициях в сертификаты аренды
Фонды венчурного капитала
Инвестиции через фонд, которые могут быть особенно интересны инвесторам, ориентированным на рост
Режим не ограничивается размещением денег на банковском депозите. Он позволяет планировать инвестиции через турецкие финансовые продукты, включая регулируемые фонды. Для состоятельных клиентов инвестиции через фонд могут быть более стратегическим решением, чем пассивное хранение средств на банковском счёте. Клиент может совместить декларирование активов с вложениями в Турцию, профессиональным управлением, регулируемым надзором и долгосрочной инвестиционной стратегией в стране.
Почему важны фонды, лицензированные Советом по рынкам капитала
Декларации можно подать через турецкий банк или брокерскую компанию, лицензированную Советом по рынкам капитала. Активы из-за рубежа также можно перевести через лицензированную Советом по рынкам капитала организацию-посредника. Таким образом, регулируемые турецкие рынки капитала непосредственно вовлечены в реформу. Для состоятельных частных лиц вопрос заключается в том, оставить ли задекларированные активы на банковском счёте или вложить их через регулируемый фонд.
Турецкие фонды инвестиций в недвижимость, известные как REIF, объединяют капитал инвесторов для формирования портфелей недвижимости в Турции под профессиональным управлением. Инвесторы владеют паями фонда, а не самой недвижимостью в его портфеле; профессиональные управляющие принимают решения о приобретении объектов, управлении ими, сдаче в аренду и выходе из инвестиций. REIF лицензируются и находятся под надзором Совета по рынкам капитала, что обеспечивает регулируемую структуру для инвесторов.
Фонды венчурного капитала также относятся к инвестиционным продуктам, соответствующим требованиям режима декларирования активов. В зависимости от инвестиционной стратегии фонда они могут предоставлять доступ к вложениям в компании, девелоперскую деятельность, технологии, энергетику, обновление городской среды в Istanbul и другие инвестиционные секторы.
Режим декларирования активов создаёт конкретную потребность в консультациях о том, где разместить задекларированные активы после их перевода в Турцию. Клиентам, рассматривающим инвестиции через фонды, Funding Turkey может помочь:
- Разобраться в структуре турецких фондов REIF и фондов венчурного капитала.
- Оценить, подходит ли стратегия инвестирования через фонд.
- Координировать работу с налоговыми, юридическими, банковскими и инвестиционными консультантами.
- Помочь инвесторам разобраться в порядке вступления в фонд, сроках владения паями и планировании выхода из инвестиций.
- Разработать долгосрочный инвестиционный план с учётом турецких рынков капитала.
Зарубежные активы необходимо перевести в Турцию
Одной подачи декларации недостаточно. Чтобы воспользоваться режимом, зарубежные активы необходимо перевести в Турцию в течение двух месяцев с даты подачи декларации. Активы можно перевести:
- На уже открытый счёт в турецком банке.
- На новый счёт в турецком банке.
- Через брокерскую компанию или организацию-посредника, лицензированную Советом по рынкам капитала.
Если наличные деньги или золото ввозятся в Турцию физически, до внесения активов в турецкое финансовое учреждение необходимо пройти таможенные процедуры. Не следует ввозить в Турцию наличные деньги или золото без предварительной координации таможенных и банковских действий.
Пример: перевод денежных средств из-за рубежа: Инвестор декларирует 4.2 миллиона евро на счёте в европейском банке. Декларация подаётся через турецкий банк 1 октября 2026 года. Инвестор должен перевести зарубежные активы в Турцию в течение двух месяцев с даты подачи декларации. Если перевод выполнен надлежащим образом и соблюдены применимые требования по уплате налога или инвестиционным обязательствам, инвестор сможет воспользоваться режимом.
Пример: декларация без перевода активов: Компания декларирует зарубежные активы на сумму 8 миллионов USD, но не переводит средства в Турцию в установленный двухмесячный срок. Одной декларации недостаточно. Компания рискует утратить преимущества режима, поскольку требование о переводе зарубежных активов не выполнено.
Можно ли изменить декларацию?
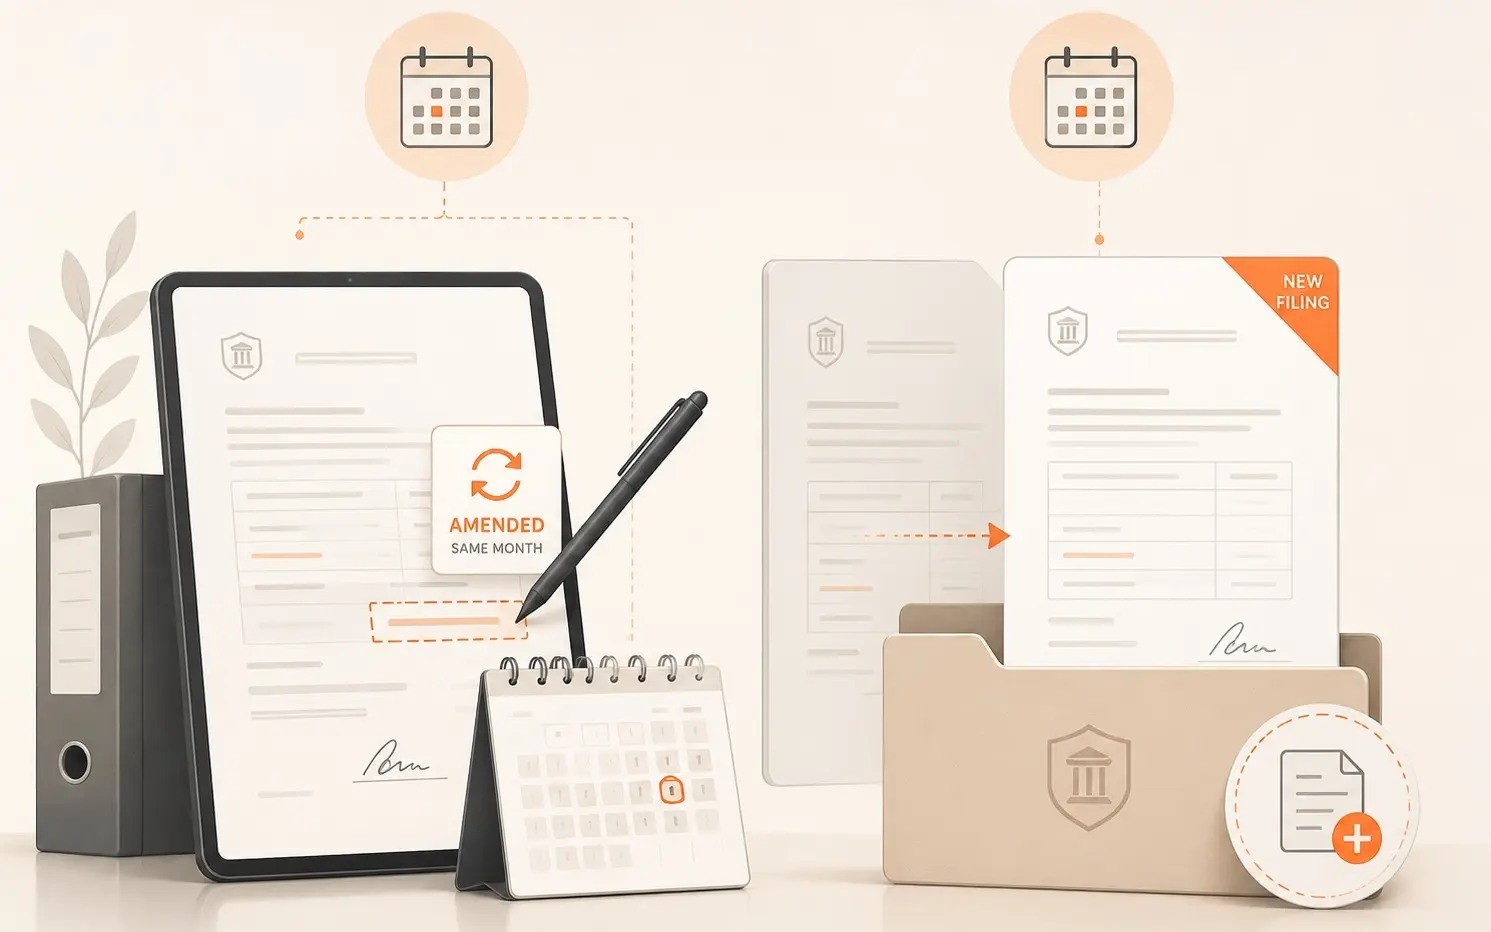
Декларацию можно изменить, но только в определённых пределах. Если в том же календарном месяце необходимо увеличить или уменьшить задекларированную сумму, можно внести изменения в первоначальную декларацию. Если дополнительные активы декларируются в следующем месяце, необходимо подать новую декларацию. Правило простое, однако оно может создать практические сложности для клиентов, которые обнаружат дополнительные активы уже после подачи первой декларации.
Пример: дополнительные активы декларируются в следующем месяце: Налогоплательщик декларирует 22 миллиона TL в августе 2026 года. В сентябре 2026 года он решает задекларировать ещё 9 миллионов TL. Нельзя добавить сумму за сентябрь, внеся изменения в августовскую декларацию. Для дополнительных активов необходимо подать новую декларацию.
Защита от будущих налоговых проверок
Одно из главных преимуществ режима — защита от будущих налоговых проверок и дополнительных начислений по налогам, связанных с задекларированными активами. При соблюдении всех установленных законом требований Налоговая администрация Турции не будет проводить налоговую проверку или начислять дополнительные налоги в отношении задекларированных активов.
Защита от проверок не является безусловной. Она распространяется только на задекларированные активы и действует лишь при соблюдении налогоплательщиком установленных законом требований. Чтобы воспользоваться этой защитой, налогоплательщики должны:
- Перевести зарубежные активы в течение двухмесячного срока.
- Своевременно уплатить применимый налог.
- Соблюдать инвестиционные обязательства.
- При необходимости правильно отразить активы в бухгалтерских документах.
- При необходимости поддерживать установленный резервный счёт.
Пример: задекларированные активы защищают от начисления налога: Турецкая компания декларирует ранее не отражённые в учёте финансовые активы на сумму 14 миллионов TL. Позже при налоговой проверке налоговая администрация выявляет дополнительную налогооблагаемую сумму в размере 6 миллионов TL. Компания подтверждает, что эти 6 миллионов TL получены за счёт активов, задекларированных в рамках режима. В такой ситуации дополнительные начисления подоходного налога, налога на прибыль организаций или НДС не производятся, поскольку разница покрывается действительной декларацией.
Что произойдёт, если налоговая проверка выявит большую разницу?
Защита действует только в пределах суммы, которую можно связать с задекларированными активами. Если при последующей налоговой проверке выявится большая разница и с задекларированными активами можно будет связать лишь её часть, оставшаяся сумма будет облагаться налогом в обычном порядке.
Пример: защищена только часть разницы: Компания декларирует зарубежные активы стоимостью 80 миллионов TL. При последующей проверке выявляется дополнительная налогооблагаемая сумма в размере 120 миллионов TL. Проверив документацию, налоговый инспектор подтверждает, что 72 миллиона TL связаны с задекларированными активами. Оставшиеся 48 миллионов TL относятся к другим, не связанным с декларацией вопросам бухгалтерского учёта и налогообложения. В этом случае защита распространяется только на 72 миллиона TL. Оставшиеся 48 миллионов TL облагаются налогом в обычном порядке.
В каких случаях защита может быть утрачена?
Защита предоставляется при соблюдении условий. Налогоплательщики могут утратить преимущества режима, если не выполнят требования законодательства. К распространённым факторам риска относятся:
- Неперевод зарубежных активов в Турцию в течение двух месяцев.
- Несвоевременная уплата применимого налога.
- Несоблюдение требований бухгалтерского учёта.
- Неподдержание обязательного резервного счёта.
- Нарушение инвестиционных обязательств, на основании которых была получена сниженная налоговая ставка.
Пример: досрочный вывод средств при обязательстве на четыре года: Компания декларирует 45 миллионов TL и получает право на налоговую ставку 1%, обязавшись сохранить инвестиции на четыре года. Спустя два года компания выводит средства. Компания теряет защиту от будущих налоговых проверок и преимущества сниженной налоговой ставки. Неуплаченный налог и проценты за просрочку подлежат уплате.
Важные даты для инвесторов
Пункт
Срок
Период декларирования
С 4 июня 2026 года по 31 июля 2027 года
Перевод зарубежных активов
В течение двух месяцев после подачи декларации
Срок инвестирования для снижения налоговой ставки
От 1 до 5 лет в зависимости от выбранной налоговой ставки
Вариант с налогом 0%
Инвестиционное обязательство на 5 лет, соответствующее требованиям
Срок для подачи декларации достаточно продолжительный, но он не безграничен. Инвесторам стоит использовать это время для тщательной подготовки, а не откладывать всё на последние недели. Открытие счетов в банке или у брокера, подготовка документов о происхождении средств, получение юридических и налоговых консультаций, а также оценка соответствия фонда требованиям клиента могут занять время.
План действий перед подачей декларации
Перед подачей декларации международным инвесторам следует провести полный анализ своих активов, структуры владения, налогового положения и инвестиционного плана в Турции. Такой анализ должен охватывать следующие вопросы:
- Какие активы находятся за пределами Турции.
- Какие незадекларированные активы уже находятся в Турции.
- Являются ли активы денежными средствами, иностранной валютой, золотом, ценными бумагами или инструментами рынка капитала.
- Кто является владельцем: физическое лицо, компания, юридическое лицо или представляемый владелец.
- Какой турецкий банк или посредник, лицензированный Советом по рынкам капитала, будет оформлять декларацию.
- Можно ли перевести активы в Турцию в течение двух месяцев.
- Требуются ли таможенные процедуры для физических денежных средств или золота.
- Планирует ли клиент выбрать стандартную ставку 5% или сниженную ставку.
- Какой инвестиционный продукт, соответствующий требованиям, подходит клиенту.
- Сможет ли клиент соблюдать инвестиционные обязательства в течение установленного срока.
- Можно ли однозначно связать актив с защитой от будущих налоговых проверок.
- Нужно ли вести бухгалтерский учёт и поддерживать резервные счета.
- Как декларирование активов сочетается с планами по резидентству, гражданству, недвижимости и инвестициям в фонды.
Связь с получением турецкого гражданства и покупкой недвижимости
Инвестор может перевести активы в Турцию в рамках режима декларирования, вложить часть капитала через регулируемые фонды, приобрести недвижимость, подать заявление на получение резидентства или обратиться за турецким гражданством за инвестиции. Эти действия необходимо планировать по отдельности, но при правильной структуре они могут сочетаться. Например, клиент может:
- Оценить зарубежные активы и налоговые риски.
- Задекларировать соответствующие требованиям активы в рамках режима декларирования.
- Перевести активы в Турцию в установленный двухмесячный срок.
- Вложить средства в соответствующий требованиям инвестиционный продукт, чтобы снизить налоговую ставку.
- Рассмотреть возможность инвестирования через фонд под регулированием Совета по рынкам капитала при поддержке Funding Turkey.
Property Turkey и Funding Turkey: поддержка при декларировании активов
Режим декларирования активов открывает конкретную возможность для планирования: задекларировать соответствующие требованиям финансовые активы, перевести их в Турцию в установленный законом срок и решить, где они будут размещены на протяжении обязательного инвестиционного периода.
Через Funding Turkey и Property Turkey наша команда может помочь инвесторам, которым подходит этот вариант, разобраться, как фонды, регулируемые Советом по рынкам капитала, вписываются в стратегию декларирования активов. Это касается инвестиций в фонды недвижимости, возможностей фондов венчурного капитала, сроков владения паями, соответствия фонда целям клиента и долгосрочного планирования инвестиций в Турцию.
Речь идёт не просто об открытии банковского счёта и переводе денег. Тип активов, структура владения, способ подачи декларации, двухмесячный срок перевода, обязательство для получения сниженной налоговой ставки, соответствующий требованиям инвестиционный продукт, защита от налоговых проверок и план обеспечения ликвидности в будущем необходимо оценивать в совокупности. Свяжитесь с нами сегодня, чтобы получить конфиденциальную консультацию наших местных специалистов.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.




 By:
 Основатель и генеральный директор Property Turkey
 Bodrum
 2
 1








 X