



-
Ev Gerçek Danışmanlığın
- Gayrimenkul Satın Al
- Türk Vatandaşlığı
- Türkiye Hakkında
- Alıcı Rehberi
- Hakkımızda
- Bize Ulaşın
- Property Turkey TV
 Property Turkey Blogu
Türkiye’nin 2026 Vergi Reformları: Varlıklı Bireyler ve Kripto Yatırımcıları için %0’a Giden Yol

 By:
Cameron Deggin
Türkiye’nin 2026 vergi reformları, belirli koşulları karşılayan yabancı kaynaklı gelirler için 20 yıllık Türk gelir vergisi istisnasını, %0 ile %5 arasında değişen oranlar sunan ve süreyle sınırlı bir varlık beyanı rejimiyle bir araya getiriyor. Uluslararası ölçekte hareket eden yüksek net servetli bireyler, girişimciler, aile ofisleri ve şirket sahipleri için bu, önemli bir planlama fırsatı yaratıyor.
Yabancı portföyleri, yurt dışındaki şirketleri, kira gelirleri, menkul kıymet kazançları veya dijital varlıklardan oluşan servetleri bulunan yatırımcılar için potansiyel önemli. Ancak bu sonuç, yalnızca gayrimenkul satın alarak, Türkiye’de oturma izni alarak veya tek başına para transfer ederek elde edilemez. İşe yarar bir plan dört soruyu birlikte ele almalıdır:
1. Kişi, önceki ülkesinde ne zaman vergi mukimi olmaktan çıkar?
2. Türkiye’de vergi mukimliği ne zaman başlar?
3. Her gelir kalemi veya kazanç, Türk mevzuatına göre gerçekten yabancı kaynaklı mıdır?
4. Sermaye, varlık beyanı rejimi kapsamında Türkiye’ye getirilebilir mi?
7582 sayılı Kanun 4 Haziran 2026’da yürürlüğe girdi. Türkiye Gelir İdaresi, istisna belgesi ve varlık beyanı prosedürleri dâhil olmak üzere temel uygulama kurallarını 4 Temmuz 2026’da yayımladı.
| Reform | Olası Avantaj | Temel Koşullar | Başlıca Risk |
| Yabancı gelirler için 20 yıllık istisna | Uygun nitelikteki yabancı gelir ve kazançlar üzerinden %0 Türk gelir vergisi | Türkiye’de mukim olmak, önceki üç takvim yılına ilişkin geriye dönük koşulu karşılamak ve istisna belgesi almak | Gelirin Türkiye kaynaklı olması, önceki Türkiye vergi geçmişinin sorun yaratması veya başvuru süresinin kaçırılması |
| Varlık beyanı rejimi | Türkiye’ye getirilen belirli varlıklara %0 ile %5 arasında vergi uygulanması | 31 Temmuz 2027’ye kadar beyanda bulunmak, uygun nitelikteki yabancı varlıkları iki ay içinde transfer etmek ve varsa yatırım taahhüdünü yerine getirmek | Varlığın izin verilen listede bulunmaması, belgelerin yetersiz olması veya taahhüdün ihlal edilmesi |
| Miras için avantajlı vergilendirme | İstisna dönemi boyunca %1 veraset ve intikal vergisi | Miras bırakanın 20/D maddesi kapsamında uygun nitelikleri taşıması ve devrin miras yoluyla gerçekleşmesi | Oranın sağlar arası bağışları veya aile içindeki tüm devirleri kapsadığını varsaymak |
20/D maddesi kapsamında, Türkiye’de mukim hâle gelen bir kişi, önceki üç takvim yılı boyunca Türkiye’de yerleşik olmaması veya Türkiye’de tam mükellef vergi yükümlülüğü taşımaması koşuluyla Türkiye dışında elde edilen gelir ve kazançlar için 20 yıllık istisnadan yararlanabilir. Kira, yatırım veya sermaye kazancı gelirleri gibi bazı önceki sınırlı Türkiye vergi yükümlülükleri başvuru sahibinin uygunluğunu ortadan kaldırmaz. Türkiye kaynaklı gelirler vergilendirilmeye devam eder.
Varlık beyanı rejimi geçicidir. Yurt dışındaki nakit, altın, döviz, menkul kıymetler ve diğer sermaye piyasası araçları 31 Temmuz 2027’ye kadar beyan edilebilir. Standart oran %5’tir; ancak belirli Türk yatırım araçlarında varlıkları tutma taahhüdü oranı düşürebilir ve beş yıl için potansiyel olarak %0’a indirebilir. Ayrı olarak düzenlenen %1’lik hüküm, uygun kişinin istisna dönemi sırasında gerçekleşen miras intikalleriyle ilgilidir.
Türkiye, yeni mukimler için vergiyi kaldırmış değildir. Belirli koşulları taşıyan kişilerin elde ettiği uygun nitelikteki yabancı kaynaklı gelirler için bir istisna getirmiştir. Yatırımcılar şu kalemler üzerinden yine de Türkiye’de vergi ödeyebilir:
- Türkiye’deki gayrimenkullerden elde edilen kira geliri.
- Bir Türk şirketinden alınan temettüler.
- Türkiye’de yürütülen çalışmalardan kaynaklanan maaş veya serbest meslek geliri.
- Türkiye’deki bir işletmenin kârları.
- Türkiye’deki varlıklardan elde edilen kazançlar.
- Gayrimenkul vergileri ve uygulanabilir diğer mali yükümlülükler.
Belirleyici olan, gelirin veya kazancın yalnızca nerede ödendiği değil, hukuken hangi ülkeden kaynaklandığıdır. Yabancı bir banka hesabı, Türkiye’deki ticari faaliyetten elde edilen geliri yabancı kaynaklı hâle getirmez. Yönetim, çalışma veya ekonomik faaliyet Türkiye’den yürütülüyorsa yurt dışındaki bir şirket de tüm gelirlerin istisna kapsamına gireceğini garanti etmez.
Yatırımcı, taşınmadan önce şirketleri, temettüleri, portföy kazançlarını, yurt dışındaki gayrimenkulleri, tröstleri, kripto varlıklarını, fikrî mülkiyeti ve Türkiye’de planlanan faaliyetleri kapsayan bir gelir kaynağı haritası hazırlamalıdır. Bu harita, hangi kalemlerin istisna kapsamına girebileceğini, Türkiye’de hangilerinin vergilendirilmeye devam edeceğini, yurt dışında hangi vergi risklerinin süreceğini ve taşınma öncesinde hangi işlem ya da yapıların düzenlenmesi gerektiğini göstermelidir.
Türk vatandaşlığı ve gayrimenkul yatırımıyla ilgilenenler için Türkiye’de gayrimenkul ve göçmenlik işlemleri vergi planını desteklemeli, onun yerini asla almamalıdır.
1. Gayrimenkul Sahipliği: Taşınmayı, ikameti ve vatandaşlığı destekleyebilir; ancak yurt dışındaki vergi mukimliğini sona erdirmez veya Türkiye’deki istisnayı güvence altına almaz.
2. Oturma İzni: Türkiye’de yaşamak için yasal bir dayanak sağlar. Vergi kararı niteliği taşımaz.
3. Türkiye’de Vergi Mukimliği: İç mevzuata ve kişinin iki ülkenin de mukimlik iddiasıyla karşı karşıya kaldığı durumlarda ilgili vergi anlaşmasına göre belirlenir.
4. 20/D Maddesi Kapsamındaki İstisna Belgesi: İstisnadan yararlanmak için gereklidir. 333 No.lu Tebliğ, genel olarak yerleşim yılının sonuna kadar başvuru yapılmasını öngörür. Kasım veya Aralık ayında yerleşmiş sayılanların başvuru süresi, izleyen Şubat ayının sonuna kadardır.
Üç Yıllık Geriye Dönük Dönemi İnceleyin: Başvuru sahibi, Türkiye’de mukim olmayı planladığı yıldan önceki üç takvim yılını incelemelidir. Önceki Türkiye mukimliği, çalışma, ticari faaliyet, şirket yönetimi, vergi kaydı veya uzun süreli Türkiye’de bulunma durumu araştırma gerektirebilir. Kira, yatırım veya sermaye kazancı gelirlerinden doğan bazı önceki sınırlı Türkiye vergi yükümlülüklerine izin verilebilir; ancak başvuru kayıtları yine de eksiksiz biçimde incelenmelidir.
Kazanç Elde Etmeden Önce Mukimlik Tarihini Belirleyin: Mukimlik tarihi; geriye dönük inceleme dönemini, istisnadan yararlanılacak ilk yılı, belge başvurusu süresini, ülkeden ayrılış bildirimini ve önemli satış ya da dağıtımların vergilendirilmesini etkiler. Kripto varlıklarını, hisselerini, işletmedeki payını veya değer kazanmış başka bir varlığı satmayı planlayan bir kişi için birkaç günlük fark, ilk vergilendirme hakkının hangi ülkeye ait olacağını değiştirebilir. İşlem, mukimlik analizinden sonra yapılmalıdır.
İstisna Belgesini Alın: Kişi, Türk vergi dairesine başvurmalıdır. Başka bir beyanname verilse bile istisna kapsamındaki gelirler yıllık beyannamenin dışında tutulur; bu gelirlerle ilgili giderler ise Türkiye’de vergiye tabi geliri azaltamaz.
Yabancı Yatırımları Türkiye’deki Faaliyetlerden Ayrı Tutun: Girişimciler, yurt dışı portföy gelirlerini Türkiye’deki faaliyetlerle bir arada ele almamalıdır. Sözleşmeler, yönetim kayıtları, çalışma yerleri, banka hareketleri, muhasebe ve kurumsal yönetim; gelirin kaynağını ve şirket düzeyindeki vergilendirmeyi etkileyebilir. Bireysel istisna, yabancı bir şirketi Türkiye’de kurumlar vergisi mukimliği, iş yeri, bordro veya transfer fiyatlandırması risklerinden korumaz.
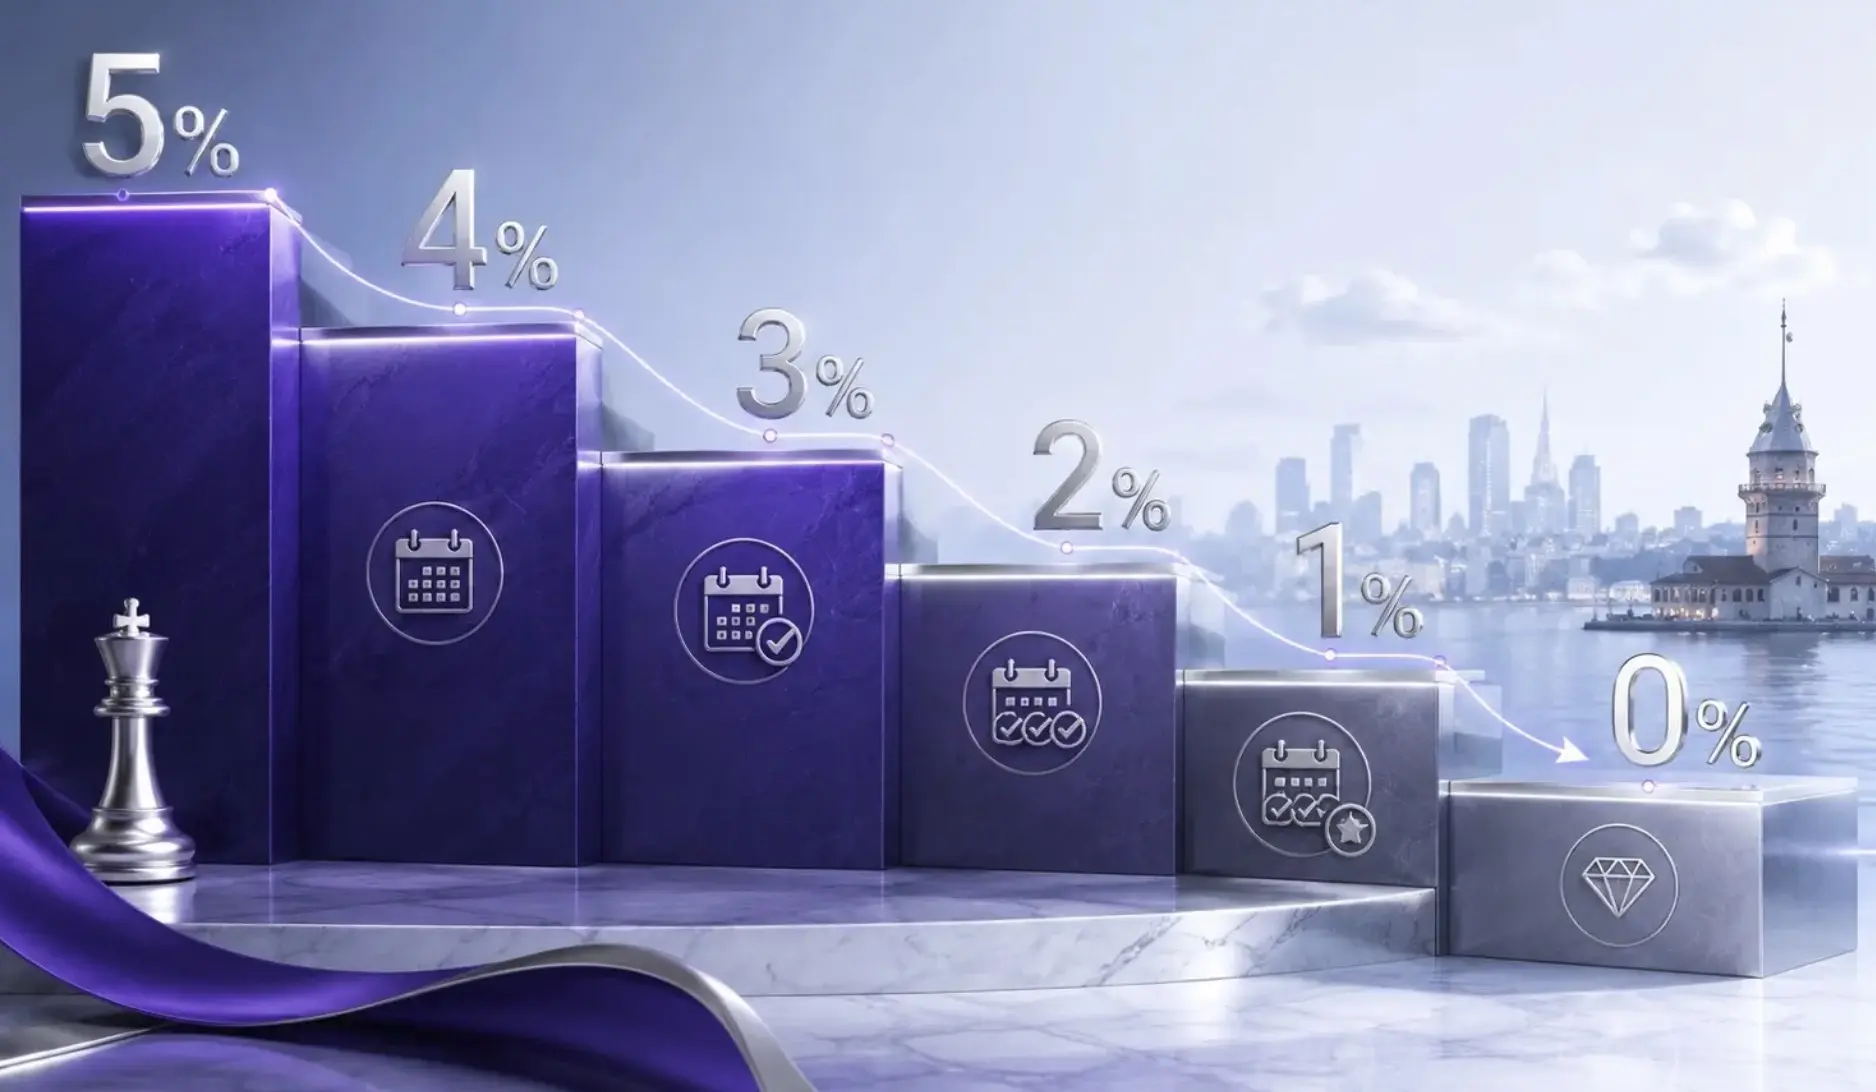
Varlık beyanı rejimi, belirli sermayenin Türk bankacılık sistemine, devlet tahvillerine, kira sertifikalarına veya girişim sermayesi yatırım fonlarına aktarılması için ayrı bir yol sunar.
| Taahhüt Süresi | Temel Beyan Oranı |
| Uygun nitelikte taahhüt yok | %5 |
| En az bir yıl | %4 |
| En az iki yıl | %3 |
| En az üç yıl | %2 |
| En az dört yıl | %1 |
| En az beş yıl | %0 |
Yabancı varlıkların genel olarak iki ay içinde beyan sahibinin adına açılmış bir Türk banka hesabına veya aracı kurumdaki hesaba aktarılması gerekir. %0 seçeneği, herhangi bir yere kısıtlama olmadan yatırım yapmaya izin vermez. Kanundaki liste; vadeli mevduatları, yurt içi devlet borçlanma senetlerini, kira sertifikalarını ve girişim sermayesi yatırım fonlarını kapsar.
Vergi incelemesine karşı koruma, beyan edilen tutarla sınırlıdır ve koşullara uyulmasına bağlıdır. Banka kontrollerini, kara para aklamayı önleme kontrollerini, yaptırım taramalarını, fon kaynağı gerekliliklerini, yurt dışındaki vergi yükümlülüklerini veya ceza soruşturmalarını ortadan kaldırmaz. Yatırımcılar para transfer etmeden önce banka, aracı kurum, vergi, edinim, değerleme, şirket satışı ve kripto kayıtlarını hazırlamalıdır.
Varlık beyanı kanununda para, altın, döviz, menkul kıymetler ve diğer sermaye piyasası araçları sayılır. Kripto para açıkça listede yer almaz. Kripto yatırımcıları için hukuken savunulabilir bir plan şu adımları içerebilir:
1. Önceki ülkedeki vergi mukimliğini sona erdirmek.
2. Türkiye’de vergi mukimliğini tesis etmek ve 20/D maddesi kapsamındaki belgeyi almak.
3. Planlanan kazancın niteliği ve kaynağı hakkında Türkiye’den görüş almak.
4. Edinim maliyeti, cüzdan, borsa ve işlem kayıtlarının tamamını hazırlamak.
5. Düzenlemeye tabi ve bankaların kabul edebileceği dönüştürme yöntemlerini kullanmak.
6. Dijital varlıkları izin verilen bir kategoriye dönüştürmek.
7. Beyan, transfer ve yatırım taahhüdünü süresinde tamamlamak.
Türkiye, kripto varlık hizmet sağlayıcılarını Sermaye Piyasası Kurulu çerçevesinde düzenliyor; ancak hizmet sağlayıcıların düzenlemeye tabi olması her vergi sorusunu yanıtlamaz. İşlem için yine de kişiye özel kaynak ve zamanlama analizi gerekir. Dikkate alınması gereken dört önemli uyarı vardır:
1. Çok Erken Satış Yapmak: Ülkeden ayrılmadan önce gerçekleşen bir kazanç, eski ülkede vergilendirilmeye devam edebilir.
2. Kaynağı Borsanın Belirlediğini Varsaymak: Borsanın bulunduğu yer, kazancın nerede elde edildiğini tek başına belirlemeyebilir.
3. Kayıtlar Olmadan Gelmek: Bankalar, kripto varlıklardan kaynaklanan büyük tutarlı transferleri kabul etmeden önce kapsamlı kanıt isteyebilir.
4. İki Rejimi Birbirine Karıştırmak: 20/D maddesi gelir vergisiyle ilgilidir. Beyan rejimi ise Türkiye’ye giren belirli varlıkları kapsar. Biri diğerini kendiliğinden geçerli kılmaz.
Türkiye’nin sunduğu bu birleşik yapı, gerçekten taşınan bir yatırımcının Türkiye’de vergi mukimi olduktan sonra, yabancı gelir istisnası ve varlık beyanı rejiminin geçerli olduğu durumlarda kazanç elde etmesine imkân tanır. Süreci doğru yürütün, uygun nitelikteki Türk varlıklarına beş yıllık süreyle yatırım yapın; bu sermaye üzerinden alınan vergi sıfıra düşebilir. Bunun işe yaraması için, yalnızca kâğıt üzerinde değil, gerçekten kendi ülkenizde mukim olmayan kişi ve Türkiye’de mukim olmanız gerekir.
Türkiye kendi vergi uygulamasını belirleyebilir. Ancak önceki ülkenin vergi talebini ortadan kaldıramaz. Bu konu, önceki ülkenin mevzuatı ve uygulanabilir vergi anlaşmaları kapsamında çözüme kavuşturulmalıdır.
| Ülke | Başlıca Fırsat | Başlıca Risk | İlk Planlama Adımı |
| Birleşik Krallık | Mukim olmayanlar, genel olarak yabancı gelirler ve yurt dışındaki birçok kazanç için Birleşik Krallık vergisinin dışında kalır | Yasal Mukimlik Testi’ni geçememek ve geçici mukim olmama durumu | Ülkeden ayrılışı ve olası geri dönüşü modelleyin |
| Güney Afrika | Geçerli bir mukimlikten çıkışın ardından dünya çapındaki gelirlerin vergilendirilmesi sona erebilir | Varsayılan elden çıkarma üzerinden çıkış sermaye kazancı vergisi | Mukimlik sona ermeden önce dünya çapındaki varlıkları değerleyin |
| Hindistan | Mukim olmayan veya RNOR statüsü bazı yabancı gelirler üzerindeki vergiyi sınırlayabilir | Gün sayısı hesaplama hataları, Hindistan kaynaklı gelirler ve VDA kuralları | Satıştan önce statüyü ve gelirin kaynağını doğrulayın |
| Pakistan | Mukim olmayanlar genellikle yalnızca Pakistan kaynaklı gelirleri üzerinden vergilendirilir | Ülkede geçirilen gün sayısı ve devam eden yerel ticari gelir | Ülkede bulunma süresini ve devam eden Pakistan faaliyetlerini gözden geçirin |
| Amerika Birleşik Devletleri | ABD beyan yükümlülüğü sürse de Türkiye’deki vergi düşebilir | Vatandaşlığa dayalı dünya çapında vergilendirme | Önce federal ve eyalet düzeyinde danışmanlık alın |
Birleşik Krallık: Birleşik Krallık’ta başlangıç noktası Yasal Mukimlik Testi’dir. Birleşik Krallık’ta mukim olmayan kişi, genel olarak yabancı gelirler ve yurt dışındaki birçok kazanç için Birleşik Krallık vergisinin dışında kalır; ancak Birleşik Krallık’taki gayrimenkullerden ve Birleşik Krallık kaynaklı gelirlerden vergi alınmaya devam edebilir. Geçici mukim olmama durumu başlıca uyarı noktasıdır. İlgili süre içinde geri dönen kişi, yurt dışında bulunduğu sırada elde ettiği belirli gelir veya kazançlar üzerinden vergi ödemek zorunda kalabilir. Birleşik Krallık vatandaşı bir yatırımcı, önemli bir varlığı satmadan önce hem ülkeden ayrılışını hem de olası geri dönüşünü planlamalıdır.
Güney Afrika: Güney Afrika, mukimlerin dünya çapındaki gelirlerini, mukim olmayanların ise ağırlıklı olarak Güney Afrika kaynaklı gelirlerini vergilendirir. Mukimliği sona erdirmek, yalnızca başka bir ülkeden izin almaktan ibaret değildir; olgulara ve prosedürlere dayalı bir süreçtir. Mukimliğin sona ermesi, istisnalar saklı kalmak üzere, dünya çapındaki varlıkların varsayılan olarak elden çıkarılmış sayılmasına ve hemen bir sermaye kazancı vergisi hesaplamasına yol açabilir. Güney Afrika Gelir İdaresi’ne (SARS) resmî bildirimde bulunulması ve destekleyici belgelerin sunulması da gerekir. Pek çok Güney Afrikalı yüksek net servetli kişi için ayrılış vergisi, Türkiye planına geçmeden önce hesaplanması gereken en büyük maliyettir.
Hindistan: Hindistan’da mukimlik ve gelirin kaynağı dikkatle analiz edilmelidir. Mukim olmayanlar genellikle küresel gelirleri yerine Hindistan’daki gelirleri üzerinden vergilendirilir. Hindistan’da mukim olmayan ancak yerleşik kişi (RNOR), genellikle Hindistan kaynaklı gelirin yanı sıra Hindistan’da kontrol edilen bir işletmeyle veya Hindistan’da kurulu bir meslekle bağlantılı yabancı gelir üzerinden vergilendirilir. RNOR statüsü, Hindistan’dan ayrılan herkes için otomatik olarak iki veya üç yıllık bir avantaj sağlamaz. Hindistan ayrıca sanal dijital varlık (VDA) kazançlarına, uygulanabilir ek vergiler ve kesintilerle birlikte %30 oranında vergi uygular. Yatırımcılar, yalnızca yurt dışındaki bir borsayı kullanmanın Hindistan’ın vergi talebini ortadan kaldıracağını varsaymamalıdır.
Pakistan: Pakistan, bir vergi yılında en az 183 gün ülkede bulunan kişiyi genel olarak mukim kabul eder. Mukim olmayanlar genellikle dünya çapındaki gelirleri yerine Pakistan kaynaklı gelirleri üzerinden vergilendirilir. Şirket sahipleri yerel gayrimenkullerini, şirket ortaklıklarını, yönetim görevlerini ve hizmet gelirlerini de gözden geçirmelidir. Aile taşındıktan sonra da bunlar vergilendirilmeye devam edebilir. Türkiye; oturum, gayrimenkul, iş ve vatandaşlık avantajları sunabilir, ancak bu hedefler Pakistan’dan çıkışın kapsamlı biçimde incelenmesinin yerini almamalıdır.
Amerika Birleşik Devletleri: Yurt dışında yaşayan ABD vatandaşları ve mukim yabancılar, genellikle dünya çapındaki gelirleri üzerinden vergilendirilmeye ve ABD beyannamelerini vermeye devam eder. Yabancı ülkede kazanılan gelir istisnası, yatırım veya kripto kazançları için genel bir istisna sağlamaz. Türkiye, uygun nitelikteki yabancı gelirler üzerinden ikinci kez vergi alınmasını önleyebilir; ancak ABD federal vergisini ortadan kaldırmaz. Eyalet mukimliği de devam edebilir. ABD vatandaşlığından çıkmak veya uzun süreli ABD mukimliğini sona erdirmek, ülkeden ayrılış vergisi ve 8854 Formu dâhil yükümlülükler doğurabilir; bu nedenle bunlar, Türkiye’de yatırım planının sıradan bir parçası olarak görülmemelidir.
Reformlardan en iyi sonuç, her adım doğru sırayla tamamlandığında alınır. Mukimlik, varlık satışı, belgelendirme ve yatırım kararları tek bir koordineli süreç olarak planlanmalıdır.
| Aşama | Temel İşlem |
| Ülkeden Ayrılmadan Önce | Önceki ülkedeki mukimlikten çıkış durumunu doğrulayın, Türkiye’deki uygunluğu inceleyin, varlık kaynaklarını belgeleyin ve planlanan satışların ne zaman yapılacağına karar verin |
| Taşınma Sırasında | Türkiye’de gerçek bir mukimlik tesis edin, ülkede geçirilen günleri ve sürdürülen bağları kontrol edin, taşınmayı destekleyen kanıtları saklayın |
| Türkiye’de Mukimlik Başladıktan Sonra | 20/D maddesi kapsamındaki istisna belgesini alın, varsa varlık beyanını ve gerekli transferi tamamlayın, planlanan satış veya yatırımları ancak bundan sonra gerçekleştirin |
Erken yapılan bir satış, geciken bir başvuru veya eksik bir ayrılış, beklenen avantajı azaltabilir ya da tamamen ortadan kaldırabilir. Tüm mukimlik, beyan, transfer ve yatırım süreleri tek bir koordineli takvimin parçası olmalıdır.
Yüksek net servetli bireylerin bir emlak danışmanından veya tek bir vergi görüşünden daha fazlasına ihtiyacı vardır. Taşınma, gayrimenkul, vatandaşlık, vergi, bankacılık, yatırım ve iş planlamasının tek bir süreç olarak yürütülmesi gerekir.
Property Turkey gayrimenkul bulma, durum tespiti, satın alma ve uygun durumlarda oturum ya da vatandaşlık başvurularının koordinasyonunu yürütür. Gayrimenkul, uzun vadeli ve güvenilir bir yaşam üssü sunmalı ve ailenin pratik ihtiyaçlarını karşılamalıdır. Konum, tapu güvenliği, gelecekteki kullanım, yeniden satış potansiyeli ve vatandaşlık koşullarına uygunluk, genel stratejiyi desteklemelidir.
PT Oracle, sınır ötesi planı koordine eder. Bu kapsamda şunlar yer alır: mukimlik ve vergi anlaşması analizi, önceki ülkeden çıkış adımlarının sıralanması, üç yıllık uygunluk kontrolleri, yabancı ve Türkiye kaynaklı gelirlerin sınıflandırılması, istisna belgesi başvurusunun hazırlanması, varlık beyanı planlaması, fon kaynağı belgeleri, kişisel, şirket ve veraset planlaması ile bankacılık ve yıllık yükümlülüklerin koordinasyonu. Önceki ülkede danışmanlık gerektiğinde PT Oracle, Türk mevzuatını tüm çözüm olarak görmek yerine uygun niteliklere sahip yerel uzmanlarla koordinasyon sağlayabilir.
Grubun SPK düzenlemelerine tabi fon kolu olan Funding Turkey, girişim sermayesi yatırım fonunun varlık beyanı rejimi kapsamında taahhüt edilen sermaye için uygun bir yöntem olup olmadığını değerlendirebilir. Bunun için yatırımcının, sermaye kaynağının, fonun yatırım kapsamının, taahhüt süresinin, likiditenin, değerlemenin, yönetişimin ve mevzuat sınırlarının incelenmesi gerekir. İzin verilen durumlarda fon sermayesi, uygun nitelikteki Türk işletmelerini ve büyüme projelerini destekleyebilir. Yatırımcının kendi Türk şirketini içeren teklifler ayrıca incelenmelidir. Yapının %0 oranından yararlanmayı sağlayacağı ileri sürülmeden önce uygunluk, ilişkili taraf konuları, bağımsız değerleme, yatırım yönetişimi ve SPK gereklilikleri çözüme kavuşturulmalıdır.
Türkiye’nin 2026 reformları nadir bir kombinasyon sunuyor: uygun nitelikteki yabancı gelirler için 20 yıllık istisna, belirli varlıkların Türkiye’ye getirilmesine yönelik geçici %0 ile %5 arası bir uygulama, düzenlemeye tabi yatırım yapılarından yararlanma imkânı ve daha geniş kapsamlı bir oturum, vatandaşlık ve iş fırsatları paketi.
Doğru yatırımcı için, özellikle girişimciler veya kripto varlık sahipleri gibi henüz gerçekleşmemiş büyük kazançları bulunan kişiler açısından sonuç son derece değerli olabilir. Avantaj; gerçek mukimliğe, önceki ülkeden sorunsuz çıkışa, gelirin kaynağının doğru analiz edilmesine, Türkiye’deki başvuruların süresinde yapılmasına, bankaların kabul edeceği belgelere ve yatırımların disiplinli biçimde uygulanmasına bağlıdır. Bu adımların hiçbiri birbirinden bağımsız şekilde tamamlanmamalıdır.
Property Turkey, PT Oracle ve Funding Turkey; Türkiye’de gayrimenkul ve taşınmadan vergi yapılandırmasına, belgelendirmeye, düzenlemeye tabi sermaye yatırımlarına ve sürekli uyum yükümlülüklerine kadar koordineli bir yol sunar.
Planlama, vergiyi doğuran işlemden önce başlamalıdır. Kazanç gerçekleştikten veya başvuru süresi kaçırıldıktan sonra en iyi seçeneklerin çoğu ortadan kalkmış olabilir. Yerel uzmanlarımız ve vergi danışmanlarımızla ücretsiz görüşme için bugün bizimle iletişime geçin.
NOT: Bu makale yalnızca genel bilgilendirme amacı taşır; kişisel vergi, hukuk, yatırım veya göçmenlik danışmanlığı niteliğinde değildir. Uygunluk ve vergilendirme, kişinin koşullarına, uygulanabilir vergi anlaşmalarına, kaynak kurallarına, düzenleyici gerekliliklere ve ilgili ülkelerin mevzuatına bağlıdır. Taşınma, satış, beyan veya yatırım öncesinde bağımsız danışmanlık alınmalıdır.
 Kurucu ve CEO, Property Turkey






 Bodrum
 2
 1


 X