Потенциальная выгода существенна для инвесторов с зарубежными портфелями, иностранными компаниями, доходом от аренды, прибылью от ценных бумаг или капиталом в цифровых активах. Однако результат не достигается лишь за счёт покупки недвижимости, получения турецкого вида на жительство или перевода средств. Для работающего плана необходимо согласовать четыре вопроса:
1. Когда физическое лицо перестаёт быть налоговым резидентом прежней страны?
2. Когда начинается налоговое резидентство в Турции?
3. Действительно ли каждый вид дохода или прибыли считается доходом из иностранного источника согласно законодательству Турции?
4. Можно ли перевести капитал в Турцию в рамках режима декларирования активов?
Закон № 7582 вступил в силу 4 июня 2026 года. 4 июля 2026 года Налоговая администрация Турции опубликовала основные правила его применения, включая порядок выдачи справки об освобождении и декларирования активов.
Три реформы, наиболее важные для частного капитала
Реформа
Потенциальная выгода
Основные условия
Основной риск
20-летнее освобождение доходов из иностранных источников
0% турецкого подоходного налога на соответствующие требованиям доходы и прибыль из иностранных источников
Стать резидентом Турции, соответствовать условию проверки за три предыдущих календарных года и получить справку об освобождении
Доход считается полученным из источника в Турции, прежняя история уплаты турецких налогов создаёт препятствие или пропущен срок подачи заявления
Режим декларирования активов
Сбор в размере от 0% до 5% с определённых активов, ввозимых в Турцию
Подать декларацию до 31 июля 2027 года, перевести соответствующие требованиям иностранные активы в течение двух месяцев и выполнить обязательства по инвестированию
Актив не входит в перечень разрешённых, документы недостаточны или обязательства не выполнены
Льготный режим налогообложения наследства
Налог на наследство в размере 1% в период действия освобождения
Умерший соответствовал требованиям статьи 20/D, а передача имущества происходит по наследству
Ошибочное предположение, что ставка распространяется на прижизненные подарки или любые передачи имущества членам семьи
Согласно статье 20/D, физическое лицо, ставшее резидентом Турции, может получить 20-летнее освобождение от налога на доходы и прибыль, полученные за пределами Турции, при условии, что в течение трёх предшествующих календарных лет у него не было места жительства в Турции и оно не несло полной налоговой ответственности в Турции. Некоторые случаи прежней ограниченной налоговой ответственности в Турции, связанные с арендой, инвестициями или доходом от прироста капитала, не лишают заявителя права на освобождение. Доходы из источников в Турции по-прежнему облагаются налогом.
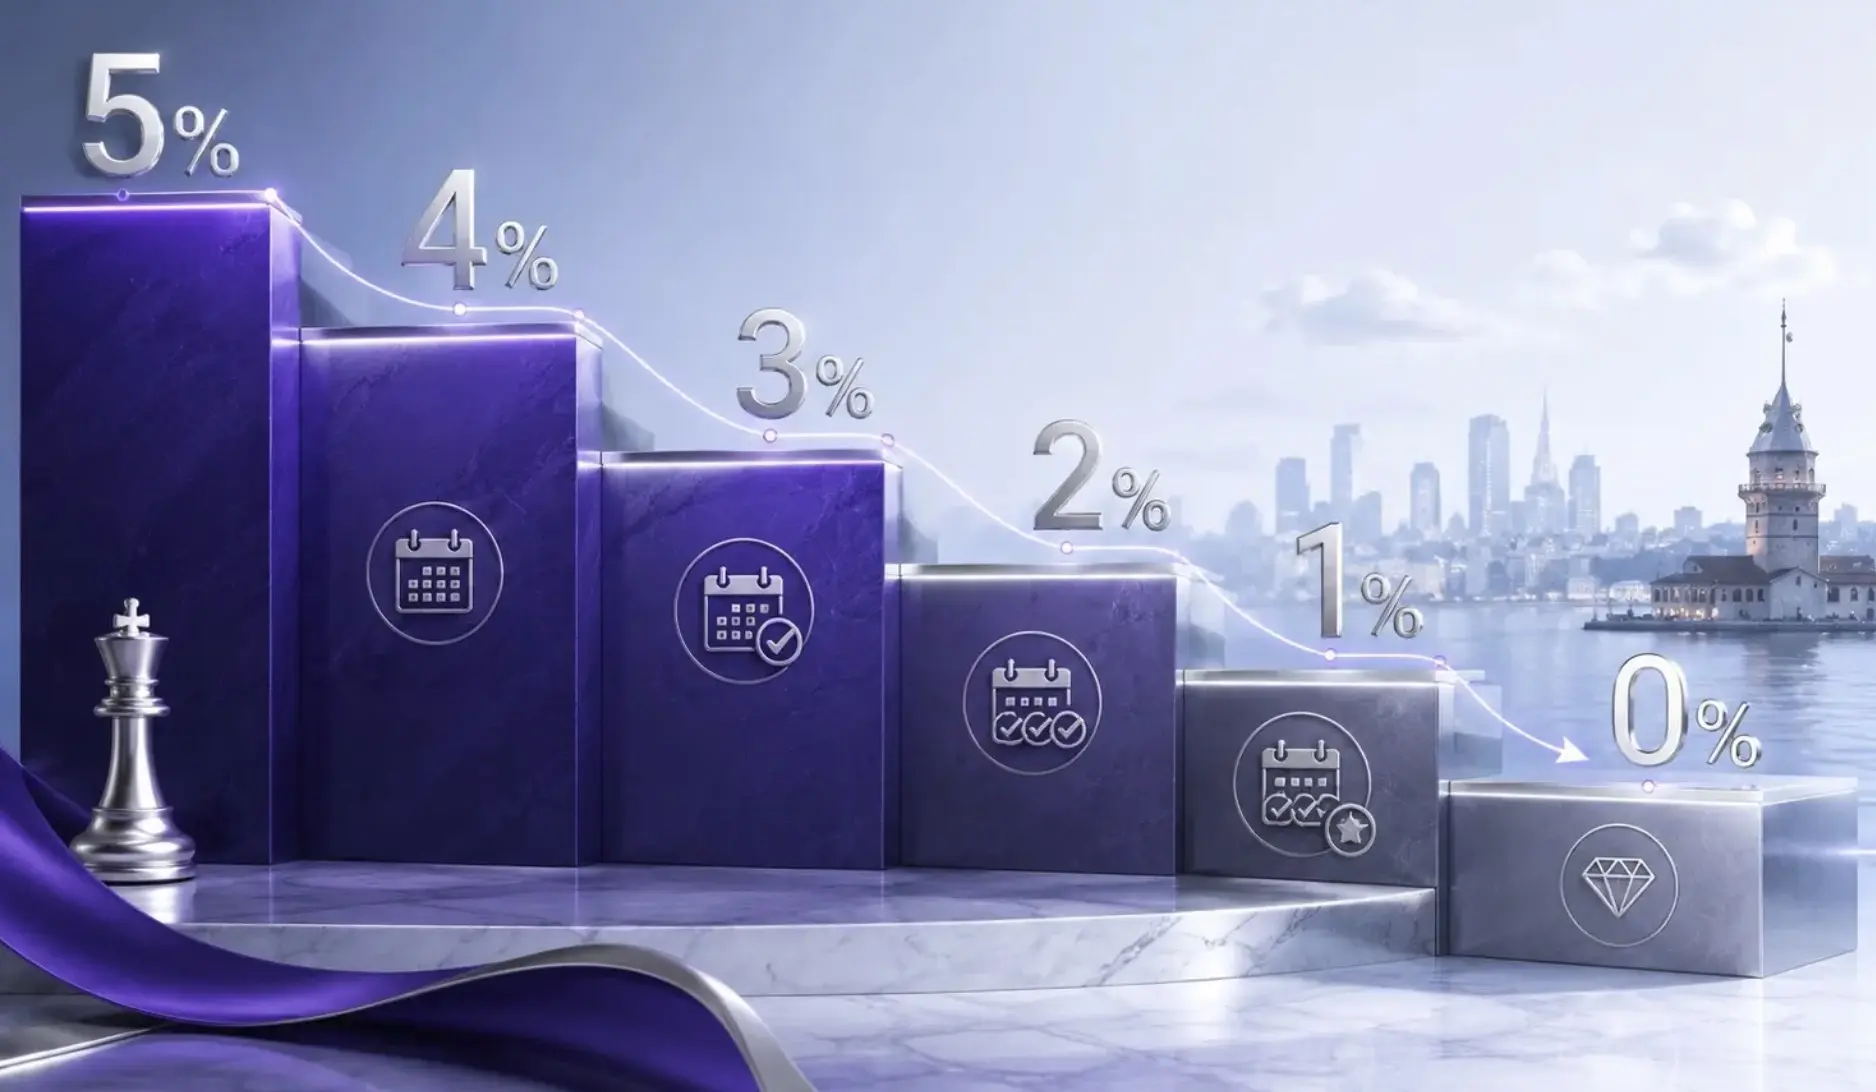
Режим декларирования активов действует временно. До 31 июля 2027 года можно декларировать иностранные денежные средства, золото, валюту, ценные бумаги и другие инструменты рынка капитала. Стандартная ставка составляет 5%, однако обязательство сохранять активы в определённых турецких финансовых инструментах может снизить ставку — потенциально до 0% при сроке в пять лет. Отдельное положение о ставке 1% касается наследства, полученного в период действия освобождения для соответствующего требованиям лица.
Почему ставка 0% возможна, но не применяется автоматически
Турция не отменила налоги для новых резидентов. Она ввела освобождение для доходов из иностранных источников, полученных физическими лицами, соответствующими установленным требованиям. Инвестору по-прежнему может потребоваться уплатить турецкий налог на:
- Зарплату или профессиональный доход от работы в Турции.
- Прибыль от бизнеса в Турции.
- Прибыль от продажи активов в Турции.
- Налоги на недвижимость и другие применимые сборы.
Решающим является место возникновения дохода или прибыли с точки зрения закона, а не только место выплаты. Наличие иностранного банковского счёта не превращает доход от бизнеса в Турции в доход из иностранного источника. Иностранная компания также не гарантирует, что все её поступления будут соответствовать требованиям, если управление, работа или экономическая деятельность ведутся из Турции.
Перед переездом инвестору следует составить карту источников дохода, включив в неё компании, дивиденды, прибыль от инвестиционного портфеля, зарубежную недвижимость, трасты, криптоактивы, интеллектуальную собственность и планируемую деятельность в Турции. В ней следует указать, какие доходы могут подпадать под освобождение, какие останутся облагаемыми налогом в Турции, какие обязательства сохранятся за рубежом и какие сделки или структуры нужно скорректировать до переезда.
Четыре юридических понятия, которые важно различать
1. Владение недвижимостью: Может способствовать переезду, получению вида на жительство и гражданства, но не прекращает налоговое резидентство в другой стране и не гарантирует получение турецкого освобождения.
2. Вид на жительство: Даёт законное основание для проживания в Турции. Это не налоговое решение.
3. Налоговое резидентство Турции: Определяется внутренним законодательством, а если на физическое лицо претендуют две страны — применимым соглашением об избежании двойного налогообложения.
4. Справка об освобождении по статье 20/D: Необходима для применения освобождения. Согласно Коммюнике № 333, заявление, как правило, нужно подать до конца года, в котором лицо считается обосновавшимся в стране. Для лиц, признанных обосновавшимися в ноябре или декабре, срок продлён до конца февраля следующего года.
Как правильно оформить 20-летнее освобождение
Проверьте три предшествующих года: Заявителю следует проверить три календарных года, предшествующих предполагаемому году получения резидентства. Прежнее резидентство в Турции, работа, предпринимательская деятельность, управление компанией, налоговая регистрация или длительное пребывание могут потребовать дополнительной проверки. Некоторые случаи прежней ограниченной налоговой ответственности в Турции, связанной с арендой, инвестициями или доходом от прироста капитала, допускаются, однако необходимо полностью проверить поданные декларации и другие документы.
Определите дату получения резидентства до реализации прибыли: Дата получения резидентства влияет на проверку за три предшествующих года, первый год действия освобождения, срок подачи заявления на справку, налоговую отчётность при отъезде и налогообложение крупных продаж или выплат. Если человек планирует продать криптоактивы, акции, долю в бизнесе или другой подорожавший актив, разница даже в несколько дней может определить, какая страна первой получит право обложить сделку налогом. Сначала следует проанализировать налоговое резидентство, а затем проводить сделку.
Получите справку об освобождении: Физическое лицо должно подать заявление в турецкую налоговую инспекцию. Соответствующий требованиям освобождённый доход не включается в годовую декларацию, в том числе если подаётся декларация по другим основаниям; связанные с ним расходы не могут уменьшать облагаемый налогом доход в Турции.
Разделяйте иностранные инвестиции и деятельность в Турции: Предпринимателям не следует смешивать доход от офшорного портфеля с операционной деятельностью в Турции. На источник дохода и налогообложение на уровне компании могут повлиять договоры, документы об управлении, места выполнения работы, банковские операции, бухгалтерский учёт и корпоративное управление. Освобождение для физического лица не защищает иностранную компанию от признания налоговым резидентом Турции, риска постоянного представительства, обязательств по начислению заработной платы или трансфертному ценообразованию.
Как снизить ставку декларирования активов до 0%
Режим декларирования активов предусматривает отдельный способ ввоза определённого капитала через банковскую систему Турции, государственные инструменты, арендные сертификаты или фонды венчурных инвестиций.
Срок обязательства
Базовая ставка при декларировании
Нет обязательства, соответствующего требованиям
5%
Не менее одного года
4%
Не менее двух лет
3%
Не менее трёх лет
2%
Не менее четырёх лет
1%
Не менее пяти лет
0%
Как правило, иностранные активы необходимо в течение двух месяцев перевести на счёт на имя декларанта в турецком банке или у посреднической организации. Вариант со ставкой 0% не позволяет без ограничений инвестировать в любые активы. Законодательный перечень включает срочные депозиты, внутренние государственные долговые ценные бумаги, арендные сертификаты и фонды венчурных инвестиций.
Защита от налоговой проверки ограничивается задекларированной суммой и действует при соблюдении установленных требований. Она не отменяет банковские проверки, меры по противодействию отмыванию денег, проверки на предмет санкций, требования к подтверждению источника средств, налоговые обязательства за рубежом или уголовные расследования. До перевода средств инвесторам следует подготовить банковские и брокерские документы, налоговые декларации, сведения о приобретении и оценке активов, продаже компаний и операциях с криптоактивами.
Криптоактивы: возможность с чёткими юридическими границами
Закон о декларировании активов перечисляет денежные средства, золото, иностранную валюту, ценные бумаги и другие инструменты рынка капитала. Криптовалюта в нём прямо не указана. Обоснованный план для инвесторов в криптоактивы может включать следующие шаги:
1. Прекратить налоговое резидентство в прежней стране.
2. Установить налоговое резидентство в Турции и получить справку по статье 20/D.
3. Получить заключение в Турции о характере и источнике планируемой прибыли.
4. Подготовить полные сведения о стоимости приобретения, криптокошельках, биржах и транзакциях.
5. Использовать регулируемые способы конвертации, приемлемые для банков.
6. Конвертировать цифровые активы в категорию, разрешённую законом.
7. Вовремя подать декларацию, перевести средства и выполнить обязательство по инвестированию.
Турция регулирует поставщиков услуг с криптоактивами в рамках системы Совета по рынкам капитала, однако регулирование таких поставщиков не решает все налоговые вопросы. По-прежнему требуется индивидуальный анализ источника дохода и сроков. Важно учитывать четыре практических предупреждения:
1. Продажа до переезда: Прибыль, полученная до отъезда, может по-прежнему облагаться налогом в прежней стране.
2. Нельзя полагаться на место нахождения биржи: Одно лишь местонахождение биржи может не определять место возникновения прибыли.
3. Отсутствие документов: Перед принятием крупных переводов, полученных от операций с криптоактивами, банки могут потребовать обширные подтверждающие документы.
4. Не путайте два режима: Статья 20/D касается подоходного налога. Режим декларирования применяется к определённым активам, ввозимым в Турцию. Один режим не подтверждает автоматическое соответствие требованиям другого.
Сочетание этих мер позволяет инвестору, действительно переехавшему в страну, реализовать прибыль в статусе налогового резидента Турции — если применимы освобождение доходов из иностранных источников и режим декларирования. Если правильно оформить процедуру и инвестировать в соответствующие требованиям турецкие активы на пятилетний срок, налог на этот капитал может снизиться до нуля. Это работает только при условии, что вы действительно прекращаете быть резидентом своей прежней страны и становитесь резидентом Турции, а не только оформляете это на бумаге.
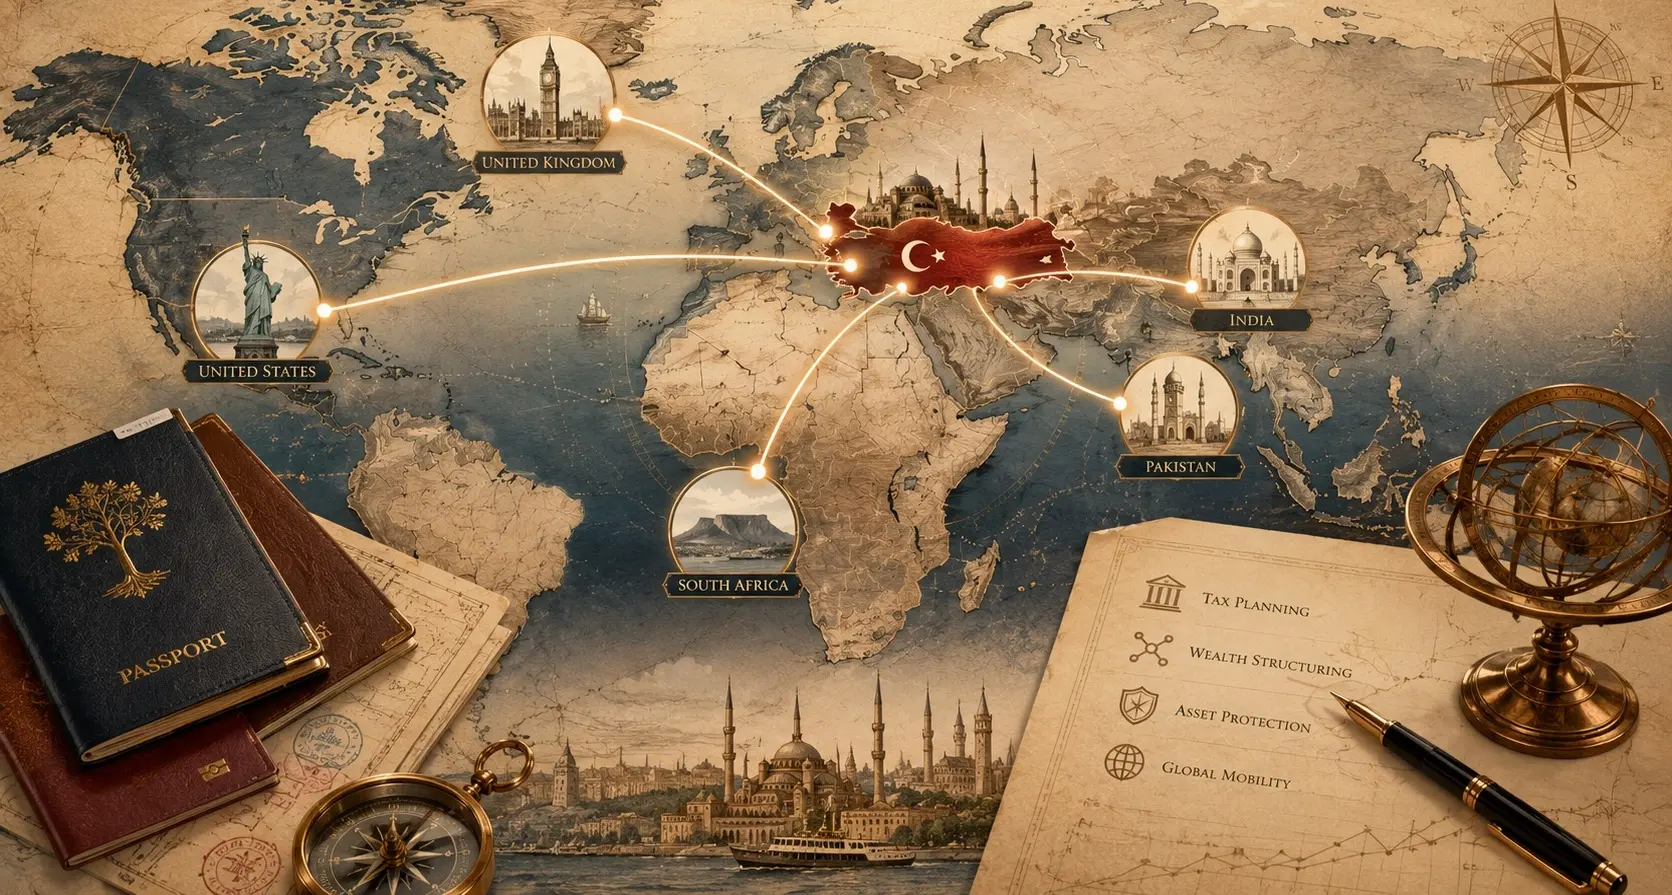
Планирование для состоятельных лиц с учётом страны проживания
Турция может самостоятельно определять применимый налоговый режим. Она не может отменить налоговые требования прежней страны. Этот вопрос нужно решать с учётом законодательства страны происхождения и применимого соглашения об избежании двойного налогообложения.
Страна
Основная возможность
Основной риск
Первый шаг при планировании
Великобритания
Нерезиденты, как правило, не платят налоги в Великобритании на иностранные доходы и многие виды прибыли из иностранных источников
Несоблюдение установленного теста налогового резидентства и статус временного нерезидента
Смоделировать отъезд и возможное возвращение
Южная Африка
После надлежащего прекращения резидентства налогообложение доходов по всему миру может прекратиться
Налог на прирост капитала при выезде, рассчитанный исходя из условной продажи активов
Оценить активы по всему миру до прекращения резидентства
Индия
Статус нерезидента или RNOR может ограничить налогообложение некоторых доходов из иностранных источников
Ошибки в подсчёте дней пребывания, доходы из источников в Индии и правила в отношении VDA
Подтвердить статус и источник дохода до продажи активов
Пакистан
Нерезиденты, как правило, платят налоги на доходы из источников в Пакистане
Количество дней пребывания и продолжающийся доход от местного бизнеса
Проверить пребывание в стране и сохраняющуюся деятельность в Пакистане
США
Турецкий налог может быть снижен, хотя обязанность подавать декларации в США сохраняется
Налогообложение доходов по всему миру на основании гражданства
Сначала получить консультацию по федеральным налогам и налогам штата
Великобритания: В Великобритании анализ начинается с установленного законом теста налогового резидентства. Лицо, переставшее быть налоговым резидентом Великобритании, как правило, не платит там налоги на иностранные доходы и многие виды прибыли из иностранных источников, хотя недвижимость в Великобритании и доходы из источников в стране могут по-прежнему облагаться налогом. Главный риск связан со статусом временного нерезидента. Если человек вернётся в течение установленного периода, некоторые доходы или прибыль, полученные за рубежом во время отсутствия, могут облагаться налогом. Поэтому британскому инвестору следует спланировать как отъезд, так и возможное возвращение до продажи крупного актива.
Южная Африка: В Южной Африке резиденты платят налоги на доходы по всему миру, а нерезиденты — главным образом на доходы из южноафриканских источников. Прекращение резидентства зависит от фактических обстоятельств и соблюдения процедур, а не только от получения иностранного разрешения на проживание. Прекращение резидентства может вызвать необходимость считать мировые активы условно проданными и рассчитать налог на прирост капитала, с учётом предусмотренных исключений. Налоговая служба SARS также требует официального уведомления и подтверждающих документов. Для многих состоятельных граждан Южной Африки налог при выезде — самая значительная статья расходов, которую нужно рассчитать до разработки плана переезда в Турцию.
Индия: В Индии необходим точный анализ налогового резидентства и источников дохода. Нерезиденты, как правило, платят налог на доходы из Индии, а не на доходы по всему миру. Лицо со статусом RNOR обычно платит налог на доходы в Индии, а также на иностранные доходы, связанные с бизнесом, контролируемым из Индии, или профессиональной деятельностью, основанной в Индии. Статус RNOR не даёт всем, кто уезжает из Индии, автоматическую льготу на два или три года. Кроме того, в Индии к прибыли от виртуальных цифровых активов применяется ставка 30% плюс применимые надбавки и дополнительный сбор. Инвестору не следует полагать, что одна лишь регистрация на иностранной бирже исключает налоговые претензии Индии.
Пакистан: В Пакистане физическое лицо обычно считается резидентом, если оно провело в стране не менее 183 дней в налоговом году. Нерезиденты, как правило, платят налоги на доходы из источников в Пакистане, а не на доходы по всему миру. Владельцам бизнеса также следует проверить местную недвижимость, доли в компаниях, управленческие функции и доходы от оказания услуг. Они могут оставаться облагаемыми налогом и после переезда семьи. Турция может предложить условия для проживания, владения недвижимостью, ведения бизнеса и получения гражданства, но эти цели не должны подменять полный анализ прекращения налогового резидентства в Пакистане.
США: Граждане США и иностранцы, имеющие статус резидента США и проживающие за рубежом, как правило, продолжают платить налоги на доходы по всему миру и подавать налоговые декларации в США. Исключение для доходов, полученных за границей от личного труда, не предусматривает общего освобождения от налога на инвестиционную прибыль или прибыль от операций с криптоактивами. Турция может предотвратить дополнительный турецкий налог на соответствующие требованиям доходы из иностранных источников, но это не отменяет федеральный налог США. Может сохраняться и налоговое резидентство штата. Отказ от гражданства или прекращение долгосрочного резидентства в США могут повлечь налог при экспатриации и необходимость подачи формы 8854, поэтому такие действия не следует считать стандартной частью инвестиционного плана в Турции.
Практический порядок переезда и инвестирования
Реформы дают наибольший эффект, если каждый шаг выполняется в правильной последовательности. Резидентство, продажу активов, подготовку документов и инвестиционные решения следует планировать как единый согласованный процесс.
Этап
Основные действия
До отъезда
Подтвердить прекращение налогового резидентства в прежней стране, проверить соответствие требованиям Турции, документально подтвердить источники активов и определить сроки планируемых продаж
Во время переезда
Фактически обосноваться в Турции, контролировать количество дней пребывания и сохраняющиеся связи с прежней страной, а также сохранять доказательства переезда
После получения налогового резидентства Турции
Получить справку об освобождении по статье 20/D, подать декларацию об активах и выполнить требования к их переводу, а затем совершать запланированные продажи или инвестиции
Преждевременная продажа актива, запоздалая подача заявления или незавершённый выход из налогового резидентства прежней страны могут уменьшить ожидаемую выгоду или полностью её исключить. Все сроки, связанные с резидентством, подачей документов, переводом средств и инвестированием, следует включить в единый план.
Комплексный путь «от А до Я»: Property Turkey, PT Oracle и Funding Turkey
Property Turkey занимается подбором недвижимости, проверкой объекта, сопровождением сделки и координацией оформления вида на жительство или заявлений на получение гражданства, если это применимо. Недвижимость должна стать надёжной долгосрочной базой и отвечать практическим потребностям семьи. Местоположение, надёжность документов о праве собственности, дальнейшее использование, потенциал перепродажи и соответствие требованиям программы гражданства должны поддерживать общую стратегию.
PT Oracle: координация налоговой и юридической структуры
PT Oracle координирует трансграничное планирование, включая анализ резидентства и соглашений об избежании двойного налогообложения, последовательность прекращения резидентства в прежней стране, проверку соответствия условию о трёх предшествующих годах, классификацию иностранных доходов и доходов из источников в Турции, подготовку документов для получения справки об освобождении, планирование декларирования активов, подтверждение источников средств, структурирование личных, корпоративных и наследственных вопросов, а также координацию банковских услуг и ежегодной отчётности. Если необходима консультация по законодательству прежней страны, PT Oracle может привлечь местных специалистов с соответствующей квалификацией, а не ограничиваться рассмотрением турецкого законодательства.
Funding Turkey — подразделение группы по работе с фондами, регулируемое CMB — может оценить, подходит ли фонд венчурных инвестиций для размещения капитала, обязательство по которому принято в рамках режима декларирования. Для этого необходимо проверить инвестора, источник капитала, инвестиционный мандат фонда, срок обязательства, ликвидность, оценку активов, управление фондом и нормативные ограничения. Если это разрешено, капитал фонда может направляться на поддержку подходящих турецких компаний и проектов развития. Предложения, связанные с собственной турецкой компанией инвестора, требуют дополнительной проверки. До заявления о том, что такая структура позволяет получить ставку 0%, необходимо выяснить, соблюдены ли критерии соответствия, правила в отношении связанных лиц, требования к независимой оценке и управлению инвестициями, а также требования CMB.
Разработайте план до получения прибыли
Реформы Турции 2026 года предлагают редкое сочетание преимуществ: 20-летнее освобождение для соответствующих требованиям доходов из иностранных источников, временную возможность декларировать определённые активы, ввозимые в Турцию, по ставке от 0% до 5%, доступ к регулируемым инвестиционным структурам, а также более широкие возможности для проживания, получения гражданства и ведения бизнеса.
Для подходящего инвестора, особенно предпринимателя или владельца криптоактивов с крупной нереализованной прибылью, выгода может быть весьма значительной. Она зависит от фактического получения резидентства, надлежащего прекращения резидентства в прежней стране, точной классификации источников дохода, своевременной подачи заявлений в Турции, предоставления приемлемых для банков документов и тщательно организованного инвестирования. Ни одну из этих задач не следует решать отдельно от остальных.
Property Turkey, PT Oracle и Funding Turkey предлагают согласованный путь — от приобретения недвижимости в Турции и переезда до налогового структурирования, подготовки документов, регулируемого размещения капитала и последующего соблюдения требований.
Планирование следует начинать до возникновения налогооблагаемого события. После реализации прибыли или пропуска срока подачи заявления многие из лучших возможностей могут уже исчезнуть. Свяжитесь с нами сегодня, чтобы получить бесплатную консультацию от наших местных экспертов и налоговых консультантов.
ПРИМЕЧАНИЕ: Эта статья содержит только общую информацию и не является индивидуальной налоговой, юридической, инвестиционной или иммиграционной консультацией. Право на применение льгот и налоговый режим зависят от личных обстоятельств, применимых соглашений, правил определения источника дохода, нормативных требований и законодательства каждой соответствующей страны. До переезда, продажи активов, подачи декларации или инвестирования необходимо получить независимую консультацию.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.




 By:
 Основатель и генеральный директор Property Turkey
 Bodrum
 2
 1








 X