وتكتسب هذه الفرصة أهمية كبيرة للمستثمرين الذين لديهم محافظ استثمارية أجنبية، أو شركات خارج البلاد، أو دخل إيجاري، أو أرباح من الأوراق المالية، أو ثروات من الأصول الرقمية. لكن تحقيق النتيجة المرجوة لا يعتمد على شراء عقار، أو الحصول على تصريح إقامة تركي، أو تحويل الأموال بمعزل عن سائر الخطوات. إذ ينبغي أن تراعي الخطة العملية أربعة أسئلة:
1. متى يتوقف الفرد عن كونه مقيمًا ضريبيًا في بلده السابق؟
2. متى تبدأ الإقامة الضريبية في تركيا؟
3. هل يُعد كل مصدر دخل أو ربح أجنبي المصدر فعلًا بموجب القانون التركي؟
4. هل يمكن إدخال رأس المال إلى تركيا عبر نظام الإفصاح عن الأصول؟
دخل القانون رقم 7582 حيز التنفيذ في 4 يونيو 2026. ونشرت إدارة الإيرادات التركية القواعد التنفيذية الأساسية في 4 يوليو 2026، بما فيها إجراءات شهادة الإعفاء والإفصاح عن الأصول.
أبرز ثلاثة إصلاحات تهم أصحاب الثروات الخاصة
الإصلاح
الفائدة المحتملة
الشروط الرئيسية
المخاطر الأساسية
إعفاء لمدة 20 عامًا على الدخل الأجنبي
ضريبة دخل تركية بنسبة 0% على الدخل والأرباح المؤهلة من مصادر أجنبية
الإقامة في تركيا، واستيفاء شرط السنوات التقويمية الثلاث السابقة، والحصول على شهادة إعفاء
أن يكون الدخل تركي المصدر، أو أن يتسبب سجل ضريبي تركي سابق في مشكلة، أو فوات الموعد النهائي لتقديم الطلب
نظام الإفصاح عن الأصول
رسم يتراوح بين 0% و5% على أصول محددة تُحوّل إلى تركيا
الإفصاح بحلول 31 يوليو 2027، وتحويل الأصول الأجنبية المؤهلة خلال شهرين، والوفاء بأي التزام استثماري
أن يكون الأصل خارج القائمة المسموح بها، أو ألا تكون المستندات كافية، أو الإخلال بالالتزام
معاملة تفضيلية للتركات
ضريبة ميراث بنسبة 1% خلال فترة الإعفاء
أن يكون المتوفى مؤهلًا بموجب المادة 20/D، وأن يتم نقل الأصل عن طريق الميراث
افتراض أن النسبة تشمل الهبات في حياة الواهب أو جميع التحويلات بين أفراد الأسرة
بموجب المادة 20/D، قد يحصل الفرد الذي يصبح مقيمًا في تركيا على إعفاء لمدة 20 عامًا على الدخل والأرباح المتحققة خارج تركيا، شريطة ألا يكون لديه موطن في تركيا أو خضوع ضريبي كامل فيها خلال السنوات التقويمية الثلاث السابقة. ولا تؤدي بعض الالتزامات الضريبية التركية المحدودة السابقة المتعلقة بالإيجارات أو الاستثمارات أو دخل الأرباح الرأسمالية إلى استبعاد مقدم الطلب. ويظل الدخل من مصادر تركية خاضعًا للضريبة.
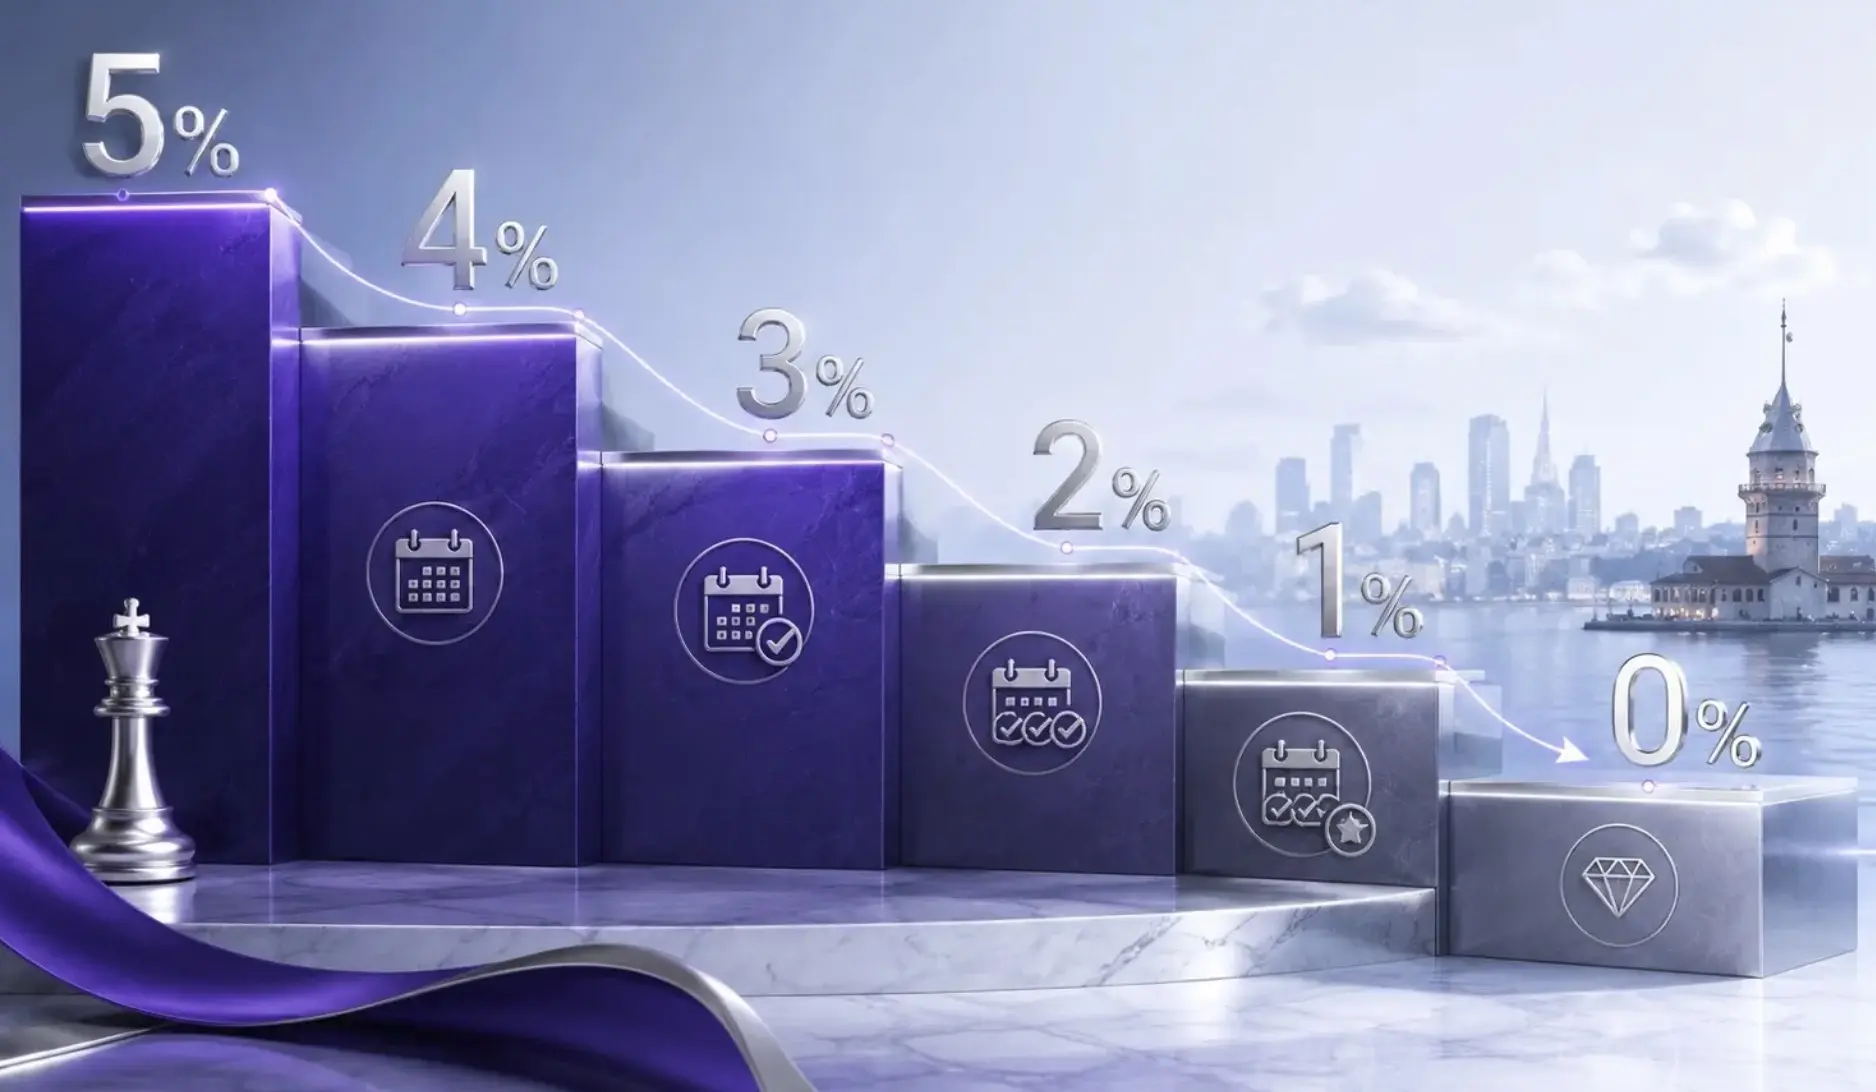
نظام الإفصاح عن الأصول مؤقت. ويمكن الإفصاح عن النقد الأجنبي والذهب والعملات الأجنبية والأوراق المالية وأدوات سوق رأس المال الأخرى حتى 31 يوليو 2027. وتبلغ النسبة الأساسية 5%، لكن الالتزام بالاحتفاظ بالأصول في أدوات تركية محددة قد يخفضها، وربما إلى 0% لمدة خمس سنوات. أما الحكم المنفصل الذي يحدد النسبة عند 1% فيتعلق بالميراث خلال فترة إعفاء الشخص المؤهل.
لماذا يمكن الوصول إلى نسبة 0%، لكنها ليست تلقائية أبدًا
لم تلغِ تركيا الضرائب عن المقيمين الجدد، بل أنشأت إعفاءً للدخل المؤهل من مصادر أجنبية الذي يحققه أفراد مستوفون للشروط. وقد يظل المستثمر خاضعًا للضريبة التركية على:
المعيار الحاسم هو المكان الذي يُعد فيه الدخل أو الربح ناشئًا من الناحية القانونية، وليس مجرد مكان دفعه. فالحساب المصرفي الأجنبي لا يحوّل دخل نشاط تجاري تركي إلى دخل أجنبي. كما أن وجود شركة خارج البلاد لا يضمن تأهل جميع الإيرادات إذا كانت الإدارة أو الأعمال أو الأنشطة الاقتصادية تُمارس من تركيا.
قبل الانتقال، ينبغي للمستثمر إعداد خريطة لمصادر الدخل تشمل الشركات، وتوزيعات الأرباح، وأرباح المحافظ الاستثمارية، والعقارات خارج البلاد، والصناديق الاستئمانية، وحيازات العملات المشفرة، والملكية الفكرية، والأنشطة المزمع ممارستها في تركيا. وينبغي أن تحدد الخريطة ما قد يكون مؤهلًا، وما يظل خاضعًا للضريبة في تركيا، وما يستمر من التزامات ضريبية في الخارج، والمعاملات أو الهياكل التي تتطلب اتخاذ إجراءات قبل الانتقال.
1. تملّك العقار: قد يساعد على الانتقال والإقامة والحصول على الجنسية، لكنه لا ينهي الإقامة الضريبية في الخارج ولا يضمن الاستفادة من الإعفاء التركي.
2. تصريح الإقامة: يوفر أساسًا قانونيًا للعيش في تركيا، لكنه ليس قرارًا ضريبيًا.
3. الإقامة الضريبية التركية: تُحدد بموجب القانون المحلي، وبموجب المعاهدة ذات الصلة عند مطالبة بلدين باعتبار الفرد مقيمًا فيهما.
4. شهادة الإعفاء بموجب المادة 20/D: مطلوبة للاستفادة من الإعفاء. وتنص التعليمة رقم 333 عمومًا على تقديم الطلب بحلول نهاية سنة الاستقرار. أما من يُعدّون مستقرين في نوفمبر أو ديسمبر، فلديهم مهلة حتى نهاية فبراير من السنة التالية.
كيفية تنظيم الاستفادة من الإعفاء لمدة 20 عامًا
مراجعة السنوات الثلاث السابقة: ينبغي لمقدم الطلب مراجعة السنوات التقويمية الثلاث السابقة لسنة الإقامة المزمع بدءها. وقد تستلزم الإقامة السابقة في تركيا أو العمل أو النشاط التجاري أو إدارة شركة أو التسجيل الضريبي أو الإقامة لفترات طويلة مزيدًا من التدقيق. وقد تكون بعض الالتزامات الضريبية التركية المحدودة السابقة المتعلقة بالإيجارات أو الاستثمارات أو دخل الأرباح الرأسمالية مسموحًا بها، لكن ينبغي مع ذلك مراجعة سجل الإقرارات كاملًا.
اختيار تاريخ بدء الإقامة قبل تحقيق أي ربح: يؤثر تاريخ بدء الإقامة في فترة المراجعة السابقة، وسنة الإعفاء الأولى، والموعد النهائي للشهادة، وإقرار المغادرة، والمعاملة الضريبية لعمليات البيع أو التوزيعات الكبيرة. وبالنسبة إلى من يخططون لبيع العملات المشفرة أو الأسهم أو حصة في شركة أو أصول أخرى ارتفعت قيمتها، قد يؤدي اختلاف بضعة أيام إلى تغيير البلد الذي يملك أول حق في فرض الضريبة. لذلك ينبغي أن تأتي المعاملة بعد تحليل الإقامة.
الحصول على شهادة الإعفاء: يجب على الفرد التقدم بطلب إلى مكتب الضرائب التركي. ويُستبعد الدخل المعفى المؤهل من الإقرار السنوي، حتى عند تقديم إقرار آخر، كما لا يجوز استخدام التكاليف المرتبطة به لخفض الدخل التركي الخاضع للضريبة.
الفصل بين الاستثمارات الأجنبية والأنشطة التركية: ينبغي لرواد الأعمال عدم خلط دخل المحافظ الخارجية بالأنشطة التشغيلية التركية. فقد تؤثر العقود وسجلات الإدارة ومواقع العمل والتدفقات المصرفية والمحاسبة وحوكمة الشركات في تحديد مصدر الدخل والضرائب على مستوى الشركة. ولا يحمي الإعفاء الممنوح للفرد شركة أجنبية من التعرض لضريبة الشركات التركية أو الإقامة الضريبية للشركات أو المنشأة الدائمة أو الرواتب أو تسعير التحويل.
كيف يمكن خفض معدل الإفصاح عن الأصول إلى 0%
يوفر نظام الإفصاح عن الأصول مسارًا منفصلًا لإدخال رؤوس أموال محددة إلى النظام المصرفي التركي أو استثمارها في الأدوات الحكومية أو صكوك الإيجار أو صناديق رأس المال الجريء.
مدة الالتزام
المعدل الأساسي للإفصاح
من دون التزام مؤهل
5%
سنة واحدة على الأقل
4%
سنتان على الأقل
3%
ثلاث سنوات على الأقل
2%
أربع سنوات على الأقل
1%
خمس سنوات على الأقل
0%
يجب عمومًا تحويل الأصول الأجنبية إلى حساب باسم المصرّح لدى بنك تركي أو مؤسسة وسيطة خلال شهرين. ولا يتيح خيار 0% الاستثمار في أي مكان من دون قيود. وتشمل القائمة القانونية الودائع لأجل، وسندات الدين الحكومية المحلية، وصكوك الإيجار، وصناديق رأس المال الجريء.
تقتصر الحماية من الفحص الضريبي على المبلغ المصرّح به، وتعتمد على الالتزام بالشروط. ولا تلغي هذه الحماية إجراءات التحقق المصرفي أو ضوابط مكافحة غسل الأموال أو فحص العقوبات أو متطلبات إثبات مصدر الأموال أو الالتزامات الضريبية الأجنبية أو التحقيقات الجنائية. وينبغي للمستثمرين تجهيز سجلات البنوك والوساطة والضرائب والشراء والتقييم وبيع الشركات والعملات المشفرة قبل تحويل الأموال.
ثروات العملات المشفرة: فرصة ذات حدود قانونية واضحة
2. تأسيس الإقامة الضريبية في تركيا والحصول على شهادة المادة 20/D.
3. الحصول على رأي تركي بشأن طبيعة الربح المزمع ومصدره.
4. تجهيز سجلات كاملة لتكاليف الشراء والمحافظ ومنصات التداول والمعاملات.
5. استخدام قنوات تحويل معتمدة ومقبولة لدى البنوك.
6. تحويل الأصول الرقمية إلى فئة مسموح بها.
7. إتمام الإفصاح والتحويل والالتزام الاستثماري في الوقت المحدد.
تنظم تركيا مقدمي خدمات الأصول المشفرة بموجب إطار هيئة أسواق رأس المال، لكن تنظيم مقدمي الخدمات لا يحسم جميع المسائل الضريبية. إذ لا تزال المعاملة تتطلب تحليلًا فرديًا لمصدرها وتوقيتها. ومن الضروري الانتباه إلى أربعة تحذيرات عملية:
1. البيع مبكرًا جدًا: قد يظل الربح المحقق قبل المغادرة خاضعًا للضريبة في البلد السابق.
2. افتراض أن موقع منصة التداول يحدد المصدر: قد لا يحدد موقع منصة التداول وحده مكان نشوء الربح.
3. الوصول من دون سجلات: قد تطلب البنوك أدلة مفصلة قبل قبول تحويلات كبيرة ناتجة عن العملات المشفرة.
4. الخلط بين نظامين: تتعلق المادة 20/D بضريبة الدخل، بينما يتعلق نظام الإفصاح بأصول محددة تدخل تركيا. ولا يجعل أحد النظامين الآخر مستوفيًا للشروط تلقائيًا.
يتيح الجمع بين النظامين للمستثمر الذي انتقل فعليًا تحقيق الأرباح بصفته مقيمًا ضريبيًا في تركيا، وذلك عندما ينطبق إعفاء الدخل الأجنبي ونظام الإفصاح. وإذا نُفذت الإجراءات على الوجه الصحيح، واستُثمرت الأموال في أصول تركية مؤهلة طوال مدة الخمس سنوات، فقد تنخفض الضريبة على رأس المال إلى الصفر. ولا ينجح ذلك إلا إذا أصبحت فعلًا غير مقيم في بلدك ومقيمًا في تركيا، لا على الورق فحسب، بل في الواقع.
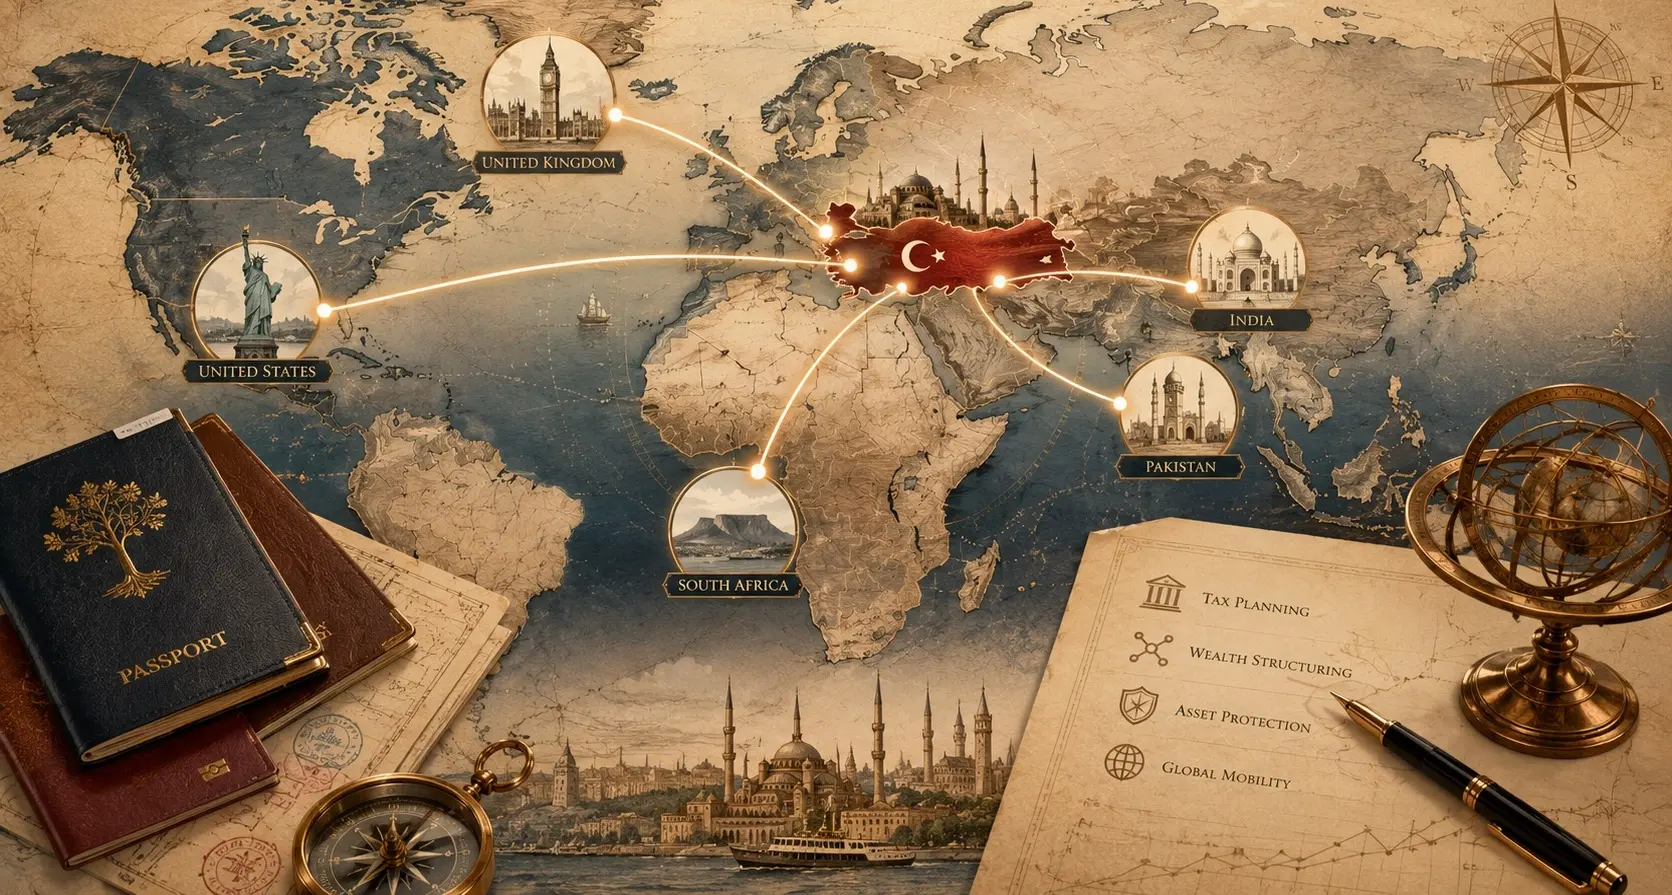
التخطيط لأصحاب الثروات الكبيرة بحسب البلد
يمكن لتركيا تحديد معاملتها الضريبية الخاصة، لكنها لا تستطيع إلغاء مطالبة البلد السابق بالضريبة. وينبغي حسم هذا الجانب بموجب قانون بلد المنشأ وأي معاهدة واجبة التطبيق.
البلد
الفرصة الرئيسية
الخطر الرئيسي
أول خطوة للتخطيط
المملكة المتحدة
لا يخضع غير المقيمين عمومًا للضريبة البريطانية على الدخل الأجنبي وكثير من الأرباح الأجنبية
عدم استيفاء اختبار الإقامة القانوني، والإقامة المؤقتة خارج البلاد
نمذجة ترتيبات المغادرة وأي عودة محتملة
جنوب أفريقيا
يمكن أن تنتهي الضريبة على الدخل العالمي بعد إنهاء الإقامة على نحو صحيح
ضريبة أرباح رأسمالية عند المغادرة على أساس التصرف المفترض في الأصول
تقييم الأصول العالمية قبل إنهاء الإقامة
الهند
قد تحد صفة غير المقيم أو المقيم العادي لفترة محدودة من الضريبة على بعض الدخول الأجنبية
يخضع غير المقيمين عمومًا للضريبة على الدخل من مصادر باكستانية
عدد أيام الإقامة واستمرار الدخل من أنشطة تجارية محلية
مراجعة مدة الوجود في البلاد والأنشطة الباكستانية المستمرة
الولايات المتحدة
قد تنخفض الضرائب التركية مع استمرار تقديم الإقرارات الأمريكية
فرض الضريبة على الدخل العالمي على أساس الجنسية
الحصول أولًا على مشورة اتحادية وعلى مستوى الولاية
المملكة المتحدة: يبدأ التحليل البريطاني باختبار الإقامة القانوني. ويخرج الشخص الذي يصبح غير مقيم في المملكة المتحدة عمومًا من نطاق الضريبة البريطانية على الدخل الأجنبي وكثير من الأرباح الأجنبية، مع احتمال استمرار خضوع العقارات البريطانية والإيرادات ذات المصدر البريطاني للضريبة. وتُعد الإقامة المؤقتة خارج البلاد أبرز المخاطر. فإذا عاد الشخص خلال الفترة ذات الصلة، فقد يصبح خاضعًا للضريبة على بعض الدخول أو الأرباح التي تحققت أثناء وجوده بالخارج. لذلك ينبغي للمستثمر البريطاني التخطيط للمغادرة وأي عودة محتملة قبل بيع أصل كبير.
جنوب أفريقيا: تفرض جنوب أفريقيا الضرائب على المقيمين على دخلهم العالمي، وعلى غير المقيمين أساسًا على دخلهم من المصادر الجنوب أفريقية. وإنهاء الإقامة إجراء يعتمد على الوقائع والخطوات الرسمية، ولا يقتصر على الحصول على تصريح أجنبي. وقد يؤدي إنهاء الإقامة إلى اعتبار الأصول العالمية مبيعة لأغراض ضريبية، مع مراعاة الاستثناءات، وإلى احتساب فوري لضريبة الأرباح الرأسمالية. كما تشترط هيئة الإيرادات في جنوب أفريقيا إشعارًا رسميًا وأدلة داعمة. وبالنسبة إلى كثير من أصحاب الثروات الكبيرة في جنوب أفريقيا، تكون ضريبة المغادرة أكبر تكلفة ينبغي تقديرها قبل اعتماد خطة الانتقال إلى تركيا.
الهند: تتطلب الهند تحليلًا دقيقًا للإقامة ومصدر الدخل. ويخضع غير المقيم عمومًا للضريبة على الدخل الهندي، لا على دخله العالمي. أما المقيم العادي لفترة محدودة، فيخضع عمومًا للضريبة على الدخل الهندي، إلى جانب الدخل الأجنبي المرتبط بنشاط تجاري يُدار من الهند أو بمهنة أُنشئت فيها. ولا تُعد صفة المقيم العادي لفترة محدودة ميزة تلقائية لمدة سنتين أو ثلاث سنوات لكل من يغادر الهند. كما تفرض الهند معدلًا قدره 30%، بالإضافة إلى أي رسم إضافي وضريبة خاصة مطبقين، على أرباح الأصول الرقمية الافتراضية. ولا ينبغي للمستثمر افتراض أن استخدام منصة تداول خارجية وحده يُنهي مطالبة الهند بالضريبة.
باكستان: تعد باكستان الفرد مقيمًا عمومًا إذا أمضى فيها 183 يومًا على الأقل خلال السنة الضريبية. ويخضع غير المقيمين عمومًا للضريبة على الدخل من مصادر باكستانية، لا على دخلهم العالمي. كما ينبغي لأصحاب الشركات مراجعة العقارات المحلية والحصص في الشركات والمهام الإدارية ودخل الخدمات، إذ قد تظل هذه العناصر خاضعة للضريبة بعد انتقال الأسرة. وقد توفر تركيا مزايا الإقامة والعقارات والأعمال والجنسية، لكن هذه الأهداف لا ينبغي أن تحل محل مراجعة شاملة لإنهاء الإقامة والالتزامات في باكستان.
الولايات المتحدة: يظل المواطنون الأمريكيون والأجانب المقيمون في الولايات المتحدة خاضعين عمومًا للضريبة على دخلهم العالمي أثناء وجودهم في الخارج، ويستمرون في تقديم الإقرارات الأمريكية. ولا ينشئ استبعاد الدخل المكتسب في الخارج إعفاءً عامًا من ضرائب أرباح الاستثمارات أو العملات المشفرة. وقد تمنع تركيا فرض ضريبة تركية ثانية على الدخل الأجنبي المؤهل، لكنها لا توقف الضريبة الاتحادية الأمريكية. وقد تستمر أيضًا الإقامة على مستوى الولاية. ويمكن أن ينطوي التخلي عن الجنسية أو إنهاء الإقامة الأمريكية طويلة الأمد على ضريبة المغتربين والنموذج 8854، لذا لا ينبغي أبدًا التعامل مع ذلك كخطوة روتينية ضمن خطة استثمار في تركيا.
ترتيب عملي للانتقال والاستثمار
تتحقق أفضل استفادة من الإصلاحات عندما تُنجز كل خطوة بالترتيب الصحيح. وينبغي التخطيط للإقامة والتصرف في الأصول والمستندات والقرارات الاستثمارية كعملية واحدة منسقة.
المرحلة
الإجراء الأساسي
قبل المغادرة
تأكيد وضع إنهاء الإقامة في بلد المنشأ، ومراجعة الأهلية التركية، وتوثيق مصادر الأصول، وتحديد توقيت التصرفات المخطط لها
أثناء الانتقال
تأسيس إقامة فعلية في تركيا، وضبط عدد أيام الإقامة والروابط المستمرة بالبلد السابق، والاحتفاظ بأدلة تدعم الانتقال
بعد بدء الإقامة في تركيا
الحصول على شهادة الإعفاء بموجب المادة 20/D، وإتمام أي إفصاح عن الأصول والتحويل المطلوب، ثم تنفيذ التصرفات أو الاستثمارات المخطط لها
قد يؤدي التصرف في الأصول مبكرًا أو التأخر في تقديم الطلب أو عدم استكمال إجراءات المغادرة إلى تقليص المنفعة المتوقعة أو زوالها. وينبغي إدراج جميع مواعيد الإقامة والإقرارات والتحويلات والاستثمارات ضمن جدول زمني واحد ومنسق.
مسار متكامل من الألف إلى الياء: Property Turkey وPT Oracle وFunding Turkey
تتولى Property Turkey البحث عن العقارات والعناية الواجبة والشراء وتنسيق إجراءات الإقامة أو طلبات الجنسية عند الاقتضاء. وينبغي أن يوفر العقار قاعدة مناسبة على المدى الطويل وأن يلبي احتياجات الأسرة العملية. كما ينبغي أن يدعم الموقع وأمان سند الملكية والاستخدام المستقبلي وإمكانات إعادة البيع واستيفاء شروط الجنسية الاستراتيجية الأوسع.
PT Oracle: تنسيق الهيكل الضريبي والقانوني
تنسق PT Oracle الخطة العابرة للحدود، بما يشمل: تحليل الإقامة والمعاهدات، وترتيب خطوات إنهاء الإقامة في بلد المنشأ، والتحقق من استيفاء شرط السنوات الثلاث، وتصنيف الدخل الأجنبي والتركي، وإعداد طلب شهادة الإعفاء، والتخطيط للإفصاح عن الأصول، وتوثيق مصدر الأموال، وهيكلة الشؤون الشخصية والشركات والخلافة، وتنسيق الخدمات المصرفية والامتثال السنوي. وعند الحاجة إلى مشورة في البلد السابق، يمكن لـ PT Oracle التنسيق مع مختصين محليين مؤهلين بدل التعامل مع القانون التركي بوصفه الحل الكامل.
Funding Turkey: توظيف رأس المال الملتزم به عبر قنوات منظمة
يمكن لـ Funding Turkey، ذراع الصناديق التابعة للمجموعة والمنظمة من هيئة أسواق رأس المال، تقييم ما إذا كان صندوق رأس مال جريء يوفر مسارًا مناسبًا لرأس المال الملتزم به بموجب نظام الإفصاح. ويتطلب ذلك مراجعة المستثمر ومصدر رأس المال وهدف الصندوق ومدة الالتزام والسيولة والتقييم والحوكمة والقيود التنظيمية. وقد يدعم رأس المال المستثمر في الصندوق، حيثما كان ذلك مسموحًا، الشركات التركية المؤهلة ومشروعات النمو. أما أي مقترح يتضمن شركة تركية يملكها المستثمر نفسه، فيتطلب تدقيقًا إضافيًا. ويجب حسم الأهلية ومسائل الأطراف ذات العلاقة والتقييم المستقل وحوكمة الاستثمار ومتطلبات هيئة أسواق رأس المال قبل الادعاء بإمكانية استخدام الهيكل للاستفادة من معدل 0%.
ضع الخطة قبل تحقق الأرباح
توفر إصلاحات تركيا لعام 2026 مزيجًا نادرًا: إعفاءً لمدة 20 عامًا للدخل الأجنبي المؤهل، ومسارًا مؤقتًا بنسبة تتراوح بين 0% و5% لأصول محددة تدخل تركيا، وإمكانية الوصول إلى هياكل استثمارية منظمة، إلى جانب فرص أوسع للإقامة والجنسية والأعمال.
وقد تكون النتيجة ذات قيمة كبيرة للمستثمر المناسب، ولا سيما رائد الأعمال أو مالك العملات المشفرة الذي لديه أرباح كبيرة غير محققة. لكن الاستفادة تعتمد على إقامة فعلية، وإنهاء سليم للإقامة في بلد المنشأ، وتحليل دقيق لمصادر الدخل، وتقديم الطلبات التركية في مواعيدها، وقبول المستندات المصرفية، والتنفيذ المنضبط للاستثمار. ولا ينبغي إنجاز أي من هذه المهام بمعزل عن غيرها.
توفر Property Turkey وPT Oracle وFunding Turkey مسارًا منسقًا يبدأ بـالعقارات التركية والانتقال، ويمتد إلى الهيكلة الضريبية والتوثيق وتوظيف رأس المال عبر قنوات منظمة والامتثال المستمر.
ينبغي بدء التخطيط قبل وقوع الحدث الخاضع للضريبة. فبعد تحقق الربح أو فوات الموعد النهائي لتقديم الطلب، قد تكون كثير من أفضل الخيارات قد اختفت بالفعل. تواصل معنا اليوم للحصول على استشارة مجانية مع خبرائنا المحليين ومستشارينا الضريبيين.
ملاحظة: تقدم هذه المقالة معلومات عامة فقط، ولا تشكل مشورة شخصية ضريبية أو قانونية أو استثمارية أو متعلقة بالهجرة. وتعتمد الأهلية والمعاملة الضريبية على الظروف الفردية والمعاهدات المطبقة وقواعد تحديد المصدر والمتطلبات التنظيمية والقوانين السارية في كل بلد ذي صلة. وينبغي الحصول على مشورة مستقلة قبل أي انتقال أو تصرف في الأصول أو إفصاح أو استثمار.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.




 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 2
 1








 X