تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
در ۲۷ مارس ۲۰۲۶، Larry Fink، مدیرعامل BlackRock، بزرگترین شرکت مدیریت دارایی جهان با ۱۴ تریلیون دلار آمریکا دارایی تحت مدیریت، برای دیداری خصوصی با رئیسجمهور رجب طیب اردوغان در دفتر ریاستجمهوری دولماباهچه به استانبول پرواز کرد.
این دیدار صرفاً تشریفاتی نبود. وزیر دارایی، محمد شیمشک، در جلسه حضور داشت. وزیر انرژی، Alparslan Bayraktar، هم در جلسه بود. Alois Zwinggi، مدیر ارشد اجرایی مجمع جهانی اقتصاد نیز حضور داشت. چند ساعت بعد، ۲۳ سرمایهگذار بینالمللی از ۱۶ کشور که در مجموع مدیریت ۱٫۲ تریلیون دلار آمریکا دارایی را بر عهده دارند، برای نشست راهبرد کشوری مجمع جهانی اقتصاد در استانبول گرد هم آمدند؛ نشستی با تمرکز بر یک موضوع: جایگاه ترکیه در اقتصاد جهانی و فرصت سرمایهگذاری بلندمدتی که این جایگاه ایجاد میکند.
سپس در ۲۴ آوریل ۲۰۲۶، رئیسجمهور اردوغان در همان دفتر دولماباهچه ایستاد و جامعترین بسته اصلاحات مالیاتی برای سرمایهگذاران در تاریخ معاصر ترکیه را اعلام کرد و سال ۲۰۲۶ را سال اصلاحات نامید. دو رویداد، با فاصله چهار هفته؛ و یک مسیر کاملاً روشن. پرسش این نیست که آیا ترکیه مقصد مهم بعدی برای سرمایه جهانی خواهد بود یا نه. پرسش این است که پیش از ورود این سرمایه جایگاه خود را مشخص میکنید یا پس از آن.
- ساکنان جدید ممکن است به مدت ۲۰ سال از پرداخت مالیات در ترکیه بر درآمدهای خارجی معاف شوند.
- ساکنان جدید واجد شرایط ممکن است از کاهش مالیات بر ارث به ۱٪ بهرهمند شوند.
- ممکن است مالیات شرکتهای تولیدکننده و صادرکننده از ۲۵٪ به ۹٪ کاهش یابد.
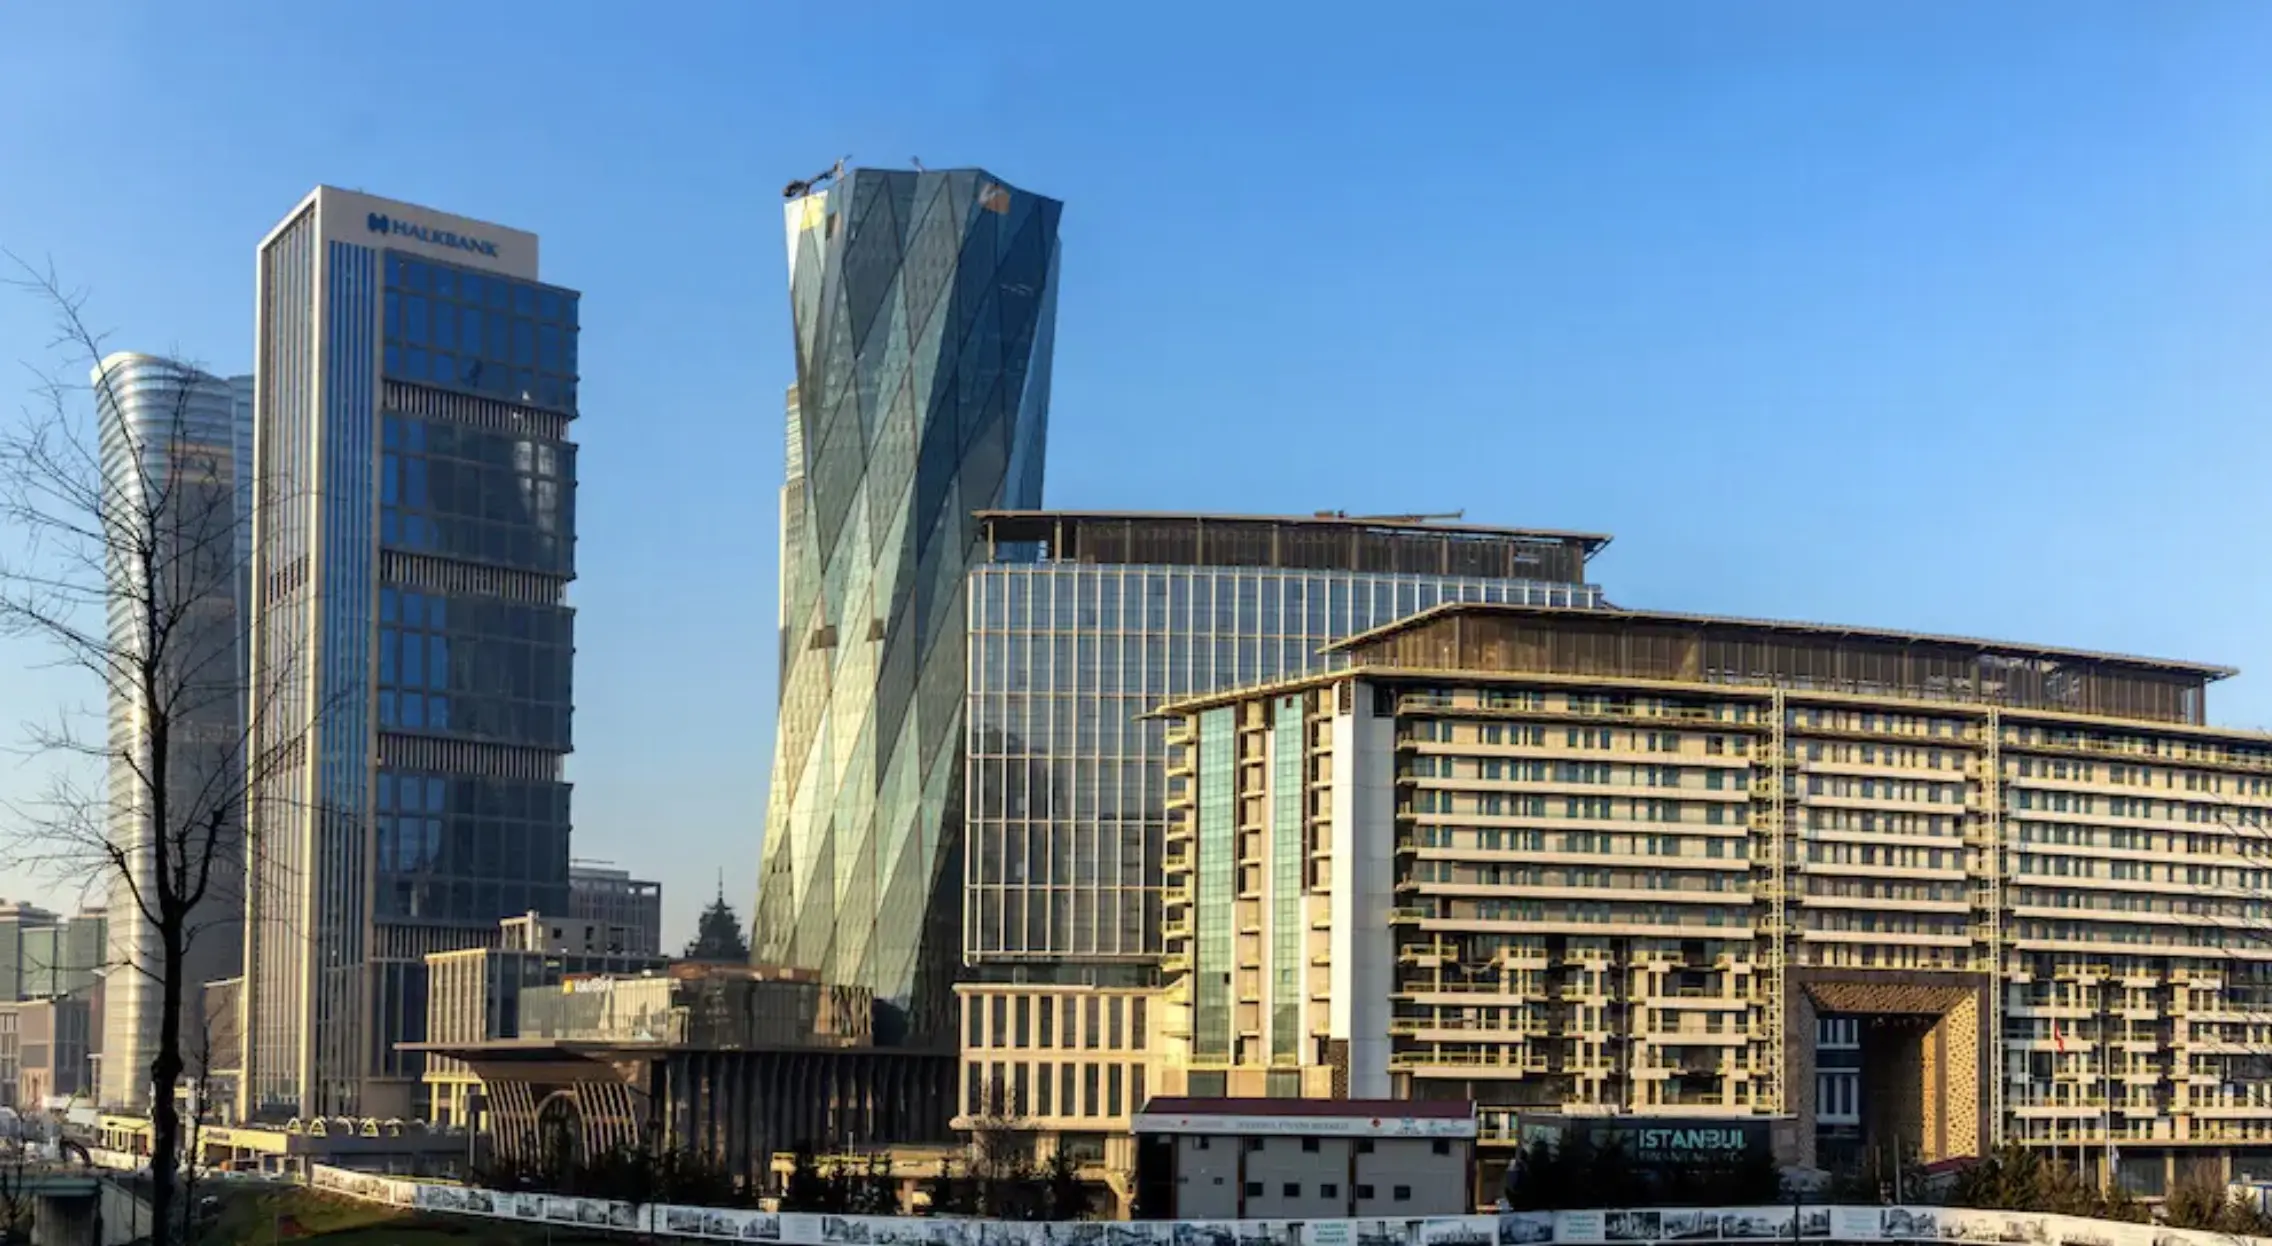
- مشوقهای مرکز مالی استانبول پیشنهاد ترکیه برای استقرار دفاتر مرکزی منطقهای را تقویت میکند.
- بازگرداندن داراییها با مالیات ۲٪ تا ۳٪ میتواند سرمایههای خارج از کشور را به ترکیه جذب کند.
- این اصلاحات، ترکیه را در رقابت با Dubai، Singapore، Italy، Greece و Portugal قرار میدهد.
- PropertyTurkey میتواند در زمینه املاک، اقامت، شهروندی و ساختاردهی سرمایهگذاری کمک کند.
وقتی منطقه خلیج متزلزل شد
برای درک دلیل فرارسیدن زمان استانبول، باید بدانید چه اتفاقی برای Dubai افتاد. Dubai بیش از یک دهه یکی از جذابترین داستانهای سرمایهگذاری در تاریخ معاصر را رقم زد: مالیات بر درآمد صفر، زیرساختهای در سطح جهانی، و دولتی که تمام تمرکزش بر جذب استعداد و سرمایه جهانی بود. این رویکرد نتیجه داد. UAE به خانه دوم پیشفرض ثروتمندان جهان، دفتر مرکزی منطقهای پیشفرض شرکتهای چندملیتی فعال در خاورمیانه و آفریقا، و مقصد پیشفرض سرمایهگذاران مستقر در منطقه خلیج برای خرید ملک با هدف کسب درآمد اجاره و بهرهمندی از سبک زندگی مطلوب تبدیل شد.
سپس شرایط منطقه تغییر کرد.
درگیری مرتبط با ایران محاسبات همه سرمایهگذارانی را که در معرض داراییهای منطقه خلیج بودند تغییر داد. خطر زیرساختی واقعی شد. نزدیکی سیاسی به منطقهای پرتنش به یک نقطهضعف تبدیل شد. حق بیمه املاک در منطقه خلیج تغییر کرد. سرمایه بهدنبال جایگزینی رفت که بهرهوری مالیاتی و امکانات مشابهی برای زندگی داشته باشد، اما با مجاورت ژئوپلیتیکیای که بیسروصدا به مهمترین ریسک سرمایهگذاری در منطقه خلیج تبدیل شده بود، همراه نباشد.
ترکیه، که سامانههای پدافند هوایی NATO از آن محافظت میکنند و در لبه غربی منطقه قرار دارد، نه در مرکز آن، آماده بود. رئیس اتاق بازرگانی استانبول، Şekib Avdagiç، در مراسم رونمایی از اصلاحات در آوریل مستقیماً به این موضوع اشاره کرد: "مشوقهای اعلامشده در این دوره، که تحولات خاورمیانه زنجیرههای تأمین جهانی را دگرگون میکند، جایگاه کشور ما را بهعنوان مرکز مالی، لجستیک و تجارت تقویت خواهد کرد و مأموریت آن را بهعنوان جزیرهای از ثبات منطقهای تحکیم میبخشد."
استانبول تنها از بیثباتی منطقه خلیج سود نمیبرد. این شهر از مزیتهای ساختاری برخوردار است که هیچ میزان تبلیغاتی نمیتواند ایجاد کند و هیچ درگیری منطقهای نیز قادر به تکرار آن نیست. استانبول در محل تلاقی اروپا، خاورمیانه، آسیای مرکزی و شمال آفریقا قرار دارد؛ موقعیت جغرافیاییای که سه هزار سال آن را به مرکز تجارت جهانی تبدیل کرده است. امپراتوریها در اینجا شکل گرفتند. جاده ابریشم از اینجا گذشت. اقتصاد عثمانی در دوران اوج خود یکسوم تولید ناخالص داخلی جهان را در اختیار داشت. جغرافیا تغییر نمیکند و از منظر سرمایهگذاری، ارزش موقعیت جغرافیایی با گذشت زمان انباشته میشود.
عوامل بنیادین شهر نیز این واقعیت را تأیید میکنند. رشد تولید ناخالص داخلی ترکیه از بالاترین نرخها در میان کشورهای G20 است. جمعیت جوان است؛ ویژگی جمعیتیای که اقتصادهای اروپایی حاضرند برای دستیابی به آن تقریباً هر هزینهای بپردازند. شهرنشینی با سرعت ادامه دارد. نکته مهمتر اینکه بازار وام مسکن که در گذشته برای بیشتر خانوارهای ترک دسترسپذیر نبود، اکنون در مراحل اولیه اصلاح قرار دارد. ورود میلیونها خریدار خانه برای نخستین بار به بازاری مسکونی که با کمبود عرضه روبهروست، یکی از مهمترین محرکهای طبیعی تقاضا را در میان بازارهای نوظهور جهان ایجاد میکند.
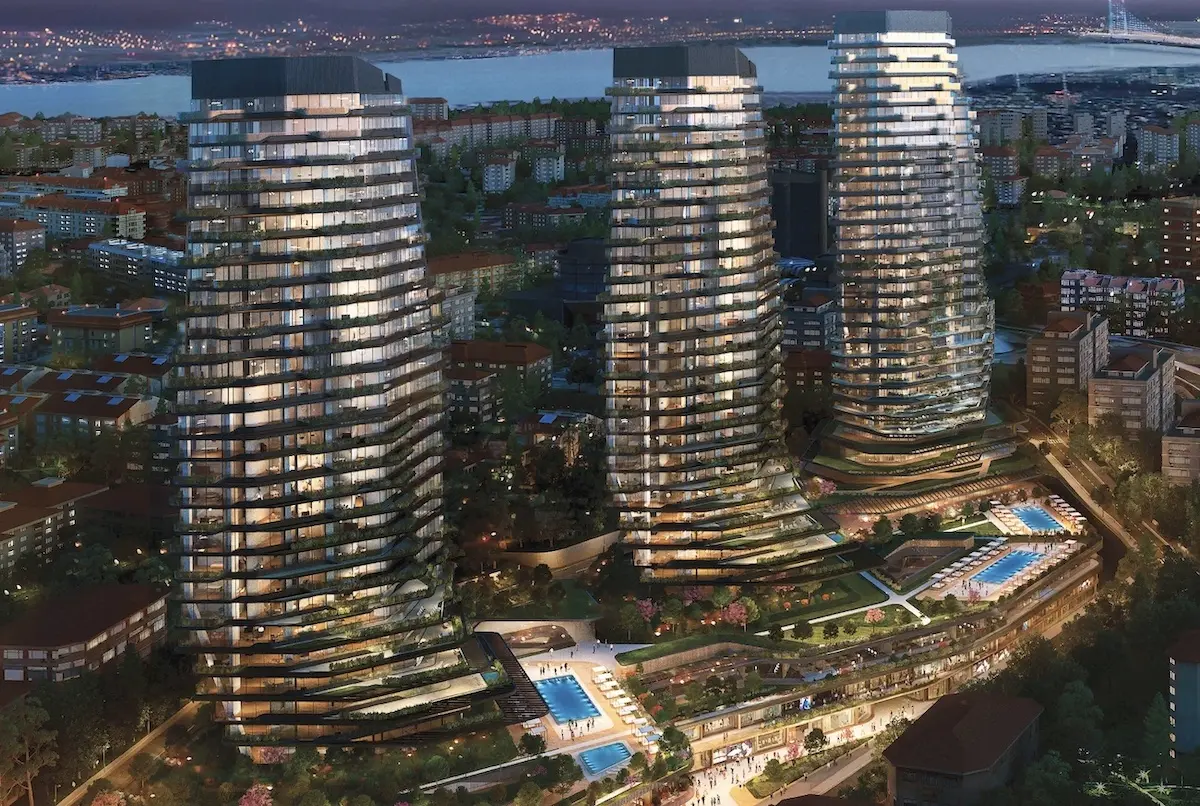
نوسازی شهری در حال تغییر مناطق مرکزی استانبول است؛ آن هم در مقیاس و با سرعتی که بهسختی میتوان اهمیتش را بیان کرد. کاغیتخانه که زمانی منطقهای صنعتی بود، اکنون میزبان پروژههایی مانند Sense Levent است؛ مجموعههایی مقرونبهصرفه، با دسترسی مناسب و موقعیت مرکزی که دقیقاً با نیازهای جمعیت جوان، شهرنشین و دارای تحرک اقتصادی ترکیه همخوانی دارند. این داراییها سفتهبازانه نیستند؛ در بازاری که عرضه نمیتواند همپای تقاضا افزایش یابد، تقاضای پایداری برای آنها وجود دارد.
این همان فرضیه سرمایهگذاریای بود که ۲۳ سرمایهگذار نهادی را در مارس ۲۰۲۶ به استانبول آورد. نه سرمایهگذاری در گردشگری، نه تبلیغ سبک زندگی؛ بلکه استدلالی بنیادین و بلندمدت بر پایه جغرافیا، جمعیتشناسی و دولتی که آشکارا و علناً تصمیم گرفته حرکت کند.
۸ اصلاحات: آنچه ترکیه واقعاً اعلام کرد
چهار هفته پس از پرواز Fink به استانبول، دولت ترکیه چارچوب سیاستگذاری متناسب با علاقه سرمایهگذاران نهادی را ارائه کرد. در ۲۴ آوریل ۲۰۲۶، رئیسجمهور اردوغان بستهای شامل ۸ اصلاح مرتبط با یکدیگر را اعلام کرد. در ادامه میبینیم این اصلاحات چه معنایی دارند و در مقایسه با رقبای جهانی چه جایگاهی پیدا میکنند.
مالیات شرکتی ۹٪ برای تولیدکنندگان و صادرکنندگان
نرخ استاندارد مالیات شرکتها در ترکیه برابر با ۲۵٪ بود. برای تولیدکنندگانی که صادرات دارند، این نرخ با یک تصمیم ۱۶ واحد درصد کاهش یافت و به ۹٪ رسید. وزیر دارایی، Şimşek، صریحاً آن را اقدامی بنیادین و دائمی خواند.
معیار جهانی: مجارستان با نرخ ۹٪ کمترین نرخ را در اتحادیه اروپا دارد. نرخ ایرلند برابر با ۱۲٫۵٪ است. مناطق آزاد امارات متحده عربی نرخ ۰٪ تا ۹٪ دارند، اما مشمول الزامات سختگیرانه حضور اقتصادی هستند و به اتحادیه گمرکی اتحادیه اروپا دسترسی ندارند. اکنون ترکیه با رقابتیترین نرخهای جهان برابری میکند و در عین حال بازار داخلی یک اقتصاد گروه ۲۰، عضویت در ناتو و دسترسی مستقیم به اتحادیه گمرکی اتحادیه اروپا را نیز ارائه میدهد؛ مزیتهایی که هیچیک از آن حوزههای قضایی نمیتوانند تکرار کنند.
۲۰ سال معافیت مالیاتی بر درآمد خارجی برای ساکنان جدید
معیار جهانی: Italy برای برخورداری از امتیازی مشابه به مدت ۱۵ سال، سالانه ۳۰۰٬۰۰۰ یورو دریافت میکند. این مبلغ در Greece برای همین مدت سالانه ۱۰۰٬۰۰۰ یورو است. طرح NHR ۲٫۰ در Portugal به مدت ۱۰ سال و با نرخ ۲۰٪ اجرا میشود. ترکیه برای مدت طولانیتری هیچ مبلغی دریافت نمیکند و بهطور منحصربهفرد، مسیر دریافت شهروندی کامل از طریق خرید ملک به ارزش ۴۰۰٬۰۰۰ دلار آمریکا را نیز فراهم میکند.
کاهش مالیات بر ارث به ۱٪
ثروت خود را بسازید، از آن محافظت کنید و آن را به نسل بعد منتقل کنید. مالیات بر ارث در ترکیه؟ فقط ۱٪. برای ساکنان جدید واجد شرایط در ترکیه، مالیات بر ارث از ۱۰٪ به ۱٪ کاهش مییابد و فرزندان آنها نیز گذرنامهای جدید دریافت میکنند.
معیار جهانی: در امارات متحده عربی، سنگاپور و قبرس مالیات بر ارث ۰٪ است، اما این کشورها نه مسیری برای دریافت شهروندی با دسترسی نزدیک به اتحادیه اروپا فراهم میکنند، نه عضو اتحادیه گمرکی اتحادیه اروپا هستند؛ ضمن اینکه اکنون منطقه خلیج با ریسک ژئوپلیتیکی قابلتوجهی روبهروست. بریتانیا در آوریل ۲۰۲۵ وضعیت غیرمقیم مالیاتی را لغو کرد و تا ۴۰٪ از املاک بهجامانده را مشمول مالیات میکند. ترکیب مالیات ۱٪ بر ارث در ترکیه با معافیت ۲۰ساله مالیات بر درآمد، ساختاری کامل برای حفظ و انتقال ثروت میان نسلها ایجاد میکند که در حال حاضر هیچ حوزه قضایی واحدی با آن برابری نمیکند.
۲۰ سال معافیت مالیاتی بر درآمد خارجی برای دفاتر مرکزی منطقهای
شرکتهای چندملیتی که دفتر مرکزی منطقهای خود را به ترکیه منتقل میکنند، به مدت ۲۰ سال از معافیت ۱۰۰٪ بر درآمد خارجی در مرکز مالی استانبول و ۹۵٪ در خارج از آن برخوردار میشوند؛ ساختار مشوقهای IFC نیز تا سال ۲۰۴۷ تضمین شده است.
معیار جهانی: منطقه DIFC در Dubai معافیت ۰٪ ارائه میکرد، اما اکنون ریسک جنگ در تصمیمگیری درباره دفاتر مرکزی در منطقه خلیج لحاظ میشود. نرخ اسمی در Singapore برابر با ۱۷٪ و در Amsterdam برابر با ۲۵٫۸٪ است. ساختار استانبول اکنون برای گروههایی که فعالیتهای خود را در EMEA و آسیای مرکزی مدیریت میکنند، عملاً از همه این گزینهها بهتر است؛ آن هم با کسری از هزینه عملیاتی Singapore و بدون مواجهه با ریسکهای Dubai.
معافیت کامل مالیات بر تجارت ترانزیتی در مرکز مالی استانبول
از طریق ترکیه تجارت کنید و ۱۰۰٪ سود را حفظ کنید. درآمد حاصل از تجارت ترانزیتی در IFC اکنون بهطور کامل از مالیات شرکتها معاف است؛ این میزان از معافیت قبلی ۵۰٪ دو برابر شده است. شرکتهای خارج از IFC از معافیت ۹۵٪ برخوردار میشوند.
معیار جهانی: در هنگکنگ تنها سود با منشأ داخلی مشمول مالیات است و درآمدهای برونمرزی با نرخ ۰٪ مالیاتگذاری میشوند. هلند معافیت مشارکت ارائه میدهد، اما نرخ استاندارد آن ۲۵٫۸٪ است. نرخ لوکزامبورگ برابر با ۱۷٪ است. مالیات ۰٪ در ترکیه بر تجارت ترانزیتی، همراه با قرارگرفتن این کشور در محل تلاقی اروپا، خاورمیانه و مسیرهای تجاری آسیای مرکزی، آن را برای ساختارهای تجاری و جریان کالا که پیشتر معمولاً هنگکنگ یا آمستردام را انتخاب میکردند، به گزینهای برتر از نظر ساختاری تبدیل میکند.
بازگرداندن داراییها با مالیات ۲٪ تا ۳٪ و عفو کامل
وجه نقد، طلا، اوراق بهادار و داراییهای نگهداریشده خارج از ترکیه را میتوان با نرخ مالیاتی ۲٪ تا ۳٪ به کشور بازگرداند و از مصونیت کامل و دائمی در برابر حسابرسی و تحقیقات مالیاتی برخوردار شد. هیچ پرسشی درباره منشأ وجوه مطرح نمیشود. ارائه مدرکی درباره تاریخ خرید لازم نیست. عفو کامل.
معیار جهانی: محرمانگی بانکی سوئیس عملاً پایان یافته است. تبادل داده بر اساس سیآراس، پنهانکاری را در پناهگاههای مالی سنتی به یک مسئولیت حقوقی تبدیل کرده است. امارات پس از افایتیاف، قوانین مبارزه با پولشویی و الزامات حضور اقتصادی را سختگیرانهتر کرد. بازگرداندن داراییها به ترکیه با مالیات ۲٪ تا ۳٪ و عفو کامل، در سال ۲۰۲۶ پاکترین و کمدردسرترین سازوکار عادیسازی سرمایه در جهان است؛ این هشتمین برنامه مشابه ترکیه از سال ۲۰۰۸ به شمار میرود.
تشکیل شرکت از طریق دفتر یکپارچه در یک روز
ثبت شرکت در ترکیه، ثبت مالیاتی، مجوزهای کار، درخواست مشوقها و تأییدیههای زیستمحیطی اکنون در یک مرکز دیجیتال واحد متمرکز شدهاند. یک دفتر، یک روز؛ و کسبوکار شما آماده فعالیت است.
معیار جهانی: سنگاپور یک دهه است چنین خدماتی را ارائه میدهد. مناطق آزاد امارات سریع هستند، اما خدمات آنها در حوزههای قضایی جداگانه ارائه میشود. گرجستان امکان ثبت تقریباً فوری شرکت را دارد، اما از دسترسی بازاری و ساختار مالیاتی ترکیه برخوردار نیست. دفتر یکپارچه شکاف اصطکاک عملیاتی را از میان برمیدارد؛ شکافی که در گذشته باعث میشد سرمایهگذاران حتی با وجود برتری عوامل بنیادین استانبول، دبی یا سنگاپور را انتخاب کنند.
ماشینآلات معاف از حقوق گمرکی و مالیات بر ارزش افزوده صفر
کارخانه خود را بسازید؛ ماشینآلات معاف از حقوق گمرکی، مالیات بر ارزش افزوده صفر و حفظ سود. بر اساس گواهیهای مشوق سرمایهگذاری راهبردی، واردات ماشینآلات و تجهیزات بهطور کامل از حقوق گمرکی معاف است و خرید ماشینآلات تولید داخل نیز مشمول مالیات بر ارزش افزوده نمیشود.
معیار جهانی: در Vietnam نرخ مالیات شرکتها ۱۰٪ است، اما دسترسی به EU وجود ندارد. Poland کمکهزینههای EU را ارائه میدهد، اما نرخ مالیات شرکتهای آن ۱۹٪ است. Mexico به USMCA دسترسی دارد، اما فاقد ساختار مالیاتی مشابه است. اکنون ترکیه بستهای کاملتر از هر بازار نوظهور دیگری برای سرمایهگذاری صنعتی ارائه میکند: ساخت کارخانه بدون حقوق گمرکی، مالیات عملیاتی ۹٪، دسترسی به اتحادیه گمرکی EU و امنیت با پشتیبانی NATO.
این اصلاحات برای چه کسانی است و چرا زمانبندی اهمیت دارد
افراد و خانوادههای دارای ثروت خالص بالا: ترکیب معافیت ۲۰ساله مالیات بر درآمد خارجی، مالیات ۱٪ بر ارث و امکان بازگرداندن داراییها با نرخ ۲٪ تا ۳٪، بیرقیب است. هیچ حوزه قضایی مشابهی هر سه مزیت را بهطور همزمان ارائه نمیدهد. روند قانونگذاری آغاز شده است. فرصت جایگاهگیری پیش از تصویب قانون، زمانی که هنوز میتوان از مزیت رقابتی اقدام زودهنگام بهره برد، با ماه سنجیده میشود.
تولیدکنندگان و سرمایهگذاران صنعتی: مالیات دائمی ۹٪ بر شرکتها، امکان ساخت کارخانه بدون حقوق گمرکی، مالیات بر ارزش افزوده صفر برای تجهیزات و دسترسی به اتحادیه گمرکی EU، استدلال اقتصادی قدرتمندی برای تولید ایجاد میکنند؛ استدلالی که هیچ کشور عضو OECD و تعداد بسیار کمی از بازارهای نوظهور توان رقابت با آن را دارند. برای هر شرکتی که در حال بررسی محل ساخت تأسیسات تولیدی بعدی خود برای تأمین بازارهای اروپا، خاورمیانه و آسیای مرکزی است، ترکیه اکنون به پاسخ تبدیل شده است.
شرکتهای چندملیتی و تصمیمگیرندگان درباره دفتر مرکزی منطقهای: Dubai مرکز پیشفرض EMEA بوده است. ترکیب ریسک درگیری در منطقه خلیج با معافیت ۱۰۰٪ مالیات بر تجارت ترانزیتی در استانبول و معافیت ۲۰ساله مالیات بر درآمد دفاتر مرکزی تا سال ۲۰۴۷، شرایط را تغییر میدهد. استانبول در محل تلاقی بازارهای ۱٫۵ میلیارد مصرفکننده قرار دارد. ساختار IFC اکنون با Singapore رقابت میکند، آن هم با کسری از هزینه عملیاتی آن.
دارندگان سرمایه با داراییهای برونمرزی: دوران محرمانگی در سوئیس به پایان رسیده است. رعایت الزامات CRS، پنهانکاری داراییهای برونمرزی را نه یک مزیت، بلکه یک مسئولیت کرده است. فرصت عفو مالیاتی ترکیه با نرخ ۲٪ تا ۳٪، مصونیت کامل از حسابرسی و نبود پرسش درباره منشأ وجوه، در سال ۲۰۲۶ در دسترسترین ابزار عادیسازی سرمایه است. سرمایهگذاری در املاک ترکیه خانهای طبیعی، مولد و روبهرشد برای سرمایه عادیشده فراهم میکند.
جمعبندی در یک جمله
هر حوزه قضایی دیگری یا گران است، یا روزبهروز محدودتر میشود، یا اکنون در معرض ریسک ژئوپلیتیکی قرار دارد. ترکیه بستهای طراحی کرده که هر سه مشکل را همزمان حل میکند و دولتی دارد که آشکارا و علناً اعلام کرده قصد دارد این اصلاحات را دائمی کند.
BlackRock پیش از اعلام اصلاحات این موضوع را تشخیص داد. بیستوسه سرمایهگذار نهادی که نماینده ۱٫۲ تریلیون دلار آمریکا دارایی بودند، پیش از آشکارشدن ساختار مالیاتی به استانبول پرواز کردند. آنها برای غذا به آنجا نرفته بودند.
در حالی که جهان بهدنبال امنیت است، ترکیه درها را گشود: مالیات صفر، مالیات ۱٪ بر ارث و نرخ مالیات شرکتی ۹٪. ببینید در این فرصت چه چیزی در انتظار شماست.
Property Turkey: اولین تماس شما در ترکیه
PropertyTurkey.com از سال ۲۰۰۱ فعالیت کرده و بحرانهای ارزی ترکیه، تحولات سیاسی و چرخههای اقتصادی را پشت سر گذاشته است. ما صرفاً یک دفتر فروش نیستیم؛ یک پلتفرم جامع سرمایهگذاری با توانمندیهای حقوقی، حرفهای و مشاورهای داخلی هستیم. در همه ابعاد فرصتهای ترکیه به سرمایهگذاران خدمات ارائه میدهیم. تیم ما در سطوح دولتی، شهرداری و نهادی روابطی قابلاعتماد دارد.
پرسشهای متداول: BlackRock، استانبول و اصلاحات مالیاتی ترکیه در سال ۲۰۲۶
پرسش: چرا سفر BlackRock به استانبول برای سرمایهگذاران در ترکیه اهمیت دارد؟
پاسخ: سفر BlackRock به استانبول چند هفته پیش از اعلام اصلاحات مهم برای سرمایهگذاران از سوی ترکیه انجام شد. این زمانبندی نشان میدهد که نهادهای جهانی از پیش در حال بررسی ظرفیت بلندمدت ترکیه در حوزههای مالی، املاک، تولید، تجارت و تخصیص سرمایه بودهاند.
پرسش: اصلاحات مالیاتی ترکیه در سال ۲۰۲۶ چه هدفی دارند؟
پاسخ: هدف اصلاحات ۲۰۲۶ در ترکیه جذب سرمایه جهانی، افراد دارای ثروت خالص بالا، تولیدکنندگان، دفاتر مرکزی منطقهای و دارندگان داراییهای برونمرزی است. این بسته مشوقهای مالیاتی، بازگرداندن داراییها، مزایای IFC در آتاشهیر، کاهش مالیات شرکتها و حمایت از سرمایهگذاری راهبردی را با هم ترکیب میکند.
پرسش: معافیت ۲۰ساله مالیات بر درآمد خارجی چه کمکی به ساکنان جدید میکند؟
پاسخ: این معافیت پیشنهادی میتواند به ساکنان جدید واجد شرایط اجازه دهد در ترکیه زندگی کنند و به مدت ۲۰ سال بابت درآمدهای با منشأ خارجی مالیاتی در ترکیه نپردازند. این مزیت برای کارآفرینان بینالمللی، سرمایهگذاران، بازنشستگان و خانوادههایی که از خارج درآمد دارند جذاب است.
پرسش: چرا مرکز مالی استانبول در این بسته اصلاحی اهمیت دارد؟
پاسخ: مرکز مالی استانبول در برنامه ترکیه برای جذب دفاتر مرکزی منطقهای، شرکتهای مالی، شرکتهای تجاری و سرمایههای فرامرزی جایگاهی محوری دارد. مشوقهای مالیاتی آن، جایگاه استانبول را در رقابت با Dubai، Singapore، Amsterdam و دیگر قطبهای جهانی تقویت میکند.
پرسش: آیا اصلاحات ۲۰۲۶ در ترکیه میتواند تقاضا برای املاک استانبول را افزایش دهد؟
پاسخ: بله، این اصلاحات از تقاضای سرمایهگذاران، مدیران اجرایی، افراد دارای ثروت خالص بالا، کارآفرینان و خانوادههایی که به ترکیه نقلمکان میکنند حمایت میکند. مناطق نزدیک به مراکز تجاری، حملونقل، IFC، محدودههای نوسازی شهری و امکانات باکیفیت برای زندگی، بیشترین بهره را میبرند.
پرسش: چرا نرخ مالیات شرکتی ۹٪ برای تولیدکنندگان اهمیت دارد؟
پاسخ: نرخ ۹٪ مالیات شرکتها برای تولیدکنندگان و صادرکنندگان میتواند رقابتپذیری ترکیه را بهعنوان پایگاه تولیدی افزایش دهد. این نرخ در کنار دسترسی به اتحادیه گمرکی EU، واردات ماشینآلات بدون حقوق گمرکی و مالیات بر ارزش افزوده صفر برای تجهیزات راهبردی، استدلال سرمایهگذاری صنعتی در ترکیه را تقویت میکند.
پرسش: پس از این اصلاحات، ترکیه در مقایسه با Dubai چه وضعیتی دارد؟
پاسخ: Dubai همچنان یکی از قطبهای مهم جهانی است، اما ترکیه پیشنهاد متفاوتی دارد: عضویت در NATO، جایگاه در G20، بازار داخلی بزرگ، دسترسی به اتحادیه گمرکی EU، ظرفیت تولیدی گسترده، گزینههای دریافت شهروندی و مشوقهای مالیاتی بالقوه قدرتمند برای ساکنان جدید و شرکتها.
پرسش: پیشنهاد مالیات ۱٪ بر ارث برای خانوادههای ثروتمند چه معنایی دارد؟
پاسخ: مالیات ۱٪ بر ارث میتواند ترکیه را برای برنامهریزی انتقال ثروت جذابتر کند. این مزیت در کنار شهروندی از طریق سرمایهگذاری و امتیازهای مالیاتی درآمد خارجی، برای خانوادههایی که بهدنبال حفاظت بلندمدت از ثروت خود هستند جذاب است.
پرسش: چه کسانی باید توجه ویژهای به بسته اصلاحات ۲۰۲۶ در ترکیه داشته باشند؟
پاسخ: افراد دارای ثروت خالص بالا، تولیدکنندگان، تصمیمگیرندگان درباره دفاتر مرکزی منطقهای، سرمایهگذاران دارای داراییهای برونمرزی، دفاتر خانوادگی و خریداران ملک همگی باید به این موضوع توجه کنند. هدف این اصلاحات اثرگذاری بر اقامت مالیاتی، جابهجایی سرمایه، راهاندازی کسبوکار و تصمیمهای بلندمدت سرمایهگذاری است.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 17
 17


 X