تاريخ الإنشاء
30 Sep 2026
تاريخ التحديث
30 Sep 2026
لم تعد حزمة الإصلاحات الاستثمارية التركية لعام 2026 مجرد مقترح. ففي 4 يونيو 2026، نُشر القانون رقم 7582 في الجريدة الرسمية التركية، العدد 33270. اعتُمد القانون في 21 مايو 2026، ويُدخل تغييرات مهمة على ضريبة الدخل، وضريبة الشركات، وضريبة التركات والتحويلات، وقواعد الاستثمار الأجنبي المباشر، والإبلاغ عن الأصول، والحوافز التكنولوجية، والمستحقات العامة، ومركز إسطنبول المالي.
بالنسبة إلى مشتري العقارات الأجانب والمستثمرين الدوليين ورواد الأعمال والعائلات التي تفكر في تركيا، يُعد نشر القانون في الجريدة الرسمية محطة مهمة. حتى الآن، نوقشت إصلاحات كثيرة ضمن مساعي تركيا الاستثمارية لعام 2026. أما الآن، فقد انتقل عدد من أهم التدابير من مرحلة المقترح إلى الواقع القانوني.
ملخص سريع
نُشر القانون رقم 7582 في الجريدة الرسمية التركية، مؤكداً عدداً من الإصلاحات الاستثمارية لعام 2026. اعتُمد القانون في 21 مايو 2026 ونُشر في 4 يونيو 2026، وأصبح الإعفاء الضريبي لمدة 20 عاماً على الدخل الأجنبي رسمياً للمقيمين الجدد المستوفين للشروط. كما يفرض ضريبة بنسبة 1% على التركات والتحويلات للأفراد المؤهلين طوال مدة الإعفاء. وبالنسبة إلى الشركات، يستحدث القانون مراكز خدمات مؤهلة، ويوسّع الخصومات من ضريبة الشركات على دخل التجارة والخدمات الدولية المؤهل، ويمدّد حوافز إسطنبول المالية. كما يستمر برنامج جديد للإبلاغ عن الأصول حتى 31 يوليو 2027. وبالنسبة إلى مشتري العقارات، تزداد جاذبية تركيا ليس فقط كوجهة لشراء منزل، بل أيضاً للتخطيط للإقامة والجنسية والأعمال الإقليمية وتنظيم الثروات على المدى الطويل.
أهم النقاط: ماذا يعني القانون رقم 7582 للمستثمرين؟
- اعتُمد القانون رقم 7582 في 21 مايو 2026 ونُشر في الجريدة الرسمية في 4 يونيو 2026.
- أصبح الإعفاء الضريبي لمدة 20 عاماً على الدخل الأجنبي جزءاً من القانون التركي للمقيمين الجدد المستوفين للشروط.
- ينطبق الإعفاء على أنواع محددة من الدخل والأرباح الناشئة في الخارج، ولا يشمل دخل الإيجار في تركيا أو الدخل المتحقق من مصادر تركية.
- يجب ألا يكون الأفراد المؤهلون قد اتخذوا من تركيا موطناً لهم أو كانوا مقيمين ضريبياً فيها بالكامل خلال السنوات التقويمية الثلاث السابقة.
- يُطبّق معدل ضريبة بنسبة 1% على التركات والتحويلات للأفراد المؤهلين خلال فترة الإعفاء.
- أُضيفت مراكز الخدمات المؤهلة إلى قانون الاستثمار الأجنبي المباشر.
- قد تصل خصومات ضريبة الشركات إلى 95%، وفي حالات معينة إلى 100%، على دخل التجارة والخدمات المؤهل.
- يستمر برنامج جديد للإبلاغ عن الأصول حتى 31 يوليو 2027.
- بالنسبة إلى المستثمرين العقاريين، تجعل الإصلاحات تحديد الغرض من الشراء أهم من أي وقت مضى: الجنسية، أو الانتقال، أو دخل الإيجار، أو الأعمال، أو نمط الحياة، أو التخطيط للثروة.
نظرة سريعة على تغييرات القانون التركي رقم 7582
مجال الإصلاح
ما الذي تغيّر؟
لماذا يهم المستثمرين؟
ضريبة الدخل الأجنبي
إعفاء لمدة 20 عاماً للمقيمين الجدد المستوفين للشروط
يعزز جاذبية تركيا للعائلات ورواد الأعمال والمستثمرين ذوي التنقل الدولي
ضريبة التركات والتحويلات
معدل 1% للأفراد المؤهلين خلال فترة الإعفاء
يضيف بُعداً للتخطيط لثروة الأسرة
مراكز الخدمات المؤهلة
إطار قانوني جديد لشركات الخدمات الدولية
يدعم مكانة تركيا كقاعدة للأعمال الإقليمية
خصومات ضريبة الشركات
خصم بنسبة 95%، يرتفع إلى 100% في حالات محددة
يشجع التجارة وتصدير الخدمات والأنشطة المرتبطة بمركز إسطنبول المالي
مركز إسطنبول المالي
تمديد الجداول الزمنية للحوافز، مع الإشارة إلى عام 2047
يوفر للمركز إطاراً للسياسات على المدى الطويل
الإبلاغ عن الأصول
البرنامج متاح حتى 31 يوليو 2027
يشجع دخول رؤوس الأموال إلى النظام المالي التركي
الصناعة والزراعة
معدل ضريبة شركات بنسبة 12.5% اعتباراً من 2027
يدعم الإنتاج وفرص العمل والاستثمار الإقليمي
المستحقات العامة
تمديد الحد الأقصى لفترة التأجيل من 36 شهراً إلى 72 شهراً، ورفع حد التأجيل من دون ضمان إلى 1 مليون ليرة تركية
يمنح الشركات مرونة أكبر في إدارة التزاماتها تجاه الديون العامة
الشركات الناشئة التقنية
دعم الشركات الحاصلة على شارة ريادة الأعمال التقنية، وإعفاءات من رسوم الغرف تصل إلى 3 سنوات لبعض الشركات الرقمية
يدعم منظومة الشركات الناشئة والابتكار والأعمال الرقمية في تركيا
من المقترح إلى الجريدة الرسمية: لماذا تختلف هذه المرحلة؟
هناك فرق كبير بين مقترح وقانون منشور في الجريدة الرسمية. في وقت سابق من عام 2026، حظيت حزمة الإصلاحات التركية باهتمام لما تضمنته من مقترحات: إعفاء ضريبي لمدة 20 عاماً على الدخل الأجنبي، ودعم أكبر للمصدّرين وشركات الخدمات الإقليمية، ودور أوسع لمركز إسطنبول المالي، وحوافز جديدة للمستثمرين الذين يجلبون رؤوس الأموال والأنشطة التجارية إلى تركيا.
في تلك المرحلة، كان من المناسب إبداء اهتمام حذر. كان بإمكان المستثمرين دراسة التوجه، لكن لم يكن بوسعهم الاعتماد على الصياغة النهائية. وكان بمقدور مخططي الضرائب دراسة الفرصة، لكن ليس بناء هياكل نهائية على مقترح. كما كان بإمكان مشتري العقارات ملاحظة توجه تركيا نحو مزيد من الانفتاح الدولي، لكن القانون كان لا يزال بحاجة إلى الإقرار.
يعني النشر في الجريدة الرسمية أن الإطار القانوني أصبح قائماً. وانتقل النقاش الآن من «هل سيحدث ذلك؟» إلى «من يستوفي الشروط، وكيف يُطبّق، وما الاستراتيجية المناسبة؟»
تحاول تركيا الجمع بين عدة توجهات في آن واحد: رؤوس الأموال الأجنبية، والتخطيط للإقامة، والجنسية، والإبلاغ عن الأصول، ونقل الأعمال، ومركز إسطنبول المالي، وتصدير الخدمات الدولية، والصناعة التركية، والاستثمار طويل الأجل.
وهذا مهم لمشتري العقارات. فسوق العقارات يزداد قوة عندما يستند الطلب فيه إلى أكثر من فئة واحدة من المشترين. إسطنبول لا تعتمد فقط على الراغبين في نمط حياة معين، وBodrum لا تعتمد فقط على طلب المنازل المخصصة للعطلات، كما أن Antalya لا تعتمد حصراً على الإيجارات الموسمية.
تستفيد أسواق العقارات التركية الآن من طلب العائلات التركية، ومشتري الجنسية، والراغبين في الانتقال، والمهنيين الأجانب، والمستثمرين، ورواد الأعمال عن بُعد، والشركات التي تنقل موظفيها إلى تركيا. ويضيف القانون رقم 7582 عاملاً جديداً إلى هذا الطلب.
أصبح الإعفاء لمدة 20 عاماً على الدخل الأجنبي قانوناً نافذاً
أُضيفت مادة جديدة، هي المادة 20/D، إلى قانون ضريبة الدخل. وبموجبها، يمكن للأفراد المؤهلين الذين يصبحون مقيمين في تركيا الاستفادة من إعفاء من ضريبة الدخل التركية على أنواع معينة من الدخل والأرباح المتحققة في الخارج لمدة 20 عاماً.
شروط الأهلية مهمة. يجب ألا يكون الفرد قد اتخذ من تركيا موطناً له، وألا يكون خاضعاً لالتزام ضريبي تركي كامل خلال السنوات التقويمية الثلاث السابقة لانتقاله إلى تركيا.
يسري هذا التدبير على الأفراد الذين يُعدّون مقيمين في تركيا اعتباراً من 1 يناير 2026. ولا يلزم إدراج الدخل الأجنبي المشمول بالإعفاء في إقرار ضريبة الدخل السنوي التركي. وإذا قدّم الفرد إقراراً عن دخل آخر خاضع للضريبة في تركيا، يظل الدخل الأجنبي المعفى خارج الإقرار.
لكن ذلك لا يعني أن كل شيء معفى من الضرائب. يظل الدخل المتحقق من مصادر تركية خاضعاً للضريبة. كما يظل دخل الإيجار من العقارات في تركيا خاضعاً للقواعد التركية. وتتطلب مبيعات العقارات والأرباح الرأسمالية والأنشطة التجارية والدخل المحلي استشارة ضريبية مناسبة.
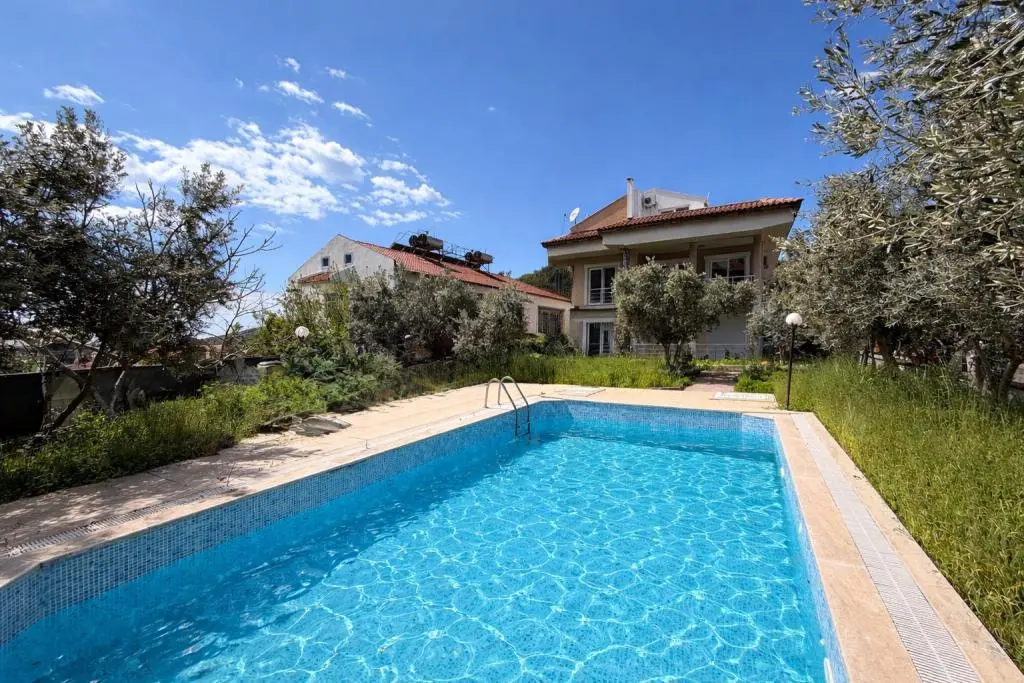
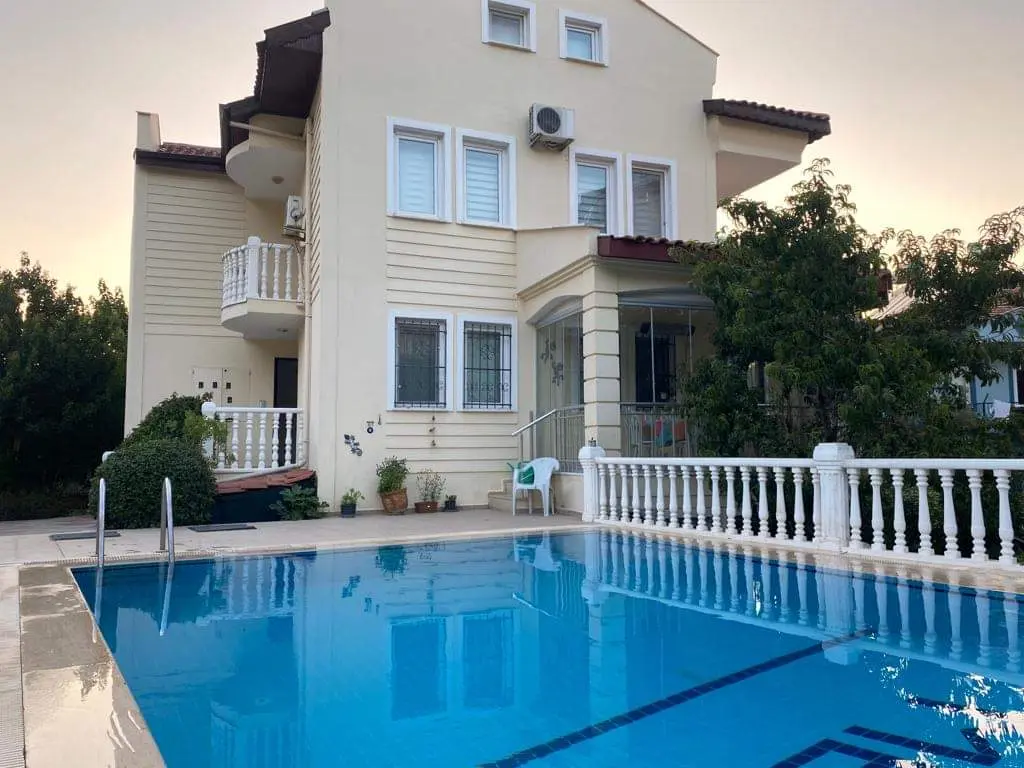
غالباً ما ينقل الأشخاص الذين ينقلون رؤوس أموالهم قاعدة إقامتهم الشخصية أيضاً. ومن ينقل قاعدة إقامته الشخصية يحتاج في كثير من الأحيان إلى عقار. وكثيراً ما يبدأ من يرغب في إقامة ثانية أو خيار للجنسية أو موطئ قدم للأسرة أو منصة للأعمال الإقليمية بشراء عقار. وكانت لدى تركيا بالفعل عدة عوامل مرتبطة بالعقارات تجذب المشترين الأجانب:
قد ينظر المشتري الذي كان يرى تركيا مجرد مسار للحصول على الجنسية إليها الآن كقاعدة مستقبلية للإقامة. وقد يدرس صاحب الأعمال مدى ملاءمة إسطنبول للعمليات الإقليمية. أما الأسرة التي تفكر في Bodrum، فقد تتساءل عما إذا كانت تركيا قادرة على دعم التخطيط الضريبي وتخطيط انتقال الثروة على المدى الطويل.
ابدأ بتحديد الهدف، لا بالعقار
من أكبر الأخطاء التي يرتكبها المشترون الأجانب في تركيا البدء باختيار العقار قبل فهم سبب الشراء. ويجعل هذا الإصلاح تكلفة ذلك الخطأ أكبر.
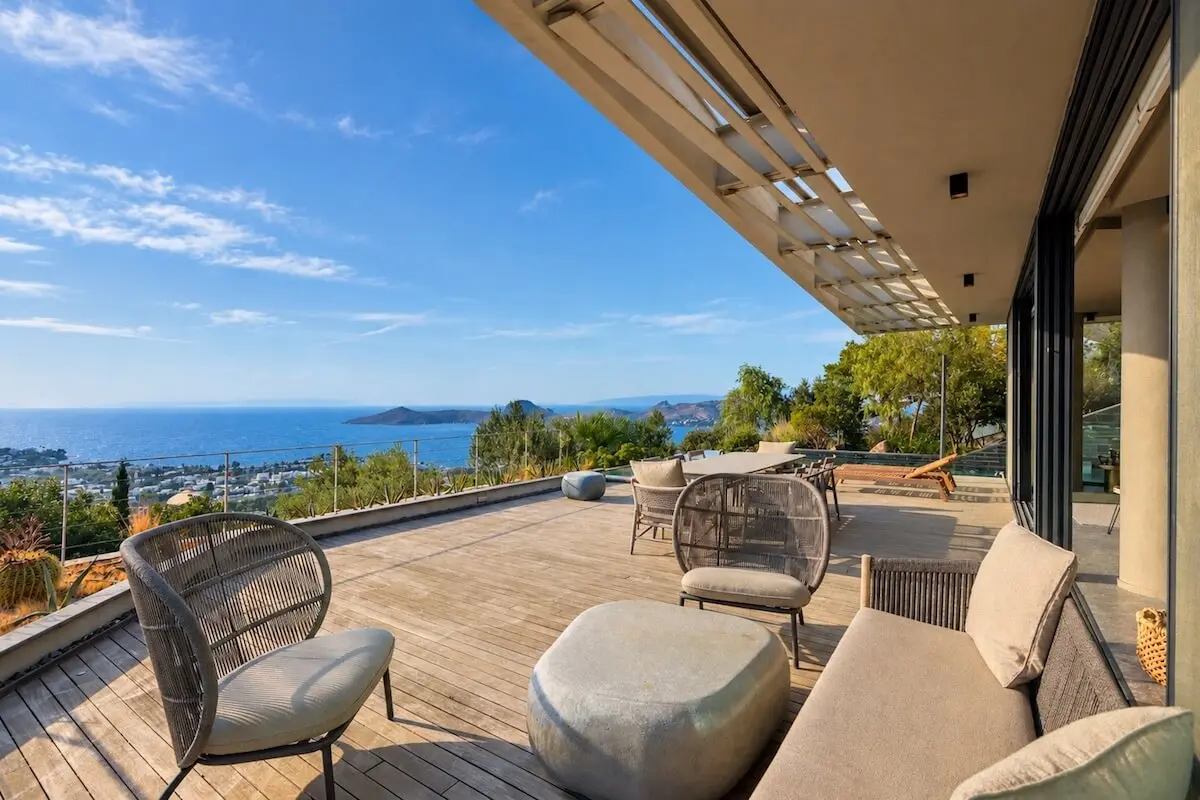
إذا كنت تشتري بغرض الحصول على الجنسية، فالأولويات تختلف عن أولويات من ينتقل إلى إسطنبول للعمل. وإذا كان هدفك دخل الإيجار، فتختلف أولوياتك عن أولويات من يشتري فيلا في Bodrum بإطلالة بحرية لقضاء العطلات الصيفية مع الأسرة. وإذا كنت تشتري لأن تركيا قد تصبح مقر إقامتك الضريبية، فاستراتيجيتك تختلف عن استراتيجية من يشتري بهدف تحقيق ارتفاع في قيمة العقار فحسب.
يستحدث القانون رقم 7582 فئات جديدة من المشترين. فسيرى بعض المشترين تركيا فرصة للتخطيط للدخل الأجنبي على مدى 20 عاماً. وسيرغب بعضهم في عقار مؤهل للجنسية، من دون انتقالهم للإقامة في تركيا. وقد يفضّل آخرون استئجار عقار في إسطنبول أولاً، ثم الشراء بعد التأكد من وضعهم الضريبي. كما قد يرغب البعض في شراء عقار يمكن تأجيره الآن واستخدامه لاحقاً.
ينبغي للمشتري الذي يهدف إلى الجنسية فقط أن يركّز عادةً على سهولة تسييل العقار، وطلب المستأجرين، وعمق سوق إعادة البيع، والامتثال. وغالباً ما يشير ذلك إلى شقق في إسطنبول بمواقع مركزية جيدة، في مناطق تشهد طلباً قوياً على الإيجار من السكان المحليين والأجانب.
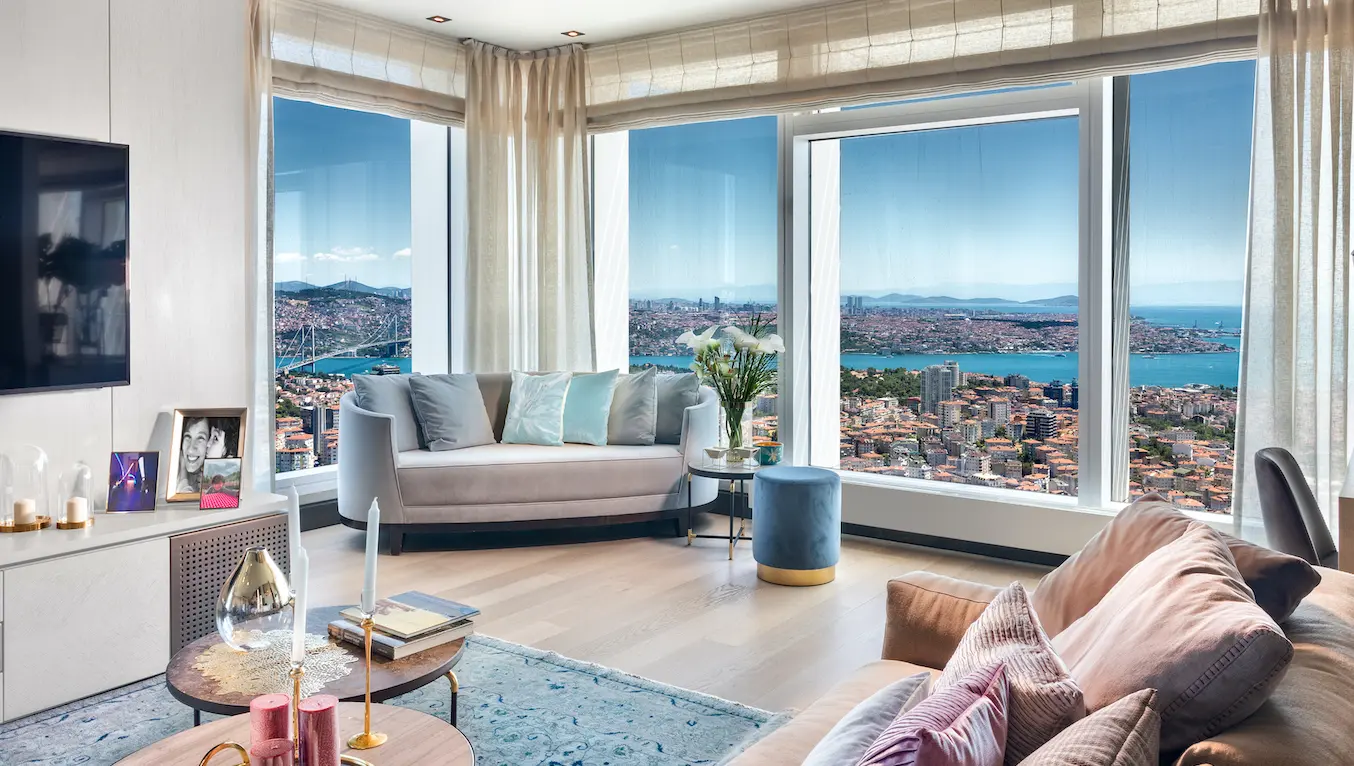
أما المشتري الذي يضع نمط الحياة في المقام الأول، فعليه التركيز على الحياة اليومية وسهولة الوصول والمرافق والرعاية الصحية والمدارس والاتصال بالمطار والراحة على المدى الطويل. وقد يعني ذلك اختيار عقار في Bodrum أو Fethiye أو Antalya أو أحياء مختارة في إسطنبول.
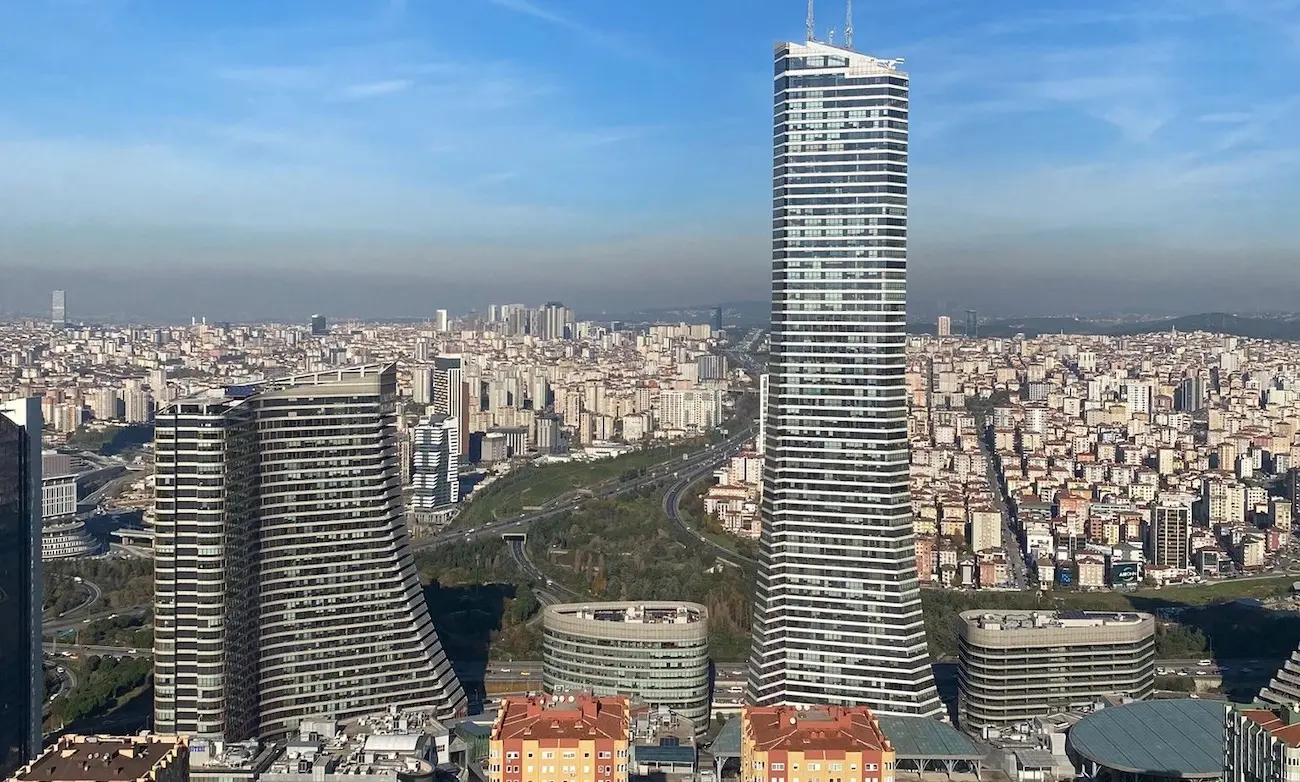
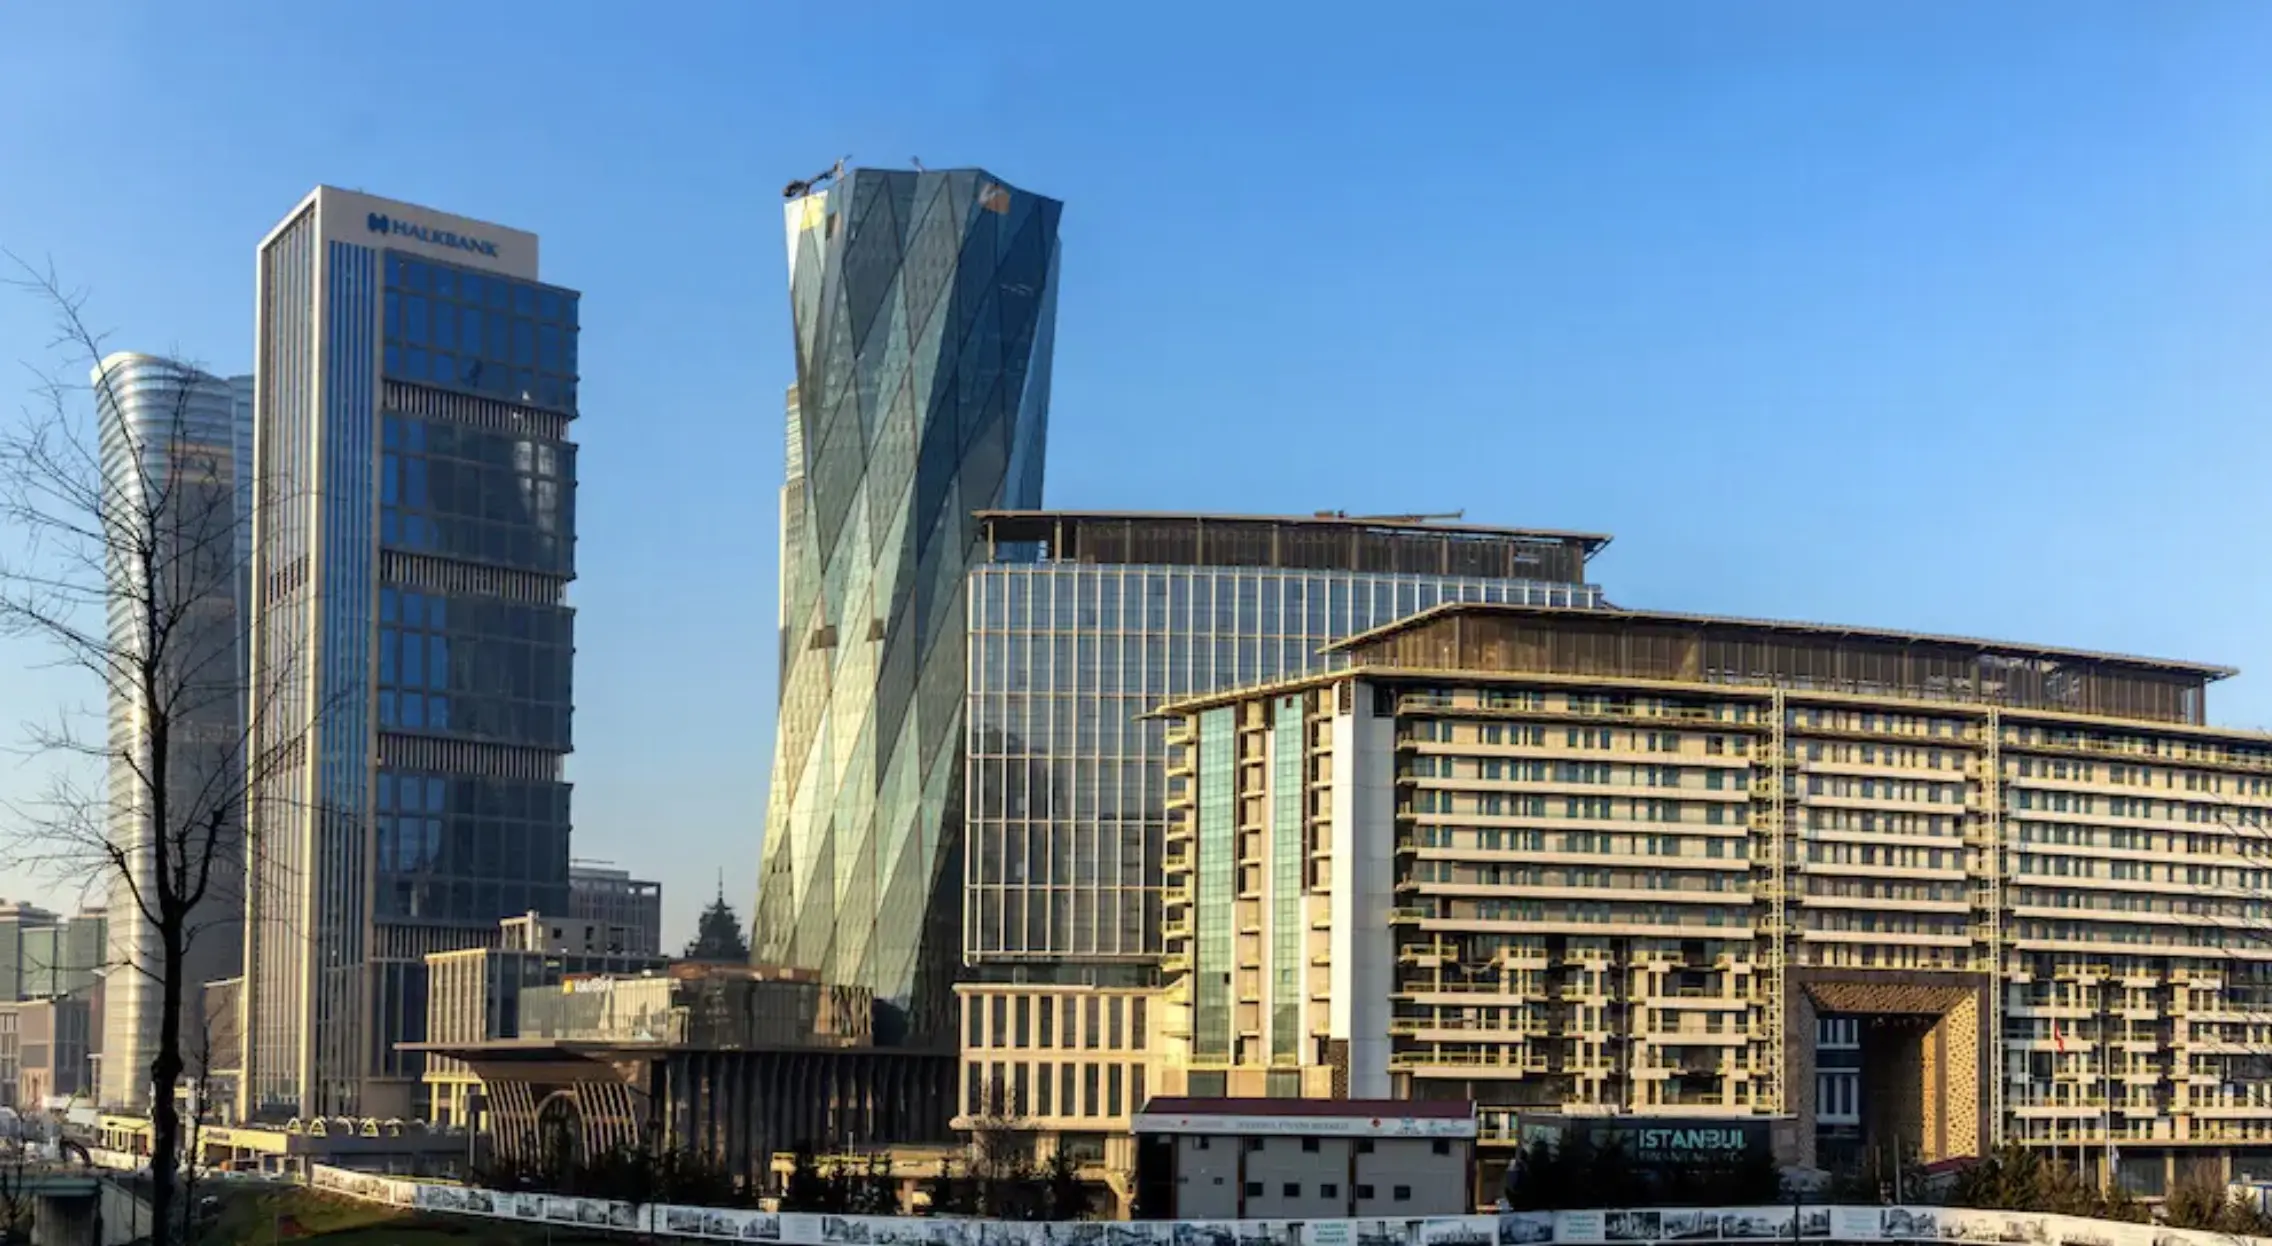
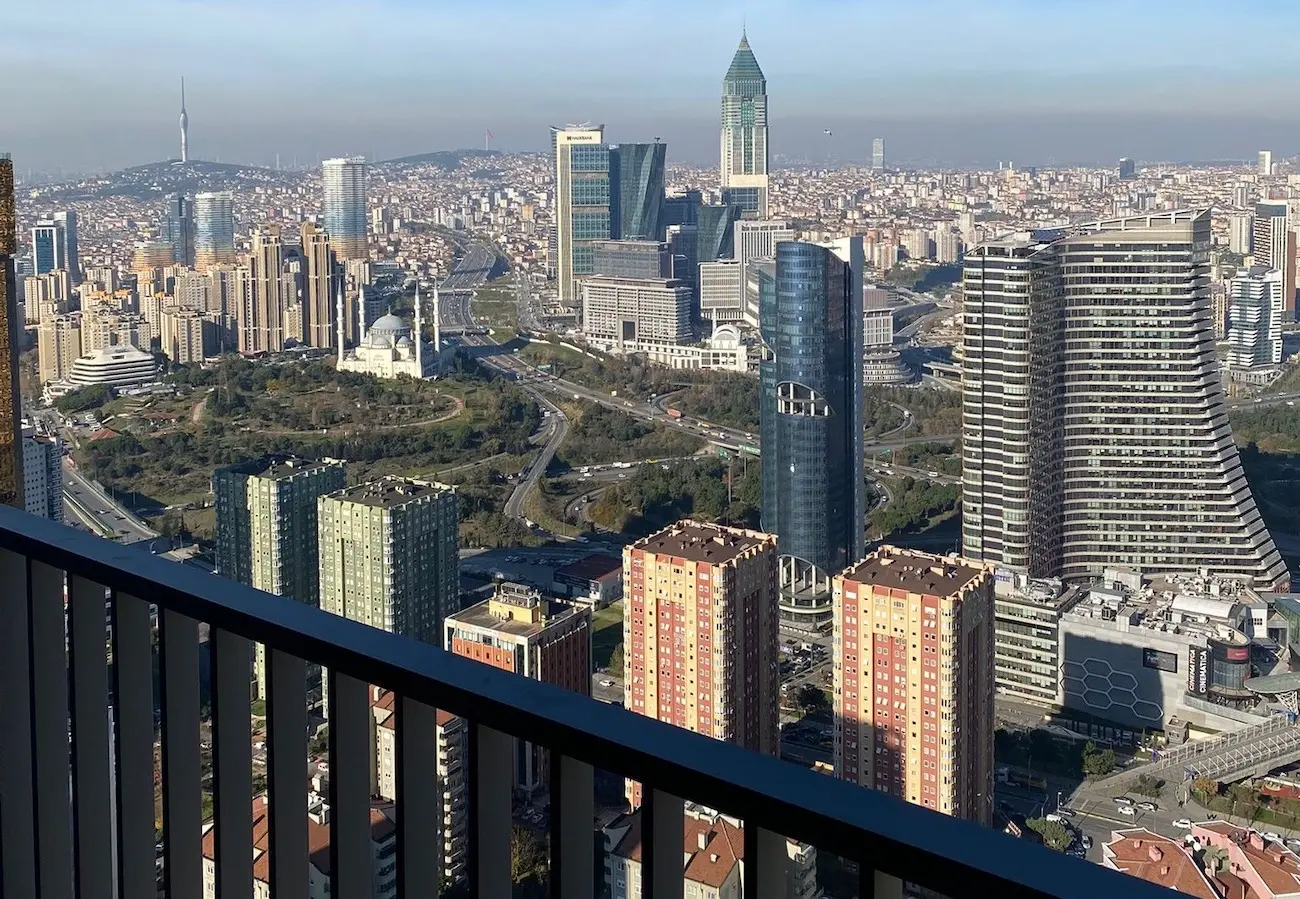
وقد يركّز المشتري المرتبط بالأعمال أو بمركز إسطنبول المالي على الجانب الآسيوي من إسطنبول، وAtaşehir، وسهولة الوصول إلى وسائل النقل، والمناطق التجارية المركزية، والمساكن عالية الجودة التي تتولى إدارتها شركات متخصصة. أما المقيم المستقبلي، فعليه الموازنة بين نمط الحياة والاستشارة الضريبية والتخطيط الأسري والتعليم والرعاية الصحية ومدى ملاءمة العقار على المدى الطويل.
التخطيط للأسرة ومعدل ضريبة التركات البالغ 1%
يغيّر القانون رقم 7582 أيضاً الوضع الضريبي للتركات والتحويلات بالنسبة إلى الأفراد المؤهلين المستفيدين من الإعفاء الضريبي لمدة 20 عاماً على الدخل الأجنبي. وتُفرض خلال فترة الإعفاء ضريبة بنسبة 1% على انتقال التركات لهؤلاء الأفراد.
وهذا يجعل تركيا خياراً مناسباً للعائلات التي تفكر في أمور تتجاوز نمط الحياة. فكثير من المشترين الدوليين لا يفكرون في العطلة المقبلة أو موسم الإيجار القادم فحسب، بل في الأبناء والأزواج والتنقل مستقبلاً وخيارات جواز السفر وحماية الأصول والأمان الأسري على المدى الطويل.
يوفر تدبير ضريبة التركات والتحويلات بنسبة 1% سبباً إضافياً للعائلات لتقييم تركيا. وهذا لا يعني أن على الجميع إعادة هيكلة شؤونهم حول تركيا، لكنه يعني أن تركيا تزداد أهمية للعائلات التي تقارن بينها وبين الإمارات العربية المتحدة أو سويسرا أو إيطاليا أو البرتغال أو اليونان أو المملكة المتحدة.
مراكز الخدمات المؤهلة: تركيا تستهدف الشركات أيضاً
ومن الجوانب المهمة الأخرى في القانون رقم 7582 إدخال مراكز الخدمات المؤهلة في القانون التركي. وهي شركات مساهمة أو محدودة تُنشأ لتقديم خدمات لشركات أو مجموعات مرتبطة تعمل في 3 دول مختلفة على الأقل. وللتأهل، يجب أن يأتي ما لا يقل عن 80% من الإيرادات السنوية من شركات أو مجموعات شركات مرتبطة تقع خارج البلاد.
لا تسعى تركيا إلى جذب من يشترون الفلل والشقق فحسب؛ بل تريد أيضاً استقطاب الشركات والعمليات الخدمية الدولية ووظائف الإدارة الإقليمية وأصحاب الأعمال الذين يرون فيها قاعدة عملية لمزاولة أنشطتهم.
إن انتقال الأعمال يخلق طلباً على العقارات. فعندما تنقل الشركات وظائفها إلى مدينة ما، ينشأ طلب على المكاتب والشقق المستأجرة ومنازل الأسر والمساكن المخدومة والمدارس ومتاجر التجزئة والرعاية الصحية والبنية التحتية المرتبطة بنمط الحياة. وهذا مهم للمستثمرين في إسطنبول. فإذا استقطبت المدينة مزيداً من مراكز الخدمات الإقليمية والشركات الدولية والأنشطة المرتبطة بالقطاع المالي، فمن المتوقع أن يزداد الطلب على المساكن ذات المواقع الجيدة في المناطق التي تخدم العاملين فيها.
حوافز الشركات ومركز إسطنبول المالي
يقدم القانون رقم 7582 عدة حوافز للشركات، صُممت لدعم التجارة الدولية وتصدير الخدمات ودور إسطنبول كمركز مالي إقليمي. وبالنسبة إلى مراكز الخدمات المؤهلة، يستحدث القانون حوافز لضريبة الدخل للعاملين المؤهلين في قطاع الخدمات:
- بموجب القاعدة العامة: يمكن إعفاء راتب يصل إلى 3 أضعاف الحد الأدنى للأجور الإجمالي من ضريبة الدخل.
- بالنسبة إلى مراكز الخدمات المؤهلة: قد يرتفع الإعفاء إلى 5 أضعاف الحد الأدنى للأجور الإجمالي في بعض المناطق الصناعية أو داخل مركز إسطنبول المالي.
يوسّع القانون الحوافز الضريبية للشركات العاملة في التجارة والخدمات الدولية. وبالنسبة إلى الشركات في بعض المناطق الصناعية المعتمدة أو داخل مركز إسطنبول المالي، قد تصل هذه الخصومات إلى 100%. وقد تستفيد الأرباح من خصم بنسبة 95% من ضريبة الشركات إذا كانت الشركات:
- تشتري سلعاً من الخارج وتبيعها في الخارج من دون إدخالها إلى تركيا.
- تتوسط في معاملات بيع السلع من جهة أجنبية إلى جهة أجنبية أخرى.
- تحقق دخلاً مؤهلاً من خدمات أجنبية من خلال مراكز الخدمات المؤهلة.
واعتباراً من السنة المالية 2027، يخفض القانون رقم 7582 أيضاً معدل ضريبة الشركات إلى 12.5% على دخل التصنيع المؤهل ودخل الإنتاج الزراعي، دعماً لاستراتيجية تركيا الأوسع نطاقاً في الإنتاج والتصدير.
كما يحظى مركز إسطنبول المالي بدعم يمتد لفترة أطول. إذ يمدّد القانون رقم 7582 أجزاءً من إطار الحوافز الخاص بالمركز، مع انتقال بعض المواعيد من 2031 إلى 2047، وتغيير الصياغة ذات الصلة من 5 سنوات إلى 20 عاماً.
وبالنسبة إلى المستثمرين العقاريين في إسطنبول، لا يقتصر مركز إسطنبول المالي على كونه عنواناً للمكاتب. إذ يمكن أن يؤثر في الطلب على الإيجار، والطلب على مساكن الشركات، وتخطيط النقل، ونشاط تجارة التجزئة، والصورة المستقبلية للجانب الآسيوي من إسطنبول. وتتطلب Ataşehir والمناطق المحيطة بها دراسة دقيقة، لكن لا ينبغي للمشترين دفع سعر أعلى لمجرد القرب من المركز. فلا بد أن يكون سعر العقار مناسباً، وأن يتمتع بموقع جيد وسهولة وصول وجودة بناء وطلب من المستأجرين وإمكانات لإعادة البيع.
مهلة الإبلاغ عن الأصول حتى 31 يوليو 2027
يُعد برنامج الإبلاغ الجديد عن الأصول جانباً مهماً آخر من القانون رقم 7582. ويمكن للأفراد والشركات الإبلاغ عن الأصول المحتفظ بها في الخارج، بما في ذلك النقد والذهب والعملات الأجنبية والأوراق المالية وغيرها من أدوات أسواق رأس المال، حتى 31 يوليو 2027. ويشمل البرنامج أيضاً بعض الأصول المحلية غير المسجلة في الدفاتر القانونية. ويبلغ معدل الضريبة الأساسي 5%، إلا أنه قد تُطبّق معدلات مخفّضة عندما تُخصّص الأصول لأدوات استثمار مؤهلة لفترات محددة.
مدة الالتزام بالاحتفاظ
معدل الضريبة
5 سنوات على الأقل
0%
4 سنوات على الأقل
1%
3 سنوات على الأقل
2%
سنتان على الأقل
3%
سنة واحدة على الأقل
4%
من دون التزام مؤهل
5%
بالنسبة إلى الإخطارات المقدمة بين 1 يناير 2027 و31 يوليو 2027، ترتفع المعدلات المخفّضة بمقدار نصف نقطة مئوية. وإذا مُدّدت فترة الإبلاغ، فستُفرض زيادة إضافية قدرها نقطة مئوية واحدة على الإخطارات المقدمة خلال فترة التمديد.
يرتبط ذلك بالعقارات لأن حركة رؤوس الأموال غالباً ما تسبق الاستثمار العقاري. فالشخص الذي ينقل الأصول إلى تركيا أو يفتح علاقات مصرفية أو يعيد هيكلة ممتلكاته أو يستعد لوضعه الضريبي، قد يشتري عقاراً أيضاً.
ماذا يعني ذلك لمختلف فئات المشترين؟
فئة المشتري
الفرصة الرئيسية
استراتيجية العقار
مشتري الجنسية فقط
تعزز إمكانات الاستثمار طويل الأجل في تركيا
التركيز على عقار مستوفٍ للشروط وسهل التسييل في إسطنبول، مع طلب على الإيجار
المقيم المستقبلي في تركيا
احتمال الاستفادة من مزايا التخطيط للدخل الأجنبي لمدة 20 عاماً
الحصول على استشارة ضريبية أولاً، ثم الشراء بما يتناسب مع الحياة اليومية وإمكانات إعادة البيع
رائد الأعمال الدولي
قد تصبح تركيا قاعدة للإقامة والأعمال
دراسة إسطنبول وسهولة الوصول إلى المطار ومناطق مركز إسطنبول المالي والمساكن المُدارة
المشتري المهتم بنمط الحياة
تزداد قيمة تركيا في التخطيط لأمور تتجاوز العطلات
اختيار مواقع ساحلية أو حضرية راسخة تتمتع بجاذبية حقيقية عند إعادة البيع
المستثمر في الإيجار
طلب أقوى من السكان والشركات والمهنيين
التركيز على قاعدة المستأجرين والإدارة والتسعير واستراتيجية التخارج
المشتري المرتبط بالأعمال
قد تدعم حوافز مركز إسطنبول المالي والخدمات مناطق محددة
تجنّب دفع سعر مبالغ فيه لمجرد القرب؛ يجب أن يحقق العقار عائداً مجدياً
لم تتغير القاعدة الأساسية لمشتري الجنسية فقط: اشترِ عقاراً مستوفياً للشروط، وسهل التسييل، ويحظى بطلب من المستأجرين، وتتوفر له إمكانات إعادة البيع. أما الراغبون في الانتقال، فقد يكون الإعفاء لمدة 20 عاماً على الدخل الأجنبي مفيداً لهم، لكن بعد الحصول على استشارة ضريبية مناسبة. وبالنسبة إلى المهتمين بنمط الحياة، ولا سيما في Bodrum وFethiye وAntalya، يضيف الإصلاح سبباً آخر للنظر في تركيا. أما المستثمرون البحت، فلم تتغير قواعد الانضباط: دراسة الأرقام والإدارة والطلب الواقعي على الإيجار واستراتيجية التخارج.
أمور ينبغي للمشترين الأجانب عدم إساءة فهمها
لا يعني القانون رقم 7582 أن كل أجنبي في تركيا يدفع ضرائب بنسبة صفر. ولا يعني أن دخل الإيجار في تركيا معفى من الضرائب. ولا يعني أن جميع المستثمرين العقاريين مؤهلون تلقائياً للإعفاء على الدخل الأجنبي. كما لا يعني أن شراء عقار وحده يكفي للحصول على الإعفاء.
يسري الإعفاء على الدخل الأجنبي على المقيمين الجدد المستوفين للشروط، ويشمل أنواعاً معينة من الدخل والأرباح المتحققة في الخارج. ويظل الدخل المتحقق من مصادر تركية خاضعاً للقواعد التركية. كما يجب التصريح عن دخل الإيجار من العقارات التركية وفرض الضريبة عليه وفق القواعد المعمول بها. وتتطلب الأرباح الرأسمالية ومبيعات العقارات تحليلاً منفصلاً.
ينبغي للمشتري الذي يفكر في تركيا بعد صدور القانون رقم 7582 التحدث إلى مستشار ضريبي تركي مؤهل قبل اتخاذ قرارات بشأن الإقامة أو الضرائب. ويمكن لـProperty Turkey مساعدتك في استراتيجية العقارات واختيار الموقع ومدى ملاءمة العقار للحصول على الجنسية وإجراء العناية الواجبة والتخطيط للإقامة الضريبية.
الصورة الأوسع: تركيا تبني عرضاً استثمارياً جديداً
لسنوات، غالباً ما جرى تفسير جاذبية تركيا للمشترين الأجانب من خلال خمسة عوامل رئيسية: أسعار العقارات المعقولة مقارنةً بأوروبا والخليج، ونمط الحياة والمناخ، والجنسية التركية عن طريق الاستثمار، والنمو طويل الأجل في إسطنبول، والطلب على الإيجارات المدفوع بالسياحة في مناطق مختارة.
ولا تزال هذه الأسباب قائمة، لكنها لم تعد الأسباب الوحيدة.
تضيف تركيا الآن التخطيط الضريبي والإعفاء من الضرائب على الدخل الأجنبي وتصدير الخدمات والمقار الإقليمية ومركز إسطنبول المالي والإبلاغ عن الأصول وحوافز التصنيع وريادة الأعمال التقنية إلى عوامل الجاذبية الاستثمارية نفسها.
وهنا تكمن الأهمية الحقيقية للقانون رقم 7582. فهو يجعل تجاهل تركيا أصعب على الأشخاص ذوي التنقل الدولي الذين يقارنون بينها وبين Dubai أو Lisbon أو Athens أو Milan أو London أو Switzerland.
لن تكون تركيا الخيار المناسب للجميع. فبعضهم سيفضّل الإمارات العربية المتحدة، وآخرون سيفضّلون أوروبا. لكن بالنسبة إلى المشترين الذين يفضّلون تركيا بالفعل أو يرغبون في جواز سفر تركي أو التعرض لسوق إسطنبول أو اتخاذ تركيا قاعدةً لنمط حياتهم، توفر حزمة الإصلاحات أسباباً إضافية للنظر فيها بجدية.
ما الخطوات التالية التي ينبغي للمستثمرين اتخاذها؟
يمثل نشر القانون رقم 7582 في الجريدة الرسمية محطة مهمة في حزمة الإصلاحات الاستثمارية التركية لعام 2026. فهو يؤكد أن تركيا لا تكتفي بالحديث عن جذب رؤوس الأموال الأجنبية ورواد الأعمال والشركات والمقيمين الأثرياء، بل بدأت الآن بتحويل عدد من هذه الحوافز إلى قوانين نافذة.
وبالنسبة إلى مشتري العقارات، لا تتمثل الرسالة في التسرع بشراء أي عقار لمجرد تغير قانون ضريبي. بل في النظر بجدية أكبر إلى تركيا كوجهة تجمع بين الاستثمار ونمط الحياة والجنسية والتخطيط للإقامة.
وسيظل أفضل المشترين انتقائيين. سيحددون هدفهم، ويحصلون على استشارة ضريبية مناسبة، ويختارون المدينة أو المنطقة الملائمة، ويشترون عقاراً يستند إلى طلب حقيقي. وقد أصبحت حزمة الإصلاحات التركية رسمية الآن، والخطوة التالية للمستثمرين هي فهم كيفية استفادتهم منها. تواصل معنا اليوم للحصول على استشارة مجانية من خبرائنا المحليين.
الأسئلة الشائعة: شرح القانون التركي رقم 7582
س: ما هو القانون رقم 7582 في تركيا؟
ج: القانون رقم 7582 هو قانون إصلاحي نُشر في الجريدة الرسمية التركية في 4 يونيو 2026. ويُعدّل أحكام ضريبة الدخل وضريبة الشركات والحوافز والإبلاغ عن الأصول وضريبة التركات وقواعد مركز إسطنبول المالي.
س: هل أصبح الإعفاء الضريبي التركي لمدة 20 عاماً على الدخل الأجنبي رسمياً؟
ج: نعم. أُضيف الإعفاء إلى القانون التركي بموجب المادة 20/D من قانون ضريبة الدخل. وينطبق على المقيمين الجدد المستوفين للشروط وعلى أنواع معينة من الدخل والأرباح المتحققة في الخارج.
س: هل يشمل الإعفاء دخل الإيجار في تركيا؟
ج: لا. يخص الإعفاء أنواعاً مؤهلة من الدخل والأرباح المتحققة في الخارج. أما دخل الإيجار من العقارات التركية فيُعد دخلاً متحققاً من مصدر تركي، ويجب تقييمه وفقاً للقواعد الضريبية التركية.
س: هل يمنح شراء عقار في تركيا الإعفاء الضريبي تلقائياً؟
ج: لا. لا يمنح شراء العقار الأهلية تلقائياً. وينبغي أن يراجع مستشار ضريبي مؤهل وضع الإقامة والحالة الضريبية السابقة ومصدر الدخل والظروف الشخصية.
س: ما الموعد النهائي للإبلاغ عن الأصول؟
ج: يستمر برنامج الإبلاغ الجديد عن الأصول حتى 31 يوليو 2027. ويشمل بعض الأصول المحتفظ بها في الخارج وبعض الأصول المحلية غير المسجلة في الدفاتر النظامية.
س: ما التغيير الذي طرأ على مركز إسطنبول المالي؟
ج: يمدّد القانون رقم 7582 أجزاءً من الجدول الزمني لحوافز مركز إسطنبول المالي، بما في ذلك تغيير بعض المواعيد المشار إليها من 2031 إلى 2047. ويدعم ذلك المركز ليكون محوراً مالياً وتجارياً على المدى الطويل.
س: ما مركز الخدمات المؤهل؟
ج: مركز الخدمات المؤهل هو شركة تقدم خدمات معتمدة لشركات أو مجموعات مرتبطة تعمل في 3 دول على الأقل، على أن يأتي ما لا يقل عن 80% من إيراداتها من الخارج.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Istanbul
 1
 1



 X