Türkiye’nin 2026 yatırım reform paketi artık yalnızca bir teklif değil. 4 Haziran 2026’da 7582 sayılı Kanun, 33270 sayılı Türkiye Resmî Gazetesi’nde yayımlandı. 21 Mayıs 2026’da kabul edilen kanun; gelir vergisi, kurumlar vergisi, veraset ve intikal vergisi, doğrudan yabancı yatırım kuralları, varlık bildirimi, teknoloji teşvikleri, kamu alacakları ve İstanbul Finans Merkezi alanlarında önemli değişiklikler getiriyor.
Yabancı gayrimenkul alıcıları, uluslararası yatırımcılar, girişimciler ve Türkiye’yi değerlendiren aileler için Resmî Gazete’de yayımlanması önemli bir dönüm noktası. Şimdiye kadar reformların çoğu, Türkiye’nin 2026 yatırım hamlesinin bir parçası olarak tartışılıyordu. Artık en önemli tedbirlerden bazıları teklif aşamasından çıkarak hukuki gerçeklik kazandı.
Kısa Özet
7582 sayılı Kanun, Türkiye Resmî Gazetesi’nde yayımlanarak 2026 yılına yönelik çeşitli yatırımcı reformlarını resmiyet kazandı. 21 Mayıs 2026’da kabul edilen ve 4 Haziran 2026’da yayımlanan kanun, gerekli şartları karşılayan yeni yerleşik kişiler için 20 yıllık yurt dışı gelir vergisi istisnasını yürürlüğe koyuyor. Ayrıca istisna süresi boyunca uygun kişilere 1% oranında veraset ve intikal vergisi uygulanmasını öngörüyor. Şirketler açısından kanun, Nitelikli Hizmet Merkezleri oluşturuyor; uygun uluslararası ticaret ve hizmet gelirleri için kurumlar vergisi indirimlerini genişletiyor ve İstanbul Finans Merkezi teşviklerini uzatıyor. Yeni varlık bildirimi programı da 31 Temmuz 2027’ye kadar devam ediyor. Gayrimenkul alıcıları için Türkiye, yalnızca ev satın alınacak bir yer olmaktan çıkıp ikamet planlaması, vatandaşlık planlaması, bölgesel ticaret ve uzun vadeli servet yönetimi için de daha cazip bir ülke hâline geliyor.
Öne Çıkanlar: 7582 Sayılı Kanun Yatırımcılar İçin Ne Anlama Geliyor?
- 7582 sayılı Kanun, 21 Mayıs 2026’da kabul edildi ve 4 Haziran 2026’da Resmî Gazete’de yayımlandı.
- Gerekli şartları karşılayan yeni yerleşik kişiler için 20 yıllık yurt dışı gelir vergisi istisnası artık Türk hukukunun bir parçası.
- İstisna, belirli yurt dışı kaynaklı gelir ve kazançlar için geçerli; Türkiye’deki kira gelirleri veya Türkiye kaynaklı gelirler için geçerli değil.
- Uygun kişilerin önceki üç takvim yılı boyunca Türkiye’de yerleşim yeri bulunmamalı veya Türkiye’de tam mükellef olmamış olması gerekiyor.
- İstisna süresince uygun kişilere 1% oranında veraset ve intikal vergisi uygulanıyor.
- Doğrudan Yabancı Yatırımlar Kanunu’na Nitelikli Hizmet Merkezleri eklendi.
- Uygun ticaret ve hizmet gelirleri için kurumlar vergisi indirimleri 95%’e, belirli durumlarda ise 100%’e ulaşabiliyor.
- Yeni varlık bildirimi programı 31 Temmuz 2027’ye kadar devam ediyor.
- Gayrimenkul yatırımcıları için reformlar, satın alma amacını her zamankinden daha önemli hâle getiriyor: vatandaşlık, taşınma, kira geliri, iş, yaşam tarzı veya servet planlaması.
Türkiye’de 7582 Sayılı Kanun Değişikliklerine Genel Bakış
Reform Alanı
Yapılan Değişiklik
Yatırımcılar İçin Önemi
Yurt dışı gelir vergisi
Gerekli şartları karşılayan yeni yerleşik kişiler için 20 yıllık istisna
Türkiye’yi uluslararası hareketliliği olan aileler, girişimciler ve yatırımcılar için daha cazip hâle getiriyor
Veraset ve intikal vergisi
İstisna süresince uygun kişiler için 1% oran
Aile serveti planlamasına yeni bir boyut katıyor
Nitelikli Hizmet Merkezleri
Uluslararası hizmet şirketleri için yeni bir yasal çerçeve
Türkiye’nin bölgesel bir iş merkezi olmasını destekliyor
Kurumlar vergisi indirimleri
95% indirim; belirli durumlarda 100%’e çıkıyor
Ticareti, hizmet ihracatını ve İstanbul Finans Merkezi bağlantılı faaliyetleri teşvik ediyor
İstanbul Finans Merkezi
Teşvik süreleri, 2047’ye uzanan düzenlemeler dâhil olmak üzere uzatıldı
İstanbul Finans Merkezi için daha uzun vadeli bir politika çerçevesi sağlıyor
Varlık bildirimi
Program 31 Temmuz 2027’ye kadar geçerli
Sermayenin Türk finans sistemine girmesini teşvik ediyor
İmalat ve tarım
2027’den itibaren 12.5% kurumlar vergisi oranı
Üretimi, istihdamı ve bölgesel yatırımları destekliyor
Kamu alacakları
Azami erteleme süresi 36 aydan 72 aya çıkarıldı; teminat aranmaksızın erteleme sınırı 1 milyon TRY’ye yükseltildi
İşletmelere kamu borçlarını yönetirken daha fazla esneklik sağlıyor
Teknoloji girişimleri
Teknoloji Girişimciliği Rozeti sahibi şirketlere destek ve belirli dijital şirketler için üç yıla kadar oda aidatı muafiyeti
Türkiye’nin girişim, inovasyon ve dijital iş ekosistemini destekliyor
Tekliften Resmî Gazete’ye: Bu Dönem Neden Farklı?
Bir teklif ile Resmî Gazete’de yayımlanmış bir kanun arasında önemli bir fark vardır. 2026’nın başlarında Türkiye’nin reform paketi, önerdiği değişiklikler nedeniyle dikkat çekmişti: 20 yıllık yurt dışı gelir vergisi istisnası, ihracatçılara ve bölgesel hizmet şirketlerine daha fazla destek, İstanbul Finans Merkezi için daha büyük bir rol ve Türkiye’ye sermaye ile iş faaliyeti getiren yatırımcılara yeni teşvikler.
O aşamada temkinli bir ilgi göstermek doğru yaklaşımdı. Yatırımcılar reformların yönünü inceleyebilir ancak nihai hükümlere güvenerek hareket edemezdi. Vergi planlamacıları fırsatı değerlendirebilir, fakat yapılarını henüz bir teklif üzerine kuramazdı. Gayrimenkul alıcıları Türkiye’nin daha uluslararası bir yöne ilerlediğini görebilirdi, ancak kanunun hâlâ kabul edilmesi gerekiyordu.
Resmî Gazete’de yayımlanması, yasal çerçevenin artık yürürlükte olduğu anlamına geliyor. Tartışma artık “Bu gerçekleşecek mi?” sorusundan “Kimler yararlanabilir, nasıl uygulanır ve hangi strateji uygundur?” sorularına kayıyor.
Türkiye aynı anda birkaç hedefi bir araya getirmeye çalışıyor: yabancı sermaye, ikamet planlaması, vatandaşlık, varlık bildirimi, iş yeri taşıma, İstanbul Finans Merkezi, uluslararası hizmet ihracatı, Türkiye’de imalat ve uzun vadeli yatırım.
Bu, gayrimenkul alıcıları için önemli. Bir gayrimenkul piyasası, talebin birden fazla alıcı profili tarafından desteklenmesiyle güçlenir. İstanbul yalnızca yaşam tarzı odaklı alıcılara dayanmaz. Bodrum’da talep yalnızca tatil evi arayanlardan gelmez. Antalya da sadece sezonluk kiralamalara bağlı değildir.
Türkiye gayrimenkul piyasası artık Türk ailelerin, vatandaşlık amacıyla alım yapanların, taşınmayı düşünenlerin, yabancı profesyonellerin, yatırımcıların, uzaktan çalışan girişimcilerin ve çalışanlarını Türkiye’ye taşıyan şirketlerin talebiyle destekleniyor. 7582 sayılı Kanun bu talebe yeni bir boyut ekliyor.
20 Yıllık Yurt Dışı Gelir İstisnası Artık Kanunla Düzenlendi
Gelir Vergisi Kanunu’na yeni bir 20/D maddesi eklendi. Bu hüküm uyarınca, Türkiye’de yerleşik hâle gelen ve gerekli şartları karşılayan kişiler, yurt dışında elde edilen belirli gelir ve kazançlar için 20 yıl boyunca Türk gelir vergisi istisnasından yararlanabilecek.
Uygunluk ölçütleri önemli. Kişinin Türkiye’ye taşınmadan önceki üç takvim yılı boyunca Türkiye’de yerleşim yeri bulunmamalı ve tam mükellefiyet kapsamında Türk vergisine tabi olmamış olması gerekiyor.
Bu düzenleme, 1 Ocak 2026’dan itibaren Türkiye’de yerleşik sayılan kişilere uygulanıyor. İstisna kapsamındaki yurt dışı gelirlerin yıllık Türk gelir vergisi beyannamesinde bildirilmesi gerekmiyor. Kişi, Türkiye’de vergiye tabi diğer gelirleri için beyanname verirse istisnalı yurt dışı gelirleri yine beyan kapsamı dışında kalıyor.
Bu, her şeyin vergiden muaf olduğu anlamına gelmiyor. Türkiye kaynaklı gelirler vergilendirilmeye devam ediyor. Türkiye’deki gayrimenkullerden elde edilen kira gelirleri Türk mevzuatına tabi. Gayrimenkul satışları, sermaye kazançları, ticari faaliyetler ve yerel gelirler için yine uygun vergi danışmanlığı alınması gerekiyor.
Birçok yüksek net servetli kişi, girişimci, danışman, yatırımcı ve uluslararası hareketliliği olan aile için soru artık yalnızca nerede yaşamak istedikleri değil. Önemli olan, yönetilmesi güç küresel bir vergi sorunu yaratmadan nerede yaşayabilecekleri. Türkiye artık bu tartışmada çok daha ciddi biçimde yer alıyor.
Bu Düzenleme Gayrimenkul Yatırımcılarını Neden Etkiliyor?
Sermayesini başka bir yere taşıyan kişiler çoğu zaman kişisel yaşam merkezlerini de taşır. Yaşam merkezini taşıyanlar genellikle gayrimenkule ihtiyaç duyar. İkinci bir ikamet, vatandaşlık seçeneği, aile için bir dayanak noktası veya bölgesel bir iş merkezi arayanlar çoğu zaman işe gayrimenkul satın alarak başlar. Türkiye’nin yabancı alıcıları çekmek için gayrimenkule dayalı çeşitli avantajları zaten vardı:
- Birçok Avrupa ve Körfez piyasasına kıyasla düşük başlangıç fiyatları.
- Avrupa, Körfez, Orta Asya ve Kuzey Afrika arasında stratejik konum.
Daha önce Türkiye’yi yalnızca vatandaşlık için bir yol olarak gören bir alıcı, şimdi burayı gelecekteki ikamet merkezi olarak değerlendirebilir. Bir işletme sahibi, İstanbul’un bölgesel faaliyetleri destekleyip destekleyemeyeceğini düşünebilir. Bodrum’u değerlendiren bir aile, Türkiye’nin uzun vadeli vergi ve miras planlamasına nasıl katkı sunabileceğini sorgulayabilir.
Gayrimenkulden Önce Satın Alma Amacınızı Belirleyin
Yabancı alıcıların Türkiye’de yaptığı en büyük hatalardan biri, satın alma nedenini anlamadan önce gayrimenkul seçmeye başlamaktır. Bu reform, söz konusu hatanın maliyetini artırıyor.
Vatandaşlık için alım yapıyorsanız, öncelikleriniz iş nedeniyle İstanbul’a taşınan birininkinden farklıdır. Kira geliri için alım yapıyorsanız, ailece yaz tatillerinde kullanmak üzere Bodrum’da deniz manzaralı bir villa alan birinin önceliklerinden farklı öncelikleriniz vardır. Türkiye vergi mukimliği hâline gelebileceği için alım yapıyorsanız, stratejiniz yalnızca değer artışı hedefleyen bir alıcınınkinden farklıdır.
7582 sayılı Kanun yeni alıcı profilleri ortaya çıkarıyor. Bazı alıcılar Türkiye’yi 20 yıllık yurt dışı gelir planlaması fırsatı olarak değerlendirecek. Bazıları kişisel olarak taşınmadan, vatandaşlık şartlarına uygun bir gayrimenkul isteyecek. Bazıları önce İstanbul’da kirada oturup vergi durumları kesinleştikten sonra alım yapacak. Diğerleri ise şimdi kiraya verebilecekleri, ileride kendilerinin kullanabileceği bir gayrimenkul arayacak.
Yalnızca vatandaşlık amacıyla alım yapanlar genellikle likiditeye, kiracı talebine, yeniden satış piyasasının derinliğine ve mevzuata uygunluğa odaklanmalıdır. Bu çoğu zaman, yerli ve yabancı kiracılardan güçlü talep gören bölgelerdeki merkezi konumdaki İstanbul dairelerini öne çıkarır.
Yaşam tarzı odaklı alıcılar günlük yaşama, ulaşım imkânlarına, olanaklara, sağlık hizmetlerine, okullara, havaalanı bağlantılarına ve uzun vadeli konfora odaklanmalıdır. Bu, Bodrum’da, Fethiye’de, Antalya’da veya İstanbul’un belirli semtlerinde bir gayrimenkul anlamına gelebilir.
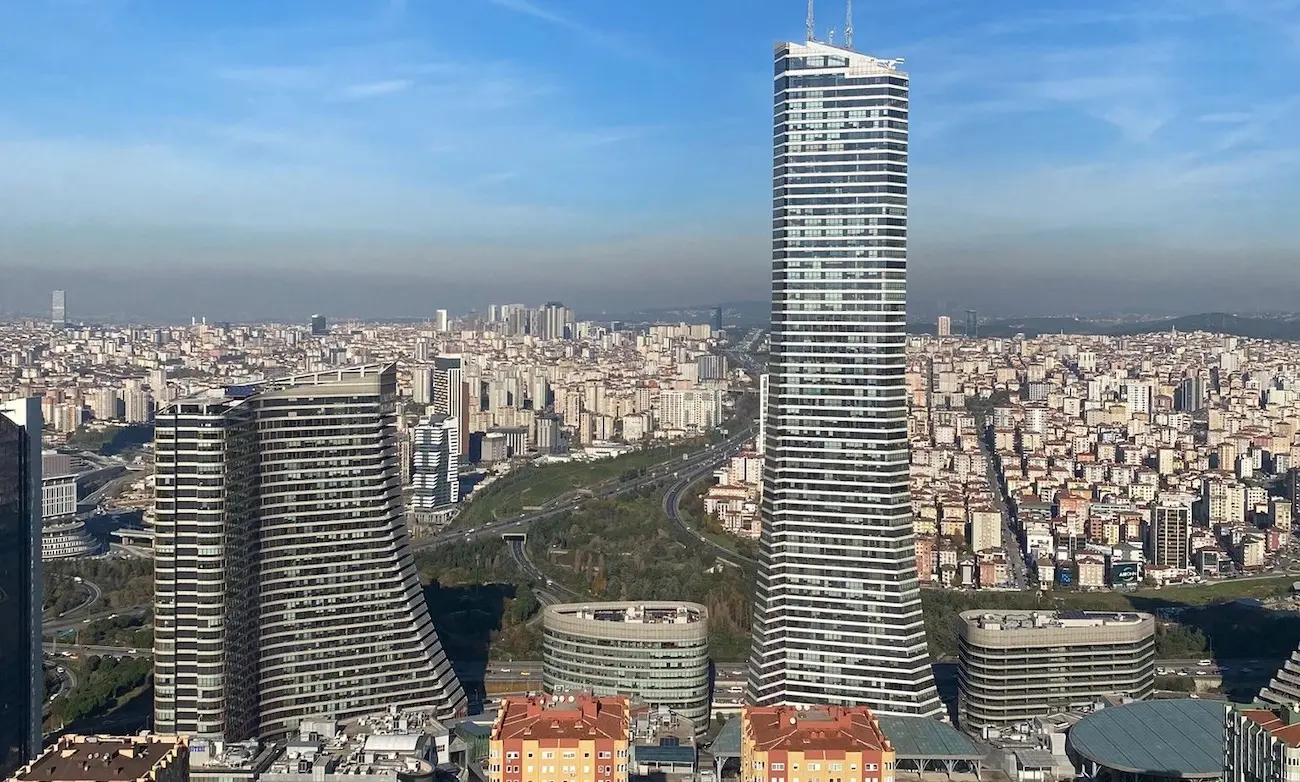
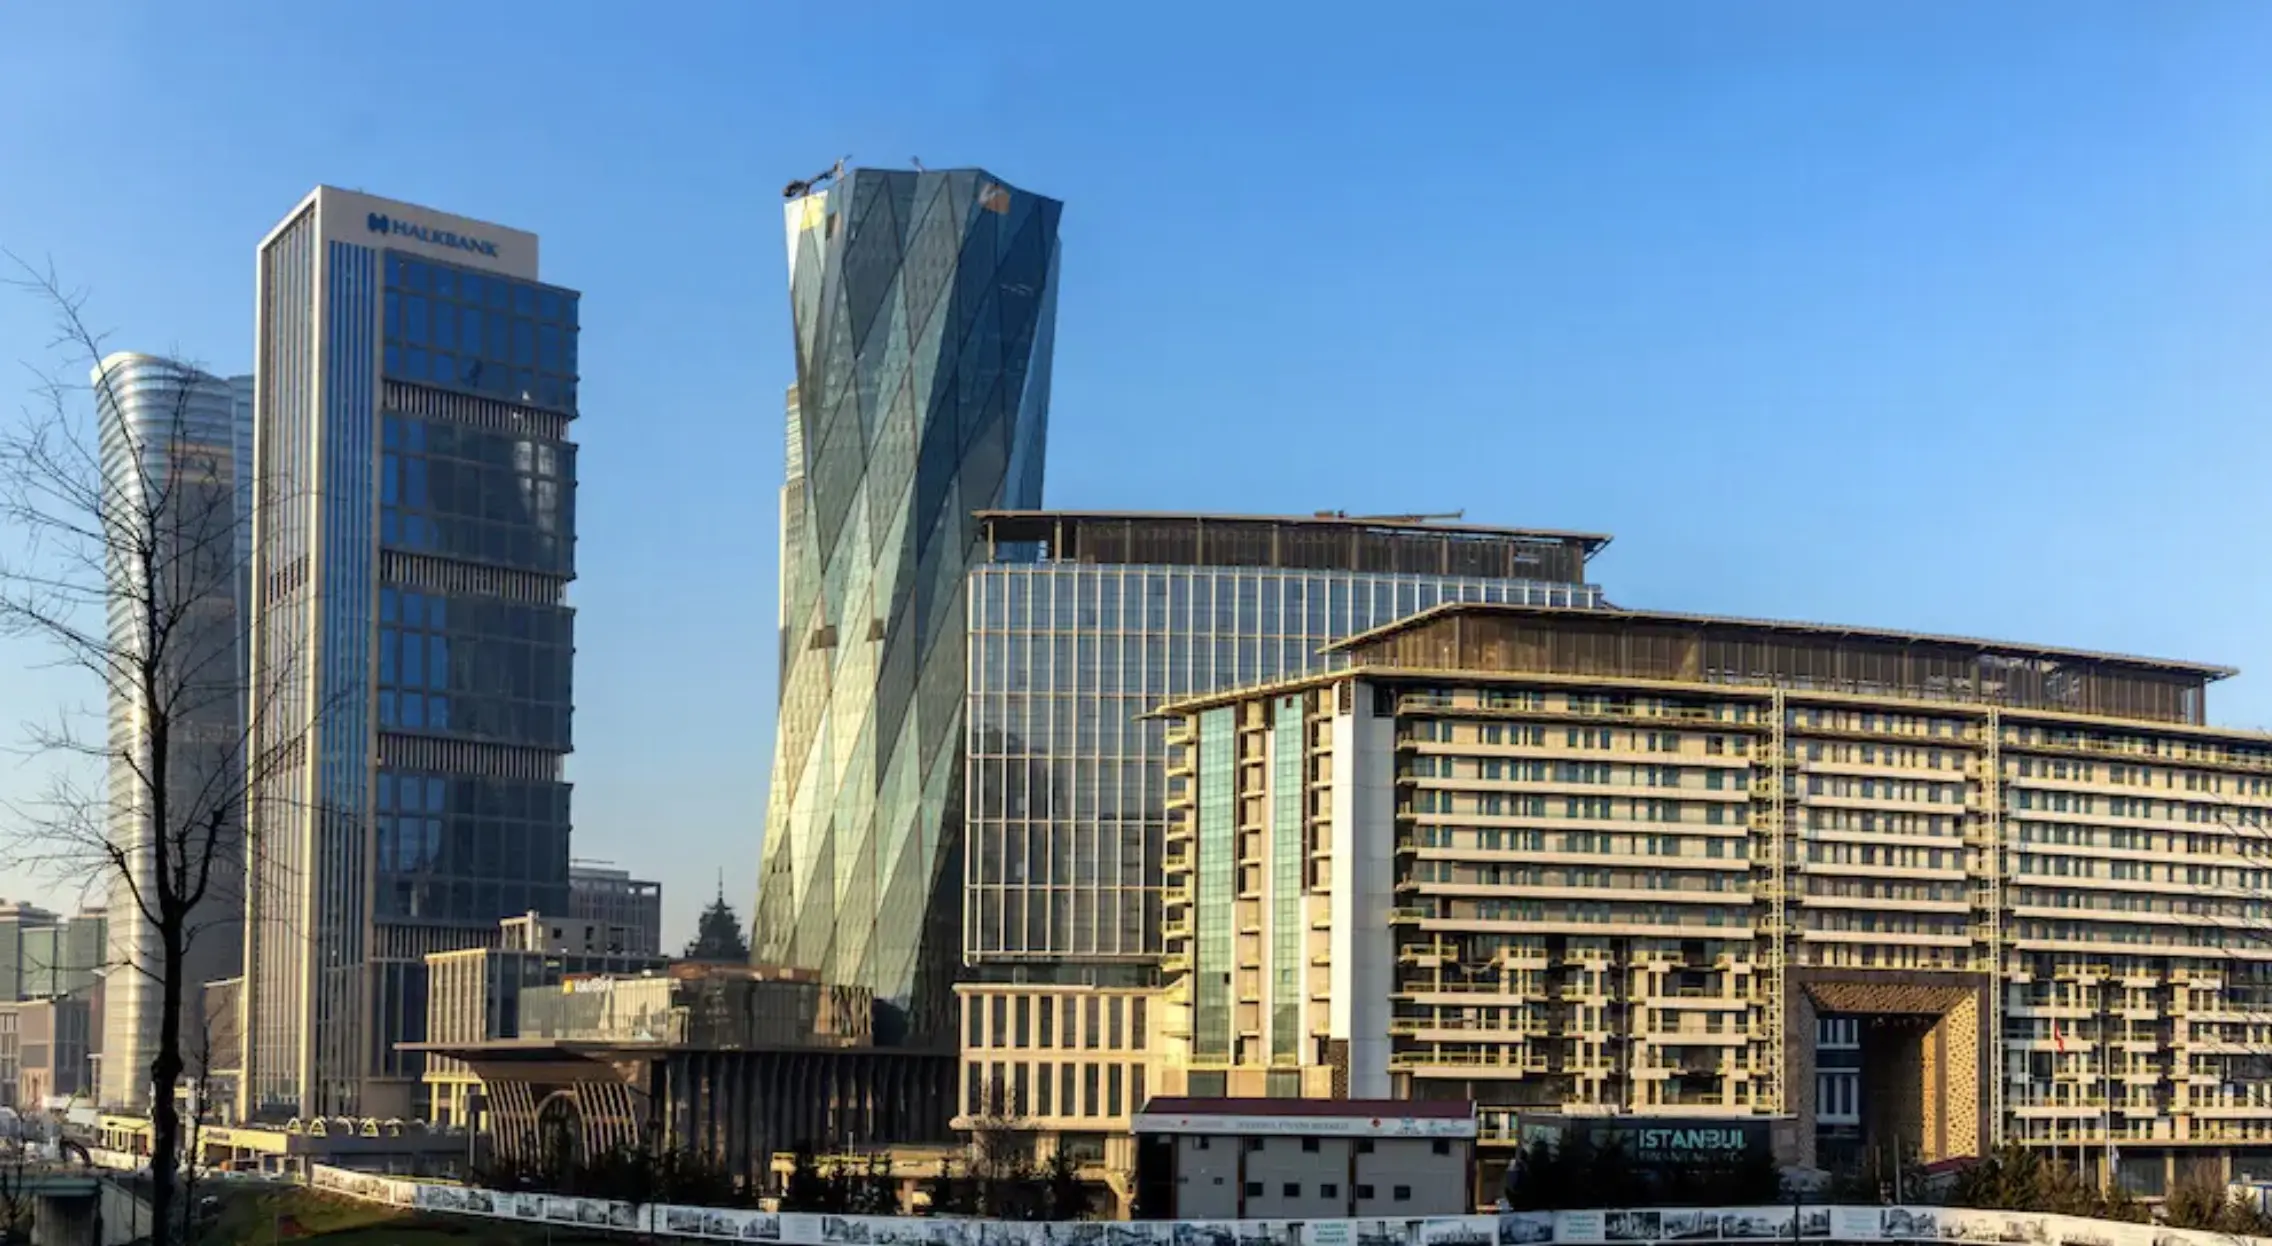
İş dünyasıyla veya İstanbul Finans Merkezi’yle bağlantılı alıcılar İstanbul’un Anadolu yakasına, Ataşehir’e, ulaşım olanaklarına, merkezi iş bölgelerine ve kaliteli, profesyonelce yönetilen konutlara odaklanabilir. Gelecekte Türkiye’ye yerleşmeyi planlayanlar ise yaşam tarzını; vergi danışmanlığı, aile planlaması, eğitim, sağlık hizmetleri ve gayrimenkulün uzun vadeli uygunluğuyla birlikte değerlendirmelidir.
Aile Planlaması ve 1% Veraset Vergisi Oranı
7582 sayılı Kanun, 20 yıllık yurt dışı gelir istisnasından yararlanan uygun kişilerin veraset ve intikal vergisi durumunu da değiştiriyor. İstisna süresince bu kişilerin miras yoluyla edindikleri varlıklar 1% oranında vergilendiriliyor.
Bu düzenleme, Türkiye’yi yaşam tarzının ötesindeki konuları düşünen aileler için de cazip hâle getiriyor. Uluslararası alıcıların çoğu yalnızca bir sonraki tatili veya kiralama sezonunu düşünmüyor. Çocuklarını, eşlerini, gelecekteki hareketliliklerini, pasaport seçeneklerini, varlık korumasını ve uzun vadeli aile güvencesini de hesaba katıyor.
1% oranındaki veraset ve intikal vergisi uygulaması, ailelere Türkiye’yi değerlendirmeleri için yeni bir neden sunuyor. Bu, herkesin planlarını Türkiye’ye göre yeniden düzenlemesi gerektiği anlamına gelmiyor. Ancak Türkiye, BAE, İsviçre, İtalya, Portekiz, Yunanistan veya Birleşik Krallık’ı karşılaştıran aileler için daha önemli bir seçenek hâline geliyor.
Nitelikli Hizmet Merkezleri: Türkiye Şirketleri de Çekmek İstiyor
7582 sayılı Kanun’un bir diğer önemli unsuru, Nitelikli Hizmet Merkezlerinin Türk mevzuatına dâhil edilmesidir. Bunlar, en az üç farklı ülkede faaliyet gösteren ilişkili şirketlere veya şirket gruplarına hizmet vermek üzere kurulan sermaye şirketleridir. Nitelik kazanmak için yıllık gelirlerinin en az 80%’inin yurt dışında bulunan ilişkili şirketlerden veya şirket gruplarından elde edilmesi gerekiyor.
İzin verilen faaliyetler arasında finansal danışmanlık, stratejik yönetim danışmanlığı, risk yönetimi, nakit ve likidite yönetimi, bütçeleme, finansal raporlama, uluslararası muhasebe, mevzuata uyum, denetim, dijital dönüşüm, teknoloji danışmanlığı, veri analizi, hukuk danışmanlığı, insan kaynakları, eğitim, satış desteği, teknik destek, araştırma ve geliştirme, test, laboratuvar hizmetleri ve satın alma koordinasyonu bulunuyor.
Türkiye yalnızca villa ve daire satın alan kişileri çekmeye çalışmıyor. Şirketleri, uluslararası hizmet operasyonlarını, bölgesel yönetim faaliyetlerini ve Türkiye’yi işlerini yürütmek için elverişli bir merkez olarak gören işletme sahiplerini de hedefliyor.
Şirketlerin taşınması, gayrimenkul talebi yaratır. Şirketler faaliyetlerini bir şehre taşıdığında ofis, kiralık daire, aile konutu, hizmetli konut, okul, perakende, sağlık hizmetleri ve yaşam tarzı altyapısı için talep oluşur. İstanbul yatırımcıları için bu önemli. Şehir daha fazla bölgesel hizmet merkezini, uluslararası şirketi ve finans bağlantılı faaliyeti çekerse, bu çalışanlara hizmet veren bölgelerdeki iyi konumlu konutlara olan talep güçlenebilir.
Kurumlar Vergisi Teşvikleri ve İstanbul Finans Merkezi
7582 sayılı Kanun, uluslararası ticareti, hizmet ihracatını ve İstanbul’un bölgesel finans merkezi rolünü desteklemek amacıyla çeşitli kurumlar vergisi teşvikleri getiriyor. Nitelikli Hizmet Merkezlerinde çalışan uygun personele gelir vergisi teşvikleri uygulanıyor:
- Genel Kural: Brüt asgari ücretin üç katına kadar olan maaş kısmı gelir vergisinden muaf tutulabilir.
- Nitelikli Hizmet Merkezleri için: Belirli sanayi bölgelerinde veya İstanbul Finans Merkezi içinde bu istisna, brüt asgari ücretin beş katına kadar çıkabilir.
Kanun, uluslararası ticaret ve hizmetlere yönelik kurumlar vergisi teşviklerini genişletiyor. Onaylı belirli sanayi bölgelerinde veya İstanbul Finans Merkezi’nde faaliyet gösteren şirketler için indirimler 100%’e kadar çıkabiliyor. Şu faaliyetlerde bulunan şirketler, kârları üzerinden 95% kurumlar vergisi indirimi elde edebiliyor:
- Yurt dışından mal satın alıp Türkiye’ye getirmeden yurt dışında satmak.
- Yurt dışından yurt dışına yapılan mal ticaretinde aracılık etmek.
- Nitelikli Hizmet Merkezleri aracılığıyla şartları karşılayan yurt dışı hizmet geliri elde etmek.
7582 sayılı Kanun, 2027 mali yılından itibaren uygun nitelikteki imalat ve tarımsal üretim gelirleri için kurumlar vergisi oranını 12.5%’e düşürerek Türkiye’nin daha geniş kapsamlı üretim ve ihracat stratejisini destekliyor.
İstanbul Finans Merkezi de uzun vadeli destek alıyor. 7582 sayılı Kanun, İstanbul Finans Merkezi teşvik çerçevesinin bazı bölümlerini uzatıyor; belirli süreler 2031’den 2047’ye taşınırken ilgili düzenlemelerde beş yıllık dönem 20 yıla çıkarılıyor.
İstanbul’daki gayrimenkul yatırımcıları için İstanbul Finans Merkezi yalnızca bir ofis adresi değildir. Kira talebini, şirket konutu talebini, ulaşım planlamasını, perakende faaliyetlerini ve İstanbul’un Anadolu yakasının uzun vadeli profilini etkileyebilir. Ataşehir ve çevre ilçelerin dikkatle analiz edilmesi gerekir; ancak alıcılar yalnızca yakınlık için prim ödememelidir. Gayrimenkulün fiyatı doğru olmalı; ulaşımı, inşaat kalitesi, kiracı talebi ve yeniden satış potansiyeli güçlü olmalıdır.
31 Temmuz 2027’ye Kadar Varlık Bildirimi Süresi
Yeni varlık bildirimi programı, 7582 sayılı Kanun’un bir diğer önemli unsuru. Kişiler ve şirketler; nakit, altın, döviz, menkul kıymetler ve diğer sermaye piyasası araçları dâhil olmak üzere yurt dışında bulunan varlıklarını 31 Temmuz 2027’ye kadar bildirebilir. Program, yasal defterlere kaydedilmemiş belirli yurt içi varlıkları da kapsıyor. Standart vergi oranı 5%. Ancak varlıkların belirli sürelerle uygun yatırım araçlarında tutulmayı taahhüt etmesi hâlinde indirimli oranlar uygulanabilir.
Varlıkları Tutma Taahhüdü
Vergi Oranı
En az 5 yıl
0%
En az 4 yıl
1%
En az 3 yıl
2%
En az 2 yıl
3%
En az 1 yıl
4%
Uygun bir taahhüt yok
5%
1 Ocak 2027 ile 31 Temmuz 2027 arasında yapılan bildirimlerde indirimli oranlar yarım yüzde puan artıyor. Bildirim süresinin uzatılması hâlinde uzatma döneminde yapılan bildirimlere ek olarak bir yüzde puanlık artış uygulanıyor.
Bu düzenleme gayrimenkulle bağlantılı; çünkü sermaye hareketleri çoğu zaman gayrimenkul yatırımından önce gelir. Türkiye’ye varlık getiren, bankacılık ilişkileri kuran, varlıklarını yeniden yapılandıran veya vergi durumunu düzenlemeye hazırlanan kişiler gayrimenkul de satın alabilir.
Farklı Alıcı Türleri İçin Anlamı
Alıcı Türü
Başlıca Fırsat
Gayrimenkul Stratejisi
Yalnızca vatandaşlık amacıyla alım yapan
Türkiye’de uzun vadeli yatırım potansiyelinin güçlenmesi
Kira talebi bulunan, mevzuata uygun ve likit İstanbul gayrimenkullerine odaklanın
Gelecekte Türkiye’ye yerleşecek kişi
Yurt dışı gelirleri için olası 20 yıllık planlama avantajı
Önce vergi danışmanlığı alın; ardından günlük yaşam ve yeniden satış olanaklarına göre alım yapın
Uluslararası girişimci
Türkiye bir ikamet ve iş merkezi hâline gelebilir
İstanbul’u, havaalanı bağlantılarını, İstanbul Finans Merkezi bölgelerini ve profesyonelce yönetilen konutları inceleyin
Yaşam tarzı odaklı alıcı
Türkiye, tatil dışındaki planlamalar açısından daha fazla değer kazanıyor
Yeniden satışta gerçek talep gören, kendini kanıtlamış sahil veya şehir bölgelerini seçin
Kiralama amaçlı yatırımcı
Yerleşik kişilerden, şirketlerden ve profesyonellerden gelen talebin artması
Kiracı havuzunun genişliğine, yönetime, fiyatlandırmaya ve çıkış stratejisine odaklanın
İş dünyasıyla bağlantılı alıcı
İstanbul Finans Merkezi ve hizmet teşvikleri belirli ilçeleri destekleyebilir
Yalnızca yakınlık için fazla ödeme yapmayın; gayrimenkulün yatırım olarak işlev görmesi gerekir
Yalnızca vatandaşlık amacıyla alım yapanlar için temel ilke değişmedi: likit, kiracı talebi olan ve yeniden satış potansiyeli taşıyan, mevzuata uygun bir gayrimenkul satın alın. Taşınmayı düşünenler için 20 yıllık yurt dışı gelir istisnası yararlı olabilir; ancak önce uygun vergi danışmanlığı alınmalıdır. Özellikle Bodrum, Fethiye ve Antalya’daki yaşam tarzı odaklı alıcılar için reform, Türkiye’yi değerlendirmek üzere yeni bir neden sunuyor. Sadece yatırım amacıyla alım yapanların yaklaşımı ise değişmiyor: doğru hesaplama, iyi yönetim, gerçekçi kira talebi ve çıkış stratejisi.
Yabancı Alıcıların Yanlış Anlamaması Gerekenler
7582 sayılı Kanun, Türkiye’deki her yabancının sıfır vergi ödeyeceği anlamına gelmiyor. Türkiye’deki kira gelirlerinin vergiden muaf olduğu anlamına da gelmiyor. Tüm gayrimenkul yatırımcılarının yurt dışı gelir istisnasından otomatik olarak yararlanacağı veya yalnızca gayrimenkul satın almanın istisna hakkı sağlayacağı anlamına da gelmiyor.
Yurt dışı gelir istisnası, gerekli şartları karşılayan yeni yerleşik kişiler ve belirli yurt dışı kaynaklı gelir ve kazançlar için geçerli. Türkiye kaynaklı gelirler Türk mevzuatına tabi olmaya devam ediyor. Türkiye’deki gayrimenkullerin kira gelirleri beyan edilmeli ve geçerli kurallara göre vergilendirilmeli. Sermaye kazançları ve gayrimenkul satışları ayrıca değerlendirilmelidir.
7582 sayılı Kanun sonrasında Türkiye’yi değerlendiren alıcılar, ikamet veya vergi kararları almadan önce yetkin bir Türk vergi danışmanına başvurmalıdır. Property Turkey gayrimenkul stratejisi, konum seçimi, vatandaşlığa uygunluk, gayrimenkul incelemesi ve vergi mukimliği planlaması konularında yardımcı olabilir.
Daha Büyük Resim: Türkiye Yatırımcılara Yeni Bir Paket Sunuyor
Yıllarca Türkiye’nin yabancı alıcılar için cazibesi genellikle beş ana başlıkla anlatıldı: Avrupa ve Körfez’e kıyasla uygun fiyatlı gayrimenkul, yaşam tarzı ve iklim, yatırım yoluyla Türk vatandaşlığı, İstanbul’un uzun vadeli büyüme potansiyeli ve belirli bölgelerde turizme dayalı kiralama talebi.
Bu nedenler hâlâ geçerli. Ancak artık tek neden bunlar değil.
Türkiye artık vergi planlamasını, yurt dışı gelir avantajlarını, hizmet ihracatını, bölgesel merkezleri, İstanbul Finans Merkezi’ni, varlık bildirimini, imalat teşviklerini ve teknoloji girişimciliğini aynı yatırım cazibesi çerçevesine dâhil ediyor.
7582 sayılı Kanun’un asıl önemi de bu. Dubai, Lizbon, Atina, Milano, Londra veya İsviçre’yi karşılaştıran uluslararası hareketliliği yüksek kişilerin Türkiye’yi göz ardı etmesini zorlaştırıyor.
Türkiye herkes için doğru seçenek olmayabilir. Bazıları BAE’yi, bazıları Avrupa’yı tercih edebilir. Ancak Türkiye’yi zaten beğenen, Türk pasaportu isteyen, İstanbul’da yatırım yapmayı düşünen veya Türkiye’yi yaşam merkezi olarak gören alıcıların ülkeyi ciddi biçimde değerlendirmesi için reform paketi daha fazla neden sunuyor.
Yatırımcılar Şimdi Ne Yapmalı?
7582 sayılı Kanun’un Resmî Gazete’de yayımlanması, Türkiye’nin 2026 yatırımcı reform paketi açısından önemli bir kilometre taşı. Türkiye’nin yabancı sermayeyi, girişimcileri, şirketleri ve varlıklı yerleşik kişileri çekmekten yalnızca söz etmediğini; bu teşviklerin birkaçını artık kanunlaştırdığını doğruluyor.
Gayrimenkul alıcıları için mesaj, vergi kanunu değişti diye hemen herhangi bir gayrimenkulü satın almak değil. Türkiye’yi yatırım, yaşam tarzı, vatandaşlık ve ikamet planlamasını bir arada sunan bir destinasyon olarak daha ciddi biçimde değerlendirmek.
En doğru alıcılar yine seçici davranacak. Satın alma amaçlarını netleştirecek, uygun vergi danışmanlığı alacak, doğru şehri veya bölgeyi seçecek ve gerçek talep gören bir gayrimenkul satın alacaklar. Türkiye reform paketini artık resmileştirdi. Yatırımcıların bir sonraki adımı, bu paketin kendileri için ne ifade ettiğini anlamak. Yerel uzmanlarımızla ücretsiz danışmanlık görüşmesi için bugün bize ulaşın.
Sıkça Sorulan Sorular: Türkiye’de 7582 Sayılı Kanun
S: Türkiye’de 7582 sayılı Kanun nedir?
C: 7582 sayılı Kanun, 4 Haziran 2026’da Türkiye Resmî Gazetesi’nde yayımlanan bir reform kanunudur. Gelir vergisi, kurumlar vergisi, teşvikler, varlık bildirimi, veraset vergisi ve İstanbul Finans Merkezi kurallarında değişiklik yapar.
S: Türkiye’nin 20 yıllık yurt dışı gelir vergisi istisnası artık resmî mi?
C: Evet. İstisna, Gelir Vergisi Kanunu’nun 20/D maddesiyle Türk mevzuatına eklendi. Gerekli şartları karşılayan yeni yerleşik kişiler ile belirli yurt dışı kaynaklı gelir ve kazançlar için geçerli.
S: İstisna Türkiye’deki kira gelirleri için geçerli mi?
C: Hayır. İstisna, gerekli şartları karşılayan yurt dışı kaynaklı gelir ve kazançlarla ilgilidir. Türkiye’deki gayrimenkullerin kira gelirleri Türkiye kaynaklı gelir sayılır ve Türk vergi mevzuatına göre değerlendirilmelidir.
S: Türkiye’de gayrimenkul satın almak vergi istisnasını otomatik olarak sağlar mı?
C: Hayır. Gayrimenkul satın almak, istisnadan yararlanma hakkını otomatik olarak sağlamaz. İkamet durumu, önceki vergi statüsü, gelirin kaynağı ve kişisel koşullar yetkin bir vergi danışmanı tarafından incelenmelidir.
S: Varlık bildirimi için son tarih nedir?
C: Yeni varlık bildirimi programı 31 Temmuz 2027’ye kadar devam ediyor. Program, yurt dışında tutulan belirli varlıkları ve yasal defterlere kaydedilmemiş bazı yurt içi varlıkları kapsıyor.
S: İstanbul Finans Merkezi için ne değişti?
C: 7582 sayılı Kanun, İstanbul Finans Merkezi teşviklerinin bir bölümünün süresini uzatıyor; bazı tarihler 2031’den 2047’ye taşınıyor. Bu, İstanbul Finans Merkezi’nin uzun vadeli bir finans ve iş merkezi olmasını destekliyor.
S: Nitelikli Hizmet Merkezi nedir?
C: Nitelikli Hizmet Merkezi, en az üç ülkede faaliyet gösteren ilişkili şirketlere veya gruplara onaylı hizmetler sunan ve gelirinin en az 80%’ini yurt dışından elde eden şirkettir.
Cameron Deggin Kurucu ve CEO, Property Turkey
Cameron Deggin, Property Turkey'in Kurucusu ve CEO'sudur. A former finance professional and FCCA-qualified accountant, he founded the company in 2001 after recognising Turkey’s investment potential. Yirmi yılı aşkın bir süredir Türk gayrimenkullerini analiz eden Cameron, düzenli olarak uluslararası yatırımcılara danışmanlık yapıyor ve Financial Times ve BBC gibi medya kuruluşlarından alıntılar yapıyor.



 By:
 Kurucu ve CEO, Property Turkey
 Istanbul
 1
 1



 X