Пакет инвестиционных реформ Турции на 2026 год — уже не просто предложение. 4 июня 2026 года Закон № 7582 был опубликован в Официальном вестнике Турции, выпуск № 33270. Закон был принят 21 мая 2026 года и вносит существенные изменения в налогообложение доходов и компаний, налог на наследство и передачу имущества, правила прямых иностранных инвестиций, декларирование активов, меры поддержки технологий, государственные требования по уплате задолженности и Стамбульский финансовый центр.
Для иностранных покупателей недвижимости, международных инвесторов, предпринимателей и семей, рассматривающих Турцию, публикация закона в Официальном вестнике — важный момент. До сих пор многие реформы обсуждались в рамках инвестиционной программы Турции на 2026 год. Теперь несколько наиболее значимых мер перешли из разряда предложений в законодательную реальность.
Кратко
Закон № 7582 опубликован в Официальном вестнике Турции, подтвердив ряд реформ для инвесторов на 2026 год. Закон был принят 21 мая 2026 года и опубликован 4 июня 2026 года. Он официально вводит освобождение от налога на иностранные доходы на 20 лет для новых резидентов, отвечающих установленным требованиям. В период действия льготы для таких лиц также устанавливается ставка налога на наследство и передачу имущества в размере 1%. Для компаний закон вводит квалифицированные сервисные центры, расширяет вычеты по налогу на прибыль для определённых доходов от международной торговли и услуг и продлевает действие льгот Стамбульского финансового центра. Кроме того, новая программа декларирования активов будет действовать до 31 июля 2027 года. Благодаря этому Турция становится привлекательнее для покупателей недвижимости не только как страна для приобретения жилья, но и для планирования переезда, получения гражданства, развития регионального бизнеса и долгосрочного управления капиталом.
Главное: что Закон № 7582 означает для инвесторов
- Закон № 7582 принят 21 мая 2026 года и опубликован в Официальном вестнике 4 июня 2026 года.
- Освобождение от налога на иностранные доходы на 20 лет теперь закреплено в турецком законодательстве для новых резидентов, отвечающих установленным требованиям.
- Льгота распространяется на определённые доходы и прибыль из иностранных источников, но не на доход от аренды в Турции и не на доходы из турецких источников.
- Чтобы получить право на льготу, физическое лицо не должно было иметь место жительства в Турции или считаться налоговым резидентом Турции в течение трёх предшествующих календарных лет.
- В период действия льготы для лиц, отвечающих установленным требованиям, применяется ставка налога на наследство и передачу имущества в размере 1%.
- В Закон о прямых иностранных инвестициях добавлены квалифицированные сервисные центры.
- Вычеты по налогу на прибыль для соответствующих доходов от торговли и услуг могут достигать 95%, а в отдельных случаях — 100%.
- Новая программа декларирования активов действует до 31 июля 2027 года.
- Для инвесторов в недвижимость мотив покупки важен как никогда: гражданство, переезд, доход от аренды, бизнес, образ жизни или планирование благосостояния.
Основные изменения, внесённые Законом Турции № 7582
Направление реформы
Что изменилось
Почему это важно для инвесторов
Налог на иностранные доходы
Освобождение от налога на 20 лет для новых резидентов, отвечающих установленным требованиям
Повышает привлекательность Турции для международно мобильных семей, предпринимателей и инвесторов
Налог на наследство и передачу имущества
Ставка 1% для лиц, отвечающих установленным требованиям, в период действия льготы
Даёт семьям дополнительные возможности для планирования управления капиталом
Квалифицированные сервисные центры
Новая правовая база для международных сервисных компаний
Укрепляет позиции Турции как региональной базы для ведения бизнеса
Вычеты по налогу на прибыль
Вычет 95%, в отдельных случаях — до 100%
Стимулирует торговлю, экспорт услуг и деятельность, связанную со Стамбульским финансовым центром
Стамбульский финансовый центр
Сроки действия льгот продлены; в частности, упоминается 2047 год
Для Стамбульского финансового центра предусмотрены долгосрочные условия развития
Декларирование активов
Программа действует до 31 июля 2027 года
Стимулирует приток капитала в финансовую систему Турции
Производство и сельское хозяйство
Ставка налога на прибыль для компаний — 12,5% с 2027 года
Поддерживает производство, занятость и региональные инвестиции
Задолженность перед государством
Максимальный срок отсрочки увеличен с 36 до 72 месяцев, а порог для отсрочки без обеспечения повышен до 1 млн TRY
Даёт компаниям больше гибкости при управлении обязательствами по государственным платежам
Технологические стартапы
Поддержка компаний с сертификатом Tech Entrepreneurship Badge и освобождение от уплаты сборов торгово-промышленных палат на срок до трёх лет для некоторых цифровых компаний
Поддерживает стартапы, инновации и развитие цифрового бизнеса в Турции
От предложения до публикации в Официальном вестнике: почему это меняет ситуацию
Между предложением и законом, опубликованным в Официальном вестнике, есть принципиальная разница. В начале 2026 года пакет реформ Турции привлёк внимание благодаря обещанным мерам: освобождению от налога на иностранные доходы на 20 лет, расширенной поддержке экспортёров и региональных сервисных компаний, усилению роли Стамбульского финансового центра и новым льготам для инвесторов, вкладывающих в Турцию капитал и развивающих здесь бизнес.
На том этапе интерес следовало проявлять с осторожностью. Инвесторы могли изучить направление реформ, но не могли полагаться на окончательные формулировки. Специалисты по налоговому планированию могли оценить перспективы, но не строить окончательные структуры на основе проекта. Покупатели недвижимости видели, что Турция движется в сторону большей открытости для международных инвесторов, однако закон ещё предстояло принять.
Публикация в Официальном вестнике означает, что правовая база создана. Теперь вопрос не в том, «будет ли это принято?», а в том, «кто имеет право на льготы, как они применяются и какая стратегия будет разумной?».
Турция стремится одновременно объединить несколько направлений: иностранный капитал, планирование переезда, гражданство, декларирование активов, перенос бизнеса, Стамбульский финансовый центр, экспорт международных услуг, турецкое производство и долгосрочные инвестиции.
Для покупателей недвижимости это важно. Рынок недвижимости становится устойчивее, когда спрос поддерживают разные категории покупателей. Стамбул привлекает не только покупателей, ориентированных на образ жизни. Бодрум зависит не только от спроса на жильё для отдыха. Анталия — не только от сезонной аренды.
Рынок недвижимости Турции сегодня поддерживают турецкие семьи, покупатели, заинтересованные в гражданстве, переезжающие в страну, иностранные специалисты, инвесторы, предприниматели, работающие дистанционно, и компании, переводящие сотрудников в Турцию. Закон № 7582 становится ещё одним фактором спроса.
Освобождение от налога на иностранные доходы на 20 лет стало законом
В Закон о подоходном налоге добавлена новая статья 20/D. Согласно этому положению, лица, отвечающие установленным требованиям и ставшие резидентами Турции, могут получить освобождение от турецкого подоходного налога на определённые доходы и прибыль, полученные за рубежом, сроком на 20 лет.
Критерии получения льготы имеют большое значение. В течение трёх календарных лет до переезда в Турцию физическое лицо не должно было иметь здесь место жительства и подлежать полному налогообложению в Турции.
Мера распространяется на физических лиц, признанных резидентами Турции с 1 января 2026 года. Иностранные доходы, подпадающие под льготу, не нужно указывать в ежегодной декларации по подоходному налогу в Турции. Если физическое лицо подаёт декларацию по другим облагаемым в Турции доходам, освобождённые иностранные доходы в неё не включаются.
Это не означает, что всё освобождается от налогов. Доходы из турецких источников по-прежнему облагаются налогом. Доход от аренды недвижимости в Турции продолжает регулироваться турецким законодательством. Для продажи недвижимости, прироста капитала, предпринимательской деятельности и местных доходов по-прежнему необходима надлежащая налоговая консультация.
Для многих состоятельных людей, предпринимателей, консультантов, инвесторов и международно мобильных семей вопрос заключается не только в том, где они хотят жить. Важно и то, где можно жить, не создавая неуправляемых проблем с налогообложением в разных странах. Теперь Турция стала серьёзным участником этого обсуждения.
Почему это важно для инвесторов в недвижимость
Люди, переводящие капитал, часто переносят и своё постоянное место жительства. А тем, кто меняет место жительства, нередко нужна недвижимость. Покупка недвижимости часто становится первым шагом для тех, кто хочет получить второй дом, возможность оформить гражданство, создать семейную базу или региональную площадку для бизнеса. У Турции уже было несколько причин привлекать иностранных покупателей за счёт рынка недвижимости:
Покупатель, который раньше рассматривал Турцию только как способ получить гражданство, теперь может увидеть в ней будущую страну проживания. Владелец бизнеса может задуматься о том, подходит ли Стамбул для региональной деятельности. Семья, присматривающая недвижимость в Бодруме, может оценить возможности Турции для долгосрочного налогового и наследственного планирования.
Начните с цели, а не с выбора недвижимости
Одна из самых распространённых ошибок иностранных покупателей в Турции — выбирать недвижимость, не разобравшись в причинах покупки. Теперь такая ошибка может обойтись дороже.
Если вы покупаете недвижимость ради гражданства, ваши приоритеты отличаются от приоритетов человека, переезжающего в Стамбул по работе. Если цель — доход от аренды, важны не те же критерии, что для покупателя, который приобретает виллу с видом на море в Бодруме для летнего отдыха с семьёй. Если вы рассматриваете Турцию как место налогового резидентства, ваша стратегия будет отличаться от стратегии инвестора, которого интересует исключительно рост стоимости капитала.
Закон № 7582 формирует новые категории покупателей. Одни будут рассматривать Турцию как возможность планировать налогообложение иностранных доходов на протяжении 20 лет. Другим нужна недвижимость, соответствующая требованиям программы гражданства, без личного переезда. Некоторые сначала захотят арендовать жильё в Стамбуле, а затем купить его, когда прояснится их налоговый статус. Другие выберут недвижимость, которую можно сдавать сейчас и использовать в будущем.
Покупателю, заинтересованному только в гражданстве, обычно следует обратить внимание на ликвидность, спрос со стороны арендаторов, возможности перепродажи и соответствие требованиям программы. Часто этому отвечают удачно расположенные квартиры в центральных районах Стамбула, где высок спрос на аренду со стороны местных жителей и иностранцев.
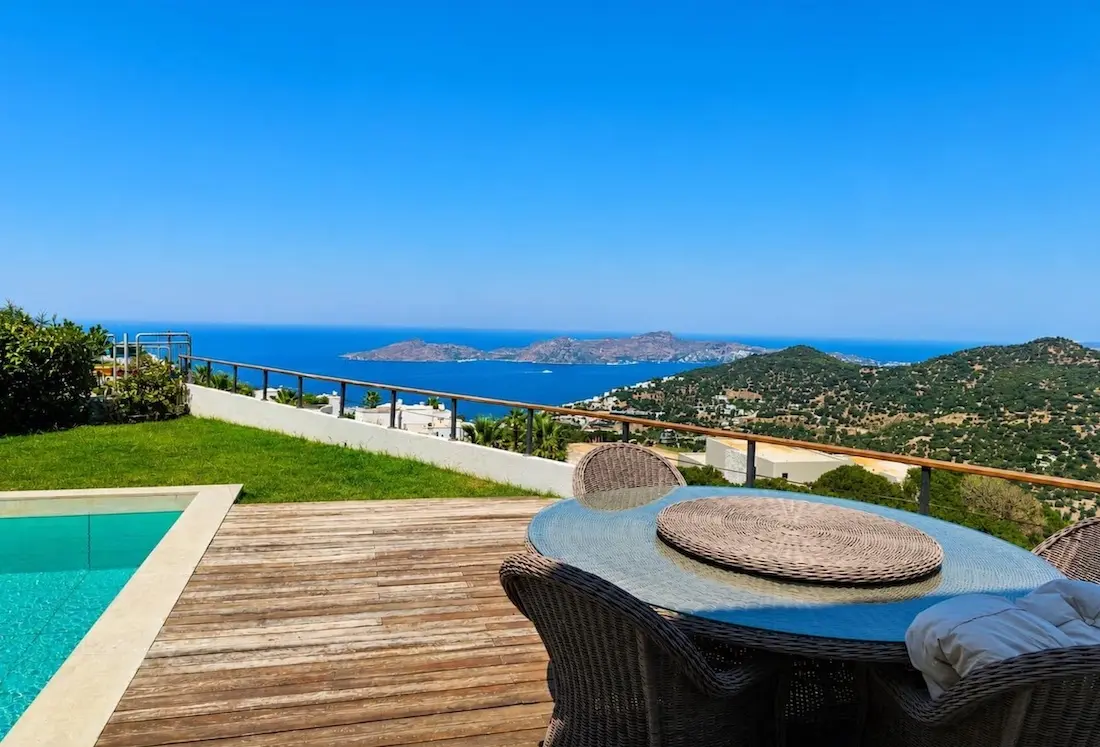
Покупателю, ориентированному на образ жизни, важно учитывать повседневный комфорт, доступность транспорта, удобства, медицинские учреждения, школы, сообщение с аэропортом и долгосрочное качество жизни. Подходящим вариантом может стать недвижимость в Бодруме, Фетхие, Анталии или в отдельных районах Стамбула.
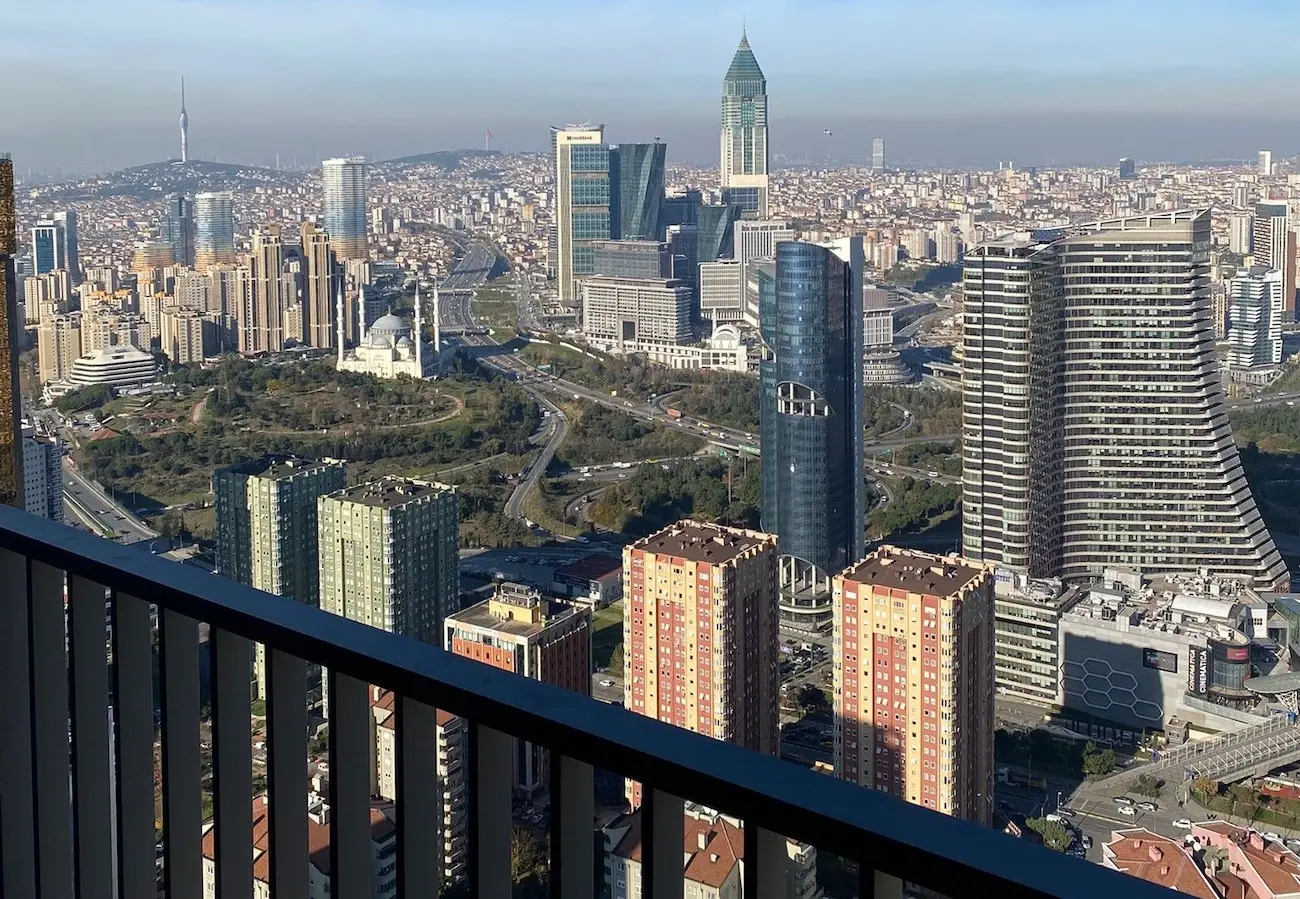
Покупатель, связанный с бизнесом или Стамбульским финансовым центром, может обратить внимание на азиатскую часть Стамбула, Аташехир, транспортную доступность, центральные деловые районы и качественное жильё с профессиональным управлением. Будущему резиденту следует учитывать не только образ жизни, но и налоговые консультации, потребности семьи, образование, медицинское обслуживание и пригодность недвижимости для долгосрочного проживания.
Планирование благосостояния семьи и ставка налога на наследство 1%
Закон № 7582 также меняет порядок налогообложения наследства и передачи имущества для лиц, отвечающих установленным требованиям и пользующихся освобождением от налога на иностранные доходы на 20 лет. В период действия льготы передача наследства таким лицам облагается налогом по ставке 1%.
Это делает Турцию подходящим вариантом для семей, которых интересует не только образ жизни. Многие международные покупатели думают не только о следующем отпуске или сезоне аренды. Их волнуют дети, супруги, возможность переезда в будущем, варианты получения паспорта, защита активов и долгосрочная безопасность семьи.
Ставка налога на наследство и передачу имущества в размере 1% — ещё одна причина для семей оценить Турцию. Это не означает, что всем следует перестраивать свои финансовые планы с расчётом на Турцию. Однако она становится всё более привлекательной для семей, сравнивающих её с ОАЭ, Швейцарией, Италией, Португалией, Грецией или Великобританией.
Квалифицированные сервисные центры: Турция привлекает и компании
Ещё одно важное положение Закона № 7582 — включение квалифицированных сервисных центров в турецкое законодательство. Это коммерческие компании, учреждённые для оказания услуг связанным компаниям или группам, работающим как минимум в трёх разных странах. Чтобы соответствовать требованиям, не менее 80% годового дохода центра должно поступать от связанных компаний или групп компаний, находящихся за рубежом.
К разрешённым видам деятельности относятся финансовый консалтинг, стратегический управленческий консалтинг, управление рисками, денежными средствами и ликвидностью, бюджетирование, финансовая отчётность, международный бухгалтерский учёт, обеспечение соответствия требованиям, аудит, цифровая трансформация, технологический консалтинг, анализ данных, юридический консалтинг, управление персоналом, обучение, поддержка продаж, техническая поддержка, исследования и разработки, испытания, лабораторные услуги и координация закупок.
Турция стремится привлекать не только покупателей вилл и квартир. Она заинтересована в компаниях, международных сервисных операциях, региональных управленческих функциях и владельцах бизнеса, которые рассматривают страну как удобную базу для деятельности.
Перенос бизнеса создаёт спрос на недвижимость. Когда компании переводят свои подразделения в город, растёт спрос на офисы, квартиры для аренды, семейное жильё, апартаменты с обслуживанием, школы, магазины, медицинские учреждения и инфраструктуру для комфортной жизни. Для инвесторов в Стамбуле это важно. Если город привлечёт больше региональных сервисных центров, международных компаний и финансовых организаций, спрос на удачно расположенное жильё в районах, где живут их сотрудники, должен укрепиться.
Корпоративные льготы и Стамбульский финансовый центр
Закон № 7582 вводит ряд корпоративных льгот для поддержки международной торговли, экспорта услуг и роли Стамбула как регионального финансового центра. Для квалифицированных сервисных центров закон предусматривает льготы по подоходному налогу для квалифицированных специалистов:
- Общее правило: часть заработной платы в размере до трёх минимальных зарплат до вычета налогов может освобождаться от подоходного налога.
- Для квалифицированных сервисных центров: в отдельных промышленных зонах или на территории Стамбульского финансового центра освобождение может распространяться на сумму до пяти минимальных зарплат до вычета налогов.
Закон расширяет льготы по налогу на прибыль для международной торговли и услуг. Для компаний в некоторых утверждённых промышленных зонах или на территории Стамбульского финансового центра размер вычета может достигать 100%. Вычет по налогу на прибыль в размере 95% может применяться к прибыли компаний, которые:
- Покупают товары за рубежом и продают их за рубежом, не ввозят в Турцию.
- Выступают посредниками в сделках по продаже товаров между иностранными сторонами.
- Получают соответствующий требованиям доход от зарубежных услуг через квалифицированные сервисные центры.
Начиная с 2027 финансового года Закон № 7582 также снижает ставку налога на прибыль до 12,5% для соответствующих требованиям доходов от производства и сельскохозяйственной деятельности, поддерживая общую стратегию Турции по развитию производства и экспорта.
Для Стамбульского финансового центра также предусмотрена долгосрочная поддержка. Закон № 7582 продлевает действие ряда льгот: некоторые сроки переносятся с 2031 на 2047 год, а соответствующие периоды — с пяти до 20 лет.
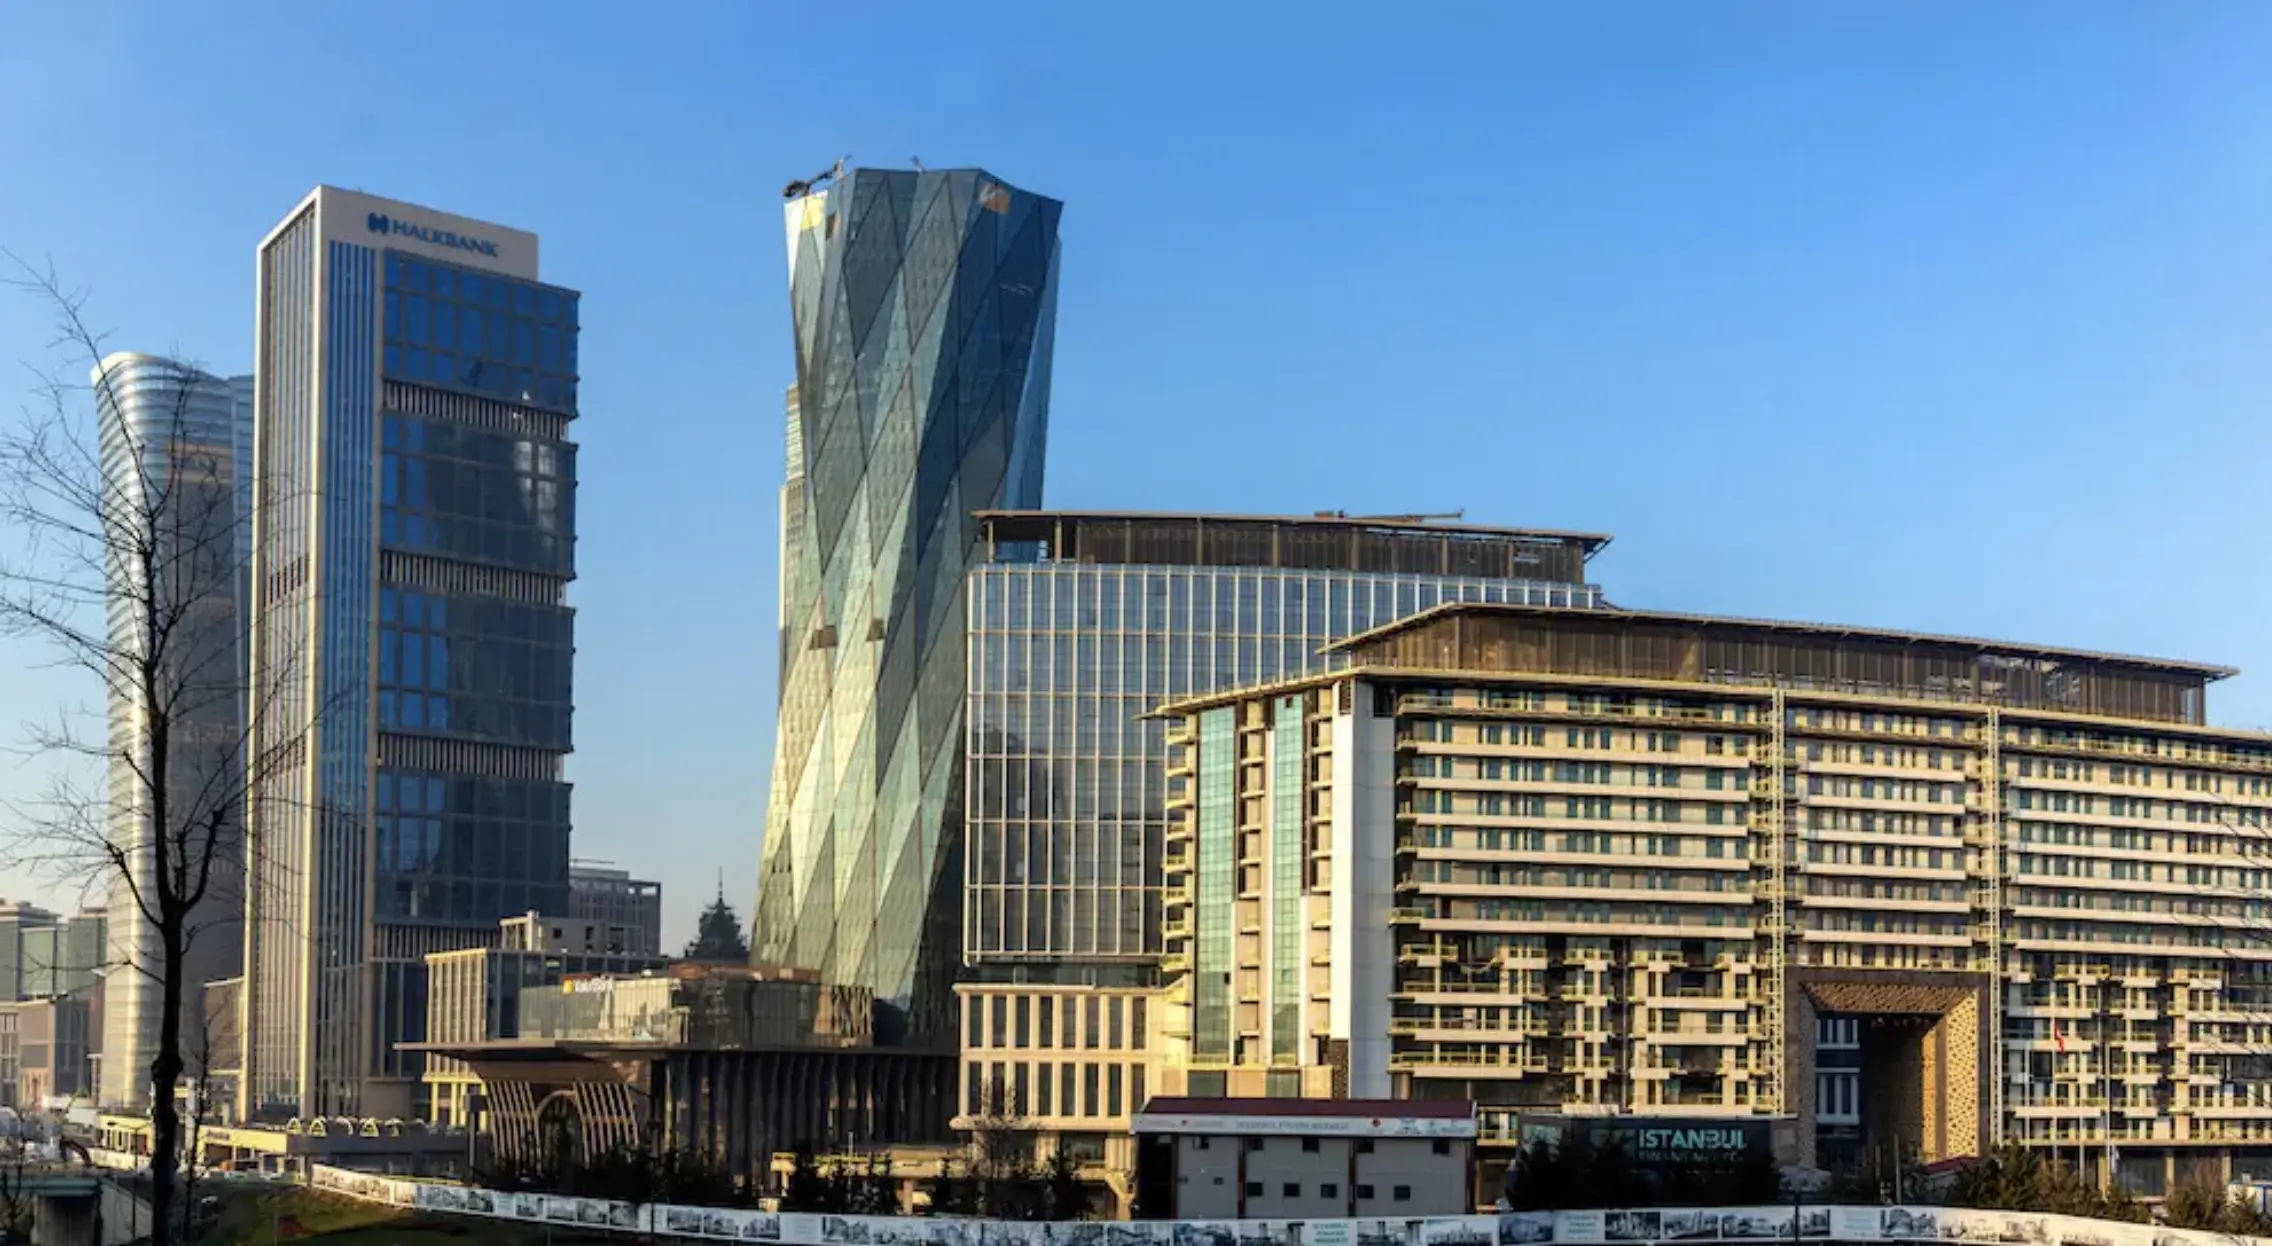
Для инвесторов в недвижимость Стамбула Стамбульский финансовый центр — не просто адрес офиса. Он может влиять на спрос на аренду жилья и корпоративные квартиры, развитие транспортной инфраструктуры и торговли, а также на долгосрочный облик азиатской части Стамбула. Аташехир и соседние районы требуют тщательного анализа, но не стоит переплачивать только за близость к центру. Важно также, чтобы цена была оправданной, транспортная доступность — хорошей, строительство — качественным, спрос со стороны арендаторов — стабильным, а недвижимость сохраняла потенциал перепродажи.
Декларирование активов — до 31 июля 2027 года
Новая программа декларирования активов — ещё одно важное положение Закона № 7582. Физические лица и компании могут декларировать активы, находящиеся за рубежом, включая денежные средства, золото, иностранную валюту, ценные бумаги и другие инструменты рынка капитала, до 31 июля 2027 года. Программа также распространяется на некоторые активы внутри страны, не отражённые в официальной бухгалтерской отчётности. Стандартная ставка налога составляет 5%. Однако при условии размещения активов в соответствующих требованиям инвестиционных инструментах на установленный срок могут применяться сниженные ставки.
Срок размещения активов
Ставка налога
Не менее 5 лет
0%
Не менее 4 лет
1%
Не менее 3 лет
2%
Не менее 2 лет
3%
Не менее 1 года
4%
Без размещения на установленный срок
5%
Для уведомлений, поданных с 1 января 2027 года по 31 июля 2027 года, сниженные ставки увеличиваются на половину процентного пункта. Если срок программы будет продлён, при подаче уведомлений в течение продлённого периода ставка дополнительно повысится на один процентный пункт.
Это связано с рынком недвижимости, поскольку перемещение капитала часто предшествует инвестициям в недвижимость. Человек, переводящий активы в Турцию, открывающий банковские счета, реструктурирующий свои активы или планирующий налоговый статус, также может приобрести недвижимость.
Что это означает для разных категорий покупателей
Категория покупателя
Главная возможность
Стратегия покупки недвижимости
Покупатель, заинтересованный только в гражданстве
Повышение долгосрочного инвестиционного потенциала Турции
Выбирать соответствующую требованиям и ликвидную недвижимость в Стамбуле со спросом на аренду
Будущий резидент Турции
Потенциальное преимущество: возможность планировать налогообложение иностранных доходов на протяжении 20 лет
Сначала проконсультироваться по налогам, затем выбирать жильё с учётом повседневной жизни и возможностей перепродажи
Международный предприниматель
Турция может стать местом проживания и базой для бизнеса
Изучить Стамбул, транспортную доступность аэропортов, районы Стамбульского финансового центра и жильё с профессиональным управлением
Покупатель, ориентированный на образ жизни
Турция становится привлекательнее не только для отдыха, но и для долгосрочного планирования
Выбирать проверенные прибрежные или городские районы с реальным потенциалом перепродажи
Инвестор, приобретающий недвижимость для сдачи в аренду
Рост спроса со стороны резидентов, компаний и специалистов
Учитывать спрос со стороны арендаторов, управление, цену и стратегию выхода из инвестиций
Покупатель, связанный с бизнесом
Льготы Стамбульского финансового центра и для сервисных компаний могут поддержать отдельные районы
Не переплачивать только за близость: недвижимость должна быть выгодным приобретением
Для покупателей, заинтересованных только в гражданстве, основной принцип не изменился: приобретайте недвижимость, соответствующую требованиям программы, ликвидную и привлекательную для арендаторов, с потенциалом перепродажи. Для тех, кто переезжает в Турцию, освобождение от налога на иностранные доходы на 20 лет может быть полезным, но только после консультации со специалистом по налогам. Для покупателей, ориентированных на образ жизни, особенно в Бодруме, Фетхие и Анталии, реформа становится ещё одним доводом в пользу Турции. Для инвесторов, нацеленных исключительно на доходность, подход остаётся прежним: анализ цифр, управление, реалистичная оценка спроса на аренду и стратегия выхода из инвестиций.
Что иностранным покупателям важно понимать правильно
Закон № 7582 не означает, что все иностранцы в Турции освобождены от налогов. Он не освобождает от налога доход от аренды недвижимости в Турции. Он не предоставляет всем инвесторам в недвижимость право на освобождение от налога на иностранные доходы. И сама по себе покупка недвижимости не даёт права на эту льготу.
Освобождение от налога на иностранные доходы распространяется на новых резидентов, отвечающих установленным требованиям, и на определённые доходы и прибыль из иностранных источников. Доходы из турецких источников по-прежнему облагаются согласно турецкому законодательству. Доход от аренды недвижимости в Турции необходимо декларировать и облагать налогом в соответствии с действующими правилами. Прирост капитала и продажа недвижимости требуют отдельного анализа.
Покупателям, которые рассматривают Турцию после принятия Закона № 7582, следует проконсультироваться с квалифицированным турецким налоговым консультантом, прежде чем принимать решения о переезде или налоговом статусе. Property Turkey может помочь разработать стратегию инвестирования в недвижимость, выбрать район, оценить соответствие требованиям программы гражданства, провести юридическую проверку объекта и спланировать налоговое резидентство.
Главное: Турция формирует новое предложение для инвесторов
На протяжении многих лет привлекательность Турции для иностранных покупателей объяснялась пятью основными факторами: более доступная по сравнению с Европой и странами Персидского залива недвижимость, комфортный образ жизни и климат, гражданство Турции за инвестиции, долгосрочный рост Стамбула и спрос на аренду в отдельных районах, обусловленный туризмом.
Эти преимущества по-прежнему актуальны, но теперь они не единственные.
Теперь Турция дополняет инвестиционное предложение налоговым планированием, льготами для иностранных доходов, экспортом услуг, размещением региональных штаб-квартир, Стамбульским финансовым центром, декларированием активов, льготами для производства и поддержкой технологического предпринимательства.
В этом и заключается главное значение Закона № 7582. Он делает Турцию более заметным вариантом для международно мобильных людей, сравнивающих её с Дубаем, Лиссабоном, Афинами, Миланом, Лондоном или Швейцарией.
Турция подходит не всем. Кто-то предпочтёт ОАЭ, кто-то — Европу. Но для покупателей, которым уже нравится Турция, которые хотят получить турецкий паспорт, инвестировать в Стамбул или жить в Турции, новый пакет реформ даёт дополнительные основания рассмотреть её всерьёз.
Что делать инвесторам дальше
Публикация Закона № 7582 в Официальном вестнике — важная веха в реализации инвестиционной программы реформ Турции на 2026 год. Она подтверждает, что Турция не просто заявляет о намерении привлекать иностранный капитал, предпринимателей, компании и состоятельных резидентов, но и закрепляет ряд льгот в законодательстве.
Для покупателей недвижимости это не повод спешить с покупкой только потому, что изменилось налоговое законодательство. Важно серьёзнее рассматривать Турцию как направление, объединяющее инвестиционные возможности, комфортный образ жизни, получение гражданства и планирование переезда.
Даже в новых условиях наиболее успешные покупатели будут подходить к выбору избирательно. Они определят цель покупки, получат квалифицированную консультацию по налогам, выберут подходящий город или регион и приобретут недвижимость, на которую есть реальный спрос. Теперь пакет реформ официально вступил в силу. Следующий шаг для инвесторов — понять, какие возможности он открывает именно для них. Свяжитесь с нами сегодня и получите бесплатную консультацию у наших местных специалистов.
Часто задаваемые вопросы: разъяснения по Закону Турции № 7582
Вопрос: Что такое Закон № 7582 в Турции?
Ответ: Закон № 7582 — это закон о реформах, опубликованный в Официальном вестнике Турции 4 июня 2026 года. Он вносит изменения в налогообложение доходов и компаний, льготы, декларирование активов, налог на наследство и правила Стамбульского финансового центра.
Вопрос: Освобождение от налога на иностранные доходы на 20 лет уже официально введено в Турции?
Ответ: Да. Освобождение закреплено в турецком законодательстве статьёй 20/D Закона о подоходном налоге. Оно распространяется на новых резидентов, отвечающих установленным требованиям, и на определённые доходы и прибыль из иностранных источников.
Вопрос: Распространяется ли освобождение на доход от аренды недвижимости в Турции?
Ответ: Нет. Льгота касается соответствующих требованиям доходов и прибыли из иностранных источников. Доход от аренды недвижимости в Турции относится к доходам из турецких источников и облагается налогом согласно турецкому законодательству.
Вопрос: Даёт ли покупка недвижимости в Турции автоматическое право на освобождение от налога?
Ответ: Нет. Покупка недвижимости сама по себе не даёт права на льготу. Квалифицированный налоговый консультант должен оценить место жительства, налоговый статус в предыдущие годы, источник доходов и личные обстоятельства покупателя.
Вопрос: Каков крайний срок декларирования активов?
Ответ: Новая программа декларирования активов действует до 31 июля 2027 года. Она распространяется на отдельные активы за рубежом и некоторые активы внутри страны, не отражённые в официальной бухгалтерской отчётности.
Вопрос: Что изменилось для Стамбульского финансового центра?
Ответ: Закон № 7582 продлевает сроки действия ряда льгот Стамбульского финансового центра, в частности переносит некоторые из них с 2031 на 2047 год. Это способствует развитию центра как долгосрочного финансового и делового узла.
Вопрос: Что такое квалифицированный сервисный центр?
Ответ: Квалифицированный сервисный центр — это компания, оказывающая одобренные услуги связанным компаниям или группам, работающим как минимум в трёх странах. Не менее 80% её доходов должно поступать из-за рубежа.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.




 By:
 Основатель и генеральный директор Property Turkey
 Istanbul
 17
 17


 X