土耳其2026年投资改革方案已不再只是提案。2026年6月4日,第7582号法律刊登于土耳其《官方公报》第33270期。该法律于2026年5月21日获通过,对所得税、企业税、遗产及财产转让税、外国直接投资规则、资产申报、科技激励措施、公共应收款以及Istanbul金融中心作出了重大调整。
对于外国房产买家、国际投资者、企业家以及正在考虑移居土耳其的家庭而言,在《官方公报》刊登是一个重要时点。此前,许多改革措施都只是土耳其2026年投资促进计划的一部分。如今,其中多项重要措施已从提案变为法律现实。
第7582号法律已刊登于土耳其《官方公报》,确认了多项2026年投资者改革措施。该法律于2026年5月21日获通过,并于2026年6月4日公布,正式确立符合条件的新居民可享有20年的境外收入免税待遇。符合条件的个人在免税期内还可适用1%的遗产及财产转让税税率。对于企业,法律设立了合格服务中心,扩大了符合条件的国际贸易和服务收入的企业税扣除,并延长了Istanbul金融中心的激励措施。新的资产申报计划则将持续至2027年7月31日。对于房产买家而言,土耳其的吸引力不再局限于购房置业,也日益成为规划居留、入籍、区域业务和长期财富架构的目的地。
- 第7582号法律于2026年5月21日获通过,并于2026年6月4日刊登于《官方公报》。
- 符合条件的新居民可享有的20年境外收入免税待遇现已纳入土耳其法律。
- 免税待遇适用于部分境外来源的收入和收益,不包括土耳其租金收入或土耳其来源收入。
- 符合条件的个人在此前3个日历年度内不得在土耳其有住所,也不得属于土耳其全面纳税居民。
- 符合条件的个人在免税期内适用1%的遗产及财产转让税税率。
- 《外国直接投资法》新增合格服务中心相关规定。
- 符合条件的贸易和服务收入可享受最高95%的企业税扣除;在特定情况下,扣除比例可达100%。
- Istanbul金融中心的激励措施期限大幅延长,进一步巩固了Istanbul的长期地位。
- 新的资产申报计划持续至2027年7月31日。
- 对房产投资者而言,投资目的比以往任何时候都更重要:入籍、搬迁、租金收入、业务发展、生活方式还是财富规划。
| 改革领域 | 改革内容 | 投资者为何应关注 |
| 境外收入税 | 符合条件的新居民可享受20年免税待遇 | 提升土耳其对国际流动家庭、企业家和投资者的吸引力 |
| 遗产及财产转让税 | 符合条件的个人在免税期内适用1%的税率 | 为家庭财富规划增添新的考量 |
| 合格服务中心 | 为国际服务企业建立新的法律框架 | 支持土耳其成为区域业务基地 |
| 企业税扣除 | 扣除比例为95%,特定情况下可提高至100% | 鼓励贸易、服务出口以及与金融中心相关的业务 |
| Istanbul金融中心 | 延长激励措施期限,包括将部分期限延至2047年 | 为金融中心提供更长期的政策框架 |
| 资产申报 | 计划开放至2027年7月31日 | 鼓励资金进入土耳其金融体系 |
| 制造业和农业 | 自2027年起适用12.5%的企业税税率 | 支持生产、就业和区域投资 |
| 公共应收款 | 最长延期缴纳期限由36个月延长至72个月;无担保延期缴纳的门槛提高至100万TRY | 让企业在处理公共债务义务时拥有更大灵活性 |
| 科技初创企业 | 支持获得科技创业徽章的企业,部分数字企业可享受最长3年的商会会费豁免 | 支持土耳其的初创、创新和数字商业生态系统 |
提案与刊登于《官方公报》的法律有着重大区别。2026年早些时候,土耳其改革方案因其提出的内容而受到关注:20年境外收入免税待遇、为出口商和区域服务企业提供更多支持、提升Istanbul金融中心的作用,以及为将资金和业务带入土耳其的投资者提供新的激励措施。
当时,谨慎关注是恰当的做法。投资者可以研究改革方向,但不能依赖尚未定稿的条文。税务规划人士可以评估机会,但不应围绕提案制定最终架构。房产买家可以看到土耳其正朝着更加国际化的方向发展,但法律仍须经过通过程序。
刊登于《官方公报》意味着法律框架已经生效。如今,讨论的重点已从“这项政策会不会实施?”转为“谁符合条件、政策如何适用、采取什么策略才合适?”
土耳其正尝试将多个方向结合起来:外国资本、居留规划、入籍、资产申报、企业迁址、Istanbul金融中心、国际服务出口、土耳其制造业以及长期投资。
这对房产买家很重要。当市场需求不只依赖一种买家时,房地产市场会更稳健。Istanbul的需求不只来自追求生活品质的买家;Bodrum的需求不只来自度假屋买家;Antalya的需求也不只来自季节性租赁。
土耳其房地产市场如今的需求来源包括土耳其本地家庭、入籍买家、搬迁置业者、外国专业人士、投资者、远程创业者,以及将员工派驻土耳其的企业。第7582号法律为这一需求增添了新的动力。
《所得税法》新增第20/D条。根据该条款,符合条件并成为土耳其居民的个人,可对部分境外来源的收入和收益享受20年土耳其所得税免税待遇。
资格认定标准十分重要。个人在迁居土耳其前的3个日历年度内,不得在土耳其有住所,也不得承担全面的土耳其纳税义务。
该措施适用于自2026年1月1日起被视为土耳其居民的个人。免税范围内的境外收入无需在土耳其年度所得税申报表中申报。如果个人因其他土耳其应税收入而提交申报,免税境外收入仍不计入申报范围。
这并不意味着所有收入都免税。土耳其来源收入仍需纳税。土耳其房产的租金收入仍受土耳其相关规定约束。房产出售、资本收益、商业活动和本地收入仍需获得适当的税务建议。
对于许多高净值人士、企业家、顾问、投资者和国际流动家庭而言,问题不仅是想在哪里居住,还包括在哪里生活才能避免形成难以管理的全球税务问题。土耳其如今已更认真地参与这场讨论。
转移资本的人往往也会迁移个人居住地;迁移居住地的人通常需要房产。想要第二居所、入籍选择、家庭落脚点或区域业务平台的人,往往会从购买房地产开始。土耳其原本就具备多项吸引外国买家的房地产优势:
- 通过符合条件的房地产投资入籍土耳其。
- 买家可在符合条件的地区申请居留许可。
- Istanbul拥有巨大的城市更新潜力。
- Bodrum、Fethiye、Antalya和Kalkan的生活方式需求。
- 与许多欧洲及海湾市场相比,入市门槛较低。
- 地理位置优越,连接欧洲、海湾地区、中亚和北非。
过去只把土耳其视为入籍途径的买家,如今可能会将其视为未来的居住地。企业主可能会考虑Istanbul是否适合开展区域业务。考虑在Bodrum置业的家庭,可能会问土耳其能否满足长期税务和继承规划需求。
外国买家在土耳其置业时,最常犯的错误之一,是还没弄清购房目的就先挑房子。这项改革让这种错误的代价更高。
如果您为入籍而买房,重点就不同于因工作而搬到Istanbul的人。如果您以租金收入为目标,重点就不同于为家庭夏季度假而购买Bodrum海景别墅的人。如果您是因为土耳其可能成为自己的税务居住地而买房,您的策略也不同于纯粹追求资本增值的买家。
第7582号法律带来了新的买家类型。部分买家会把土耳其视为20年境外收入规划机会;部分买家只需要符合入籍要求的房产,并不打算迁居;有些人会先在Istanbul租房,待税务状况明确后再购买;还有人会先买房出租,以后再自住。
仅为入籍而买房的人通常应重点关注流动性、租户需求、转售市场深度和合规性。这往往意味着选择位置优越、当地和外国租赁需求强劲的Istanbul市中心公寓。
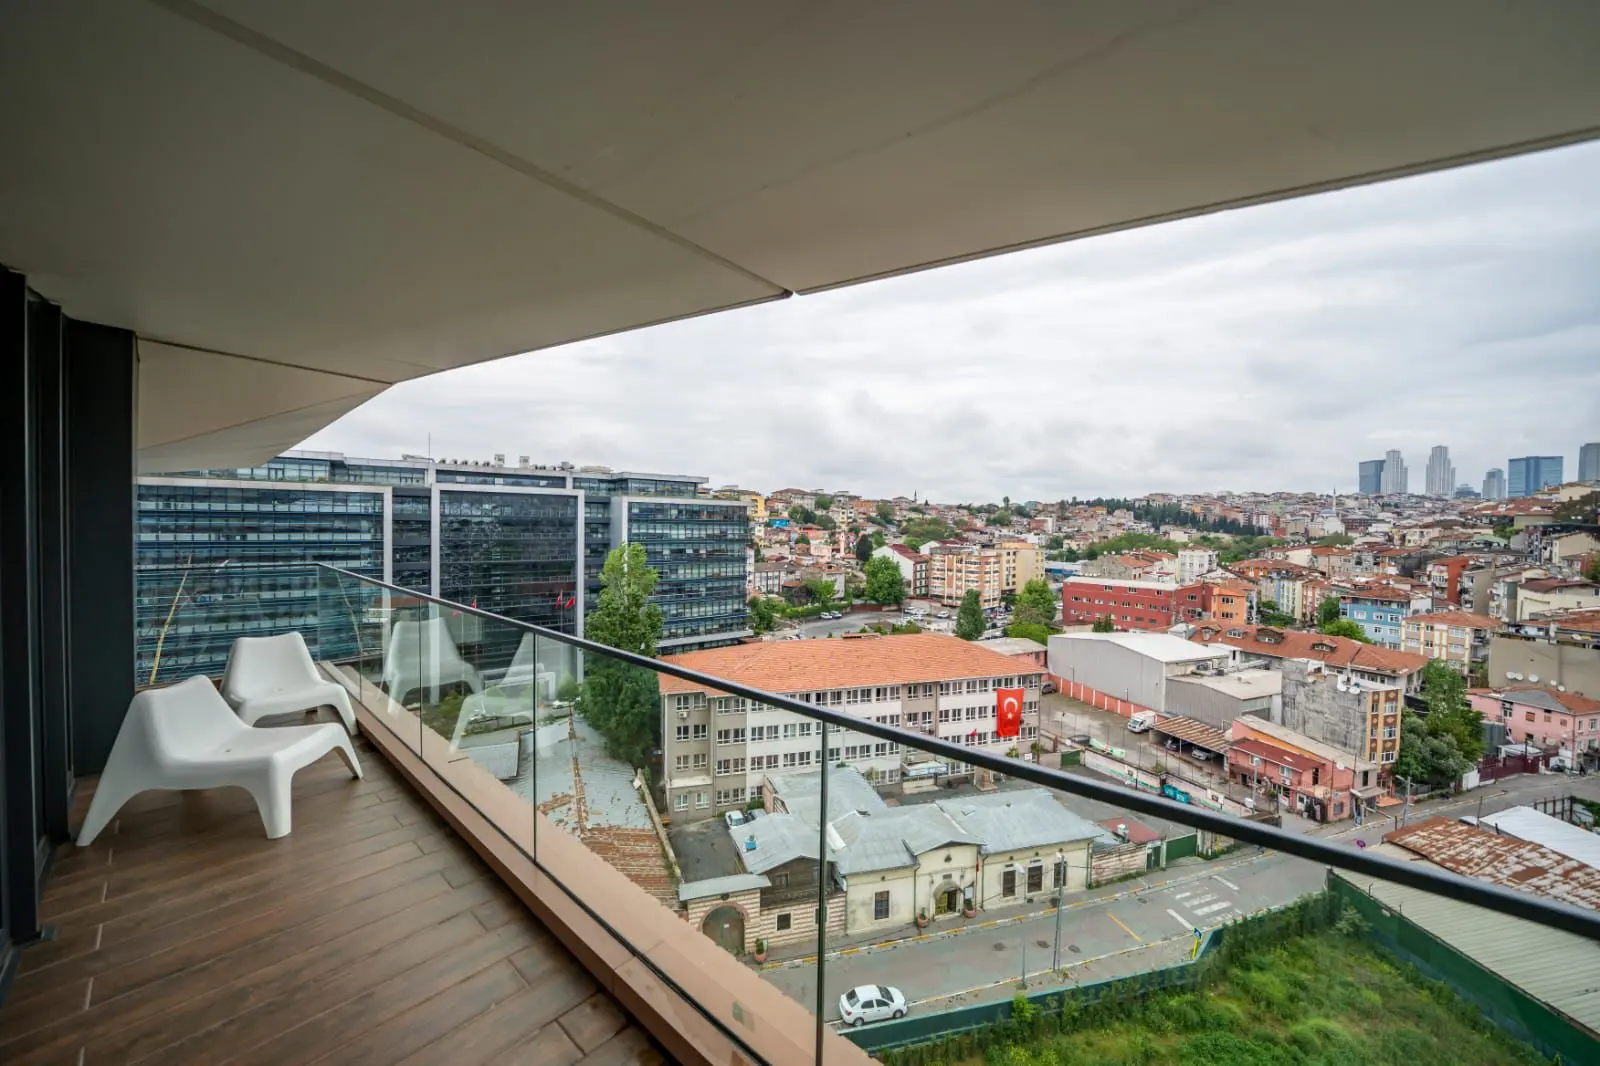
生活方式型买家应重点考虑日常生活、交通便利性、配套设施、医疗、学校、机场连接和长期居住舒适度。适合的选择可能包括Bodrum房产、Fethiye、Antalya或Istanbul的部分街区。
与企业或金融中心相关的买家,可能会重点考虑Istanbul亚洲一侧的Ataşehir、交通条件、中央商务区和高品质管理式住宅。未来居民则应在生活方式与税务建议、家庭规划、教育、医疗和房产长期适用性之间取得平衡。
第7582号法律也调整了享有20年境外收入免税待遇的符合条件个人所适用的遗产及财产转让税。在免税期内,这些个人的遗产转让按1%征税。
这让土耳其对关注长远规划的家庭更具吸引力。许多国际买家考虑的不只是下一次度假或下一个租赁旺季,还包括子女、配偶、未来的流动性、护照选择、资产保护和长期家庭保障。
1%的遗产及财产转让税措施为家庭评估土耳其增添了一个理由。这并不意味着每个家庭都应该围绕土耳其重新安排资产架构,但确实意味着,在与阿联酋、瑞士、意大利、葡萄牙、希腊或英国比较时,土耳其正变得更值得关注。
第7582号法律的另一项重要内容,是将合格服务中心纳入土耳其法律。此类中心是为至少在3个不同国家运营的关联企业或企业集团提供服务的股份公司。要符合资格,至少80%的年度收入必须来自位于境外的关联企业或企业集团。
允许开展的业务包括财务咨询、战略管理咨询、风险管理、现金和流动性管理、预算编制、财务报告、国际会计、合规、审计、数字化转型、技术咨询、数据分析、法律咨询、人力资源、培训、销售支持、技术支持、研发、测试、实验室服务和采购协调。
土耳其不只想吸引购买别墅和公寓的人,也希望吸引企业、国际服务业务、区域管理职能以及将土耳其视为实用运营基地的企业主。
企业迁址会带来住房需求。当企业将业务职能迁入一座城市时,也会带动办公室、出租公寓、家庭住宅、服务式住宅、学校、零售、医疗和生活配套设施的需求。对于Istanbul的投资者而言,这一点很重要。如果这座城市吸引更多区域服务中心、国际企业和金融相关业务,那么服务于这些员工的优质地段住房需求应会增强。
第7582号法律引入了多项企业激励措施,旨在支持国际贸易、服务出口以及Istanbul作为区域金融中心的发展。对于合格服务中心,法律为符合条件的服务人员提供所得税激励:
- 一般规定:相当于最低工资总额3倍以内的薪资可免征所得税。
- 对合格服务中心:在特定工业区或Istanbul金融中心内,免税上限可提高至最低工资总额的5倍。
法律扩大了国际贸易和服务业的企业税激励措施。对于位于某些获批工业区或Istanbul金融中心内的企业,扣除比例最高可达100%。符合以下条件的企业,其利润可享受95%的企业税扣除:
- 从境外采购商品并在境外销售,且不将商品运入土耳其。
- 在境外企业之间的商品交易中充当中介。
- 通过合格服务中心获得符合条件的境外服务收入。
自2027财政年度起,第7582号法律还将符合条件的制造业收入和农业生产收入的企业税税率下调至12.5%,以支持土耳其更广泛的生产和出口战略。
Istanbul金融中心也获得了更长期的支持。第7582号法律延长了部分金融中心激励措施的期限,其中某些期限由2031年延至2047年,相关条款也将期限从5年延长至20年。
对于Istanbul房产投资者来说,金融中心不只是一个办公地址。它可能影响租赁需求、企业住房需求、交通规划、零售活动以及Istanbul亚洲一侧的长期发展格局。Ataşehir及周边区域值得仔细分析,但买家不应仅因距离近就支付溢价。房产仍需价格合理、交通便利、建筑质量过硬、租户需求稳定并具备转售潜力。
新的资产申报计划也是第7582号法律的重要内容。个人和企业可在2027年7月31日前申报境外持有的资产,包括现金、黄金、外币、证券及其他资本市场工具。该计划还涵盖未记入法定账簿的部分境内资产。标准税率为5%;但如果资产承诺在固定期限内投向符合条件的投资工具,则可能适用较低税率。
| 持有承诺期限 | 税率 |
| 至少5年 | 0% |
| 至少4年 | 1% |
| 至少3年 | 2% |
| 至少2年 | 3% |
| 至少1年 | 4% |
| 没有符合条件的承诺 | 5% |
对于在2027年1月1日至2027年7月31日期间提交的申报,优惠税率将提高0.5个百分点。如果申报期获延长,在延长期内提交的申报将额外增加1个百分点。
这与房产相关,因为资金流动往往先于房产投资。将资产转入土耳其、建立银行业务关系、调整持有架构或准备税务安排的人,也可能会购买房地产。
| 买家类型 | 主要机会 | 房产策略 |
| 仅为入籍而购房的买家 | 土耳其的长期投资潜力进一步增强 | 重点考虑符合规定、易于变现且有租赁需求的Istanbul房产 |
| 未来的土耳其居民 | 可能获得20年境外收入规划优势 | 先寻求税务建议,再结合日常生活需求和转售前景选购 |
| 国际企业家 | 土耳其可能成为居住和业务基地 | 研究Istanbul、机场交通、金融中心区域和管理式住宅 |
| 生活方式型买家 | 除度假外,土耳其在规划方面的价值进一步提升 | 选择成熟的沿海或城市地段,并确保具有实际转售吸引力 |
| 租赁投资者 | 居民、企业和专业人士带来更强的需求 | 重点关注租户基础、管理、定价和退出策略 |
| 与企业相关的买家 | 金融中心和服务业激励措施可能利好特定区域 | 不要只因距离近就付出过高价格;房产本身必须有投资价值 |
对于仅为入籍而购房的买家,基本原则没有变化:购买符合规定、流动性好、有租户需求且具有转售潜力的资产。对于搬迁置业者,20年境外收入免税待遇可能有帮助,但前提是先获得恰当的税务建议。对于生活方式型买家,尤其是考虑Bodrum、Fethiye和Antalya的买家,这项改革又增添了一个考虑土耳其的理由。对于纯粹的投资者,基本原则依旧:核算数据、做好管理、合理评估租赁需求并制定退出策略。
第7582号法律并不意味着所有在土耳其的外国人都无需纳税,也不意味着土耳其租金收入免税,更不意味着所有房产投资者都会自动符合境外收入免税资格,也不意味着仅仅购买房产就能获得该免税待遇。
境外收入免税待遇适用于符合条件的新居民,以及特定的境外来源收入和收益。土耳其来源收入仍受土耳其规定约束。土耳其房产的租金收入需要根据适用规定申报并纳税。资本收益和房产出售则需要单独分析。
在第7582号法律通过后考虑前往土耳其的买家,应在作出居留或税务决定前咨询合格的土耳其税务顾问。Property Turkey可为您提供协助,涵盖房地产策略、区域选择、入籍适用性、房产尽职调查和税务居留规划。
多年来,土耳其对外国买家的吸引力通常围绕五个主题展开:与欧洲和海湾地区相比价格较为实惠的房地产、生活方式和气候、投资入籍土耳其、Istanbul的长期增长潜力,以及部分地区由旅游业带动的租赁需求。
这些优势依然存在,但如今已不再是全部理由。
土耳其正在将税务规划、境外收入减免、服务出口、区域总部、Istanbul金融中心、资产申报、制造业激励措施和科技创业纳入同一套投资吸引力之中。
这正是第7582号法律的重要意义。对于正在Dubai、里斯本、雅典、米兰、伦敦或瑞士之间进行比较的国际流动人士而言,土耳其如今更难被忽视。
土耳其并不适合所有人。有人会更喜欢阿联酋,有人会更倾向欧洲。但对于本就喜欢土耳其、希望获得土耳其护照、想投资Istanbul,或将土耳其视为生活基地的买家而言,这套改革方案让土耳其更值得认真考虑。
第7582号法律刊登于《官方公报》,是土耳其2026年投资者改革方案的重要里程碑。这表明土耳其不再只是口头表示要吸引外国资本、企业家、企业和富裕居民,而是已将其中多项激励措施写入法律。
对于房产买家而言,这并不意味着只因税法有所变化就仓促购房,而是应该更加认真地把土耳其视为兼具投资、生活方式、入籍和居留规划价值的目的地。
最明智的买家仍会谨慎选择。他们会明确购房目的、寻求适当的税务建议、选对城市或地区,并购买有实际需求支撑的房产。土耳其现已正式颁布这套改革方案。投资者下一步应了解自己如何从中受益。立即联系我们,与本地专家预约免费咨询。
答:第7582号法律是一项改革法,于2026年6月4日刊登于土耳其《官方公报》。该法调整了所得税、企业税、激励措施、资产申报、遗产税和金融中心规则。
答:是的。该免税待遇已通过《所得税法》第20/D条纳入土耳其法律,适用于符合条件的新居民,以及特定的境外来源收入和收益。
答:不适用。该免税待遇针对符合条件的境外来源收入和收益。土耳其房产租金属于土耳其来源收入,仍须按照土耳其税务规定评估。
答:不会。购房本身不会自动使您符合资格。居留状况、以往的纳税身份、收入来源和个人情况都必须由合格的税务顾问审核。
答:新的资产申报计划持续至2027年7月31日,涵盖部分境外持有资产,以及部分未记入法定账簿的境内资产。
答:第7582号法律延长了金融中心部分激励措施的期限,其中包括将部分期限从2031年延至2047年。这将支持金融中心发展成为长期金融和商业枢纽。
答:合格服务中心是为至少在3个国家运营的关联企业或企业集团提供获准服务的公司,且至少80%的收入来自境外。
 Property Turkey 创始人兼首席执行官




 Istanbul
 1
 1

 X