تاريخ الإنشاء
30 Sep 2026
تاريخ التحديث
30 Sep 2026
أدخلت الإصلاحات الضريبية في تركيا لعام 2026 فرصة ضريبية شخصية مهمة للمستثمرين الدوليين ورواد الأعمال والمتقاعدين والأفراد ذوي الملاءة المالية العالية والعائلات التي تفكر في الانتقال إلى تركيا. وقد يستفيد الأفراد المؤهلون الذين يصبحون مقيمين في تركيا اعتباراً من 1 يناير 2026 من إعفاء لمدة 20 عاماً من ضريبة الدخل التركية على الدخل المؤهل المتأتي من مصادر أجنبية.
عملياً، يمكن للمقيم الجديد المؤهل أن يعيش في تركيا ويتلقى دخلاً من الخارج ويحوّله إلى تركيا، مع دفع ضريبة دخل تركية بنسبة 0% على ذلك الدخل لمدة 20 عاماً، شريطة استيفاء الشروط القانونية والحصول على شهادة الإعفاء. ويكتسب ذلك أهمية كبيرة للعملاء الذين يتلقون توزيعات أرباح أجنبية أو دخلاً من إيجارات خارج تركيا أو دخلاً استثمارياً غير تركي، أو الذين لديهم ثروة عائلية خارج تركيا.
ترد القواعد التفصيلية في إرشادات التطبيق العامة لضريبة الدخل رقم 333، التي نُشرت في الجريدة الرسمية بتاريخ 4 يوليو 2026. وتوضح الإرشادات كيفية تطبيق المادة 20/D من قانون ضريبة الدخل التركي، التي أُقرت بموجب القانون رقم 7582، عملياً. يشرح هذا المقال من يمكنه الاستفادة، وما الدخل المعفى، وما الذي يظل خاضعاً للضريبة، وكيف ينبغي للعملاء الدوليين التخطيط قبل أن يصبحوا مقيمين في تركيا.
ما الإعفاء من ضريبة الدخل الأجنبي في تركيا لمدة 20 عاماً؟
الإعفاء الجديد في تركيا من ضريبة الدخل الأجنبي هو نظام ضريبي شخصي للأفراد المؤهلين الذين ينتقلون إلى تركيا ويصبحون مقيمين ضريبياً فيها اعتباراً من 1 يناير 2026. وإذا استوفيت الشروط، يُعفى الدخل المؤهل المتأتي من مصادر أجنبية من ضريبة الدخل التركية لمدة 20 عاماً.
يشكل هذا النظام أهمية للأشخاص الذين تتولد ثرواتهم ودخولهم خارج تركيا. ويشمل ذلك دخل العقارات في الخارج، وتوزيعات أرباح الشركات الأجنبية، والدخل الاستثماري، وغيرها من مصادر الدخل الأجنبية. كما يهم العائلات التي ترغب في اتخاذ تركيا قاعدة إقامة طويلة الأمد مع إبقاء أصولها الدولية ودخلها الاستثماري خارج نطاق الضرائب التركية.
المعيار الأساسي هو مكان تولّد الدخل. فتحويل الدخل إلى حساب مصرفي تركي لا يشكل، بحد ذاته، العامل الحاسم. والسؤال الرئيسي هو ما إذا كان الدخل يُعد أجنبياً أم تركياً وفقاً للمبادئ الضريبية التركية.
ملخص سريع للقاعدة الجديدة
السؤال
الإجابة
من يمكنه التقديم؟
الأفراد الذين يصبحون مقيمين في تركيا اعتباراً من 1 يناير 2026
ما مدة الإعفاء؟
حتى 20 عاماً، شريطة استمرار استيفاء الشروط القانونية
ما الدخل الذي قد يكون مؤهلاً؟
الدخل المؤهل المتأتي من مصادر أجنبية
ما الدخل غير المؤهل؟
الدخل المتأتي من مصادر تركية، بما في ذلك الدخل من العمل المنفذ في تركيا
هل يمكن للشركات الاستفادة؟
لا. يقتصر الإعفاء على الأشخاص الطبيعيين
هل يلزم تقديم طلب؟
نعم. يجب على مقدم الطلب التقديم إلى مكتب الضرائب المختص
هل يلزم الحصول على شهادة؟
نعم. يجب الحصول على شهادة إعفاء الدخل الأجنبي
هل يمكن إلغاء الشهادة؟
نعم، إذا تبين للسلطات لاحقاً عدم استيفاء الشروط
من يمكنه الاستفادة من إعفاء ضريبة الدخل الأجنبي بنسبة 0% في تركيا؟
يقتصر الإعفاء على الأفراد. ولا يمكن للشركات أو دافعي الضرائب من الشركات أو الكيانات التجارية الاستفادة مباشرة من هذا الإعفاء الشخصي. ولكي يكون مقدم الطلب مؤهلاً، يجب أن يصبح مقيماً في تركيا، وألا يكون مقيماً فيها خلال السنوات التقويمية الثلاث السابقة، وألا يكون خاضعاً للضريبة في تركيا خلال تلك السنوات التقويمية الثلاث، مع مراعاة استثناءات محددة.
المتطلب
المعنى العملي
مقدم طلب فرد
يسري النظام على الأشخاص الطبيعيين لا الشركات
الإقامة في تركيا
يجب أن يصبح الشخص مقيماً في تركيا
تاريخ بدء الإقامة
يجب أن يصبح الشخص مقيماً في 1 يناير 2026 أو بعده
اختبار الإقامة خلال السنوات الثلاث
يجب ألا يكون الشخص مقيماً في تركيا خلال السنوات التقويمية الثلاث السابقة
اختبار الالتزام الضريبي خلال السنوات الثلاث
يجب ألا يكون الشخص، عموماً، خاضعاً للضريبة في تركيا خلال السنوات التقويمية الثلاث السابقة
التقديم في الموعد المحدد
يجب على الشخص التقديم إلى مكتب الضرائب المختص ضمن المهلة
شهادة الإعفاء
يجب على الشخص الحصول على شهادة إعفاء الدخل الأجنبي
الدخل المتأتي من مصادر أجنبية
يسري الإعفاء فقط على الدخل المؤهل المتولد خارج تركيا
كيفية تطبيق فترة المراجعة السابقة لثلاث سنوات
سينظر مكتب الضرائب التركي في السنوات التقويمية الثلاث السابقة لتاريخ أن يصبح مقدم الطلب مقيماً. فإذا أصبح شخص ما مقيماً في تركيا في عام 2027، فستشمل فترة المراجعة السابقة، عموماً، الأعوام 2024 و2025 و2026.
الأسئلة الأساسية واضحة، لكن الإجابات قد تكون أكثر تعقيداً. هل كان الشخص مقيماً في تركيا خلال تلك السنوات؟ هل كان لديه دخل من عمل في تركيا؟ هل أدار نشاطاً تجارياً في تركيا؟ هل كان خاضعاً للضريبة في تركيا؟ هل كان مسجلاً فيها فقط بسبب دخل الإيجار أو الاستثمار أو الأرباح الرأسمالية المتأتية من تركيا؟
وهنا سيحتاج كثيرون إلى مشورة مهنية. ويمكن لشخص سبق أن امتلك عقاراً في تركيا وصرّح عن دخل الإيجار أن يظل مؤهلاً إذا استوفى الشروط الأخرى. أما من سبق له العمل في تركيا أو إدارة نشاط تجاري فيها أو تلقي دخل من عمل تركي، فقد تكون النتيجة مختلفة.
مثال: سجل إقامة واضح: أصبح مستثمر مقيماً في تركيا في يوليو 2026 بعد أن عاش خارجها لسنوات عديدة. ولم يكن مقيماً في تركيا خلال الأعوام 2023 أو 2024 أو 2025، ولم يكن خاضعاً للضريبة فيها خلال تلك السنوات. وقدّم طلباً للحصول على شهادة الإعفاء قبل نهاية عام 2026. في هذه الحالة، يُفترض أن يدعم توقيت الإقامة وفترة المراجعة لثلاث سنوات الطلب، شريطة استيفاء الشروط الأخرى وأن يكون الدخل أجنبياً بالفعل.
مثال: مشكلة بسبب إقامة سابقة في تركيا: أقام أحد العملاء في تركيا لجزء من عام 2024، ثم انتقل إلى الخارج، وعاد إلى تركيا في عام 2027. وحتى إذا لم يواجه أي مسائل ضريبية تركية في عامي 2025 و2026، فإن إقامته السابقة في تركيا خلال 2024 تمثل مشكلة لأنها تقع ضمن فترة المراجعة السابقة لثلاث سنوات. ولهذا ينبغي للعملاء عدم افتراض أن مغادرة تركيا لفترة قصيرة تعيد ضبط وضعهم تلقائياً.
الموعد النهائي للتقديم وشهادة الإعفاء
الإعفاء ليس تلقائياً. ويجب على الأفراد المؤهلين التقديم إلى مكتب الضرائب المختص والحصول على شهادة إعفاء الدخل الأجنبي قبل الاعتماد على هذا النظام. وتعتمد المهلة النهائية على موعد أن يصبح الشخص مقيماً في تركيا.
موعد أن يصبح الشخص مقيماً
الموعد النهائي للتقديم
من يناير إلى أكتوبر
قبل نهاية السنة التقويمية نفسها
نوفمبر أو ديسمبر
قبل نهاية فبراير من العام التالي
الموعد النهائي حاسم. فقد يستوفي الشخص متطلبات الإقامة والسجل الضريبي، لكن التأخر في تقديم الطلب قد يمنع إصدار الشهادة. لذلك ينبغي التخطيط لإجراءات الإعفاء بالتزامن مع الجدول الزمني لتصريح الإقامة وشراء العقار وفتح الحساب المصرفي وانتقال الأسرة.
مثال: تقديم الطلب في الموعد: أصبحت إحدى العميلات مقيمة في تركيا بتاريخ 10 يونيو 2027. وراجعت السنوات الثلاث السابقة، وأعدت مستنداتها، وقدمت طلباً إلى مكتب الضرائب في نوفمبر 2027. وإذا أكد مكتب الضرائب استيفاء الشروط، يمكن إصدار الشهادة.
مثال: تقديم الطلب متأخراً: أصبح أحد العملاء مقيماً في تركيا في أبريل 2028، لكنه انتظر حتى عام 2030 لتقديم الطلب. وحتى إذا استوفى شروط الأهلية الأخرى، فإن التأخر في التقديم يمنع إصدار الشهادة. ويُعد التوقيت من أهم نقاط التخطيط لكل من يفكر في الانتقال.
ما الذي سيتحقق منه مكتب الضرائب؟
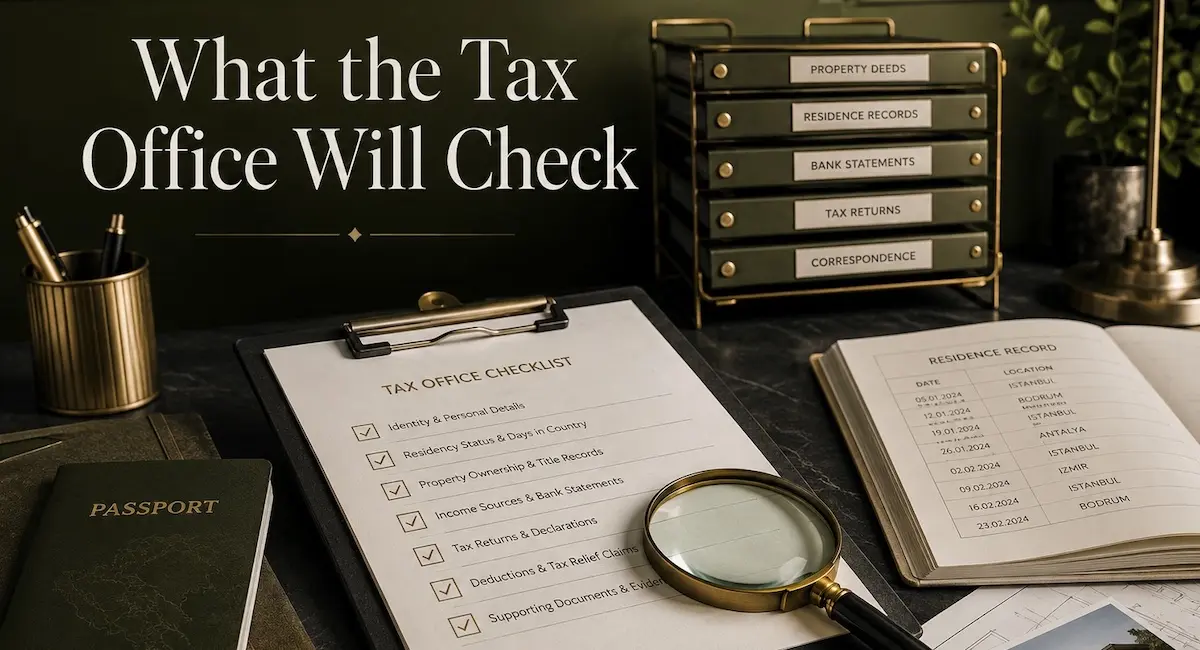
قبل إصدار الشهادة، يمكن لمكتب الضرائب التحقق من حالة إقامة مقدم الطلب في تركيا، وسجل إقامته السابق، وسجل التزامه الضريبي في تركيا، وما إذا كان قد قدم الطلب ضمن المهلة القانونية.
ينبغي لمقدمي الطلبات الاستعداد لتقديم مستندات تدعم موقفهم. وقد تشمل هذه المستندات سجلات الدخول إلى تركيا والخروج منها في جواز السفر، وشهادات الإقامة الضريبية السابقة، ومستندات تصريح الإقامة التركي، والسجلات الضريبية التركية السابقة، ومستندات ملكية العقارات، وكشوف الدخل الأجنبي، وإشعارات توزيعات الأرباح، وعقود الإيجار، وكشوف الحسابات المصرفية في الخارج، وسجلات ملكية الشركات.
ما الدخل الذي يمكن إعفاؤه؟
يسري الإعفاء على الدخل المؤهل المتأتي من مصادر أجنبية. ويشمل دخل الإيجار من العقارات في الخارج، وتوزيعات أرباح الشركات الأجنبية، والدخل الاستثماري الأجنبي، والدخل المتأتي من أصول غير تركية، وبعض مصادر الدخل السلبي المتولدة خارج تركيا.
إذا قدم الشخص المؤهل إقراراً ضريبياً تركياً عن دخل آخر خاضع للضريبة، يظل الدخل الأجنبي المعفى خارج ذلك الإقرار. ويمكن للشخص أن يكون لديه دخل أجنبي معفى ودخل تركي خاضع للضريبة في السنة نفسها.
نوع الدخل
المعاملة المحتملة في ظل النظام
دخل الإيجار من العقارات الأجنبية
معفى إذا استوفيت جميع الشروط
توزيعات أرباح من شركة أجنبية
معفاة إذا استوفيت جميع الشروط
دخل استثماري أجنبي
معفى إذا كان متأتياً من مصدر أجنبي
دخل سلبي متأتٍ من مصادر أجنبية
معفى إذا كان موثقاً على النحو الصحيح
دخل الإيجار في تركيا
خاضع للضريبة في تركيا
توزيعات أرباح من شركة تركية
خاضعة للضريبة في تركيا
دخل نشاط تجاري في تركيا
خاضع للضريبة في تركيا
عمل يُؤدى في تركيا لصالح عملاء أجانب
خاضع للضريبة في تركيا عادةً
مثال: توزيعات أرباح أجنبية ودخل إيجار أجنبي: يتلقى مقيم جديد في تركيا توزيعات أرباح من شركة إسبانية ودخل إيجار من عقار في إيطاليا. وبشرط أن يكون الشخص مؤهلاً للإعفاء وأن يُصنّف الدخل على نحو صحيح بوصفه متأتياً من مصادر أجنبية، تُعفى مصادر الدخل هذه بموجب نظام السنوات العشرين. وإذا تلقى الشخص نفسه أيضاً إيجاراً من شقة في Istanbul أو توزيعات أرباح من شركة تركية، يظل ذلك الدخل التركي خاضعاً للضريبة في تركيا.
ما الدخل الذي يظل خاضعاً للضريبة في تركيا؟
لا يسري الإعفاء على الدخل المتولد في تركيا. ويظل الدخل المتأتي من مصادر تركية خاضعاً بالكامل للضريبة، حتى إذا كان الشخص يحمل شهادة إعفاء عن الدخل المتأتي من مصادر أجنبية.
ويشمل ذلك دخل الإيجار من العقارات التركية، وتوزيعات أرباح الشركات التركية، ودخل الأنشطة التجارية التركية، ودخل العمل من العمل في تركيا، والخدمات المهنية المقدمة في تركيا.
وهذا مهم للعملاء الذين يخططون لشراء عقار في تركيا أو تأسيس شركة تركية أو تقديم الاستشارات من تركيا أو إدارة عمل نشط أثناء إقامتهم فيها. ولا يزال بإمكانهم الاستفادة من النظام على الدخل المؤهل المتأتي من مصادر أجنبية، لكن يجب التعامل مع دخلهم التركي وفقاً للقواعد الضريبية التركية المعتادة.
العملاء الأجانب لا يعني تلقائياً أن الدخل أجنبي
قد يفترض كثير من العاملين عن بُعد والاستشاريين وأصحاب الشركات ورواد الأعمال أن الدخل من العملاء الأجانب يُعد تلقائياً دخلاً أجنبياً. فإذا كان الشخص موجوداً فعلياً في تركيا ويؤدي الخدمات منها، فقد يكون الدخل خاضعاً للضريبة في تركيا حتى لو كان العميل في الخارج. فموقع العميل وعملة الفاتورة والحساب المصرفي والاختصاص القضائي للعقد ليست وحدها العوامل الحاسمة. والمسألة الأساسية هي مكان أداء النشاط الذي يدرّ الدخل.
مثال: مستشار يعمل من Istanbul: ينتقل مستشار إلى Istanbul ويصدر فواتير لعملاء في London وDubai وSingapore. والعقود مبرمة مع شركات أجنبية، وتُحوّل المدفوعات من خارج تركيا. إلا أن المستشار يؤدي العمل من تركيا. وفي هذه الحالة، قد يُعامل الدخل على أنه متأتٍ من مصدر تركي لأن العمل يُؤدى في تركيا. ولا ينبغي افتراض انطباق إعفاء الدخل الأجنبي لمدة 20 عاماً من دون مشورة مفصلة.
مثال: توزيعات أرباح من شركة أجنبية: ينتقل أحد المساهمين إلى تركيا ويتلقى توزيعات أرباح من شركة أجنبية تعمل خارج تركيا. وتُدفع الأرباح نتيجة امتلاك أسهم في تلك الشركة الأجنبية، لا لأن المساهم يؤدي خدمات من تركيا. وبشرط أن يكون الشخص مؤهلاً وأن تكون الأرباح متأتية من مصدر أجنبي، يُرجح أن تندرج هذه الإيرادات ضمن الإعفاء أكثر من دخل الاستشارات النشط الناتج عن العمل من تركيا.
مثال: مالك أجنبي لديه دخل إيجار في تركيا: اشترى مستثمر بريطاني شقة في Istanbul عام 2024 بينما كان يعيش خارج تركيا. وأجّر العقار وصرّح عن دخل الإيجار التركي بصفته غير مقيم. وفي عام 2028، قرر الانتقال إلى تركيا والإقامة فيها. ولا يمنع التسجيل السابق لدخل الإيجار أهليته. إلا أن دخل الإيجار من Istanbul نفسه يظل متأتياً من مصدر تركي وسيبقى خاضعاً للضريبة في تركيا.
هل يمكنك تأسيس نشاط تجاري في تركيا بعد أن تصبح مقيماً؟
لا يؤدي تأسيس نشاط تجاري في تركيا بعد أن تصبح مقيماً إلى إيقاف الأهلية للإعفاء من الدخل الأجنبي تلقائياً. إلا أن الدخل الناتج عن ذلك النشاط التجاري التركي يظل خاضعاً للضريبة في تركيا. وهذا يعني أن العميل يمكن أن يكون لديه وضعان في الوقت نفسه: فتوزيعات الأرباح الأجنبية أو دخل الإيجار من الخارج قد تكون معفاة إذا استوفت الشروط، بينما يظل دخل النشاط التجاري التركي خاضعاً للضريبة وفق القواعد المعتادة.
مثال: دخل أجنبي بالإضافة إلى نشاط تجاري تركي: يصبح أحد العملاء مقيماً في تركيا، ويحصل على شهادة الإعفاء، ثم يؤسس لاحقاً نشاطاً تجارياً للبيع بالتجزئة في تركيا. ولا يؤدي إنشاء النشاط بحد ذاته إلى إلغاء الإعفاء عن الدخل الأجنبي. لكن أرباح نشاط البيع بالتجزئة التركي تُعد دخلاً متأتياً من مصدر تركي وتظل خاضعة للضريبة في تركيا. وقد تصبح المسألة معقدة لرواد الأعمال وأصحاب الشركات والمكاتب العائلية. ومن المهم مراجعة مكان ممارسة الإدارة، ومكان توليد القيمة، ومكان إبرام العقود، وما إذا كان الدخل ناتجاً عن نشاط تجاري فعلي أم عن مصدر أجنبي سلبي.
هل يمكنك تحويل الدخل الأجنبي إلى حساب مصرفي تركي؟
من الأسئلة المهمة الأخرى ما إذا كان تحويل الأموال إلى تركيا يؤدي إلى نشوء ضريبة تركية. والإجابة العامة هي أن التحويل المصرفي بحد ذاته ليس المسألة الأساسية. فمصدر الأموال وطبيعتها أهم.
بالنسبة للمقيمين المؤهلين المشمولين بإعفاء السنوات العشرين، لا ينبغي أن يصبح الدخل المؤهل المتأتي من مصادر أجنبية خاضعاً للضريبة لمجرد تحويله إلى حساب مصرفي تركي، شريطة انطباق النظام ووجود الشهادة.
لكن ينبغي للعملاء توثيق طبيعة كل تحويل. فتحويل رأس المال وتوزيعات الأرباح ودخل الإيجار وأتعاب الاستشارات والراتب وسداد القروض وأرباح الأنشطة التجارية ليست أموراً متماثلة. وإذا تلقى العميل مبالغ كبيرة في تركيا، فينبغي أن يكون مصدر الأموال واضحاً.
مثال: تحويل إيجار أجنبي إلى تركيا: يمتلك مقيم جديد في تركيا عقاراً مؤجراً في France. ويدفع المستأجر الإيجار إلى الحساب المصرفي للعميل في الخارج، ثم يحوّل العميل الأموال إلى حساب تركي لتغطية نفقات المعيشة. وإذا كان العميل مؤهلاً للإعفاء وكان الإيجار الفرنسي متأتياً من مصدر أجنبي، فلا ينبغي أن يؤدي التحويل إلى تركيا بحد ذاته إلى فرض ضريبة دخل تركية على ذلك الدخل المعفى. ومع ذلك، ينبغي للعميل الاحتفاظ بعقود الإيجار والسجلات المصرفية وأي مستندات ضريبية أجنبية.
الضرائب الأجنبية والنفقات والائتمانات الضريبية
لا يعني الإعفاء التركي أن الدولة الأجنبية لن تفرض ضريبة على الدخل. فقد يظل العقار المؤجر في الخارج خاضعاً للضريبة في الدولة التي يقع فيها. وقد تخضع توزيعات الأرباح لضريبة استقطاع في الدولة التي توجد فيها الشركة التي تدفعها. ويتوقف الوضع الصحيح على القانون المحلي والمعاهدات الضريبية وطبيعة الدخل.
بموجب الإعفاء التركي، لا يمكن احتساب الضرائب الأجنبية المدفوعة على الدخل المعفى كائتمان مقابل ضريبة الدخل التركية. كما لا يمكن خصم النفقات المتكبدة لتوليد دخل أجنبي معفى من الدخل التركي الخاضع للضريبة.
وهذا منطقي. فإذا لم تفرض تركيا ضريبة على الدخل الأجنبي، فلن تسمح عموماً باستخدام الضرائب أو النفقات المرتبطة بذلك الدخل المعفى لخفض الضريبة التركية على دخل آخر.
هل يمكن إلغاء الإعفاء؟
نعم. يمكن لمكتب الضرائب إلغاء الشهادة إذا اكتشف لاحقاً أن دافع الضرائب لم يستوفِ الشروط القانونية. وإذا حدث ذلك، فقد تستحق الضرائب غير المدفوعة، وقد تُفرض غرامات بسبب الخسارة الضريبية، كما قد تُحتسب فوائد تأخير السداد. لذلك ينبغي أن يكون الطلب دقيقاً منذ البداية. فلا ينبغي للعميل إخفاء نشاط تجاري تركي سابق أو تجاهل التزام ضريبي تركي سابق أو افتراض أن كل دفعة أجنبية معفاة. وأفضل حماية هي وجود موقف واضح وموثق يمكن شرحه لاحقاً عند المراجعة.
مثال: نشاط تركي غير مُصرّح عنه: يحصل أحد العملاء على شهادة الإعفاء بعد أن ذكر أنه لم يكن خاضعاً للضريبة في تركيا سابقاً. وخلال مراجعة لاحقة، تكتشف السلطات أنه كان يدير نشاطاً تجارياً غير مُصرّح عنه في تركيا قبل تقديم الطلب. في هذه الحالة، قد تُلغى الشهادة، وقد يصبح الدخل الأجنبي خاضعاً للضريبة، وقد يواجه العميل ضرائب مستحقة عن فترات سابقة وغرامات وفوائد تأخير السداد.
قائمة التخطيط قبل الانتقال إلى تركيا
ينبغي للعملاء إجراء مراجعة شاملة قبل الوصول وقبل أن يصبحوا مقيمين في تركيا. وهذا مهم للأفراد ذوي الملاءة المالية العالية والعائلات التي لديها أصول دولية وأصحاب الشركات والمستثمرين الذين يمتلكون عقارات في تركيا بالفعل. وينبغي أن تشمل المراجعة الجيدة ما يلي:
- جميع مصادر الدخل، بما فيها توزيعات الأرباح والإيجارات والرواتب والمعاشات التقاعدية وأتعاب أعضاء مجالس الإدارة والدخل الاستثماري وأرباح الأنشطة التجارية.
- الإقامة السابقة في تركيا خلال السنوات التقويمية الثلاث الأخيرة.
- التسجيلات والإقرارات الضريبية التركية السابقة.
- أي عمل أو نشاط تجاري أو خدمات مهنية أُديت في تركيا.
- ما إذا كان دخل العقارات التركية الحالية يندرج ضمن الفئات المسموح بها.
- ما إذا كان الدخل الأجنبي دخلاً سلبياً أم دخلاً من عمل نشط.
- ما إذا كان الدخل متولداً خارج تركيا أم ناتجاً عن عمل يُؤدى في تركيا.
- توقيت الإقامة وشراء العقار وفتح الحساب المصرفي وتقديم طلب شهادة الإعفاء.
تأثير ذلك على عملاء الحصول على الجنسية التركية عن طريق الاستثمار
يُعد إعفاء الدخل الأجنبي لمدة 20 عاماً منفصلاً عن الحصول على الجنسية التركية عن طريق الاستثمار، لكن يمكن الجمع بينهما بما يناسب العميل. إذ يمكن للشخص شراء عقار في تركيا والتقدم بطلب للحصول على الجنسية والحصول على الإقامة، ثم أن يصبح لاحقاً مقيماً ضريبياً في تركيا. وإذا كان مؤهلاً لإعفاء الدخل الأجنبي، فبإمكانه العيش في تركيا مع تلقي دخل مؤهل متأتٍ من مصادر أجنبية، مع دفع ضريبة دخل تركية بنسبة 0% عليه.
لكن الجنسية بحد ذاتها لا تمنح الإعفاء. فجواز السفر التركي لا يكفي، وملكية العقار لا تكفي. يجب أن يستوفي الشخص القواعد الضريبية، ويقدم الطلب في الموعد، ويحصل على الشهادة. وينبغي أن يكون ترتيب التخطيط الصحيح كما يلي:
1. مراجعة جميع مصادر الدخل قبل الشراء أو الانتقال.
2. التحقق من الإقامة والالتزام الضريبي في تركيا خلال السنوات التقويمية الثلاث السابقة.
3. تحديد ما إذا كانت الإقامة الضريبية التركية ستبدأ وموعد بدئها.
6. الفصل بوضوح بين الدخل المتأتي من مصادر تركية والدخل المتأتي من مصادر أجنبية.
الدعم الاستشاري من Property Turkey
تعمل Property Turkey مع العملاء الراغبين في شراء المنازل أو الانتقال إلى تركيا أو التقدم بطلب للحصول على الجنسية أو ترتيب الإقامة أو إدارة دخل الإيجار أو التخطيط لثروة الأسرة على المدى الطويل. ومن خلال PT Oracle وشبكة الاستشارات الداخلية لدينا، يمكن للعملاء تنسيق اختيار العقار مع المشورة المتعلقة بالضرائب التركية والشؤون القانونية والمحاسبة والإقامة والجنسية والخدمات المصرفية والميراث وهيكلة الاستثمارات.
ينبغي للأفراد ذوي الملاءة المالية العالية الذين يفكرون في الانتقال إلى تركيا مراجعة إعفاء الدخل الأجنبي لمدة 20 عاماً قبل أن يصبحوا مقيمين، وقبل نقل مصادر دخل رئيسية، وقبل افتراض أن الدخل من الخارج سيكون مؤهلاً تلقائياً. تواصل معنا اليوم للحصول على استشارة مجانية من خبرائنا المحليين.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.




 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 2
 1








 X