Налоговая реформа Турции 2026 года открыла широкие возможности в сфере налогообложения физических лиц для международных инвесторов, предпринимателей, пенсионеров, состоятельных людей и семей, которые рассматривают переезд в Турцию. Физические лица, соответствующие установленным требованиям и ставшие налоговыми резидентами Турции с 1 января 2026 года, могут получить освобождение от турецкого подоходного налога на квалифицируемые доходы из иностранных источников сроком на 20 лет.
На практике это означает, что новый резидент, соответствующий требованиям, может жить в Турции, получать доходы за рубежом и переводить их в Турцию, не уплачивая с них турецкий подоходный налог в течение 20 лет — при условии соблюдения законодательных требований и получения свидетельства об освобождении. Это особенно важно для клиентов, получающих иностранные дивиденды, доход от аренды зарубежной недвижимости, инвестиционные доходы за пределами Турции или располагающих семейным капиталом за рубежом.
Подробные правила изложены в Руководстве по общему применению Закона о подоходном налоге № 333, опубликованном в Официальном вестнике 4 июля 2026 года. В руководстве разъясняется практическое применение статьи 20/D Закона Турции о подоходном налоге, введённой Законом № 7582. В этой статье рассказывается, кто может претендовать на льготу, какие доходы освобождаются от налога, какие остаются облагаемыми и что следует учесть международным клиентам до того, как стать резидентом Турции.
Что представляет собой 20-летнее освобождение от налога на иностранные доходы в Турции?
Новый режим освобождения от налога на иностранные доходы — это налоговый режим для физических лиц, соответствующих установленным требованиям, которые переезжают в Турцию и становятся её налоговыми резидентами с 1 января 2026 года. При соблюдении всех условий квалифицируемые доходы из иностранных источников освобождаются от турецкого подоходного налога на 20 лет.
Этот режим особенно важен для людей, чьи активы и доходы сформированы за пределами Турции. К ним относятся доходы от зарубежной недвижимости, дивиденды иностранных компаний, инвестиционные и другие доходы из иностранных источников. Режим также актуален для семей, желающих сделать Турцию местом долгосрочного проживания, сохранив международные активы и инвестиционные доходы вне турецкой налоговой базы.
Главный критерий — место возникновения дохода. Сам по себе перевод денег на турецкий банковский счёт не является определяющим фактором. Важно установить, является ли доход иностранным или турецким источником согласно принципам турецкого налогового законодательства.
Кратко о новом правиле
Вопрос
Ответ
Кто может подать заявление?
Физические лица, ставшие резидентами Турции с 1 января 2026 года
Как долго действует освобождение?
До 20 лет при условии дальнейшего соблюдения установленных законом требований
Какие доходы могут подпадать под льготу?
Квалифицируемые доходы из иностранных источников
Какие доходы не подпадают под льготу?
Доходы из источников в Турции, включая доходы от работы, выполняемой в Турции
Могут ли воспользоваться льготой компании?
Нет. Освобождение предоставляется только физическим лицам
Нужно ли подавать заявление?
Да. Заявитель должен обратиться в соответствующее налоговое управление
Нужно ли получать свидетельство?
Да. Необходимо получить свидетельство об освобождении от налога на иностранные доходы
Могут ли аннулировать свидетельство?
Да, если позднее органы власти установят, что требования не были соблюдены
Кто может претендовать на освобождение от налога на иностранные доходы по ставке 0% в Турции?
Освобождение распространяется только на физических лиц. Компании, корпоративные налогоплательщики и иные юридические лица не могут напрямую воспользоваться этой льготой для физических лиц. Чтобы претендовать на неё, заявитель должен стать резидентом Турции, не быть резидентом Турции в течение трёх предыдущих календарных лет и, с учётом отдельных исключений, не иметь обязательств по уплате турецких налогов за эти три календарных года.
Требование
Что это означает на практике
Заявитель — физическое лицо
Режим действует для физических лиц, а не компаний
Резидентство в Турции
Человек должен стать резидентом Турции
Дата начала
Человек должен стать резидентом 1 января 2026 года или позднее
Проверка резидентства за три года
Человек не должен быть резидентом Турции в течение трёх предыдущих календарных лет
Проверка налоговых обязательств за три года
Как правило, у человека не должно быть обязательств по уплате турецких налогов за три предыдущих календарных года
Своевременная подача заявления
Человек должен подать заявление в соответствующее налоговое управление в установленный срок
Свидетельство об освобождении
Человек должен получить свидетельство об освобождении от налога на иностранные доходы
Доходы из иностранных источников
Освобождение распространяется только на квалифицируемые доходы, полученные за пределами Турции
Как работает проверка за предыдущие три года
Налоговое управление Турции рассмотрит три календарных года, предшествующих году, в котором заявитель становится резидентом. Если человек становится резидентом Турции в 2027 году, проверка, как правило, охватит 2024, 2025 и 2026 годы.
Основные вопросы достаточно просты, но ответы на них могут оказаться сложнее. Был ли человек резидентом Турции в эти годы? Получал ли он доход от работы по найму в Турции? Вёл ли бизнес в Турции? Имел ли обязательства по уплате турецких налогов? Был ли зарегистрирован в налоговых органах только в связи с доходом от аренды, инвестиционным доходом или приростом капитала в Турции?
Именно в таких случаях многим потребуется профессиональная консультация. Человек, который ранее владел недвижимостью в Турции и декларировал доход от аренды, всё ещё может претендовать на льготу при соблюдении остальных условий. У человека, который ранее работал или вёл бизнес в Турции либо получал здесь доход от работы по найму, результат может быть иным.
Пример: непрерывное проживание за пределами Турции: Инвестор становится резидентом Турции в июле 2026 года после многих лет жизни за рубежом. В 2023, 2024 и 2025 годах он не был резидентом Турции и не имел обязательств по уплате турецких налогов. До конца 2026 года он подаёт заявление на получение свидетельства об освобождении. В этой ситуации сроки получения резидентства и проверка за три года должны способствовать одобрению заявления при условии соблюдения остальных требований и того, что доход действительно поступает из иностранных источников.
Пример: проблема с предыдущим резидентством в Турции: Клиент жил в Турции часть 2024 года, затем переехал за границу и вернулся в Турцию в 2027 году. Даже если в 2025 и 2026 годах у него не было проблем с уплатой турецких налогов, предыдущее проживание в Турции в 2024 году создаёт препятствие, поскольку этот период попадает в трёхлетний срок проверки. Поэтому не следует полагать, что короткий отъезд из Турции автоматически обнуляет предыдущую историю.
Срок подачи заявления и свидетельство об освобождении
Освобождение не предоставляется автоматически. Прежде чем пользоваться этим режимом, физические лица, соответствующие требованиям, должны обратиться в соответствующее налоговое управление и получить свидетельство об освобождении от налога на иностранные доходы. Крайний срок зависит от того, когда человек становится резидентом Турции.
Когда человек становится резидентом
Крайний срок подачи заявления
С января по октябрь
До конца соответствующего календарного года
В ноябре или декабре
До конца февраля следующего года
Соблюдение срока имеет решающее значение. Человек может соответствовать требованиям в отношении резидентства и налоговой истории, однако из-за несвоевременной подачи заявления свидетельство всё равно могут не выдать. Поэтому оформление освобождения следует планировать одновременно с получением вида на жительство, покупкой недвижимости, открытием банковского счёта и переездом семьи.
Пример: заявление подано вовремя: Клиент становится резидентом Турции 10 июня 2027 года. Она проверяет свою историю за предыдущие три года, готовит документы и в ноябре 2027 года подаёт заявление в налоговое управление. Если управление подтвердит, что требования выполнены, свидетельство может быть выдано.
Пример: заявление подано с опозданием: Клиент становится резидентом Турции в апреле 2028 года, но откладывает подачу заявления до 2030 года. Даже если он соответствует остальным условиям, из-за просрочки свидетельство не выдадут. Сроки — один из ключевых факторов, которые следует учитывать при планировании переезда.
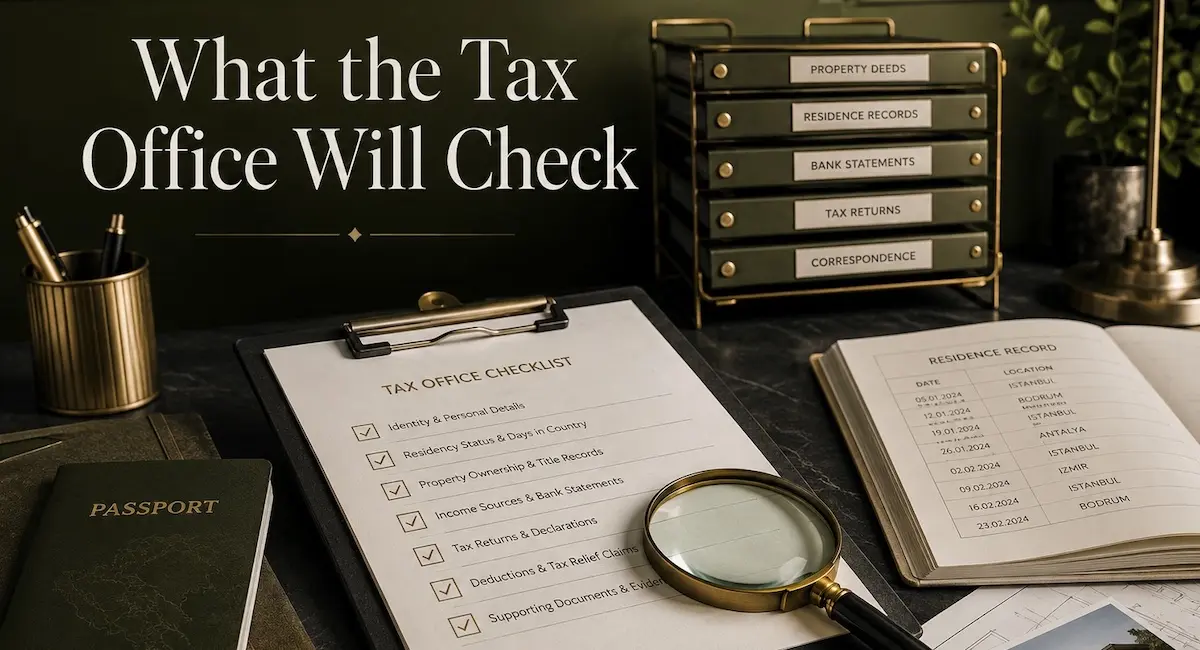
Что проверит налоговое управление
Перед выдачей свидетельства налоговое управление может проверить статус резидента Турции, историю предыдущего проживания, историю обязательств по уплате турецких налогов, а также то, было ли заявление подано в установленный законом срок.
Заявителям следует подготовить документы, подтверждающие их позицию. Это могут быть записи о пересечении границы по паспортам, прежние свидетельства о налоговом резидентстве, документы о виде на жительство в Турции, предыдущие налоговые документы из Турции, документы о владении недвижимостью, справки о доходах за рубежом, документы о выплате дивидендов, договоры аренды, выписки по зарубежным банковским счетам и документы о владении компаниями.
Какие доходы могут освобождаться от налога?
Освобождение распространяется на квалифицируемые доходы из иностранных источников. К ним относятся доход от сдачи зарубежной недвижимости в аренду, дивиденды иностранных компаний, иностранные инвестиционные доходы, доходы от активов за пределами Турции и некоторые виды пассивного дохода, полученные за рубежом.
Если имеющее право на льготу лицо подаёт налоговую декларацию в Турции по другим облагаемым доходам, освобождённые иностранные доходы в эту декларацию не включаются. В одном и том же году человек может получать как освобождённые от налога доходы из-за рубежа, так и облагаемые налогом доходы в Турции.
Вид дохода
Возможный режим налогообложения
Доход от сдачи зарубежной недвижимости в аренду
Освобождается при соблюдении всех условий
Дивиденды иностранной компании
Освобождаются при соблюдении всех условий
Иностранный инвестиционный доход
Освобождается, если является доходом из иностранного источника
Пассивный доход из иностранного источника
Освобождается при наличии надлежащих документов
Доход от сдачи недвижимости в Турции в аренду
Облагается налогом в Турции
Дивиденды турецкой компании
Облагаются налогом в Турции
Доход от бизнеса в Турции
Облагается налогом в Турции
Работа, выполняемая в Турции для иностранных клиентов
Как правило, облагается налогом в Турции
Пример: иностранные дивиденды и доход от зарубежной аренды: Новый резидент Турции получает дивиденды от испанской компании и доход от сдачи недвижимости в Италии. Если физическое лицо имеет право на освобождение, а доходы надлежащим образом квалифицированы как поступающие из иностранных источников, эти доходы освобождаются от налога в рамках 20-летнего режима. Если тот же человек получает арендный доход от квартиры в Istanbul или дивиденды турецкой компании, эти доходы из турецких источников по-прежнему облагаются налогом в Турции.
Какие доходы по-прежнему облагаются налогом в Турции?
Освобождение не распространяется на доходы, полученные в Турции. Доходы из турецких источников облагаются налогом в полном объёме, даже если у человека есть свидетельство об освобождении для доходов из иностранных источников.
К ним относятся доход от сдачи недвижимости в Турции в аренду, дивиденды турецких компаний, доход от бизнеса в Турции, доход от работы по найму в рамках работы в Турции и профессиональных услуг, оказанных в Турции.
Это важно для клиентов, которые планируют купить недвижимость в Турции, открыть турецкую компанию, консультировать клиентов из Турции или заниматься активной работой, проживая в стране. Они по-прежнему могут воспользоваться режимом в отношении квалифицируемых иностранных доходов, однако доходы из турецких источников необходимо учитывать в соответствии с общими правилами налогообложения Турции.
Иностранные клиенты не означают автоматически, что доход является иностранным
Многие удалённые работники, консультанты, владельцы компаний и предприниматели могут предполагать, что доходы от иностранных клиентов автоматически считаются доходами из иностранных источников. Если человек физически находится в Турции и оказывает услуги оттуда, этот доход может облагаться налогом в Турции, даже если клиент находится за рубежом. Местонахождение клиента, валюта счёта, банковский счёт и юрисдикция договора — не единственные факторы. Главное — где выполняется деятельность, приносящая доход.
Пример: консультант работает из Istanbul: Консультант переезжает в Istanbul и выставляет счета клиентам в London, Dubai и Singapore. Договоры заключены с иностранными компаниями, а платежи поступают из-за рубежа. Однако консультант выполняет работу, находясь в Турции. В такой ситуации доход всё равно может считаться полученным из турецкого источника, поскольку работа выполняется в Турции. Не следует полагать, что 20-летнее освобождение от налога на иностранные доходы распространяется на такой доход без подробной консультации.
Пример: дивиденды иностранной компании: Акционер переезжает в Турцию и получает дивиденды от иностранной компании, ведущей деятельность за пределами Турции. Дивиденды выплачиваются в связи с владением акциями этой иностранной компании, а не за оказание акционером услуг из Турции. Если физическое лицо соответствует требованиям и дивиденды поступают из иностранного источника, такой доход с большей вероятностью подпадает под освобождение, чем активный доход от консультационной работы, выполняемой в Турции.
Доход от ранее приобретённой недвижимости в Турции не лишает права на льготу
Многие иностранные инвесторы уже владеют недвижимостью в Турции. Некоторые из них годами владели жильём в Istanbul, Bodrum, Antalya, Fethiye, Kalkan или других районах, прежде чем решили переехать. Предыдущая регистрация в турецких налоговых органах исключительно в связи с доходом от аренды недвижимости в Турции, инвестиционным доходом или приростом капитала не лишает человека права на 20-летнее освобождение от налога на иностранные доходы при соблюдении остальных требований.
Пример: иностранный владелец с доходом от аренды в Турции: Британский инвестор приобрёл квартиру в Istanbul в 2024 году, проживая за пределами Турции. Он сдавал недвижимость и декларировал доход от аренды в Турции как нерезидент. В 2028 году он решает переехать в Турцию и стать её резидентом. Предыдущая регистрация в связи с доходом от аренды не препятствует получению льготы. Однако доход от аренды квартиры в Istanbul по-прежнему считается доходом из турецкого источника и будет облагаться налогом в Турции.
Можно ли открыть бизнес в Турции после получения резидентства?
Открытие бизнеса в Турции после получения резидентства автоматически не лишает права на освобождение от налога на иностранные доходы. Однако доход, полученный от такого бизнеса в Турции, по-прежнему облагается налогом в Турции. Таким образом, у клиента могут одновременно быть два разных налоговых статуса: иностранные дивиденды или доход от зарубежной аренды могут освобождаться от налога, если они соответствуют требованиям, тогда как доход от бизнеса в Турции облагается налогом по общим правилам.
Пример: иностранный доход и бизнес в Турции: Клиент становится резидентом Турции, получает свидетельство об освобождении, а позднее открывает розничный бизнес в Турции. Сам факт открытия бизнеса не отменяет освобождение для иностранных доходов. Однако прибыль турецкого розничного бизнеса считается доходом из турецкого источника и облагается налогом в Турции. Для предпринимателей, владельцев бизнеса и семейных офисов ситуация может быть сложной. Важно оценить, где осуществляется управление, где создаётся стоимость, где заключаются договоры, а также является ли доход активным доходом от бизнеса или пассивным доходом из иностранного источника.
Можно ли переводить иностранные доходы на турецкий банковский счёт?
Ещё один важный вопрос: становится ли перевод денег в Турцию основанием для налогообложения в Турции? Как правило, сам по себе банковский перевод не является главным фактором. Важнее источник и характер денежных средств.
Для резидентов, соответствующих требованиям 20-летнего освобождения, квалифицируемые доходы из иностранных источников не должны становиться облагаемыми налогом только из-за того, что их переводят на турецкий банковский счёт, если режим применим и свидетельство уже получено.
Тем не менее клиентам следует документально подтверждать характер каждого перевода. Перевод капитала, дивиденды, доход от аренды, оплата консультационных услуг, заработная плата, погашение займов и прибыль от бизнеса — это разные виды поступлений. Если клиент получает в Турции крупные суммы, источник этих средств должен быть понятен.
Пример: арендная плата из-за рубежа поступает в Турцию: Новый резидент Турции владеет недвижимостью, сдаваемой в аренду во Франции. Арендатор перечисляет плату на зарубежный банковский счёт клиента, а позднее клиент переводит эти деньги на счёт в Турции для покрытия расходов на жизнь. Если клиент имеет право на освобождение, а французская арендная плата является доходом из иностранного источника, сам по себе перевод денег в Турцию не должен повлечь турецкий подоходный налог на этот освобождённый доход. При этом клиенту следует хранить договоры аренды, банковские документы и документы об уплате налогов за рубежом.
Иностранные налоги, расходы и зачёты
Освобождение от турецкого налога не означает, что страна, в которой получен доход, не будет облагать его налогом. Доход от зарубежной недвижимости может облагаться налогом в стране её нахождения. С дивидендов может удерживаться налог у источника в стране, где зарегистрирована выплачивающая компания. Применимый режим зависит от местного законодательства, налоговых соглашений и характера дохода.
В рамках турецкого режима освобождения иностранные налоги, уплаченные с освобождённого дохода, нельзя зачесть в счёт турецкого подоходного налога. Расходы, понесённые для получения освобождённого иностранного дохода, также нельзя вычесть из облагаемого турецким налогом дохода.
Это логично: если Турция не облагает иностранный доход налогом, она, как правило, не позволит использовать связанные с ним налоги или расходы для уменьшения турецкого налога на другие доходы.
Могут ли аннулировать освобождение?
Да. Налоговое управление может аннулировать свидетельство, если позднее выяснится, что налогоплательщик не выполнил установленные законом требования. В таком случае может потребоваться уплатить недоимку, могут быть начислены штрафы за налоговые потери и пени за просрочку платежа. Заявление с самого начала должно содержать точные сведения. Клиенту не следует скрывать предыдущую предпринимательскую деятельность в Турции, игнорировать прежние обязательства по уплате турецких налогов или считать, что любой платёж из-за рубежа освобождён от налога. Лучший способ защитить себя — сформировать чёткую и документально подтверждённую позицию, которую можно будет объяснить в случае проверки.
Пример: незадекларированная деятельность в Турции: Клиент получает свидетельство об освобождении, заявив, что ранее у него не было обязательств по уплате турецких налогов. Во время последующей проверки органы власти обнаруживают, что до подачи заявления он вёл в Турции незадекларированный бизнес. В такой ситуации свидетельство могут аннулировать, иностранный доход может стать облагаемым налогом, а клиенту могут начислить налоги за прошлые периоды, штрафы и пени за просрочку платежа.
Что следует проверить перед переездом в Турцию
До получения резидентства в Турции клиентам следует провести полный анализ своей ситуации. Это особенно важно для состоятельных людей, семей с международными активами, владельцев бизнеса и инвесторов, у которых уже есть недвижимость в Турции. В рамках тщательной проверки следует рассмотреть:
- Все источники дохода, включая дивиденды, арендные платежи, зарплаты, пенсии, вознаграждение директоров, инвестиционные доходы и прибыль от бизнеса.
- Предыдущее проживание в Турции за последние три календарных года.
- Прежнюю регистрацию в турецких налоговых органах и поданные налоговые декларации.
- Работу по найму в Турции, деятельность турецкого бизнеса или услуги, оказанные в Турции.
- Относится ли доход от уже имеющейся недвижимости в Турции к разрешённым категориям.
- Является ли иностранный доход пассивным доходом или доходом от активной трудовой деятельности.
- Получен ли доход за пределами Турции или в результате работы, выполняемой в Турции.
- Сроки получения резидентства, покупки недвижимости, открытия банковского счёта и подачи заявления на свидетельство об освобождении.
Как это влияет на клиентов, оформляющих гражданство Турции за инвестиции
20-летнее освобождение от налога на иностранные доходы действует отдельно от программы получения гражданства Турции за инвестиции, но для подходящего клиента эти возможности можно сочетать. Человек может купить недвижимость в Турции, подать заявление на получение гражданства, оформить вид на жительство, а позднее стать налоговым резидентом Турции. Если человек имеет право на освобождение от налога на иностранные доходы, он сможет жить в Турции и получать квалифицируемые доходы из иностранных источников, не уплачивая с них турецкий подоходный налог.
Однако само по себе гражданство не даёт права на освобождение. Турецкого паспорта недостаточно. Владения недвижимостью недостаточно. Человек должен соответствовать налоговым требованиям, подать заявление в срок и получить свидетельство. Рекомендуемый порядок планирования:
1. До покупки недвижимости или переезда проверить все источники дохода.
2. Проверить за три предыдущих календарных года наличие резидентства в Турции и обязательств по уплате налогов.
3. Определить, может ли начаться налоговое резидентство в Турции и когда именно.
4. Согласовать покупку недвижимости, способ получения резидентства и подачу заявления по налоговым вопросам.
5. Подать заявление на свидетельство об освобождении в установленный срок.
6. Чётко разделять доходы из турецких и иностранных источников.
Консультационная поддержка Property Turkey
Property Turkey помогает клиентам при покупке жилья, переезде в Турцию, подаче заявлений на гражданство, оформлении резидентства, управлении доходом от аренды и планировании долгосрочного семейного капитала. С помощью PT Oracle и нашей внутренней сети консультантов клиенты могут согласовать выбор недвижимости с консультациями по вопросам турецкого налогообложения, права, бухгалтерского учёта, резидентства, гражданства, банковских услуг, наследования и структурирования инвестиций.
Состоятельным людям, рассматривающим переезд в Турцию, следует оценить возможность 20-летнего освобождения от налога на иностранные доходы до получения резидентства, перевода крупных потоков дохода и любых предположений об автоматическом освобождении зарубежных доходов от налога. Свяжитесь с нами сегодня, чтобы получить бесплатную консультацию у наших местных экспертов.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.




 By:
 Основатель и генеральный директор Property Turkey
 Bodrum
 2
 1








 X