تهیه شده
30 Sep 2026
به روز رسانی شده
30 Sep 2026
وقتی S&P Global Ratings در ۱۷ آوریل ۲۰۲۶ رتبه ترکیه را در سطح BB-/B با چشمانداز باثبات تأیید کرد، شرایط جهانی آرام نبود. این تصمیم در میانه شوک انرژی مرتبط با درگیری خاورمیانه گرفته شد؛ زمانی که قیمت نفت به حدود ۱۰۰ دلار آمریکا برای هر بشکه رسیده بود، تورم همچنان بالا بود و سرمایه خارجی در هفتههای پس از ۲۸ فوریه از بازارها عقبنشینی کرده بود.
نکته اصلی این نیست که ترکیه ناگهان بدون ریسک شده است؛ چنین چیزی اتفاق نیفتاده. پیام واقعی این است که یکی از تأثیرگذارترین مؤسسات رتبهبندی اعتباری جهان، با درنظرگرفتن فشار قیمت انرژی، فشار بر ذخایر ارزی، تورم، سیاست و نیازهای تأمین مالی خارجی، باز هم به این نتیجه رسید که رتبه اعتباری دولتی کشور باید تأیید شود، نه کاهش یابد.
برای سرمایهگذاران، این موضوع اهمیت دارد، چون به موضوعی فراتر از یک اقدام رتبهبندی اشاره میکند. رتبهبندیها، زیرساخت، سیاستهای کلان اقتصادی، مسیرهای تجاری و جریان سرمایه، همگی بخشی از یک تصویر واحد هستند. اگر سرمایه جهانی بهدنبال مقصد بعدی برای ترکیب وسعت، موقعیت، جمعیت، اهمیت راهبردی و ظرفیت رشدِ هنوز قیمتگذارینشده باشد، ترکیه بیش از پیش در این گفتوگو جای میگیرد.
خلاصه سریع
تصمیم S&P در آوریل ۲۰۲۶ برای تأیید رتبه ترکیه در سطح BB-/B با چشمانداز باثبات، پیامی برای سرمایهگذاران است. این تصمیم نشان میدهد که با وجود تورم بالا، فشار قیمت انرژی و کاهش ذخایر، این مؤسسه همچنان معتقد است ترکیه میتواند از این شوک عبور کند، به شرط آنکه سیاستگذاران ترکیب سیاستی محتاطانهای را حفظ کنند. برای فعالان بازار ملک و تخصیصدهندگان سرمایه بلندمدت، این به معنای بیمشکل بودن کشور نیست؛ بلکه یعنی در شرایطی که بسیاری از سرمایهگذاران انتظار بدترشدن اوضاع را داشتند، تصویر اقتصاد کلان همچنان منسجم مانده است. این موضوع در کنار نقش ترکیه در تجارت اوراسیا، ترانزیت انرژی، توسعه زیرساختها و بازار داخلی بزرگ کشور، این استدلال را تقویت میکند که ترکیه در تلاش است سهم بیشتری از موج بعدی سرمایه جهانی را به خود اختصاص دهد.
نکات کلیدی: تصمیم S&P واقعاً چه معنایی دارد؟
- S&P در ۱۷ آوریل ۲۰۲۶ رتبه ترکیه را در سطح BB-/B با چشمانداز باثبات تأیید کرد.
- S&P اعلام کرد چشمانداز باثبات بازتاب این دیدگاه است که اقتصاد میتواند از شوک انرژی عبور کند، به شرط آنکه مقامها سیاستهای انقباضی را حفظ کنند و اجازه ندهند ذخایر بیشتر کاهش یابد.
- S&P با وجود قیمتهای بالاتر انرژی و شرایط سختگیرانهتر، رشد ۳٫۴ درصدی تولید ناخالص داخلی در سال ۲۰۲۶ را پس از رشد ۳٫۶ درصدی در سال ۲۰۲۵ پیشبینی میکند.
- رویترز گزارش داد که صندوق بینالمللی پول نیز رشد ۳٫۴ درصدی ترکیه را برای سال ۲۰۲۶ پیشبینی کرده است.
- پیشبینی S&P این است که تولید ناخالص داخلی اسمی ترکیه در سال ۲۰۲۶ حدود ۱٫۶۶ تریلیون دلار آمریکا باشد و تا سال ۲۰۲۹ از ۲٫۲ تریلیون دلار آمریکا فراتر رود.
چرا این اقدام رتبهبندی مهمتر از چیزی است که به نظر میرسد؟
رتبه اعتباری دولتی صرفاً یک نشان نیست؛ این رتبه بر نحوه نگاه سرمایه جهانی به یک کشور اثر میگذارد. اینطور نیست که همه مؤسسات بزرگ، وامدهندگان، صندوقها، شرکتهای بیمه و شرکتهای چندملیتی صرفاً بهدلیل ارتقای یکپلهای رتبه، سرمایهگذاری کنند. اما هنگام دشوارشدن شرایط، با دقت بررسی میکنند که یک کشور تابآوری خود را حفظ میکند یا رو به افول میرود. گزارش S&P فشارها را به رسمیت شناخت و به موارد زیر اشاره کرد:
- افزایش قیمت جهانی انرژی.
- افزایش انتظارات تورمی.
- کاهش پوشش ذخایر ارزی.
- فشار بر حساب جاری.
- نیازهای بالای تأمین مالی خارجی.
- تداوم عدمقطعیت سیاسی.
بااینحال، رتبه را بدون تغییر نگه داشت و چشمانداز را باثبات اعلام کرد. S&P در اواخر سال ۲۰۲۴ رتبه ترکیه را از B+ به BB- ارتقا داده بود و در آوریل ۲۰۲۶، بهجای کاهش آن پس از یک شوک خارجی تازه، از این سطح ارتقایافته دفاع کرد. این تصمیم پیام مهمی برای سرمایهگذاران دارد: ترکیه تحت فشار است، اما هنوز چنین ارزیابی نمیشود که زیر این فشار در حال فروپاشی است.
چرا این آزمون برای ترکیه معنادار بود؟
اگر S&P رتبه ترکیه را در دورهای از انرژی ارزان، کاهش تورم، ذخایر قوی و نقدینگی آسان جهانی تأیید میکرد، نتیجه چندان جالب نبود. اهمیت این ارزیابی در شرایط معکوس آن است: ترکیه در حالی مورد قضاوت قرار میگیرد که در حال جذب یک شوک خارجی واقعی است.
رویترز گزارش داد که S&P بهدلیل پیامدهای انرژی ناشی از جنگ، برآورد تورم ترکیه را افزایش داده است؛ بااینحال، همچنان رشد ۳٫۴ درصدی را برای سال جاری پیشبینی میکند. این نشانه رفع کامل نگرانیها نیست؛ نشانه تابآوری است.
برای سرمایهگذاران بینالمللی، این تمایز حیاتی است. سرمایه بهندرت بهدلیل بینقصبودن همهچیز وارد کشوری میشود. معمولاً زمانی وارد میشود که بازار به این باور میرسد که کشور میتواند بهتر از انتظار قبلی در برابر فشارها مقاومت کند.
پیام S&P به زبان ساده: اگر ادبیات رتبهبندی را کنار بگذاریم، S&P عملاً میگوید: شوک انرژی دردناک است، تورم برای مدت طولانیتری بالا میماند، ذخایر آسیب دیدهاند و کسری حساب جاری بیشتر میشود؛ اما اگر انضباط سیاستگذاری حفظ شود، ترکیه همچنان میتواند تعادل خود را نگه دارد.
وسعت اقتصاد ترکیه بخشی از استدلال سرمایهگذاری است
یکی از دلایلی که رتبهبندی ترکیه بیش از رتبهبندی بسیاری از بازارهای نوظهور کوچک اهمیت دارد، مقیاس اقتصاد آن است. پیشبینی خود S&P، تولید ناخالص داخلی اسمی ترکیه را در سال ۲۰۲۶ حدود ۱٫۶۶ تریلیون دلار آمریکا و در سال ۲۰۲۹ حدود ۲٫۲۳ تریلیون دلار آمریکا برآورد میکند. این اقتصادی بزرگ و مستقل با بخش خصوصی گسترده، صادرات متنوع، پایه صنعتی مهم و جمعیتی است که S&P از نظر ساختار جمعیتی آن را مطلوب توصیف میکند؛ میانه سنی جمعیت ۳۳ سال است، درحالیکه این رقم در اتحادیه اروپا ۴۴ سال است.
اهمیت این نکته جمعیتی بیشتر از چیزی است که شاید به نظر برسد. ترکیه نمیکوشد در ساختار جمعیتی سالخورده و کمانرژیای ثروتمند شود که اکنون بخش بزرگی از اروپای غربی را تحت فشار قرار داده است. S&P همچنین به رشد سالانه جمعیت ۱٫۳ درصدی اشاره میکند، درحالیکه میانگین این رقم در اتحادیه اروپا ۰٫۱ درصد است.
برای سرمایهگذاران ملکی در ترکیه، این موضوع بسیار مرتبط است. ساختار جمعیت مسئلهای فرعی نیست؛ یکی از عوامل اصلی شکلگیری خانوارها، تقاضای اجاره، جابهجایی نیروی کار و نیاز بلندمدت به مسکن است.
جهان غرب کندتر شده و سرمایه جهانی این را میداند
سرمایه جهانی دیگر فقط بهدنبال گزینههای «امن» نیست؛ همچنین میجوید که اهمیت آینده در کجا شکل میگیرد. بخشهای بزرگی از اروپای غربی همچنان قطعیت حقوقی و بازارهای سرمایه عمیقی ارائه میدهند، اما با چالشهای زیر روبهرو هستند:
- جمعیت سالخورده.
- رشد کندتر.
- بهرهوری ضعیفتر.
- بار سنگینتر هزینههای رفاهی.
- تمایل کمتر به بلندپروازیهای صنعتی و ژئوپلیتیکی.
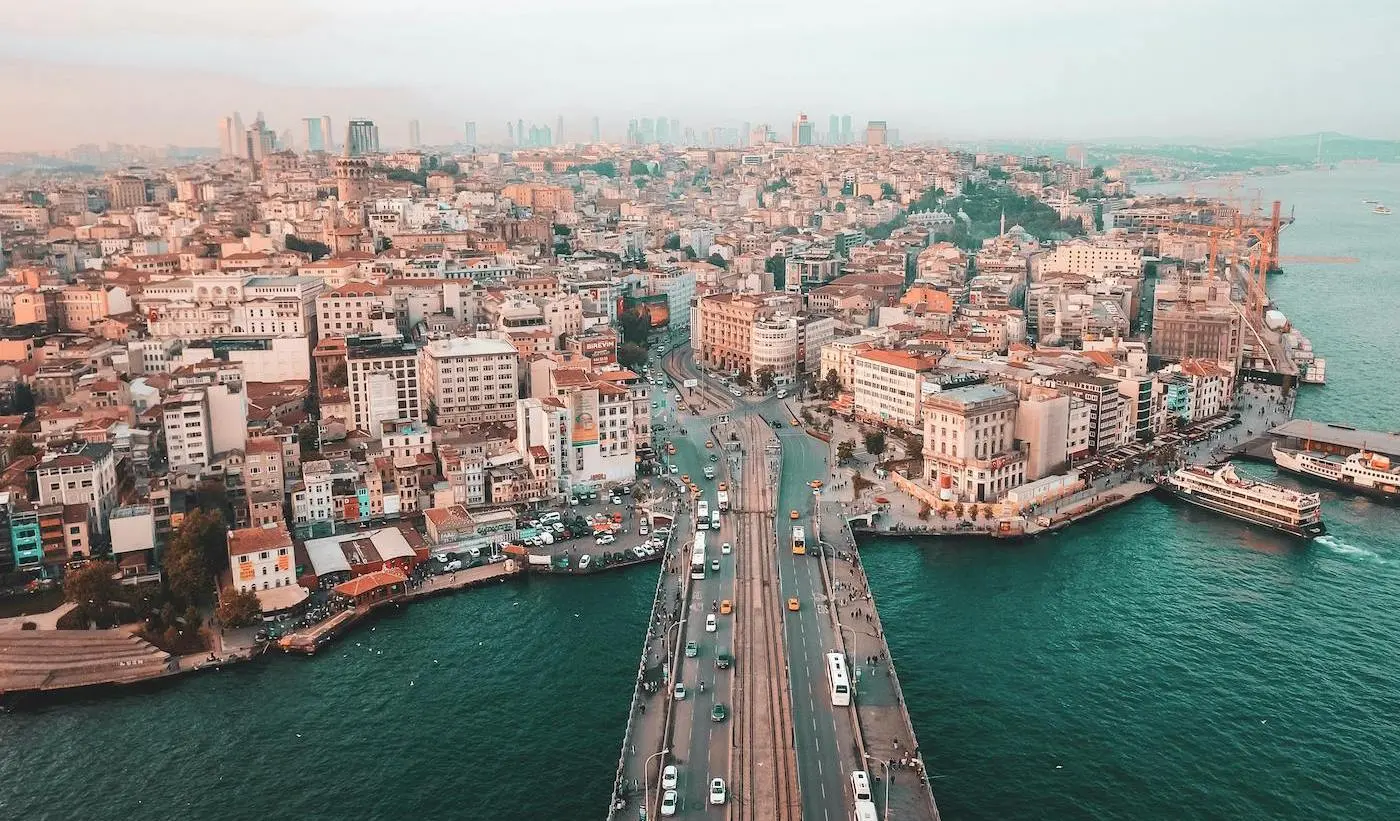
درنتیجه، معرفی آنها بهعنوان مقصدی که ۲۰ سال آینده بیشترین ظرفیت رشد را دارد، دشوارتر میشود. در مقابل، ترکیه در نقطه تلاقی اروپا، خاورمیانه، آسیای مرکزی، قفقاز، مدیترانه و دریای سیاه قرار گرفته است. ترکیب موقعیت جغرافیایی با زیرساخت، مسیرهای تجاری، ترانزیت انرژی و بازار داخلی بزرگ، نوع متفاوتی از فرصت را ایجاد میکند.
ماجرای رتبهبندی با توسعه زیرساختها پیوند دارد
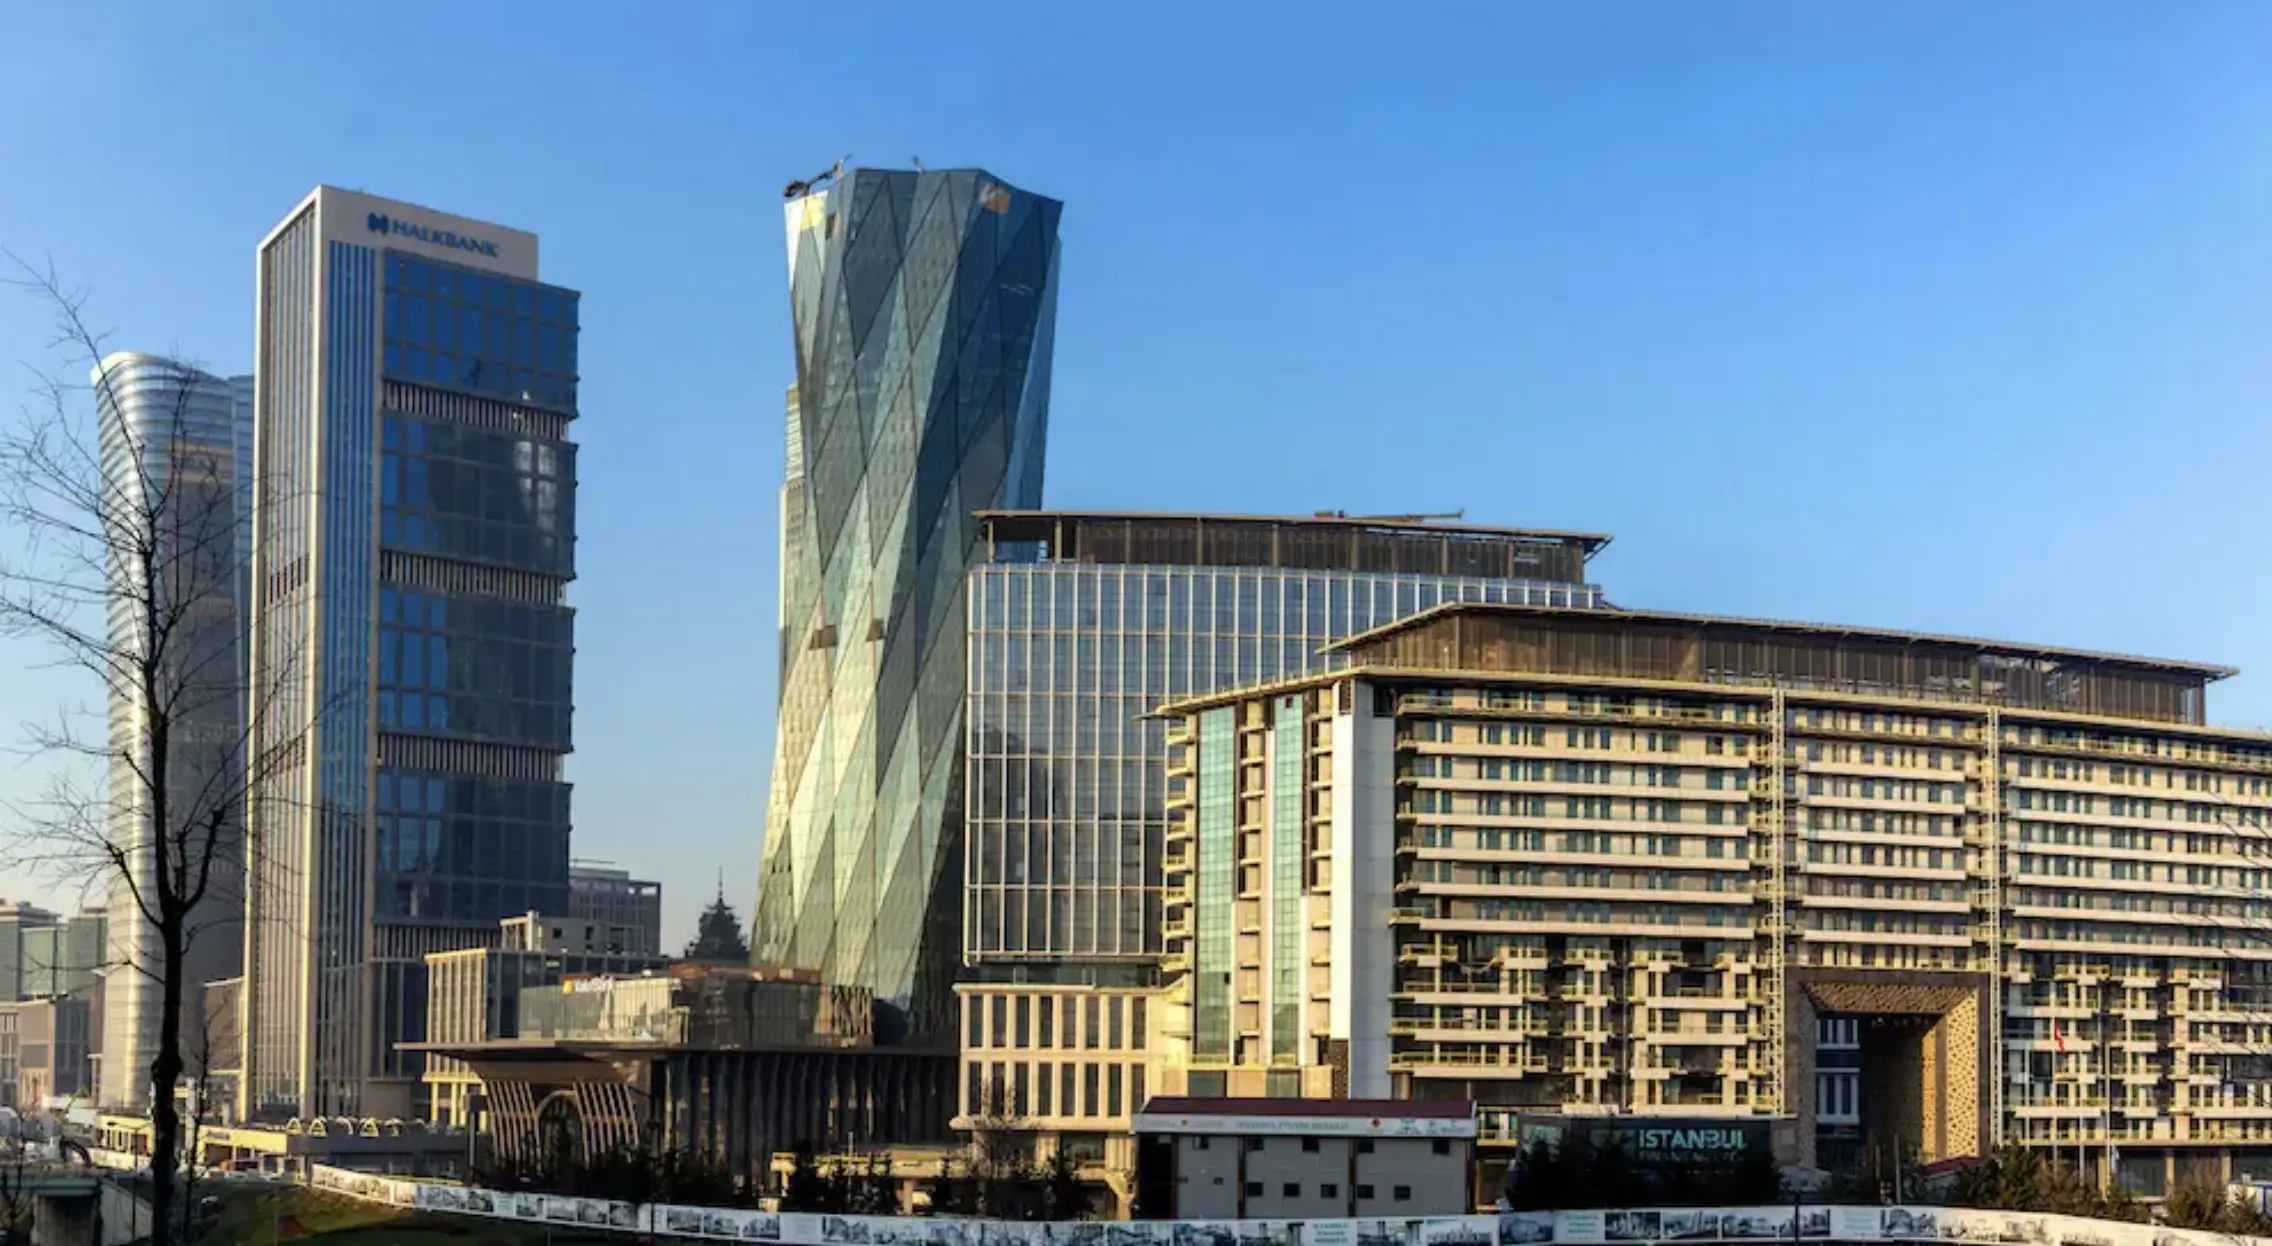
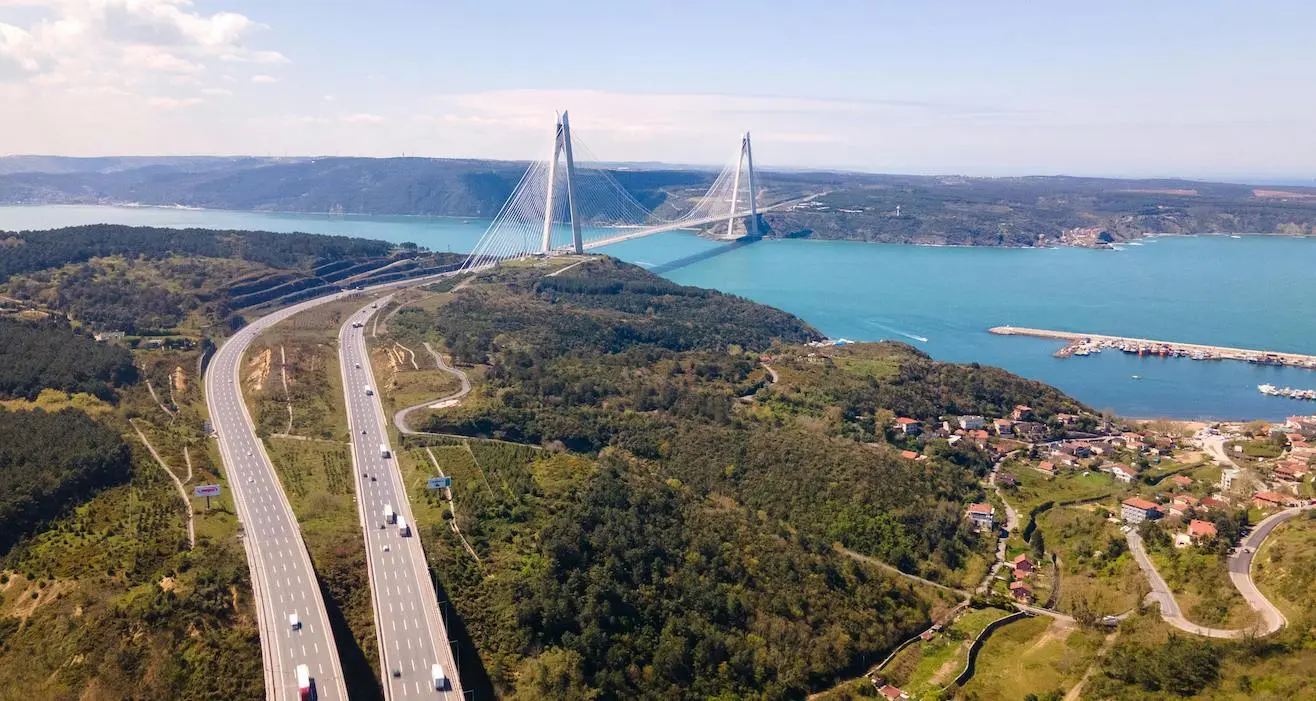
داستان اقتصاد کلان ترکیه در سال ۲۰۲۶ فقط به تورم، ذخایر یا نرخ بهره محدود نمیشود. این موضوع بخشی از تلاش گستردهتر ملی برای تقویت نقش کشور در تجارت، حملونقل، انرژی و کسبوکار بینالمللی است. این رویکرد گستردهتر را میتوان در چند تحول همزمان مشاهده کرد:
- اهمیت روزافزون ترکیه در کریدور میانی میان اروپا و آسیا.
- تداوم استفاده ترکیه از جایگاه خود بهعنوان کشوری برای ترانزیت انرژی.
در مجموع، این تحولات به چیزی فراتر از تثبیت کوتاهمدت اقتصاد کلان اشاره میکنند. ترکیه میکوشد موقعیت جغرافیایی خود را به مزیتی اقتصادی در بلندمدت تبدیل کند. تابآوری دولت زمانی اثرگذاری بسیار بیشتری پیدا میکند که توسعه زیرساختها، جایگاه تجاری قویتر، مشوقهای کسبوکار و اهمیت راهبردی در چندین منطقه نیز از آن پشتیبانی کنند.
S&P درباره وضعیت زیرین اقتصاد چه میگوید؟
گزارش S&P سازندهتر از چیزی است که ممکن است در نگاه اول از تیتر آن برداشت شود. بله، تورم همچنان بالاست. S&P میگوید تورم شاخص قیمت مصرفکننده در سال ۲۰۲۵ بهطور میانگین ۳۴٫۹ درصد بود و برای سال ۲۰۲۶ رقم ۲۹٫۳ درصد و برای سال ۲۰۲۷ رقم ۱۸٫۶ درصد را پیشبینی میکند. این ارقام همچنان نگرانکنندهاند، اما در عین حال نشاندهنده مسیری نزولی برای تورم هستند.
بله، فشارهای خارجی همچنان پابرجا هستند. S&P پیشبینی میکند کسری حساب جاری از ۱٫۹ درصد تولید ناخالص داخلی در سال ۲۰۲۵ به ۳٫۱ درصد در سال ۲۰۲۶ افزایش یابد. بااینحال، S&P همچنین پیشبینی میکند:
- نرخ بیکاری در سال ۲۰۲۶ حدود ۸٫۶ درصد باشد.
- سرمایهگذاری معادل ۳۱٫۸ درصد تولید ناخالص داخلی باشد.
- بدهی دولت در سال ۲۰۲۶ فقط ۲۵٫۴ درصد تولید ناخالص داخلی باشد.
رقم آخر اهمیت دارد. ترکیه ممکن است با تورم و فشار بر ارز خارجی روبهرو باشد، اما براساس ارقام S&P، بار بدهی دولتی آن به سطحی که بسیاری از اقتصادهای پیشرفته با آن روبهرو هستند، نمیرسد.
چرا این موضوع برای خریداران ملک در ترکیه اهمیت دارد؟
پرسش کاربردی سرمایهگذاران بینالمللی این است: رتبه باثبات BB-/B در عمل برای کسی که قصد خرید ملک در ترکیه را دارد چه معنایی دارد؟ یعنی وضعیت کلی دولت هنوز بهاندازهای قابلسرمایهگذاری است که:
- خریداران بینالمللی وارد چارچوبی از اقتصاد کلان نمیشوند که در حال فروپاشی باشد.
- تقاضای داخلی همچنان آنقدر گسترده است که از بازاری مسکن فعال پشتیبانی کند.
- سرمایهگذاری در زیرساخت و حملونقل در ترکیه ادامه دارد.
- دولت همچنان در تلاش است کسبوکارها را جذب کند، نه اینکه به انزوا روی بیاورد.
- اگر اعتبار سیاستها بیشتر بهبود یابد، ترکیه همچنان میتواند در میانمدت با بازقیمتگذاری داراییها روبهرو شود.
این به معنای آن نیست که باید هر ملکی را بخرید؛ همچنین به این معنا نیست که همه مناطق استانبول یا همه پروژهها عملکرد خوبی خواهند داشت. معنای آن این است که بازار در سطح کشور همچنان بهاندازهای پابرجاست که انتخاب هوشمندانه ملک بتواند بازدهی موفقی به همراه داشته باشد.
سرمایهگذاران در ترکیه چگونه باید این مقطع را ارزیابی کنند؟
برداشت نادرست از تأیید رتبه S&P این است که تصور کنیم حالا همهچیز روبهراه است و هر خریدی نتیجه خوبی خواهد داشت. برداشت بهتر، رویکردی منضبطتر است. چارچوب گستردهتر اقتصاد کلان ترکیه بهاندازهای منسجم مانده که مرحله بعدی ممکن است پیش از آنکه احساسات عمومی بازار کاملاً بهروز شود، به فرصتی قابلسرمایهگذاری تبدیل شود.
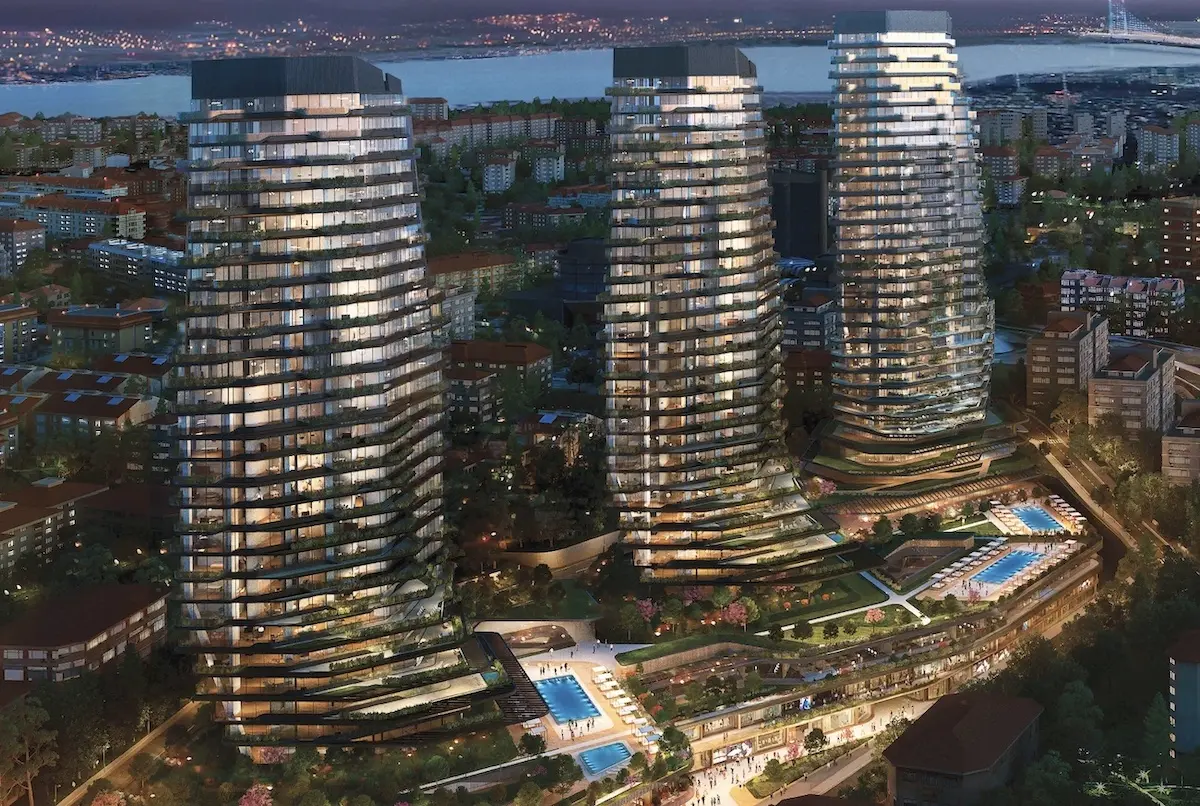
این وضعیت نوع متفاوتی از فرصت و پنجرهای برای سرمایهگذاری ایجاد میکند. موضوع، شناسایی جاهایی است که در آنها عوامل بنیادی بلندمدت، زیرساخت، تقاضای داخلی و قیمتگذاری همچنان ظرفیت رشد باقی میگذارند. سرمایهگذاران باید این پرسشها را مطرح کنند:
- کدام مناطق نوسازی شهری هنوز در مراحل اولیهاند و قیمتهایشان بیش از حد بالا نرفته است؟
- کدام داراییها حتی اگر تورم برای مدت طولانیتری بالا بماند، همچنان انتخاب منطقی خواهند بود؟
چرا ممکن است سرمایه بیشتری از این پس به ترکیه جذب شود؟
ترکیه برای جلب توجه سرمایهگذاران به یک رویداد واحد متکی نیست. این کشور در حال شکلدادن به استدلالی گستردهتر بر پایه تابآوری، موقعیت جغرافیایی، زیرساخت، ویژگیهای جمعیتی و اهمیت راهبردی است. سرمایه معمولاً به جاهایی میرود که چند عامل همزمان در آنها گرد هم میآیند:
- تابآوری دولت در برابر فشارها.
- بهبود زیرساختها.
- موقعیت جغرافیایی راهبردی.
- ساختار جمعیتی مناسب.
- توجه نهادها.
- نشانههای سیاستی مبنی بر تمایل کشور به جذب سرمایه بیشتر.
ترکیه بیش از پیش همه این عوامل را همزمان در اختیار دارد. این امر رشد پیوسته و بیوقفه را تضمین نمیکند، اما کمک میکند توضیح دهیم چرا پنج تا ۲۰ سال آینده ممکن است بسیار جالبتر از آن چیزی باشد که اجماع فعلی بازار هنوز انتظار دارد.
سالهاست که بسیاری از سرمایهگذاران ترکیه را عمدتاً از دریچه نوسان میبینند. مرحله بعدی ممکن است تحت تأثیر عاملی قدرتمندتر شکل بگیرد: کشوری که هر روز برای اقتصاد جهان اهمیت راهبردی بیشتری پیدا میکند.
فرصتهای بعدی خرید ملک در ترکیه را بررسی کنید
جذابترین فرصتهای بلندمدت بهندرت از همان ابتدا کاملاً مطمئن و بیدردسر به نظر میرسند. این فرصتها اغلب زمانی پدیدار میشوند که مسیر اقتصاد کلان روشنتر شده، اما قیمتها و احساسات بازار هنوز کاملاً با آن هماهنگ نشدهاند.
تأیید رتبه ترکیه در سال ۲۰۲۶، تلاش برای توسعه زیرساختها، نقش راهبردی در تجارت و ظرفیت جمعیتی، همگی در راستای یک مسیر قرار دارند. این کشور میکوشد خود را برای مرحله بعدی رشد آماده کند، نه اینکه صرفاً وضعیت کنونی را مدیریت کند.
برای سرمایهگذاران، پرسش مهم این است: این شرایط چگونه به فرصتهای واقعی در بازار تبدیل میشود؟ همه داراییها به یک اندازه سود نمیبرند. مزیت در شناخت مناطق، پروژهها و انواع ملکی است که بیشترین آمادگی را برای همراستایی با تقاضای بلندمدت، زیرساختها و نقدشوندگی آینده دارند.
در Property Turkey به سرمایهگذاران کمک میکنیم از میان هیاهو، بخشهایی از بازار را شناسایی کنند که عوامل گستردهتر اقتصاد کلان میتوانند از ارزش واقعی و بلندمدت آنها پشتیبانی کنند. برای دریافت مشاوره متناسب با شرایط خود و آشنایی با فرصتهای منتخب در سراسر ترکیه، امروز با تیم ما صحبت کنید.
پرسشهای متداول: رتبه BB-/B از سوی S&P برای ترکیه در سال ۲۰۲۶ چه معنایی دارد؟
س: S&P در آوریل ۲۰۲۶ دقیقاً چه تصمیمی گرفت؟
ج: در اواسط آوریل ۲۰۲۶، S&P رتبه اعتباری دولتی ترکیه را که بدون درخواست این کشور صادر شده بود، در سطح BB-/B تأیید کرد و چشمانداز را باثبات نگه داشت.
س: چرا این موضوع برای سرمایهگذاران در ترکیه اهمیت دارد؟
ج: S&P این تصمیم را هنگام شوک انرژی و فشار بر ذخایر گرفت؛ موضوعی که نشان میدهد این مؤسسه هنوز معتقد است چارچوب گستردهتر اقتصاد کلان منسجم مانده است.
س: آیا S&P گفته است که ترکیه هیچ مشکلی ندارد؟
ج: خیر. این مؤسسه به تورم بالاتر، کاهش ذخایر، فشار بر حساب جاری و عدمقطعیت سیاسی اشاره کرد، اما در مجموع همچنان رتبه کشور را باثبات ارزیابی کرد.
س: S&P چه میزان رشدی را برای ترکیه در سال ۲۰۲۶ پیشبینی میکند؟
ج: S&P در حال حاضر رشد ۳٫۴ درصدی تولید ناخالص داخلی ترکیه را برای سال ۲۰۲۶ پیشبینی میکند؛ این در حالی است که رشد تولید ناخالص داخلی در سال ۲۰۲۵ به ۳٫۶ درصد رسید.
س: S&P چه میزان تورمی را برای سال ۲۰۲۶ پیشبینی میکند؟
ج: S&P میانگین تورم شاخص قیمت مصرفکننده در ترکیه را برای سال ۲۰۲۶، ۲۹٫۳ درصد پیشبینی میکند؛ این رقم از پیشبینی قبلی ۲۳٫۴ درصدی آن پیش از تنشهای ژئوپلیتیکی جهانی بیشتر است.
س: آیا این رتبهبندی، ترکیه را برای سرمایهگذاری ملکی امن میکند؟
ج: این رتبهبندی نشان میدهد وضعیت دولت تابآورتر از چیزی است که برخی نگران آن بودند، اما سرمایهگذاران ملکی همچنان باید در انتخاب موقعیت، ملک و راهبرد خروج دقت کنند.
س: چرا ویژگیهای جمعیتی ترکیه اهمیت دارد؟
ج: S&P به میانه سنی ۳۳ سال در ترکیه، در مقایسه با ۴۴ سال در اتحادیه اروپا، اشاره میکند. این موضوع از استدلال تقاضای داخلی بلندمدت قویتر نسبت به بسیاری از کشورهای سالخورده اروپایی پشتیبانی میکند.
س: آیا ماجرای رتبهبندی با تلاش ترکیه برای توسعه زیرساختها ارتباط دارد؟
ج: بله. وضعیت اقتصاد کلان در کنار سرمایهگذاریهای بزرگ ریلی، اهمیت مسیرهای تجاری و تلاشها برای جذب کسبوکارهای چندملیتی بیشتر به کشور قرار دارد.
س: آیا ممکن است رتبه ترکیه در آینده ارتقا یابد؟
ج: S&P میگوید اگر ذخایر ارزی ترکیه بیشتر احیا شود، تورم به ارقام تکرقمی نزدیک شود و اعتماد به لیر ترکیه بهبود یابد، ارتقای رتبه امکانپذیر است.
س: سادهترین برداشت از تازهترین رتبهبندی S&P برای ترکیه چیست؟
ج: ترکیه بدون مشکل نیست، اما در شرایط فشار تابآورتر از انتظار برخی سرمایهگذاران ظاهر شده است؛ و معمولاً سرمایهگذاریهای بزرگتر از همینجا آغاز میشوند.
منابع پشتیبان این مقاله
- S&P Global Ratings (آوریل ۲۰۲۶) – S&P رتبه ترکیه را در سطح BB-/B با چشمانداز باثبات تأیید کرد، رشد ۳٫۴ درصدی تولید ناخالص داخلی در سال ۲۰۲۶ و میانگین تورم ۲۹٫۳ درصدی را پیشبینی کرد و گفت کشور در صورت حفظ انضباط سیاستی میتواند از شوک انرژی عبور کند.
- Reuters (آوریل ۲۰۲۶) – رویترز گزارش داد که صندوق بینالمللی پول پیشبینی رشد ترکیه در سال ۲۰۲۶ را بهدلیل کاهش شتاب رشد و افزایش قیمت انرژی به ۳٫۴ درصد کاهش داده است؛ گزارشی که بر این نکته تأکید میکند که ترکیه با سالی دشوارتر، اما همچنان قابلمدیریت در اقتصاد کلان روبهرو است.
- World Bank و Reuters (مارس ۲۰۲۶) – بانک جهانی مبلغ ۲ میلیارد دلار آمریکا را برای گذرگاه ریلی شمالی استانبول در چارچوب بسته گستردهتر ۶٫۷۵ میلیارد دلاری تأیید کرد. این خط ریلی سالانه ۳۳ میلیون مسافر و ۳۰ میلیون تن بار جابهجا خواهد کرد.
- Bloomberg (آوریل ۲۰۲۶) – Bloomberg گزارش داد که آنکارا در حال آمادهسازی قانونی برای گسترش مشوقهای مالیاتی کسبوکار، فراتر از مرکز مالی استانبول است تا شرکتهای چندملیتی را جذب کند؛ همزمان، ترکیه برای ایفای نقشی بزرگتر در جریانهای سرمایه جهانی تلاش میکند.
Cameron Deggin بنیانگذار و مدیرعامل Property Turkey
کامرون دیگین بنیانگذار و مدیرعامل Property Turkey است. او که پیشتر در حوزه مالی فعالیت میکرد و دارای مدرک حسابداری حرفهای FCCA است، پس از تشخیص پتانسیل سرمایهگذاری در ترکیه، این شرکت را در سال ۲۰۰۱ تأسیس کرد. کامرون با بیش از دو دهه تحلیل بازار املاک ترکیه، بهطور منظم به سرمایهگذاران بینالمللی مشاوره میدهد و دیدگاههای او در رسانههایی از جمله فایننشال تایمز و بیبیسی بازتاب مییابد.



 By:
 بنیانگذار و مدیرعامل Property Turkey
 Istanbul
 3
 4



 X