S&P Global Ratings, 17 Nisan 2026’da Türkiye’nin BB-/B notunu görünümünü durağan olarak teyit ettiğinde küresel ortam sakin değildi. Karar; Orta Doğu’daki çatışmayla bağlantılı bir enerji şoku sırasında, petrolün varil başına 100 USD civarında seyrettiği, enflasyonun hâlâ yüksek olduğu ve 28 Şubat’tan sonraki haftalarda yabancı sermayenin piyasalardan çekildiği bir dönemde alındı.
Öne çıkan nokta, Türkiye’nin bir anda risksiz hâle gelmesi değil. Böyle bir durum söz konusu değil. Asıl önemli sinyal, dünyanın en etkili kredi derecelendirme kuruluşlarından birinin enerji fiyatı baskısını, döviz rezervleri üzerindeki baskıyı, enflasyonu, siyaseti ve dış finansman ihtiyacını bir arada değerlendirip ülkenin kredi notunun düşürülmesi değil, teyit edilmesi gerektiği sonucuna varmasıdır.
S&P’nin Nisan 2026’da Türkiye’nin BB-/B notunu görünümünü durağan olarak teyit etme kararı yatırımcılar için bir işaret niteliğinde. Yüksek enflasyona, enerji fiyatı baskısına ve rezervler üzerindeki baskıya rağmen kurumun, politika yapıcıların ihtiyatlı bir politika bileşimini sürdürmesi hâlinde Türkiye’nin bu şoku atlatabileceğine inandığını gösteriyor. Gayrimenkul ve uzun vadeli sermaye yatırımları açısından bu, ülkede hiçbir sorun olmadığı anlamına gelmiyor. Birçok yatırımcının bozulma beklediği bir dönemde, makroekonomik tablonun ayakta kaldığı anlamına geliyor. Türkiye’nin Avrasya ticaretindeki rolü, enerji geçiş güzergâhı olması, altyapı yatırımlarını genişletmesi ve hâlâ büyük olan iç pazarıyla birlikte bu gelişmeler, Türkiye’nin küresel sermayenin gelecek dalgasından daha büyük pay almak için konumlanmaya çalıştığı görüşünü güçlendiriyor.
Öne Çıkanlar: S&P Kararı Gerçekte Ne Anlama Geliyor?
- S&P, 17 Nisan 2026’da Türkiye’nin BB-/B notunu görünümünü durağan olarak teyit etti.
- S&P, durağan görünümün; yetkililerin sıkı politikaları sürdürmesi ve rezervlerde daha fazla erimeyi önlemesi hâlinde ekonominin enerji şokunu atlatabileceği değerlendirmesini yansıttığını belirtti.
- S&P, yüksek enerji fiyatlarına ve sıkılaşan koşullara rağmen 2025’teki %3,6’nın ardından 2026’da %3,4 GSYH büyümesi bekliyor.
- Reuters, IMF’nin de Türkiye için 2026 büyüme tahminini %3,4 olarak açıkladığını bildirdi.
- S&P, Türkiye’nin nominal GSYH’sinin 2026’da yaklaşık 1,66 trilyon USD’ye, 2029’da ise 2,2 trilyon USD’nin üzerine çıkacağını öngörüyor.
Bir ülkenin kredi notu yalnızca bir unvan değildir. Küresel sermayenin o ülkeye nasıl baktığını etkiler. Büyük kurumlar, kredi kuruluşları, fonlar, sigortacılar ve çok uluslu şirketler yalnızca bir kademe not artışı oldu diye yatırım yapmaz. Ancak koşullar zorlaştığında bir ülkenin ayakta kalıp kalmadığını ya da gerileyip gerilemediğini yakından takip ederler. S&P’nin raporu baskıları kabul etti ve şu başlıkları öne çıkardı:
Buna rağmen notu değiştirmedi ve görünümü durağan tuttu. S&P, 2024’ün sonlarında Türkiye’nin notunu B+’dan BB-’ye yükseltmişti. Yeni bir dış şokun ardından Nisan 2026’da notu düşürmek yerine bu iyileşmiş not seviyesini korumayı tercih etti. Bu, yatırımcılara önemli bir mesaj veriyor: Türkiye baskı altında, ancak henüz bu baskı altında çöken bir ülke olarak görülmüyor.
Bu, Türkiye İçin Neden Anlamlı Bir Sınavdı?
S&P, Türkiye’nin notunu enerji ucuzken, enflasyon düşerken, rezervler güçlüyken ve küresel likidite bolken teyit etseydi, bu sonuç daha az ilgi çekici olurdu. Bu gelişmeyi önemli kılan, bunun tam tersinin yaşanması: Türkiye gerçek bir dış şokun etkilerini göğüslerken değerlendiriliyor.
Reuters, S&P’nin savaş kaynaklı enerji etkileri nedeniyle Türkiye’ye ilişkin enflasyon beklentisini yükselttiğini, buna rağmen bu yıl için %3,4 büyüme öngördüğünü bildirdi. Bu, her şeyin yolunda olduğuna dair bir işaret değil; dayanıklılık işaretidir.
Uluslararası yatırımcılar için bu ayrım çok önemli. Sermaye, bir ülkeye nadiren her şey mükemmel olduğu için yönelir. Genellikle piyasa, ülkenin baskılara varsayılandan daha iyi dayanabileceğine inanmaya başladığında harekete geçer.
S&P’nin mesajı sade bir dille: Derecelendirme dilini bir kenara bırakırsak S&P özünde şunu söylüyor: Enerji şoku ağır; enflasyon daha uzun süre yüksek kalacak, rezervler darbe aldı ve cari denge kötüleşecek, ancak politika disiplini korunursa Türkiye ayakta kalabilir.
Demografik yapı, ilk bakışta göründüğünden daha önemlidir. Türkiye’nin artık Batı Avrupa’nın büyük bölümünü etkileyen yaşlanan ve düşük enerjili nüfus yapısı içinde refah düzeyini artırmaya çalışmadığını gösterir. S&P ayrıca Türkiye’de yıllık nüfus artışının %1,3 olduğunu, AB ortalamasının ise %0,1’de kaldığını belirtiyor.
Türkiye’de gayrimenkul yatırımcıları için bu son derece önemli. Nüfus yapısı tali bir konu değildir. Hane oluşumunun, kiralık konut talebinin, iş gücü hareketliliğinin ve uzun vadeli konut ihtiyacının temel belirleyicilerinden biridir.
Batı Dünyası Yavaşlıyor ve Küresel Sermaye Bunun Farkında
Küresel sermaye artık yalnızca “güvenli” adresler aramıyor. Gelecekte önem kazanacak yerleri de araştırıyor. Batı Avrupa’nın büyük bir bölümü hâlâ hukuki güvence ve derin sermaye piyasaları sunuyor, ancak giderek şu sorunlarla karşılaşıyor:
- Yaşlanan nüfus.
- Daha yavaş büyüme.
- Daha düşük verimlilik.
- Artan sosyal yardım yükü.
- Sanayi ve jeopolitik hedeflere yönelik daha düşük iştah.
Bu nedenle Batı Avrupa’yı, önümüzdeki 20 yılın büyüme potansiyelinin ortaya çıkacağı yer olarak sunmak zorlaşıyor. Buna karşılık Türkiye; Avrupa, Orta Doğu, Orta Asya, Kafkasya, Akdeniz ve Karadeniz’in kesişiminde yer alıyor. Coğrafi konumun altyapı, ticaret rotaları, enerji geçişi ve büyük bir iç pazarla birleşmesi, çok farklı türde bir fırsat yaratıyor.
Kredi Notu Hikâyesi Altyapı Hikâyesiyle Bağlantılı
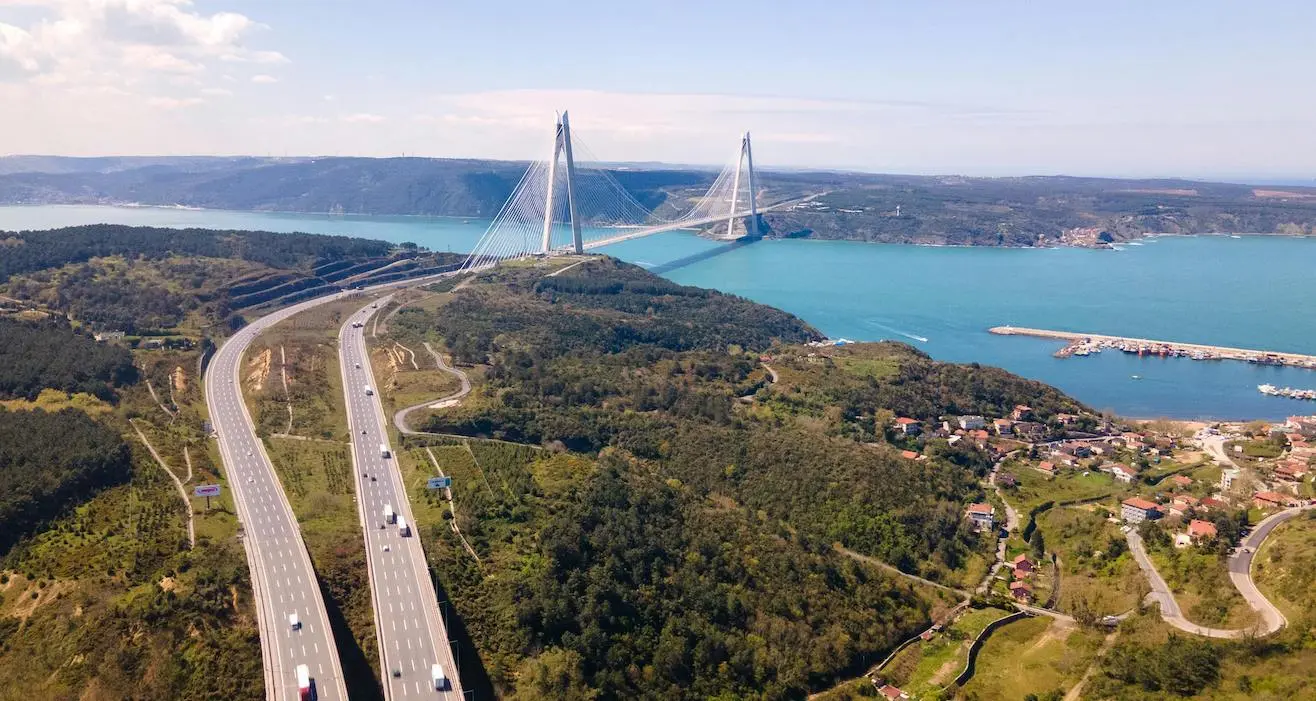
Türkiye’nin 2026’daki makroekonomik hikâyesi yalnızca enflasyon, rezervler veya faiz oranlarından ibaret değil. Bu hikâye aynı zamanda ülkenin ticaret, ulaşım, enerji ve uluslararası iş dünyasındaki rolünü güçlendirmeye yönelik daha kapsamlı bir ulusal hamlenin parçası. Bu geniş yönelim, aynı dönemde yaşanan çeşitli gelişmelerde şimdiden görülebiliyor:
- Avrupa ile Asya arasındaki Orta Koridor’da Türkiye’nin giderek artan önemi.
- Türkiye’nin enerji geçiş ülkesi olma avantajından yararlanmaya devam etmesi.
Birlikte değerlendirildiğinde, bu gelişmeler kısa vadeli makroekonomik istikrardan daha önemli bir duruma işaret ediyor. Türkiye, coğrafi konumunu uzun vadeli ekonomik avantaja dönüştürmeye çalışıyor. Egemen ülke dayanıklılığı; altyapının genişlemesi, ticaret konumunun güçlenmesi, iş dünyasına yönelik teşvikler ve farklı bölgelerdeki stratejik önemle desteklendiğinde çok daha etkili hâle geliyor.
S&P Ekonominin Görünmeyen Yüzü Hakkında Ne Söylüyor?
S&P’nin raporu, başlığın ilk bakışta düşündürdüğünden daha yapıcı. Evet, enflasyon hâlâ yüksek. S&P’ye göre TÜFE enflasyonu 2025’te ortalama %34,9 oldu; kurum 2026’da %29,3, 2027’de ise %18,6 olmasını bekliyor. Bu hâlâ rahatsız edici, ancak enflasyonun gerilediği bir patikaya da işaret ediyor.
Evet, dış baskılar sürüyor. S&P, cari açığın GSYH’nin %1,9’u seviyesinden 2026’da %3,1’ine çıkacağını öngörüyor. Ancak S&P ayrıca şunları tahmin ediyor:
- 2026’da işsizlik oranının yaklaşık %8,6 olması.
- Yatırımların GSYH’nin %31,8’ine ulaşması.
- 2026’da kamu borcunun GSYH’nin yalnızca %25,4’ü düzeyinde kalması.
Son rakam önemli. Türkiye enflasyon ve döviz baskısıyla karşı karşıya olabilir, ancak S&P’nin verilerine göre gelişmiş ekonomilerin çoğunda görülen türde bir kamu borcu yükü taşımıyor.
Bu Gelişme Türkiye’de Gayrimenkul Alıcıları İçin Neden Önemli?
Uluslararası yatırımcılar için pratik soru şu: Durağan görünümle teyit edilen BB-/B notu, Türkiye’de gayrimenkul almak isteyen biri için gerçekte ne anlama geliyor? Daha geniş ülke görünümünün yatırım yapılabilirliğini koruduğu ve şu unsurları desteklediği anlamına geliyor:
- Uluslararası alıcılar çökmekte olan bir makroekonomik yapıyla karşı karşıya değil.
- İç talep, işleyen bir konut piyasasını destekleyecek kadar büyük.
- Türkiye’de altyapı ve ulaşım yatırımları devam ediyor.
- Devlet, içe kapanmak yerine iş dünyasını çekmeye çalışıyor.
- Politikalara duyulan güven daha da artarsa Türkiye, orta vadede yeniden değer kazanma potansiyeli taşıyor.
Bu, herhangi bir gayrimenkulü satın almanız gerektiği anlamına gelmiyor. İstanbul’daki her bölgenin veya her projenin başarılı olacağı anlamına da gelmiyor. Anlamı, doğru gayrimenkul seçiminin başarılı getiriler sağlayabileceği kadar sağlam bir ülke piyasasının varlığını sürdürmesidir.
Türkiye’deki Yatırımcılar Bu Dönemi Nasıl Okumalı?
S&P’nin not teyidini yanlış yorumlamanın yolu, artık her şeyin yolunda olduğunu ve her alımın iyi sonuç vereceğini varsaymaktır. Daha doğru yaklaşım, daha ölçülü bir değerlendirmedir. Türkiye’nin genel makroekonomik yapısı, piyasa duyarlılığı tam olarak yetişmeden önce yeni dönemin yatırım yapılabilir hâle gelmesine yetecek ölçüde ayakta duruyor.
Bu durum çok farklı türde bir fırsat ve yatırım penceresi yaratıyor. Önemli olan uzun vadeli temellerin, altyapının, iç talebin ve fiyatlamanın hâlâ büyüme potansiyeli sunduğu alanları belirlemek. Yatırımcıların şu soruları sorması gerekiyor:
- Enflasyon daha uzun süre yüksek kalsa bile hangi varlıklar anlamlı bir yatırım olmaya devam edecek?
Türkiye Buradan Nasıl Daha Fazla Sermaye Çekebilir?
Türkiye, yatırımcıların ilgisini çekmek için tek bir gelişmeye bel bağlamıyor. Dayanıklılık, coğrafi konum, altyapı, demografi ve stratejik önem temelinde daha kapsamlı bir yatırım tezi oluşturuyor. Sermaye, genellikle birden fazla unsurun aynı anda bir araya geldiği yerlere yönelir:
- Baskı altındaki egemen ülke dayanıklılığı.
- Gelişen altyapı.
- Stratejik coğrafi konum.
- Elverişli demografik yapı.
- Kurumsal ilgi.
- Ülkenin daha fazla sermaye çekmek istediğine işaret eden politika adımları.
Türkiye, bu unsurların giderek daha fazlasını aynı anda barındırıyor. Bu, kesintisiz bir büyümeyi garanti etmiyor. Ancak önümüzdeki beş ila 20 yılın, hâkim beklentilerin hâlâ öngördüğünden çok daha ilgi çekici olabileceğini açıklamaya yardımcı oluyor.
Yıllardır birçok yatırımcı Türkiye’ye öncelikle oynaklık penceresinden baktı. Önümüzdeki dönem daha güçlü bir unsurun etkisiyle şekillenebilir: dünya ekonomisi için stratejik açıdan giderek daha önemli hâle gelen bir ülke.
Türkiye’deki Yeni Gayrimenkul Fırsatlarını Keşfedin
En cazip uzun vadeli fırsatlar, nadiren başlangıçtan itibaren kendinizi tamamen rahat hissettiğiniz fırsatlardır. Çoğu zaman makroekonomik yön netleşmeye başlarken fiyatlar ve piyasa duyarlılığı henüz tam olarak buna uyum sağlamamışken ortaya çıkarlar.
Türkiye’nin 2026’daki not teyidi, altyapı hamlesi, stratejik ticaret rolü ve güçlü demografik yapısı aynı yöne işaret ediyor. Bu ülke, yalnızca bugünü yönetmekle kalmayıp büyümenin bir sonraki aşamasına hazırlanıyor.
Bu durum yatırımcılar açısından önemli bir soru doğuruyor: Bu gelişmeler sahadaki gerçek fırsatlara nasıl dönüşüyor? Varlıkların hepsi aynı ölçüde fayda sağlamayacak. Avantaj; hangi bölgelerin, projelerin ve gayrimenkul türlerinin uzun vadeli talep, altyapı ve gelecekteki likiditeyle en iyi şekilde örtüştüğünü bilmekten geliyor.
Property Turkey olarak, yatırımcıların bilgi kirliliğini aşmasına ve daha geniş makroekonomik görünümün gerçek uzun vadeli değeri destekleyebileceği piyasa kesimlerine odaklanmasına yardımcı oluyoruz. Türkiye genelinde size özel danışmanlık ve özenle seçilmiş fırsatlar için bugün ekibimizle görüşün.
Sık Sorulan Sorular: S&P’nin BB-/B Notu 2026’da Türkiye İçin Ne Anlama Geliyor?
S: S&P, Nisan 2026’da tam olarak ne yaptı?
C: S&P, Nisan 2026’nın ortalarında Türkiye’nin talep edilmemiş egemen ülke kredi notunu BB-/B olarak teyit etti ve görünümü durağan tuttu.
S: Bu karar Türkiye’deki yatırımcılar için neden önemli?
C: S&P, bu kararı enerji şoku ve rezerv baskısı döneminde aldı. Bu da kurumun daha geniş makroekonomik yapının ayakta kaldığını düşündüğüne işaret ediyor.
S: S&P, Türkiye’nin hiçbir sorunu olmadığını mı söyledi?
C: Hayır. Kurum; yüksek enflasyona, rezervlerdeki zayıflamaya, cari denge üzerindeki baskıya ve siyasi belirsizliğe dikkat çekti, ancak ülkenin genel not görünümünü yine de durağan olarak değerlendirdi.
S: S&P, Türkiye için 2026’da ne kadar büyüme öngörüyor?
C: S&P, 2025’te %3,6 GSYH büyümesinin kaydedilmesinin ardından Türkiye’nin 2026 boyunca %3,4 büyüyeceğini öngörüyor.
S: Bu, Türkiye’yi gayrimenkul yatırımı için güvenli hâle getiriyor mu?
C: Ülkenin genel ekonomik görünümünün, bazılarının endişe ettiğinden daha dayanıklı olduğunu gösteriyor. Ancak gayrimenkul yatırımcılarının konumu, mülkü ve çıkış stratejisini dikkatle seçmesi gerekiyor.
S: Türkiye’nin demografik profili neden önemli?
C: S&P, Türkiye’de medyan yaşın 33, AB’de ise 44 olduğuna dikkat çekiyor. Bu durum, Türkiye’nin uzun vadeli iç talebinin yaşlanan birçok Avrupa ülkesine kıyasla daha güçlü olabileceği tezini destekliyor.
S: Not değerlendirmesi Türkiye’nin altyapı hamlesiyle bağlantılı mı?
C: Evet. Makroekonomik görünüm; büyük ölçekli demiryolu yatırımlarının, ticaret rotalarındaki stratejik önemin ve ülkeye daha fazla çok uluslu şirket çekme çabalarının yanı sıra şekilleniyor.
S: Türkiye’nin notu ileride yeniden yükseltilebilir mi?
C: S&P’ye göre Türkiye’de döviz rezervlerinin daha da toparlanması, enflasyonun tek haneli seviyelere yaklaşması ve Türk lirasına duyulan güvenin artması hâlinde not artışı mümkün.
S: S&P’nin Türkiye’ye ilişkin son notunu yorumlamanın en basit yolu nedir?
C: Türkiye sorunsuz bir ülke değil, ancak baskı altındayken bazı yatırımcıların beklediğinden daha dayanıklı olduğunu kanıtlıyor. Daha büyük sermaye yatırımları çoğu zaman böyle başlar.
Bu Makaleyi Destekleyen Kaynaklar
- S&P Global Ratings (Nisan 2026) – S&P, Türkiye’nin BB-/B notunu görünümü durağan olarak teyit etti; 2026 için %3,4 GSYH büyümesi ve ortalama %29,3 enflasyon öngördü ve politika disiplini korunduğu sürece ülkenin enerji şokunu atlatabileceğini belirtti.
- Reuters (Nisan 2026) – Reuters, IMF’nin daha zayıf ivme ve yüksek enerji fiyatları nedeniyle Türkiye’nin 2026 büyüme tahminini %3,4’e indirdiğini bildirdi. Haberde, Türkiye’nin daha zorlu ancak yine de yönetilebilir bir makroekonomik yılla karşı karşıya olduğu vurgulandı.
- Dünya Bankası ve Reuters (Mart 2026) – Dünya Bankası, toplam 6,75 milyar USD’lik daha geniş paket kapsamında İstanbul Kuzey Demiryolu Geçişi için 2 milyar USD’yi onayladı. Hat, yılda 33 milyon yolcu ve 30 milyon ton yük taşıyacak.
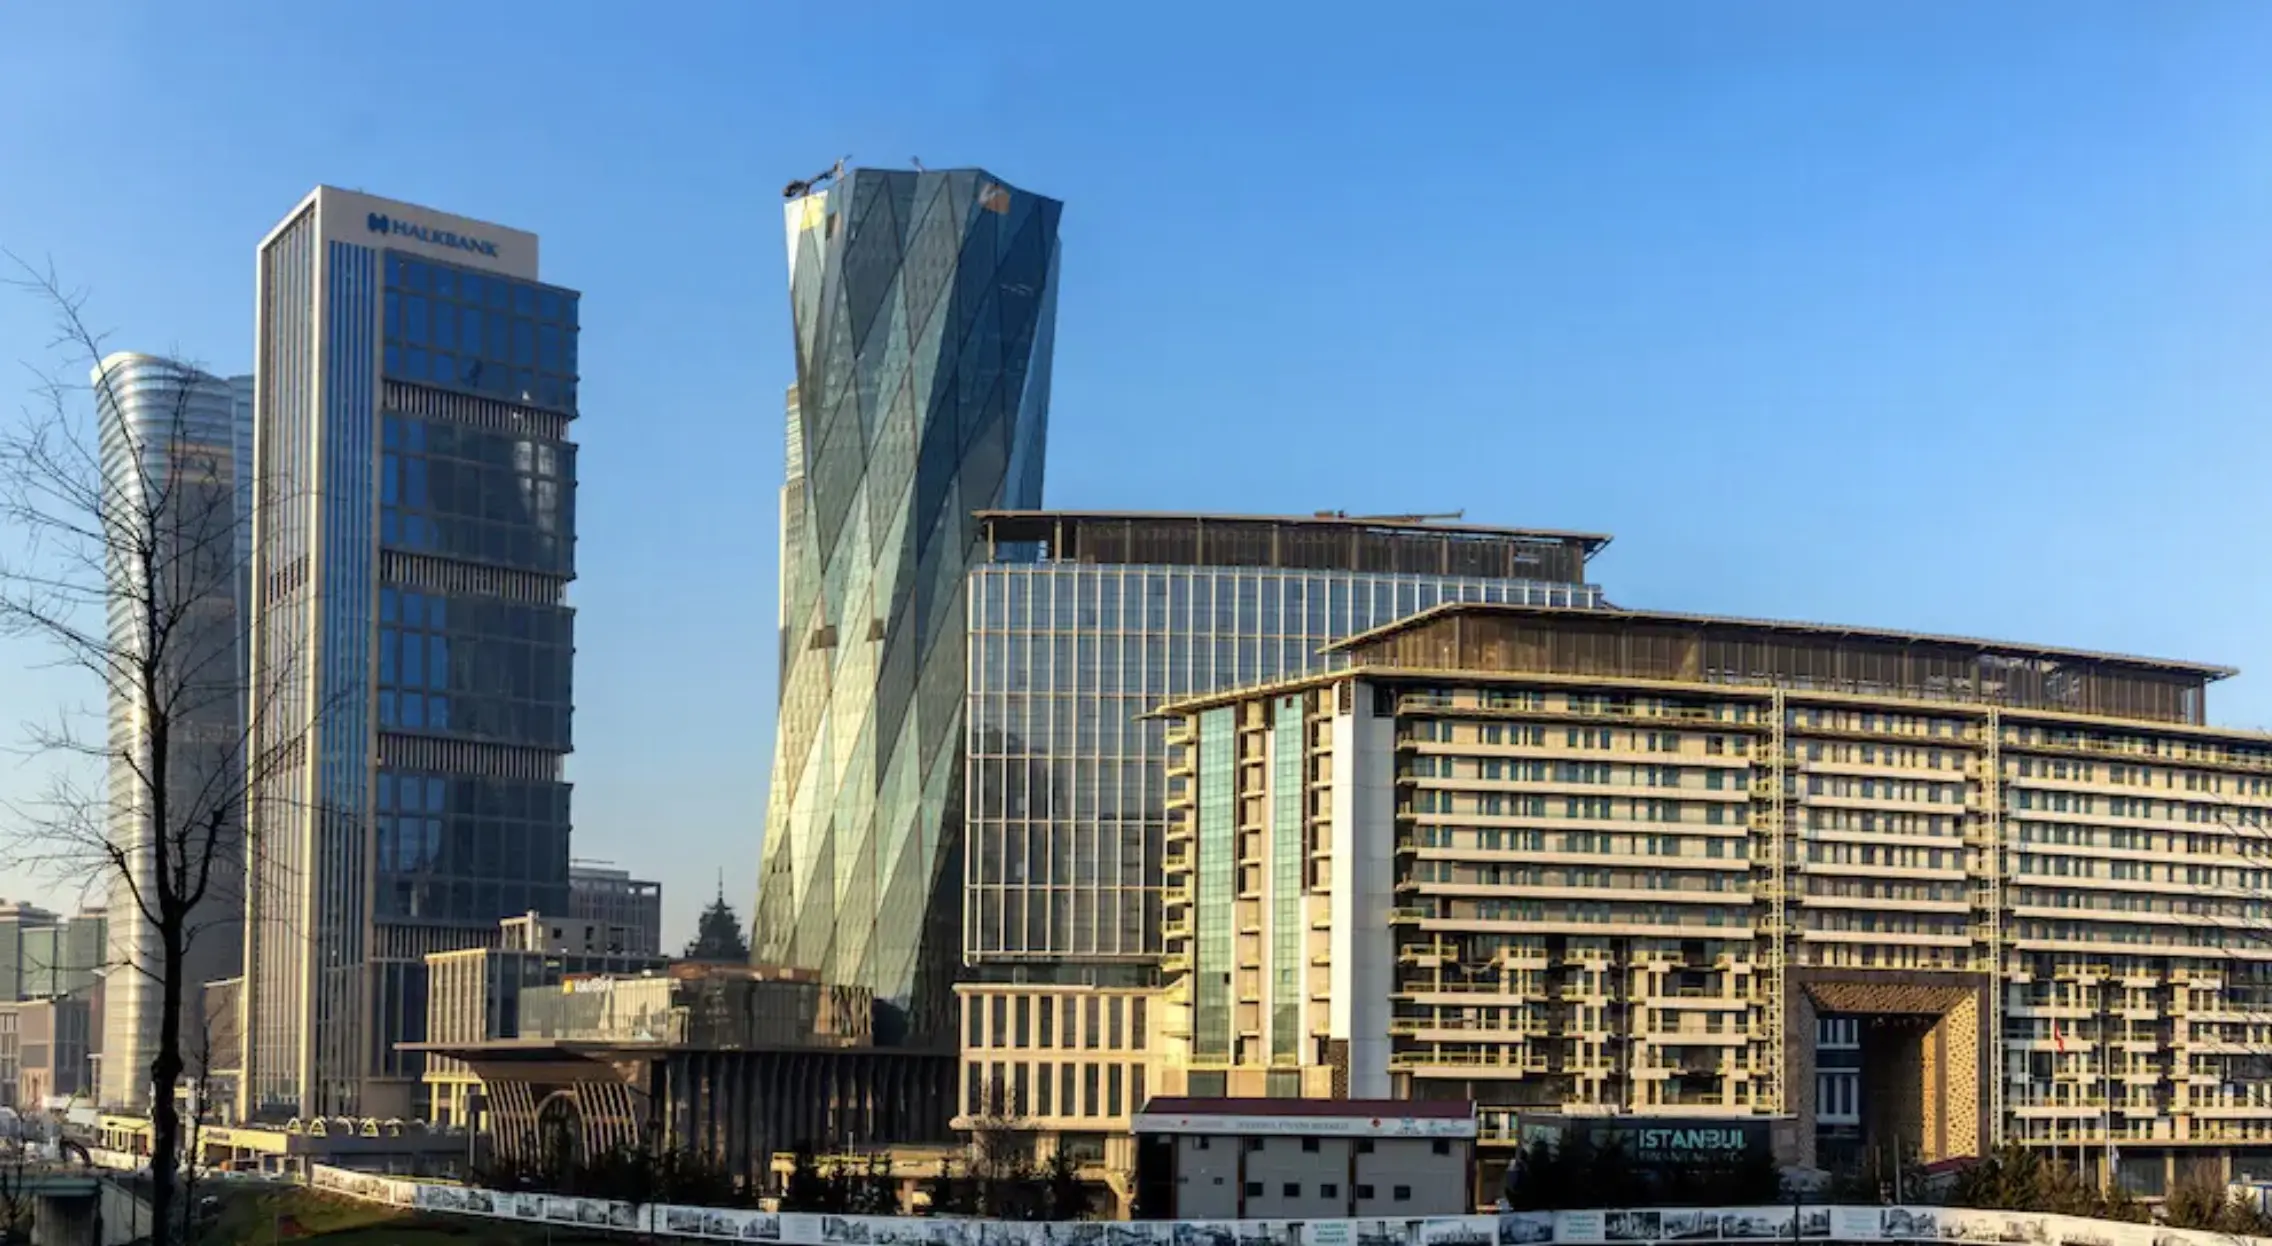
- Bloomberg (Nisan 2026) – Bloomberg, Türkiye’nin küresel sermaye akışlarında daha büyük bir rol üstlenme hedefi doğrultusunda Ankara’nın, çok uluslu şirketleri çekmek amacıyla iş dünyasına yönelik vergi teşviklerini İstanbul Finans Merkezi dışına da genişletecek bir düzenleme hazırladığını bildirdi.
Cameron Deggin Kurucu ve CEO, Property Turkey
Cameron Deggin, Property Turkey'in Kurucusu ve CEO'sudur. A former finance professional and FCCA-qualified accountant, he founded the company in 2001 after recognising Turkey’s investment potential. Yirmi yılı aşkın bir süredir Türk gayrimenkullerini analiz eden Cameron, düzenli olarak uluslararası yatırımcılara danışmanlık yapıyor ve Financial Times ve BBC gibi medya kuruluşlarından alıntılar yapıyor.



 By:
 Kurucu ve CEO, Property Turkey
 Istanbul
 3
 4



 X