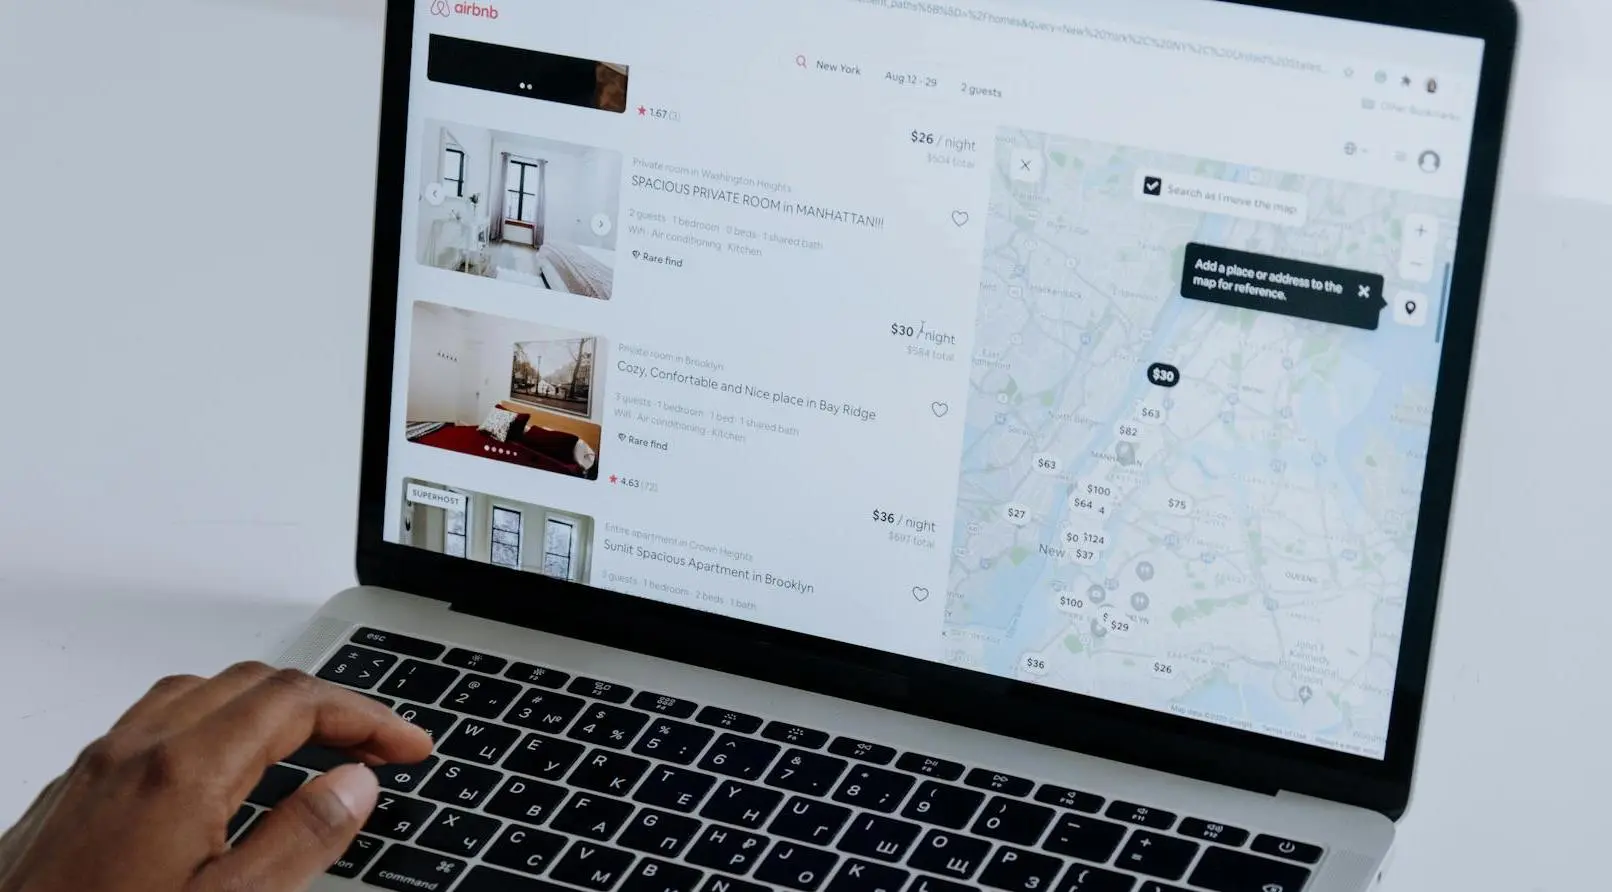
Для инвесторов в рынок недвижимости Турции декабрь 2025 года стал одним из важнейших переломных моментов в законодательном регулировании краткосрочной аренды за последние годы. Высший административный суд Турции Danıştay (Государственный совет) приостановил практику Налоговой администрации Турции, которая автоматически классифицировала доходы от Airbnb как доходы от коммерческой деятельности.
Для частных владельцев недвижимости это решение напрямую влияет на сумму налогов к уплате и объем требований по соблюдению законодательства, а также повышает чистую доходность от аренды. Проще говоря, разрешение на краткосрочную аренду больше не означает автоматически, что с точки зрения турецких налоговых органов вы становитесь оператором отеля.
За последние несколько лет подход Турции к краткосрочной аренде быстро менялся. По мере расширения таких платформ, как Airbnb, Booking и Vrbo, турецкие власти стремились усилить регулирование этого сектора, особенно в крупных городах, таких как Стамбул.
Закон № 7464 — аренда жилья в туристических целях: Закон № 7464 был опубликован в Официальном вестнике 2 ноября 2023 года и вступил в силу 1 января 2024 года. Он ввел национальную систему лицензирования жилой недвижимости, сдаваемой в аренду в туристических целях.
Основное правило простое: для сдачи любого жилого объекта на срок до 100 дней включительно необходимо получить разрешение на аренду в туристических целях (Turizm Amaçlı Kiralama İzin Belgesi).
Заявки рассматриваются Министерством культуры и туризма, как правило, через систему e-Devlet. Разрешение необходимо размещать в объявлениях и в самом объекте. Это требование остается обязательным. Решение Danıştay не отменяет и не ослабляет требование о получении разрешения. За сдачу объекта без разрешения по-прежнему грозят крупные штрафы и возможное закрытие.
Почему доходы от Airbnb считались доходом от бизнеса
В январе 2025 года Налоговая администрация Турции (Gelir İdaresi Başkanlığı — GİB) разослала местным налоговым инспекциям по всей стране общее письмо № 7877. В нем содержалось широкое толкование правил:
1. Долгосрочная аренда жилья без разрешения на туристическую аренду = обычный доход от аренды.
2. Краткосрочная аренда с разрешением на туристическую аренду = по умолчанию коммерческая деятельность.
Министерство утверждало, что краткосрочная аренда предполагает регулярность, организацию и получение дохода, как и деятельность гостиничных предприятий. Исходя из этой логики, налоговые органы начали обращаться с частными хозяевами Airbnb так, будто они управляют отелями. Это толкование сразу затронуло тысячи владельцев жилья.
Как облагался налогом доход от Airbnb до решения Danıştay
Согласно подходу Налоговой администрации, к частным хозяевам Airbnb применялся режим налогообложения коммерческой деятельности, даже если им принадлежала всего одна квартира и они не предоставляли никаких дополнительных услуг.
1. Обязательная регистрация в качестве коммерческого налогоплательщика
Владельцы жилья должны были открыть дело коммерческого налогоплательщика, зарегистрироваться в налоговой инспекции как предприниматели, нанять бухгалтера и вести официальную бухгалтерскую документацию. Для зарубежных инвесторов это создавало сложности и регулярные расходы.
2. Несколько видов налогов
После классификации дохода как коммерческого доход от Airbnb облагался следующими налогами:
- Налог на прибыль от коммерческой деятельности: прогрессивная ставка до 40%.
- Предварительный налог: авансовые платежи по налогу на доход, обычно 25%.
- Налог на добавленную стоимость (НДС): 20% от валового дохода от аренды независимо от прибыльности.
3. Доначисления за прошлые периоды и штрафы
В некоторых случаях налоговые инспекции применяли это толкование задним числом и требовали уплатить НДС за прошлые периоды, проценты за просрочку и административные штрафы. Это затрагивало даже добросовестных владельцев, которые получили разрешения на туристическую аренду и соблюдали требования.
Пример из практики: налогообложение Airbnb до решения
Рассмотрим типичный сценарий для инвестора: квартира, приобретенная за 5,000,000TL, сдается через Airbnb и приносит валовой доход от аренды в размере 350,000TL — около 7%.
При налогообложении как коммерческой деятельности:
- НДС по ставке 20%: 70,000TL.
- Оставшийся доход: 280,000TL.
- Подоходный налог (при условной эффективной ставке 30%): 84,000TL.
- Расходы на бухгалтера и соблюдение требований (примерно): 15,000TL.
- Чистый доход: 181,000TL.
- Чистая доходность: 3,6%.
Судебное разбирательство, которое все изменило
Один из налогоплательщиков, которого затронуло это решение, оспорил подход Налоговой администрации в суде. Дело поступило в 3-ю палату Danıştay — высшую инстанцию Турции по административным спорам. Министерство финансов утверждало, что общее письмо было лишь внутренней инструкцией и не подлежало обжалованию. Danıştay с этим не согласился.
Обоснование Danıştay: разрешение не означает коммерческую деятельность
В своем решении Danıştay постановил, что общее письмо напрямую влечет юридические последствия для налогоплательщиков и носит обязательный характер, поэтому его можно оспорить в суде. Что важнее, суд отклонил суть толкования Министерства.
Danıştay провел юридическое различие между обычной сдачей жилья в аренду и организованной гостиничной деятельностью. Суд указал, что доход от аренды можно считать коммерческим только в том случае, если деятельность ведется в рамках структуры, аналогичной отелю, апарт-отелю или пансиону, и включает такие услуги, как завтрак или питание, ежедневная уборка, стирка или глажка, услуги консьержа и стойки регистрации.
Сдача меблированной квартиры посуточно, понедельно или помесячно без предоставления этих услуг не меняет правовую природу дохода. Поэтому Danıştay приостановил применение практики Налоговой администрации.
Как теперь облагается налогом доход от Airbnb в Турции
Для частных владельцев жилья, имеющих разрешение на туристическую аренду и не предоставляющих гостиничные услуги, доход от Airbnb вновь считается обычным доходом от аренды, а не прибылью от коммерческой деятельности. Это упрощает соблюдение требований, особенно для иностранных инвесторов.
Налогообложение обычного дохода от аренды:
- Облагается налогом по правилам Турции для физических лиц.
- Налог на добавленную стоимость (НДС) платить не нужно.
- Авансовые платежи по предварительному подоходному налогу не требуются.
- Регистрировать компанию или предприятие не нужно.
Ставки налога на доход от аренды в Турции
Доход от аренды облагается по прогрессивной шкале. Точные диапазоны ставок периодически меняются, но эффективные ставки для большинства частных инвесторов обычно составляют от 15% до 25% в зависимости от общего дохода. Инвесторы также могут выбрать один из двух вариантов вычета расходов:
- Вычет фиксированных расходов — сейчас 15% дохода от аренды; или
- Вычет фактических расходов — на содержание, управление и амортизацию.
Пример из практики: налогообложение Airbnb после решения
Возьмем ту же квартиру из примера выше: объект, приобретенный за 5,000,000TL, сдается через Airbnb и приносит валовой доход от аренды в размере 350,000TL — около 7%.
При налогообложении как дохода от аренды:
- Вычет фиксированных расходов (15%): 52,500TL.
- Налогооблагаемый доход: 297,500TL.
- Подоходный налог (при условной эффективной ставке 20%): 59,500TL.
- Чистый доход: 290,500TL.
- Чистая доходность: 5,8%.
Почему это важно для квартир в центре Стамбула
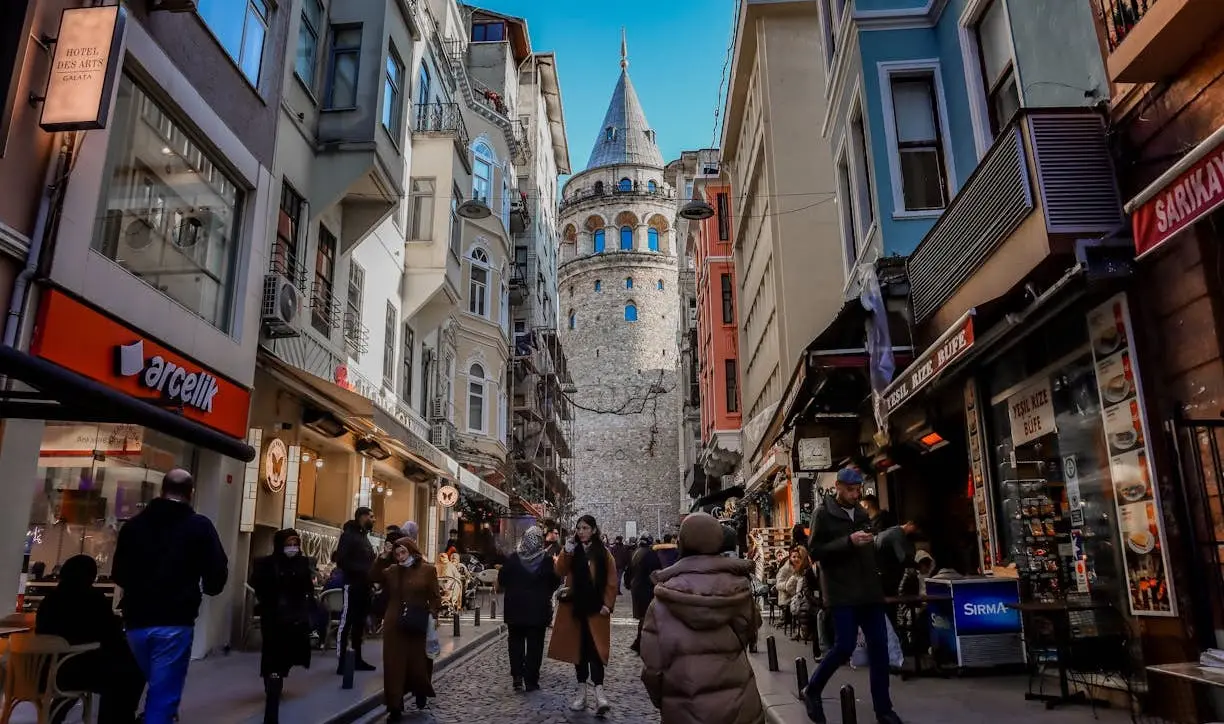
Решение Danıştay имеет большое значение для квартир в центре Стамбула, поскольку эти объекты сочетают доступную цену, ликвидность и высокий спрос на краткосрочную аренду. Большинство центральных объектов для инвестиций в Airbnb в Стамбуле — это отдельные квартиры в частной собственности, то есть именно такой тип недвижимости суд признал объектом аренды, а не гостиничного бизнеса.
Решение укрепляет инвестиционную привлекательность небольших и более доступных объектов, где особенно важна маржа. Чистая доходность от правильно оцененной квартиры формата 1+1 или компактной 2+1 в центральном районе может значительно меняться в зависимости от того, применяются ли НДС и налоги на коммерческую деятельность. Возвращая доходам статус обычного дохода от аренды, Danıştay поддерживает привлекательность таких инвестиций.
Районы Стамбула с высоким спросом
- Шишли: Один из самых устойчивых рынков аренды в Стамбуле благодаря больницам, клиникам, офисам и торговым центрам. Спрос в основном формируют краткосрочные арендаторы, приезжающие на лечение или в деловые поездки.
- Кягытхане: Быстро развивающийся район рядом с Левентом и Маслаком. Здесь цены на входе ниже, но при этом сохраняется спрос со стороны посетителей и гостей, которых привлекает близость к центральному деловому району.
- Бешикташ: Популярен среди городских специалистов, иностранных студентов и корпоративных арендаторов, снимающих жилье на короткий срок; спрос поддерживают университеты и отличная транспортная доступность.
- Бейоглу: Высокий туристический спрос благодаря близости к Таксиму, Галате и Каракёю, особенно на хорошо отремонтированные квартиры в управляемых зданиях.
- Кадыкёй: Район становится все популярнее среди цифровых кочевников, приезжающих на более долгий срок, и представителей творческих профессий. Инвесторам он предлагает стабильную заполняемость и немного более длительное среднее пребывание арендаторов.
Airbnb снова становится привлекательным вариантом для инвесторов в Стамбуле
Для клиентов Property Turkey это решение возвращает баланс и предсказуемость. Разрешения по-прежнему обязательны. Профессиональные гостиничные предприятия продолжают облагаться налогом как коммерческие. Однако частные инвесторы, сдающие одну квартиру, вновь рассматриваются как арендодатели, а не как владельцы отелей.
Для тех, кто рассматривает доступные квартиры в центре Стамбула с высоким спросом, расчеты снова сходятся. Чтобы узнать больше, свяжитесь с Property Turkey: мы поможем найти соответствующие требованиям объекты с высокой доходностью для сдачи через Airbnb и разобраться, как это решение положительно повлияет на вашу инвестиционную стратегию.
Часто задаваемые вопросы о доходах от Airbnb в Турции
В: Законна ли работа Airbnb в Турции?
О: Да. Airbnb и другие виды краткосрочной аренды в Турции законны при условии, что у объекта есть действующее разрешение на аренду в туристических целях, выданное на основании Закона № 7464.
В: Отменяет ли решение Danıştay необходимость получать разрешение на туристическую аренду?
О: Нет. Решение не меняет требование о получении разрешения, а касается порядка налогообложения доходов. Владельцы недвижимости по-прежнему обязаны получить и поддерживать в силе разрешение на туристическую аренду.
В: Освобождается ли доход от Airbnb от налогов в Турции?
О: Нет. Доход от Airbnb по-прежнему облагается налогом. Однако для владельцев жилья, которые не предоставляют гостиничные услуги, он теперь считается обычным доходом от аренды, а не прибылью от коммерческой деятельности.
В: Нужно ли регистрировать компанию, чтобы сдавать квартиру через Airbnb в Турции?
О: В большинстве случаев после решения Danıştay регистрировать компанию не требуется. Частные арендодатели, которые не предоставляют гостиничные услуги, могут сдавать жилье как физические лица.
В: Может ли Министерство финансов Турции обжаловать это решение?
О: Да. Решение приостанавливает применение прежней практики, и ожидается, что Министерство финансов подаст апелляцию. До вынесения окончательного решения применять режим налогообложения коммерческой деятельности нельзя.
В: Распространяется ли решение на штрафы за прошлые периоды?
О: Решение приостанавливает применение прежней практики на будущее. Некоторые налогоплательщики могут оспорить ранее назначенные штрафы, однако исход зависит от конкретного дела и сроков.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.



 By:
 Основатель и генеральный директор Property Turkey
 Istanbul
 3
 4



 X