



-
Ev Gerçek Danışmanlığın
- Gayrimenkul Satın Al
- Türk Vatandaşlığı
- Türkiye Hakkında
- Alıcı Rehberi
- Hakkımızda
- Bize Ulaşın
- Property Turkey TV

 By:
Cameron Deggin
Yatırımcılar İstanbul’u Türk Yatırımla Vatandaşlık perspektifinden değerlendirdiklerinde, çoğu zaman ilk olarak yanlış soruyu soruyor. “En etkileyici görünen proje hangisi?” diye soruyorlar. Oysa sormaları gereken soru şu: “Hangi segment en sorunsuz çıkış imkânını, en geniş alıcı kitlesini ve en güvenilir talebi sunuyor?”
Birçok CBI alıcısı için en güçlü seçenek hâlâ uygun fiyatlı merkezi İstanbul. 15 milyondan fazla nüfusa sahip İstanbul, Türkiye nüfusunun %18,3’ünü barındırıyor ve ülkenin en büyük konut pazarı olmayı sürdürüyor. İstanbul’da 2025 yılında 280.262 konut satışı gerçekleşti; bu sayı Türkiye’deki diğer tüm illerden fazlaydı. Ülke genelinde konut satışları ise yıllık bazda %14,3 artarak 1,7 milyona ulaştı.
CBI için en iyi segment nadiren en gösterişli olanıdır. Mantıklı bir fiyattan satın alınabilen, kolayca kiraya verilebilen ve daha dar bir yabancı alıcı kitlesine bağlı kalmadan güçlü bir yerel pazarda yeniden satılabilen segmenttir. Uygun fiyatlı merkezi İstanbul, şehrin emlak piyasasındaki ayrımın güçlü tarafında yer alır: arsa odaklı banliyö arzı yerine, kıtlıkla desteklenen merkezi talep.
Bu nedenle, mülklerini aktif olarak yönetmek istemeyen, yüksek likidite ve CBI kapsamındaki üç yıllık elde tutma süresinin ardından gerçekçi bir yeniden satış seçeneği arayan uluslararası yatırımcılar için merkezi İstanbul’daki uygun fiyatlı gayrimenkuller Türkiye pazarındaki en pratik yatırım seçeneği olmaya devam ediyor.
Türk Yatırımla Vatandaşlık programına başvuranlar için uygun fiyatlı merkezi İstanbul gayrimenkulleri, çıkış pazarının daha geniş, kiralama talebinin daha güçlü ve arzın doğal olarak daha kısıtlı olması nedeniyle birçok banliyö projesinden daha güçlü bir yatırım profili sunar. En iyi performans gösteren gayrimenkuller mutlaka ultra lüks olmak zorunda değildir. Yerli Türk alıcıların, genç profesyonellerin, çiftlerin ve uzun dönem kiracıların yanı sıra yabancı yatırımcıların da ilgisini çeken, merkezi konumda ve orta segmentte yer alan gayrimenkullerdir.
- İstanbul, Türkiye’nin en büyük konut pazarıdır ve işlem hacmi bakımından en derin ikinci el pazarıdır.
- Türk CBI programında gayrimenkul için alt limit 400.000 USD’dir ve üç yıl elde tutma şartı vardır.
- Türkiye’de konut satışlarının asıl itici gücü yabancı talep değil, yerli taleptir.
- 2025 yılında yabancı alıcılar ülke genelindeki toplam gayrimenkul satışlarının yalnızca %1,3’ünü oluşturdu.
- İpotekli satışlar 2025 yılında %49,3 arttı; bu da yerel talebin güçlendiğini gösteriyor.
- İstanbul pazarı tek ve yekpare bir pazar değildir; bazı bölgeler diğerlerinden farklı dinamiklere sahiptir.
- Merkezi ilçeler kıtlık ve likidite avantajından yararlanır. Dış banliyö bölgeleri ise arz baskısıyla karşı karşıyadır.
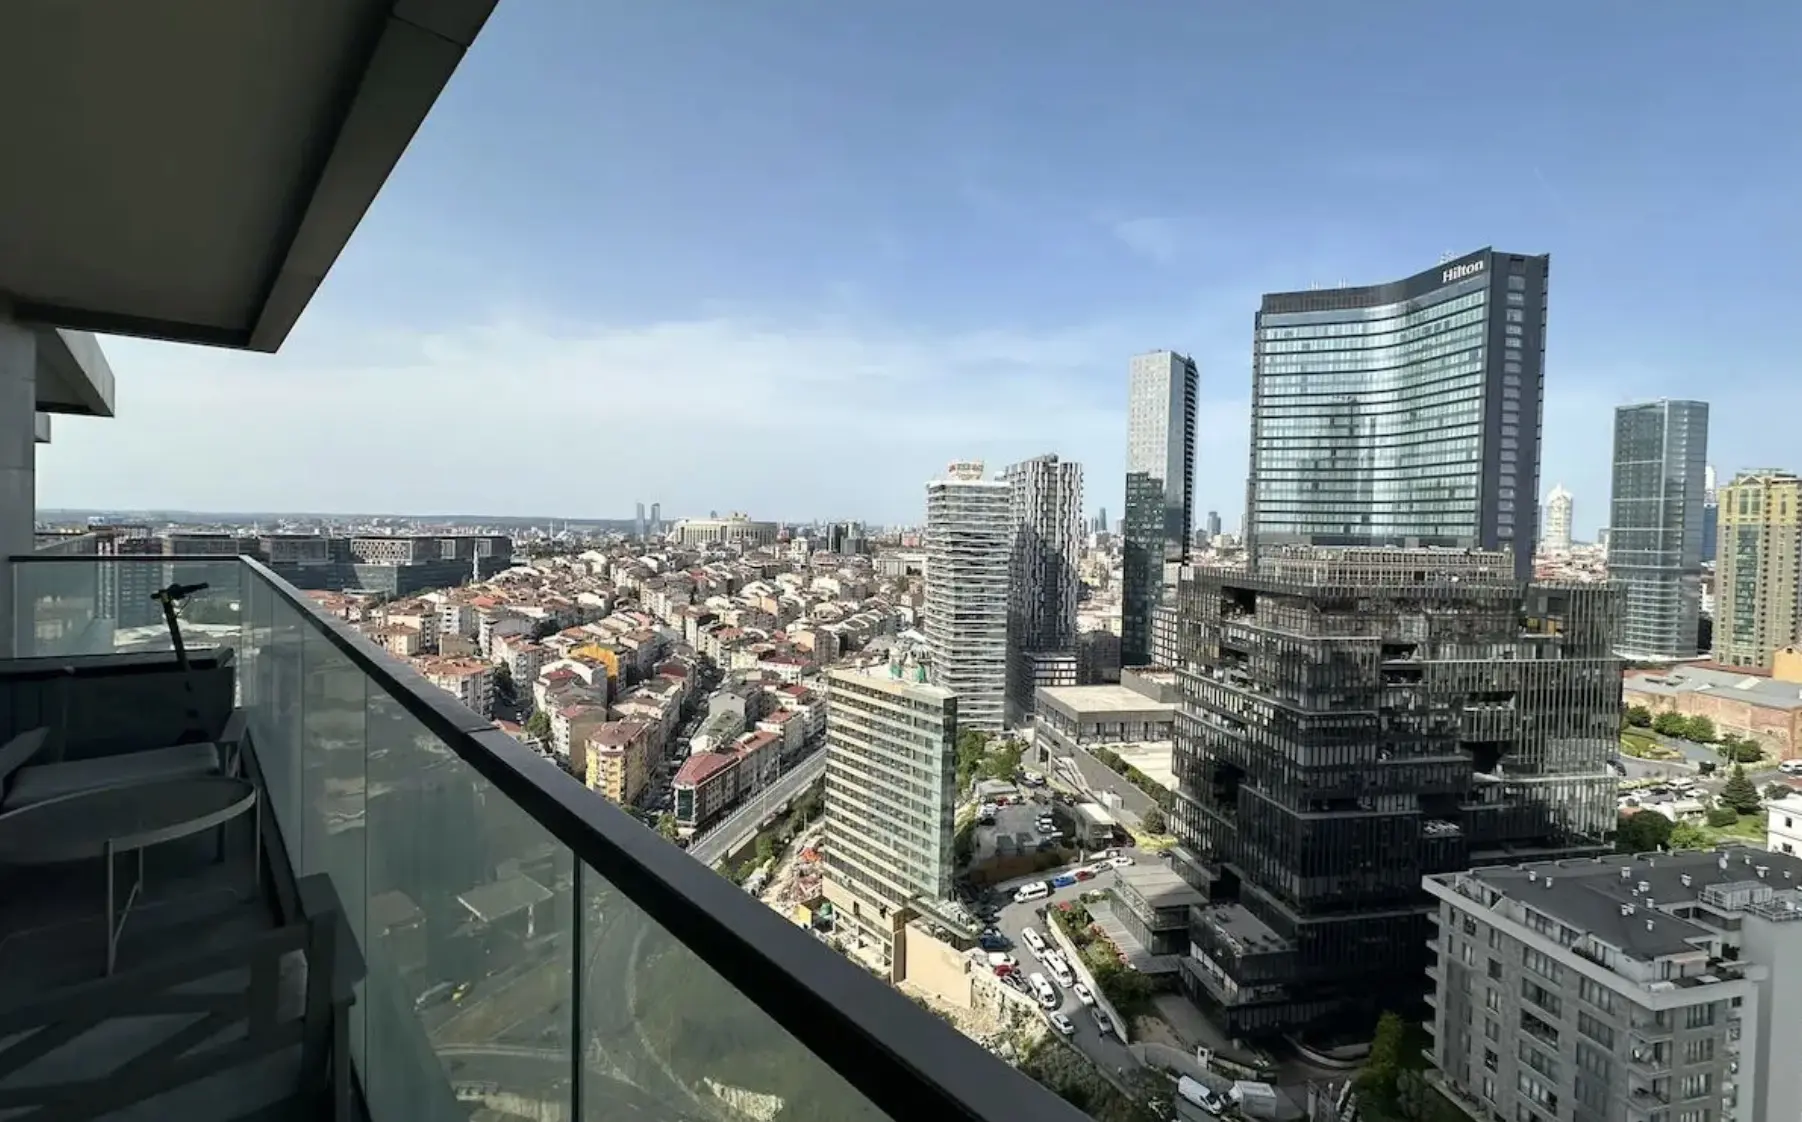
İstanbul’u açıklamanın en kolay yolu şudur: tek şehirde iki farklı pazar vardır. Pazarın biri merkezi, yoğun, istihdamla bağlantılı ve arzı kısıtlıdır. Diğeri ise dış bölgelerde yer alır; geliştirilebilir arsa daha fazladır ve pazar daha çok geliştirici projeleri tarafından şekillendirilir. Her iki pazar da yatırım açısından değerlendirilebilir, ancak aynı yatırım profilini sunmaz.
Amacınız yaşam tarzı, geniş alan, okullar ve aile ortamıysa İstanbul’un banliyöleri son derece uygun olabilir. Amacınız sorunsuz bir CBI süreci, güçlü kiracı talebi ve daha kolay bir yeniden satış imkânıysa değerlendirme değişir. Bu durumda öncelik genellikle merkezi bölgelerde likiditedir.
Çünkü Türk vatandaşlığına uygun ideal gayrimenkul yalnızca gerekli alt limiti karşılayan bir mülk değildir. Pasaport süreci tamamlandıktan sonra da mantıklı bir yatırım olmaya devam etmelidir. Merkezi konumdaki en iyi gayrimenkuller şehrin çalışan nüfusuna kiralanabilir ve daha sonra yalnızca yabancılara değil, yerli Türk alıcılara da satılabilir.
Uluslararası alıcıların çoğu, İstanbul’daki en güçlü yatırım segmentinin öncelikle yabancılar için tasarlanmış bir seçenek olması gerektiğini düşünüyor. Gerçekte Türkiye konut pazarı, yerli talep tarafından yönlendiriliyor. 2025 yılında yabancı alıcılar ülke genelinde 21.535 konut satın aldı; bu, bir önceki yıla göre %9,4 düşüş anlamına geliyor. Yabancı alıcılar, ülke genelindeki tüm konut satışlarının yalnızca %1,3’ünü oluşturdu.
En güvenli yeniden satış stratejisi, yerel pazara hitap eden bir gayrimenkule sahip olmaktır. Uygun fiyatlı merkezi daireler tam da bunu sağlar. Ulaşım, iş yerleri, üniversiteler, mağazalar ve günlük ihtiyaçlara yakın yaşamak isteyen genç profesyonellerin, çiftlerin, küçük ailelerin ve uzun dönemli şehir kiracılarının bütçelerine ve yaşam tarzlarına uygundur. Potansiyel alıcı kitlesi çok daha geniştir. CBI yatırımcısı açısından geniş talep, daha yüksek likidite demektir.
Merkezi İstanbul, “popüler” olduğu için daha iyi performans göstermez. Daha elverişli yapısal koşullara sahiptir. En iyi merkezi ilçelerin yapılaşması büyük ölçüde tamamlanmıştır. Arsa daha kıttır. Kentsel dönüşüm, tamamen yeni banliyö konutlarının art arda inşa edilmesiyle değil, parsel parsel gerçekleşir. Bu, arzı ortadan kaldırmaz; ancak arzı daha kısıtlı ve oluşturulmasını daha maliyetli hâle getirir.
Buna karşılık birçok dış ilçede geliştirilebilir arsa ve daha geniş proje portföyleri bulunur. Bu durum yaşam tarzı odaklı alıcılar için uygun olabilir; ancak yatırım açısından benzer gayrimenkuller piyasaya çıkmaya devam ederse fiyat performansını zayıflatabilir.
2025’te yapılan ilçe düzeyindeki bir analiz, İstanbul’daki konut fiyatlarıyla sosyoekonomik koşullar arasında bağlantı kurarak ilçelerin birbirinden önemli ölçüde farklı dinamiklere sahip olduğunu ortaya koydu. Basitçe söylemek gerekirse, yatırımcılar “İstanbul”u tek bir pazar olarak görmeyi bırakıp birbirinden çok farklı alt pazarların bütünü olarak değerlendirmeli.
| Etken | Uygun Fiyatlı Merkezi İstanbul | Dış Bölgelerdeki / Banliyölerdeki Daire Pazarları |
| Başlıca talep kaynağı | Çalışan yerel nüfus, profesyoneller ve daha küçük haneler | Yaşam tarzı odaklı ve proje kaynaklı talep daha fazladır |
| Arz profili | Özellikle güçlü mikro lokasyonlarda daha kısıtlıdır | Arsa daha kolay bulunduğu için genellikle artırılabilir |
| Kiralama talebinin derinliği | Doğru merkezi bölgelerde yıl boyunca talep vardır | Talep güçlü olabilir, ancak topluluğa ve ürün kalitesine daha fazla bağlıdır |
| Çıkış likiditesi | Daha fazla alıcı türü bu gayrimenkulleri alabileceği için genellikle daha yüksektir | Benzer gayrimenkuller piyasaya girmeye devam ederse satış daha yavaş olabilir |
| CBI için en uygun seçenek | Aktif yönetim gerektirmeyen, likit ve gelir odaklı yatırımlar için güçlü bir seçenektir | Özel durumlar veya yaşam tarzı odaklı alıcılar için daha uygundur |
NOT: Bu, tüm banliyö gayrimenkullerinin zayıf olduğu anlamına gelmez. Banliyö daireleri genellikle yeni arzın rekabetiyle daha fazla karşılaşırken, merkezi ve uygun fiyatlı gayrimenkuller konumlarının sağladığı doğal korumadan yararlanır.
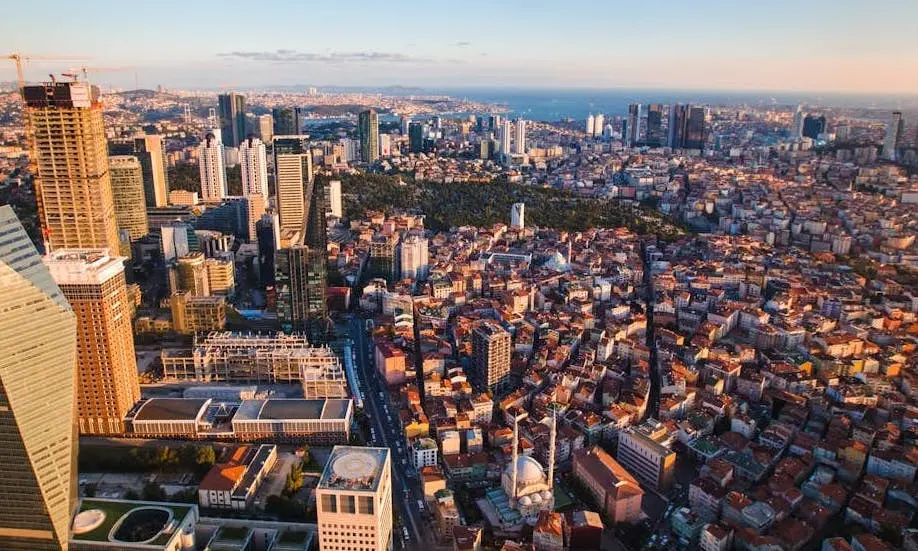
Gayrimenkul alımları için CBI alt limiti hâlâ 400.000 USD’dir ve alıcılar mülkü üç yıl boyunca satmamayı taahhüt etmelidir. Bu koşul, oldukça pratik bir soru doğuruyor: Üç yılın sonunda elinizde nasıl bir gayrimenkul olmasını istersiniz? Birçok yatırımcı için yanıt şu olmalı:
- Kolay kiralanabilen ve kolayca yeniden satılabilen.
- Hem yerli hem de yabancı alıcılara hitap eden.
- Fiyatları gerçek şehir yaşamının desteklediği bir ilçede bulunan.
Uygun fiyatlı merkezi İstanbul bu özelliklerin çoğunu karşılıyor; üstelik birçok büyük banliyö yerleşkesinden daha avantajlı. Ayrıca “aktif yönetim gerektirmeyen” bir seçenektir; çünkü doğru konumdaki merkezi bir daireyi uzun dönemli kiracılara kiralamak daha kolaydır ve yeniden satışta yaşam tarzı faktörüne daha az bağlıdır.
Türkiye konut pazarı yalnızca nakit alıcıların desteğiyle ilerlemiyor. Konut kredisi faaliyetleri de toparlanmaya başladı. 2025 yılında ülke genelinde konut kredisiyle yapılan satışlar yıllık bazda %49,3 artarak 236.668’e ulaştı.
Aynı dönemde Türkiye Cumhuriyet Merkez Bankası, gevşeme döngüsünü sürdürürken enflasyon konusunda temkinli davranmaya devam ederek Ocak 2026’da bir hafta vadeli repo faizini %37’ye indirdi. Reuters ayrıca Merkez Bankası’nın 2027 sonu için ara enflasyon hedefini %9’da, 2028 sonu hedefini ise %8’de tuttuğunu bildirdi.
Gayrimenkul yatırımcıları için yerel finansman koşullarındaki iyileşme, zaman içinde nihai alıcı pazarını destekliyor. Yatırım segmentiniz yerel alıcıların gerçekten satın almak istediği merkezi ve uygun fiyatlı gayrimenkullerden oluşuyorsa, yerel konut kredisi faaliyetlerindeki artış gelecekteki yeniden satış likiditesini de destekler.
Türk Yatırımla Vatandaşlık programına başvuranlar için en güçlü segment, Boğaz’ın gösterişli gayrimenkulleri ya da çok ucuz çevre bölgelerdeki mülkler değildir. Güçlü merkezi ilçelerde yer alan uygun fiyatlı ve orta segment gayrimenkullerdir. Özellikle ulaşım bağlantıları güçlü, kentsel dönüşüm hareketliliği bulunan ve yıl boyunca kiracı talebi gören bölgelerdeki kullanışlı 1+1 ve 2+1 daireler öne çıkar.
İstanbul’daki doğru ilçe önemlidir; bina kalitesi, depreme dayanıklılık ve tapunun hazır olması da aynı derecede önem taşır. Ancak bu segment bir yatırım kategorisi olarak iyi performans gösterir; çünkü şu özellikleri bir araya getirir:
- Merkezi konuma kıyasla yerel halk için erişilebilir fiyatlar.
- Güçlü kiracı talebi.
- Kullanışlı ve pratik daire büyüklükleri.
- Güvenilir ve derin bir yeniden satış pazarı.
Açık konuşalım: “Banliyölerden asla gayrimenkul almayın” demiyoruz. Bu, fazla basit bir yaklaşım olur. İstanbul’un banliyöleri şu alıcılar için hâlâ çok uygun olabilir: yaşam tarzı odaklı alıcılar, yaşam alanına öncelik veren aileler, arzı sınırlı ve niş düşük yoğunluklu projelere yatırım yapanlar veya doğru yerleşimlerde uzun dönem kiralama stratejisi izleyenler.
Sorun İstanbul’un banliyölerinin kendisi değildir. Sorun, her banliyö daire projesinin kıtlığın belirleyici olduğu merkezi bir İstanbul gayrimenkulüyle aynı kalitede çıkış imkânı sunacağını varsaymaktır. Çoğu zaman böyle olmaz.
Bu nedenle Property Turkey olarak sık sık şunu söylüyoruz: Arzı gerçekten sınırlı ve yapısal olarak farklılaşmış bir banliyö projesi olmadığı sürece, banliyöler yaşam tarzı için, merkez ise likidite için tercih edilmelidir.
Türkiye’de birçok yatırımcı, lansman öncesi ve inşaat hâlindeki satış indirimlerine, gösterişli geliştirici broşürlerine ya da kâğıt üzerinde iyi görünen büyük banliyö dairelerine kapılıyor. Ancak Türk Yatırımla Vatandaşlık programına başvuran bir alıcı disiplinli hareket etmelidir.
Neden? Çünkü yatırımınız için zaten üç yıllık elde tutma şartı var. Bu da gerçek riskinizin yalnızca gayrimenkulün ne kadar iyi kiralandığı olmadığı anlamına geliyor. Elde tutma süresi sona erdiğinde mülkü ne kadar kolay ve verimli şekilde satabileceğiniz de önem taşıyor.
Bu nedenle “kolay çıkış”, genel yatırım stratejisinin temel unsurlarından biri olarak değerlendirilmelidir. Yerel talebi gerçek olan, merkezi konumdaki uygun fiyatlı bir daire; yeniden satış pazarı daha zayıf olan büyük bir banliyö dairesinden çoğu zaman daha değerlidir. Daha iyi göründüğü için değil, daha kolay el değiştirdiği için.
Uygun fiyatlı merkezi İstanbul, yaşam amaçlı kullanımdan çok yatırım ve ticari mantığa önem veren ve en iyi Türk Yatırımla Vatandaşlık gayrimenkulünün, Türk pasaportu alma hedefi devre dışı bırakılsa bile mantıklı kalması gerektiğini bilen CBI alıcıları için en uygun seçenektir. Bu alıcılar şunları ister:
- Sorunsuz, aktif yönetim gerektirmeyen bir yatırım.
- Uzun dönemli kiracı talebi.
- Basit bir yönetim modeli.
- Geniş bir yeniden satış kitlesi.
- Yabancı pazarın beklentilerine daha az bağımlılık.
Vatandaşlık için belirlenen alt limiti karşılayan her gayrimenkul iyi bir CBI yatırımı değildir. En güçlü seçenekler; yasal uygunluğu gerçek talep, makul fiyatlandırma ve inandırıcı bir çıkış seçeneğiyle birleştirenlerdir. Property Turkey olarak, İstanbul’da bu koşulların en iyi şekilde örtüştüğü bölgeleri belirlemelerine alıcılara yardımcı oluyoruz. Birçok yatırımcı için bu, geliştirici projelerinin yoğun olduğu banliyö stokları yerine uygun fiyatlı ve iyi konumlanmış merkezi gayrimenkuller anlamına geliyor. İstanbul’daki yerel danışmanlarımızla ücretsiz görüşme için bugün bizimle iletişime geçin.
C: Merkezi ilçeler, dış bölgelerdeki daire ağırlıklı bölgelere kıyasla daha güçlü yerel talepten, daha kısıtlı arzdan, daha geniş kiracı talebinden ve daha geniş bir yeniden satış kitlesinden yararlanır.
C: Evet. Yatırımcılar için resmi gayrimenkul alt limiti 400.000 USD olarak kalmıştır ve vatandaşlık başvurusunda üç yıllık elde tutma taahhüdü şartı vardır.
C: Piyasayı yerli alıcılar yönlendiriyor. Yabancı alıcılar 2025 yılında Türkiye’deki toplam konut satışlarının yalnızca %1,3’ünü oluşturdu; bu nedenle en derin yeniden satış pazarı hâlâ yerel pazardır.
C: Hayır. Banliyö projeleri, özellikle yaşam tarzı odaklı veya düşük yoğunluklu gayrimenkuller söz konusu olduğunda iyi performans gösterebilir. Ancak birçok banliyö daire pazarı, merkezi mikro pazarlara kıyasla daha fazla arz baskısıyla karşı karşıyadır.
C: Güçlü merkezi ilçelerde bulunan kullanışlı 1+1 ve 2+1 daireler; kiracı talebi, likidite ve yeniden satış potansiyeli açısından en iyi dengeyi sunar.
C: Üç yıllık elde tutma şartı nedeniyle uluslararası yatırımcılar, İstanbul’daki gayrimenkulü satın almadan önce yeniden satış potansiyelini planlamalıdır.
C: Buna yardımcı olabilir. Merkezi ilçelerde, dış banliyö bölgelerine kıyasla sürekli ve büyük ölçekli daire arzı için daha az arsa bulunur; bu da uzun vadede daha güçlü fiyatlama gücünü destekler.
C: Konut kredisi faaliyetlerinin toparlanması ve politika faizinin düşmesi, yerel nihai alıcı talebini destekler. Yerli alıcıların doğal çıkış kitlesini oluşturduğu CBI segmentlerinde bu önemlidir.
C: Merkezi İstanbul’da kıtlık sizi korur. Birçok banliyö daire pazarında arsa bolluğu getirileri zayıflatabilir; bu nedenle merkez, likidite açısından çoğu zaman daha güvenli tercihtir.
- TURKSTAT verilerine atıfta bulunan Anadolu Ajansı (Ocak 2026) – Türkiye’de 2025 yılında 1,7 milyon konut satıldı; 280.262 satışla İstanbul ülke genelinde ilk sırada yer aldı.
- Global Property Guide (2026 piyasa analizi) – Yabancı alıcıların faaliyeti, toplam Türkiye konut satışlarına kıyasla sınırlı kaldı. Piyasanın ana itici gücü yerli taleptir.
- Borsa Istanbul Review / ScienceDirect (2025) – İstanbul analizinde, şehrin tek ve yekpare bir pazar yerine birbirinden çok farklı alt pazarlardan oluştuğu doğrulandı.
- Reuters (Ocak 2026) – Türkiye Cumhuriyet Merkez Bankası, enflasyon konusunda temkinli davranmayı sürdürürken gevşeme döngüsüne devam ederek Ocak 2026’da politika faizini %37’ye indirdi.
- Reuters (Şubat 2026) – Merkez Bankası, 2027 sonu için ara enflasyon hedefini %9’da, 2028 sonu hedefini ise %8’de tuttu; bu da orta vadede dezenflasyon sürecine işaret ediyor.
 Kurucu ve CEO, Property Turkey






 Bodrum
 2
 1


 X