يمر كل شخص ثري بلحظة تبدأ فيها الهياكل التي أنشأها لحماية ثروته بالشعور بالهشاشة. ويبدأ فيها الشعور بأن الولاية القضائية التي اختارها لم تعد محصنة. وتصبح الأسئلة المطروحة من الحكومات والبنوك والجهات التنظيمية أقرب مما يبعث على الارتياح.
بالنسبة إلى عدد متزايد من أصحاب أعلى صافي ثروات في العالم، تلك اللحظة هي الآن. وقد قدمت تركيا للتو إجابة واضحة، بهدوء وتعمد ودقة تشريعية متناهية.
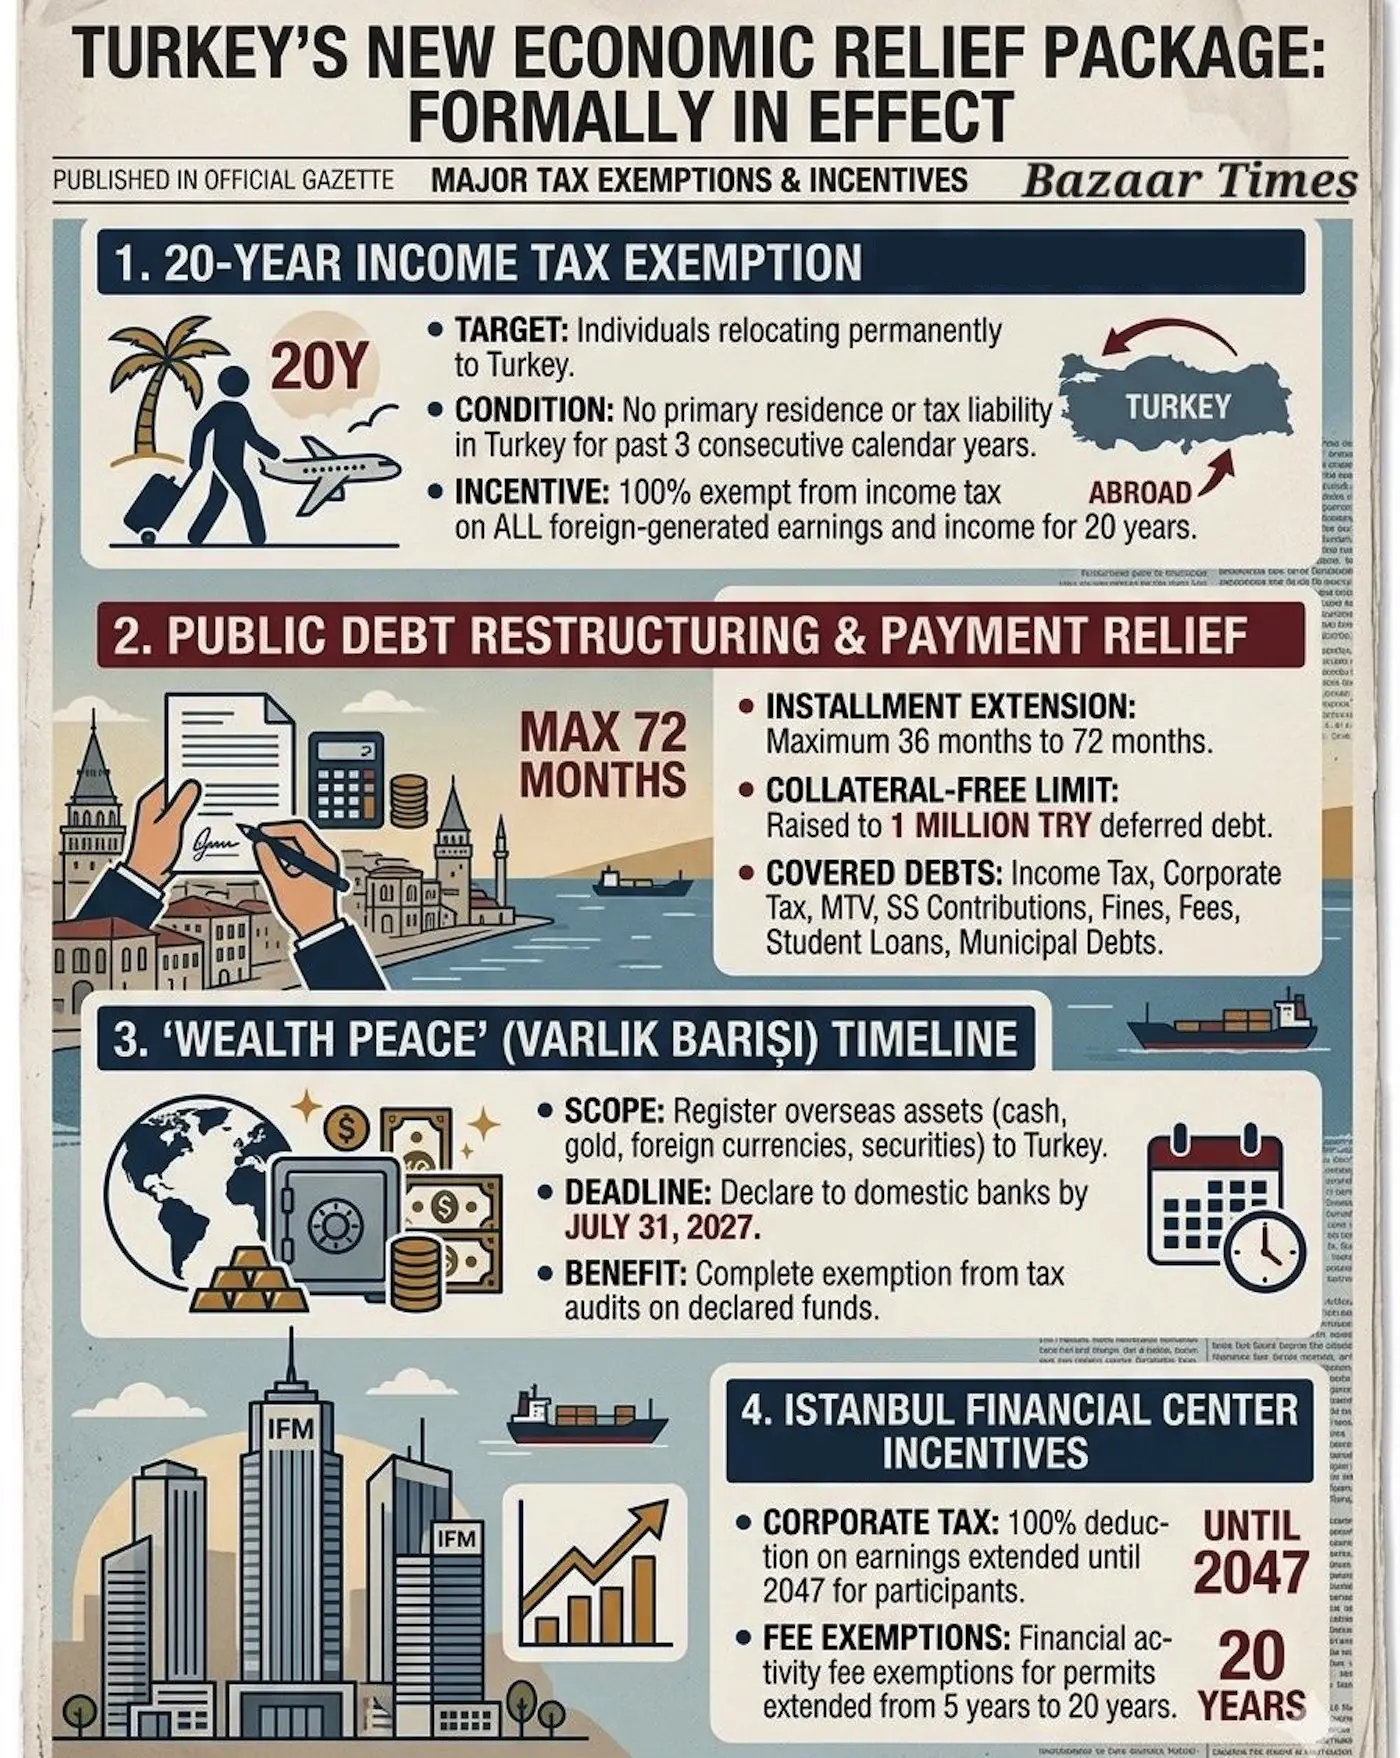
- إعفاء من الضرائب التركية على الدخل من مصادر أجنبية لمدة 20 عاماً: للمقيمين الضريبيين الجدد المؤهلين في تركيا.
- حماية عند الإفصاح عن الثروات الخارجية: للأصول التي تُدرج ضمن إطار تركيا قبل 31 يوليو 2027.
- معدل ضريبي محتمل يبلغ 0%: على الأصول الخارجية المُعلن عنها والمستثمرة في أدوات مالية تركية مؤهلة لمدة خمس سنوات.
- معدل ثابت لضريبة الميراث يبلغ 1%: للمقيمين المؤهلين خلال فترة الإعفاء.
- لا يوجد شرط صارم لعدد أيام الإقامة: للمستثمرين المؤهلين، ما يمنح تركيا ميزة كبيرة في حرية التنقل مقارنة بالولايات القضائية التقليدية التي تربط الإقامة بالضرائب.
لم تُقر أي ولاية قضائية أخرى في العالم، لا Dubai ولا Singapore ولا Hong Kong ولا Portugal، ما أقرته تركيا للتو: عفواً سيادياً منصوصاً عليه في القانون للإفصاح عن الثروات الخارجية.
أدرجوا أصولكم الخارجية ضمن إطار الحماية في تركيا قبل 31 يوليو 2027. سواء كانت نقداً أو ذهباً أو عملات أجنبية أو أوراقاً مالية أو عقارات، يشمل ذلك جميعها. وتغلق الدولة التركية الملف نهائياً. لا تحقيق. لا تدقيق. لا أسئلة عن مصدر الأموال. ولا إخطار للسلطة الضريبية في بلدكم. هذا ليس وعداً، بل قانون نافذ أقره البرلمان التركي. حماية سيادية منصوص عليها في التشريع.
إذا استثمرتم تلك الأصول المُعلن عنها في أدوات مالية تركية مؤهلة لمدة خمس سنوات، فسيكون معدل الضريبة صفراً. ليس منخفضاً، ولا مخفضاً، بل صفراً. ويوفر النظام المتدرج لكم سيطرة كاملة. القرار لكم، والتحكم في وضعكم الضريبي بأيديكم:
- الالتزام لمدة سنة: 4%
- الالتزام لمدة سنتين: 3%
- الالتزام لمدة ثلاث سنوات: 2%
- الالتزام لمدة أربع سنوات: 1%
- الالتزام لمدة خمس سنوات: 0%
بالنسبة إلى الأشخاص الذين أمضوا سنوات، وربما عقوداً، في إدارة الهياكل الخارجية وهم يشعرون بقلق متزايد مع تشديد أنظمة الشفافية العالمية، لا يقتصر أثر هذا الإجراء على أهميته المالية. بل إنه يبدل شعورهم النفسي تجاه الأمر. إذ يزول العبء.
ورثتكم يدفعون 1%. لا 40% ولا 45%. 1%
إذا أردتم فهم ما يوجه فعلاً قرارات الإقامة لدى أغنى العائلات في العالم، فلا تركزوا على ضريبة الدخل، بل انظروا إلى ما يحدث عند وفاة رب الأسرة. تبلغ ضريبة الميراث في المملكة المتحدة 40%، وفي France تبلغ 45%، وفي Germany قد تصل إلى 50% بحسب صلة القرابة بالوارث. وحتى في UAE، التي يُحتفى بها بوصفها ملاذاً معفياً من الضرائب، لا يوجد إطار رسمي للميراث للأجانب. فقد تُجمّد الأصول، وتصبح التركات محل نزاع، وقد تنتظر العائلات سنوات حتى تسوية الأمر.
يحدد إصلاح تركيا لعام 2026 ضريبة الميراث للمقيمين المؤهلين بمعدل ثابت قدره 1%. واحد في المئة فقط، على كل شيء، وبصورة دائمة طوال فترة الإعفاء الكاملة الممتدة 20 عاماً. إنها حماية للثروة بين الأجيال بمستوى لا توفره حالياً أي ولاية قضائية مماثلة. فبالنسبة إلى عائلة تملك أصولاً بقيمة 10 ملايين دولار أمريكي، يبلغ الفرق بين تركيا والمملكة المتحدة عند انتقال الميراث 3.9 ملايين دولار أمريكي. وهذا ليس مجرد توفير ضريبي، بل إرث للأجيال.
20 عاماً من الإعفاء الضريبي على دخلك الأجنبي
إذا أصبحت مقيماً ضريبياً في تركيا اعتباراً من 1 يناير 2026، بشرط ألا تكون قد أقمت ضريبياً في تركيا خلال السنوات التقويمية الثلاث السابقة، فسيُعفى كل دولار أو درهم أو جنيه أو يوان تكسبونه خارج تركيا إعفاءً كاملاً من ضريبة الدخل التركية لمدة 20 عاماً.
ليس إعفاءً جزئياً، ولا فرضاً للضريبة بمعدل مخفض. بل إعفاء كامل، يخرج دخلكم تماماً من نطاق التزاماتكم الضريبية التركية. دخل الإيجار من London، وأرباح الأسهم من Dubai، وأرباح التداول من Hong Kong، وإيرادات أعمالكم من Riyadh. لمدة 20 عاماً، لا ضريبة دخل تركية. ولا يلزم تقديم إقرار سنوي عن الدخل من المصادر الأجنبية.
بالنسبة إلى شخص من أصحاب الثروات الكبيرة يبلغ 45 عاماً، لا تمثل 20 عاماً مجرد إعفاء ضريبي، بل حقبة كاملة من بناء الثروة والإنتاج. إنها تشمل سنوات نمو رأس المال المركب والسنوات التي ينمو فيها رأس المال بأسرع وتيرة. وتتيح تركيا لهذه الثروة أن تنمو دون أن تقتطع منها سنتاً واحداً.
لا حد أدنى لأيام الإقامة: تعالوا واذهبوا كما تشاؤون
هنا تخسر Dubai النقاش في كل مرة. فنظام الإعفاء من ضريبة الدخل في UAE حقيقي، لكنه مشروط بشرط يجد أصحاب الثروات الكبيرة كثيرو التنقل صعوبة متزايدة في الوفاء به: الحضور الفعلي لمدة 183 يوماً في السنة. وهذا يعني قضاء 183 يوماً بعيداً عن London وGeneva وRiyadh، وبعيداً عن المكان الذي تتمركز فيه حياتكم وأعمالكم وعائلاتكم فعلياً.
لا تفرض تركيا حداً صارماً لعدد أيام الإقامة على المستثمرين المؤهلين. أنشئوا إقامتكم، واستثمروا في عقاركم التركي، ثم عيشوا حياتكم بين المدن المتعددة التي يتيحها لكم نجاحكم. حرية التنقل ليست رفاهية لنمط الحياة. بل هي متطلب تجاري لأصحاب الثروات الكبيرة الذين يعملون عبر ولايات قضائية متعددة. تدرك تركيا ذلك. وتتلاشى الميزة الضريبية في Dubai فور احتساب تكلفة الارتباط بمدينة واحدة لمدة ستة أشهر من كل عام.
تركيا في مقارنة مع UAE وSingapore وHong Kong وPortugal
الولاية القضائية
المعاملة الضريبية للدخل الأجنبي
متطلبات الحضور الفعلي
التخطيط للميراث
معاملة الثروات الخارجية
الأنسب لـ
تركيا
إعفاء لمدة 20 عاماً للمقيمين الجدد المؤهلين
لا يوجد شرط صارم لعدد أيام الإقامة للمستثمرين المؤهلين
معدل ثابت قدره 1% للمقيمين المؤهلين خلال فترة الإعفاء
مسار للإفصاح المحمي قبل 31 يوليو 2027
أصحاب الثروات الكبيرة الساعون إلى الكفاءة الضريبية والتنقل والجنسية وحماية الأصول
UAE
لا توجد ضريبة دخل شخصية في معظم الحالات
غالباً ما يلزم الحضور لمدة 183 يوماً لإثبات الإقامة الضريبية
لا توجد ضريبة ميراث عامة على الأجانب، لكن التعاقب يحتاج إلى تخطيط دقيق
لا يوجد مسار مماثل للإفصاح عن الثروات الخارجية ومنحها صفحة جديدة
رواد الأعمال والمديرون التنفيذيون والعائلات المقيمة أصلاً في منطقة الخليج
Singapore
نظام إقليمي وخصائص ضريبية قائمة على تحويل الأموال، مع تنظيم محكم
قد تكون متطلبات الإقامة والوجود الفعلي كبيرة
أُلغيت ضريبة التركات، لكن التخطيط للتعاقب لا يزال ضرورياً
بيئة امتثال قوية، وليست نظاماً قائماً على العفو
الثروات المؤسسية والمكاتب العائلية والوصول إلى الأسواق الآسيوية
Hong Kong
نظام ضريبي إقليمي
اعتبارات عملية تتعلق بالوجود الفعلي والانكشاف الإقليمي
أُلغيت ضريبة التركات
مركز مالي قوي، لكن لا يوجد إطار مماثل للإفصاح عن الثروات الخارجية
المستثمرون المرتبطون بـChina ومشغلو الأعمال الإقليمية
Portugal
تغير نظام الإقامة الضريبية لغير المقيمين المعتاد (NHR) السابق تغيّراً كبيراً
يتطلب الأمر تخطيطاً للإقامة
تتطلب ضريبة الدمغة وقواعد التعاقب تخطيطاً
لا يوجد إطار مماثل لحماية الثروات الخارجية
الانتقال بحثاً عن نمط حياة مناسب، والوصول إلى الاتحاد الأوروبي، والتخطيط للإقامة الأوروبية
إدخال رأس المال وإخراجه: بلا قيود ولا تفسيرات
بالنسبة إلى المستثمرين من China وIndia وRussia ومختلف أنحاء العالم الناشئ، يتقدم هذا الإجراء على كل شيء آخر. لا تفرض تركيا قيوداً على تحويل العملات الأجنبية إلى البلاد أو منها للمستثمرين المؤهلين. أدخلوا رأس المال، وأخرجوه، وحولوه، وأعيدوا استثماره، وانقلوه. لا ضوابط على رأس المال، ولا موافقات، ولا مطالب بتقديم تفسيرات.
إذا سبق لكم التعامل مع لوائح FEMA في India، أو ضوابط خروج رأس المال الصارمة في China، أو الحسابات المجمدة التي قد تتسبب بها الأحداث الجيوسياسية في الخليج بين ليلة وضحاها، فستدركون أن الحساب الرأسمالي المفتوح في تركيا ليس مجرد ميزة، بل شرط أساسي لبناء الثقة.
مركز إسطنبول المالي: إعفاء من ضريبة الشركات حتى عام 2047
بالنسبة إلى أصحاب الثروات الكبيرة الذين يديرون مكتباً عائلياً أو شركة قابضة استثمارية أو نشاطاً للخدمات المالية، يستحق مركز إسطنبول المالي نقاشاً مستقلاً. احصلوا على شهادة مشاركة، ومارسوا أنشطة مالية مؤهلة داخل المركز، وادفعوا ضريبة شركات بنسبة صفر على تلك الأرباح حتى عام 2047. كما لا توجد رسوم أو تكاليف لمدة 20 عاماً من تاريخ التأسيس.
يُعد مركزا DIFC وADGM في Dubai المقارنين المباشرين. ويفرض كلاهما ضريبة شركات تبدأ من 9% بموجب إصلاحات UAE لعام 2023، كما يفرضان رسوم تأسيس وترخيص. أما إسطنبول، فلا تفرض أي ضريبة على الأرباح المؤهلة لأكثر من عقدين إضافيين.
هذا عرض بمستوى المؤسسات. فالمكتب العائلي الذي يختار التأسيس في إسطنبول بدلاً من Dubai في عام 2026 لن يدفع أي ضريبة شركات بحلول الوقت الذي تكون فيه منظومة Dubai قد جمعت ملايين الدولارات.
مسار انضمام بسيط للمستثمرين العالميين
شرط الأهلية للإعفاء من ضريبة الدخل الأجنبي لمدة 20 عاماً بسيط: يجب ألا تكونوا قد أقمتم ضريبياً في تركيا خلال السنوات التقويمية الثلاث السابقة مباشرة لتأسيس إقامتكم الضريبية التركية اعتباراً من 1 يناير 2026.
ويستوفي هذا الشرط تلقائياً الغالبية العظمى من أصحاب الثروات الكبيرة في الخليج وأوروبا وChina وجنوب آسيا وRussia وسائر أنحاء العالم ممن ينظرون إلى تركيا. فهم لم يقيموا في تركيا مؤخراً، ولم يقدموا إقراراتهم بصفتهم مقيمين ضريبياً فيها، بل ينتقلون إليها من أوضاع ضريبية مستقرة في بلدان أخرى.
وهذا يجعل عرض تركيا مباشراً. فكثير من الولايات القضائية المنافسة في مجال الإقامة والثروات تحيط مزاياها بطبقات من الإجراءات البيروقراطية، أو اختبارات الملاءة المالية، أو متطلبات المقابلات، أو شروط الحضور الفعلي. أما إطار تركيا لعام 2026 فيختلف عن ذلك. فهو لا يتطلب:
- اختبارات لغوية.
- مقابلة شخصية.
- نظام هجرة قائم على النقاط.
- حداً أدنى لصافي الثروة العالمية.
- إثبات نقل النشاط التجاري.
- نقل المقر الرئيسي لشركتكم.
- حداً أدنى لعدد أيام الإقامة للمستثمرين المؤهلين.
- إعادة تنظيم حياتكم بما يتناسب مع ولاية قضائية واحدة.
لماذا تعيد الإصلاحات الضريبية التركية لعام 2026 رسم خريطة الثروات
أمضت أبرز الولايات القضائية في العالم في مجال الثروات 20 عاماً تتنافس على متغير واحد: معدل الضريبة. وفازت Dubai بهذا السباق عندما خفضته إلى الصفر، بينما عززت Singapore مصداقيتها المؤسسية، وقدمت Hong Kong قربها من China، إلى أن تغير ذلك. أما إصلاحات تركيا لعام 2026، فتغير أساس المنافسة بالكامل.
لا تتنافس تركيا على معدلات الضرائب وحدها، بل على الخصوصية والحرية والحماية بين الأجيال وحرية حركة رأس المال، وعلى أمر لم تقدمه أي ولاية قضائية أخرى بصيغة تشريعية: صفحة جديدة. المشاعر أقوى من الحسابات. والخصوصية أهم من العائد. والحرية تتفوق على معدلات الضرائب. والحماية بين الأجيال أهم من المكاسب الشخصية.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Istanbul
 1
 1



 X