تاريخ الإنشاء
30 Sep 2026
تاريخ التحديث
30 Sep 2026
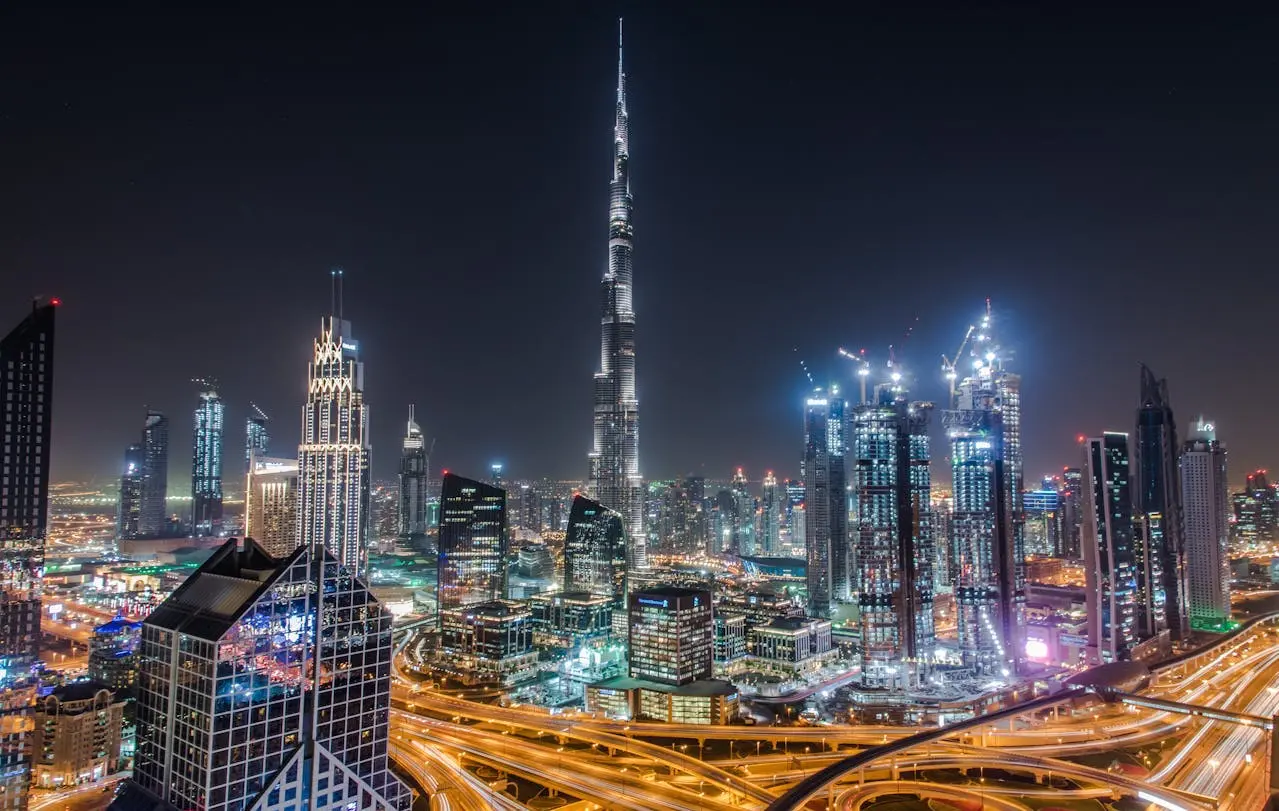
أصبحت Dubai واحدة من أشهر مراكز العملات الرقمية في العالم. وأفادت Reuters بأن المنطقة الحرة DMCC في الإمارة تضم أكثر من 650 شركة متخصصة في العملات الرقمية، فيما واصلت Dubai توسيع منظومتها للعملات الرقمية عبر شراكات تنظيمية وتجارية. وفي عام 2026، ينشط في السوق حالياً نوع محدد جداً من المشترين: المستثمر المقيم في Dubai الذي حقق أرباحاً رقمياً، وبنى حياته وأعماله في UAE، وبات يفكر الآن في تنويع نطاقه القضائي.
لم يعد السؤال الذي يطرحه هؤلاء المستثمرون يقتصر على: «أين تُرحَّب العملات الرقمية؟» بل أصبح: «أين يمكنني تحويل جزء من رأسمالي إلى أصل حقيقي، في بلد حقيقي، مع خطة بديلة حقيقية؟» وقد ازدادت أهمية هذا السؤال بعد حرب Iran. ففي أبريل 2026، هزّ الصراع أسواق UAE قبل أن يساعد وقف إطلاق النار على تحسن المعنويات. ولا يعني ذلك أن Dubai فقدت أهميتها، بل إن مخاطر التركّز الجيوسياسي أصبحت الآن جزءاً من النقاش.
هنا يأتي دور تركيا. فبالنسبة إلى المستثمر المقيم في Dubai والمهتم بالعملات الرقمية، تقدم تركيا ما لا تقدمه Dubai: مساراً للحصول على الجنسية مدعوماً بعقار بقيمة تبدأ من $400,000 USD، وسوقاً سيادية واسعة، وطريقة عملية لتحويل الثروة الرقمية إلى أصول ملموسة وأمان عائلي طويل الأمد.
ملخص سريع
يمكن للمستثمرين في العملات الرقمية المقيمين في Dubai نقل رؤوس أموالهم إلى عقار في تركيا، لكن ليس عن طريق دفع ثمن العقار مباشرةً بالعملات الرقمية. حظرت تركيا استخدام الأصول الرقمية في المدفوعات عام 2021، لذا فإن المسار الفعلي هو تحويل العملات الرقمية إلى عملة نقدية، ثم إيداعها في حساب مصرفي، وبعد ذلك شراء العقار. بالنسبة إلى المستثمرين المقيمين في Dubai، لا تتمحور الاستراتيجية حول مغادرة UAE بالكامل، بل حول استخدام تركيا كخطة بديلة: تحويل جزء من الثروة الرقمية إلى عقارات، وفتح مسار للحصول على الجنسية، وبناء قاعدة قانونية ثانية خارج الخليج.
أهم النقاط: من العملات الرقمية في Dubai إلى العقارات في تركيا
- لا تزال Dubai مركزاً رئيسياً للعملات الرقمية، لكن بعض المستثمرين يبحثون الآن عن نطاق قانوني ثانٍ بدلاً من الاعتماد على مركز واحد.
- بالنسبة إلى المشترين الذين يمولون شراءهم بالعملات الرقمية، لا يكمن التحدي الحقيقي في العقار نفسه، بل في إثبات مشروعية مصدر الأموال وتحويلها بطريقة سليمة إلى أموال مقبولة مصرفياً.
- تُظهر بيانات الاستثمار التركية الرسمية بيع 1.5 مليون عقار في أنحاء البلاد عام 2024، منها 23,781 عملية بيع لمشترين أجانب.
لماذا تُعد تركيا خياراً مناسباً لمستثمري العملات الرقمية في Dubai؟
هناك نمط بحث محدد للغاية يبرز في عام 2026. فلم يعد الأمر يقتصر على: «هل يمكنني شراء عقار في تركيا بالعملات الرقمية؟» أو «هل تركيا منفتحة على العملات الرقمية؟» بل أصبح أكثر تحديداً: كيف يمكن نقل الأموال من نطاق قانوني إلى آخر بطريقة عملية وفعالة؟ ويسأل المستثمرون:
- كيف أنقل العملات الرقمية من Dubai إلى عقار في تركيا؟
- هل يمكنني استخدام أرباح العملات الرقمية من Dubai للحصول على الجنسية التركية؟
- ما أفضل خطة بديلة لمستثمري العملات الرقمية بعد Dubai؟
- كيف أحوّل ثروتي الرقمية إلى عقار في تركيا؟
تعالج تركيا مشكلة مختلفة عن UAE بالنسبة إلى المستثمر المقيم في Dubai والمهتم بالعملات الرقمية. تقدم Dubai منظومة قوية للعملات الرقمية، وكفاءة ضريبية، وبيئة مناسبة لتأسيس الأعمال، واتصالاً إقليمياً واسعاً. أما تركيا فتقدم نطاقاً قانونياً ثانياً، ومساراً للحصول على الجنسية مدعوماً بعقار، وسوقاً محلية كبيرة، ومراكز معيشة رئيسية في اسطنبول وبودروم، فضلاً عن كونها وجهة فعلية لتحويل الأموال إلى أصول ملموسة.
هذا الاختلاف مهم للمستثمرين الدوليين. فالنسخة الأذكى من هذه الاستراتيجية الاستثمارية لا تتمثل في «بيع كل شيء في Dubai والانتقال إلى تركيا»، بل في «الإبقاء على Dubai قاعدةً للتشغيل، وإضافة تركيا كركيزة ثانية».
لا يمكنك دفع ثمن العقار في تركيا مباشرةً بالعملات الرقمية
حظر البنك المركزي في تركيا استخدام الأصول الرقمية في المدفوعات عام 2021. وأفادت Reuters حينها بأنه لا يمكن استخدام العملات الرقمية، بصورة مباشرة أو غير مباشرة، لدفع ثمن السلع والخدمات. لذا، إذا أراد مستثمر من Dubai شراء شقة في اسطنبول أو فيلا في بودروم، فلا بد من تسوية عملية الشراء قانونياً بعملة نقدية، لا باستخدام BTC أو ETH أو USDT.
لذلك، لا تتم معاملة الانتقال من العملات الرقمية في Dubai إلى تملّك عقار في تركيا بهذه الصورة: محفظة العملات الرقمية إلى محفظة البائع إلى سند الملكية. بل يتم المسار الفعلي على النحو التالي: الأصول الرقمية إلى تحويل متوافق مع الأنظمة إلى أموال نقدية إلى أموال مودعة في حساب مصرفي إلى شراء عقار في تركيا.
دليل خطوة بخطوة: من الثروة الرقمية في Dubai إلى عقار في تركيا
الخطوة 1: حدّد الهدف النهائي:
قبل تحويل أي أموال، ينبغي للمستثمر تحديد الغاية من شراء العقار في تركيا. قد يكون الهدف الحصول على الجنسية التركية، أو تحقيق دخل من الإيجار، أو توفير قاعدة للعائلة، أو امتلاك منزل لنمط الحياة، أو تنويع الثروة. ويتوقف الهيكل المناسب على الهدف. فشراء شقة في اسطنبول لغرض الحصول على الجنسية لا يكون دائماً الخيار نفسه الذي تمثله أفضل فيلا لنمط الحياة في بودروم.
الخطوة 2: جهّز مستندات إثبات مصدر الأموال قبل إتمام الصفقة:
هنا يقع كثير من مستثمري العملات الرقمية في الإهمال. فالمشكلة ليست في حقيقة الثروة، بل في مدى إمكانية توثيقها بما يكفي لإرضاء المحامين والبنوك وإجراءات شراء العقار. ويعني ذلك عادةً جمع ما يلي:
- كشوفات حسابات منصات التداول.
- سجلات المحافظ الرقمية عند الاقتضاء.
- تأكيدات معاملات التداول خارج البورصة (OTC)، إن استُخدمت.
- كشوفات الحسابات المصرفية.
- مستندات الهوية وإثبات العنوان.
- السجلات الضريبية عند الاقتضاء.
- أدلة واضحة تبيّن كيفية تحويل العملات الرقمية إلى أموال نقدية.
الخطوة 3: حوّل العملات الرقمية إلى أموال نقدية موثقة المصدر:
هذه هي الخطوة الأكثر حساسية. بالنسبة إلى المشترين الجادين، ينبغي ألا يكون الهدف هو السرعة، بل القدرة على تبرير العملية وإثبات سلامتها. وقد يكون مسار التحويل المشروع أهم من أي مسار مبتكر. فإذا خضعت الأموال لاحقاً للمراجعة ضمن ملف الجنسية أو من قبل أحد البنوك، فيجب أن يكون مسارها منطقياً من البداية إلى النهاية.
الخطوة 4: استخدم النظام المصرفي على النحو الصحيح:
بعد تحويل العائدات إلى أموال نقدية، يمكن للمشتري بدء إجراءات شراء العقار. عند هذه النقطة، تصبح الاستراتيجية عملية شراء عقارية اعتيادية لا معاملةً بالعملات الرقمية. ويجب أن تكون الأموال:
- بصيغة تقبلها البنوك.
- قابلة للتتبع.
- جاهزة لإجراءات التقييم وما يتعلق بسند الملكية.
- متوافقة مع إجراءات السجل العقاري.
الخطوة 5: أتمم شراء العقار وفق الإجراءات القانونية المعتادة
بعد ذلك، تصبح الجوانب التركية من الصفقة مألوفة: التحقق من سند الملكية، والتقييم، والمراجعة القانونية، وعقد البيع، ونقل الملكية في السجل العقاري، وتقديم طلب الجنسية عند الاقتضاء. والنقطة الأساسية هي أنه عند الوصول إلى المعاملة العقارية الرسمية، ينبغي أن تكون الأموال قد أصبحت بالفعل أموالاً اعتيادية متوافقة مع الأنظمة، لا ثروة رقمية لم يُحسم وضعها.
لماذا يُعد خيار الجنسية مهماً لمستثمري العملات الرقمية؟
بالنسبة إلى كثير من مستثمري العملات الرقمية، لا تكفي الإقامة. فهم يريدون جواز سفر ثانياً، لا مجرد مكان آخر لاستئجار شقة. في تركيا، يمكن للأجانب التقدم للحصول على الجنسية من خلال شراء عقار بقيمة لا تقل عن $400,000 USD، مع الالتزام بالقواعد وفترة الاحتفاظ المطلوبة. ولا يقتصر الأمر بالنسبة إلى كثير من المستثمرين على إعادة توزيع رؤوس الأموال، بل يشمل التفكير في:
- خيارات أوسع للعائلة.
- التعليم الدولي.
- تنويع جوازات السفر.
- وجود خيار احتياطي في دولة ذات سيادة.
- تحديد المكان الذي يمكن فيه تثبيت جزء من صافي الثروة بعيداً عن تقلبات سوق العملات الرقمية.
اسطنبول أم بودروم للمشترين من Dubai المهتمين بالعملات الرقمية؟
لماذا تجذب اسطنبول المشترين من Dubai المهتمين بالعملات الرقمية؟
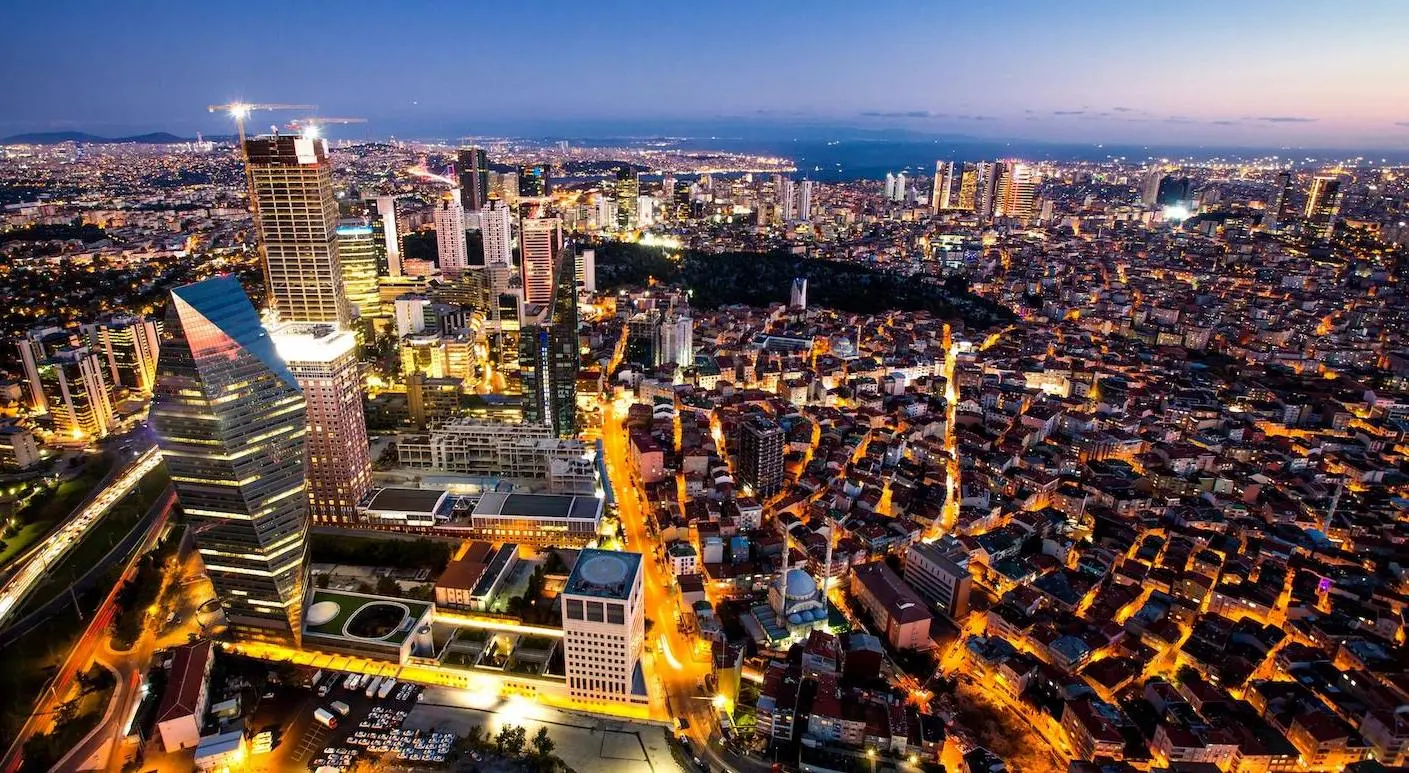
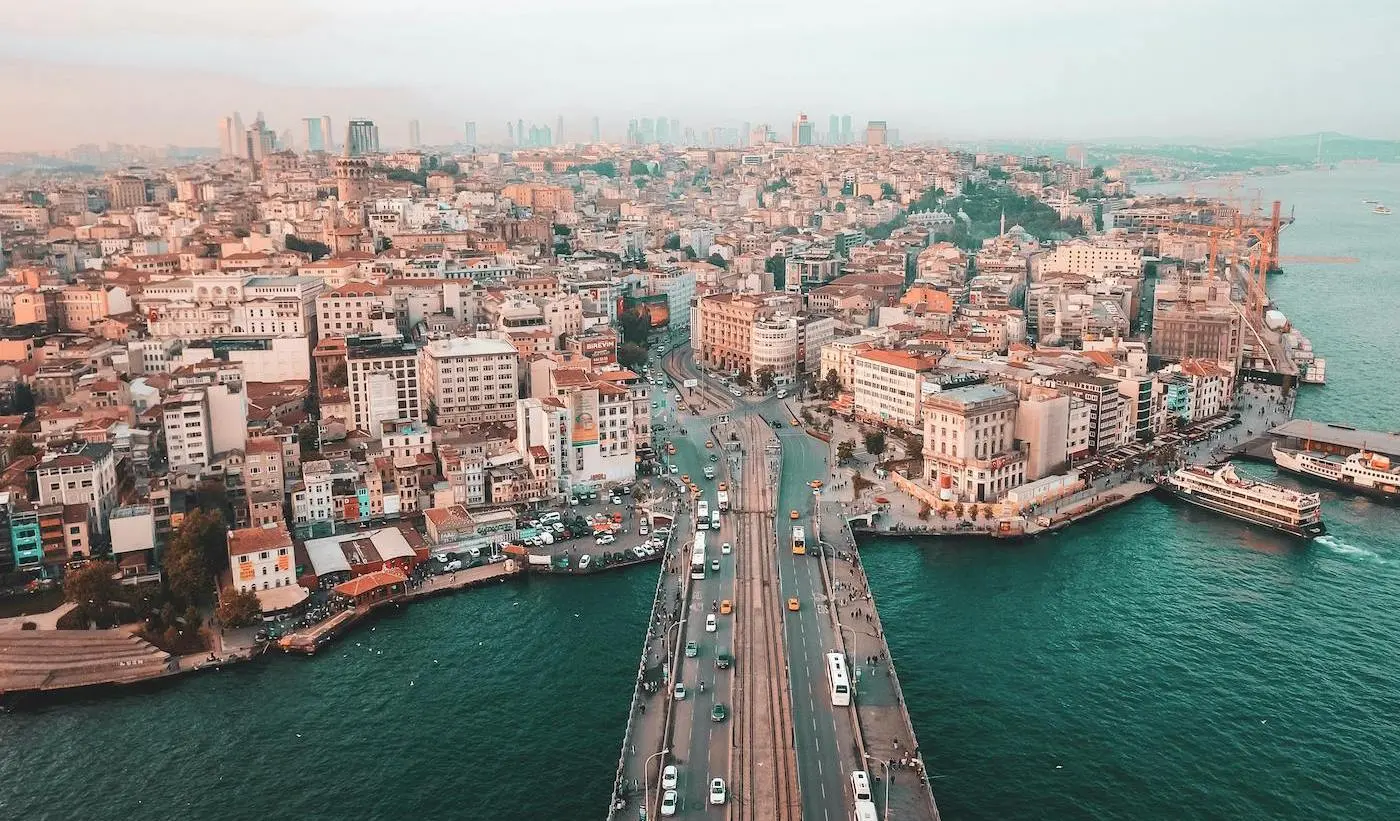
تضم اسطنبول قاعدة أوسع من المشترين مقارنةً بأي سوق أخرى في تركيا. وهذا يسهّل اختيار عقار يحقق عدة أهداف في آن واحد: استيفاء شروط الجنسية، والطلب على الإيجار، وإمكانية إعادة البيع مستقبلاً، وتوفير قاعدة عملية داخل المدينة. وغالباً ما يعني ذلك بالنسبة إلى المستثمرين المقيمين في Dubai شراء شقة حديثة في مشروع تديره شركة متخصصة.
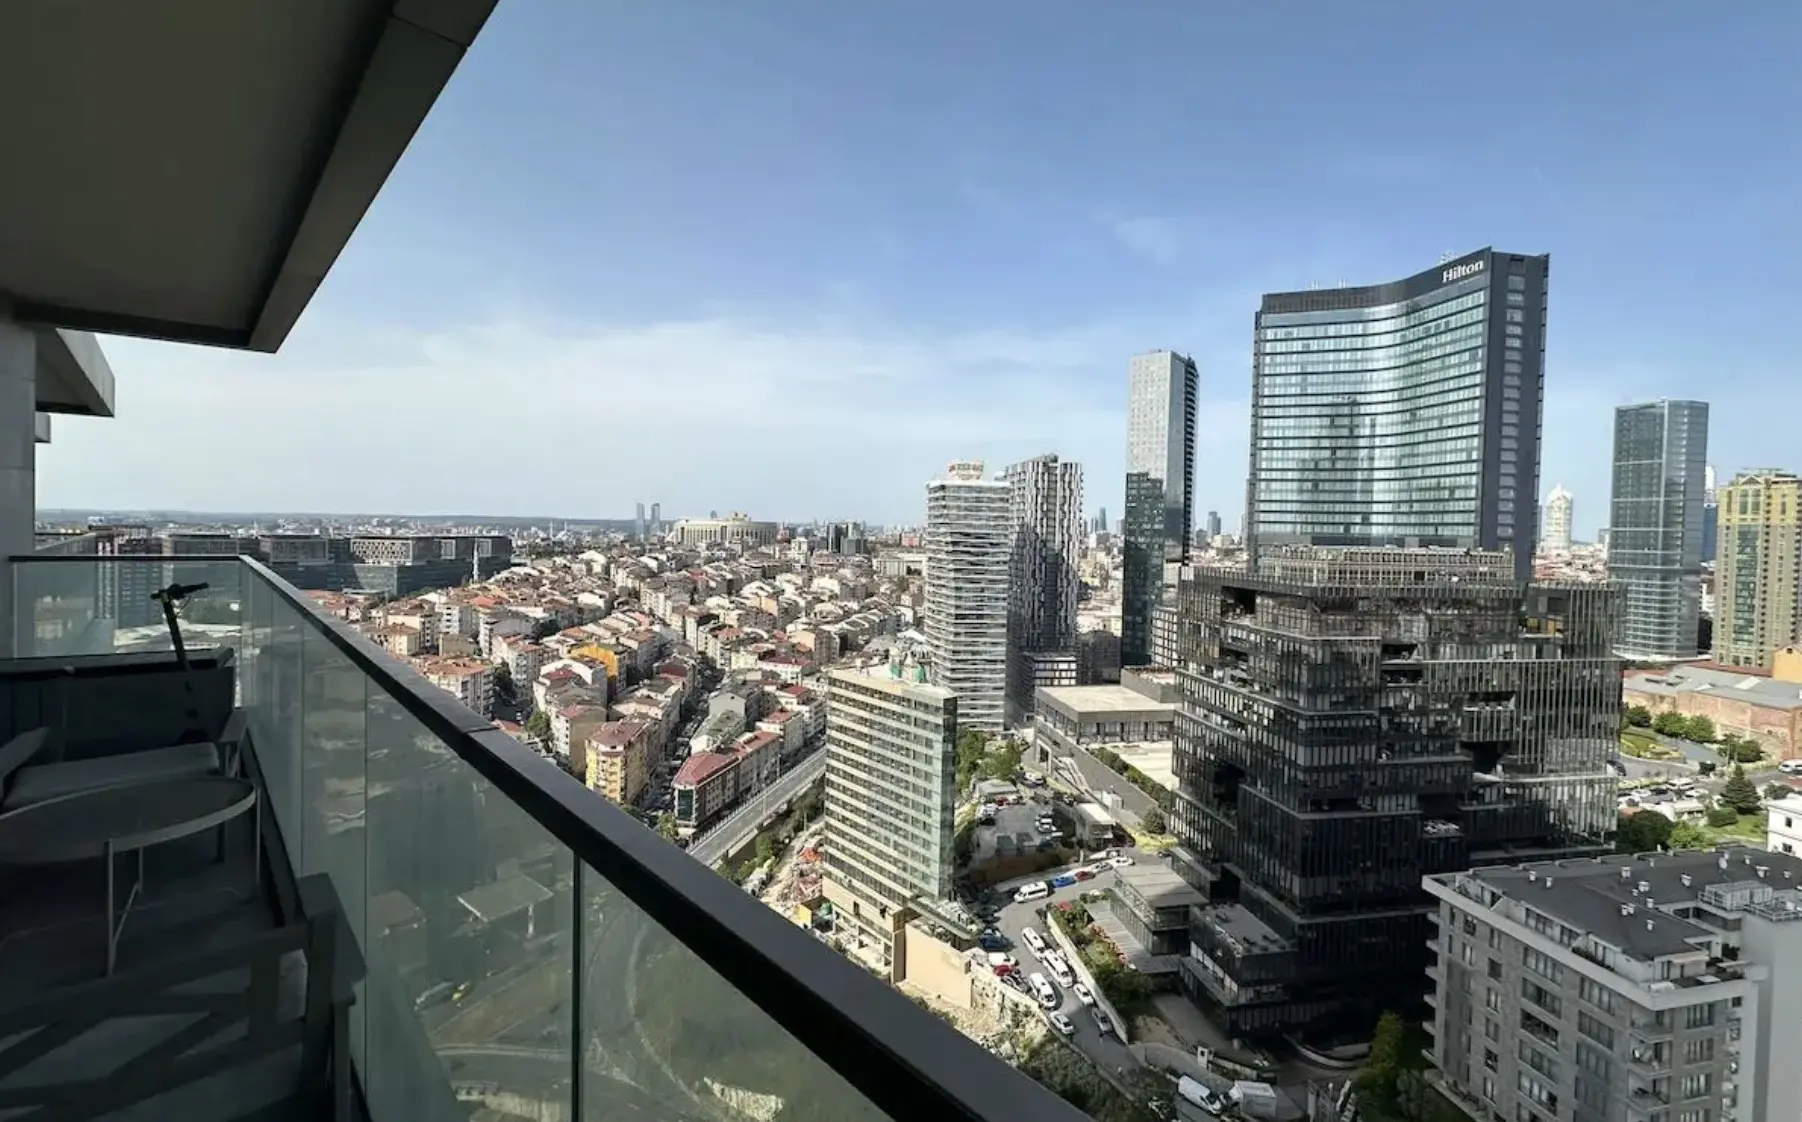
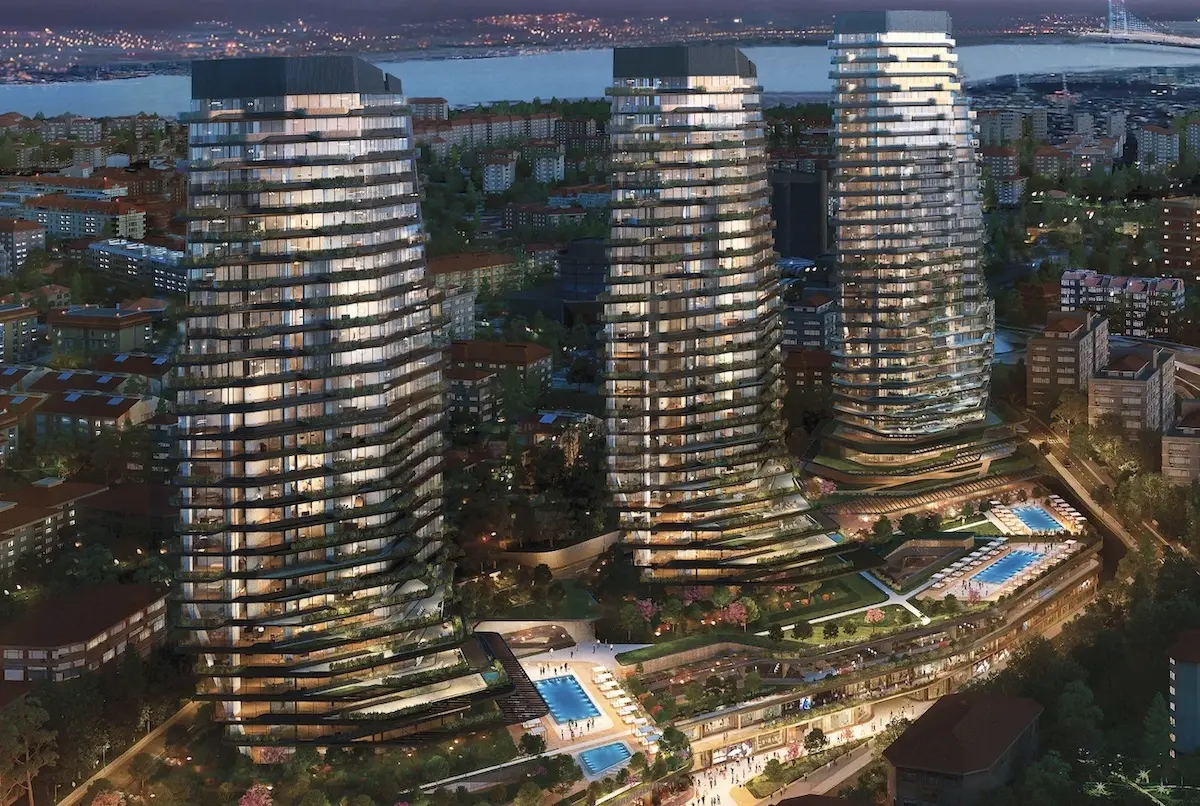
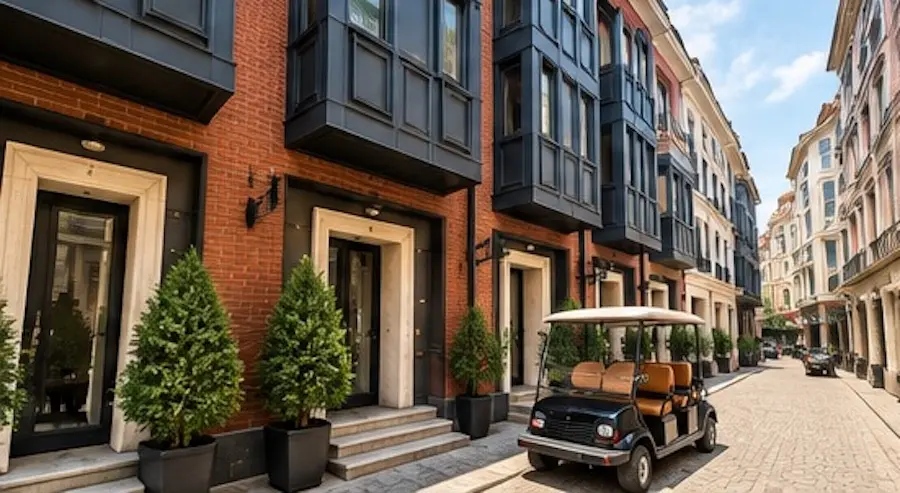
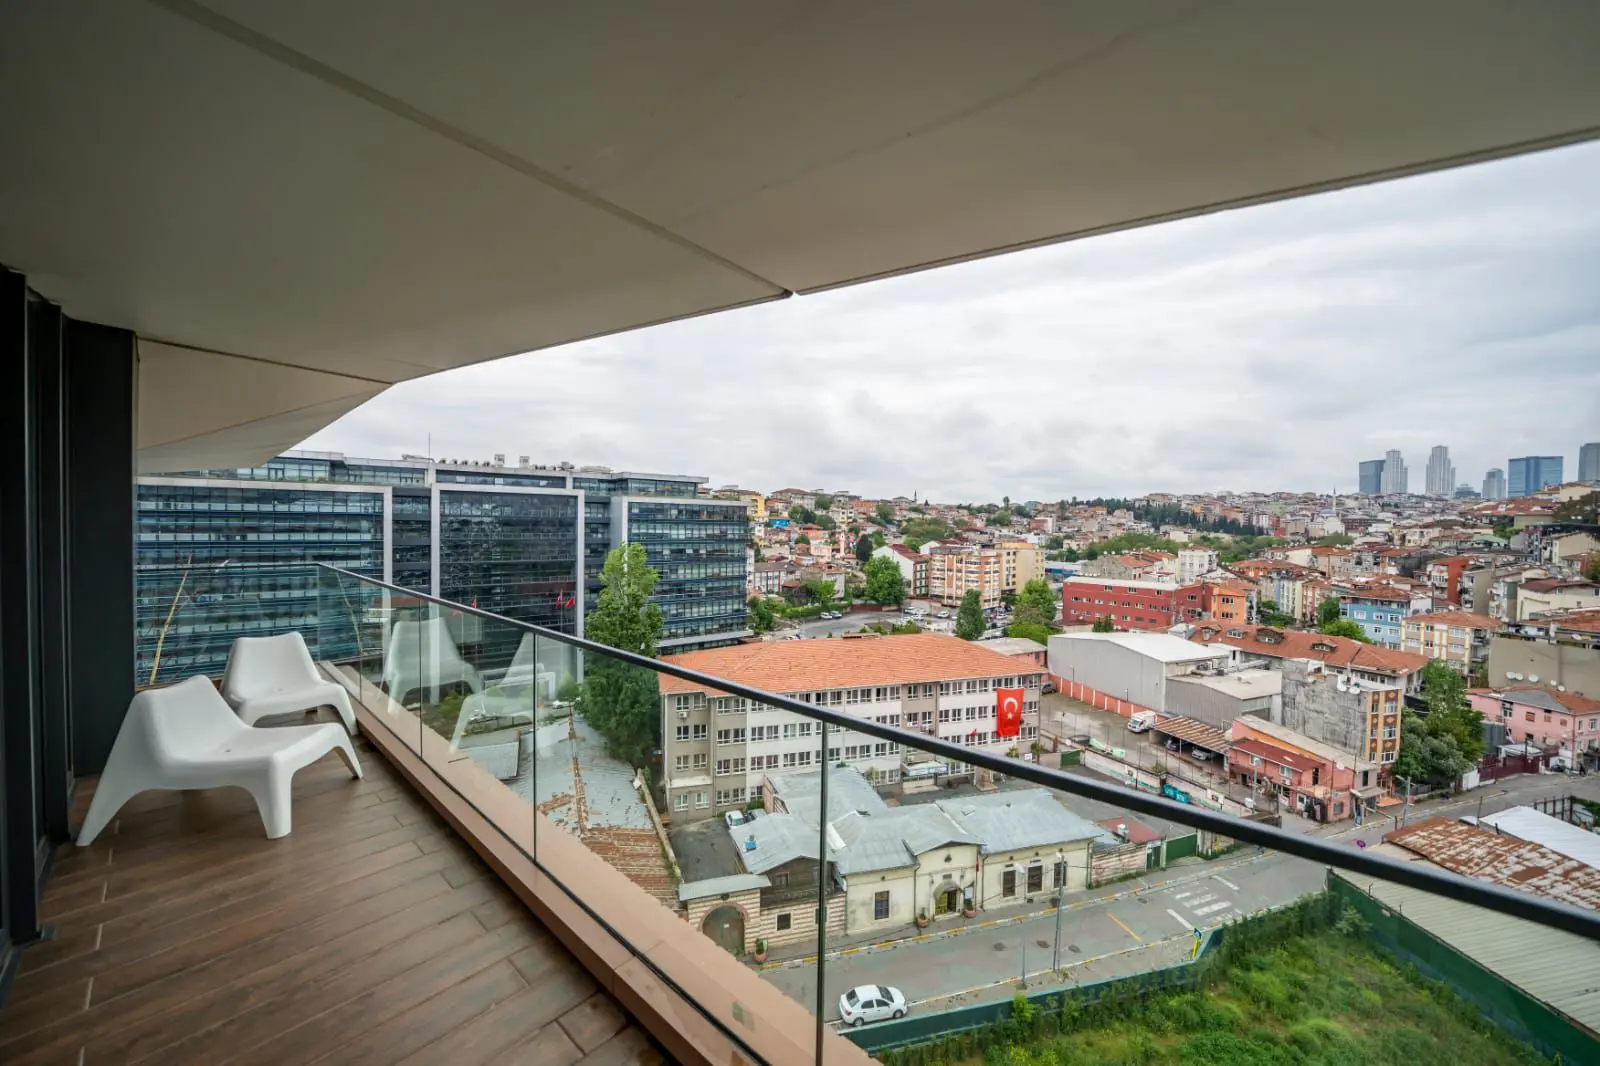
شيشلي وبومونتي: تُعد شيشلي إحدى أكثر المناطق المركزية العملية للمشترين. فهي قريبة من نيشان تاشي وليفنت ومجيدية كوي، ما يضعها بالقرب من مناطق الأعمال والمستشفيات الخاصة ومراكز التسوق والمدارس ومحطات المترو. وضمن شيشلي، اكتسبت بومونتي أهمية بفضل التجديد الحضري والمشاريع السكنية ذات العلامات التجارية. وبالنسبة إلى المشترين المعتادين على السكن في الأبراج في دبي، غالباً ما تبدو بومونتي من أكثر نقاط الانطلاق المألوفة لدخول سوق اسطنبول.
كاغيتهانه: تميل كاغيتهانه إلى الاستثمار أكثر من كونها سوقاً للعقارات الاستعراضية، وهذا تحديداً ما يجعلها جديرة باهتمام المشترين. وتستمد المنطقة قيمتها من سهولة التنقل. فهي قريبة من ليفنت وماسلاك وشيشلي ومحور TEM، ما يتيح للسكان الوصول إلى مناطق الأعمال وطرق النقل. وخلال السنوات الأخيرة، حسّن التجديد الحضري والإنفاق على البنية التحتية أجزاءً من كاغيتهانه بشكل ملحوظ، ما أدى إلى توفير مخزون سكني أحدث بأسعار جذابة للمتر المربع.
مناطق التجديد الحضري: توفر مناطق التجديد الحضري عقارات مطابقة لمعايير مقاومة الزلازل، ومرافق أكثر حداثة، ومشاريع مبنية باحترافية ذات جاذبية أكبر من المباني القديمة. وقد ازدادت أهمية ذلك بعد زلازل تركيا عام 2023، إذ أصبح عمر المبنى وجودة هيكله عاملين في قرارات المشترين. وبالنسبة إلى المستثمر في العملات الرقمية الذي يحوّل ثروته الرقمية إلى أصل عقاري طويل الأجل، يجعل ذلك العقارات المجددة أو حديثة البناء خياراً عملياً.
لماذا تجذب بودروم المشترين من Dubai المهتمين بالعملات الرقمية؟
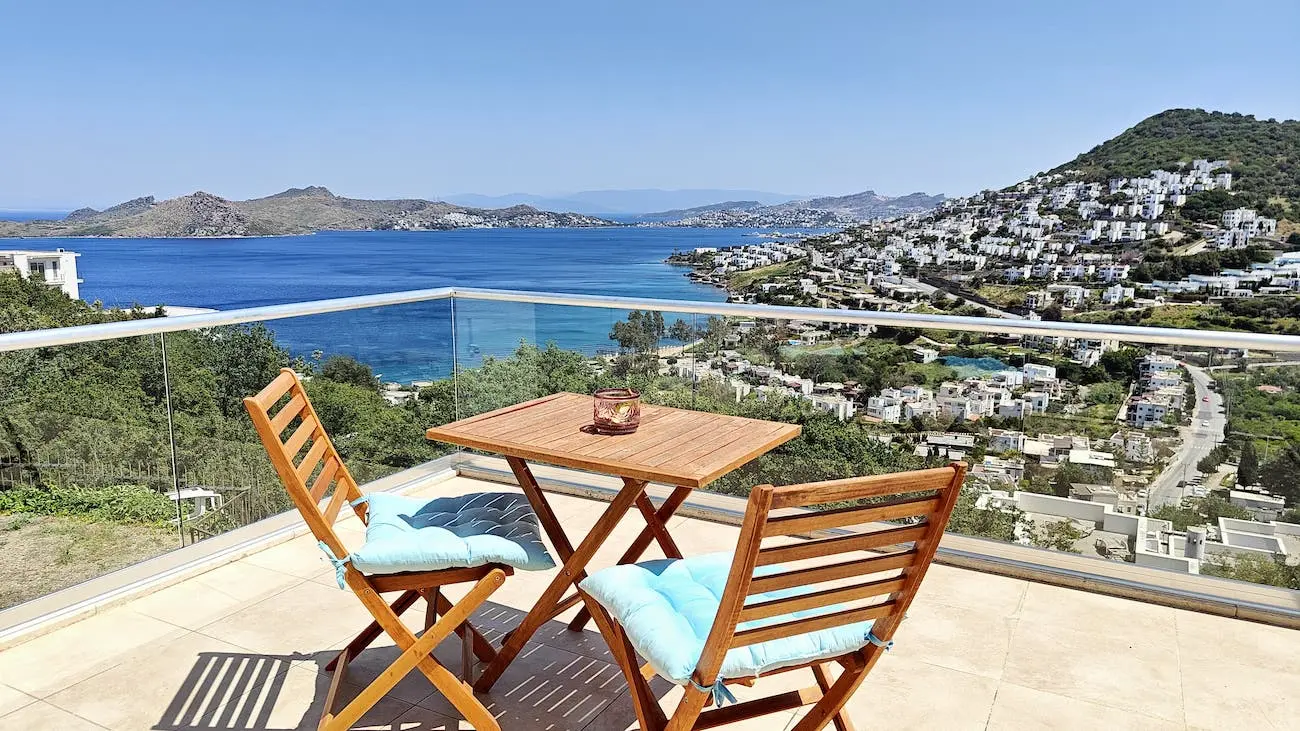
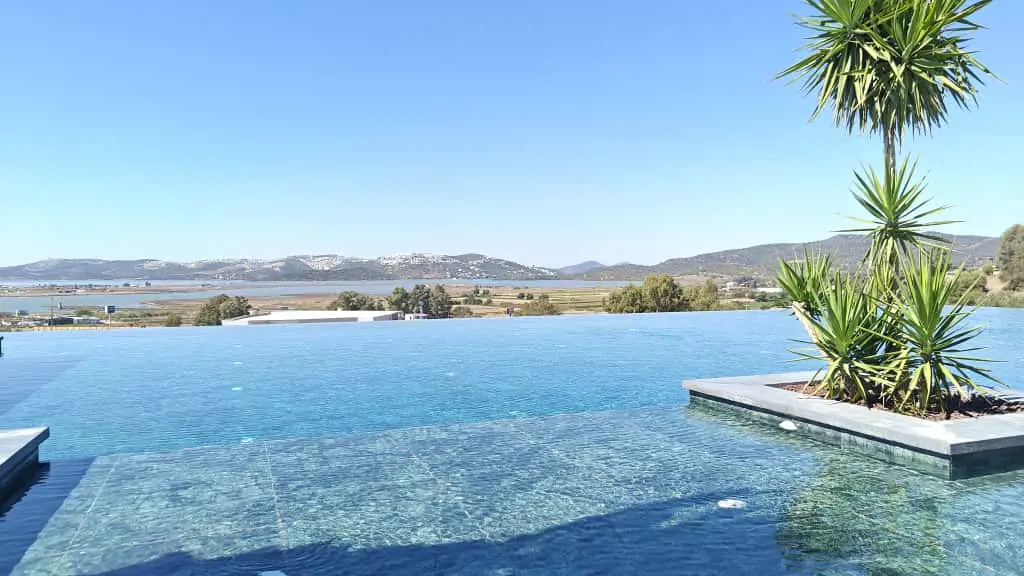
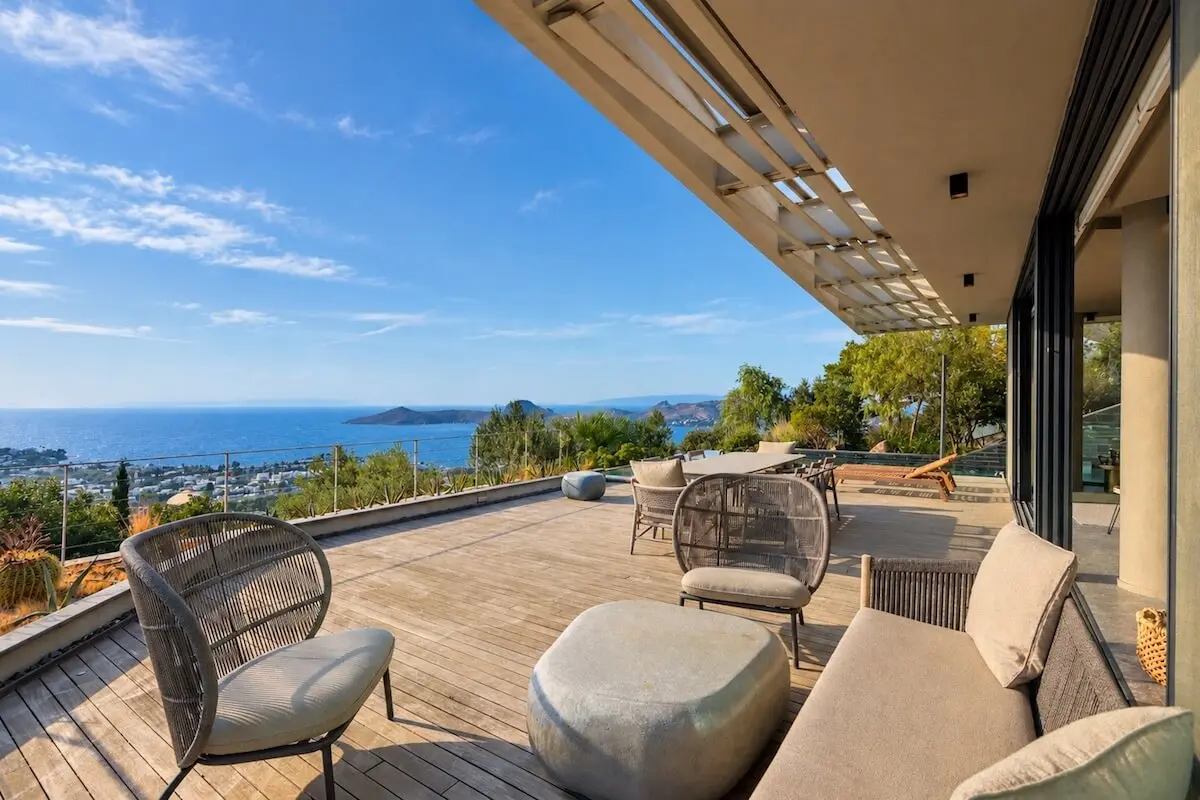
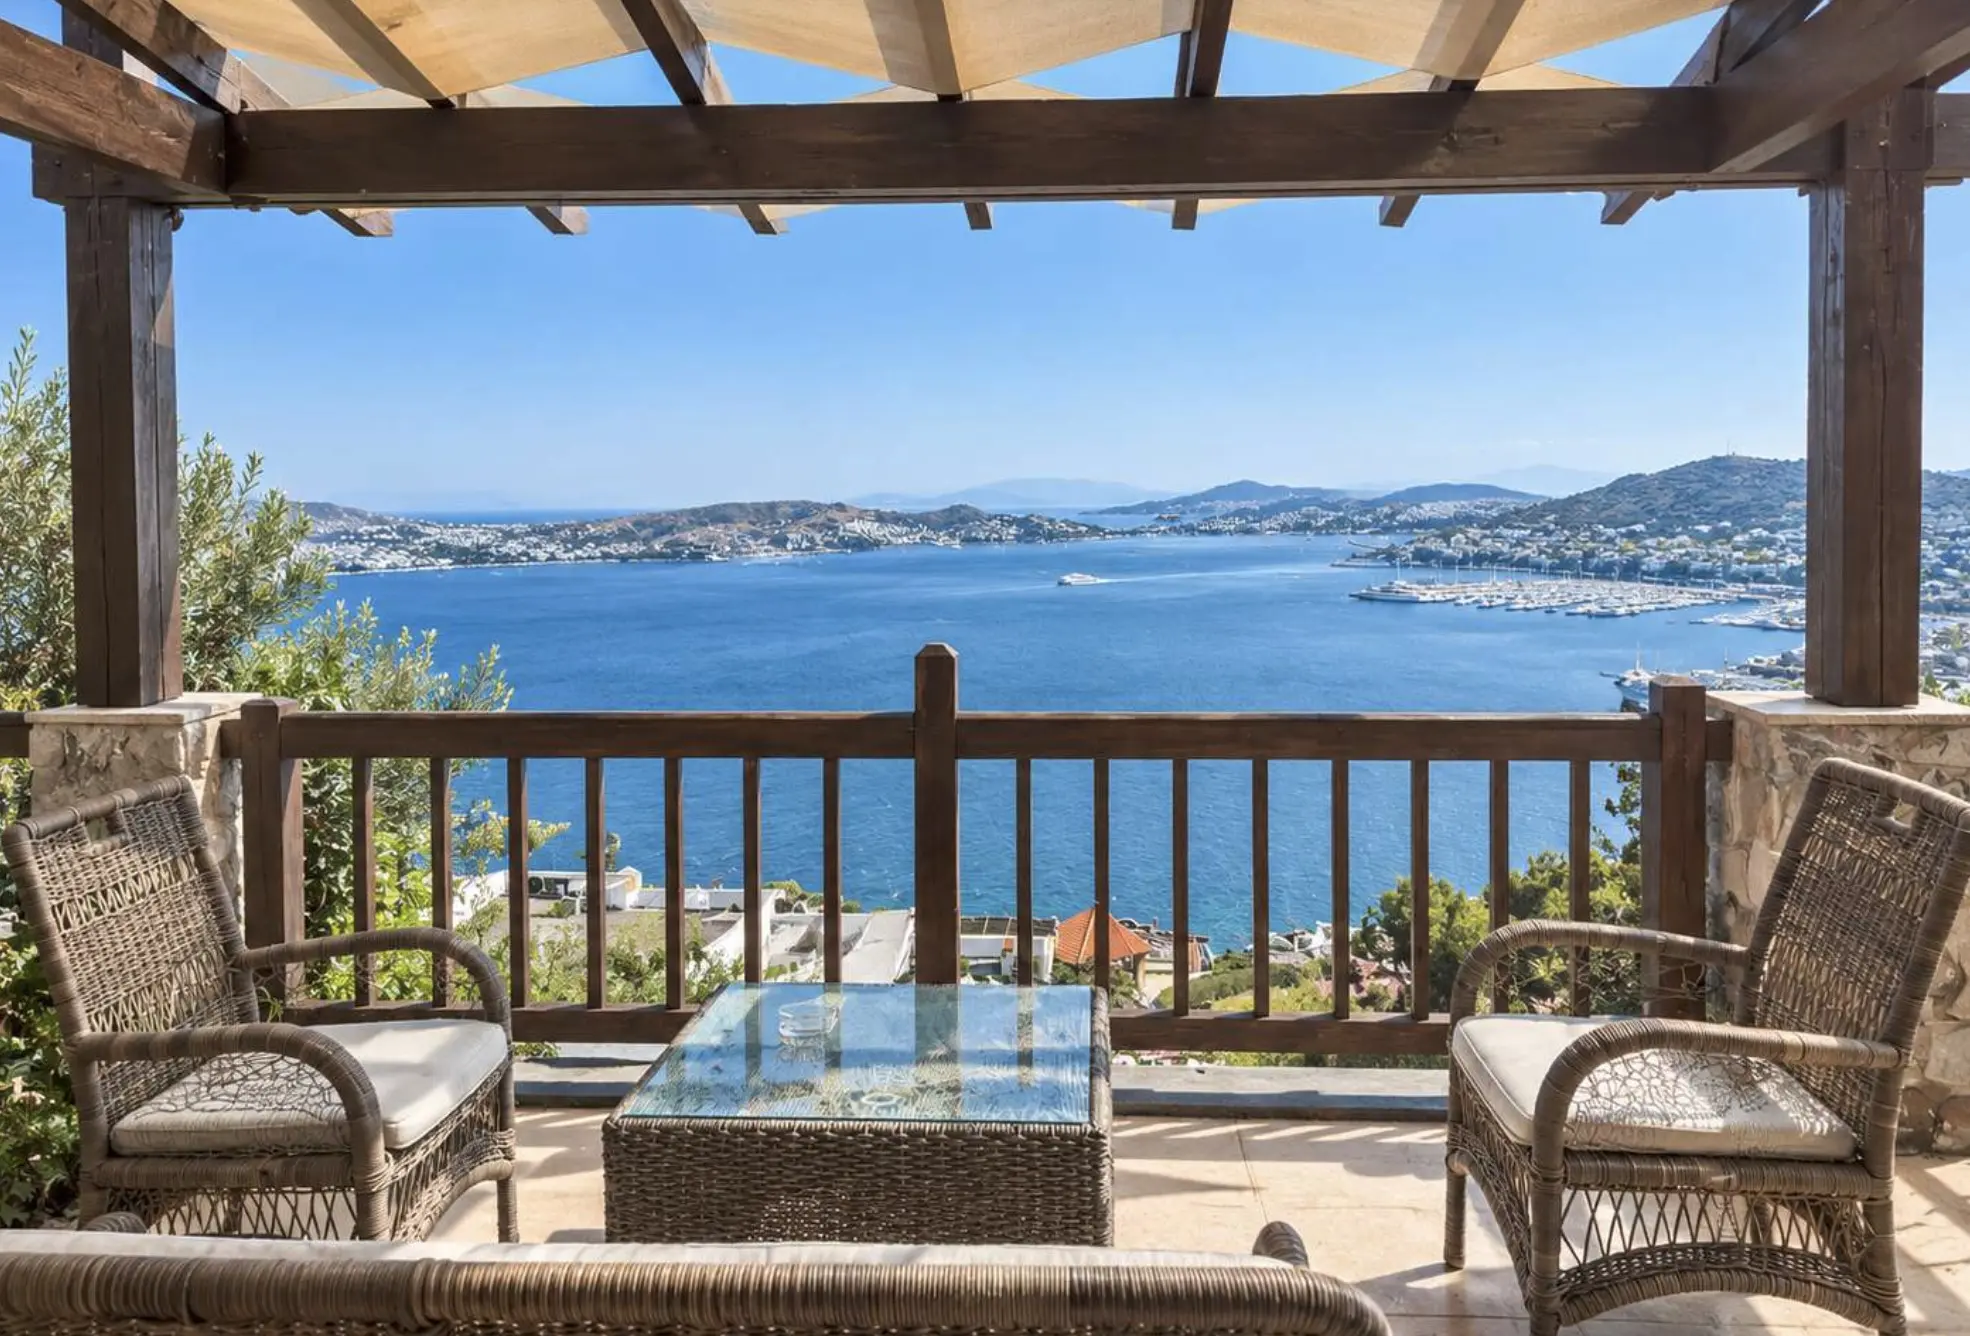
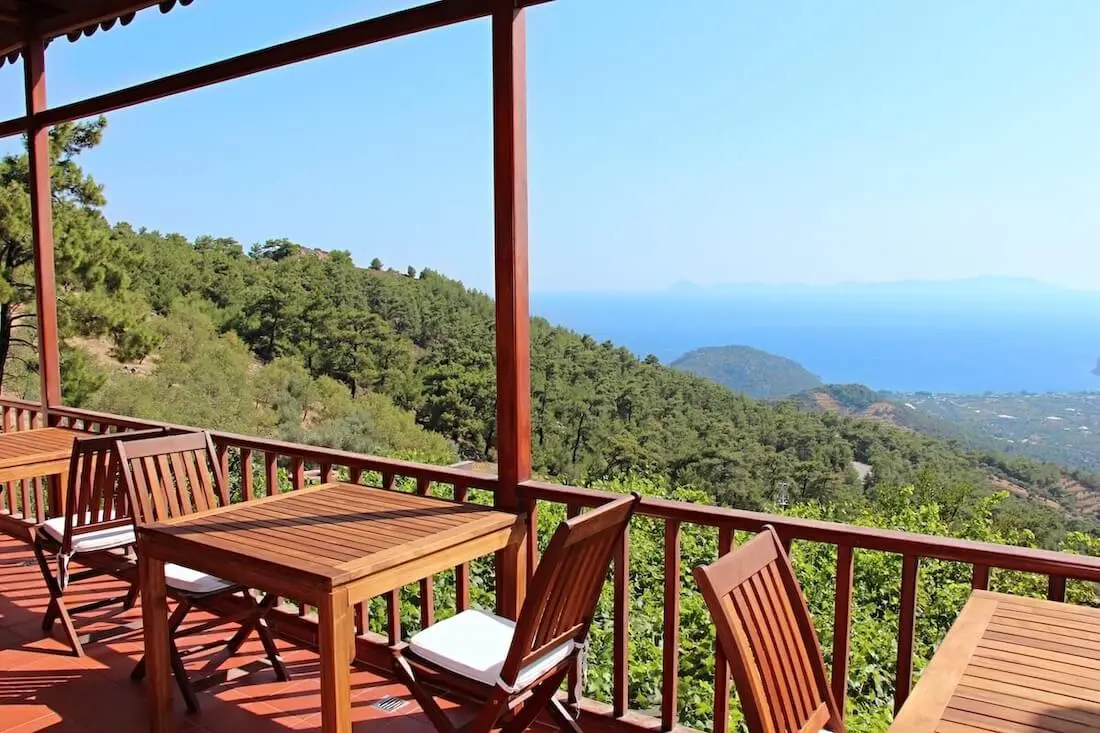
يختلف نوع الشراء في بودروم. فغالباً ما يرتبط بدرجة أقل بكفاءة إتمام المعاملة، وبدرجة أكبر بالخصوصية والسكن بإطلالة بحرية واستخدام العائلة والقيمة طويلة الأجل المرتبطة بنمط الحياة. وبالنسبة إلى مستثمري العملات الرقمية في Dubai، تكون بودروم خياراً أفضل للاحتفاظ بالعقار لأغراض نمط الحياة منه لاستهداف عائد إيجاري. وعادةً ما ينصب اختيار العقار على الفلل بدلاً من الشقق.
مدينة بودروم:غالباً ما تكون مدينة بودروم الخيار الأكثر عملية للمشترين الذين يرغبون في استخدام العقار على مدار العام. فهي تتيح التنقل سيراً على الأقدام، والوصول إلى المرسى والمتاجر والمطاعم والمرافق اليومية الأساسية. وهذا يجعلها مثالية للعائلات التي تخطط لإقامات أطول أو للعمل عن بُعد لفترات أو للانتقال التدريجي إلى تركيا.
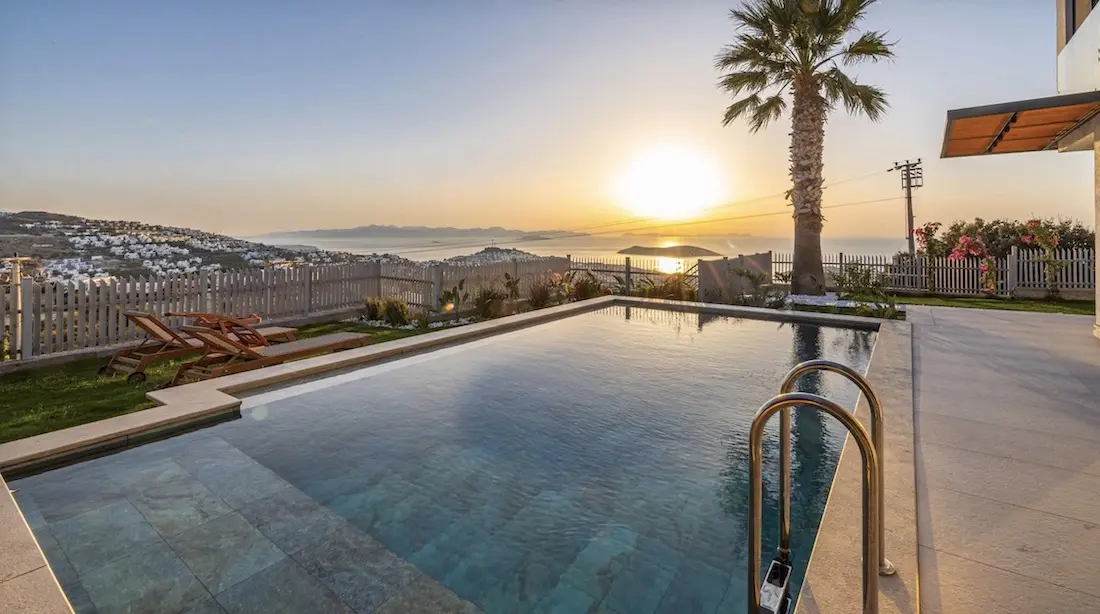
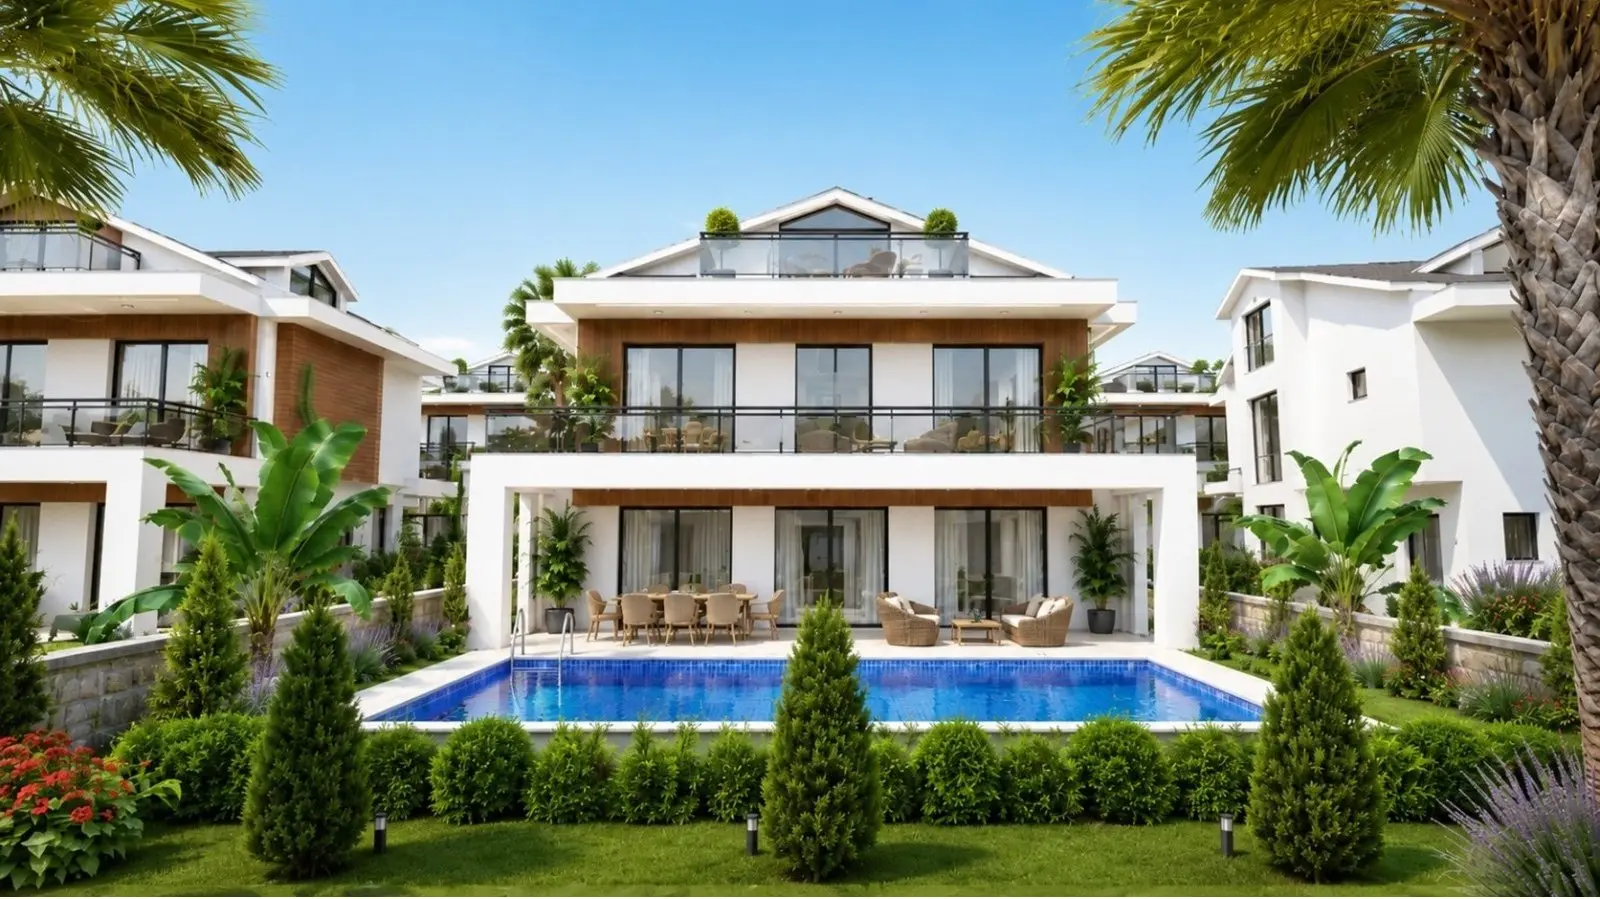
ياليكافاك:تُعد ياليكافاك أشهر أسواق الرفاهية في بودروم، وغالباً ما تكون أول وجهة يبحث فيها المشترون المقيمون في Dubai. ويعود جانب كبير من جاذبيتها إلى Yalikavak Marina ومطاعمها الراقية ونواديها الشاطئية. وتجذب الفلل في ياليكافاك المشترين الباحثين عن مسابح خاصة وحدائق مسوّرة وإطلالات بحرية مفتوحة وعنوان فاخر معروف.
غوموشلوك: تناسب غوموشلوك المشترين الباحثين عن أجواء أكثر هدوءاً وطابعاً مميزاً. وهي عموماً أقل ارتفاعاً وأهدأ من ياليكافاك، ما يجعلها جذابة للعائلات والمشترين الراغبين في الاحتفاظ بالعقار على المدى الطويل ممن يقدّرون الأجواء وغروب الشمس والطابع الساحلي الهادئ. ويرى كثيرون أن غوموشلوك توفر توازناً أفضل بين نمط الحياة والقيمة.
أكبر الأخطاء التي قد يقع فيها مستثمرو العملات الرقمية من Dubai
1. التعامل مع شراء عقار في تركيا كما لو كان تحويلاً عبر سلسلة الكتل: لا تُجرى معاملات العقارات التركية بالطريقة نفسها التي تتم بها التحويلات بين المحافظ. فما زالت العملية تعتمد على البنوك والمحامين والتقييمات والسجل العقاري والامتثال الموثق في كل مرحلة.
2. تأجيل تجهيز أدلة مصدر الأموال إلى اللحظة الأخيرة: لا يفكر كثير من المشترين في المستندات إلا عندما يصبحون مستعدين لتحويل الأموال. وفي تلك المرحلة، قد تؤدي سجلات التداول المفقودة أو مسارات الأموال غير الواضحة إلى تأخير الصفقة أو تعطيلها.
3. افتراض أن تركيا تتعامل مع العملات الرقمية مثل Dubai لمجرد أن Dubai منفتحة عليها: تختلف أنظمة العمل في Dubai وتركيا كثيراً. فرغم شيوع استخدام العملات الرقمية في تركيا، لا يزال يتعين تنظيم عمليات شراء العقارات عبر القنوات المصرفية والقانونية التقليدية.
4. شراء العقار الخطأ لمجرد بلوغ الحد الأدنى المطلوب للجنسية: لا يكفي بلوغ الحد الأدنى للاستثمار بحد ذاته. ينبغي أيضاً أن يكون العقار مناسباً لإعادة البيع، وأن يتمتع بطلب إيجاري وجودة بناء جيدة وقدرة على حماية رأس المال على المدى الطويل.
ما الشكل الأمثل لهذه الاستراتيجية؟
عادةً ما تكون النسخة الأكثر فعالية من هذه الاستراتيجية منظمة ومتأنية وعملية. فهي لا تتعلق بإخراج الأموال من Dubai على عجل أو بملاحقة العناوين الإخبارية، بل باستخدام تركيا لتعزيز المرونة بين النطاقات القانونية وأمان الأصول والخيارات المتاحة للعائلة على المدى الطويل.
- أبقِ Dubai قاعدةً للأعمال والعملات الرقمية: يمكن أن تظل Dubai المركز الرئيسي لتشغيل الأعمال والتداول وبناء العلاقات ووضع الهياكل ذات الكفاءة الضريبية، بينما تؤدي تركيا دوراً مختلفاً.
- حوّل جزءاً من الثروة الرقمية عبر مسار واضح: الهدف هو إنشاء مسار قابل للتتبع بالكامل لتحويل الأصول الرقمية إلى أموال نقدية متوافقة مع الأنظمة، يمكن تحويلها عبر البنوك التركية بثقة.
- اشترِ أصلاً في تركيا يدر دخلاً أو يسهل تسييله: غالباً ما يكون الخيار الأقوى عقاراً يدعم إعادة البيع والطلب الإيجاري ويوفر قيمة عملية، بدلاً من الاعتماد على العاطفة وحدها.
- استخدم العقار لفتح خيارات الحصول على الجنسية: يمكن لعملية شراء منظمة جيداً أن تحقق أكثر من مجرد تأمين منزل أو استثمار، إذ قد تفتح أيضاً مساراً للحصول على جواز سفر تركي.
- وفّر قاعدة ثانية للعائلة من دون التخلي عن الأولى: الهدف هو التنويع لا الاستبدال. تبقى Dubai إحدى الركائز، فيما تضيف تركيا الأمان وعمقاً أكبر لنمط الحياة ومرونة إضافية.
هل أنت مستعد لاستكشاف خطة بديلة في تركيا باستخدام ثروتك الرقمية في Dubai؟
لا تكتسب تركيا أهميتها لمستثمري العملات الرقمية المقيمين في Dubai لأنها أكثر أسواق العقارات اعتماداً على العملات الرقمية في العالم، بل لأنها تقدم ما هو أكثر قيمة: طريقة حقيقية لتحويل جزء من الثروة الرقمية إلى أصول ملموسة وجنسية ونطاق قانوني ثانٍ.
في Property Turkey، نساعد على تنظيم عمليات شراء العقارات في تركيا بطريقة تحقق جدوى تجارية وتؤهل للحصول على الجنسية. وبالنسبة إلى المشترين الذين يمولون شراءهم بالعملات الرقمية، يعني ذلك دراسة مصدر الأموال ومسارها المصرفي واختيار العقار وجودة تنفيذ الصفقة بعناية منذ البداية. تواصل معنا اليوم للحصول على استشارة مجانية مع محامينا الداخليين في اسطنبول.
الأسئلة الشائعة: نقل العملات الرقمية من Dubai لشراء عقار في تركيا
س: هل يمكنني نقل أرباح العملات الرقمية من Dubai إلى عقار في تركيا؟
ج: نعم. المسار العملي هو تحويل العملات الرقمية أولاً إلى أموال نقدية متوافقة مع الأنظمة، ثم إتمام شراء العقار عبر القنوات المصرفية والقانونية المعتادة.
س: هل يمكنني شراء عقار في تركيا مباشرةً من محفظة في Dubai؟
ج: ليس كطريقة رسمية للدفع القانوني. يجب إتمام عمليات شراء العقارات في تركيا بعملة نقدية، لا عبر دفع مباشر بالعملات الرقمية.
س: لماذا يهم هذا الأمر مستثمري العملات الرقمية المقيمين في Dubai في عام 2026؟
ج: لا تزال Dubai مركزاً رئيسياً للعملات الرقمية، لكن التوترات الأخيرة في الخليج دفعت بعض المستثمرين إلى التفكير بجدية أكبر في إعداد خطط بديلة واللجوء إلى نطاقات قانونية ثانية.
س: هل تُعد تركيا نفسها سوقاً رئيسية للعملات الرقمية؟
ج: نعم. أفادت Reuters بأن معاملات العملات الرقمية السنوية في تركيا قاربت 200 مليار دولار في عام 2025، ما يضعها بين الأسواق الرائدة عالمياً.
س: هل يمكن استخدام أموال مصدرها العملات الرقمية ضمن برنامج الحصول على الجنسية التركية عن طريق الاستثمار؟
ج: من الممكن ذلك، لكن يجب تحويل الأموال إلى مسار نقدي واضح يفي بمتطلبات شراء العقار وإجراءات الحصول على الجنسية.
س: ما الحد الأدنى للاستثمار العقاري للحصول على الجنسية التركية في عام 2026؟
ج: لا يزال الحد الأدنى الرسمي للاستثمار العقاري $400,000 USD، مع فترة احتفاظ سارية مدتها 3 سنوات. ويمكن أن يشمل عقاراً واحداً أو عدة عقارات.
س: هل تقبل البنوك التركية أموالاً كان مصدرها الأصلي العملات الرقمية؟
ج: من الممكن ذلك، لكن التوثيق هو الأساس. ويرجح أن تركز البنوك على إمكانية تتبع الأموال النقدية وتوثيقها وشرح مصدرها من البداية وحتى التحويل.
س: ما أكبر تحدٍ عملي يواجه مشتري العقارات الذين يستخدمون العملات الرقمية في تركيا؟
ج: غالباً ما يكون إثبات مصدر الأموال. فالتحدي لا يتعلق بالعقار نفسه، بل بإثبات مصدر عائدات العملات الرقمية بوضوح بما يكفي لاستيفاء المتطلبات المصرفية والقانونية.
س: ما المستندات المهمة لإثبات مصدر الأموال من العملات الرقمية؟
ج: سجلات منصات التداول، وكشوفات الحسابات المصرفية، وأدلة المحافظ الرقمية عند الاقتضاء، ومستندات معاملات التداول خارج البورصة (OTC) عند الحاجة، ووثائق الهوية، ومسار مستندي واضح يبيّن كيفية تحويل العملات الرقمية إلى أموال نقدية.
س: ما أبسط طريقة لشرح هذه الاستراتيجية؟
ج: تبقى Dubai قاعدة الأعمال والعملات الرقمية، فيما تصبح تركيا الوجهة لتحويل جزء من الثروة الرقمية إلى عقار ملموس وجنسية واستقرار عائلي طويل الأمد.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 2
 1



 X