Her varlıklı insanın hayatında, servetini korumak için oluşturduğu yapıların kırılgan hissettirmeye başladığı bir an vardır. Seçtiği yargı alanının risk altında olduğunu hissetmeye başladığı an. Hükümetlerin, bankaların ve düzenleyici kurumların sorduğu soruların rahatsız edici ölçüde yaklaştığını hissetmeye başladığı an.
Dünyanın en yüksek net varlığa sahip bireylerinin giderek artan bir bölümü için o an geldi. Türkiye ise sessizce, kararlılıkla ve yasama alanındaki cerrahi hassasiyetle yanıtını verdi.
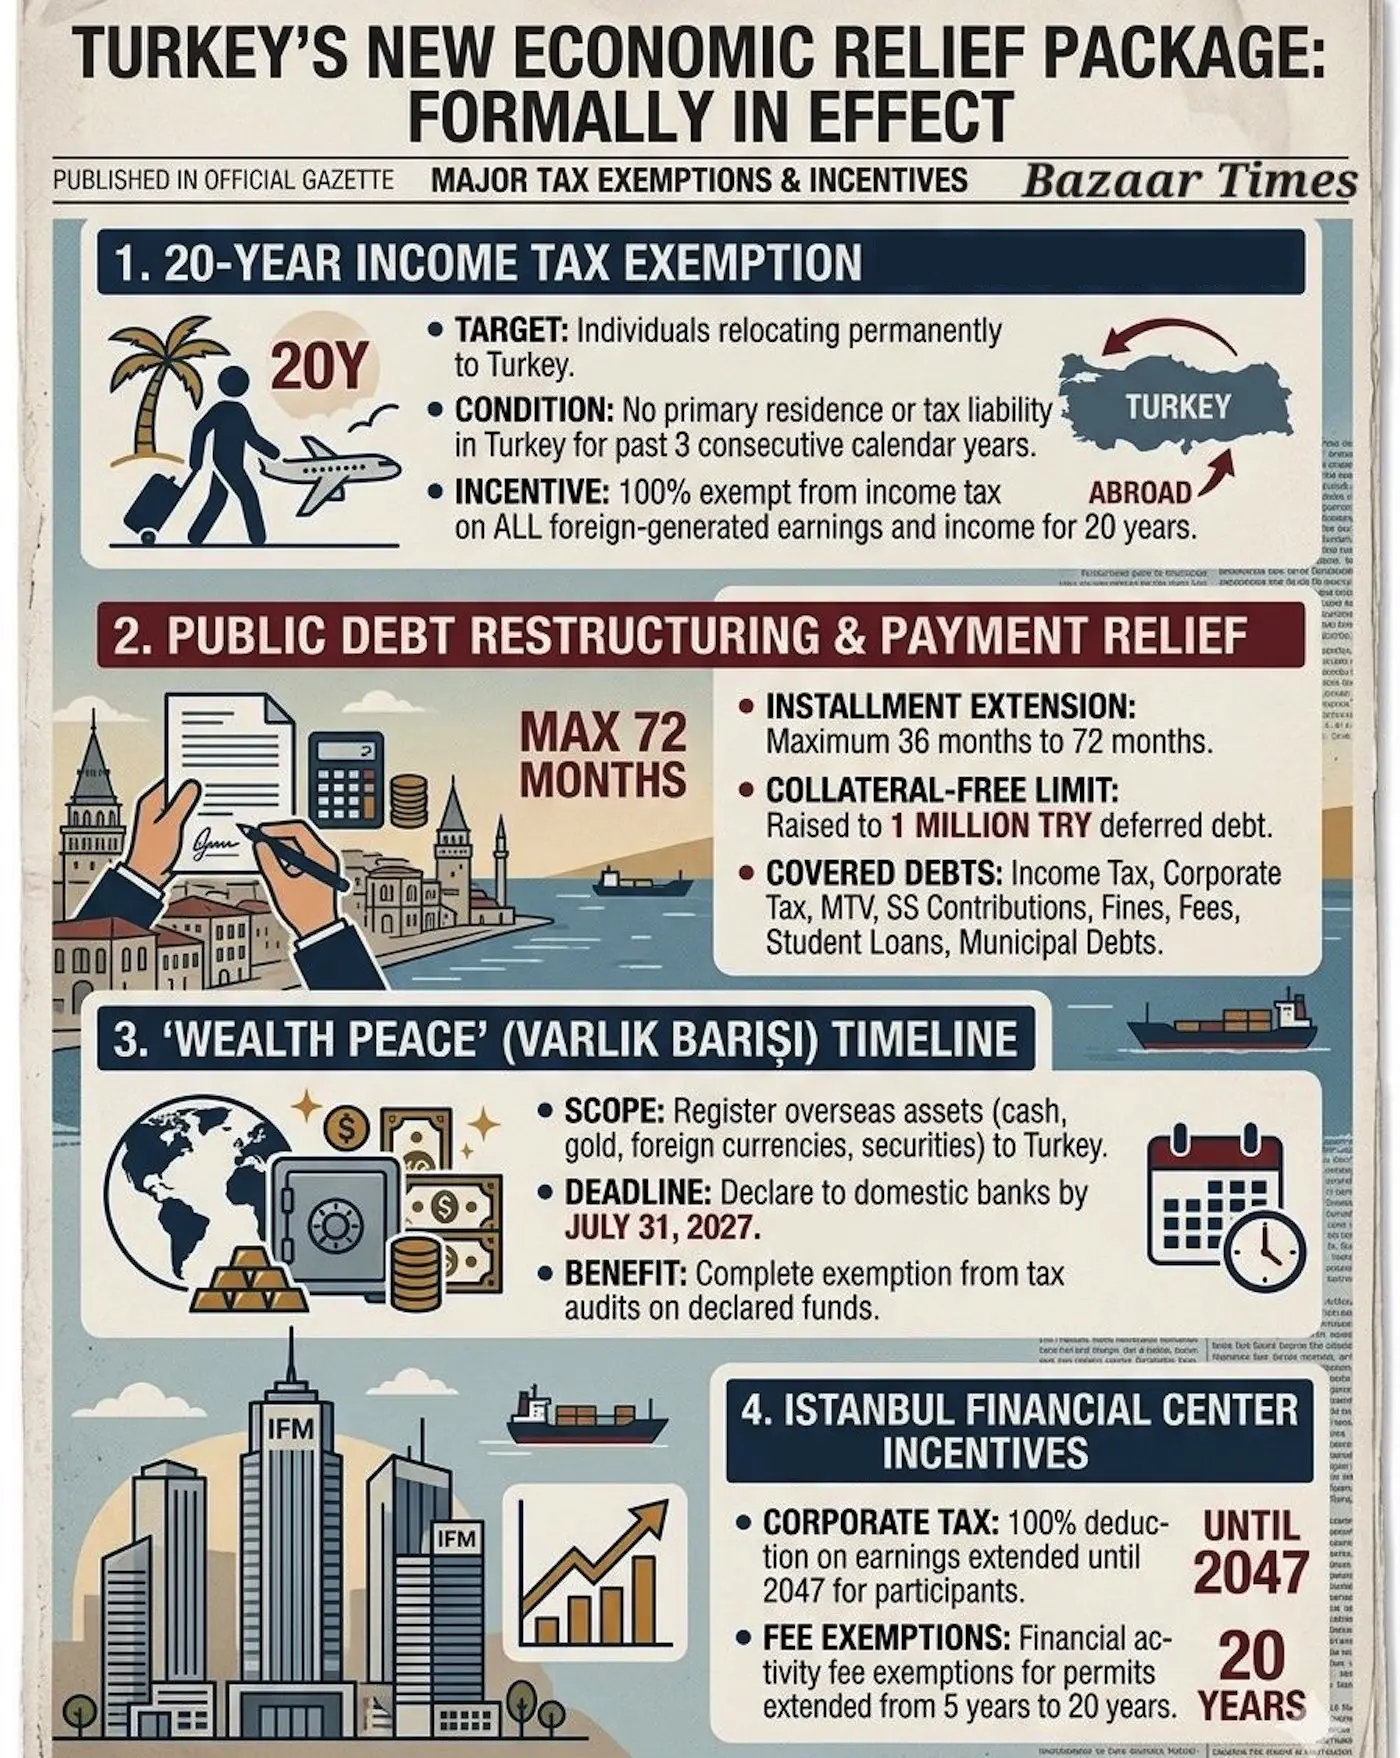
- Yurt dışı kaynaklı gelirler için 20 yıl boyunca Türk vergisi muafiyeti: Gerekli şartları karşılayan yeni Türk vergi mukimleri için.
- Yurt dışındaki servet beyanına koruma: 31 Temmuz 2027'den önce Türkiye'nin koruma çerçevesine dahil edilen varlıklar için.
- Potansiyel olarak %0 vergi oranı: Beyan edilen yurt dışı varlıkların beş yıl boyunca nitelikli Türk finansal araçlarında değerlendirilmesi halinde.
- Sabit %1 veraset ve intikal vergisi oranı: Muafiyet dönemi boyunca gerekli şartları karşılayan mukimler için.
- Katı bir gün sayısı şartı yok: Gerekli şartları karşılayan yatırımcılar için; bu, Türkiye'ye geleneksel olarak ikamete dayalı vergi yargı alanlarına kıyasla önemli bir hareketlilik avantajı sağlar.
Yurt Dışındaki Servetiniz Kalıcı Olarak Koruma Altında
Dünyada Türkiye'nin yaptığı şeyi yapan başka hiçbir yargı alanı yok: Dubai, Singapur, Hong Kong veya Portekiz dâhil. Türkiye, yurt dışındaki servetin beyanı için yasayla düzenlenmiş egemen bir af uygulamasını yürürlüğe koydu.
Yurt dışındaki varlıklarınızı 31 Temmuz 2027'den önce Türkiye'nin koruma çerçevesine dahil edin. Nakit, altın, döviz, menkul kıymetler, gayrimenkuller; hepsi. Türk devleti dosyayı kalıcı olarak kapatıyor. Soruşturma yok. Denetim yok. Kaynağına ilişkin soru yok. Ülkenizin vergi makamlarına bildirim yok. Bu bir vaat değil. Türkiye Büyük Millet Meclisi tarafından kabul edilmiş ve yürürlüğe girmiş bir yasa. Mevzuata yazılmış egemen koruma.
Beyan edilen bu varlıkları beş yıl boyunca nitelikli Türk finansal araçlarında değerlendirin; vergi oranı sıfır. Düşük değil. İndirimli değil. Sıfır. Kademeli yapı size tam kontrol sağlar. Karar sizin. Vergi durumunuzu siz belirlersiniz:
- Bir yıl değerlendirme: %4
- İki yıl değerlendirme: %3
- Üç yıl değerlendirme: %2
- Dört yıl değerlendirme: %1
- Beş yıl değerlendirme: %0
Yıllardır, hatta kimi zaman onlarca yıldır, küresel şeffaflık rejimleri sıkılaşırken yurt dışı varlık yapılarını giderek artan bir kaygıyla yöneten kişiler için bu düzenleme yalnızca mali açıdan önemli değil. Psikolojik açıdan da dönüştürücü. Omuzlardaki yük kalkıyor.
Mirasçılarınız %40 Değil, %45 Değil; %1 Öder
Dünyanın en varlıklı ailelerinin yer seçimi kararlarını gerçekte neyin yönlendirdiğini anlamak istiyorsanız gelir vergisine değil, aile reisinin vefatından sonra yaşananlara bakın. Birleşik Krallık'ta veraset vergisi %40'tır. Fransa'da %45'tir. Almanya'da mirasçının yakınlık derecesine bağlı olarak %50'ye kadar çıkar. Vergisiz bir sığınak olarak övülen BAE'de bile yabancılar için resmî bir veraset çerçevesi yoktur. Varlıklar dondurulabilir. Terekeler üzerinde anlaşmazlık çıkabilir. Aileler sonuç almak için yıllarca bekleyebilir.
Türkiye'nin 2026 reformu, veraset vergisini gerekli şartları karşılayan mukimler için sabit %1 olarak belirliyor. Yüzde bir. Her şey için. Kalıcı olarak. 20 yıllık muafiyet döneminin tamamında. Bu, şu anda benzer hiçbir yargı alanının sunmadığı düzeyde kuşaklar arası servet koruması demek. 10 milyon USD değerinde varlığı olan bir aile için miras devri sırasında Türkiye ile Birleşik Krallık arasındaki fark 3,9 milyon USD'dir. Bu bir vergi tasarrufu değil. Bir mirastır.
20 Yıl Boyunca Yurt Dışı Gelirleriniz Vergisiz
1 Ocak 2026'dan itibaren Türkiye'de vergi mukimi olun; bunun için önceki üç takvim yılında Türkiye'de vergi mukimi olmamış olmanız gerekir. Böylece Türkiye dışında kazandığınız her dolar, dirhem, sterlin veya yuan, 20 yıl boyunca Türk gelir vergisinden tamamen muaf olur.
Kısmen muaf değil. İndirimli orandan vergilendirilmiyor. Muaf. Tamamen. Yapısal olarak Türk vergi yükümlülüklerinizin dışında. Londra'daki kira geliriniz. Dubai'deki temettüleriniz. Hong Kong'daki alım satım kârlarınız. Riyadh'daki işletme gelirleriniz. 20 yıl. Sıfır Türk gelir vergisi. Yurt dışı kaynaklı kazançlar için yıllık beyan zorunluluğu yok.
45 yaşındaki yüksek net varlıklı bir birey için 20 yıl, bir vergi avantajından çok daha fazlası; servetin verimli biçimde büyüdüğü koca bir dönemdir. Bileşik getirilerin biriktiği yılları, sermayenin en hızlı büyüdüğü dönemi kapsar. Türkiye, tek kuruş almadan bu sürecin gerçekleşmesine imkân tanıyor.
Gün Sayısı Şartı Yok: İstediğiniz Gibi Gelip Gidin
Dubai'nin her defasında savını kaybettiği nokta burası. BAE'de sıfır gelir vergisi uygulaması gerçektir; ancak küresel ölçekte hareketli yüksek net varlıklı bireylerin giderek daha uygulanamaz bulduğu bir koşulu vardır: yılda 183 gün fiziksel olarak ülkede bulunmak. Bu da Londra'dan, Geneva'dan, Riyadh'dan; hayatınızın, işinizin ve ailenizin gerçekten bulunduğu yerlerden 183 gün uzakta olmak demektir.
Türkiye, gerekli şartları karşılayan yatırımcılar için katı bir gün sayısı şartı uygulamıyor. İkametinizi tesis edin. Türkiye'de gayrimenkule yatırım yapın. Başarınız sayesinde yaşayabildiğiniz birden fazla şehir arasında hayatınızı sürdürün. Hareket özgürlüğü bir yaşam tarzı lüksü değildir. Birden fazla yargı alanında faaliyet gösteren yüksek net varlıklı bireyler için iş gerekliliğidir. Türkiye bunun farkında. Yılın altı ayı tek bir şehre bağlı kalmanın maliyetini hesaba kattığınız anda Dubai'nin vergi avantajı ortadan kalkıyor.
Türkiye ile BAE, Singapur, Hong Kong ve Portekiz Karşılaştırması
Yargı alanı
Yurt dışı gelirlerin vergilendirilmesi
Fiziksel bulunma zorunluluğu
Veraset planlaması
Yurt dışı varlıkların durumu
En uygun olduğu kişiler
Türkiye
Gerekli şartları karşılayan yeni mukimler için 20 yıl muafiyet
Gerekli şartları karşılayan yatırımcılar için katı gün sayısı şartı yok
Muafiyet döneminde gerekli şartları karşılayan mukimler için sabit %1
31 Temmuz 2027'den önce korumalı beyan yolu
Vergi verimliliği, hareketlilik, vatandaşlık ve varlık koruması arayan yüksek net varlıklı bireyler
BAE
Çoğu durumda kişisel gelir vergisi yok
Vergi mukimliği statüsü için çoğu zaman 183 gün bulunmak gerekir
Yabancılar için kapsamlı bir veraset vergisi yok; ancak miras devri dikkatli yapılandırma gerektirebilir
Yurt dışı varlıklar için benzer bir geçmişi temizleme beyanı yok
Körfez'de hâlihazırda yaşayan girişimciler, yöneticiler ve aileler
Singapur
Ülkesellik ve ülkeye para getirme esaslı özellikleri var; ancak sıkı düzenlemelere tabi
İkamet ve ekonomik varlık koşulları önemli olabilir
Veraset vergisi kaldırılmıştır; ancak miras planlaması yine de gereklidir
Sıkı uyum ortamı; af odaklı bir rejim değil
Kurumsal servet, aile ofisleri ve Asya pazarlarına erişim arayanlar
Hong Kong
Ülkesellik esaslı vergi sistemi
Fiilî ekonomik varlık ve bölgesel faaliyet konuları dikkate alınmalı
Veraset vergisi kaldırılmıştır
Güçlü bir finans merkezi; ancak yurt dışı servet beyanı için benzer bir çerçeve yok
Çin bağlantılı yatırımcılar ve bölgesel iş yürütenler
Portekiz
Eski NHR rejimi önemli ölçüde değişti
İkamet planlaması gerekir
Damga vergisi ve miras kuralları planlama gerektirir
Yurt dışı servet için benzer bir koruma çerçevesi yok
Yaşam tarzı nedeniyle taşınma, AB'ye erişim ve Avrupa'da ikamet planlaması arayanlar
Sermaye Girişi ve Çıkışı: Kısıtlama Yok, Açıklama Yok
Çin, Hindistan, Rusya ve gelişmekte olan ülkelerden gelen yatırımcılar için bu düzenleme her şeyden daha önemlidir. Türkiye, gerekli şartları karşılayan yatırımcıların yabancı para girişine veya çıkışına kısıtlama getirmiyor. Sermayenizi ülkeye getirin. Dışarı çıkarın. Dövize çevirin. Yeniden yatırın. Başka yere aktarın. Sermaye kontrolü yok. Onay alma zorunluluğu yok. Açıklama talebi yok.
Hindistan'ın FEMA düzenlemeleriyle, Çin'in katı sermaye çıkış kontrolleriyle ya da Körfez'deki jeopolitik olayların bir gecede yol açabileceği hesap dondurmalarıyla uğraşmış olanlar için Türkiye'nin açık sermaye hesabı bir özellikten ibaret değildir. Güvenin temel koşuludur.
İstanbul Finans Merkezi: 2047'ye Kadar Sıfır Kurumlar Vergisi
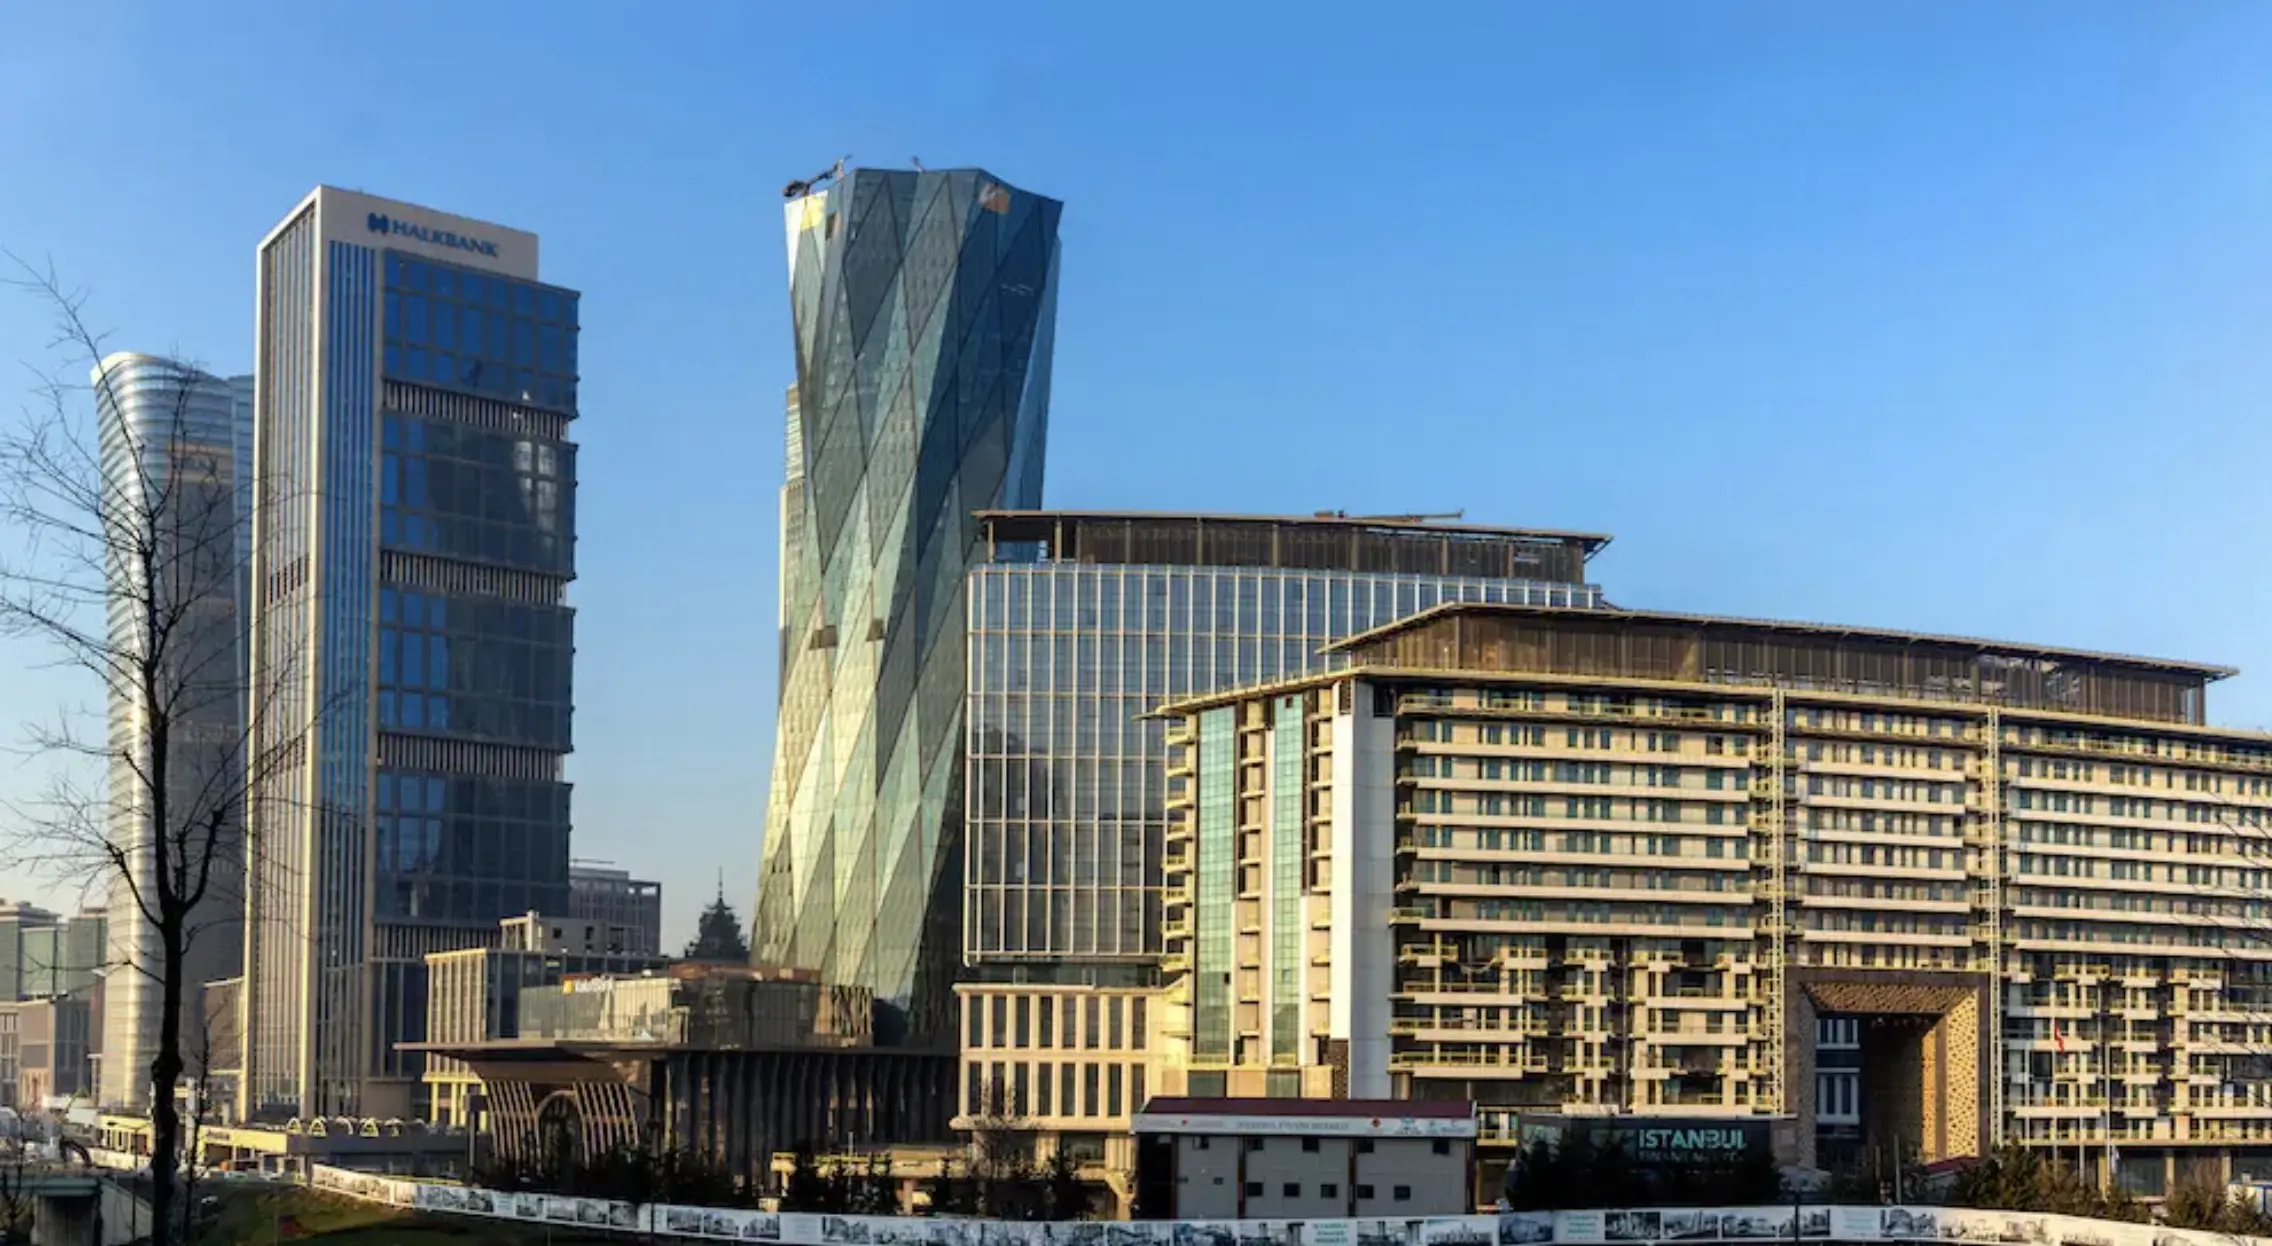
Aile ofisi, yatırım holding şirketi veya finansal hizmetler işletmesi yöneten yüksek net varlıklı bireyler için İstanbul Finans Merkezi ayrıca ele alınmayı hak ediyor. Katılımcı belgenizi alın. Merkez bünyesinde nitelikli finansal faaliyetlerde bulunun. Bu faaliyetlerden elde edilen kazançlar için 2047'ye kadar sıfır kurumlar vergisi ödeyin. Kuruluş tarihinden itibaren 20 yıl boyunca sıfır ücret ve harç.
Dubai'deki DIFC ve ADGM doğrudan karşılaştırma noktalarıdır. Her ikisi de BAE'nin 2023 reformları kapsamında %9'dan başlayan kurumlar vergisi uyguluyor. Her ikisi de kuruluş ve lisans ücretleri alıyor. İstanbul, nitelikli kazançlardan 20 yılı aşkın süre boyunca hiçbir ücret almıyor.
Bu, kurumsal düzeyde bir tekliftir. Dubai yerine İstanbul'da kurulan 2026 aile ofisi, Dubai'nin vergi rejimi milyonlar toplamış olacağı tarihe kadar sıfır kurumlar vergisi ödemiş olacak.
Küresel Yatırımcılar İçin Basit Bir Başvuru Yolu
Yurt dışı gelirler için 20 yıllık muafiyetten yararlanmanın şartı basit: 1 Ocak 2026'dan itibaren Türkiye'de vergi mukimi olmadan önceki üç takvim yılında Türkiye'de vergi mukimi olmamış olmanız gerekir.
Körfez, Avrupa, Çin, Güney Asya, Rusya ve diğer ülkelerden Türkiye'yi değerlendiren yüksek net varlıklı bireylerin ezici çoğunluğu için bu koşul zaten karşılanıyor. Yakın zamanda Türkiye'de yaşamadılar. Türkiye'de vergi mukimi olarak beyanname vermediler. Yurt dışında yerleşik vergi düzenlerinden geliyorlar.
Bu da Türkiye'nin teklifini doğrudan ve anlaşılır kılıyor. Benzer ikamet ve servet yargı alanlarının çoğu avantajlarından yararlanmak için bürokrasi, mali yeterlilik testleri, mülakat koşulları veya fiziksel bulunma kurallarıyla dolu süreçler öngörüyor. Türkiye'nin 2026 çerçevesi farklı. Şunlar yok:
- Dil sınavı yok.
- Bireysel mülakat yok.
- Puan esaslı göç sistemi yok.
- Küresel net varlık eşiği yok.
- İşletmenizi taşımayı kanıtlama şartı yok.
- Şirket merkezini taşıma zorunluluğu yok.
- Gerekli şartları karşılayan yatırımcılar için gün sayısı şartı yok.
- Hayatınızı tek bir yargı alanına göre yeniden düzenleme gereği yok.
Türkiye'nin 2026 Vergi Reformları Servet Haritasını Neden Değiştiriyor?
Dünyanın önde gelen servet merkezleri 20 yıldır tek bir değişken üzerinden rekabet ediyor: vergi oranı. Dubai sıfıra inerek bu yarışta öne geçti. Singapur kurumsal güvenilirlik oluşturdu. Hong Kong, bu durum değişene kadar Çin'e yakınlık sundu. Türkiye'nin 2026 reformları rekabetin temelini bütünüyle değiştiriyor.
Türkiye yalnızca oranlar üzerinden rekabet etmiyor. Mahremiyet, özgürlük, kuşaklar arası koruma, sermaye hareketliliği ve başka hiçbir yargı alanının yasal düzenlemeyle sunmadığı tek bir imkân üzerinden rekabet ediyor: temiz bir sayfa. Duygular matematiğe üstün gelir. Mahremiyet getiriye üstün gelir. Özgürlük oranlara üstün gelir. Kuşaklar arası koruma, kişisel menfaatin önüne geçer.
Türkiye 2026'da bu dört alanda da kazanıyor.
PropertyTurkey.com, 2001'den bu yana Türk gayrimenkulü ile küresel yatırımın kesişiminde faaliyet gösteriyor. Ekibimiz yüksek net varlıklı müşterilere gayrimenkul edinimi, yatırım yoluyla Türk vatandaşlığı ve Türkiye genelindeki ikamet seçenekleri konusunda danışmanlık sunuyor. Herhangi bir karar almadan önce sınır ötesi vergi ve hukuk alanlarında uzman danışmanlık almanızı önemle tavsiye ediyor, sizi güvendiğimiz uzmanlarla buluşturmaktan memnuniyet duyuyoruz. Özel danışmanlık için doğrudan bizimle iletişime geçin.
Cameron Deggin Kurucu ve CEO, Property Turkey
Cameron Deggin, Property Turkey'in Kurucusu ve CEO'sudur. A former finance professional and FCCA-qualified accountant, he founded the company in 2001 after recognising Turkey’s investment potential. Yirmi yılı aşkın bir süredir Türk gayrimenkullerini analiz eden Cameron, düzenli olarak uluslararası yatırımcılara danışmanlık yapıyor ve Financial Times ve BBC gibi medya kuruluşlarından alıntılar yapıyor.



 By:
 Kurucu ve CEO, Property Turkey
 Istanbul
 1
 1



 X