İstanbul, Türkiye’deki diğer hiçbir şehre benzemez. Ülkenin ticaret başkenti, nüfus bakımından en büyük şehri, başlıca istihdam merkezi ve en derin konut piyasasıdır. Resmî veriler, şehrin nüfusunun 2025’te yaklaşık 15.75 milyon olduğunu ve Türkiye’nin toplam nüfusunun %18’inden fazlasını oluşturduğunu gösteriyor.
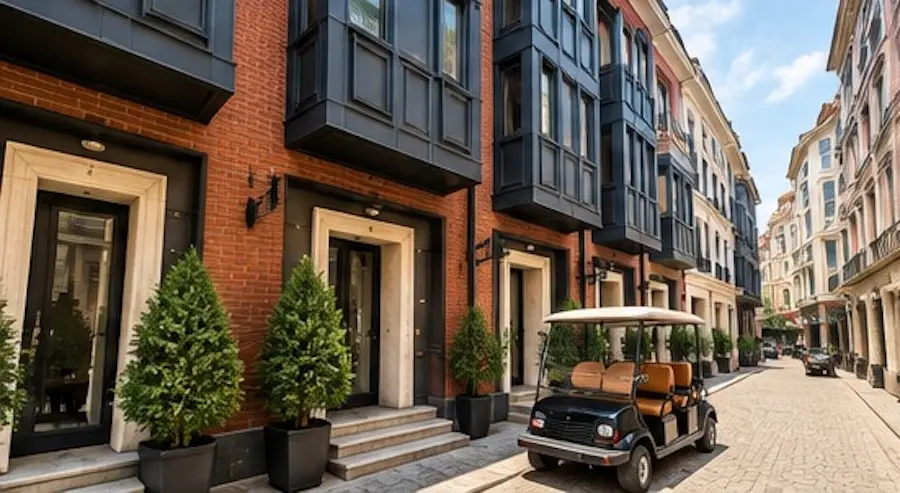
Bu durum konut talebinin sürekli olmasını sağlarken, İstanbul gayrimenkul piyasası tek tip değildir. Şehir; tarihî mahalleler, yaşlanan apartman blokları, sahil köşkleri, yenilenen şehir içi semtler, ailelere yönelik banliyöler, markalı konutlar, yatırım odaklı projeler ve şehrin çeperlerinde yer alan büyük yeni konut bölgelerinden oluşur.
İstanbul’da gayrimenkul arayan alıcılar için ortalama rakamlar yanıltıcı olabilir. Düşük bir fiyat fırsata işaret edebilir; ancak yeniden satışta düşük likiditeyi, yapı kalitesinin yetersizliğini, tapu riskini, bakım sorunlarını veya sınırlı kiracı talebini de yansıtabilir. Asıl soru, gayrimenkulün nerede olduğu değildir. Daha doğru soru, nasıl bir İstanbul varlığı satın aldığınızdır.
İstanbul Neden Diğer Küresel Şehirlerden Farklı İşler?
Gelişmiş birçok şehirde değeri belirleyen başlıca unsur konumdur. İstanbul’da konum hâlâ önemlidir, ancak hesabın yalnızca bir parçasıdır. Depreme dayanıklılık, binanın yaşı, inşaat kalitesi, imar mevzuatına uygunluk, tapu durumu, otopark, yönetim kalitesi ve mahalledeki kentsel dönüşüm, fiyat performansını önemli ölçüde etkileyebilir.
Bunun nedeni İstanbul’un gelişim tarihidir. Şehir son 70 yılda ülke içinden gelen büyük bir göç dalgasını karşıladı. Uygun fiyatlı konut talebi, resmî planlama ve altyapının yetişebileceğinden daha hızlı arttı. Şehrin büyük bölümleri; yoğun apartman inşaatları, sonradan yasallaştırılan binalar ve modern ulaşım, otopark ve sosyal tesisler kurulmadan önce gelişen mahallelerle büyüdü.
İstanbul’daki en belirgin farklardan biri, eski konut stoku ile mevzuata uygun yeni konutlar arasındaki uçurumdur. Alıcılar yalnızca ilçeleri karşılaştırmıyor. Bina türlerini, hukuki netliği, inşaat standartlarını ve gelecekteki alıcıların güvenini de karşılaştırıyor. Piyasanın büyük bölümü pratikte iki geniş gruba ayrılıyor:
- Arsa veya yenileme değeri taşıyan eski konut stoku: Bu gayrimenkuller merkezi konumlarda yer alır, ancak yapısal risk, elverişsiz planlar, yetersiz otopark, eskimiş tesisat ve belirsiz yenileme takvimi gibi sorunları olabilir.
- Güvenlik, yaşam kalitesi ve likidite değeri sunan yeni konut stoku: Binanın kendisi güven verdiğinden bu gayrimenkuller genellikle kiracılar, bankalar, aileler ve gelecekteki alıcılar açısından daha caziptir.
İstanbul’daki en güçlü gayrimenkuller çoğu zaman her iki avantajı da bir arada sunar. Merkezi veya gelişmekte olan ilçelerde yer alırken modern inşaat kalitesi, net tapu durumu, düzgün yönetim ve tamamlanmış bir dönüşüm ya da gözle görülür bir iyileşme potansiyeli sunarlar.
İstanbul’daki Talebin Verilerle Görünümü
İstanbul, bölgedeki en geniş konut talebi tabanlarından birine sahiptir. Yerel aileleri, ülke içinden göç edenleri, profesyonelleri, öğrencileri, sağlık hizmetleri için şehre gelenleri, yabancı alıcıları, yurt dışında yaşayan Türkleri ve kira geliri elde etmek isteyen yatırımcıları kendine çeker.
Türkiye’de 2025 yılında yaklaşık 1.7 milyon konut satışı gerçekleşti. 280,262 işlemle İstanbul tüm iller arasında ilk sırada yer aldı. Bu, İstanbul piyasasının yalnızca yabancı alıcılara bağlı olmadığını gösteriyor. Türkiye genelindeki yabancı alıcılara yapılan satışlar 2025’te yaklaşık 21,535 konuta gerilerken, İstanbul’daki toplam işlem hacmi çok daha yüksek kaldı.
Şehir aynı zamanda ekonomik bir devdir. İl bazındaki gayrisafi yurt içi hasıla verilerine göre İstanbul, 2024’te Türkiye’nin GSYH’sinin %29.2’sini üretti. İstihdam, hizmetler, üniversiteler, hastaneler, finans, turizm ve ticaretin bu şehirde yoğunlaşması, merkezi ve ulaşımı iyi ilçelerdeki kiracı talebini destekliyor.
TCMB verileri, açıklanan fiyat artışıyla gerçek getiriler arasındaki farkı da ortaya koyuyor. Nisan 2026’da İstanbul konut fiyatları nominal olarak yıllık bazda %26.2 artarken, enflasyon hesaba katıldığında ülke genelindeki endeks reel olarak %4.3 geriledi. İstanbul’da yeni kiracı kira fiyatları nominal olarak yıllık bazda %36.2 arttı.
İstanbul Fiyatlarını ABD Doları Cinsinden Nasıl Okumalı?
Yabancı alıcılar İstanbul gayrimenkulünü genellikle ABD doları, İngiliz sterlini veya avro cinsinden değerlendirir. Satıcılar, geliştiriciler, kiracılar ve haneler ise genellikle Türk lirası üzerinden düşünür. Bu fark önemlidir; çünkü döviz kurundaki hareket kazancın bir kısmını dengelediğinde, İstanbul fiyatları yerel para biriminde hızla artarken ABD doları bazında daha yatay görünebilir. Güçlü bir İstanbul varlığı iki açıdan değerlendirilmelidir: Yerel piyasada nasıl performans gösterdiği ve getirilerini güçlü para biriminde ölçen yabancı bir alıcı için değeri nasıl koruduğu.
İstanbul Piyasasının Aşaması
Fiyatları Genellikle Neler Belirler?
Alıcıların Bilmesi Gerekenler
Erken dönem kentsel genişleme
Nüfus artışı, ülke içi göç, düşük maliyetli konut talebi
Merkezi konumlardaki bazı eski gayrimenkuller arsa veya kentsel dönüşüm değeri taşıyabilir; ancak bina riski yüksek olabilir
Kredi ve altyapı gelişimi
Konut kredilerine erişim, yerel alım gücünün artması, yeni metro ve yol bağlantıları
Ulaşım bağlantıları daha iyi olan ilçelerde genellikle yeniden satış likiditesi ve kiracı talebi daha güçlüdür
Markalı konut dönemi
Yaşam tarzı projeleri, tesisler, güvenlik, yabancı alıcı talebi
Merkezi konumlardaki markalı konutlar daha iyi performans gösterebilir; ancak çeperlerdeki arz fazlasına karşı dikkatli olunmalıdır
Döviz ve enflasyona bağlı yeniden fiyatlama
Gayrimenkulün değer saklama aracı olarak kullanılması, Türk lirasındaki dalgalanma, artan yenileme maliyetleri
Yerel fiyatlar hızla artabilir; ABD doları bazındaki getiri ise alım zamanına ve gayrimenkulün kalitesine göre değişir
Kentsel dönüşüm ve mevzuata uyum dönemi
Daha güvenli binalar, yeni konut stoku, tapuda netlik, daha iyi yönetim
Deprem yönetmeliklerine uygun merkezi gayrimenkuller giderek daha yüksek fiyatlardan alıcı buluyor
İstanbul’da fiyatların yükseldiği başlıca dönemler genellikle krediye erişimin iyileşmesi, altyapı yatırımları, markalı konut projeleri, yabancı ve yurt dışındaki Türk alıcıların talebi, enflasyona karşı korunma ve kentsel dönüşüm tarafından tetiklenir. Ancak kurdaki değer kaybının yerel fiyat artışını geride bıraktığı, konutların karşılanabilirliğinin azaldığı veya son kullanıcı talebinin güçlü olmadığı bölgelerde aşırı arz oluştuğu dönemlerde ABD doları bazındaki performans zayıf kalabilir.
İstanbul’un yalnızca şehir genelindeki ortalamalarla değerlendirilememesinin bir nedeni de budur. Aynı yıl içinde Kağıthane veya Şişli’deki mevzuata uygun merkezi bir daire likidite kazanabilirken, mevzuata uygun olmayan eski bir binadaki daire ya da uzaktaki yatırım odaklı bir proje alıcı bulmakta zorlanabilir. Yatırımcının görevi, hem yerel para birimi hem de güçlü para birimleri karşısında değerini koruyabilecek gayrimenkulleri belirlemektir.
Deprem Riski Piyasanın Bir Unsurudur, İkincil Bir Konu Değil
Ciddi bir İstanbul yatırım stratejisi deprem riskini göz ardı edemez. Bu yalnızca bir güvenlik meselesi değildir. Gayrimenkul fiyatlarını, krediye uygunluğu, kiracı talebini, yeniden satış likiditesini ve alıcıların uzun vadeli güvenini doğrudan etkiler.
Reuters’ın 2025’te İstanbul’da meydana gelen sarsıntının ardından aktardığına göre, şehirde yaklaşık 1.5 milyon binanın risk altında olduğu düşünülüyor ve bunların yaklaşık üçte birinin acilen dönüştürülmesi gerekiyor. Ayrıca yaklaşık beş milyon kişinin riskli konutlarda yaşadığı bildirildi. Bu durum, bina kalitesini piyasanın en belirgin ayrım noktalarından biri hâline getiriyor.
Özellikle eski yapı stokunun yaygın olduğu merkezi bölgelerde, modern ve deprem yönetmeliklerine uygun binalar giderek daha yüksek fiyatlardan alıcı buluyor. Alıcılar daha seçici davranıyor. Bankalar, kiracılar, aileler ve yabancı yatırımcılar; belgelerin netliğine, yüksek inşaat standartlarına ve doğru yönetilen binalara daha fazla değer veriyor.
Bu nedenle aynı ilçedeki iki dairenin yatırım profili tamamen farklı olabilir. Dairelerden biri, taşıyıcı sisteminin durumu belirsiz ve yeniden satış beklentisi zayıf, yaşlanmış bir binada olabilir. Diğeri ise otoparkı, asansörleri, yönetimi ve güvenliği bulunan, yeni teslim edilmiş, mevzuata uygun ve kiracı talebi güçlü bir binada yer alabilir.
Kentsel Dönüşüm Başlıca Yatırım Temasıdır
Kentsel dönüşüm, İstanbul konut piyasasının en önemli etkenlerinden biridir. Mesele yalnızca eski binaları yenileriyle değiştirmek değildir. Kentsel dönüşüm, tüm mahallelerin nasıl algılandığını, fiyatlandığını, kiralandığını ve yaşandığını doğrudan değiştirir.
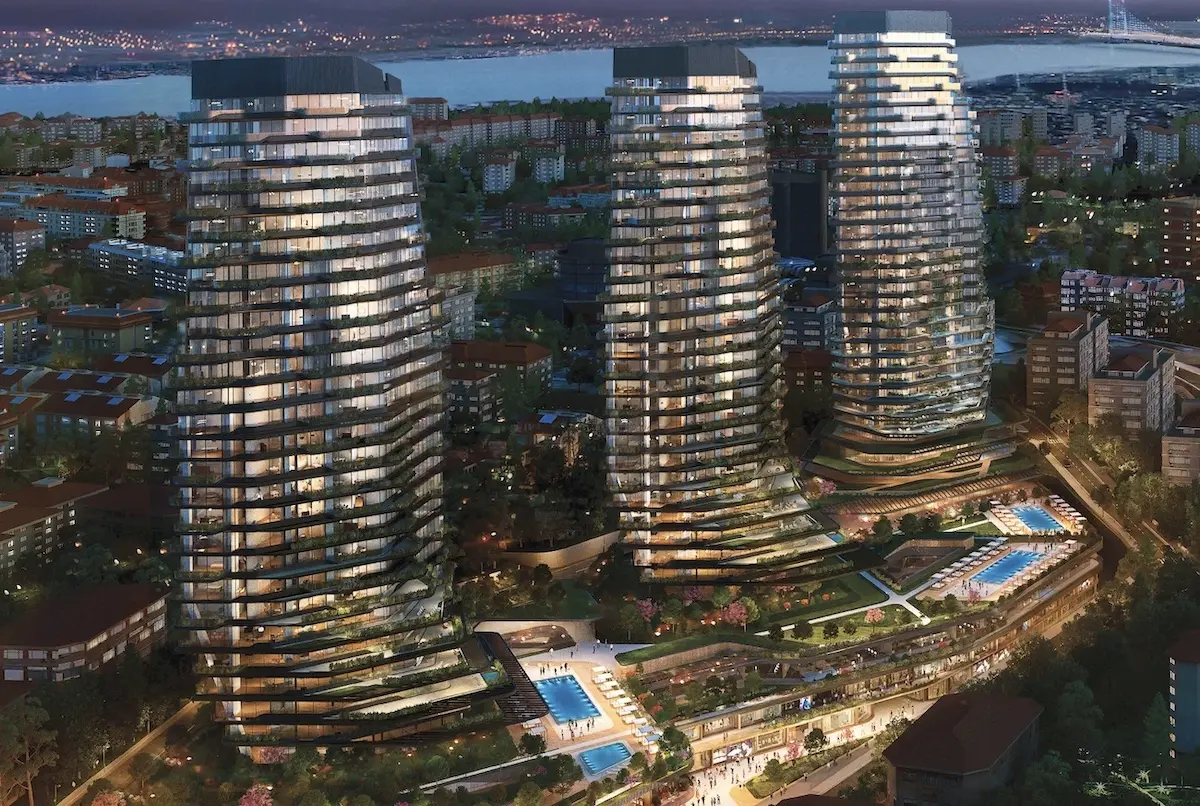
Kentsel dönüşüm daha güvenli binalar, daha kullanışlı daire planları, yeni perakende alanları, iyileştirilmiş kamusal alanlar, daha yüksek gelir grubundan sakinler, daha nitelikli kiralık konutlar ve son kullanıcılarda daha fazla güven sağlayabilir. En büyük fiyat hareketleri çoğu zaman, ilk yüksek kaliteli projeler tamamlanıp bölgenin değiştiğini kanıtladıktan sonra görülür. Yatırımcılar açısından bunun birkaç belirgin sonucu vardır:
- Riskli veya kullanım ömrünü tamamlamış binaların yerini daha güvenli konutlar alır.
- Modern daire planları, otopark, asansörler ve ortak alanlar günlük yaşamı iyileştirir.
- Yeni kafeler, klinikler, ofisler, okullar ve hizmetler yerel talebi güçlendirir.
- Daha yüksek gelir grubundan sakinler, alıcı ve kiracı profilini değiştirebilir.
- Daha nitelikli kiralık konutlar bölgeyi profesyoneller için daha cazip hâle getirir.
- Eski merkezi İstanbul semtleri, yeni planlanan ilçelerle aralarındaki farkı azaltabilir.
Bu nedenle yatırımcılar yalnızca tamamlanmış lüks bölgelere odaklanmamalıdır. İstanbul’da en yüksek değer potansiyelinin bir kısmı, zaten merkezi olan ancak kentsel dönüşümü henüz tamamlanmamış bölgelerde bulunur. Bu mahallelerde giriş fiyatları, seçkin sahil veya Boğaz bölgelerine kıyasla daha düşüktür; buna karşılık ulaşım, istihdama erişim ve mevzuata uygun konutlara yönelik artan talepten fayda sağlarlar.
Ancak kentsel dönüşüm projeleri de dikkatle incelenmelidir. Alıcıların tapu durumunu, inşaat izinlerini, geliştiricinin mali gücünü, teslimat geçmişini, aidatları, bina standartlarını ve çevredeki mahallenin gerçek talep derinliğini anlaması gerekir.
İstanbul’da Takip Edilmesi Gereken En İyi Bölgeler
Yatırım için en iyi bölgeler genellikle en ucuz bölgeler değildir. Fiyatın, kalitenin, istihdama erişimin, kiracı talebinin ve gelecekteki likiditenin kesiştiği yerlerdir.
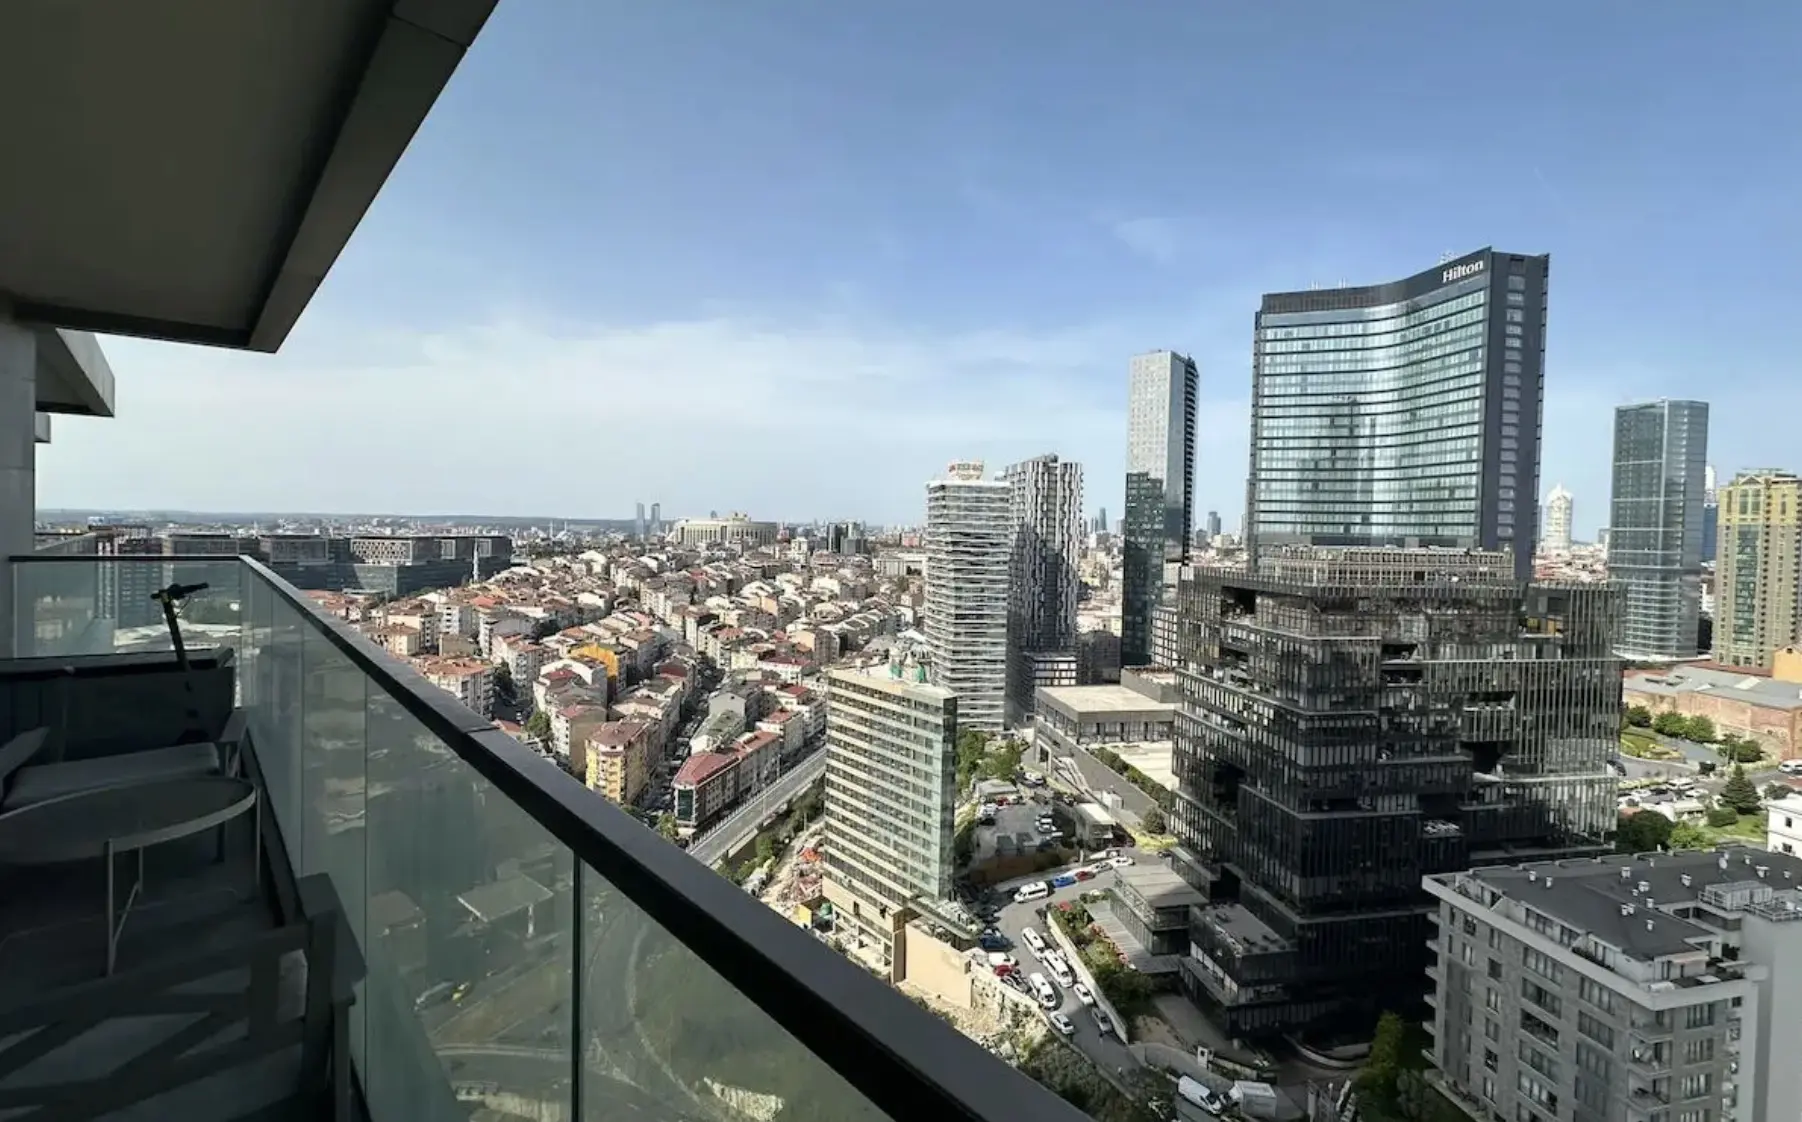
Kağıthane:Kağıthane, merkezi İstanbul’daki kentsel dönüşümün en belirgin örneklerinden biridir. Bir zamanlar daha az öne çıkan bir ilçe olarak görülürken, Şişli, Levent, Maslak, Beşiktaş ve şehrin başlıca iş merkezlerine yakınlığı sayesinde daha cazip hâle geldi. İlçenin çekiciliği, merkezi ve seçkin ilçelere kıyasla daha uygun fiyatlı olmasından kaynaklanıyor. Alıcılar, yakınlardaki lüks bölgelere kıyasla daha düşük başlangıç fiyatlarıyla modern konutlar ve karma kullanımlı projeler bulabilir. Kiracılar da kısa ulaşım sürelerinden faydalanır. En iyi fırsatlar metroya, iş merkezlerine ve iyileştirilmiş kamu altyapısına yakın konumlardadır.
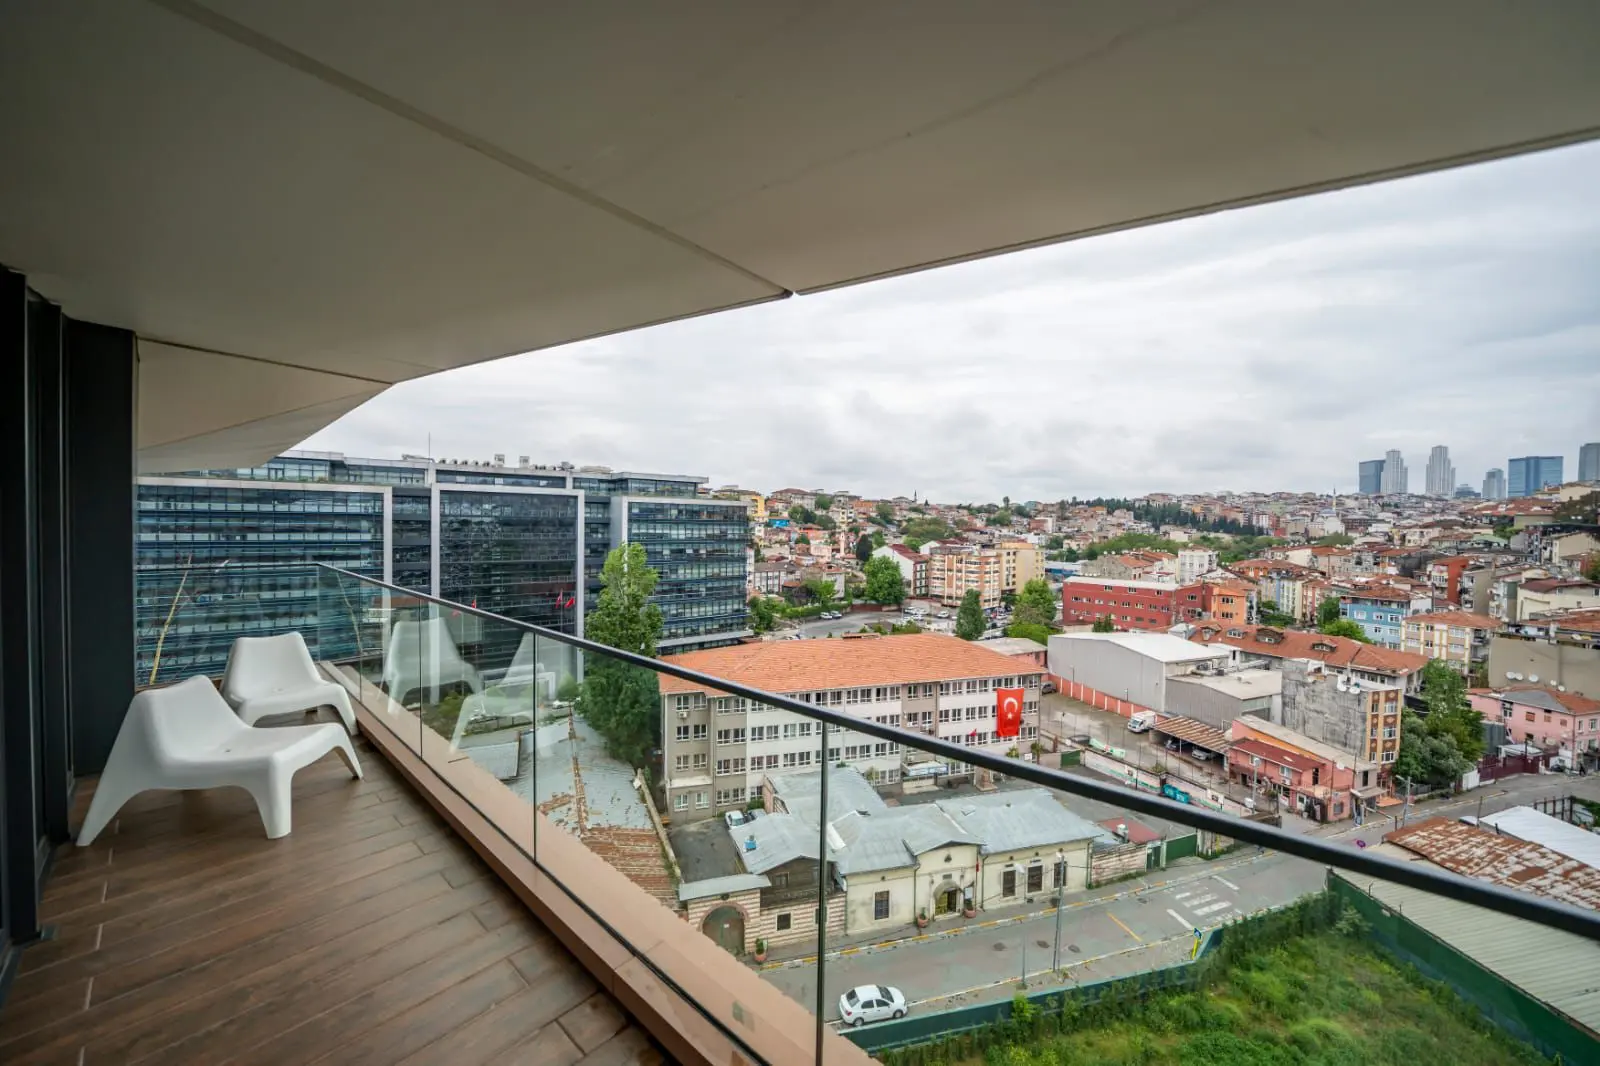
Şişli:Şişli, İstanbul’un en önemli merkezi ilçelerinden biridir. İstihdam olanaklarına erişimi, hastaneleri, üniversiteleri, perakende alanları, toplu taşıması ve mahalle çeşitliliğiyle öne çıkar. Bomonti, Feriköy, Kurtuluş, Mecidiyeköy ve Fulya’nın bazı bölümleri alıcılar için farklı fiyat ve konum seçenekleri sunar. Yatırımcılar açısından Şişli, tek bir alıcı grubuna bağlı değildir. Profesyoneller, öğrenciler, aileler, sağlık hizmetleri için şehre gelenler, kurumsal kiracılar ve yabancı sakinler için caziptir. Burada önemli olan doğru binayı seçmektir. Modern ve iyi yönetilen daireler, bakımı belirsiz veya yapısal sorunları bulunan eski konutlara göre daha güçlü bir yatırım profiline sahiptir.
Bomonti:Bomonti, merkezi İstanbul’un en bilinen dönüşüm bölgelerinden biri hâline geldi. Bu gelişimi markalı konut projeleri, otel yatırımları, ofisler, restoranlar, kültür ve sanat mekânları ve çevre ilçelere ulaşım destekledi. Geçmişe kıyasla artık ucuz değil; ancak kentsel dönüşümün İstanbul’da neler sağlayabileceğini gösteren yararlı bir örnek olmaya devam ediyor. Kaliteli projeler, yaşam tarzına yönelik hizmetler ve profesyonel kiracılar geldiğinde eski merkezi semtlerin konumunu nasıl değiştirebildiğini gösteriyor.
Mecidiyeköy:Mecidiyeköy ve çevresindeki bölgeler, çalışan nüfusun yoğunluğu, ulaşım bağlantıları ve Levent, Şişli ve Kağıthane’ye yakınlığı sayesinde yatırım için elverişlidir. Bunlar prestij odaklı piyasalar değildir; ancak gayrimenkul modern ve iyi konumlu olduğunda güçlü kira performansı sağlayabilir. Fırsat seçici davranmayı gerektirir. Alıcılar, zayıf binalardan kaçınmalı; yönetimi net, ulaşım bağlantıları güçlü ve gerçekçi kira talebi bulunan, tamamlanmış veya tamamlanmaya yakın modern konutlara odaklanmalıdır.
Eyüpsultan:Eyüpsultan farklı bir yatırım profili sunar. İlçede aile mahalleleri, yeşil alanlar, Haliç’e erişim, gelişen ulaşım olanakları ve kentsel dönüşüm potansiyeli bulunan bölgeler vardır. Daha merkezi Şişli veya Beşiktaş’a kıyasla daha geniş yaşam alanı ve daha düşük bir başlangıç fiyatı arayan alıcılara uygun olabilir. İlçe kendi içinde çeşitlilik gösterdiğinden yerel uzman görüşü önemlidir. Bazı bölgeler daha çok konut ve aile yaşamı odaklıyken, bazıları ulaşım ve kentsel yenilenmeden daha belirgin şekilde faydalanır.
Ataşehir:Ataşehir, İstanbul Finans Merkezi ve finans, bankacılık ve profesyonel hizmet sektörlerinin büyümesi sayesinde Anadolu Yakası’nda daha güçlü bir yatırım bölgesi hâline geldi. Bu gelişmeler dairelere, yönetici kiralamalarına, mobilyalı ve hizmet sunulan konutlara ve karma kullanımlı projelere yönelik talebi destekliyor. Son reformlar, uluslararası hareketliliği yüksek alıcılar için de ilgi yaratıyor. Bunlar arasında İstanbul Finans Merkezi teşvikleri ve şartları karşılayan yeni vergi mukimleri için Türkiye’nin yurt dışı kaynaklı gelirler için 20 yıllık vergi istisnası yer alıyor.
Zeytinburnu: Zeytinburnu, sahil şeridindeki yenileme çalışmaları, merkezi İstanbul’a erişimi ve modern konut projeleri sayesinde önem kazandı. Boğaz’ın seçkin bölgelerindeki fiyatları ödemeden denize erişim, yaşam tarzı olanakları ve yeni konut stoku arayan alıcılar için caziptir. En iyi projeler genellikle son kullanıcılar açısından cazibesi açık, iyi yönetilen, otoparkı ve sosyal tesisleri bulunan, günlük ihtiyaç noktalarına erişimi kolay projelerdir. Alıcılar, yatırımcı pazarlamasına aşırı ölçüde dayanan ve arz fazlası bulunan projelerde dikkatli olmalıdır.
Seçkin Bölgelerin Kendine Özgü Dinamikleri Var
Boğaz kıyısındaki ve sahildeki seçkin ilçeler, genel piyasadan farklı hareket eder. Bebek, Arnavutköy, Yeniköy, Emirgan, Nişantaşı, Etiler ve Kadıköy’ün bazı bölgeleri gibi yerlerdeki arz kıtlığı, gayrimenkul değerini uzun vadede korur.
Bu bölgeler, konut kredisi kullanan alıcılara daha az bağımlıdır. Değerin korunması, yaşam tarzı, manzara, tarihî doku ve sınırlı arz daha belirleyicidir. Başlangıç fiyatları yüksektir; ancak benzer nitelikteki gayrimenkullerin yerine yenisini koymak zor olduğundan doğru seçilmiş bir gayrimenkul değerini koruyabilir.
Türkiye’deki birçok yatırımcı için ise İstanbul’da riske göre en iyi getiri fırsatı seçkin lüks gayrimenkuller olmayabilir. Bunun yerine, kentsel dönüşüm sürecini hâlâ yaşayan ilçelerdeki kaliteli ve merkezi konumlu gayrimenkuller daha iyi bir fırsat sunabilir.
Yatırımcıların Dikkat Etmesi Gereken Noktalar
İstanbul’daki her yeni konut yatırımı iyi bir yatırım değildir. Bazı uzak ilçelerde arz fazladır, kiracı talebi daha sınırlıdır ve yeniden satışta ulaşılabilecek alıcı kitlesi dardır. Bir proje broşürde etkileyici görünebilir; ancak bulunduğu yerde gündelik talep yoksa alıcı bulmakta yine de zorlanabilir. Alıcılar şu konularda temkinli olmalıdır:
- Esas olarak fiyatıyla pazarlanan uzak projeler.
- Ulaşım bağlantıları net olmayan binalar.
- Yeniden satışa çıkarılmış çok sayıda dairenin bulunduğu, ağırlıklı olarak yatırımcıların aldığı binalar.
- Kentsel dönüşüm yolu belli olmayan eski binalar.
- Yönetimi zayıf veya aidat anlaşmazlıkları yüksek projeler.
- Tapu, izin veya tamamlanma süreci belirsiz gayrimenkuller.
- Kira talebinin yalnızca öngörülen getiri oranlarına dayandığı bölgeler.
Amaç “İstanbul’da ucuz gayrimenkuller” satın almak değildir. Amaç, kolayca alıcı bulabilecek İstanbul gayrimenkulleri satın almaktır. Bunun için yeniden satışta alıcı kitlesi net, kiracı talebi güçlü, standartları modern ve konumu son kullanıcılar açısından açıkça cazip olan gayrimenkullere yönelmek gerekir.
Yatırımcılar Satın Almadan Önce Neleri Kontrol Etmeli?
İstanbul’da doğru bir yatırım değerlendirmesi, evi görüp fiyatları karşılaştırmaktan fazlasını içermelidir. Alıcılar binayı, hukuki durumu, yerel piyasayı ve yeniden satışta ulaşabilecekleri alıcı kitlesini kontrol etmelidir. Önemli kontroller şunlardır:
- Binanın yaşı ve deprem güvenliğine ilişkin belgeler.
- İnşaat kalitesi ve geliştiricinin itibarı.
- Tapu durumu.
- İmar ve planlama mevzuatına uygunluk.
- Yapı kullanma izin belgesi durumu.
- Aidatlar ve site yönetimi.
- Otopark, asansör, güvenlik ve ortak kullanım alanları.
- Ulaşım bağlantıları ve yürünebilirlik.
- Yalnızca öngörülen getiri oranları değil, gerçek kira talebi.
- Yeniden satış likiditesi.
- Bölgedeki kentsel dönüşüm faaliyetleri.
- Getirileri ABD doları, İngiliz sterlini veya avro cinsinden ölçerken döviz kuru riski.
Profesyonel danışmanlık ve uzman rehberliği yatırımcıya bu noktada değer katar. İstanbul, gayrimenkulü ayrıntılı biçimde seçen yatırımcıları ödüllendirir. İlçe adı güçlü görünse bile gelişigüzel bir satın alma sorunlara yol açabilir.
Önümüzdeki 5 ila 10 Yılda İstanbul Gayrimenkul Piyasası
İstanbul’daki en iyi gayrimenkul performansının şehir geneline yayılmaktan çok, seçici olması muhtemel. Genel ortalamalar; eski konut stoku, dönüşüm geçirmiş merkezi ilçeler, arzı kısıtlı seçkin gayrimenkuller ve arz fazlası bulunan dış bölgeler arasındaki büyük farklılıkları gizlemeye devam edecek. En iyi konumlanmış gayrimenkul türleri muhtemelen şunları içerecek:
- Kendini kanıtlamış merkezi bölgelerdeki markalı konutlar.
- Günlük yaşamı kolaylaştıran karma kullanımlı projeler.
- Deniz, park, şehir silüeti veya Boğaz manzarası sunan, arzı sınırlı konutlar.
- Gelişmekte olan konut ilçelerinde ailelere uygun evler.
Yabancı alıcılar için önemli olan, İstanbul’u tek bir yatırım etiketi olarak görmemektir. Şehrin ölçeği fırsat yaratırken karmaşıklığı da risk doğurur. Fiyat ile değer arasındaki farkı anlayan alıcı çok daha güçlü bir konumda olur.
İstanbul’da Doğru Gayrimenkul Seçimi Neden Önemlidir?
İstanbul; geniş nüfusu, ekonomik gücü, kira talebi, kentsel dönüşüm, altyapı yatırımları ve merkezi ilçelerdeki uzun vadeli arz kıtlığını bir araya getirdiği için bölgenin en cazip konut piyasalarından biri olmaya devam ediyor.
Ancak bu piyasa gelişigüzel alım yapılabilecek bir piyasa değildir. Depreme dayanıklılık, kentsel dönüşüm, kalite standartlarına uygunluk, tapu güvencesi, bina yönetimi ve gerçek son kullanıcı talebi, performansı tek başına tanınmış bir ilçe adından daha fazla belirler.
Ciddi yatırımcılar için fırsat, yalnızca İstanbul’da gayrimenkul almak değildir. Asıl fırsat; güvenli, merkezi konumlu, iyi yönetilen, kentsel dönüşümden güç alan, gerçek bir kiracı tabanı ve yeniden satışta ulaşılabilecek net bir alıcı kitlesi bulunan gayrimenkullerdir. Sermayeyi koruma ve büyütme olasılığı en çok bu özelliklerin bir arada bulunduğu yerlerde yüksektir.
Nereden alım yapacağınız, nelerden kaçınmanız gerektiği ve İstanbul’daki gayrimenkul fırsatlarını nasıl karşılaştıracağınız konusunda size özel rehberlik almak için, bir sonraki yatırım kararınızı vermeden önce deneyimli bir danışmanla görüşmek üzere Property Turkey ile iletişime geçin.
Cameron Deggin Kurucu ve CEO, Property Turkey
Cameron Deggin, Property Turkey'in Kurucusu ve CEO'sudur. A former finance professional and FCCA-qualified accountant, he founded the company in 2001 after recognising Turkey’s investment potential. Yirmi yılı aşkın bir süredir Türk gayrimenkullerini analiz eden Cameron, düzenli olarak uluslararası yatırımcılara danışmanlık yapıyor ve Financial Times ve BBC gibi medya kuruluşlarından alıntılar yapıyor.



 By:
 Kurucu ve CEO, Property Turkey
 Bodrum
 2
 1



 X