



-
Ev Gerçek Danışmanlığın
- Gayrimenkul Satın Al
- Türk Vatandaşlığı
- Türkiye Hakkında
- Alıcı Rehberi
- Hakkımızda
- Bize Ulaşın
- Property Turkey TV

 By:
Cameron Deggin
Türkiye’nin 2026 vergi reformu; uluslararası ticaret şirketleri, emtia işletmeleri, tedarik zinciri grupları ve aile şirketlerine ait ticaret yapıları için en önemli yeni teşviklerden birini getirdi. Bu yapılar, Türkiye’yi ticari üs olarak değerlendirmektedir.
Temel soru basit: Malların fiziksel olarak Türkiye’ye girmesi gerekiyor mu?
Yanıt hayır. Hatta yeni transit ticaret teşviki için durum tam tersidir. Mallar yurt dışından satın alınmalı ve Türkiye’ye getirilmeden yurt dışında satılmalıdır. Türk şirketi işlemi yönetebilir, fatura düzenleyebilir, finansman sağlayabilir, sözleşmeleri müzakere edebilir, lojistiği koordine edebilir, aracı olarak hareket edebilir ve kâr marjı elde edebilir; ancak yükün kendisi Türkiye gümrüklerinin dışında kalmalıdır.
Bu nedenle reform, olağan bir ithalat-ihracat modelinden oldukça farklıdır. Türkiye’de üretilen ve yurt dışına satılan mallar için tasarlanmamıştır. Türkiye’ye ithal edilen, burada depolanan ve ardından yeniden ihraç edilen mallar için de tasarlanmamıştır. Türkiye’nin küresel ticaret için yönetim, faturalama, finansman ve koordinasyon üssü hâline geldiği ticari alım satım ve aracılık gelirlerini hedeflemektedir.
Basitçe ifade etmek gerekirse, Türkiye’de bulunması gereken kargo değil, şirket ve yönetim işlevidir. Doğru uluslararası işletme için bu, bir Türk şirketi kurmak, yönetim işlevlerini Istanbul’a taşımak veya daha geniş bir şirket yapısının parçası olarak Istanbul Finans Merkezi’ni değerlendirmek için önemli bir gerekçe olabilir.
4 Haziran 2026 tarihli ve 33270 sayılı Resmî Gazete’de yayımlanan 7582 sayılı Kanun, transit ticaretten elde edilen uygun nitelikteki kazançlar için %95 kurumlar vergisi matrahı indirimi getirdi. Istanbul Finans Merkezi’nde veya onaylı belirli sanayi bölgelerinde faaliyet gösteren şirketler için bu indirim %100’e çıkabilir.
Transit ticaret genel olarak, malların Türkiye’ye getirilmeden yurt dışından satın alınması ve yine yurt dışında satılması olarak anlaşılır. Yeni indirim, ilgili koşulların karşılanması kaydıyla, yurt dışındaki taraflar arasındaki mal işlemlerine ilişkin aracılık faaliyetlerinden elde edilen gelirleri de kapsar. Uygulamada bu şu anlama gelir:
- Istanbul Finans Merkezi dışında, uygun nitelikteki transit ticaret kârının %95’i kurumlar vergisi matrahından indirilebilir.
- Türkiye’nin standart %25 kurumlar vergisi oranı varsayıldığında, kârın yalnızca %5’i vergilendirilir ve yaklaşık %1,25’lik efektif vergi oranı ortaya çıkar.
- Istanbul Finans Merkezi’nde, uygun nitelikteki şirketler ilgili gelirin %100’ünü indirebilir; böylece bu kapsamdaki transit ticaret kârı için fiilen %0 kurumlar vergisi sonucu elde edilebilir.
- Gelir, yıllık kurumlar vergisi beyannamesinin verilmesi için belirlenen son tarihe kadar Türkiye’ye aktarılmalıdır.
- Özellikle aracılık yapılarında alıcı ve satıcının Türkiye dışında olması gerekir.
- İşlem gerçek olmalı, belgelendirilmeli ve gerçekten Türkiye’den yönetilmelidir.
Türkiye, belirli ihracat faaliyetleri üzerindeki vergi yükünü yalnızca azaltmadı. Türk şirketi üzerinden yönetilen ve yurt dışındaki taraflar arasında gerçekleşen uygun nitelikteki mal ticareti için vergi oranını sıfıra yaklaştıran bir yol oluşturdu.
Teşvikle ilgili en sık yanlış anlaşılan konu, malların fiziksel hareketidir. Pek çok yatırımcı, şirket Türkiye’de olduğuna göre ürünlerin de Türkiye’den geçmesi gerektiğini varsayar. Transit ticaret teşviki bu şekilde işlemez.
Uygun nitelikteki bir yapı şöyle olabilir: Türk şirketi Çin’den elektronik ürünler satın alır ve bunları Almanya’daki bir alıcıya satar. Mallar doğrudan Çin’den Almanya’ya gönderilir. Türk şirketi satın alma görüşmelerini yürütür, satış sözleşmesini yönetir, faturayı düzenler, ödemeyi koordine eder, lojistiği ayarlar ve kârı Türkiye’de kaydeder. Mallar Türkiye’ye hiç girmez. Reformun hedeflediği ticari model bu tür bir yapıdır.
İkinci bir yapı aracılık içerebilir. Türk şirketi, mallar doğrudan bir yabancı ülkeden diğerine taşınırken, iki yabancı taraf arasındaki mal alım satımını düzenleyebilir, koordine edebilir veya bu işlemde aracılık yapabilir. Burada da temel nokta, işlemin Türk şirketi tarafından Türkiye’den yönetilmesi, ancak malların Türkiye gümrüklerinden geçmemesidir.
Mallar Türkiye’ye getirilir, Türk gümrüklerinden çekilir, Türkiye’de depolanır veya yurt içinde satılırsa işlem transit ticaret indiriminden yararlanamayabilir. Bu durumda farklı bir vergi ve gümrük değerlendirmesi gerektiren ithalat, ihracat, depolama, dağıtım veya üretim faaliyeti söz konusu olabilir.
Türkiye’nin 2026 vergi paketi çeşitli teşvikler içeriyor ve bunlar birbiriyle karıştırılmamalıdır. Transit ticaret teşviki, çok daha kapsamlı bir reform gündeminin bir parçasıdır; ancak kendine özgü koşulları vardır.
| Faaliyet Türü | Malların Fiziksel Hareketi | 2026’daki Başlıca Vergi Uygulaması | En Uygun Olduğu İşletmeler |
| Transit ticaret | Mallar Türkiye’ye girmeden yurt dışından satın alınır ve yurt dışında satılır | Genel olarak %95 indirim; Istanbul Finans Merkezi’nde veya onaylı belirli sanayi bölgelerinde %100 indirim | Ticari alım satım, emtia ticareti, dağıtım marjları, yurt dışındaki taraflar arasındaki ticaret |
| Yurt dışındaki taraflar arasındaki mal işlemlerinde aracılık | Türk şirketi işlemi koordine eder veya aracılık yaparken mallar Türkiye dışında kalır | Koşullara tabi olmak üzere genel olarak %95 indirim; Istanbul Finans Merkezi’nde veya onaylı belirli sanayi bölgelerinde %100 indirim | Aracı şirketler, tedarik yapıları, ticaret birimleri, uluslararası tedarik zinciri koordinatörleri |
| Nitelikli hizmet merkezleri | Türkiye’den, yabancı grup şirketleri için yönetilen hizmetler | Genel olarak %95 indirim; Istanbul Finans Merkezi’nde veya onaylı belirli sanayi bölgelerinde %100 indirim | Bölgesel merkezler, finans, satın alma, yönetim ve ortak hizmet işlevleri |
| Üretim geliri | Türkiye’de üretilen mallar | Uygun nitelikteki üretim ve tarımsal üretim gelirleri için 2027’den itibaren %12,5 kurumlar vergisi oranı | Türkiye’de faaliyet gösteren imalatçılar ve üreticiler |
| Olağan yurt içi ticaret | Türkiye’ye satılan mallar | Genel Türk kurumlar vergisi kuralları | İthalatçılar, toptancılar, perakendeciler, yurt içi distribütörler |
| IFC’de finansal hizmet ihracatı | IFC’den yerleşik olmayan kişilere sunulan finansal hizmetler | Ayrı koşullara tabi, süresi uzatılmış IFC teşvikleri | Finans kuruluşları ve IFC katılımcıları |
Olabilir, ancak yalnızca doğru yapı kurulduğunda. Istanbul Finans Merkezi dışında faaliyet gösteren sıradan bir Türk şirketi için indirim oranı %95’tir. Şirket uygun nitelikte 1 milyon USD transit ticaret kârı elde ederse, 950.000 USD kurumlar vergisi matrahından indirilebilir. Kalan 50.000 USD vergilendirilir. Standart %25 kurumlar vergisi oranı varsayıldığında vergi 12.500 USD olur. Böylece 1 milyon USD kâr üzerinden efektif kurumlar vergisi oranı %1,25’e iner.
Istanbul Finans Merkezi’nde uygun nitelikteki gelir için indirim oranı %100 olabilir. Bu durumda, aynı 1 milyon USD tutarındaki uygun nitelikte transit ticaret kârının tamamı kurumlar vergisi matrahından indirilebilir ve bu kapsamdaki gelir için Türkiye’de kurumlar vergisi doğmayabilir. Ancak şu üç nokta göz önünde bulundurulmalıdır:
1 – Şirket Gerçekten Koşulları Karşılamalıdır: Türk şirketine sahip olmak yeterli değildir. %100 indirimden yararlanabilmek için şirketin Istanbul Finans Merkezi veya onaylı sanayi bölgesi koşullarını karşılaması gerekir.
2 – Gelir Doğru Türde Olmalıdır: Birden fazla iş kolunda faaliyet gösteren Türk şirketi, uygun nitelikteki transit ticaret gelirini olağan gelirlerden, yurt içi gelirlerden, hizmet gelirlerinden ve diğer kazançlardan ayırmalıdır.
3 – Büyük Çok Uluslu Gruplar: Küresel asgari vergiye ilişkin Sütun İki kurallarını dikkate almalıdır. Küresel asgari vergi çerçevesi kapsamındaki çok uluslu gruplar için Türkiye’de düşük vergi sonucu, başka bir ülkenin ek vergi tahsil edebilmesi hâlinde grup düzeyinde kalıcı bir tasarruf sağlamayabilir. Sütun İki, kapsama giren çok uluslu gruplar için %15 küresel asgari efektif vergi oranı esas alınarak tasarlanmıştır. Bu nedenle Türkiye’de %0 veya sıfıra yakın vergi avantajı elde eden büyük bir grup, grup yapısının başka bir noktasında yine ek vergiyle karşılaşabilir. Sütun İki eşiğinin altındaki orta ölçekli ticaret grupları için teşvikten yararlanmak daha kolay olabilir. Büyük çok uluslu grupların ise yapıyı dikkatli biçimde modellemesi gerekir.
Reform, yalnızca kâğıt üzerinde var olan şirketler için bir fırsat olarak görülmemelidir. Gerçek kararların tamamı başka bir yerde alınırken sadece fatura düzenleyen bir Türk şirketi, vergi incelemesinde risk altında kalabilir. Sağlam bir yapı, ticari işlevlerin önemli bölümünün Türkiye’de yerine getirildiğini göstermelidir. İşletmeye bağlı olarak bu işlevler şunları içerebilir:
- Sözleşmelerin Türkiye’den müzakere edilmesi ve onaylanması.
- Tedarikçilerin ve alıcıların Türk ofisinden yönetilmesi.
- Lojistik koordinasyonu ve nakliye yönetimi.
- Finansman, ödeme, hazine veya bankacılık koordinasyonu.
- Risk yönetimi, sigorta ve kredi kontrolü.
- Türkiye’de görev yapan ticari personel, yöneticiler veya karar alıcılar.
- Bu faaliyetleri destekleyen yönetim kurulu tutanakları, sözleşmeler, faturalar ve yazışmalar.
- Uygun nitelikteki ve kapsam dışındaki gelirleri açıkça birbirinden ayıran muhasebe kayıtları.
- Gelirin ilgili vergi beyannamesi için belirlenen son tarihten önce Türkiye’ye aktarıldığını gösteren kanıtlar.
Vergi planlaması bu noktada önem kazanır. Yasal avantaj güçlüdür, ancak faaliyetlerin gerçek bir ekonomik varlıkla desteklenmesi gerekir. Türkiye yalnızca faturadaki adres olmamalıdır. Ticaret işlevinin gerçekten yönlendirildiği ve yönetildiği yer olmalıdır.
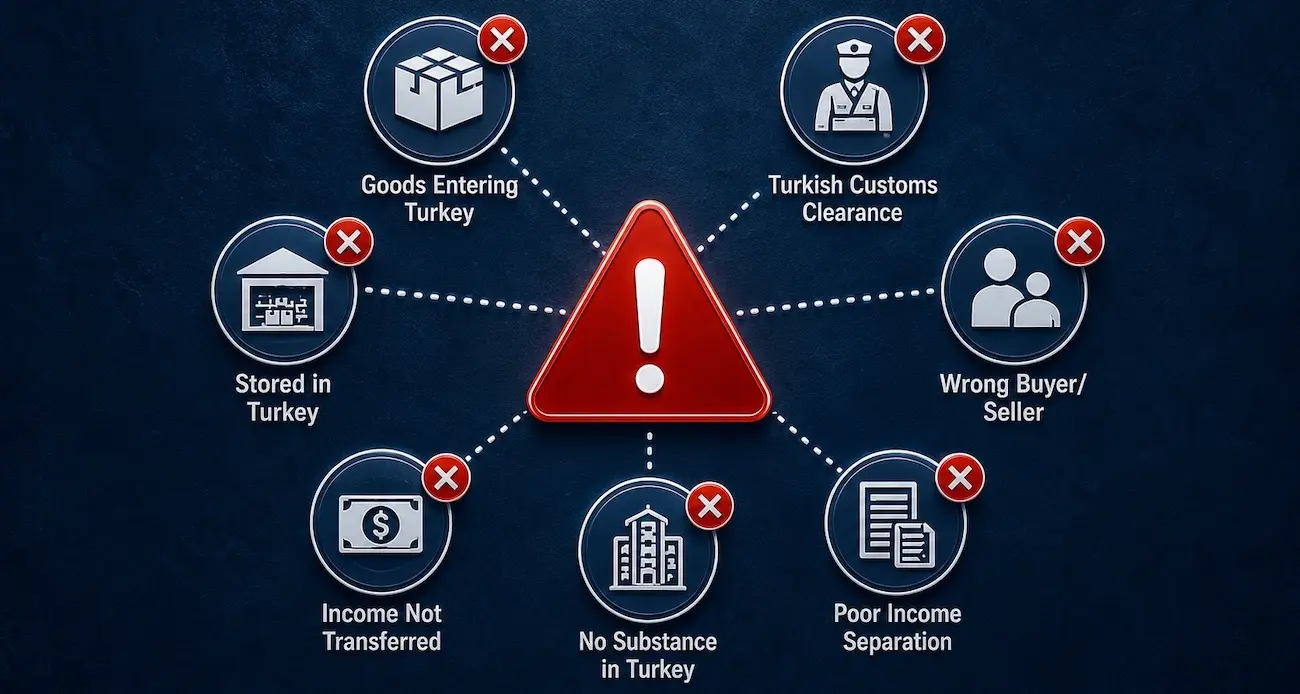
En büyük risk, transit ticaretin ne anlama geldiğini yanlış anlamaktır. Malların Türkiye’ye getirilmesi, faaliyetin yeni teşvikin kapsamından çıkmasına neden olabilir. Olası risk noktaları şunlardır:
- Malların Türkiye’ye ithal edilmesi.
- Malların yurt içinde dolaşıma girmesi için Türk gümrüklerinden çekilmesi.
- Satıştan önce malların Türkiye’de depolanması.
- İşlemin yanlış aşamasında Türk alıcı veya satıcının yer alması.
- Gelirin gerekli son tarihe kadar Türkiye’ye aktarılmaması.
- Sözleşmelerin gerçek yönetimin Türkiye dışında olduğunu göstermesi.
- Uygun nitelikteki transit ticaret gelirleriyle olağan Türk gelirlerinin yeterince ayrılmaması.
- Ticari bir gerekçe ve gerçek faaliyet olmadan yapının yalnızca vergi amacıyla kullanılması.
- Türkiye’deki gümrük antreposunun otomatik olarak teşvik koşullarını karşıladığının varsayılması.
- Türk şirketinin yalnızca fatura düzenleyen bir kabuk şirket gibi kullanılması.
Basitçe söylemek gerekirse, koşulları karşılayan en açık yapı şöyledir: Türk şirketi işlemi yönetir, ancak yük Türkiye’ye uğramadan bir yabancı ülkeden başka bir yabancı ülkeye taşınır.
Türkiye, Avrupa, Orta Doğu, Orta Asya, Afrika ve Asya arasında ticaret yapan şirketler için hâlihazırda cazip bir üs. Istanbul; güçlü bankacılık erişimi, geniş bir profesyonel hizmetler pazarı, uluslararası uçuş bağlantıları, deneyimli lojistik hizmet sağlayıcıları ve geniş bir ticari yetenek havuzu sunuyor.
2026 transit ticaret reformu, bu ticari avantajlara bir de vergi gerekçesi ekliyor. Yabancı bir ticaret grubu, ticari alım satım, tedarik veya bölgesel yönetim faaliyetlerini Türkiye’de konumlandırmanın uygun olup olmadığını artık değerlendirebilir. Bu fırsat özellikle şu işletmeler için önemli olabilir:
- Emtia tüccarları.
- Elektronik ve tüketim ürünleri distribütörleri.
- Tekstil, mobilya ve ev eşyası ticareti yapan şirketler.
- Endüstriyel ekipman tedarikçileri.
- Gıda ve tarımsal emtia tüccarları.
- Bölgesel tedarik şirketleri.
- Aile şirketlerine ait ticaret grupları.
- Yurt dışındaki taraflar arasındaki ticaret için şu anda daha yüksek vergili ülkeleri kullanan işletmeler.
- Bölgesel merkez olarak Istanbul’u değerlendiren şirketler.
Bu gruplar açısından teşvik iki şekilde değerlendirilebilir. Istanbul Finans Merkezi dışında, uygun nitelikteki gelir üzerindeki efektif vergi yükünü yaklaşık %1,25’e indirebilir. Istanbul Finans Merkezi’nde ise tüm koşullara uyulması kaydıyla doğru türdeki gelir için %0 vergi sonucu sağlayabilir.
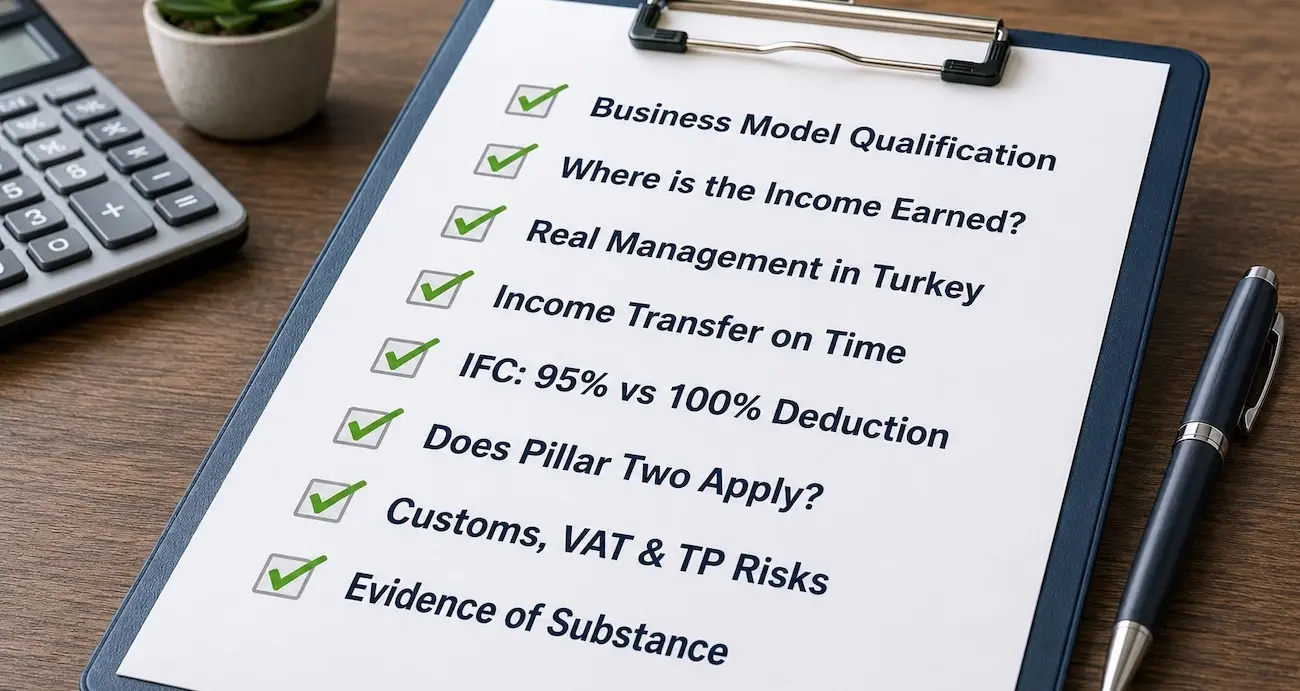
Transit ticaret teşviki caziptir; ancak şirket Türkiye üzerinden gelir elde etmeye başlamadan önce doğru şekilde planlanmalıdır. Sağlıklı bir değerlendirmede şu sorular ele alınmalıdır:
1. İş modeli koşulları karşılıyor mu? Mallar Türkiye’ye girmeden yurt dışından alınıp yurt dışında mı satılıyor? Alıcı ve satıcı Türkiye dışında mı? Türk şirketi asıl taraf, aracı veya koordinatör olarak mı hareket ediyor?
2. Gelir nerede elde ediliyor? Şirket, uygun nitelikteki transit ticarete ilişkin kesin kâr marjını belirlemeli ve diğer gelirlerden ayırmalıdır.
3. Gerçek yönetim nerede? Yöneticiler, çalışanlar, sözleşmeler, finansman ve lojistik kararları, ticaret faaliyetinin gerçekten Türkiye’den yönetildiğini desteklemelidir.
4. Gelir zamanında Türkiye’ye aktarılabilir mi? İndirim, gelirin kurumlar vergisi beyannamesi için belirlenen son tarihe kadar Türkiye’ye getirilmesine bağlı olduğundan nakit akışı planlaması önemlidir.
5. Şirket Istanbul Finans Merkezi’nde mi faaliyet göstermeli? %95 ve %100 indirim arasındaki fark, kâr marjı yüksek ticaret grupları için önemli olabilir.
6. Sütun İki kuralları uygulanıyor mu? Büyük çok uluslu gruplar, Türkiye’deki vergi tasarrufunun küresel asgari vergi kurallarından etkilenip etkilenmeyeceğini modellemelidir. Kapsama giren gruplar için küresel asgari vergi çerçevesi, yerel vergi oranının sıfıra yaklaşmasından elde edilecek grup düzeyindeki faydayı azaltabilir veya ortadan kaldırabilir.
7. Gümrük, KDV ve transfer fiyatlandırması riskleri kontrol altında mı? Kurumlar vergisi teşviki geçerli olsa bile, gümrük, KDV, stopaj vergisi, transfer fiyatlandırması, vergi anlaşmaları ve muhasebe sonuçları bakımından yapının bütünü incelenmelidir.
8. Türkiye’de gerçek faaliyet bulunduğunu gösteren yeterli kanıt var mı? Sözleşmeler, yönetim kurulu kararları, ticari yazışmalar, çalışanların sorumlulukları, banka kayıtları, muhasebe kayıtları, lojistik kararları ve risk kontrolleri, gelirin Türkiye’den yönetildiğini desteklemelidir.
Türkiye’nin 2026 vergi reformları, Türkiye’yi uzun vadeli bir üs olarak değerlendiren uluslararası yatırımcılar, işletme sahipleri, ticaret şirketleri ve aileler için yeni bir planlama fırsatı yarattı. Transit ticaret teşviki önemlidir; çünkü uygun nitelikteki şirketlerin, yurt dışındaki taraflar arasındaki mal işlemlerini çok daha düşük bir kurumlar vergisi yüküyle Türkiye’den yönetmesine olanak sağlayabilir.
Ancak yapının en başından itibaren doğru kurulması gerekir. İndirimden yararlanmaya güvenmeden önce malların hareketi, alıcı ve satıcının bulunduğu yer, şirketin kuruluşu, yönetim faaliyetlerinin Türkiye’deki gerçek varlığı, bankacılık, muhasebe kayıtları, gelirin aktarılması için belirlenen son tarih, Istanbul Finans Merkezi statüsü ve genel vergi durumu incelenmelidir.
Property Turkey; gayrimenkul satın alan, taşınan, Yatırım Yoluyla Türk Vatandaşlığına başvuran, Türkiye’de ticari varlık oluşturan veya Türkiye’yi daha geniş kapsamlı bir varlık ve yatırım planının parçası olarak değerlendiren müşterilerle çalışır. Türkiye’yi değerlendiriyorsanız, seçeneklerinizi görüşmek için bizimle iletişime geçin. Ekibimiz, mevcut fırsatları anlamanıza ve herhangi bir yapı uygulamaya konmadan önce doğru uzmanlardan profesyonel destek almanıza yardımcı olabilir.
Önemli: Bu makale yalnızca genel bilgilendirme amacı taşır; vergi, hukuk veya finansal danışmanlık olarak değerlendirilmemelidir. Transit ticaret, Istanbul Finans Merkezi, Türkiye’de vergi mukimliği, şirket kuruluşu, yurt dışı kaynaklı gelir veya Yatırım Yoluyla Türk Vatandaşlığı içeren her türlü yapı, işlem yapılmadan önce yetkin Türk vergi ve hukuk uzmanları tarafından incelenmelidir.
 Kurucu ve CEO, Property Turkey






 Bodrum
 2
 1


 X