والسؤال الأساسي بسيط: هل يجب أن تدخل البضائع إلى تركيا فعلياً؟
الإجابة هي لا. بل إن العكس هو الصحيح في ما يتعلق بحافز تجارة العبور الجديد. ينبغي شراء البضائع من الخارج وبيعها في الخارج من دون إدخالها إلى تركيا. ويمكن للشركة التركية إدارة الصفقة، وإصدار الفواتير، وترتيب التمويل، والتفاوض على العقود، وتنسيق الخدمات اللوجستية، والعمل وسيطاً، وتحقيق هامش الربح، لكن ينبغي أن تبقى الشحنة نفسها خارج الجمارك التركية.
وهذا يجعل هذا الإصلاح مختلفاً تماماً عن نموذج الاستيراد والتصدير المعتاد. فهو غير مخصص للبضائع المصنّعة في تركيا والمباعة في الخارج، ولا للبضائع المستوردة إلى تركيا والمخزّنة محلياً ثم إعادة تصديرها. بل يستهدف أنشطة المتاجرة والدخل من الوساطة، بحيث تصبح تركيا قاعدة الإدارة وإصدار الفواتير والتمويل والتنسيق للتجارة العالمية.
ببساطة، ما ينبغي أن يكون في تركيا هو الشركة والوظيفة الإدارية، لا الشحنة. وبالنسبة إلى الأعمال الدولية المناسبة، قد يشكل ذلك سبباً مهماً لتأسيس شركة تركية، أو نقل الوظائف الإدارية إلى Istanbul، أو النظر في مركز Istanbul المالي ضمن هيكل مؤسسي أوسع.
ما الذي تغيّر بموجب الإصلاح الضريبي في تركيا لعام 2026؟
أدخل القانون رقم 7582، المنشور في الجريدة الرسمية بتاريخ 4 يونيو 2026، والمرقّم 33270، خصماً ضريبياً للشركات بنسبة 95% على الدخل المؤهل من تجارة العبور. ويمكن أن ترتفع نسبة الخصم إلى 100% للشركات العاملة في مركز Istanbul المالي أو في بعض المناطق الصناعية المعتمدة.
تُفهم تجارة العبور عموماً على أنها شراء البضائع من الخارج وبيعها في الخارج من دون إدخالها إلى تركيا. ويشمل الخصم الجديد أيضاً الدخل من أنشطة الوساطة المتعلقة بصفقات البضائع بين أطراف أجنبية، شريطة استيفاء الشروط المعنية. وعملياً، يعني ذلك ما يلي:
- خارج مركز Istanbul المالي، يمكن خصم 95% من أرباح تجارة العبور المؤهلة من الوعاء الضريبي للشركات.
- بافتراض أن معدل ضريبة الشركات القياسي في تركيا يبلغ 25%، لا تُفرض الضريبة إلا على 5% من الأرباح، ما ينتج عنه معدل ضريبي فعلي يقارب 1.25%.
- داخل مركز Istanbul المالي، قد تتمكن الشركات المؤهلة من خصم 100% من الدخل المعني، ما يؤدي إلى معدل ضريبة شركات فعلي قدره 0% على أرباح تجارة العبور المؤهلة.
- يجب تحويل الدخل إلى تركيا بحلول الموعد النهائي لتقديم الإقرار السنوي لضريبة الشركات.
- ينبغي أن يكون المشتري والبائع خارج تركيا، ولا سيما في هياكل الوساطة.
- يجب أن تكون الصفقة حقيقية وموثقة وتُدار فعلياً من تركيا.
لم تكتفِ تركيا بتخفيف العبء الضريبي على بعض أنشطة التصدير، بل أنشأت مساراً ضريبياً شبه معدوم للتجارة المؤهلة في البضائع بين أطراف أجنبية، حين تُدار من خلال شركة تركية.
القاعدة الأساسية: ينبغي ألا تدخل البضائع إلى تركيا
أكثر جوانب الحافز عرضة لسوء الفهم هو الحركة الفعلية للبضائع. يفترض كثير من المستثمرين أن المنتجات يجب أن تمر عبر تركيا لأن الشركة موجودة فيها، لكن هذا ليس أساس عمل حافز تجارة العبور.
قد يبدو الهيكل المؤهل على النحو التالي: تشتري شركة تركية إلكترونيات من China وتبيعها لمشترٍ في Germany. تُشحن البضائع مباشرة من China إلى Germany. وتتولى الشركة التركية التفاوض على الشراء وإدارة عقد البيع وإصدار الفاتورة وتنسيق الدفع وترتيب الخدمات اللوجستية وتسجيل الأرباح في تركيا. ولا تدخل البضائع إلى تركيا مطلقاً. ويبدو أن هذا هو النوع من النماذج التجارية الذي يستهدفه الإصلاح.
وقد يتضمن هيكل ثانٍ نشاط الوساطة. إذ يمكن لشركة تركية ترتيب عملية شراء البضائع وبيعها أو تنسيقها أو التوسط فيها بين طرفين أجنبيين، بينما تنتقل البضائع مباشرة من دولة أجنبية إلى أخرى. ومرة أخرى، تكمن النقطة الأساسية في أن الشركة التركية تدير الصفقة من تركيا، لكن البضائع لا تعبر الجمارك التركية.
إذا أُدخلت البضائع إلى تركيا، أو خُلّصت عبر الجمارك التركية، أو خُزّنت في تركيا، أو بيعت محلياً، فقد تقع الصفقة خارج نطاق خصم تجارة العبور. وقد تصبح عندئذ مسألة استيراد أو تصدير أو تخزين أو توزيع أو تصنيع، مع تحليل ضريبي وجمركي مختلف.
مقارنة تجارة العبور بالحوافز الأخرى لعام 2026
تتضمن الحزمة الضريبية التركية لعام 2026 عدة حوافز مختلفة، ولا ينبغي الخلط بينها. فحافز تجارة العبور جزء من أجندة إصلاح أوسع بكثير، لكنه يخضع لشروطه الخاصة.
نوع النشاط
الحركة الفعلية للبضائع
المعاملة الضريبية الرئيسية لعام 2026
الأنسب لـ
تجارة العبور
شراء البضائع من الخارج وبيعها في الخارج من دون دخولها إلى تركيا
خصم بنسبة 95% عموماً، و100% في مركز Istanbul المالي أو بعض المناطق الصناعية المعتمدة
المتاجرة، وتجارة السلع، وهوامش التوزيع، والتجارة بين أطراف أجنبية
الوساطة في صفقات البضائع بين أطراف أجنبية
تبقى البضائع خارج تركيا بينما تنسق الشركة التركية الصفقة أو تتوسط فيها
خصم بنسبة 95% عموماً، و100% في مركز Istanbul المالي أو بعض المناطق الصناعية المعتمدة، مع مراعاة الشروط
شركات الوساطة، وهياكل المشتريات، ومكاتب التداول، ومنسقو سلاسل الإمداد الدولية
مراكز الخدمات المؤهلة
خدمات تُدار من تركيا لصالح شركات أجنبية ضمن المجموعة
خصم بنسبة 95% عموماً، و100% في مركز Istanbul المالي أو بعض المناطق الصناعية المعتمدة
المقار الإقليمية، والتمويل، والمشتريات، والإدارة، ووظائف الخدمات المشتركة
دخل الإنتاج
بضائع منتجة في تركيا
معدل ضريبة شركات بنسبة 12.5% اعتباراً من 2027 على دخل الإنتاج والإنتاج الزراعي المؤهل
خدمات مالية مقدمة من مركز Istanbul المالي إلى غير المقيمين
حوافز موسعة لمركز Istanbul المالي، مع مراعاة شروط منفصلة
المؤسسات المالية والجهات المشاركة في مركز Istanbul المالي
هل هذا حقاً نظام ضريبي بنسبة 0%؟
قد يكون كذلك، ولكن فقط ضمن الهيكل المناسب. فبالنسبة إلى شركة تركية عادية خارج مركز Istanbul المالي، تبلغ نسبة الخصم 95%. وإذا حققت الشركة مليون دولار أمريكي من أرباح تجارة العبور المؤهلة، فقد يُخصم 950,000 دولار أمريكي من الوعاء الضريبي لضريبة الشركات، وتُفرض الضريبة على المبلغ المتبقي، أي 50,000 دولار أمريكي. وبافتراض أن معدل ضريبة الشركات القياسي يبلغ 25%، فستكون الضريبة 12,500 دولار أمريكي. وهذا يعادل معدل ضريبة شركات فعلياً قدره 1.25% على أرباح تبلغ مليون دولار أمريكي.
أما داخل مركز Istanbul المالي، فقد تبلغ نسبة الخصم 100% على الدخل المؤهل. وفي هذه الحالة، يمكن خصم المبلغ نفسه، أي مليون دولار أمريكي من أرباح تجارة العبور المؤهلة، بالكامل من الوعاء الضريبي لضريبة الشركات، ما يعني عدم استحقاق ضريبة شركات تركية على ذلك الدخل المؤهل. ومع ذلك، ينبغي مراعاة ثلاث نقاط:
1 – يجب أن تكون الشركة مؤهلة فعلياً: لا يكفي مجرد امتلاك شركة تركية. وللاستفادة من خصم 100%، يجب أن تستوفي الشركة متطلبات مركز Istanbul المالي أو المنطقة الصناعية المعتمدة.
2 – يجب أن يكون الدخل من النوع الصحيح: ينبغي لشركة تركية لديها عدة أنشطة تجارية أن تفصل دخل تجارة العبور المؤهل عن الدخل العادي والدخل المحلي ودخل الخدمات والإيرادات الأخرى.
3 – المجموعات متعددة الجنسيات الكبرى: يجب أن تأخذ في الحسبان قواعد الحد الأدنى العالمي للضريبة بموجب الركيزة الثانية. بالنسبة إلى المجموعات متعددة الجنسيات الخاضعة لإطار الحد الأدنى العالمي للضريبة، قد لا يؤدي انخفاض العبء الضريبي في تركيا دائماً إلى توفير دائم على مستوى المجموعة، إذا كان بوسع ولاية قضائية أخرى فرض ضريبة تكميلية. ويستهدف نظام الركيزة الثانية تحديد حد أدنى عالمي للمعدل الضريبي الفعلي قدره 15% للمجموعات متعددة الجنسيات المشمولة، لذا قد تواجه مجموعة كبرى تستفيد من معدل ضريبي تركي يبلغ 0% أو يقترب من الصفر ضريبة تكميلية في مكان آخر ضمن هيكل المجموعة. أما مجموعات التداول المتوسطة التي تقع دون حد الركيزة الثانية، فقد يكون استفادتها من الحافز أوضح. وبالنسبة إلى المجموعات متعددة الجنسيات الكبرى، لا يزال الهيكل بحاجة إلى نمذجة دقيقة.
ما الذي يجب إدارته في تركيا؟
ينبغي عدم التعامل مع هذا الإصلاح باعتباره فرصة لإنشاء شركة صورية. فقد تكون الشركة التركية التي تكتفي بإصدار الفواتير، بينما تُتخذ جميع القرارات الفعلية في مكان آخر، عرضة للمساءلة عند المراجعة الضريبية. وينبغي أن يثبت الهيكل المتين وجود وظائف تجارية فعلية ومهمة في تركيا. وقد تشمل هذه الوظائف، بحسب طبيعة النشاط:
- التفاوض على العقود والموافقة عليها من تركيا.
- إدارة الموردين والمشترين من المكتب التركي.
- تنسيق الخدمات اللوجستية وإدارة الشحن.
- تنسيق التمويل أو المدفوعات أو الخزينة أو الخدمات المصرفية.
- إدارة المخاطر والتأمين والرقابة الائتمانية.
- وجود موظفين تجاريين أو مديرين أو صناع قرار في تركيا.
- محاضر اجتماعات مجلس الإدارة والعقود والفواتير والمراسلات التي تدعم ذلك.
- سجلات محاسبية تفصل بوضوح بين الدخل المؤهل وغير المؤهل.
- أدلة على تحويل الدخل إلى تركيا قبل الموعد النهائي المعني لتقديم الإقرار الضريبي.
هنا تبرز أهمية التخطيط الضريبي. فالميزة القانونية كبيرة، لكنها تتطلب وجود نشاط فعلي. وينبغي ألا تكون تركيا مجرد عنوان للفواتير، بل المكان الذي تُوجّه منه وظيفة التداول وتُدار فيه فعلياً.
ما الذي قد يجعل الدخل غير مؤهل؟
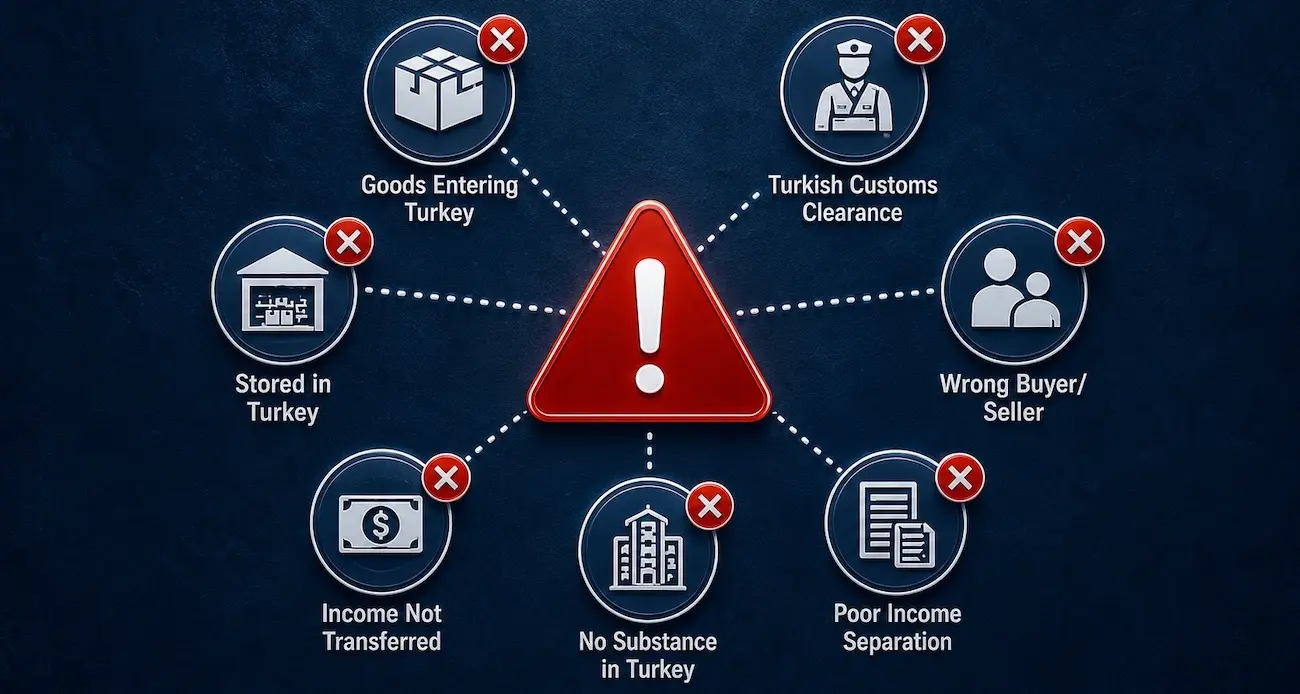
يكمن الخطر الأكبر في سوء فهم معنى تجارة العبور. فقد يؤدي إدخال البضائع إلى تركيا إلى إخراج النشاط من نطاق الحافز الجديد. وتشمل نقاط الخطر المحتملة ما يلي:
- استيراد البضائع إلى تركيا.
- تخليص البضائع عبر الجمارك التركية لتداولها محلياً.
- تخزين البضائع في تركيا قبل بيعها.
- مشاركة مشترٍ أو بائع تركي في جزء غير مناسب من الصفقة.
- عدم تحويل الدخل إلى تركيا بحلول الموعد النهائي المطلوب.
- إظهار العقود أن الإدارة الفعلية تتم خارج تركيا.
- عدم الفصل بشكل سليم بين دخل تجارة العبور المؤهل والدخل العادي في تركيا.
- استخدام الهيكل لأسباب ضريبية فقط، من دون نشاط تجاري فعلي.
- افتراض أن التخزين في مستودع جمركي داخل تركيا يمنح الأهلية تلقائياً.
- التعامل مع شركة تركية على أنها مجرد كيان صوري لإصدار الفواتير.
ببساطة، فإن أبسط هيكل لاستيفاء الشروط هو أن تدير الشركة التركية الصفقة، بينما تنتقل الشحنة من دولة أجنبية إلى دولة أجنبية أخرى من دون المرور بتركيا.
لماذا يهم هذا المستثمرين الأجانب؟
تُعد تركيا بالفعل قاعدة جذابة للشركات التي تتاجر بين Europe والشرق الأوسط وآسيا الوسطى وأفريقيا وآسيا. وتوفر Istanbul فرصاً قوية للوصول إلى الخدمات المصرفية، وسوقاً كبيرة للخدمات المهنية، وروابط جوية دولية، ومزودي خدمات لوجستية ذوي خبرة، وكفاءات تجارية واسعة.
ويضيف إصلاح تجارة العبور لعام 2026 سبباً ضريبياً إلى هذه المزايا التجارية. فقد تتساءل مجموعة تجارية أجنبية الآن عما إذا كان من المجدي نقل أنشطة المتاجرة أو المشتريات أو الإدارة الإقليمية إلى تركيا. وقد تكتسب هذه الفرصة أهمية لدى:
- تجار السلع.
- موزعي الإلكترونيات والسلع الاستهلاكية.
- شركات تجارة المنسوجات والأثاث والسلع المنزلية.
- موردي المعدات الصناعية.
- تجار المواد الغذائية والسلع الزراعية.
- شركات المشتريات الإقليمية.
- المجموعات التجارية المملوكة للعائلات.
- الشركات التي تستخدم حالياً ولايات قضائية ذات ضرائب أعلى للتجارة بين أطراف أجنبية.
- الشركات التي تدرس Istanbul مقراً إقليمياً لها.
ويمكن لهذه المجموعات النظر إلى الحافز بطريقتين. فخارج مركز Istanbul المالي، قد يخفض العبء الضريبي الفعلي على الدخل المؤهل إلى نحو 1.25%. وداخل مركز Istanbul المالي، قد يؤدي إلى معدل 0% على النوع المناسب من الدخل، مع الالتزام الكامل بالشروط.
نقاط التخطيط الضريبي قبل الاستفادة من الحافز
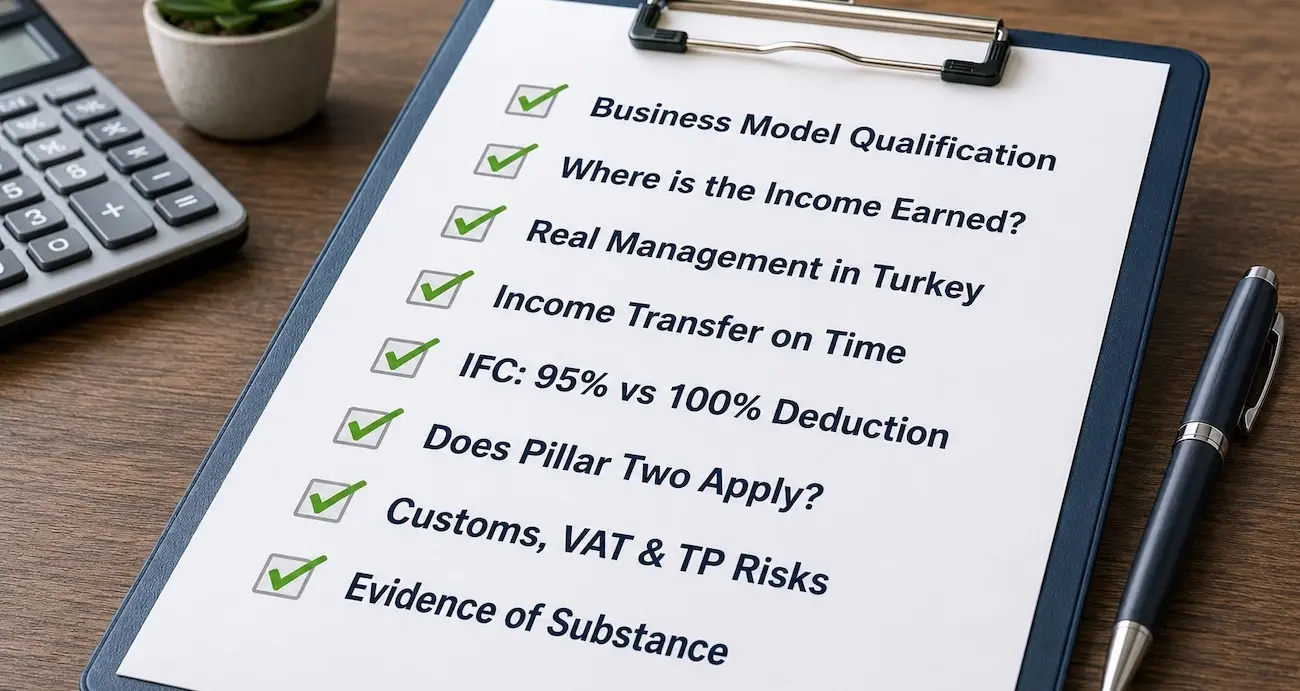
يُعد حافز تجارة العبور جذاباً، لكن ينبغي التخطيط له على نحو سليم قبل أن تبدأ الشركة في توجيه الدخل عبر تركيا. وينبغي أن تتناول المراجعة المنطقية الأسئلة التالية:
1. هل نموذج الأعمال مؤهل؟ هل تُشترى البضائع من الخارج وتُباع في الخارج من دون دخول تركيا؟ وهل يقع المشتري والبائع خارج تركيا؟ وهل تعمل الشركة التركية بصفتها طرفاً أصيلاً أو وسيطاً أو منسقاً؟
2. أين يتحقق الدخل؟ ينبغي للشركة تحديد هامش الربح الدقيق المرتبط بتجارة العبور المؤهلة وفصله عن الإيرادات الأخرى.
3. أين تتم الإدارة الفعلية؟ ينبغي أن تدعم مواقع المديرين والموظفين والعقود والتمويل وقرارات الخدمات اللوجستية حقيقة أن نشاط التداول يُدار فعلياً من تركيا.
4. هل يمكن تحويل الدخل إلى تركيا في الوقت المحدد؟ يُعد التخطيط للتدفقات النقدية أمراً أساسياً، لأن الخصم يعتمد على تحويل الدخل إلى تركيا بحلول الموعد النهائي للإقرار الضريبي للشركات.
5. هل ينبغي للشركة العمل داخل مركز Istanbul المالي؟ قد يكون الفرق بين خصم بنسبة 95% وخصم بنسبة 100% مهماً لمجموعات التداول ذات هوامش الربح المرتفعة.
6. هل تنطبق الركيزة الثانية؟ ينبغي للمجموعات متعددة الجنسيات الكبرى إعداد نماذج لتحديد ما إذا كانت الوفورات الضريبية في تركيا ستتأثر بقواعد الحد الأدنى العالمي للضريبة. وبالنسبة إلى المجموعات المشمولة، قد يقلل إطار الحد الأدنى العالمي للضريبة من فائدة النتيجة الضريبية المحلية شبه المعدومة أو يلغيها على مستوى المجموعة.
7. هل تتم السيطرة على مخاطر الجمارك وضريبة القيمة المضافة وتسعير التحويل؟ حتى إذا انطبق الحافز الضريبي للشركات، ينبغي فحص الهيكل الأوسع للتأكد من آثار الجمارك وضريبة القيمة المضافة والضرائب المقتطعة من المنبع وتسعير التحويل والاتفاقيات الضريبية والمحاسبة.
8. هل توجد أدلة كافية على وجود نشاط فعلي في تركيا؟ ينبغي أن تدعم العقود وموافقات مجلس الإدارة والمراسلات التجارية ومسؤوليات الموظفين والسجلات المصرفية والمحاسبية وقرارات الخدمات اللوجستية وضوابط المخاطر حقيقة أن الدخل يُدار من تركيا.
تواصل مع Property Turkey بشأن ترتيب انتقالك
أتاحت الإصلاحات الضريبية في تركيا لعام 2026 فرصة جديدة للتخطيط أمام المستثمرين الدوليين وأصحاب الأعمال والشركات التجارية والعائلات التي تفكر في تركيا كقاعدة طويلة الأمد. ويكتسب حافز تجارة العبور أهمية لأنه قد يسمح للشركات المؤهلة بإدارة صفقات البضائع بين أطراف أجنبية انطلاقاً من تركيا، مع عبء أقل بكثير لضريبة الشركات.
لكن يجب إعداد الهيكل على نحو صحيح منذ البداية. وينبغي مراجعة حركة البضائع وموقع المشتري والبائع وتأسيس الشركة والنشاط الإداري الفعلي والخدمات المصرفية والسجلات المحاسبية والموعد النهائي لتحويل الدخل ووضع الشركة في مركز Istanbul المالي والموقف الضريبي الأوسع، قبل الاعتماد على الخصم.
مهم: هذه المقالة لأغراض المعلومات العامة فقط، ولا ينبغي اعتبارها مشورة ضريبية أو قانونية أو مالية. وينبغي أن يراجع مختصون مؤهلون في الضرائب والقانون في تركيا أي هيكل يتعلق بتجارة العبور أو مركز Istanbul المالي أو الإقامة الضريبية في تركيا أو تأسيس الشركات أو الدخل من مصادر أجنبية أو الجنسية التركية عن طريق الاستثمار، قبل اتخاذ أي إجراء.
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.




 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 2
 1








 X