Главный вопрос прост: должны ли товары физически ввозиться в Турцию?
Нет. Более того, для новой льготы на транзитную торговлю верно обратное: товары следует покупать за рубежом и продавать за рубежом, не ввозя их в Турцию. Турецкая компания может вести сделку, выставлять счета, организовывать финансирование, вести переговоры по договорам, координировать логистику, выступать посредником и получать прибыль, однако сам груз должен оставаться за пределами турецкой таможенной территории.
Именно поэтому эта реформа существенно отличается от обычной модели импорта и экспорта. Она не предназначена для товаров, произведённых в Турции и продаваемых за рубеж. Она также не распространяется на товары, ввезённые в Турцию, хранящиеся здесь, а затем реэкспортируемые. Речь идёт о торговле за собственный счёт и посреднических доходах, при которых Турция становится базой управления, выставления счетов, финансирования и координации международной торговли.
Проще говоря, в Турции должны находиться компания и функция управления, а не груз. Для подходящего международного бизнеса это может стать весомым поводом учредить турецкую компанию, перенести управленческие функции в Istanbul или рассмотреть Istanbul Finance Center как часть более широкой корпоративной структуры.
Что изменилось в налоговой реформе Турции 2026 года?
Закон № 7582, опубликованный в Официальном вестнике от 4 июня 2026 года за номером 33270, ввёл вычет в размере 95% по налогу на прибыль для соответствующих требованиям доходов от транзитной торговли. Для компаний, работающих в Istanbul Finance Center или в некоторых утверждённых промышленных зонах, размер вычета может достигать 100%.
Под транзитной торговлей обычно понимают покупку товаров за рубежом и их продажу за рубежом без ввоза в Турцию. Новый вычет распространяется также на доходы от посреднической деятельности по сделкам с товарами между иностранными сторонами при соблюдении установленных условий. На практике это означает следующее:
- За пределами Istanbul Finance Center из налоговой базы по налогу на прибыль можно вычесть 95% прибыли от соответствующей требованиям транзитной торговли.
- При стандартной ставке налога на прибыль в Турции 25% налогом облагаются только 5% прибыли, что даёт эффективную ставку около 1,25%.
- В Istanbul Finance Center соответствующие требованиям компании могут получить вычет в размере 100% от применимого дохода, что фактически означает нулевой налог на прибыль с такой прибыли от транзитной торговли.
- Доход должен быть переведён в Турцию не позднее крайнего срока подачи годовой декларации по налогу на прибыль.
- Покупатель и продавец должны находиться за пределами Турции, особенно если речь идёт о посреднической структуре.
- Сделка должна быть реальной, документально подтверждённой и фактически управляться из Турции.
Турция не просто снизила налоговую нагрузку на некоторые виды экспортной деятельности. Она создала возможность практически не платить налог на соответствующие требованиям сделки по торговле товарами между иностранными сторонами, которыми управляет турецкая компания.
Главное правило: товары не должны ввозиться в Турцию
Чаще всего неверно понимают именно требования к физическому перемещению товаров. Многие инвесторы полагают, что раз компания находится в Турции, то и товары должны проходить через Турцию. Но льгота на транзитную торговлю устроена иначе.
Пример соответствующей требованиям структуры: турецкая компания покупает электронику в Китае и продаёт её покупателю в Германии. Товары отправляются напрямую из Китая в Германию. Турецкая компания ведёт переговоры о покупке, управляет договором продажи, выставляет счёт, координирует платежи, организует логистику и отражает прибыль в Турции. Товары никогда не ввозятся в Турцию. Именно такую коммерческую модель, по всей видимости, и призвана поддержать реформа.
Второй вариант — посредническая модель. Турецкая компания может организовывать, координировать или сопровождать покупку и продажу товаров между двумя иностранными сторонами, пока товары напрямую перемещаются из одной зарубежной страны в другую. И здесь главное заключается в том, что турецкая компания управляет сделкой из Турции, но товары не пересекают турецкую таможенную границу.
Если товары ввозятся в Турцию, проходят таможенное оформление, хранятся в стране или продаются на внутреннем рынке, сделка может не подпадать под вычет для транзитной торговли. Тогда она может рассматриваться как импорт, экспорт, складирование, дистрибуция или производство, для которых действуют иные правила налогообложения и таможенного регулирования.
Транзитная торговля и другие льготы 2026 года
Налоговый пакет Турции на 2026 год включает несколько разных льгот, которые не следует смешивать. Льгота для транзитной торговли — часть более широкой программы реформ, но к ней применяются отдельные условия.
Вид деятельности
Физическое перемещение товаров
Основные налоговые условия на 2026 год
Для кого подходит
Транзитная торговля
Товары покупаются и продаются за рубежом, не ввозясь в Турцию
Как правило, вычет 95%; в Istanbul Finance Center или некоторых утверждённых промышленных зонах — 100%
Торговля за собственный счёт, сырьевые товары, дистрибуционные наценки, торговля между иностранными сторонами
Посредничество в сделках с товарами между иностранными сторонами
Товары остаются за пределами Турции, а турецкая компания координирует сделку или выступает посредником
Как правило, вычет 95%; в Istanbul Finance Center или некоторых утверждённых промышленных зонах — 100% при соблюдении условий
Посреднические компании, структуры закупок, торговые подразделения, международные координаторы цепочек поставок
Соответствующие требованиям сервисные центры
Управление из Турции услугами для иностранных компаний группы
Как правило, вычет 95%; в Istanbul Finance Center или некоторых утверждённых промышленных зонах — 100%
Региональные штаб-квартиры, финансовые и закупочные функции, управление, общие сервисные подразделения
Доходы от производства
Товары произведены в Турции
С 2027 года ставка налога на прибыль для соответствующих требованиям доходов от производства и сельскохозяйственного производства составит 12,5%
Производители и компании, ведущие производственную деятельность в Турции
Обычная внутренняя торговля
Товары продаются на территории Турции
Общие правила Турции по налогу на прибыль
Импортёры, оптовые и розничные продавцы, внутренние дистрибьюторы
Экспорт финансовых услуг через IFC
Финансовые услуги оказываются нерезидентам из IFC
Расширенные льготы IFC при соблюдении отдельных условий
Финансовые учреждения и участники IFC
Действительно ли это режим с налогом 0%?
Такой результат возможен, но только при правильно выстроенной структуре. Для обычной турецкой компании за пределами Istanbul Finance Center размер вычета составляет 95%. Если компания получает $1 million USD прибыли от транзитной торговли, соответствующей требованиям, $950,000 USD могут быть вычтены из налоговой базы по налогу на прибыль. Оставшиеся $50,000 USD облагаются налогом. При стандартной ставке налога на прибыль 25% сумма налога составит $12,500 USD. Таким образом, эффективная ставка налога на прибыль от $1 million USD составляет 1,25%.
В Istanbul Finance Center вычет по соответствующим требованиям доходам может составить 100%. В этом случае те же $1 million USD прибыли от транзитной торговли потенциально можно полностью вычесть из налоговой базы по налогу на прибыль, и турецкий налог на прибыль с этого соответствующего требованиям дохода не начисляется. Однако необходимо учитывать три момента:
1 – Компания должна действительно соответствовать требованиям: одного факта регистрации турецкой компании недостаточно. Для применения варианта со 100%-ным вычетом компания должна отвечать требованиям Istanbul Finance Center или утверждённой промышленной зоны.
2 – Доход должен относиться к соответствующей категории: Турецкой компании, ведущей несколько видов деятельности, следует отделять соответствующие требованиям доходы от транзитной торговли от обычных, внутренних, сервисных и прочих доходов.
3 – Крупным международным группам: необходимо учитывать правила Pillar Two о глобальном минимальном налоге. Для международных групп, подпадающих под эти правила, низкая налоговая нагрузка в Турции не всегда приводит к постоянной экономии на уровне группы, поскольку другая юрисдикция может взимать дополнительный налог. Pillar Two устанавливает минимальную эффективную глобальную налоговую ставку 15% для охватываемых правилами международных групп, поэтому крупная группа, получающая нулевую или почти нулевую налоговую нагрузку в Турции, всё равно может столкнуться с дополнительным налогом в другой части групповой структуры. Для торговых групп среднего размера, не достигающих порога применения Pillar Two, льгота может быть более простой и прозрачной. Крупным международным группам необходимо тщательно моделировать структуру.
Какие функции должны осуществляться в Турции?
Не следует рассматривать эту реформу как возможность создать компанию-оболочку. Если турецкая компания лишь выставляет счета, а все реальные решения принимаются в другом месте, налоговые органы могут оспорить её позицию. Надёжная структура должна подтверждать, что в Турции выполняются значимые коммерческие функции. В зависимости от бизнеса к ним могут относиться:
- Переговоры и утверждение договоров в Турции.
- Управление отношениями с поставщиками и покупателями из турецкого офиса.
- Координация логистики и грузоперевозок.
- Координация финансирования, платежей, казначейских операций или банковского обслуживания.
- Управление рисками, страхованием и контролем кредитных рисков.
- Наличие в Турции коммерческого персонала, директоров или лиц, принимающих решения.
- Протоколы заседаний совета директоров, договоры, счета и переписка, подтверждающие это.
- Бухгалтерский учёт, позволяющий чётко отделить соответствующие требованиям доходы от прочих.
- Подтверждение того, что доход переведён в Турцию до соответствующего срока подачи налоговой декларации.
Именно поэтому налоговое планирование имеет такое значение. Налоговая льгота существенна, но для её применения нужна реальная деятельность. Турция должна быть не просто адресом для выставления счетов, а местом, откуда действительно направляется и управляется торговая деятельность.
Из-за чего доход может лишиться права на льготу?
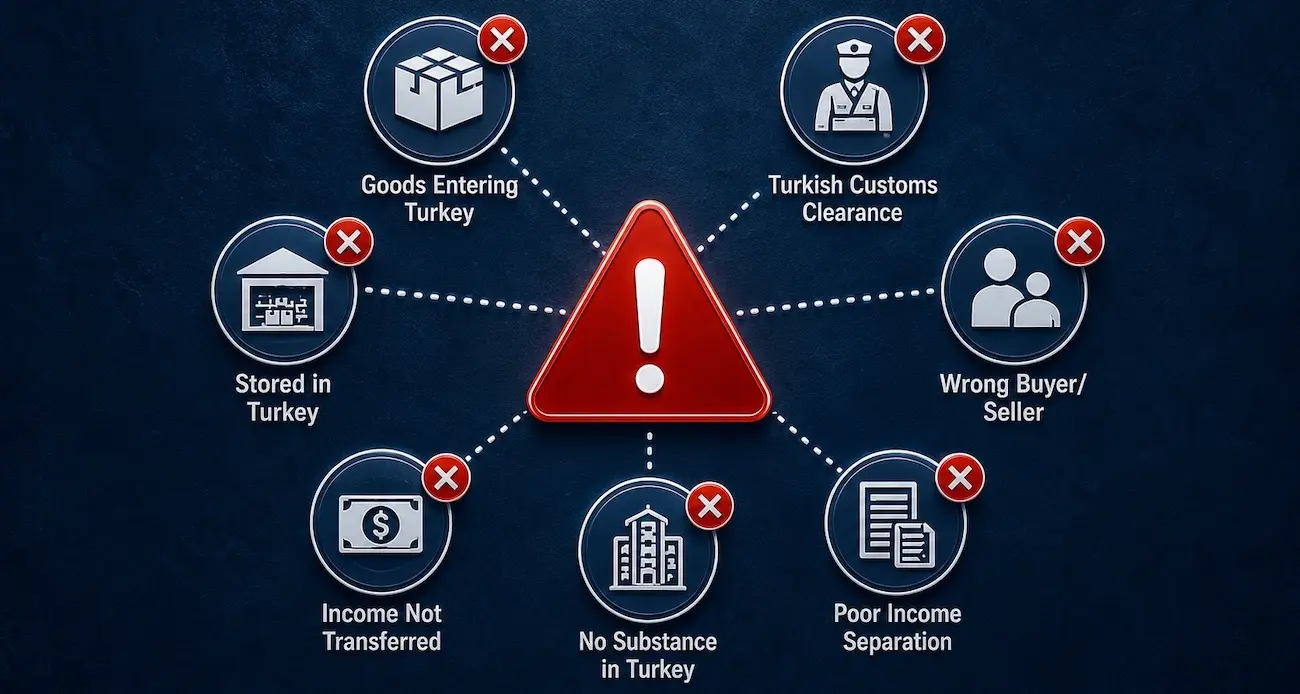
Наибольший риск связан с неверным пониманием понятия «транзитная торговля». Ввоз товаров в Турцию может вывести деятельность за рамки новой льготы. Возможные факторы риска:
- Ввоз товаров в Турцию.
- Таможенное оформление товаров в Турции для их обращения на внутреннем рынке.
- Хранение товаров в Турции до продажи.
- Участие турецкого покупателя или продавца не на том этапе сделки.
- Перевод дохода в Турцию после установленного срока.
- Договоры, из которых следует, что фактическое управление осуществляется за пределами Турции.
- Отсутствие чёткого разделения между соответствующими требованиям доходами от транзитной торговли и обычными доходами в Турции.
- Использование структуры исключительно ради налоговой экономии, без реальной коммерческой деятельности.
- Предположение, что использование таможенного склада в Турции автоматически даёт право на льготу.
- Использование турецкой компании как простой оболочки для выставления счетов.
Проще говоря, наиболее надёжный вариант, который соответствует требованиям, выглядит так: турецкая компания управляет сделкой, а груз перемещается из одной зарубежной страны в другую, не проходя через Турцию.
Почему это важно для иностранных инвесторов?
Турция уже является привлекательной базой для компаний, ведущих торговлю между Европой, Ближним Востоком, Центральной Азией, Африкой и Азией. Istanbul предлагает удобный доступ к банковским услугам, развитый рынок профессиональных услуг, международное авиасообщение, опытных поставщиков логистических услуг и большой выбор коммерческих специалистов.
Реформа транзитной торговли 2026 года добавляет к этим деловым преимуществам и налоговый стимул. Иностранная торговая группа теперь может оценить, есть ли смысл перенести в Турцию торговлю за собственный счёт, закупочную деятельность или региональное управление. Возможность может быть особенно актуальна для:
- Трейдеров сырьевыми товарами.
- Дистрибьюторов электроники и потребительских товаров.
- Торговых компаний, специализирующихся на текстиле, мебели и товарах для дома.
- Поставщиков промышленного оборудования.
- Торговцев продовольственными и сельскохозяйственными товарами.
- Региональных закупочных компаний.
- Семейных торговых групп.
- Компаний, ведущих торговлю между иностранными сторонами через юрисдикции с более высокими налогами.
- Компаний, рассматривающих Istanbul как место для размещения региональной штаб-квартиры.
Для таких групп эту льготу можно рассматривать с двух сторон. За пределами Istanbul Finance Center она может снизить эффективную налоговую нагрузку на соответствующий требованиям доход примерно до 1,25%. В Istanbul Finance Center при соблюдении всех требований она может обеспечить нулевую ставку для подходящего вида дохода.
Что учесть при налоговом планировании перед применением льготы
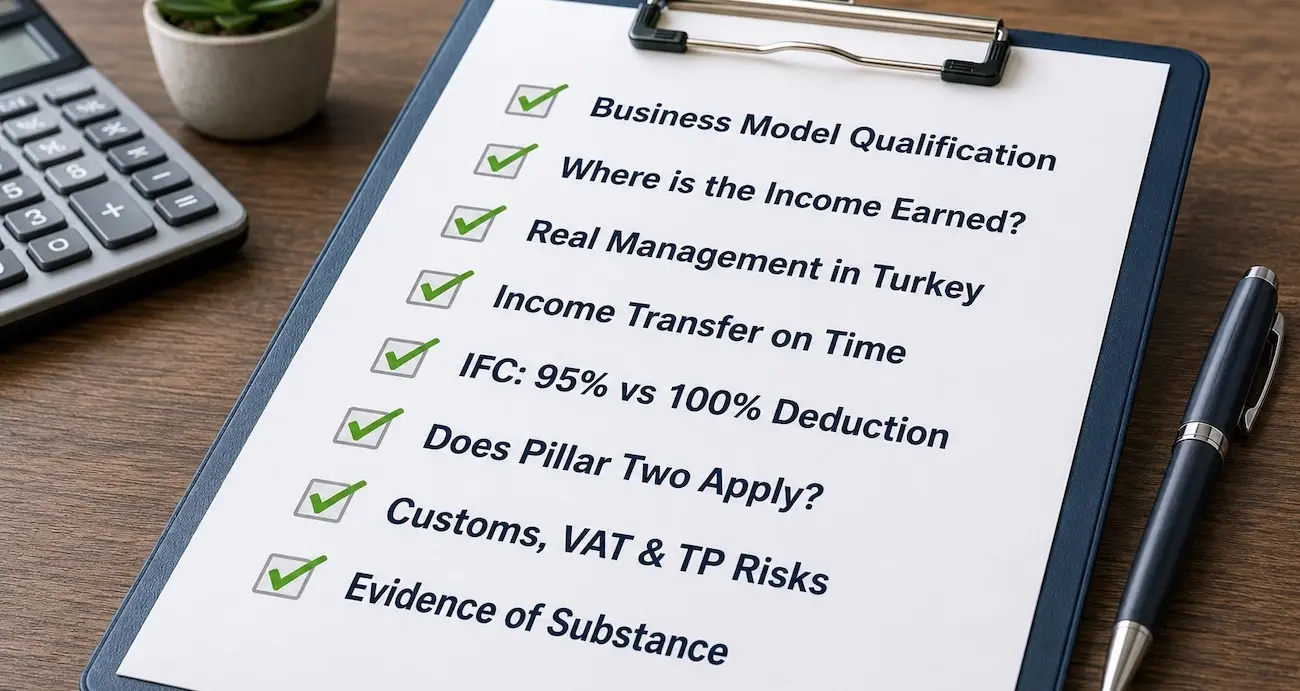
Льгота для транзитной торговли привлекательна, однако её необходимо правильно спланировать до того, как компания начнёт проводить доходы через Турцию. При тщательной оценке следует рассмотреть следующие вопросы:
1. Соответствует ли бизнес-модель требованиям? Покупаются ли товары за рубежом и продаются ли там же без ввоза в Турцию? Находятся ли покупатель и продавец за пределами Турции? Выступает ли турецкая компания принципалом, посредником или координатором?
2. Где возникает доход? Компании следует определить точную маржу, относящуюся к соответствующей требованиям транзитной торговле, и отделить её от прочих доходов.
3. Где фактически осуществляется управление? Расположение директоров и сотрудников, заключение договоров, финансовые и логистические решения должны подтверждать, что торговая деятельность действительно управляется из Турции.
4. Можно ли вовремя перевести доход в Турцию? Планирование денежных потоков имеет принципиальное значение, поскольку право на вычет зависит от перевода дохода в Турцию до крайнего срока подачи декларации по налогу на прибыль.
5. Стоит ли компании работать в Istanbul Finance Center? Для торговых групп с высокой маржой разница между вычетом 95% и 100% может быть существенной.
6. Применяются ли правила Pillar Two? Крупным международным группам следует рассчитать, повлияют ли правила глобального минимального налога на экономию от налогообложения в Турции. Для групп, подпадающих под эти правила, глобальный минимальный налог может уменьшить или полностью устранить выгоду на уровне группы от почти нулевой местной ставки налога.
7. Контролируются ли таможенные риски, риски по НДС и трансфертному ценообразованию? Даже если налоговая льгота по налогу на прибыль применяется, необходимо также проверить общую структуру на предмет таможенных последствий, НДС, налога у источника, трансфертного ценообразования, применения налоговых соглашений и бухгалтерского учёта.
8. Достаточно ли доказательств реальной деятельности в Турции? Договоры, решения совета директоров, деловая переписка, обязанности сотрудников, банковские и бухгалтерские документы, решения по логистике и контролю рисков должны подтверждать, что доходом управляют из Турции.
Обсудите с Property Turkey структурирование вашего переезда
Налоговые реформы Турции 2026 года создали новую возможность для планирования для международных инвесторов, владельцев бизнеса, торговых компаний и семей, рассматривающих Турцию в качестве долгосрочной базы. Льгота для транзитной торговли важна, поскольку она может позволить соответствующим требованиям компаниям управлять из Турции сделками с товарами между иностранными сторонами при значительно меньшей нагрузке по налогу на прибыль.
Однако структуру необходимо правильно выстроить с самого начала. До того как полагаться на вычет, следует проверить перемещение товаров, местонахождение покупателя и продавца, регистрацию компании, реальную управленческую деятельность, банковские операции, бухгалтерские документы, сроки перевода доходов, статус в Istanbul Finance Center и общую налоговую ситуацию.
Важно: Эта статья носит исключительно информационный характер и не является налоговой, юридической или финансовой консультацией. До принятия каких-либо мер любую структуру, связанную с транзитной торговлей, Istanbul Finance Center, налоговым резидентством в Турции, учреждением компании, доходами из иностранных источников или получением гражданства Турции за инвестиции, следует обсудить с квалифицированными турецкими налоговыми и юридическими специалистами.
Cameron Deggin Основатель и генеральный директор Property Turkey
Кэмерон Деггин — основатель и генеральный директор Property Turkey. Бывший финансовый специалист и бухгалтер с квалификацией FCCA, он основал компанию в 2001 году, увидев инвестиционный потенциал Турции. Имея более двух десятилетий опыта анализа турецкого рынка недвижимости, Кэмерон регулярно консультирует международных инвесторов, а его комментарии публикуются в таких СМИ, как Financial Times и BBC.




 By:
 Основатель и генеральный директор Property Turkey
 Bodrum
 2
 1








 X