土耳其2026年税制改革为国际贸易公司、大宗商品企业、供应链集团和家族经营的贸易架构带来了最重要的新激励措施之一,这些企业正考虑将土耳其作为商业基地。
关键问题很简单:货物是否必须实际进入土耳其?
答案是否定的。事实上,对于这项新的过境贸易激励政策,情况恰恰相反。货物应在境外购入并在境外售出,不得运入土耳其。土耳其公司可以管理交易、开具发票、安排融资、协商合同、协调物流、充当中介并赚取利润,但货物本身应留在土耳其海关关境之外。
这使得该项改革与常规进出口模式截然不同。它并非针对在土耳其制造并销往海外的货物,也并非针对进口到土耳其、在当地储存后再出口的货物。其目标是贸易经营和中介收入,即由土耳其作为全球贸易的管理、开票、融资和协调基地。
简单来说,必须设在土耳其的是公司和管理职能,而不是货物。对于符合条件的国际企业而言,这可能成为设立土耳其公司、将管理职能迁至Istanbul,或将Istanbul金融中心纳入更广泛公司架构的重要理由。
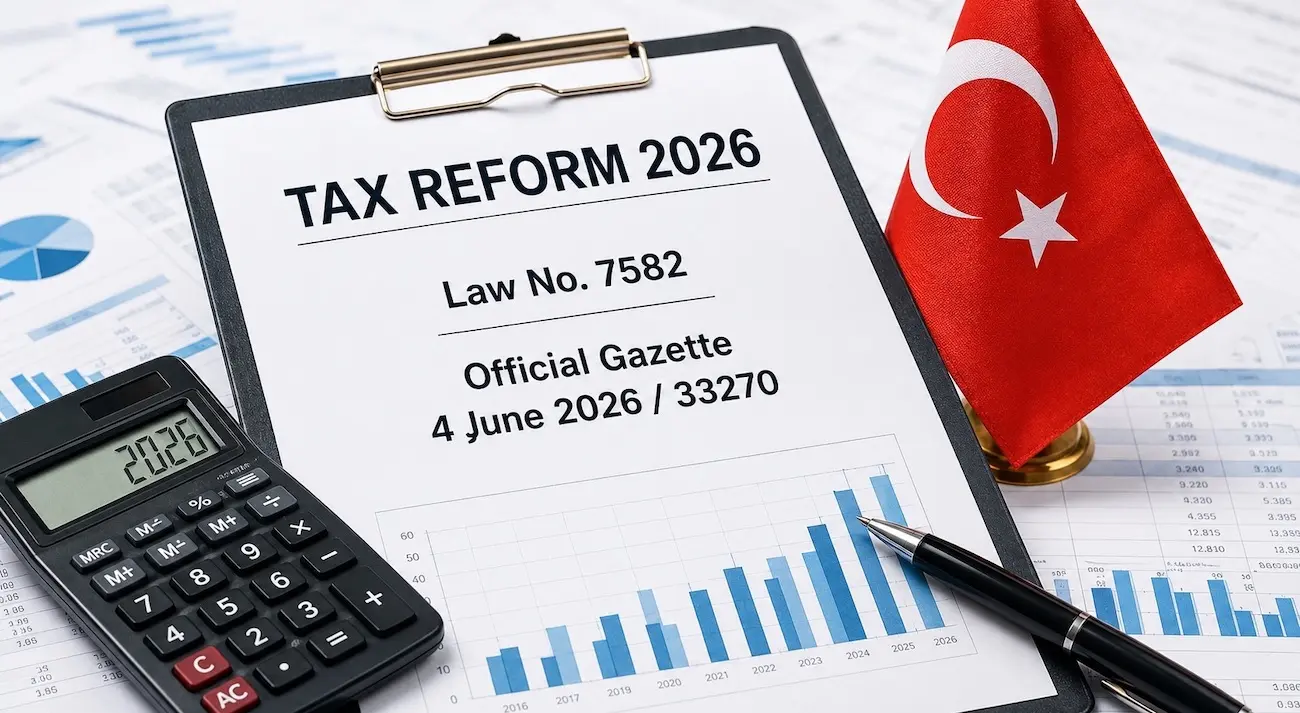
第7582号法律刊载于《官方公报》,该公报日期为2026年6月4日,编号为33270。该法律为符合条件的过境贸易收入引入了95%的企业所得税扣除。对于在Istanbul金融中心或某些获批工业区运营的公司,扣除比例可提高至100%。
过境贸易通常是指在境外购入货物并在境外销售,且货物不进入土耳其。只要符合相关条件,新的扣除政策还适用于与境外双方货物交易相关的中介活动收入。具体而言:
- 在Istanbul金融中心以外,符合条件的过境贸易利润可从企业所得税税基中扣除95%。
- 假设土耳其标准企业所得税税率为25%,则只有5%的利润需要纳税,实际税率约为1.25%。
- 在Istanbul金融中心内,符合条件的公司可能可以扣除100%的相关收入,因此符合条件的过境贸易利润实际企业所得税税率可为0%。
- 收入必须在年度企业所得税申报截止日期之前汇入土耳其。
- 买方和卖方均应位于土耳其境外,在中介架构中尤其如此。
- 交易必须真实、有文件记录,并且确实由土耳其进行管理。
土耳其并非只是降低了某些出口活动的税负,而是为通过土耳其公司管理的、符合条件的境外至境外货物贸易创造了一种接近零税率的途径。
这项激励政策最容易被误解的部分,是货物的实际运输路线。许多投资者认为,既然公司设在土耳其,产品也必须经过土耳其。过境贸易激励政策并非如此运作。
符合条件的架构可能如下:一家土耳其公司从中国购买电子产品,并将其销售给德国买家。货物从中国直接运往德国。土耳其公司协商采购事宜、管理销售合同、开具发票、协调付款、安排物流,并在土耳其确认利润。货物从未进入土耳其。这正是该项改革似乎旨在支持的商业模式。
另一种架构可能涉及中介服务。土耳其公司可以安排、协调或中介两家境外企业之间的货物买卖,同时货物从一个外国直接运往另一个外国。同样,关键在于土耳其公司从土耳其管理交易,但货物不通过土耳其海关。
如果货物运入土耳其、经土耳其海关清关、存放在土耳其,或在土耳其境内销售,该交易可能不再符合过境贸易扣除政策的适用范围。届时,交易可能被视为进口、出口、仓储、分销或制造活动,需要进行不同的税务和海关分析。
土耳其2026年税务方案包含多项不同的激励措施,不应将它们混为一谈。过境贸易激励政策是更广泛改革议程的一部分,但有其自身的适用条件。
| 活动类型 | 货物的实际运输情况 | 2026年主要税务处理 | 最适用对象 |
| 过境贸易 | 货物在境外购入并在境外售出,不进入土耳其 | 通常可扣除95%;在Istanbul金融中心或某些获批工业区内可扣除100% | 贸易经营、大宗商品贸易、分销利润、境外至境外贸易 |
| 境外双方货物交易中的中介活动 | 货物留在土耳其境外,由土耳其公司协调或中介交易 | 通常可扣除95%;在Istanbul金融中心或某些获批工业区内可扣除100%,须符合相关条件 | 中介公司、采购架构、贸易部门、国际供应链协调方 |
| 符合条件的服务中心 | 从土耳其为外国集团公司管理服务 | 通常可扣除95%;在Istanbul金融中心或某些获批工业区内可扣除100% | 区域总部、财务、采购、管理、共享服务职能 |
| 生产收入 | 在土耳其生产的货物 | 符合条件的生产和农业生产收入自2027年起适用12.5%的企业所得税税率 | 在土耳其开展业务的制造商和生产企业 |
| 普通境内贸易 | 货物销售至土耳其境内 | 适用土耳其一般企业所得税规则 | 进口商、批发商、零售商、境内分销商 |
| 金融中心内的金融服务出口 | 从金融中心向非居民提供金融服务 | 适用延长的金融中心激励措施,须符合单独规定的条件 | 金融机构和金融中心参与者 |
在架构合适的情况下,确实可能如此。对于位于Istanbul金融中心以外的普通土耳其公司,扣除比例为95%。如果公司取得1,000,000美元的符合条件的过境贸易利润,其中950,000美元可能从企业所得税税基中扣除。剩余的50,000美元需纳税。假设标准企业所得税税率为25%,应缴税款为12,500美元。这样,1,000,000美元利润对应的实际企业所得税税率为1.25%。
在Istanbul金融中心内,符合条件的收入可能可扣除100%。在这种情况下,同样的1,000,000美元符合条件的过境贸易利润可能从企业所得税税基中全额扣除,因此该项符合条件的收入无需缴纳土耳其企业所得税。不过,需要牢记以下三点:
1 – 公司必须确实符合资格:仅仅拥有一家土耳其公司并不足够。要适用100%的扣除,公司必须符合Istanbul金融中心或获批工业区的相关要求。
2 – 收入必须属于正确的收入类型:拥有多个业务板块的土耳其公司应将符合条件的过境贸易收入与普通收入、境内收入、服务收入及其他收入分开核算。
3 – 大型跨国集团:还需考虑支柱二全球最低税规则。对于纳入全球最低税框架的跨国集团,土耳其较低的税负未必能带来永久性的集团层面节税,因为其他司法管辖区可能征收补足税。支柱二的设计目标是为适用该规则的跨国集团设定15%的全球最低有效税率,因此,享受土耳其0%或接近零税负的大型集团,仍可能在集团架构中的其他地方被征收补足税。对于未达到支柱二门槛的中型贸易集团,这项激励可能更为直接。对于大型跨国集团,仍需谨慎进行架构测算。
不应将这项改革视为设立空壳公司的机会。如果一家土耳其公司只是开具发票,而所有实际决策都在其他地方作出,那么在税务审查中可能面临风险。稳健的架构应能证明,实质性的商业职能确实在土耳其开展。根据业务情况,这些职能可能包括:
- 在土耳其进行合同谈判和审批。
- 由土耳其办公室管理供应商和买方。
- 协调物流和货运管理。
- 协调融资、付款、资金管理或银行事务。
- 风险管理、保险和信用控制。
- 商务人员、董事或决策者常驻土耳其。
- 董事会会议记录、合同、发票及往来函件能够为此提供支持。
- 会计记录清晰区分符合条件和不符合条件的收入。
- 有证据证明收入已在相关报税截止日期前汇入土耳其。
这正是税务筹划至关重要的地方。该项法律优惠力度很大,但需要有实际运营实质作为支撑。土耳其不应只是发票上的地址,还应是真正指导和管理贸易职能的所在地。
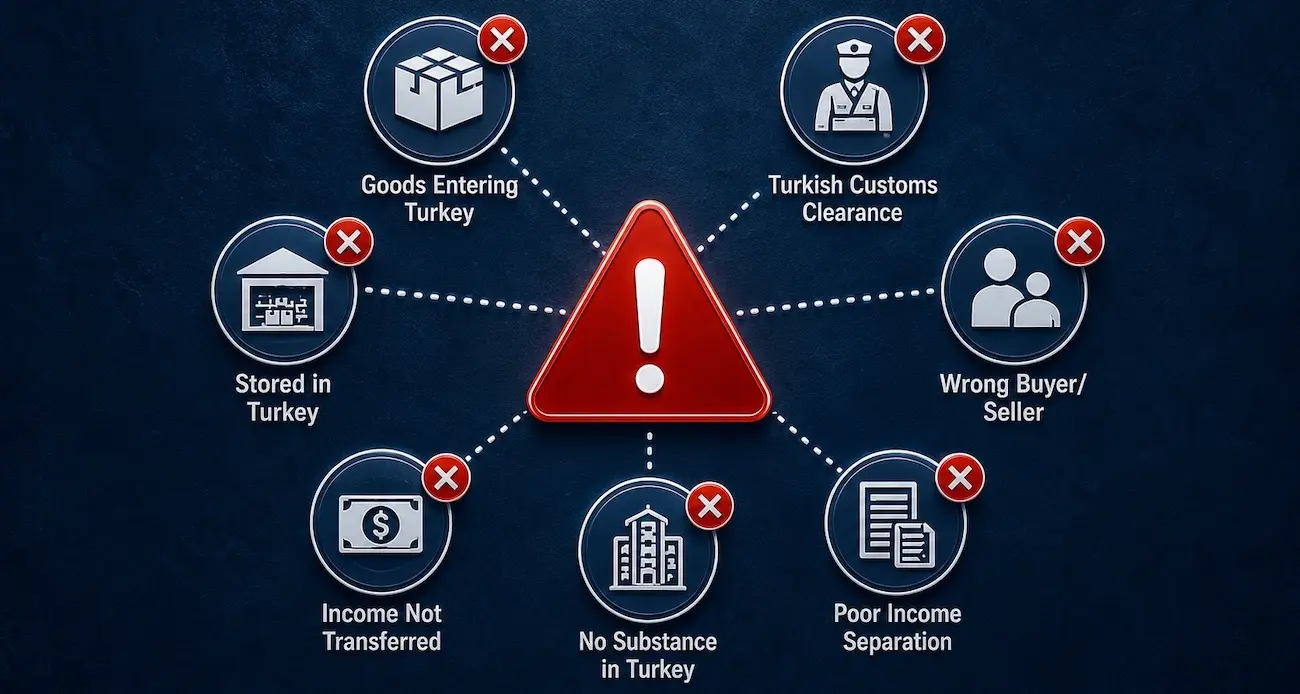
最大的风险在于误解过境贸易的含义。将货物运入土耳其,可能使相关活动不再适用这项新激励政策。可能的风险包括:
- 货物进口到土耳其。
- 货物经土耳其海关清关后进入土耳其境内流通。
- 货物在销售前存放于土耳其。
- 土耳其买方或卖方以不符合规定的方式参与交易。
- 未在规定截止日期前将收入汇入土耳其。
- 合同显示实际管理职能在土耳其境外。
- 未能将符合条件的过境贸易收入与普通土耳其收入妥善区分。
- 仅为税务目的使用该架构,而没有真实的商业实质。
- 误以为在土耳其设立保税仓库就自动符合条件。
- 将土耳其公司当作单纯的开票空壳。
简单来说,最容易符合条件的清晰模式是:土耳其公司管理交易,但货物从一个外国运往另一个外国,全程不经过土耳其。
土耳其已是一个具有吸引力的基地,适合在欧洲、中东、中亚、非洲和亚洲之间开展贸易的企业。Istanbul拥有便捷的银行服务、规模庞大的专业服务市场、连接国际各地的航线、经验丰富的物流服务商,以及人才储备充足的商业人才市场。
2026年过境贸易改革进一步为这一商业优势增加了税务方面的理由。外国贸易集团如今可能会考虑,是否应将贸易经营、采购或区域管理活动设在土耳其。这项机会可能对以下企业具有重要意义:
- 大宗商品贸易商。
- 电子产品和消费品分销商。
- 纺织品、家具和家居用品贸易公司。
- 工业设备供应商。
- 食品和农产品贸易商。
- 区域采购公司。
- 家族经营的贸易集团。
- 目前利用高税率司法管辖区开展境外至境外贸易的企业。
- 正考虑将Istanbul作为区域总部所在地的公司。
对于这些集团而言,这项激励可以从两个角度理解。在Istanbul金融中心以外,它可能将符合条件收入的实际税负降至约1.25%。在Istanbul金融中心内,对于符合条件的收入并在全面合规的前提下,税率可能降至0%。
过境贸易激励政策颇具吸引力,但公司开始通过土耳其安排收入之前,应妥善做好筹划。合理的审查应涵盖以下问题:
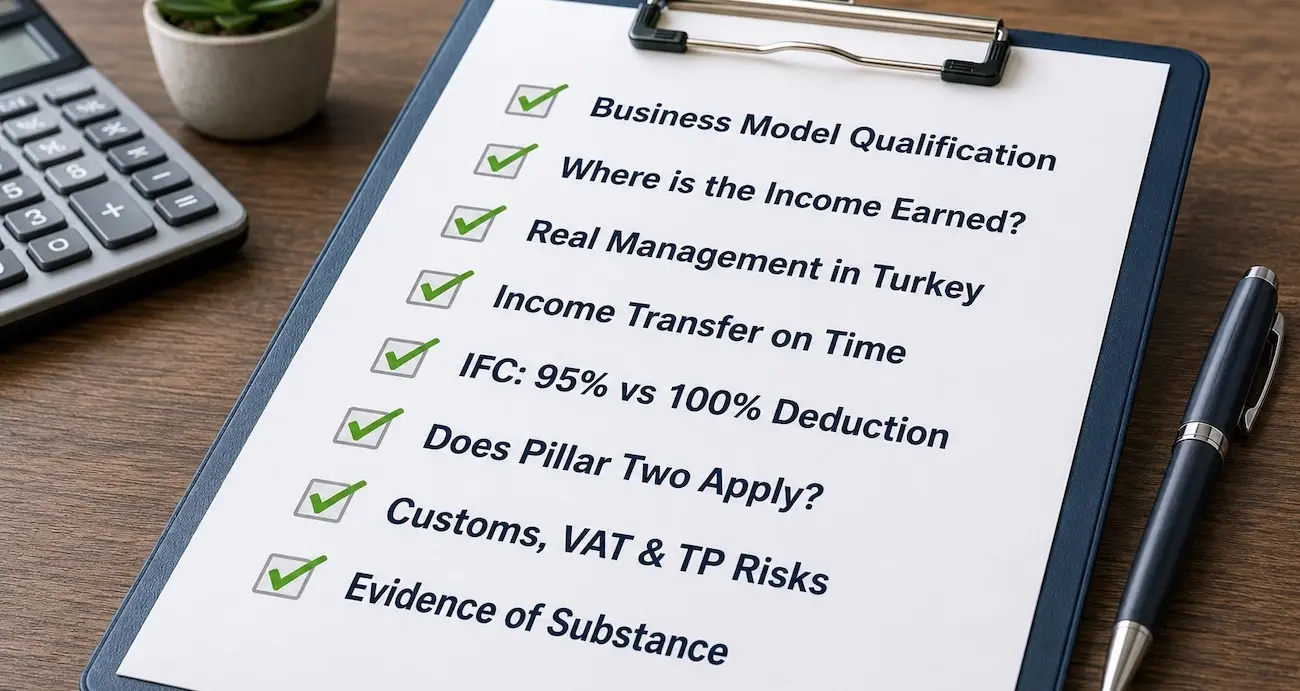
1. 业务模式是否符合条件?货物是否在境外购入并在境外售出,且没有进入土耳其?买方和卖方是否都在土耳其境外?土耳其公司是以交易主体、中介还是协调方的身份参与?
2. 收入在哪里产生?公司应明确与符合条件的过境贸易相关的具体利润,并将其与其他收入分开核算。
3. 实际管理职能在哪里?董事、员工、合同、财务和物流决策都应支持这样一种立场:贸易活动确实由土耳其管理。
4. 能否及时将收入汇入土耳其?现金流规划至关重要,因为要享受扣除,收入必须在企业所得税申报截止日期前汇入土耳其。
5. 公司是否应在Istanbul金融中心内运营?对于利润率较高的贸易集团而言,95%和100%的扣除比例之间可能存在重大差异。
6. 是否适用支柱二规则?大型跨国集团应测算全球最低税规则是否会影响土耳其的节税效果。对于纳入适用范围的集团,全球最低税框架可能会削弱或抵消当地税率接近零所带来的集团层面收益。
7. 海关、增值税和转让定价风险是否得到控制?即使企业所得税激励适用,也必须检查整体架构在海关、增值税、预提税、转让定价、税收协定和会计处理方面的影响。
8. 是否有充分证据证明土耳其具备实质运营?合同、董事会审批、商务往来函件、员工职责、银行记录、会计记录、物流决策和风险控制都应支持这样一种立场:相关收入由土耳其管理。
土耳其2026年税制改革为考虑将土耳其作为长期基地的国际投资者、企业主、贸易公司和家庭创造了新的筹划机会。过境贸易激励政策之所以重要,是因为符合条件的公司可能能够从土耳其管理境外双方之间的货物交易,同时大幅降低企业所得税负。
不过,从一开始就必须采用正确的架构。在依赖这项扣除政策之前,应审查货物运输方式、买卖双方所在地、公司设立方式、管理实质、银行业务、会计记录、收入汇入截止日期、Istanbul金融中心资格以及整体税务状况。
Property Turkey为购置房产、迁居、申请土耳其投资入籍、建立业务据点,或将土耳其纳入更广泛财富与投资规划的客户提供服务。如果您正在考虑土耳其,请联系我们,讨论您的选择。在实施任何架构之前,我们的团队可以帮助您了解可利用的机会,并为您对接合适的专业顾问。
重要提示:本文仅供一般信息参考,不应被视为税务、法律或财务建议。任何涉及过境贸易、Istanbul金融中心、土耳其税务居民身份、公司设立、境外来源收入或土耳其投资入籍的架构,都应在采取行动前由具备资质的土耳其税务和法律专业人士审查。

 Property Turkey 创始人兼首席执行官









 Bodrum
 2
 1


 X