

 By:
Cameron Deggin
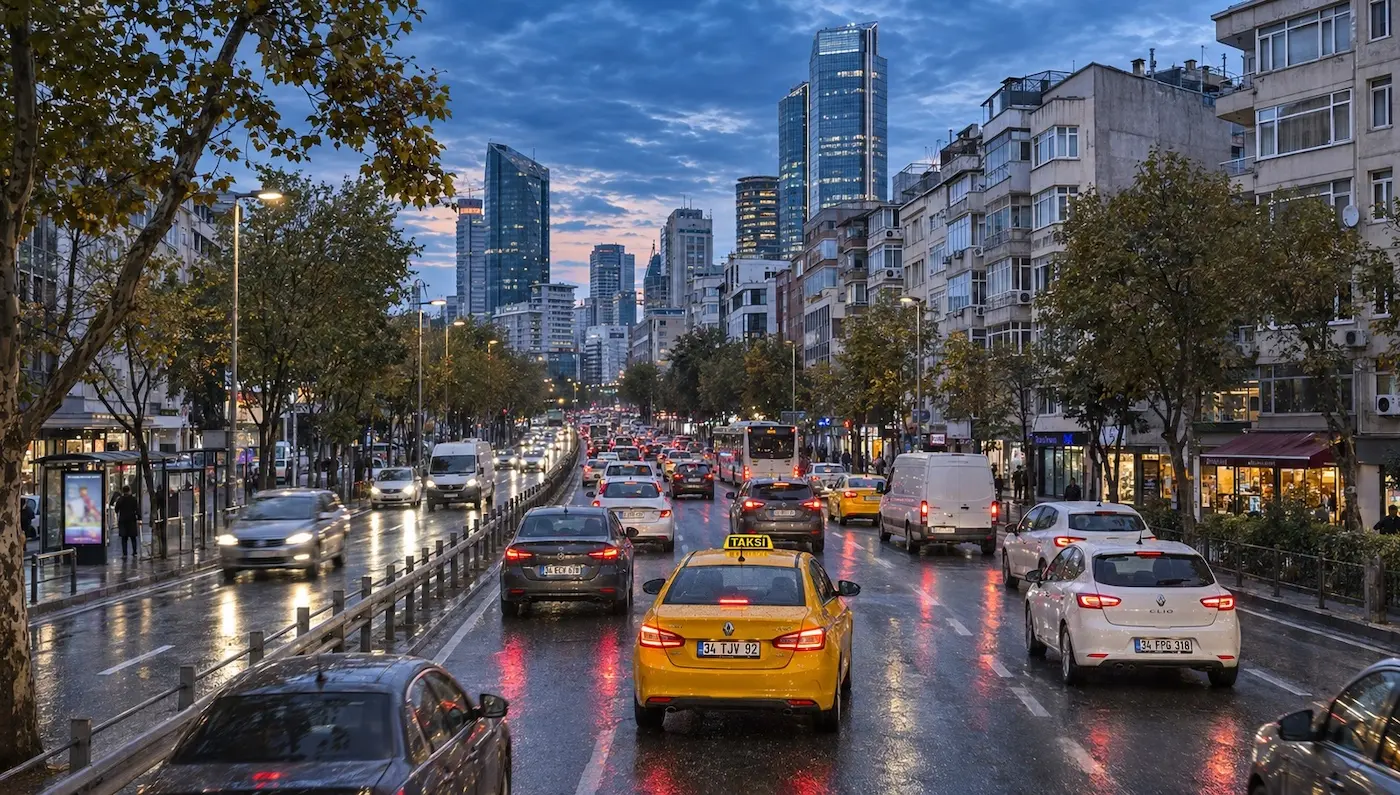
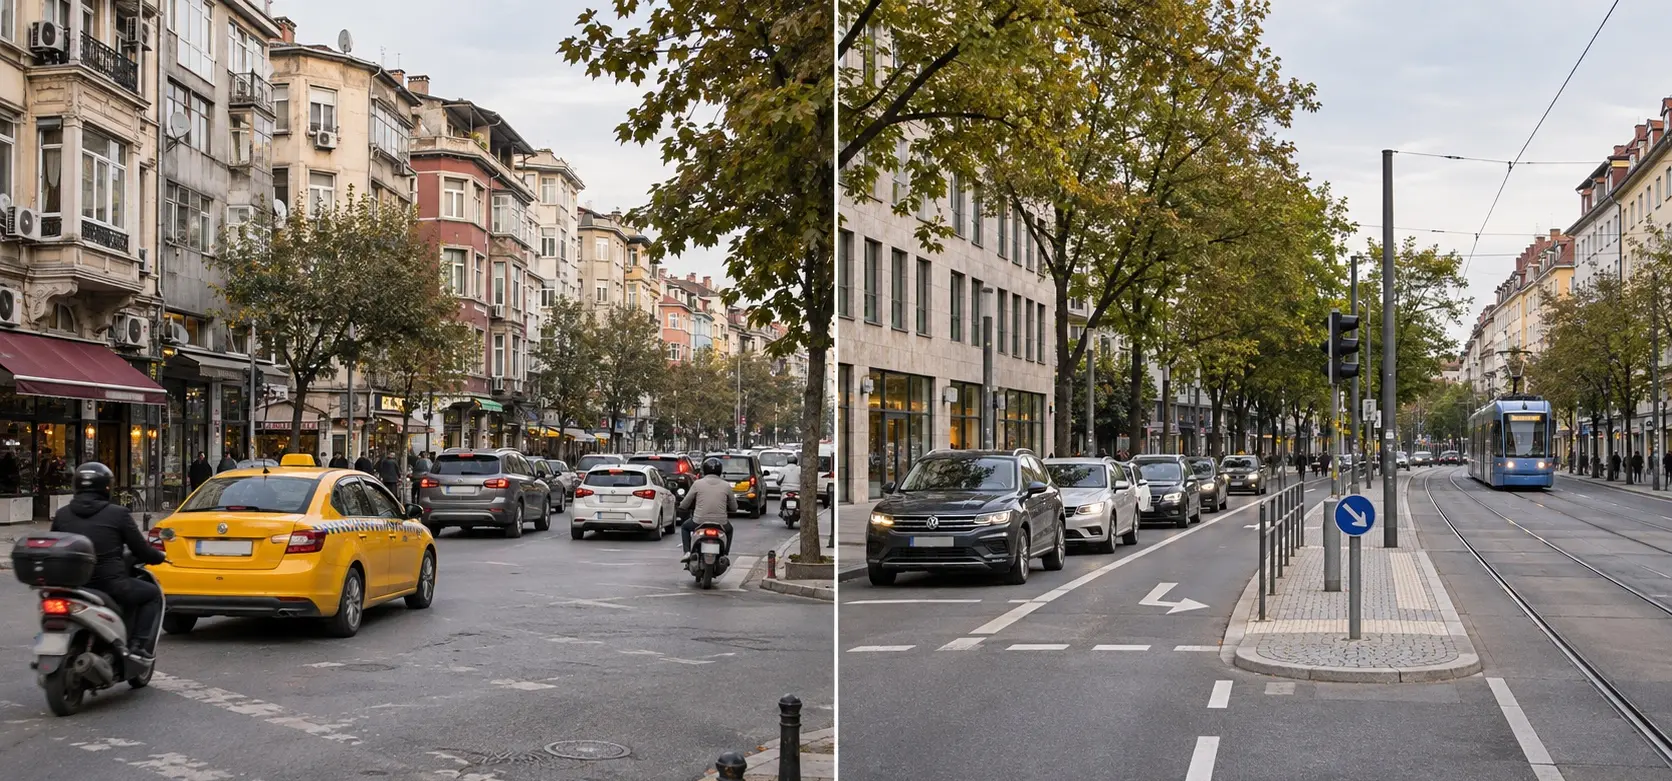
İstanbul’da yoğun bir kavşakta beş dakika durun. Korna sesleri duyacak, aslında olmayan boşluklardan sıyrılan scooter’lar göreceksiniz. Bir taksi şoförü üçüncü bir şerit icat etmiştir. Şimdi aynı kavşağı Münih’te gözünüzde canlandırın: düzenli, sessiz ve neredeyse sıkıcı.
İşte soru şu: Trafik, ekonomi hakkında bize bir şey söyleyebilir mi?
90 ülkeyi kapsayan bir analiz, 1996’dan 2025’e kadar 30 yıllık parasal istikrarsızlık verilerini trafik karmaşasıyla birlikte inceledi. Enflasyonun %10’u aştığı, faiz oranlarının beş puandan fazla değiştiği veya para birimlerinin %20’den fazla değer kaybettiği yıllar sayıldı. Türkiye, trafik karmaşasında 69,7, parasal istikrarsızlıkta ise 97,4 puan aldı; örneklemdeki en yüksek istikrarsızlık puanı buydu. Almanya’nın trafik puanı 11,4, ekonomik dalgalanma puanı 26,8 oldu.
Her ülkeyi aynı grafikte gösterdiğinizde bir örüntü ortaya çıkıyor: Yolları daha kaotik olan ülkelerin ekonomileri de daha çalkantılı olma eğiliminde. Aradaki ilişki gerçek: korelasyon +0,33. Peki ekonomistler elektronik tablolarını bırakıp taksiye mi binmeli?
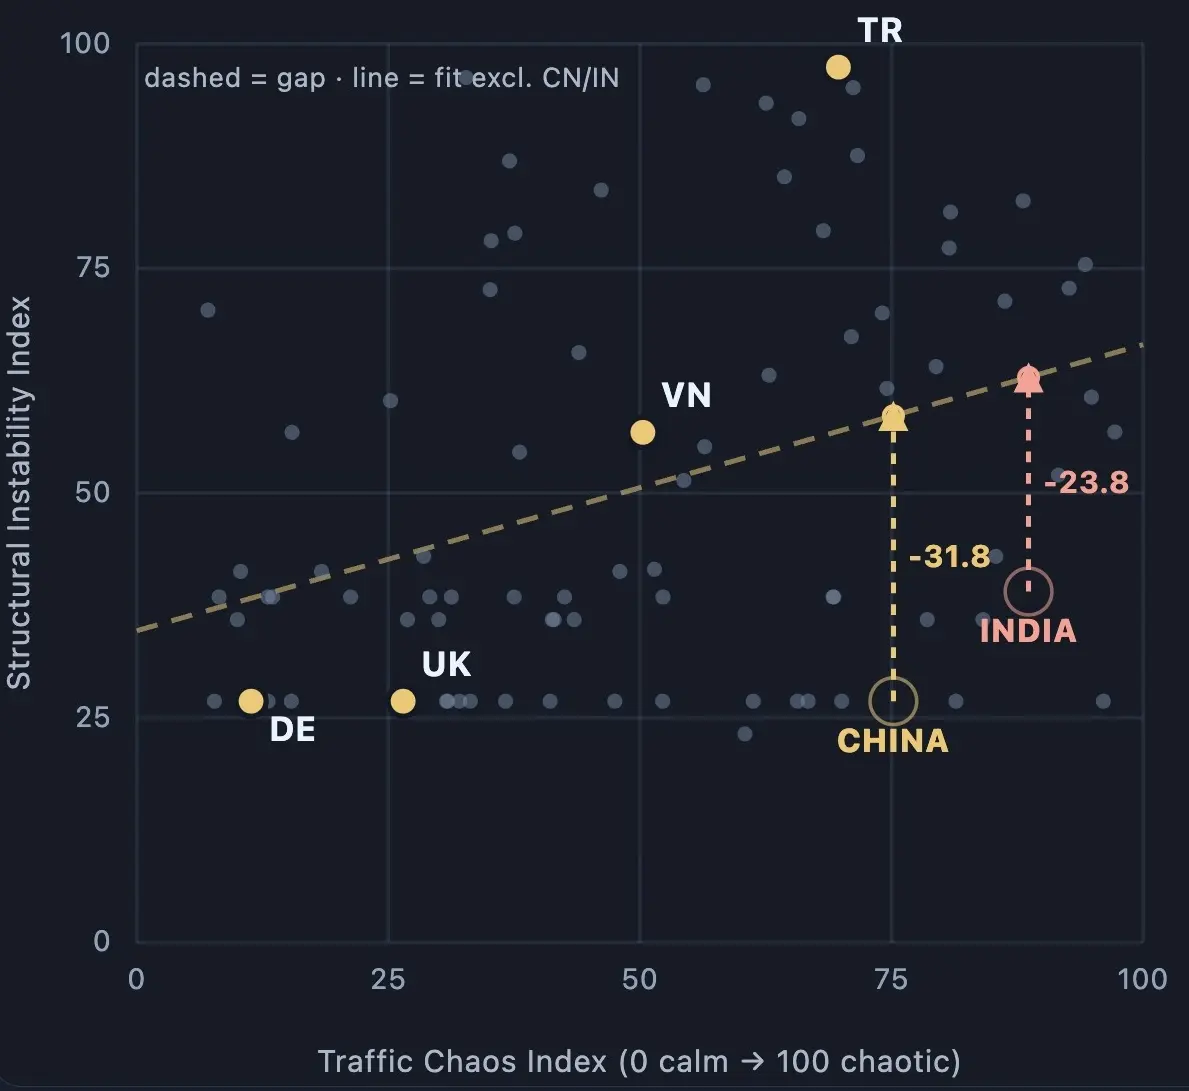
90 ülkede trafik karmaşası ile ekonomik öngörülemezliğin karşılaştırması. Türkiye grafiğin en üstünde, Almanya sol alt köşeye yakın; Çin ve Hindistan ise trafik düzeylerine göre beklenen konumun oldukça altında yer alıyor.
Bağlantı gerçek, ancak temelinde büyük ölçüde refah düzeyi yatıyor. Zengin ülkelerin yolları daha iyi, denetimleri daha sıkı ve sürücüleri daha sakin. Ekonomileri de daha istikrarlı olma eğiliminde. Aynı gelir düzeyindeki ülkeleri karşılaştırdığınızda ilişki neredeyse ortadan kalkıyor: korelasyon +0,03’e düşüyor.
Trafik ekonomik dalgalanmalara yol açmaz ve bu dalgalanmaları öngöremez. Esas olarak bir ülkenin ne kadar zengin olduğunu gösterir. Birisi size düzgün görünen bir örüntü gösterip bunu kanıt diye sunduğunda bunu akılda tutmakta fayda var.
Bir de Çin ve Hindistan var. Yolları grafikteki neredeyse tüm ülkeler kadar kaotik olsa da ekonomileri, bu örüntünün işaret ettiğinden çok daha istikrarlı. Analiz, arka planda neler olup bittiğine dair şu noktalara dikkat çekiyor:
- Çin: Devlet kontrolündeki bankalar, sermaye kontrolleri ve yüksek yurt içi tasarruf oranları, parasal istikrarının görece yüksek olmasını açıklayabilecek etkenlerdir.
- Hindistan: Kamu bankaları, yönetilen kur politikası ve büyük bir iç tüketici pazarı farklı koruma unsurları sunuyor.
- Her iki ülke: Görece düşük dış borç, uluslararası finansman şoklarına maruz kalma riskini azaltabilir.
Bunlar, analizle kanıtlanmış nedenlerden ziyade makul açıklamalardır. Kaotik bir sokak, sıkı biçimde yönetilen bir finansal sistemin üzerinde yer alabilir. Görünen yüz, alttaki yapıyı her zaman yansıtmaz.
Gayrimenkul yatırımcıları için çıkarılacak ders, ilk izlenimlerin ötesine bakmaktır. Yoğun yollar, konut fiyatlarının hangi yönde hareket edeceği hakkında pek az şey söyler. Borçlanma maliyetleri, hane halkı tasarrufları ve yerel alıcıların satın alma gücü daha sağlam bir başlangıç noktası sunar.
Yatırım yapacak sermayesi olanlar için işin ilginçleştiği nokta burası. Öngörülemez bir ekonomi, bozuk bir ekonomi demek değildir. Dalgalanır ve bu dalgalanmalar iki yönde de fırsat yaratır. Yanlış zamanda yanlış tarafta kalanlar büyük kayıplar yaşayabilir. Piyasa dönerken doğru konumda olanlar ise önemli kazançlar elde edebilir. Sakin ve öngörülebilir bir ekonomi nadiren iki ihtimali de sunar. Türkiye ise ikisini de düzenli olarak sunuyor.
Analiz, 1996 ile 2025 yılları arasında Türkiye’de yıllık enflasyonun %10’u aştığı 18 yılı kayda geçiriyor. Yeterince çok enflasyon döngüsünden geçince nakde güvenmemeyi öğreniyorsunuz. Türk hane halkları bunu kuşaklar önce öğrendi. Nakit tutmak yerine birikimlerini değerini koruyan varlıklarda değerlendiriyorlar: gayrimenkul ve altın.
Cumhurbaşkanlığı Finans Ofisi, 1.500’den fazla haneyle anket yaptı. Yatırımcı memnuniyetinde ilk sırayı %81 ile gayrimenkul aldı. %76 ile altın ikinci sırada yer alırken, Türk lirası mevduatları (%72) ve döviz (%71) onu izledi. Bir değerleme yöneticisi durumu şöyle özetledi: Türkler konutu enflasyona karşı bir koruma olarak görüyor.
Bu önemli; çünkü Türkiye’deki gayrimenkul işlemlerinin %95’inden fazlasını Türkler gerçekleştiriyor. Piyasa, yerli sermaye hareket ettiğinde hareketleniyor.
Şu anda yerli sermayenin önemli bir kısmı beklemede. Türkiye, Mayıs 2023’te düşük faiz politikasını terk etti. Birkaç ay içinde faiz oranları yaklaşık %8-10 seviyesinden %55’e kadar yükseldi. Banka mevduatı birden cazip getiri sağlamaya başladı, konut kredisi ise servet değerinde pahalıya mal oldu. Aileler de akıllıca davranarak paralarını mevduata yatırdı, faiz gelirlerini topladı ve beklemeye geçti.
Bu para birikerek büyük bir meblağa ulaştı. Türkiye’de yaşayanların banka mevduatları 1 trilyon USD’yi aşıyor. Faizler yüksek olmasına rağmen, varlıklı ve nakit alım yapan kişiler 2025’te rekor düzeyde, yaklaşık 1,6 milyon konut satın aldı. Ancak 2026’da krediyle alımlar hâlâ zayıf ve reel fiyatlar yıllık bazda %6,5 gerilemiş durumda.
Şimdilik bu paranın büyük bölümü hâlâ bankada.
22 Ekim 2026’da Merkez Bankası politika faizini %37’den %36’ya indirdi. Bu küçük bir adım, ancak verdiği mesaj açık. Faizler düştükçe, mevduat her yenilendiğinde parayı bankada tutmanın getirisi azalıyor. Nakit yerine her zaman tuğlaya güvenmiş bir kültür, bu paranın bundan sonra nereye gideceğini iyi bilir.
Bunu daha önce de gördük. Türkiye’de gayrimenkul piyasası yaklaşık yedi ila sekiz yıllık döngülerle hareket etme eğiliminde. 2015’ten 2023’ün ortasına kadar fiyatlar, kur dalgalanmaları hesaba katıldığında bile yılda yaklaşık %20 arttı.
Öngörümüz: Yerli sermaye güçlü biçimde geri döndüğünde, yeni döngünün ilk yılları en güçlü dönem olabilir ve piyasada şimdiden yerini alan yatırımcılar en çok kazanç sağlayabilir. Bu bir öngörüdür, garanti değildir. Döngüler takvime göre işlemez.
Bugün hâlâ borçlanma maliyetleri yüksek, rekabet eden yerli alıcı sayısı az ve satışa istekli mülk sahipleri pazarlığa açık. Bu durum, uluslararası nakit alıcılara nadir bir avantaj sağlıyor. Yerli alıcılar daha kalabalık gruplar hâlinde geri dönmeden önce en iyi fırsatları yakalamak için bir zaman aralıkları var.
Yatırımcıların çoğu, herkes alım yapmaya başlayana kadar bekler. Bazıları ise seçenekler bol, fiyatlar düşükken erken harekete geçer. Öngörülemez piyasalarda kazananlar, kalabalıkla birlikte gelenler değil, erken davrananlardır.
Satın Alırken Kur Riski ve Detaylı İnceleme: Riskler ortadan kalkmış değil. Liranın değer kaybetmesi, kazancınızı dolara çevirdiğinizde bu kazancı tamamen silebilir; kurallar da değişebilir. Manşetlere değil, gayrimenkulün kendisine odaklanın ve karar vermeden önce bağımsız hukuki ve değerleme incelemeleri talep edin.
İstanbul trafiği, ekonominin hangi yöne gittiğini göstermez. Görünürdeki düzenli bir örüntü de bunun kanıtı değildir. Ancak nasıl bir yerde olduğunuzu hatırlatır: hızlı, gürültülü ve öngörülemez; onu anlayanları ödüllendiren bir yer.
Türkler burayı iyi tanıyor. Yıllardır beklemedeler ve paraları hâlâ hazır. Asıl soru, harekete geçtiğinde siz pozisyonunuzu almış olacak mısınız?
Property Turkey, mülk arama ve hukuki kontrollerden yönetime ve yeniden satışa kadar uluslararası alıcılara 2001'den beri Türkiye'de yatırım yapmaları için destek oluyor. Mevcut piyasa döngüsünün hangi aşamada olduğuna dair görüşümüzü öğrenmek isterseniz, danışmanlarımızdan biriyle görüşmek için bizimle iletişime geçin.
 Kurucu ve CEO, Property Turkey
 Istanbul
 1
 1





 X