تاريخ الإنشاء
07 Nov 2026
تاريخ التحديث
07 Nov 2026
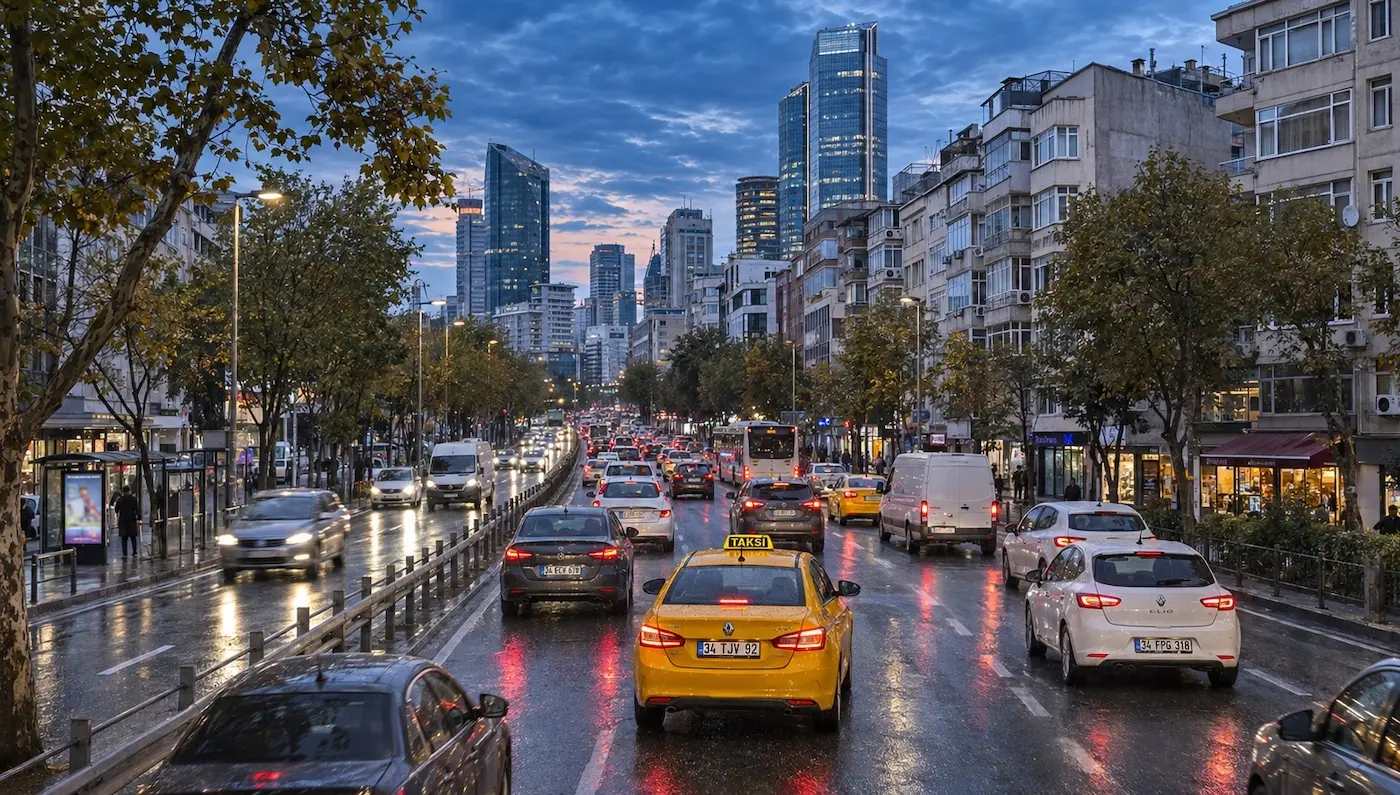
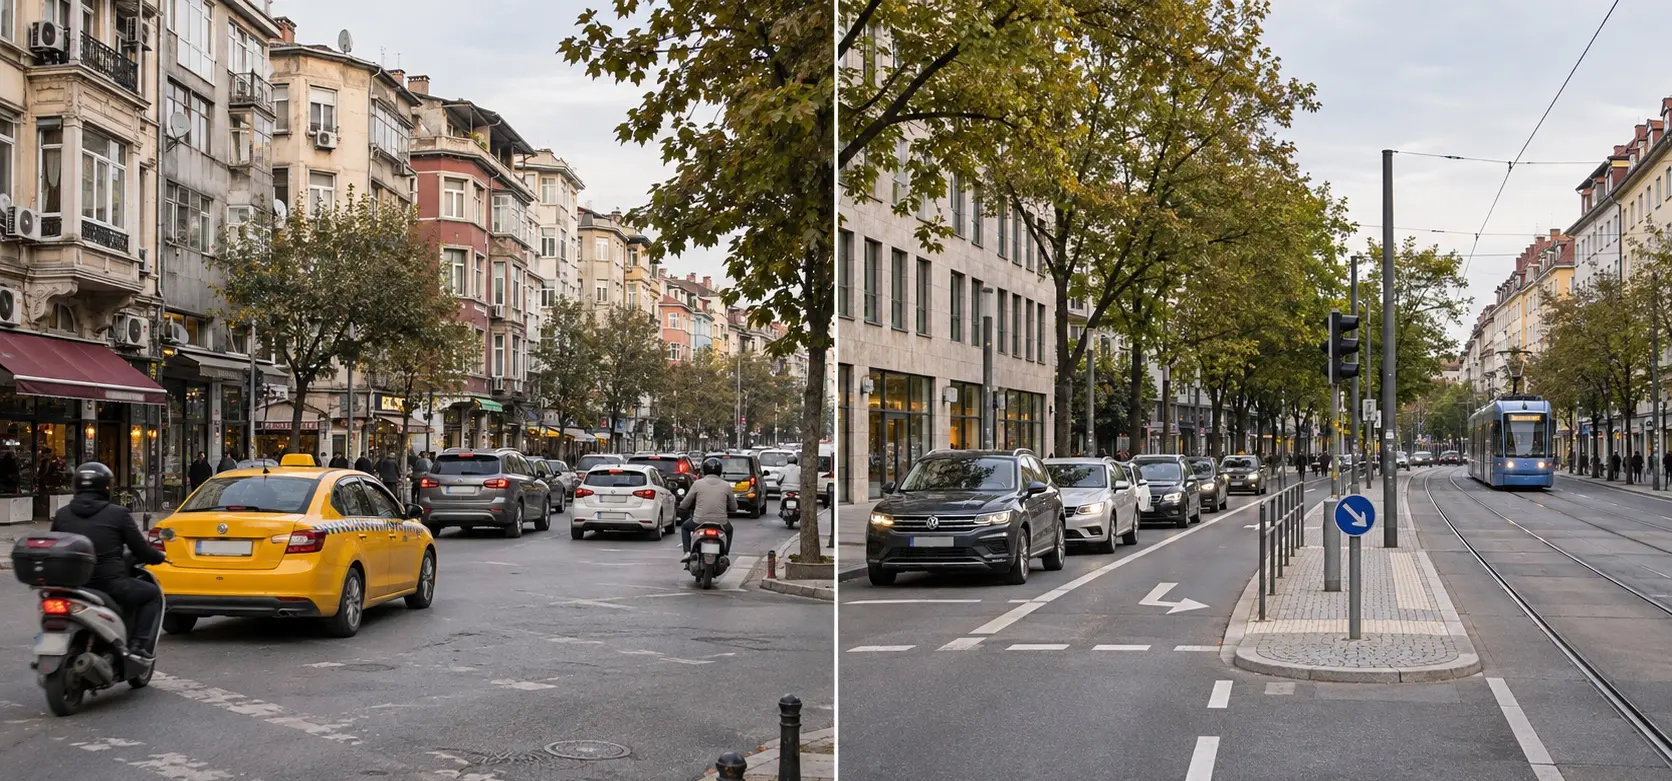
قف عند تقاطع مزدحم في اسطنبول لخمس دقائق. ستسمع أبواق السيارات وترى الدراجات النارية الصغيرة تتسلل بين فجوات لا وجود لها فعليًا. وقد ابتكر سائق سيارة أجرة مسارًا ثالثًا. والآن، تخيل التقاطع نفسه في ميونخ: منظم وهادئ، ويكاد يكون مملًا.
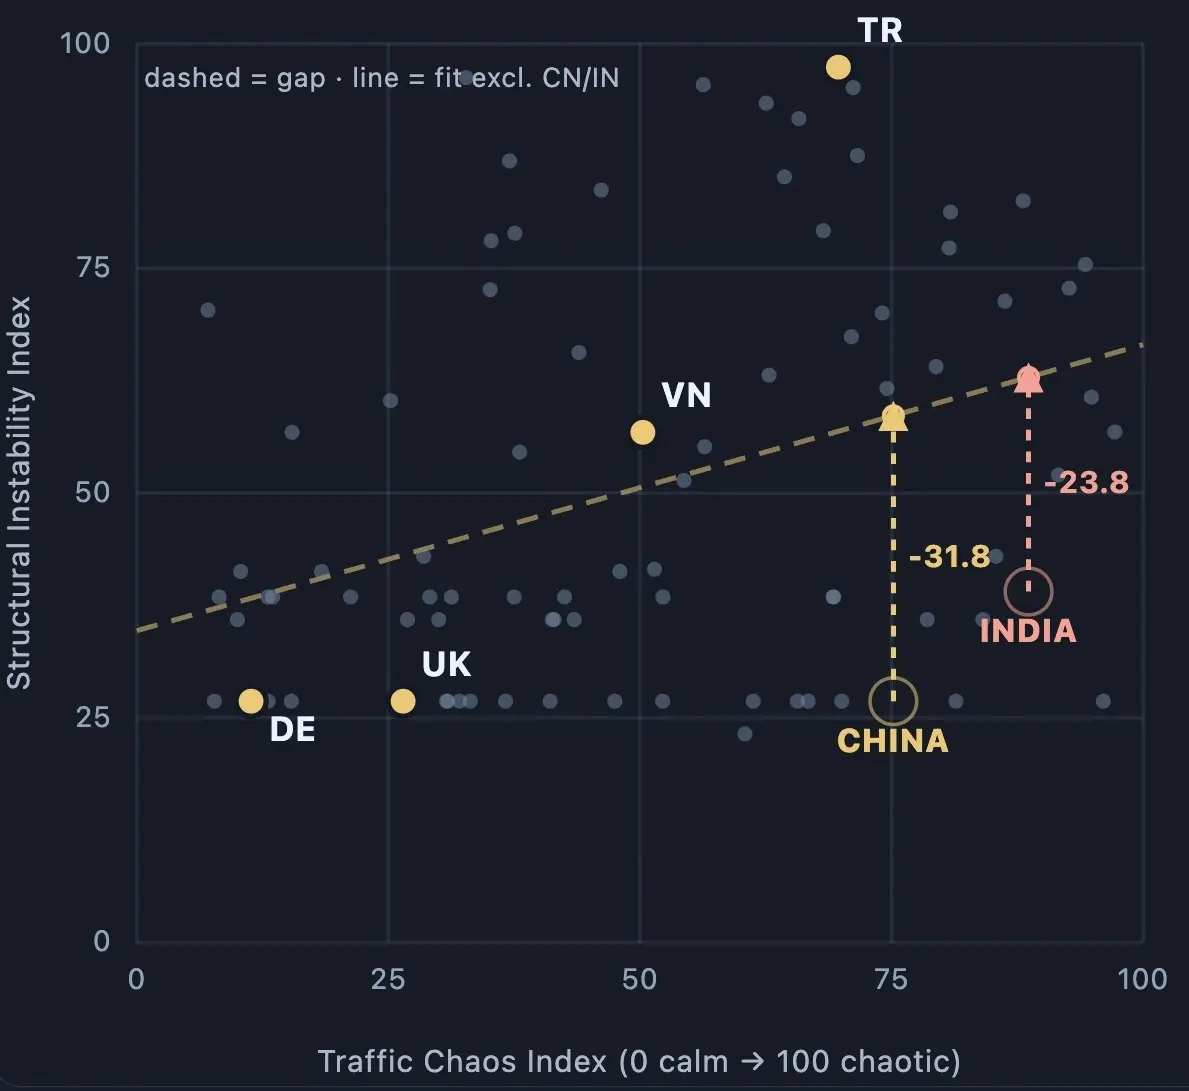
حلل تقرير شمل 90 دولة الفوضى المرورية إلى جانب 30 عامًا من عدم الاستقرار النقدي، من 1996 إلى 2025. وأحصى السنوات التي تجاوز فيها التضخم 10%، أو تحركت فيها أسعار الفائدة بأكثر من خمس نقاط مئوية، أو انخفضت فيها قيمة العملات بأكثر من 20%. سجلت تركيا 69.7 في فوضى المرور و97.4 في عدم الاستقرار النقدي، وهي أعلى درجة لعدم الاستقرار ضمن العينة. أما ألمانيا فسجلت 11.4 في المرور و26.8 في التقلبات الاقتصادية.
عند وضع كل دولة على مخطط واحد، يظهر نمط واضح: تميل الدول ذات الطرق الأكثر فوضوية إلى امتلاك اقتصادات أشد تقلبًا. والعلاقة حقيقية، إذ يبلغ معامل الارتباط +0.33. فهل ينبغي للاقتصاديين استبدال جداول البيانات بمقعد في سيارة أجرة؟
الفوضى المرورية في مقابل عدم القدرة على التنبؤ بالاقتصاد في 90 دولة. تتصدر تركيا المخطط، وتقع ألمانيا قرب الزاوية السفلية اليسرى، بينما تأتي الصين والهند أدنى بكثير مما توحي به حركة المرور فيهما.
الثروة تفسر العلاقة بين حركة المرور والاستقرار الاقتصادي
العلاقة حقيقية، لكنها تعود في معظمها إلى مستوى الثروة. فالدول الأغنى لديها طرق أفضل، وتطبيق أكثر صرامة للقوانين، وسائقون أكثر هدوءًا. كما تميل اقتصاداتها إلى أن تكون أكثر استقرارًا. وعند مقارنة دول متقاربة في مستوى الدخل، تكاد العلاقة تختفي؛ إذ ينخفض معامل الارتباط إلى +0.03.
لا تتسبب حركة المرور في التقلبات الاقتصادية، ولا يمكنها التنبؤ بها. وما تكشفه في الغالب هو مدى ثراء الدولة. يجدر تذكر ذلك كلما عرض أحدهم نمطًا واضحًا واعتبره دليلًا قاطعًا.
لماذا تخالف الصين والهند هذا النمط؟
ثم هناك الصين والهند. فطرقهما لا تقل فوضوية عن معظم الطرق في المخطط، ومع ذلك فإن اقتصاديهما أكثر استقرارًا بكثير مما يوحي به النمط. ويشير التحليل إلى ما يجري خلف الكواليس:
- الصين: قد تفسر البنوك الخاضعة لسيطرة الدولة، والقيود على رأس المال، وارتفاع المدخرات المحلية استقرارها النقدي النسبي.
- الهند: توفر البنوك العامة، والعملة التي تخضع لإدارة الدولة، وسوق المستهلكين المحلية الكبيرة مجموعة مختلفة من عوامل الحماية.
- كلا البلدين: قد تحدّ مستويات الدين الخارجي المنخفضة نسبيًا من التعرض للصدمات في التمويل الدولي.
هذه تفسيرات محتملة، وليست أسبابًا أثبتها التحليل. فقد تخفي الشوارع الفوضوية نظامًا ماليًا يخضع لإدارة محكمة. فالسطح لا يكشف دائمًا عن البنية الكامنة تحته.
بالنسبة إلى المستثمرين العقاريين، تتمثل العبرة في النظر إلى ما وراء الانطباعات الأولى. فالطرق المزدحمة لا تخبرك بالكثير عن اتجاه أسعار المنازل. أما تكاليف الاقتراض، ومدخرات الأسر، والقدرة الشرائية للمشترين المحليين، فتوفر نقطة انطلاق أكثر فائدة.
ما تعنيه التقلبات الاقتصادية في تركيا للمستثمرين العقاريين
هنا يصبح الأمر مثيرًا للاهتمام لكل من لديه أموال يرغب في استثمارها. فالاقتصاد غير المتوقع ليس اقتصادًا منهارًا، بل اقتصاد يتأرجح، وهذا التأرجح قد يكون في الاتجاهين. وقد يتكبد خسائر كبيرة من يجد نفسه في الجانب الخاطئ. أما من يكون مستعدًا عند تغير اتجاه السوق، فقد يحقق مكاسب كبيرة. ونادرًا ما يتيح الاقتصاد الهادئ والمتوقع أيًا من هذين الاحتمالين. أما تركيا فتتيح كليهما بانتظام.
يسجل التحليل 18 عامًا تجاوز فيها التضخم السنوي في تركيا 10% بين عامي 1996 و2025. ومع اختبار دورات تضخم كافية، تفقد الثقة بالنقود السائلة. وقد أدركت الأسر التركية ذلك منذ أجيال. فبدلًا من الاحتفاظ بأموالها نقدًا، تحفظ ثرواتها في أصول تصون قيمتها: العقارات والذهب.
أجرى المكتب المالي بالرئاسة استطلاعًا شمل أكثر من 1,500 أسرة. وتصدرت العقارات قائمة رضا المستثمرين بنسبة 81%. وجاء الذهب بعدها بنسبة 76%، متقدمًا على الودائع بالليرة (72%) والعملات الأجنبية (71%). ولخص أحد كبار مسؤولي التقييم الأمر قائلًا: يرى الأتراك في السكن وسيلة للحماية من التضخم.
وهذا مهم لأن الأتراك يشكلون أكثر من 95% من معاملات العقارات في بلدهم. فالسوق يتحرك عندما تتحرك الأموال المحلية.
ارتفاع فوائد الودائع يبقي المدخرات التركية على الهامش
في الوقت الراهن، تنتظر نسبة كبيرة من هذه الأموال المحلية. ففي مايو 2023، تخلت تركيا عن سياسة أسعار الفائدة المنخفضة. وخلال أشهر، ارتفعت الفوائد من نحو 8% إلى 10%، ووصلت إلى 55%. وفجأة، أصبحت الودائع المصرفية تدر عائدًا مجزيًا، فيما باتت تكلفة الرهن العقاري باهظة. لذا، تصرفت الأسر بحكمة: أودعت أموالها في البنوك، وحصلت على الفوائد، وانتظرت.
تراكمت هذه الأموال. إذ يحتفظ المقيمون في تركيا بأكثر من 1 تريليون دولار أمريكي في الودائع المصرفية. ومع ارتفاع الفوائد، اشترى الأثرياء الذين يدفعون نقدًا نحو 1.6 مليون منزل في 2025، وهو رقم قياسي. لكن في 2026، لا يزال الشراء بالائتمان ضعيفًا، كما تراجعت الأسعار الحقيقية بنسبة 6.5% على أساس سنوي.
في الوقت الراهن، لا تزال معظم هذه الأموال في البنوك.
تراجع أسعار الفائدة قد يعيد المشترين المحليين
في 22 أكتوبر 2026، خفض البنك المركزي سعر الفائدة الأساسي من 37% إلى 36%. إنها خطوة محدودة، لكن دلالتها واضحة. فمع تراجع الفوائد، يقل العائد على إبقاء الأموال في البنك مع كل تجديد للوديعة. وثقافة اعتادت الوثوق بالعقارات أكثر من النقد تعرف أين ستتجه هذه الأموال بعد ذلك.
لقد شهدنا ذلك من قبل. تميل العقارات التركية إلى التحرك في دورات تمتد لنحو سبع إلى ثماني سنوات. فمن 2015 حتى منتصف 2023، ارتفعت الأسعار بنحو 20% سنويًا، حتى بعد احتساب تقلبات العملة.
توقعاتنا: عندما تعود الأموال المحلية بقوة، قد تكون السنوات الأولى من الدورة التالية الأقوى، وقد يستفيد المستثمرون الذين سبقوا إلى السوق أكثر من غيرهم. هذا توقع وليس ضمانًا، فالدورات لا تسير وفق جدول زمني محدد.
لماذا تتاح للمشترين الدوليين الذين يدفعون نقدًا فرصة للتفاوض
لا يزال الاقتراض اليوم مكلفًا، وعدد المشترين المحليين المنافسين قليل، فيما يبدي البائعون الجادون استعدادًا للتفاوض. وهذا يضع المشترين الدوليين الذين يدفعون نقدًا في موقف نادر، ويمنحهم فرصة لاقتناص أفضل الصفقات قبل عودة أعداد أكبر من المشترين المحليين.
ينتظر معظم المستثمرين حتى يبدأ الجميع بالشراء. لكن قلة منهم تتحرك مبكرًا، حين يكون الاختيار واسعًا والأسعار منخفضة. تكافئ الأسواق غير المتوقعة من يتحركون مبكرًا، لا من يصلون مع الحشود.
مخاطر العملة والتحقق الواجب عند الشراء: لم تختفِ المخاطر. فقدان الليرة لقيمتها قد يمحو المكاسب المحققة بالليرة عند تحويلها إلى الدولار، كما قد تتغير القواعد. اشترِ العقار لا العناوين، وأصرّ على إجراء فحوص قانونية وتقييمات مستقلة قبل الالتزام بالشراء.
الشراء قبل تعزّز الطلب المحلي
لن تخبرك حركة المرور في اسطنبول إلى أين يتجه الاقتصاد. فالنمط الواضح ليس دليلًا. لكنها تذكّرك بطبيعة المكان الذي أنت فيه: سريع وصاخب ولا يمكن التنبؤ به، مكان يكافئ من يفهمه.
يفهم الأتراك ذلك. فقد أحجموا عن الشراء لسنوات، ولا تزال الأموال تنتظر. والسؤال هو: هل ستكون مستعدًا وفي موقع مناسب عندما تتحرك؟
Cameron Deggin المؤسس والرئيس التنفيذي لشركة Property Turkey
كاميرون ديغين هو المؤسس والرئيس التنفيذي لشركة Property Turkey. عمل سابقًا في مجال التمويل وهو محاسب معتمد حاصل على شهادة FCCA، وقد أسس الشركة في عام 2001 بعد أن أدرك إمكانات تركيا الاستثمارية. وبفضل أكثر من عقدين من تحليل سوق العقارات التركي، يقدّم كاميرون المشورة بشكل منتظم للمستثمرين الدوليين، وتُنقل آراؤه في وسائل إعلام عالمية من بينها فايننشال تايمز وبي بي سي.



 By:
 المؤسس والرئيس التنفيذي لشركة Property Turkey
 Bodrum
 4
 4




 X