Türkiye, Dubai’de gayrimenkul yatırımı yapanlara kira geliri, mülkiyet hakkı ve vatandaşlık fırsatlarıyla portföylerini çeşitlendirme imkânı sunuyor. Bu makalede vergiler, getiriler, kur riskleri ve satın alma süreçleri karşılaştırılırken; gerekli incelemelerin yapılmasının, bina güvenliğinin ve ileride gayrimenkulü satma planının önemi de vurgulanıyor.
Türkiye gayrimenkul piyasası, uluslararası nakit alıcılar için hâlâ avantajlı. Yerel talep zayıf, kredi kullanımı hâlâ pahalı ve satış konusunda istekli mülk sahipleri pazarlığa açık. Ancak faizler düşmeye başladı. Uluslararası yatırımcılar, yerli alıcılar daha kalabalık gruplar hâlinde geri dönmeden önce en iyi fırsatları yakalayabilecekleri bir dönemde.
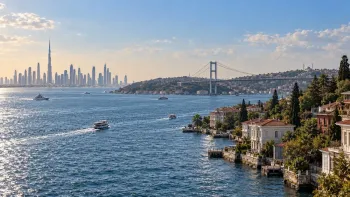
Türkiye’de gayrimenkul getirileri Lira’nın döviz kurundan daha fazlasına bağlıdır. Yerel talep, kısıtlı arz ve konum değerleri şekillendirirken kira geliri toplam getiriyi destekler. İstanbul’un merkezi ile Bodrum farklı fırsatlar sunar; bu nedenle zamanlama, mülkiyet maliyetleri ve yönetim dikkate alınması gereken önemli unsurlardır.
7582 sayılı Kanun, Türkiye’nin Resmî Gazetesi’nde yayımlanarak 2026 yılına yönelik yatırımcı reformlarını resmiyet kazandı. 21 Mayıs 2026’da kabul edilen ve 4 Haziran 2026’da yayımlanan kanun, gerekli şartları karşılayan yeni yerleşik kişiler için 20 yıllık yurt dışı gelir vergisi istisnasını yürürlüğe koyuyor. Ayrıca uygun kişilere 1% oranında veraset ve intikal vergisi uygulanmasını öngörüyor.
İstanbul Finans Merkezi, İstanbul’un Ataşehir ilçesinde gerçek bir bölgesel finans merkezi oluşturmak için Türkiye’nin hayata geçirdiği en önemli projedir. Proje; 1,3 milyon metrekare ofis alanı, 100.000 metrekarelik bir alışveriş merkezi, kongre merkezi, otel ve geniş otopark kapasitesinin yanı sıra vergi avantajları da sunuyor.
Türkiye’nin gayrimenkul piyasası dönüm noktasında bulunuyor. Faiz oranları, piyasanın şekillenmesinde kritik bir rol oynar, çünkü doğrudan borçlanma maliyetlerini etkiler. Faiz oranları yüksek olduğunda, ipotek faizleri artar, bu da uygunluğu azaltır ve talebi yavaşlatır. Düşen faiz oranları borçlanmayı daha erişilebilir hale getirir, bu da mülk alımlarını artırır.






 X