

 By:
Cameron Deggin
Her emlak piyasasının insanı kendine çeken fırsatları vardır: fiyatı piyasa değerinin o kadar altındaki ilanların yanından geçip gitmek neredeyse imkânsızdır. Türkiye’de bugün konut fiyatları rekor seviyelere ulaşmışken bu “kelepir” ilanlar her zamankinden daha cazip görünüyor. Ancak İstanbul’un emlak piyasasından gerçek örnekler, her alıcının sorması gereken sorunun “Bunu nasıl kaçırmam?” değil, “Bu neden bu kadar ucuz?” olduğunu açıkça ortaya koyuyor.
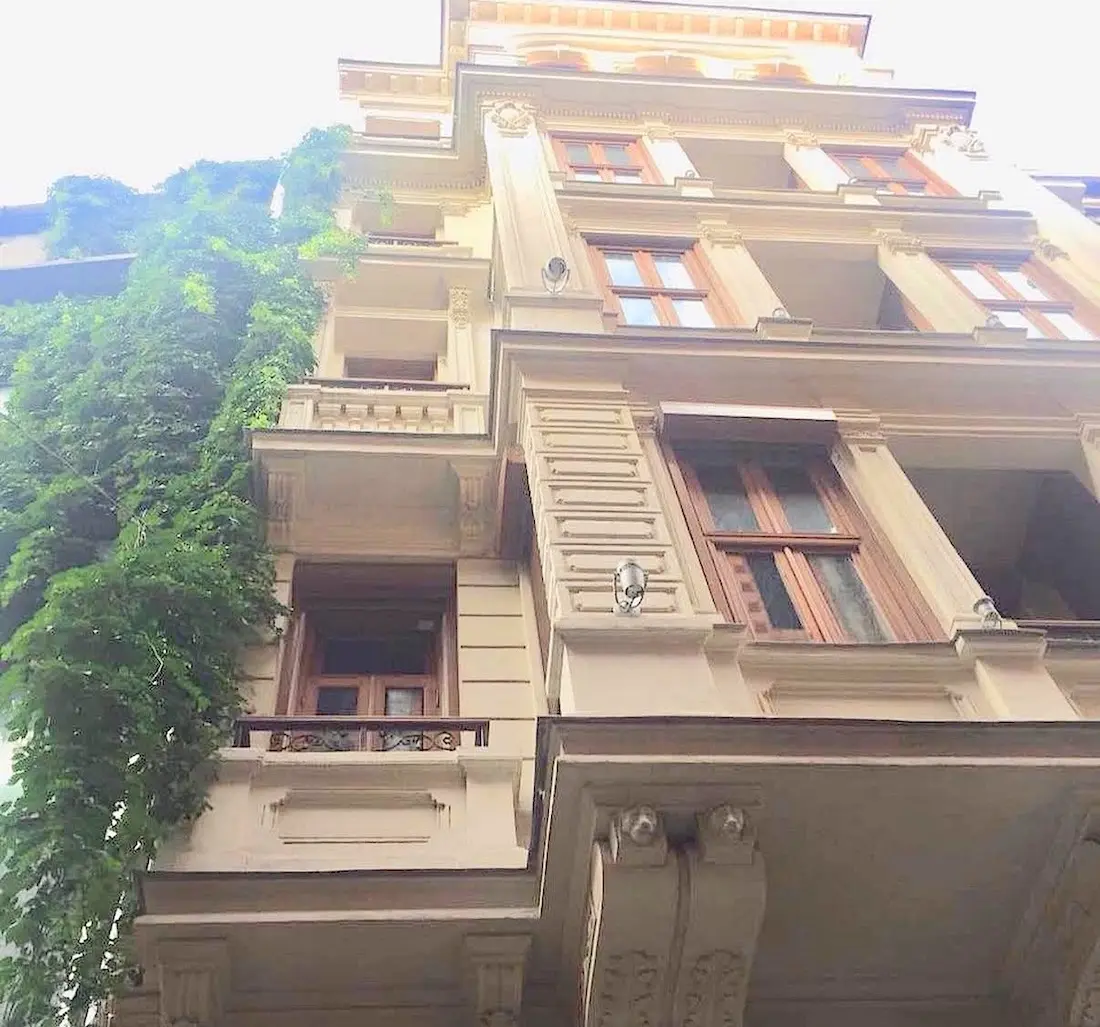
İstanbul’un bir ilçesi olan Gaziosmanpaşa’da, düzgün bir 140 m² dairenin normalde 4 milyon TL’den başlayan fiyatlarla satıldığı bir bölgede, tam da bu özellikte bir daire için yalnızca 1,5 milyon TL fiyatla ilan yayımlandı. Kâğıt üzerinde olağanüstü bir fırsattı. Gerçekte ise reklam panosu büyüklüğünde bir tehlike işaretiydi.
Emlak uzmanlarının verdiği ders açık: İlandaki satış fiyatı hikâyenin tamamı değildir. Böylesine büyük bir indirim neredeyse hiçbir zaman cömertlikten kaynaklanmaz; bir sorunun belirtisidir. Altta yatan sorunlar şunlardan herhangi biri veya birkaçının birleşimi olabilir:
- Kat Mülkiyeti / Kat İrtifakı Sorunları: Gayrimenkulün tam ve kesin mülkiyet durumu olmayabilir.
- “İskan” (Yapı Kullanma İzin Belgesi) eksikliği: Resmî yapı kullanma izni.
- İpotekli Kredi Kullanılamaması: Bankalar bu gayrimenkul için kredi vermez.
- Tapu üzerindeki Şerhler: Hacizler, başkası adına kayıtlı ipotekler, hukuki şerhler veya beyanlar.
- Paylı / Hisseli Mülkiyet (Hisseli Mülkiyet): Yani satın aldığınızı sandığınız şeyin tamamını satın alıyor olmayabilirsiniz.
- Gerçek bir Satış Yetkisinin olmaması: İlanı veren kişinin gayrimenkulü satmak için yasal yetkisi olmayabilir.
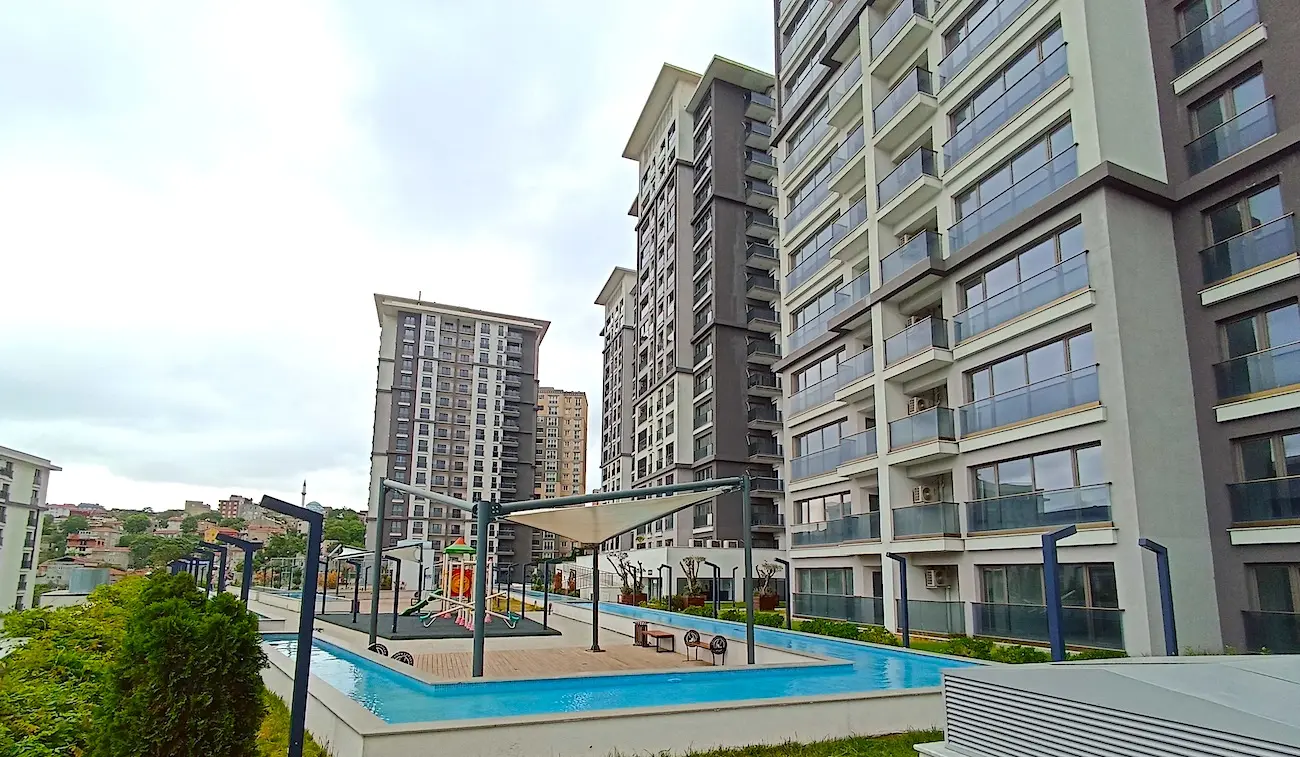
Gerçek hayattan ikinci bir örnek, riski somutlaştırıyor. Esenyurt’ta bahçe katındaki 2+1 bir daire 1.285.000 TL’den ilana çıkarıldı. Potansiyel bir alıcı bilgi istediğinde, gayrimenkulün ipotekli krediye uygun olmadığı açıkça söylendi. Gerekçe olarak belirtilenler, düşük fiyatların altında gizlenebilen sorunların ta kendisiydi: çözüme kavuşmamış kat irtifakı durumu ve yapı kullanma izniyle ilgili sorunlar. Gayrimenkul, hukuki açıdan riskli olarak değerlendirildi.
İşte “krediye uygun değil” cümlesinin her alıcıyı durup düşünmeye sevk etmesi için bir neden: Bankanın bir gayrimenkulü teminat göstererek kredi vermeyi reddetmesi, tüm piyasadaki en güvenilir erken uyarı işaretlerinden biridir. Bankalar tahminde bulunmaz. Kendi risk değerlendirmeleri “hayır” diyorsa, bu size göz alıcı ilan fotoğraflarının asla anlatmayacağı bir şey söylüyor demektir.
Türkiye Ticaret Bakanlığı, Elektronik İlan Doğrulama Sistemi’ni (EİDS) uygulamaya koydu. Sistem artık web sitelerinde, Instagram’da, Facebook’ta veya WhatsApp’ta gayrimenkul ilanı yayımlayan herkesin kimliğinin ve söz konusu gayrimenkulü pazarlama yetkisinin resmî olarak doğrulanmasını zorunlu kılıyor.
Bu kulağa güven verici geliyor ve sahte ilanlarla ilan spam’ine karşı gerçekten ileriye dönük bir adım. Ancak alıcıların anlaması gereken kritik fark şu: EİDS yalnızca ilanı kimin yayımladığını doğrular. Gayrimenkulün kendisinde sorun olmadığını doğrulamaz.
Bakanlık denetim konusunda aktif davrandı. Yalnızca Ağustos 2026’da, mevzuata aykırı ilan yayımlayan 42 emlak işletmesine ve 40 galeri işletmecisine toplam 8,2 milyon TL para cezası verildi. Bu, sorunun devlet müdahalesini gerektirecek kadar yaygın olduğuna dair güncel ve somut bir kanıt. Yine de ilanı veren kişinin doğrulanması; gayrimenkulün tapusu, yapı kullanma durumu veya hukuki geçmişi hakkında hiçbir bilgi vermez. Bu araştırma tamamen alıcının sorumluluğunda kalır.
Alıcıların yaptığı en yaygın ve en tehlikeli hatalardan biri, “Tapu temiz, hiçbir sorun yok” gibi sözlü bir güvenceyi olduğu gibi kabul etmektir. Bu yeterli değildir. Herhangi bir para el değiştirmeden önce tapunun kendisinde aşağıdakiler kontrol edilmelidir:
- Tam mülkiyet (kat mülkiyeti) olarak mı, yoksa inşaat irtifakı (kat irtifakı) statüsünde mi kayıtlı olduğu.
- Hisseli / paylı mülkiyet durumu.
- İpotekler, hacizler veya takyidatlar (ipotek, haciz).
- Hukuki şerhler veya beyanlar (şerh, beyan).
Türkiye Tapu ve Kadastro Genel Müdürlüğü bu bilgileri kontrol etmek için resmî kanallar sunuyor; ancak hangi portalı kullandığınız asıl mesele değil. Önemli olan şu: Satıcının sözlü güvencesi, gerekli incelemenin yerini tutmaz.
İşte birçok alıcının fark etmediği bir tuzak. Potansiyel bir alıcıya gayrimenkul gösterildiğinde, imzalaması için genellikle bir “yer gösterme belgesi” sunulur. Alıcılara bunun yalnızca gayrimenkulü gördüklerini doğrulayan bir form olduğu sıkça söylenir. Ancak bu her zaman doğru değildir.
Gerçek mahkeme kararları da bunu doğruluyor: Türk mahkemeleri, 2026 tarihli bir İstanbul Bölge Adliye Mahkemesi kararı da dâhil olmak üzere, imzalı yer gösterme belgelerinin alıcı neyi kabul ettiğini okumadığı için emlak ofisleri tarafından daha sonra icra takibi yoluyla komisyon talebinde bulunmak üzere kullanıldığı uyuşmazlıklar hakkında karar verdi. Belgenin başlığı başka bir şey söylüyordu; içeriği ise başka.
Kural basit: Belgenin “sadece” ne işe yaradığı söylenirse söylensin, herhangi bir şeyi imzalamadan önce her şeyi okuyun.
Alıcıların tuzağa düştüğü son aşama kaporadır. Şu tür baskı ifadelerine dikkat edin:
- Başka bir alıcı daha ilgileniyor.
- Bugün kaporayı ödemezseniz fırsat kaçar.
- Bu fiyat yalnızca bugün geçerli.
Gayrimenkulün hukuki durumu doğrulanmadan ve ödeme yapacağınız kişinin kimliği teyit edilmeden para göndermek, tüm işlem sürecindeki en yüksek riskli anlardan biridir.
Türkiye Ticaret Bakanlığı, 1 Ekim 2026’dan itibaren Güvenli Ödeme Sistemi’ni devreye alıyor. Sistem, gayrimenkul satışlarında nakit, havale veya elektronik para transferlerinin tapu devriyle eş zamanlı gerçekleşmesini zorunlu kılacak; böylece dolandırıcılığın genellikle yaşandığı boşluk kapanacak. Sistem ilk olarak 1 Temmuz 2026’da yürürlüğe girecekti ancak teknik nedenlerle üç ay ertelendi. Bu, kayda değer bir reform. Ancak sistem tümüyle yürürlüğe girene kadar alıcılar yukarıda anlatılan risklere açık olmaya devam ediyor.
1. EİDS Kontrolü: İlanı yayımlayan kişinin kimliğini ve yetkisini doğrulayın.
2. Tapu Kontrolü: Mülkiyet türünü, kat mülkiyeti / kat irtifakı durumunu ve kayıtlı maliki kontrol edin.
3. Takyidat Kontrolü: İpotekleri, hacizleri ve hukuki şerhleri kontrol edin.
4. Yapı Kullanma İzni (İskan) Kontrolü: İskan var mı ve yapı ruhsatıyla uyumlu mu?
5. Kredi Ön Kontrolü: “Krediye uygun değil” deniyorsa nedenini öğrenin.
6. Fiziksel Doğrulama: Gerçek gayrimenkulün ölçüsü, yerleşim planı ve katı ilandaki bilgilerle uyuşuyor mu?
7. Sözleşme Kontrolü: Özellikle komisyon ve cezai şart maddeleri olmak üzere her belgeyi imzalamadan önce okuyun.
8. Ödeme Disiplini: Yukarıdaki kontroller tamamlanmadan kapora veya ödeme yapmayın; mümkünse güvenli ödeme ya da emanet hesap yöntemi kullanın.
Asıl soru “Bu neden bu kadar ucuz?” olmalı. Bazen yanıt yalnızca acil bir satış, gerçek bir fırsattır. Ancak indirim çoğu zaman buzdağının görünen ucudur: çözüme kavuşmamış bir yapı kullanma izni, ipotekle ilgili bir tehlike işareti, takyidatlı bir tapu veya kimsenin düzgünce açıklamadığı bir sözleşme maddesi.
Türk ve yabancı alıcıların, isimsiz ilanların peşinden tek başlarına gitmek yerine tam yetkili ve şeffaf bir emlak acentesi üzerinden satın almayı tercih etmesinin nedeni budur. Property Turkey’de müşterilerimize sunduğumuz her gayrimenkul, gösterime çıkmadan önce hukuki, tapu ve yapısal açıdan kapsamlı incelemeden geçirilir; çünkü iyi bir fırsat heyecan verici hissettirmeli, asla riskli olmamalıdır.
Türkiye genelindeki doğrulanmış ve kapsamlı biçimde incelenmiş gayrimenkullerimizi buradan keşfedin – burada karşınıza çıkacak sürprizler yalnızca güzel olanlardır. Ya da danışmanlarımız ve yerel uzmanlarımızla ücretsiz görüşme için bizimle iletişime geçin.
C: Düşük fiyat acil bir satıştan kaynaklanabilir; ancak eksik izinlere, çözüme kavuşmamış mülkiyet durumuna, hacizlere, hisseli tapuya, finansman kısıtlamalarına veya yapısal sorunlara da işaret edebilir. Evi bölgedeki benzer gayrimenkullerle karşılaştırın ve kapora ödemeden önce bağımsız hukuki kontrolleri tamamlayın.
C: Yapı kullanma izni olmayan bir gayrimenkul; elektrik, su ve diğer altyapı hizmetleri, ipotekli kredi, sigorta, yeniden satış veya mevzuata uyum konularında sorunlara yol açabilir. Risk, binaya ve belediyeye bağlıdır. Satın almadan önce bir avukat, projenin hukuki durumunu doğrulamalı ve olası sonuçları açıklamalıdır.
C: İpotekli krediye uygun olmaması, gayrimenkulün otomatik olarak satılamayacağı anlamına gelmez; ancak önemli bir uyarı işaretidir. Bankalar tapu uyumsuzlukları, eksik izinler, değerleme sorunları veya inşaat mevzuatına aykırılıklar nedeniyle gayrimenkulleri reddedebilir. Alıcılar, ilerlemeye karar vermeden önce kesin nedeni öğrenmelidir.
C: Kayıtlı maliki, gayrimenkulün tanımını ve kat mülkiyeti ya da kat irtifakı statüsünde olup olmadığı dâhil mülkiyet türünü doğrulayın. Tapuda ayrıca ipotekler, hacizler, takyidatlar, hukuki şerhler, beyanlar, kısıtlamalar ve her türlü hisseli mülkiyet durumu kontrol edilmelidir.
C: Satıcının kimliği ve satış yetkisi ile gayrimenkulün hukuki durumu doğrulanana kadar kapora ödemeyin. Herhangi bir kapora sözleşmesinde iade koşulları, son tarihler ve cezalar açıkça belirtilmelidir. Güvenli bir ödeme yöntemi kullanın ve bağımsız hukuki danışmanlık alın.
 Kurucu ve CEO, Property Turkey
 Istanbul
 18
 12
 Istanbul
1
1





 X