每个房地产市场都有让人难以抗拒的诱惑——挂牌价远低于市场行情,让人几乎无法划过而不看。如今在土耳其,住房成本已创下历史新高,这些“特价房源”比以往任何时候都更诱人。但伊斯坦布尔房地产市场近期出现的真实案例,恰好说明了每位买家真正应该问的问题不是“我怎样才能不错过这套房?”——而是“它为什么这么便宜?”
在伊斯坦布尔的加齐奥斯曼帕夏区,一套条件不错、面积为140平方米的公寓通常售价在400万里拉以上,但当时有房源正以150万里拉出售,面积正是140平方米。纸面上看,这是笔惊人的好交易;实际情况却亮起了一个醒目的危险信号。
房地产专业人士给出的教训十分直白:房源上的售价从来不是全部。如此大幅度的折扣几乎从来不是卖家慷慨,而是某种问题的征兆。背后的隐患可能包括以下一项或多项:
- Kat Mülkiyeti / Kat İrtifakı Problems:房产可能尚未取得完整、最终确认的产权状态。
- 缺少“İskan”(Yapı Kullanma İzin Belgesi):即官方的入住许可。
- 不符合按揭贷款条件:银行不会为这套房产提供贷款。
- 地契上存在权利负担:例如留置权、他人登记的抵押、法律注记或声明。
- 共有 / 按份 Ownership(Hisseli Mülkiyet):这意味着你最终买到的可能根本不是自己以为的那种产权。
- 卖方没有真实的出售授权:发布房源的人可能根本没有合法出售权。
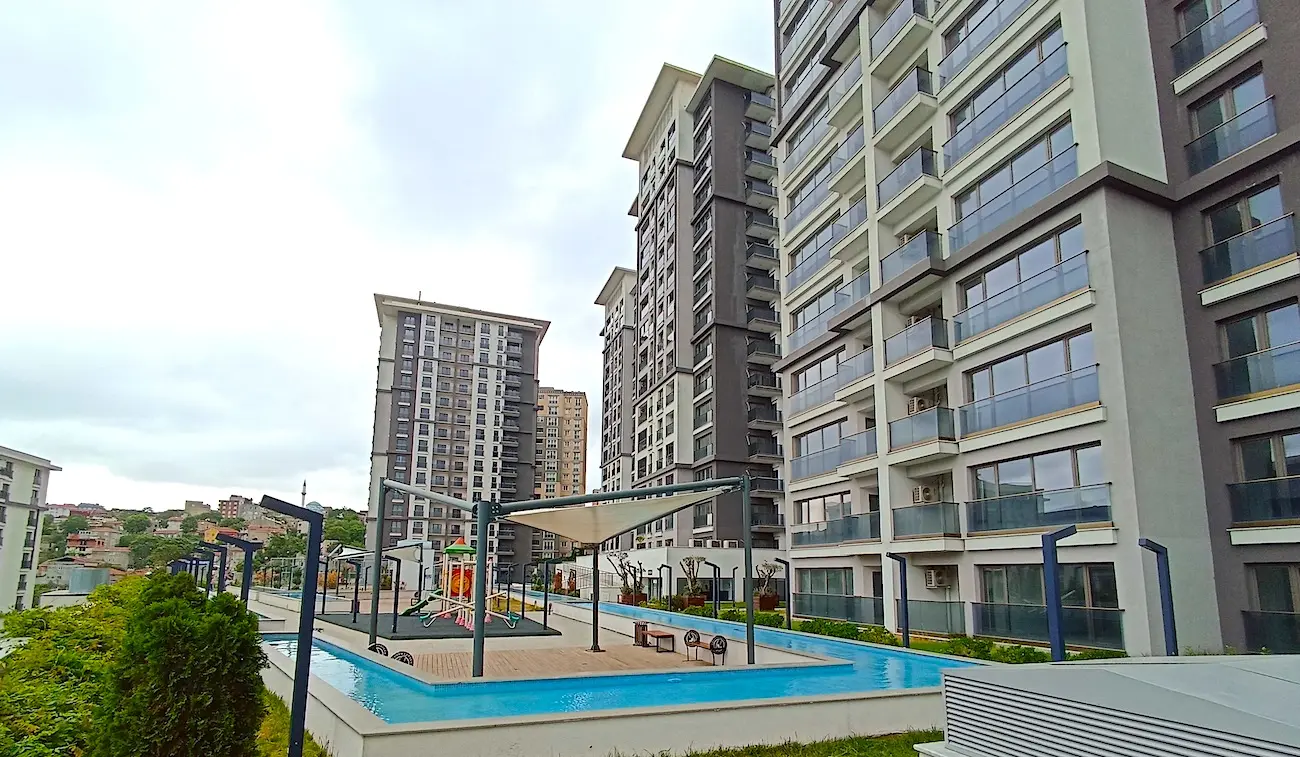
另一个真实案例,让这种风险变得更加具体。在埃森尤尔特,一套位于花园层的2+1公寓挂牌价为128.5万里拉。一位潜在买家询问时,得到的答复很明确:这套房产不符合按揭贷款条件。给出的原因,正是那些往往隐藏在低价背后的问题——kat irtifakı产权状态尚未解决,以及入住许可方面存在问题。该房产被标记为存在法律风险。
下面这句话——“无法申请贷款”——为什么足以让任何买家停下来仔细考虑?因为银行拒绝以某套房产作为贷款担保,是整个市场中最可靠的早期预警信号之一。银行不会凭空猜测。如果银行自己的风险评估给出否定结果,那就说明了光鲜的房源照片绝不会告诉你的事情。
土耳其贸易部已推出电子房源核验系统(EİDS)。现在,任何人在网站、Instagram、Facebook或WhatsApp发布房源,都必须对发布者的身份以及其推销该房产的权限进行官方核验。
这听起来令人安心,而且确实是打击虚假房源和垃圾信息的重要进展。但买家必须了解一个关键区别:EİDS只核验广告发布者的身份,并不会核验房产本身是否没有问题。
贸易部一直在积极执法。仅在2026年8月,就有42家房地产企业和40家画廊经营者因发布违规房源而被处以总计820万里拉的罚款。这是真实且近期的证据,表明这一问题十分普遍,已经需要政府采取严厉措施。即便如此,核验发布者身份也无法告诉你任何有关房产地契、入住状态或法律历史的信息。这些调查工作仍完全由买家负责。
买家最常犯、也最危险的错误之一,就是轻信“产权证没问题,一切都很干净”之类的口头保证。这远远不够。在任何款项交付之前,都必须核查产权证本身,确认以下事项:
- 房产登记的是完整产权(分层所有权),还是初步建筑地役权状态(建筑地役权)。
- 是否为按份共有或共同所有。
- 是否有抵押、留置权或查封(ipotek, haciz)。
- 是否存在法律注记或声明(şerh, beyan)。
土耳其土地登记机构设有官方渠道供人查询,但重点不在于使用哪个门户网站,而在于:卖家的口头保证不能代替尽职调查。
这里有个许多买家始料未及的陷阱。向潜在买家展示房产时,卖方经常会要求其签署一份“房产看房确认书”(yer gösterme belgesi)。买家往往被告知,这只是一份确认看过房子的表格。但事实并非总是如此。
真实判例证实了这一点:土耳其法院,包括2026年一项伊斯坦布尔地区上诉法院的裁决,都曾审理过这样的纠纷:房地产中介仅仅因为买家没有阅读自己同意的内容,便利用签署过的看房文件,通过强制执行程序追讨佣金。文件标题说的是一回事,内容却是另一回事。
原则很简单:签署任何文件之前都要逐条阅读,无论别人告诉你这份文件“只是”用于什么用途。
买家最后容易中招的环节是定金(kapora)。留意以下这类施压说辞:
- 还有另一位买家也感兴趣。
- 如果你今天不付定金,这套房就没了。
- 这个价格只在今天有效。
在确认房产法律状态之前就汇款,或者在核实收款人身份之前就付款,是整个交易过程中风险最高的时刻之一。
从2026年10月1日起,土耳其贸易部将推行安全支付系统,要求房产交易中的现金、银行电汇或电子转账与产权证过户同时进行,从而堵住诈骗通常发生的漏洞。该系统原定于2026年7月1日实施,但因技术原因推迟了三个月。这是一项意义重大的改革。但在其全面生效之前,买家仍面临上述风险。
1. EİDS 核验:确认房源发布者的身份,以及其发布房源的权限。
2. 产权证 核查:确认产权类型、kat mülkiyeti / irtifakı状态,以及登记的产权人。
3. 权利负担 核查:确认是否有抵押、留置权或法律注记。
4. 入住许可(İskan)核查:确认许可是否存在,以及是否与建筑许可证相符。
5. 按揭贷款 预先核查:如果对方说“无法申请贷款”,务必查明原因。
6. 实地 核验:核实实际房产是否与广告中的面积、布局和楼层相符。
7. 合同 审查:签署之前阅读所有文件,尤其是有关佣金和违约金的条款。
8. 付款 纪律:在完成上述所有核查之前,不支付定金或其他款项;最好使用安全支付或托管机制。
而是“它为什么这么便宜?”有时,答案确实只是卖家急售,或者这是一次真正的好机会。但同样常见的是,折扣只是冰山露出水面的一角:入住许可尚未解决、按揭贷款出现危险信号、产权证存在权利负担,或合同条款无人妥善解释。
因此,无论是土耳其买家还是国际买家,都会选择通过持牌且透明的中介机构购买,而不是独自追逐匿名房源。在Property Turkey,我们推荐给客户的每一套房产,在安排看房之前都已完成全面的法律、产权和建筑结构尽职调查——因为一笔好交易应该令人兴奋,而不是让人担忧。
在这里浏览我们经过核验、全面审查的土耳其各地房产——你遇到的惊喜只会是好消息。或者联系我们,预约免费咨询,与我们的顾问和当地专家交流。
答:低价可能是因为卖家急售,但也可能意味着缺少许可、产权尚未理清、存在留置权、共有产权、贷款限制或建筑结构问题。请将该房产与当地类似房源进行比较,并在支付定金之前完成独立的法律核查。
答:没有入住许可的房产可能在水电等公用设施、按揭贷款、保险、转售或法规合规方面引发问题。风险取决于建筑物和市政当局的规定。购买之前,应请律师确认项目的法律状态并解释可能造成的后果。
答:不符合按揭贷款条件并不代表房产一定无法出售,但这是一个重要的警示信号。银行可能因产权证信息不符、许可手续不完整、估值问题或施工违规而拒绝贷款。买家应先查明具体原因,再决定是否继续交易。
答:应确认登记的产权人、房产描述和产权类型,包括房产属于kat mülkiyeti还是kat irtifakı状态。还应检查产权证上是否登记了抵押、留置权、查封、法律注记、声明、限制以及任何形式的共有产权。
答:在核实卖方身份、出售权限以及房产法律状态之前,不要支付定金。任何定金协议都应清楚说明退款条件、期限和违约金。请使用安全的付款方式,并寻求独立的法律建议。
 Property Turkey 创始人兼首席执行官





 Istanbul
 17
 17


 X