

 By:
Nezir Can
Kısa Yanıt: Butik otel, deneyimli bir işletmeciye ya da net bir yönetim planı olan yatırımcıya uygun olabilir; ancak doluluk verileri getirinin garantisi değildir. İstanbul İl Kültür ve Turizm Müdürlüğü verilerine göre İstanbul’da 2025 yılında havalimanları ve deniz limanlarından gelen ziyaretçiler dâhil 18.972.699 yabancı ziyaretçi girişi kaydedildi; bu rakam tekil ziyaretçi sayısını göstermiyor. Teklif vermeden önce ruhsatı, binayı, hesapları, satın alma vergilerini ve işletme giderlerini değerlendirin.
Küçük bir otel, kiraya verilecek odaları olan sıradan bir konut binası değildir. Personel, misafir hizmetleri, bakım ve günlük gelir yönetimi gerektiren, mevzuata tabi bir işletmeyi devralmış olursunuz. Satıcının doluluk ve gelir beyanlarını, dayanak kayıtları inceleyene kadar doğrulanmamış kabul edin.
Satın alma adımları ve belgeler için Türkiye Alıcı Rehberi ile Türkiye’de nasıl mülk satın alınacağına dair pratik açıklamamızdan başlayın.
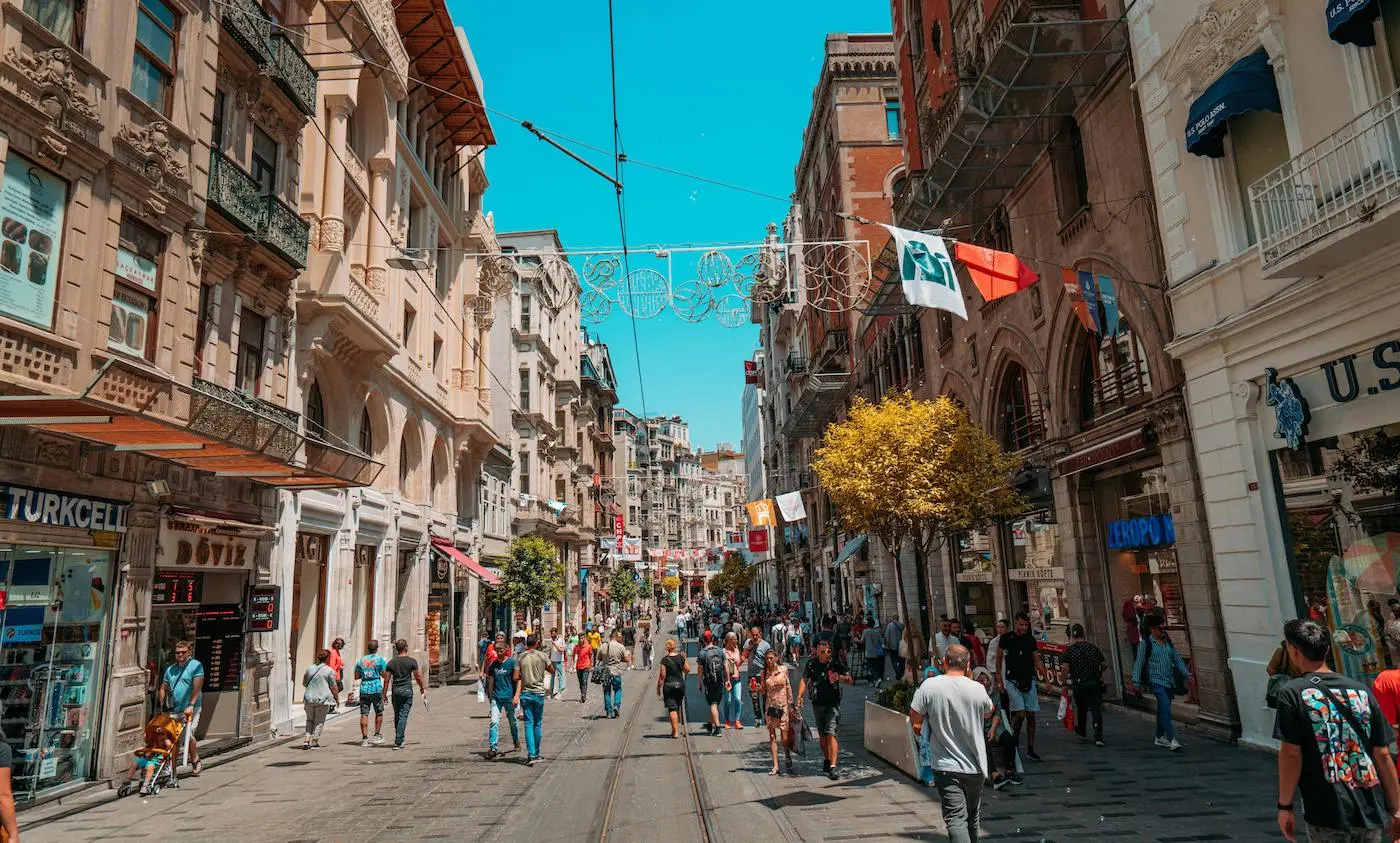
İstanbul, uluslararası ziyaretçi talebini birbirinden farklı merkezi ilçelerle bir araya getiriyor. Müdürlük, Ocak-Eylül 2026 döneminde 14.379.176 yabancı ziyaretçi girişi kaydetti; bu, 2025’in aynı dönemine göre %1,56 artış anlamına geliyor. Bunlar giriş sayılarıdır, tekil yolcu sayısı değildir.
Turizm geneline ilişkin göstergelerle belirli bir otelin performansı aynı şey değildir. Sonuçlar konuma, binanın durumuna, ruhsata, hizmet kalitesine ve yönetime bağlıdır; bu nedenle iş planınızı söz konusu otelin kendi hesaplarına dayandırın.
Galataport İstanbul, 2025 yılında 595.000 kruvaziyer yolcusuna hizmet verdi; bu, SeaNews tarafından bildirilen bir rekordu. Kruvaziyer trafiği sahil çevresindeki talebi destekleyebilir; ancak bunu gelir tahmini değil, genel bir gösterge olarak değerlendirin.
Misafir profilini ve yasal olarak işletebileceğiniz binayı dikkate alarak ilçe seçin. Merkezi bir adres, binanın otel olarak kullanılabileceğini, işletme ruhsatı bulunduğunu veya yenileme planının uygulanabilir olduğunu tek başına kanıtlamaz.
- Taksim ve Beyoğlu: Şehir merkezini ziyaret eden misafirleri hedefleyen planlar için uygundur. Belirli sokağı, binanın durumunu ve izin verilen kullanım şeklini kontrol edin.
- Galata ve Karaköy: Kruvaziyer limanına yakın konumdadır; ancak her bina için talep ve yapısal durum ayrıca değerlendirilmelidir.
- Sultanahmet: Tarihî bölgelerdeki mülklerde izin verilen kullanım ve yenileme kısıtlamaları özellikle dikkatle incelenmelidir.
- Şişli: Mülkün gerçek misafir talebini ve işletme geçmişini, tatil odaklı ilçelerdekilerle karşılaştırın.
İlanlarımızda Şişli’de satılık oteller ile Fatih’te ticari binalar ve işletmeler yer alıyor. İstenen fiyatlar, gerçekleşen satış fiyatları değildir.
İşletmenin Turizm İşletmesi Belgesi ya da geçerli başka bir işletme ruhsatına sahip olup olmadığını kontrol edin; belgenin kapsamını ve geçerlilik durumunu ilgili kurumlardan doğrulayın. Mülkiyet değiştiğinde ruhsatın otomatik olarak devredileceğini varsaymayın.
7464 sayılı Kanun ayrı bir düzenlemedir. 1 Ocak 2024’ten beri yürürlükte olan bu kanun, konutların 100 gün veya daha kısa süreli kiralanmasını düzenler. Kiraya vermeden önce turizm amaçlı kiralama izin belgesi alınması gerekir; bina maliklerinin oybirliğiyle onayı da gerekebilir. 7464 sayılı Kanun’u ve Bakanlığın 2024/3 sayılı genelgesini inceleyin.
Kısa süreli kiralama izin belgesi, bir konutu otele dönüştürmez ve otelin Turizm İşletmesi Belgesi’nin yerini tutmaz. Ev sahiplerine yönelik kurallar, vergiler ve izinler rehberimizde daha fazla bilgi bulabilirsiniz.
Bakanlığın Mart 2026 envanterinde İstanbul’da işletme belgeli 20 butik otel listelenmiştir. Bu otellerde 893 oda ve 1.872 yatak bulunurken, yatırım belgeli 3 butik otel projesi de envanterde yer almıştır. Bu, resmî envanterdir; kendini butik otel olarak tanıtan tüm işletmeleri kapsamaz.
Müdürlük, Bakanlık belgeli İstanbul butik otellerinin 2025 yılı genelindeki doluluk oranını %52,34 olarak bildirdi. Bu oranın %43,53’ünü yabancı, %8,81’ini yerli misafirler oluşturdu. Mart 2026’da butik otellerin aylık doluluk oranı %44,04 oldu. Bu veriler, 10 ila 30 odalı belirli bir mülk için tahmin niteliği taşımaz.
Otel sektörüyle ilgili iki başka veri serisi, Ocak-Ağustos 2026 dönemi için genel bir fikir veriyor; ancak örneklemleri farklı olduğu için birbiriyle karıştırılmamalıdır. TÜROB’un üye anketinde doluluk oranı %67,01, ortalama günlük oda fiyatı (ADR) ise EUR 97,50 olarak bildirildi. Ocak-Ağustos 2025 dönemindeki karşılıkları %64,41 ve EUR 103,68 idi.
Ayrı bir kaynak olan STR-CoStar’ın bildirdiğine göre İstanbul’da Ocak-Ağustos 2026 dönemindeki doluluk oranı %65,12, ADR ise EUR 129,89 oldu. 2025’te aynı dönemde bu oranlar sırasıyla %65,30 ve EUR 129,20 idi. Örneklemler farklı olduğu için sonuçlar da farklıdır. Bir veri serisinin doluluk oranını diğerinin ADR verisiyle birleştirmeyin.
| Gösterge | Ocak-Ağustos 2025 | Ocak-Ağustos 2026 |
| TÜROB üye anketi: doluluk / ADR | %64,41 / EUR 103,68 | %67,01 / EUR 97,50 |
| STR-CoStar: doluluk / ADR | %65,30 / EUR 129,20 | %65,12 / EUR 129,89 |
Genel bir fikir vermesi açısından TÜROB, Ağustos 2026 doluluk oranını %76,56, ADR’yi EUR 103,82 olarak bildirdi; Ağustos 2025’te bu değerler %73,39 ve EUR 94,91 idi. Hedef otelin kendi kayıtlarını talep edin ve bu göstergeleri satın alacağınız mülke doğrudan yansıtmak yerine varsayımlarınızı sınayın.
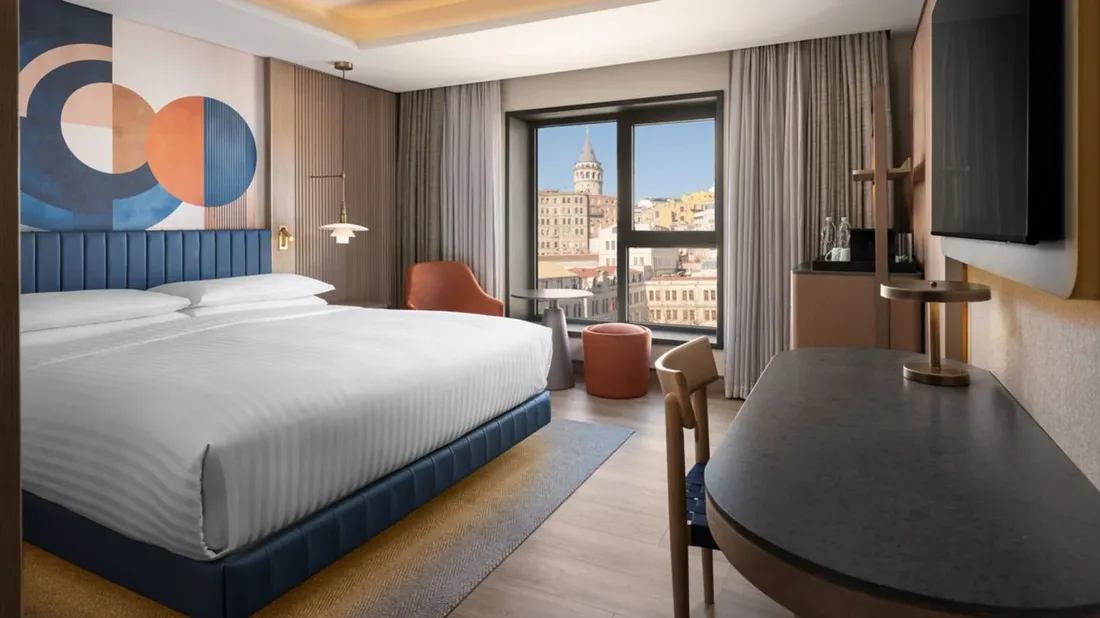
Satın alma bedelinin yanı sıra işlem masraflarını da bütçenize dâhil edin. Alıcının tapu harcı, beyan edilen satış bedelinin %2’sidir; satıcı da ayrıca %2 öder. Toplam harç %4’tür. Beyan edilen değer, mülkün vergi değerinden düşük olamaz; taraflar her iki payı da tek tarafın ödemesi konusunda anlaşabilir.
2026’da tek bir mülkün olağan satışında Tapu ve Kadastro Genel Müdürlüğü döner sermaye hizmet bedeli, 1 Ocak 2026’dan itibaren geçerli tarifeye göre 2.227 TRY taban tutarının ilgili tapu müdürlüğünün yöre katsayısıyla çarpılmasıyla hesaplanır. Türkiye’de tapu alma ve vergi ve Türkiye’de gayrimenkul sayfalarımızı inceleyin.
Bir otel binasının satışında KDV uygulaması, işlemin özelliklerine göre değerlendirilmelidir. 2026’da genel KDV oranı %20’dir; satıcının KDV mükellefi bir işletme olduğu ve devir işleminin vergiye tabi bulunduğu durumlarda genellikle uygulanır. Sonuç; satıcıya, edinim tarihine ve varsa istisnalara bağlıdır.
İki yıl boyunca elde tutulan taşınmazları satan şirketlere tanınan genel istisna, eski mülkler için geçiş hükümleri saklı kalmak üzere, 15 Temmuz 2023’ten itibaren edinilen mülkler bakımından KDV Kanunu kapsamında kaldırıldı. İmzalamadan önce KDV uygulamasını bir Türk vergi danışmanına teyit ettirin.
2026’da otel konaklama hizmetlerine %10 KDV uygulanır. Konaklama vergisi ayrıdır: 1 Mayıs 2026 tarihli ve 11263 sayılı Cumhurbaşkanı Kararı uyarınca, değişiklik yapılmadığı takdirde 31 Aralık 2026’ya kadar oda ücretinin geçici olarak %1’i oranında uygulanacak ve 1 Ocak 2027’den itibaren yeniden %2’ye çıkacaktır. Gelir İdaresi Başkanlığının duyurusunu ve güncel KDV oranlarını inceleyin.
Olağan şirketler 2026 hesap döneminde vergiye tabi kârları üzerinden %25 kurumlar vergisi öder. Vergi, satın alma bedeline değil kâra uygulanır. 2026 yatırım reformları özetimiz ek bilgi sunar; ancak profesyonel danışmanlığın yerini tutmaz.
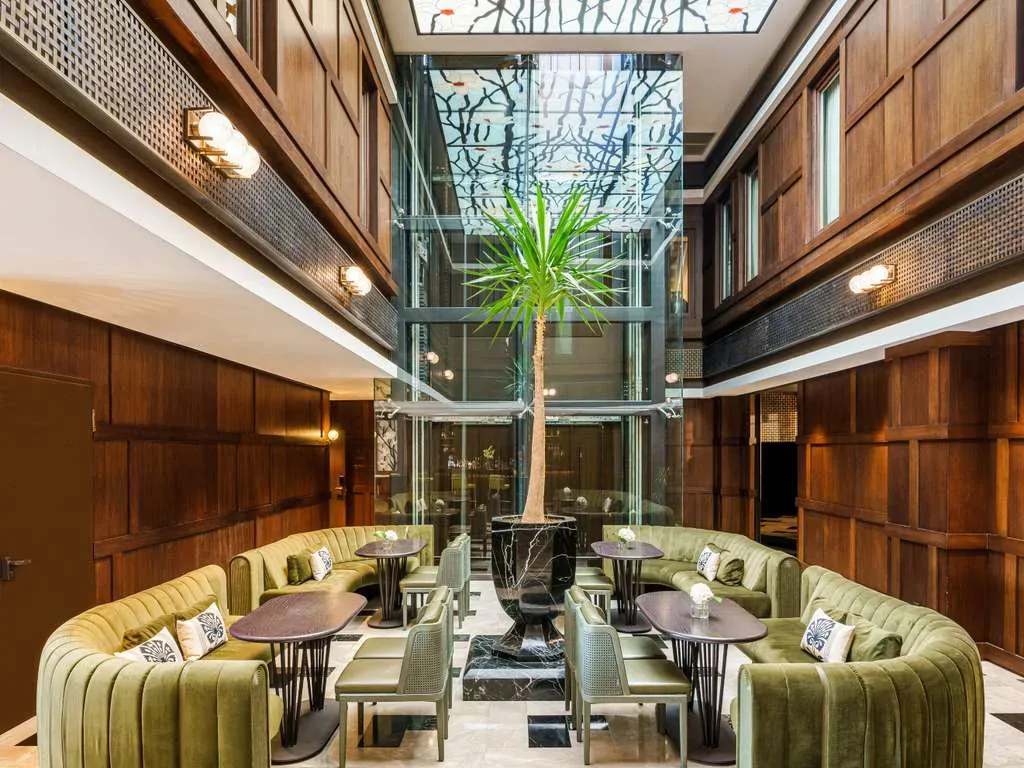
Hukuk ve teknik danışmanlarınızdan binayı ve işletmeyi birbirinden bağımsız olarak incelemelerini isteyin. 6306 sayılı Kanun kapsamında, satış öncesinde riskli yapı tespiti yaptırmak genel olarak zorunlu değildir. Bu inceleme, Bakanlıkça lisanslandırılmış bir kuruluş tarafından yapılmalı ve malik tarafından talep edilmelidir.
Bir binanın riskli yapı olduğu kesinleşirse maliklerin itiraz için 15 günü vardır; yetkili kurumlar en az 60 günlük bir yıkım süresi belirler. Tapu kaydında riskli yapı belirtmesi olup olmadığını kontrol edin ve mühendislik incelemesini anlaşmanın koşullarından biri hâline getirin. Bakanlığın riskli yapı sürecini inceleyin.
- Tapu ve Kullanım: Mülkiyeti, takyidatları, izin verilen kullanım şeklini ve otel işletilmesine izin olup olmadığını teyit edin.
- Ruhsat: Ruhsatın aslını alın; kapsamını, geçerlilik durumunu ve devir koşullarını doğrulayın.
- Yapı: Deprem ve yapısal riskleri değerlendirmesi için bir mühendisten rapor alın. Yenileme ve güçlendirme maliyetleri, söz konusu bina için ayrıca fiyatlandırılmalıdır; genel geçer, güvenilir bir tutar yoktur.
- İşletme: Hesapları, doluluk oranını, ADR’yi, giderleri, personel durumunu ve varsa işletme ya da kira sözleşmelerini inceleyin.
- Vergi: KDV, konaklama vergisi ve kurumlar vergisiyle ilgili sonuçları bir Türk vergi danışmanına teyit ettirin.
Doğrulanmış mülk verileri ve maliyet tekliflerinden yararlanarak kendi finansal modelinizi oluşturun. KDV istisnası rehberi, danışmanınıza soracağınız soruları hazırlamanıza yardımcı olabilir.
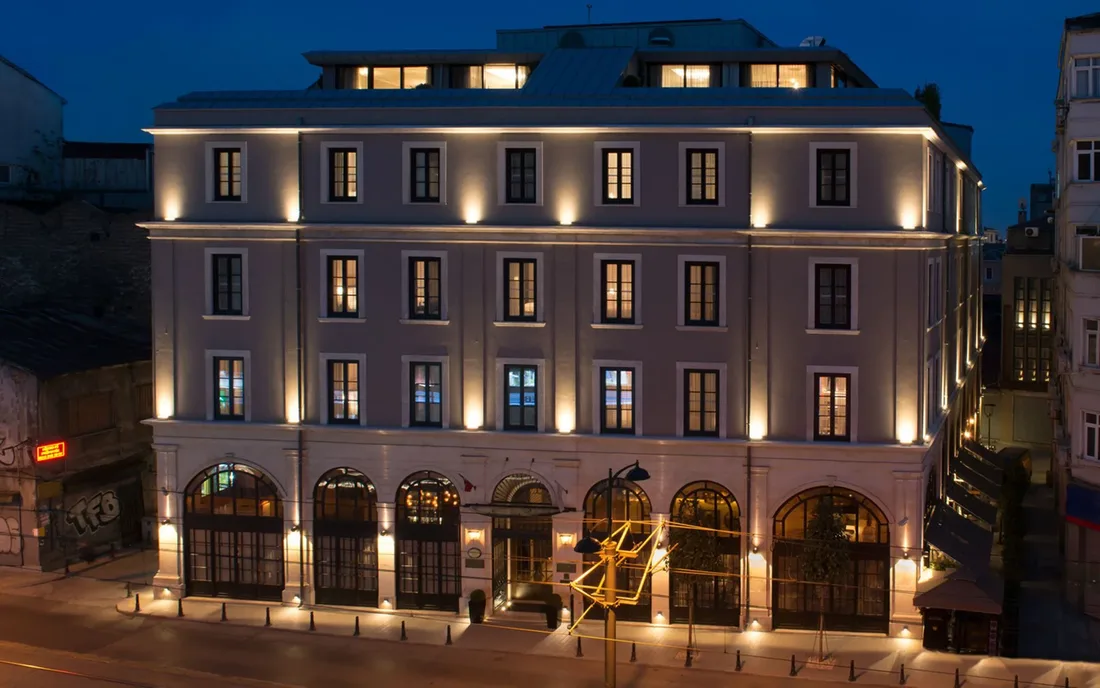
2026’da yatırım yoluyla Türk vatandaşlığı için gayrimenkul alım eşiği $400,000 USD’dir ve mülkün 3 yıl boyunca satılmaması gerekir. Mülk konut ya da ticari nitelikte, sıfır ya da ikinci el olabilir; birden fazla mülkün değeri birleştirilebilir. Buna güvenmeden önce mülkün, değerlemenin ve belgelerin program koşullarına uygunluğunu teyit edin.
Yatırım yoluyla Türk vatandaşlığı programına dair rehberimiz başvuru yolunu açıklıyor. Mülkün pasaport olmadan da mantıklı bir yatırım olup olmadığını değerlendirin. Vatandaşlık için ticari ve konut mülklerinin karşılaştırması, doğru varlığı seçmenin neden önemli olduğunu açıklıyor.
Bize göre oteller; daha yüksek bütçesi olanlara, deneyimli işletmecilere veya güvenilir bir yönetim planı bulunan yatırımcılara uygundur. Daha sınırlı bir bütçeyle, personel ve ruhsat gerekliliklerinden kaçınmayı sağlayan İstanbul şehir merkezindeki uygun fiyatlı konutlar daha kolay bir seçenek olabilir.
Ağustos 2026’da TCMB konut fiyat endeksi, İstanbul’da yıllık nominal %26,3 artış gösterdi. Ülke genelinde fiyatlar nominal olarak %23 yükselirken, reel bazda %6,5 geriledi. Nominal artış, enflasyondan arındırılmış performansla karıştırılmamalıdır.
TÜİK, Eylül 2026’da Türkiye genelinde yabancılara 2.167 konut satıldığını kaydetti. Bu ülke çapındaki veri, belirli bir mülkün ikinci el piyasasındaki satış kolaylığını öngörmez. TCMB konut fiyat endeksini ve İstanbul’da nakit alıcılara sağlanan avantaj hakkındaki değerlendirmemizi inceleyin.
Vatandaşlık yatırımı düşünenlere, yeterlilik sağlayan bütçe seviyesinde genellikle konut alımını öneriyoruz: ikinci el talebi sınırlıysa düşük bedelli ticari mülk yanlış bir tercih olabilir. İşletmek istiyorsanız ve gerekli kaynaklara sahipseniz otel yine de doğru seçenek olabilir.
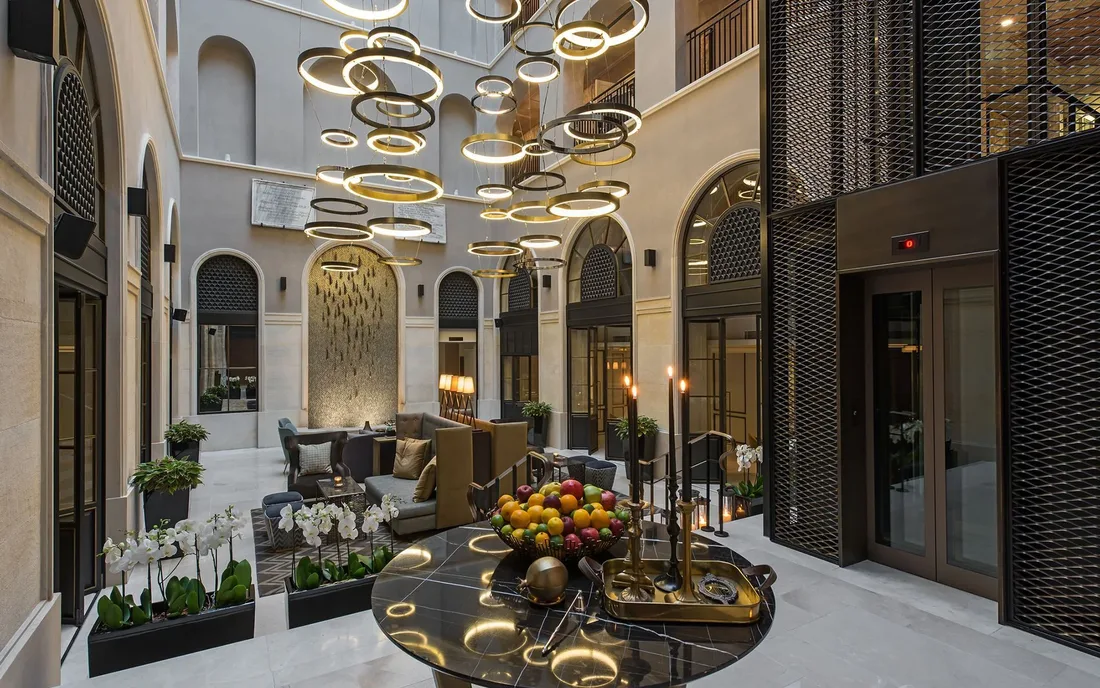
- Talep Riski: Şehir ve sektör genelindeki istatistikler, belirli bir otelin doluluk oranını, ADR’sini veya kârını garanti etmez.
- Ruhsat Riski: Konutlar için kısa süreli kiralama izin belgesi, otel ruhsatı değildir.
- Bina Riski: Yapısal kusurlar, deprem riski veya binanın riskli yapı ilan edilmesi, kullanım şeklini ve maliyetleri etkileyebilir.
- Vergi Riski: KDV uygulaması işlemin özelliklerine bağlıdır; vergi oranları değişebilir.
- Çıkış Riski: Otel, uzmanlık gerektiren bir varlıktır. Özellikle vatandaşlık başvurusunda kullanılacaksa, ileride kimlerin alıcı olabileceğini değerlendirin.
Property Turkey, mülk arama ve hukuki incelemelerden yönetim ve yeniden satış süreçlerine kadar uluslararası alıcıların 2001’den bu yana Türkiye’de yatırım yapmasına yardımcı oldu. Bir otelin ruhsatını, binasını ve işletme kayıtlarını değerlendirmenize ya da oteli İstanbul şehir merkezindeki uygun fiyatlı konutlarla karşılaştırmanıza yardımcı olabiliriz. Sonraki adımlarınızı görüşmek için bizimle iletişime geçin.
C: Müdürlük, Bakanlık belgeli butik otellerin doluluk oranını 2025’te %52,34, Mart 2026’da ise %44,04 olarak bildirdi. Bu oranların hiçbiri tek bir otel için tahmin değildir.
C: Hayır. Bunlar ayrı örneklemlerdir. Her veri serisinin doluluk oranını ve ADR’sini birlikte değerlendirin.
C: Hayır. 7464 sayılı Kanun, konutların 100 gün veya daha kısa süreli kiralanmasını düzenler; otelin Turizm İşletmesi Belgesi’nin yerini tutmaz.
C: Değişiklik yapılmadığı takdirde 31 Aralık 2026’ya kadar %1, 1 Ocak 2027’den itibaren ise yeniden %2 olması öngörülüyor. Bu vergi, konaklama hizmetlerinde uygulanan KDV’den ayrıdır.
C: Hayır. KDV mükellefi bir satıcının vergiye tabi satışında genellikle %20’lik genel oran uygulanır; ancak sonuç işlemin özelliklerine bağlıdır. Bir Türk vergi danışmanına başvurun.
C: Ticari mülk, $400,000 USD eşiğini ve 3 yıl satmama taahhüdü dâhil diğer program koşullarını karşılıyorsa uygun olabilir.
NOT: Bu makale yalnızca bilgilendirme amaçlıdır; hukuki, vergisel veya yatırım tavsiyesi değildir. Veriler Kasım 2026 itibarıyladır.
 Operasyon Müdürü
 Istanbul
 18
 12
 Istanbul
1
1





 X