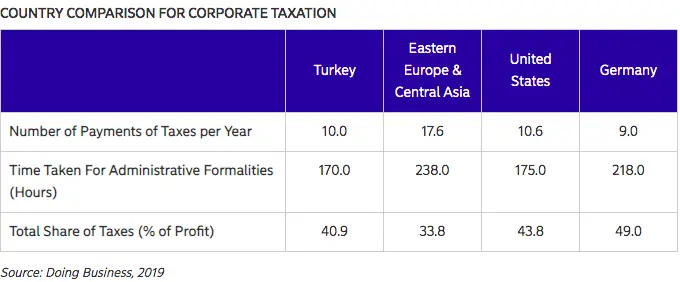
Ставки корпоративного налога и налога на бизнес в Турции невысоки, поэтому всё больше международных компаний выбирают Турцию для размещения своих штаб-квартир. Стамбул, расположенный на стыке Европы и Азии, стал центром притяжения для компаний, стремящихся расширить своё присутствие.
Какова ставка корпоративного налога в Турции?
В настоящее время ставка налога для иностранных компаний в Турции составляет 22%.
Компании, зарегистрированные в Турции, считаются налоговыми резидентами и облагаются налогом на доходы по всему миру.
Компании-нерезиденты являются ограниченными налогоплательщиками: налогом облагаются только доходы, полученные ими в Турции.
Прибыль филиала, переводимая в Турцию, облагается налогом у источника на дивиденды по ставке 15%. Однако существуют исключения, например, предусмотренные соглашениями об избежании двойного налогообложения.
Налог на прирост капитала для компаний в Турции
Долгосрочный доход компании облагается налогом как обычный доход. При этом 75% прироста капитала от продажи акций освобождается от налога, если акции находились во владении компании не менее двух лет, а прибыль от продажи зачислена на резервный счёт минимум на пять лет.
Прирост капитала от продажи недвижимости в Турции, которой компания владела более двух лет, освобождается от налога на 50%.
Прирост капитала от продажи долей в иностранных компаниях освобождается от корпоративного налога на прибыль, если эти доли находились во владении международной холдинговой компании, зарегистрированной в Турции, не менее двух лет.
Налоговые вычеты для компаний в Турции
Из налоговой базы компании можно вычесть ряд расходов:
- Расходы, понесённые в ходе обычной хозяйственной деятельности
- Налог на недвижимость, связанный с ведением бизнеса
- Безнадёжные долги
- Расходы на исследования и разработки.
- Налоговые льготы для иностранных компаний на исследования и разработки
Турецкое правительство покрывает до 50% взносов работодателя за сотрудников, которых компания нанимает для проектов в сфере исследований и разработок. Кроме того, компании освобождаются от уплаты гербового сбора с документов, связанных с исследованиями и разработками, а импортируемые для этих целей товары — от таможенной пошлины.
Другие расходы, подлежащие вычету
Расходы на открытие бизнеса можно вычесть из налогооблагаемой базы. Налогоплательщики также могут распределить эти вычеты равными долями на пять лет.
Пожертвования благотворительным организациям, а также средства, выделенные на строительство учебных заведений, больниц и научно-исследовательских учреждений, можно вычесть из налогооблагаемой базы в размере до 5% валовой прибыли компании. При соблюдении определённых условий также вычитаются пенсионные выплаты и выплаты при увольнении.
Стратегические инвестиции, определённые правительством. Например, к ним могут относиться вложения в производство товаров, зависящих от импорта. Такие инвестиции могут полностью вычитаться из налогооблагаемой базы — вплоть до 100%. Для компаний, осуществляющих стратегические инвестиции, предусмотрены и другие льготы, в том числе освобождение от таможенных пошлин и взносов на социальное обеспечение.
Другие корпоративные налоги в Турции
Налог на недвижимость: Если вашей компании принадлежит недвижимость в Турции — жилая, коммерческая или земельный участок, — вам нужно будет уплачивать налог на недвижимость в Турции по различным ставкам.
Социальное страхование: взносы работодателя и работника составляют 34,5% от заработной платы сотрудника: 14% уплачивает работник и 20,5% — работодатель.
Страхование от безработицы: взнос составляет 3% от заработной платы: 1% уплачивает работник и 2% — работодатель.
Гербовый сбор: им облагаются различные документы, в том числе финансовая отчётность и расчётные ведомости. Сумма сбора рассчитывается как процент от указанной в договоре стоимости и составляет от 0,189% до 0,948%. Выплаты заработной платы также облагаются этим сбором по ставке 0,759%.
Другие налоги: также необходимо уплачивать сбор на капитал, налог на фонд оплаты труда, налог на передачу прав и другие налоги, связанные с финансовыми операциями, например налог на банковские и страховые услуги.
Наша специализированная команда ответит на ваши вопросы о корпоративном и других налогах для бизнеса в Турции. Свяжитесь с нами, чтобы узнать больше.
Nezir Can  Операционный менеджер
Незир 'Нез' Джан — операционный менеджер в Property Turkey и автор материалов о турецкой культуре, образе жизни и повседневной жизни по всей стране. С момента прихода в компанию он помогает международным читателям лучше понять, каково это — жить, работать и обустраиваться в Турции.
Посмотреть полный профиль автора →



 By:
 Istanbul
 17
 17


 X