

 By:
Cameron Deggin
2026'da küresel gayrimenkul piyasası artık tek bir yönde ilerlemiyor. Bunun yerine yatırımcılar aynı anda iki paralel emlak piyasasında yol alıyor. Bir yanda güvenli liman piyasaları var; bu piyasalarda getiriler mütevazı olsa da likidite, hukuki güvence ve sermayeyi koruma kararların merkezinde yer alıyor. Londra, İsviçre, Singapur ve ABD'nin seçili şehirleri bu kategoriye giriyor.
Diğer yanda ise büyüme ve getiri piyasaları bulunuyor. Bu piyasalarda hâlâ ciddi kazanç potansiyeli var; ancak bundan yalnızca doğru zamanı, mikro konumu ve çıkış likiditesini anlayan alıcılar yararlanabiliyor. Türkiye ve Dubai bu ikinci kategoriye kesinlikle giriyor. Ancak ikisi de “ne bulursan al” piyasası değil. Geçmiş dönemlerin kolay kazançları artık geride kaldı. 2026'da strateji, iyimserlikten daha önemli.
Bu nedenle İstanbul ile Dubai'yi karşılaştıran yatırımcılar, hangi piyasanın “daha iyi” olduğunu sormayı bırakıp hangisinin hedeflerine, risk toleranslarına ve yatırım vadelerine uygun olduğunu sormalı. İki şehir de sermayeyi farklı şekilde ödüllendiriyor; her ikisine aynı mantıkla yaklaşmak çoğu zaman düşük performansa, yanlış fiyatlandırmaya ve önlenebilir likidite riskine yol açıyor.
Ekonomik modelleri birbirinden oldukça farklı olsa da Türkiye ve BAE, 2026'da önemli bir özelliği paylaşıyor: Buralar finansal mühendislik hikâyeleri değil, büyüme odaklı ve insan hareketliliğiyle şekillenen şehirler. Her iki piyasa da güçlü nüfus hareketlerinden, konut talebinin yapısal niteliğinden, uluslararası sermaye katılımından ve devlet destekli kentsel gelişim projelerinden yararlanıyor.
Ancak getirilerin nasıl elde edildiği ve korunduğu önemli ölçüde farklılık gösteriyor. Dubai emlak piyasası, birinci sınıf gayrimenkullerin performansını sürdürdüğü, standart arzın ise giderek daha fazla sınandığı, yüksek segmentlere ayrılmış bir piyasaya dönüştü. Türkiye, özellikle de İstanbul, küresel ölçekte hâlâ ciddi biçimde düşük değerlenmiş durumda; ancak yerel piyasayı anlamayı ve gayrimenkulü titizlikle seçmeyi gerektiriyor.
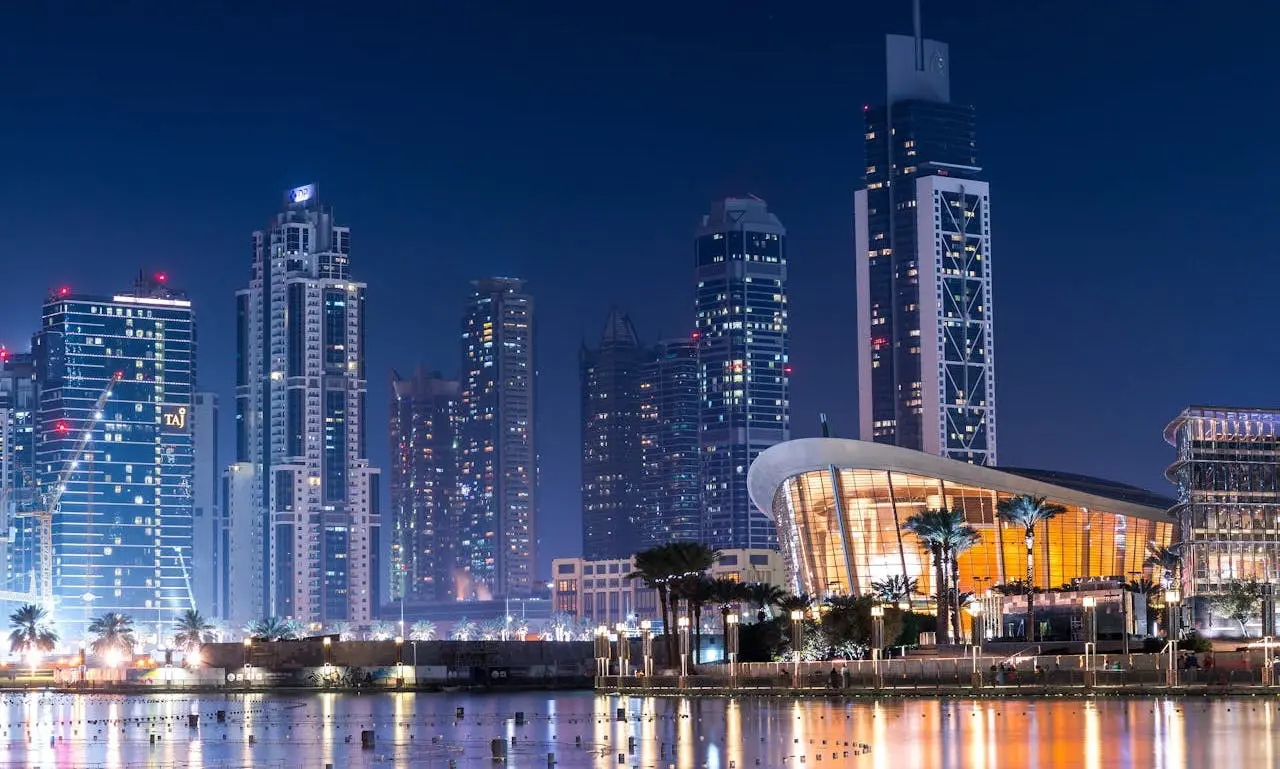
İstanbul nüfusu, ekonomik faaliyetleri ve kültürel etkisiyle dünyanın en büyük şehirlerinden biri; buna rağmen benzer küresel şehirlere kıyasla çok daha düşük fiyatlı. Bunun nedeni ne? Kur dalgalanmaları, enflasyon ve ağırlıklı olarak yerel dinamiklere dayalı bir piyasa. İşin ironik yanı, aynı etkenler yerel halk gibi düşünen yabancı alıcılar için fırsat yaratıyor.
Property Turkey uzun süredir tek bir yol gösterici ilkeyi vurguluyor: Türk alıcıların ileride sizden satın alacağı gayrimenkulleri alın. İstanbul'daki gayrimenkul işlemlerinin %95'inden fazlası Türk alıcıları kapsıyor. Bu da satış çıkışınızın neredeyse her zaman uluslararası değil, yerel olacağı anlamına geliyor.
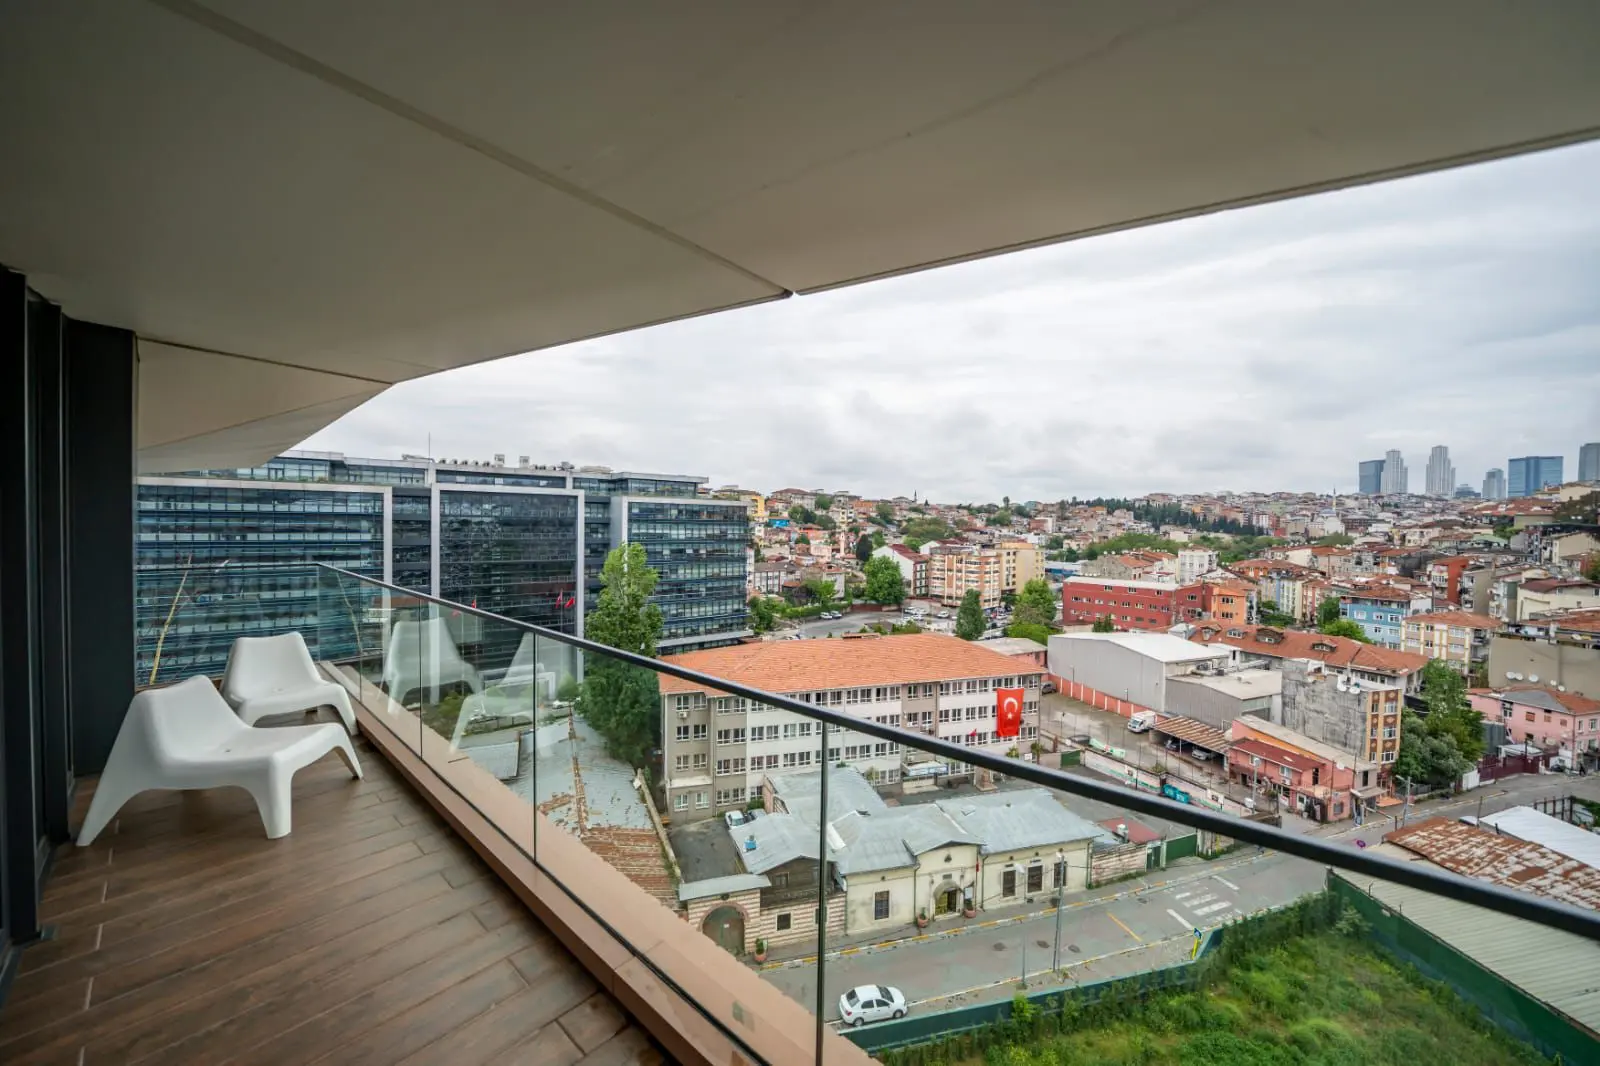
2026'da İstanbul'un en dayanıklı gayrimenkulleri üç özelliği paylaşıyor: merkezi konum, küçük ve kolay nakde çevrilebilir daireler ve son kullanıcılar açısından güçlü cazibe. Şişli, Beyoğlu ve Beşiktaş gibi semtlerde arsa arzı sınırlı, talep ise yapısal olduğu için performans güçlü kalmaya devam ediyor. Bu bölgeler; istihdam yoğunluğu, ulaşım bağlantıları, yaşam olanakları ve yıl boyunca devam eden kiracı talebiyle öne çıkıyor.
Uluslararası basın çoğu zaman sermaye kazancına odaklanırken, Türkiye'deki deneyimli yatırımcıların çoğu önce gelir, sonra değer artışı hedefliyor. Merkezi konumdaki, doğru seçilmiş İstanbul daireleri, seçilen kaliteye ve yönetim modeline bağlı olarak hâlâ %5 ile %7 arasında net kira getirisi sağlayabiliyor.
Airbnb veya Booking gibi kısa süreli ve esnek kiralama modelleri, mülk sahiplerinin piyasa koşullarına uyum sağlamasına imkân tanıyarak dayanıklılığı artırıyor. 2026'da en önemli unsur azami getiri değil, sürdürülebilir doluluk ve likidite.
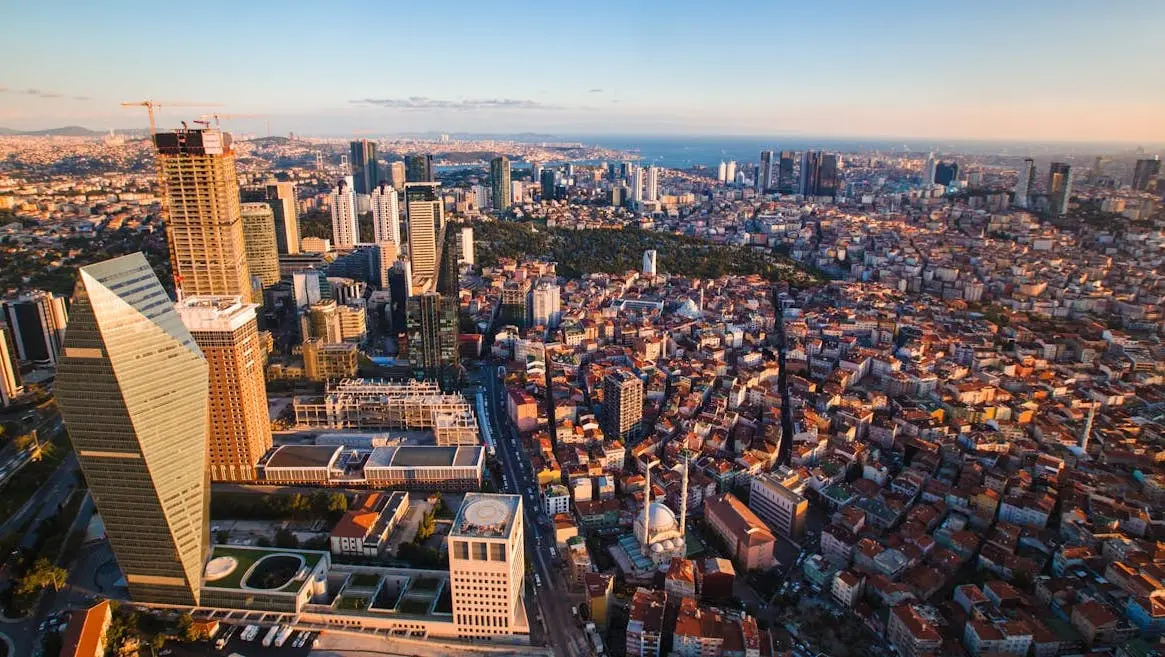
İstanbul'daki en az anlaşılan yatırım etkenlerinden biri kentsel dönüşümdür. Spekülatif yeni yapı projelerinden farklı olarak kentsel dönüşüm projeleri eskiyen konut stokunu yeniler, altyapıyı geliştirir, yaşam standartlarını yükseltir ve uzun vadeli sakinleri ve kiracıları bölgeye çeker.
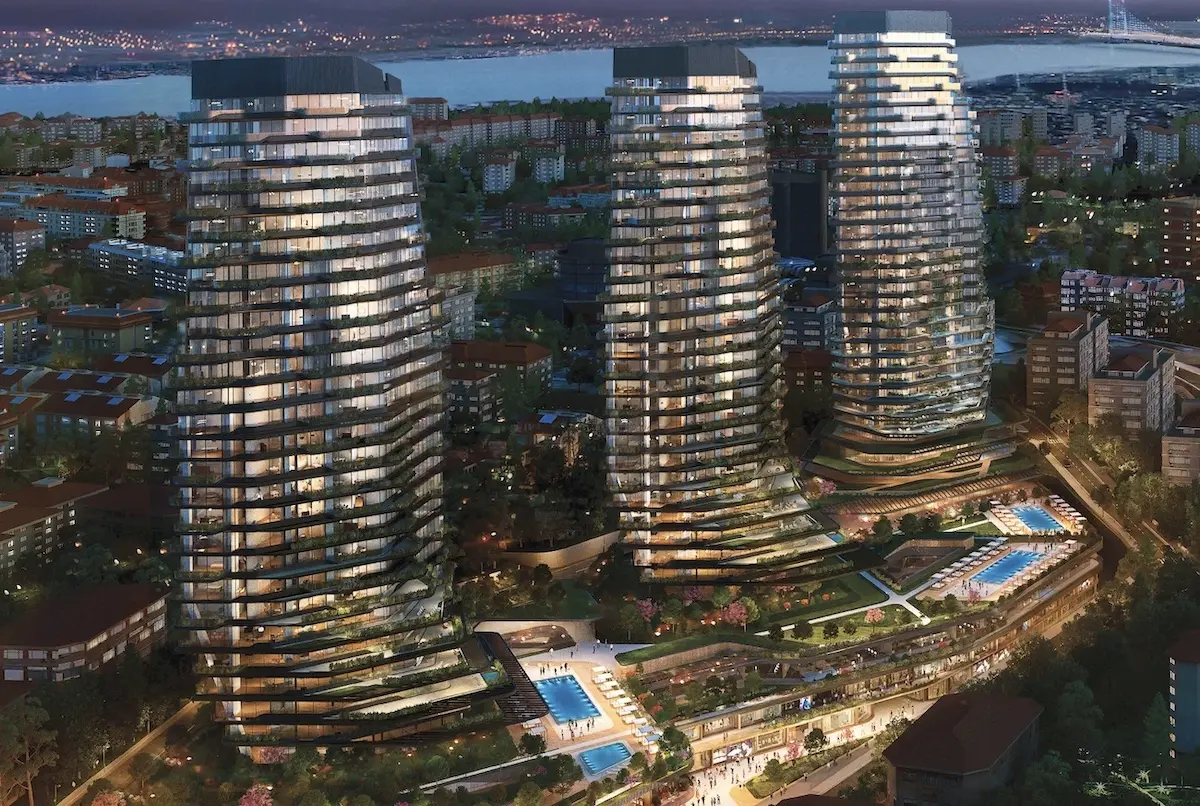
Kağıthane, Eyüpsultan ve Haliç çevresindeki semtler gibi kentsel dönüşüm bölgeleri; altyapı yatırımları, ulaşım iyileştirmeleri ve değişen çalışma biçimlerinin yarattığı yeni talebi karşılıyor. Bunlar manşetlere taşınan bölgeler değil; İstanbul'un yapısal büyüme alanları.
Türkiye'de 7 ila 15 yıllık daha uzun bir yatırım vadesiyle hareket eden uluslararası yatırımcılar için İstanbul'daki kentsel dönüşüm odaklı semtler, bugünün erişilebilir fiyatlarını yarının arz kıtlığıyla buluşturan benzersiz bir fırsat sunuyor; bu da zaman içinde fiyat artışı ve getiri sağlayabilir.
2026'da Türkiye ekonomisini en iyi tanımlayan ifade, geçiş ekonomisidir. Enflasyon gerilemiş olsa da gerçek anlamda hâlâ yüksek. Faizler yüksek, ancak önemli olan seviyeden çok yönü. Türkiye emlak piyasası ağırlıklı olarak yerel olduğu için faiz indirimleri, yerli alıcılar yeniden konut almaya başladığında işlem hacmini hızla artırma eğiliminde.
Bu durum, tanıdık ancak çoğu zaman gözden kaçan bir dinamik yaratıyor: güven tam olarak geri dönmeden önce fiyatlar yükseliyor ve en iyi alım fırsatları piyasa algısının hâlâ temkinli olduğu dönemde ortaya çıkıyor. Yatırımcılar için stratejik sonuç basit: nitelikli Türk gayrimenkullerini almak için en iyi zaman, çoğu zaman yerel alıcıların yeniden rahat hissetmeye başlamasından hemen öncedir.
Dubai emlak piyasasının temel dinamikleri sağlamlığını koruyor. Sürekli nüfus artışı, uluslararası göç ve iş dünyasını destekleyen politikalar talebi güçlendirmeye devam ediyor. Ancak 2026'da genel bir büyüme söz konusu değil. Dubai artık sonuçların şu unsurlara göre değiştiği, farklı segmentlere ayrılmış bir piyasa:
- Mikro konum
- Müteahhit kalitesi
- Daire planı
- Aidat ve işletme giderleri
- Çıkış likiditesi
2026'da Dubai'de önceliği şu unsurlara veren alıcılar avantajlı: al-sat odaklı yaklaşım yerine son kullanıcı talebi, aileler için uygun daire planları, okulların, mağazaların ve ulaşım olanaklarının bulunduğu yerleşimler ve daha geniş bir alıcı kitlesine hitap eden Golden Visa'ya uygun fiyat aralıkları. Arzı kısıtlı yaşam odaklı bölgeler ve oturmuş, planlı yerleşimler dayanıklılığını koruyor; ancak fiyat hassasiyeti en belirgin şekilde “orta segmentte” görülüyor.
Yabancı alıcılar çoğu zaman kur riskini bir tehdit olarak görüyor. Türkiye'de döviz kurunu bir fiyatlandırma mekanizması olarak değerlendirmek daha doğru. 2026 için gerçekçi temel senaryo şu: Türk hükümetinin politikalarına ve güven düzeyine bağlı olarak kontrollü değer kaybı ve dönemsel dalgalanmalar.
Ancak geçmiş, İstanbul'un merkezi bölgelerindeki nitelikli gayrimenkullerin zaman içinde yeniden fiyatlanarak kurdaki zayıflığı kısmen telafi etme eğiliminde olduğunu gösteriyor. Başka bir deyişle, kur dalgalanmaları yanlış fiyatlandırma fırsatları yaratıyor; ancak bu fırsatlardan yalnızca gerçek yerel talebe sahip gayrimenkulleri seçen alıcılar yararlanabiliyor.
Küresel gayrimenkul piyasalarında 2026'daki yatırım sonuçlarını manşetlerden çok, az sayıdaki güçlü ve yapısal etken belirliyor. Bu dinamikler, Türkiye ve BAE dâhil tüm büyük gayrimenkul piyasalarında fiyatlandırmayı, likiditeyi ve riski etkiliyor.
1. ABD, AB ve Birleşik Krallık'taki faiz oranlarının seyri: Küresel para politikalarındaki değişimler, faiz indirimlerinin etkisi tam olarak hissedilmeden çok önce sermaye akışlarını, alıcı güvenini ve işlem hacmini etkiliyor.
2. Enflasyonun kalıcılığı: Küresel enflasyonun birçok kişinin beklediğinden daha kalıcı olduğu görüldü; bu da gayrimenkulün yatırımcılar için somut bir varlık olarak önemini artırıyor.
3. Jeopolitik parçalanma ve ticaret ilişkilerinin yeniden şekillenmesi: Yatırımcılar artık getiri peşinde koşmak yerine hukuki netliğe, piyasa likiditesine ve satış çıkışına öncelik veriyor.
4. Yapay zekâ, lojistik ve altyapı yatırımları: Çok az yatırımcı altyapı varlıklarını doğrudan satın alsa da gayrimenkul talebi istihdamı, bağlantıları ve nüfus yoğunluğunu takip ediyor.
5. Gayrimenkul arz döngüleri: Arz, gayrimenkul yatırımında en çok küçümsenen risk olmaya devam ediyor. Aşırı arz, fiyatlama gücünü, kira artışlarını ve çıkış likiditesini sessizce aşındırıyor.
Son madde kritik önem taşıyor. Aşırı arz, fark edilmeden getirileri yok eder. Bu durum Dubai'de yoğun proje teslimatı olan bazı bölgelerde ve arsa arzının uzun vadeli yükseliş potansiyelini sınırladığı İstanbul'un dış semtlerinde açıkça görülüyor. Her piyasa döngüsünde değeri korumayı sürdüren unsur, arz kıtlığıdır.
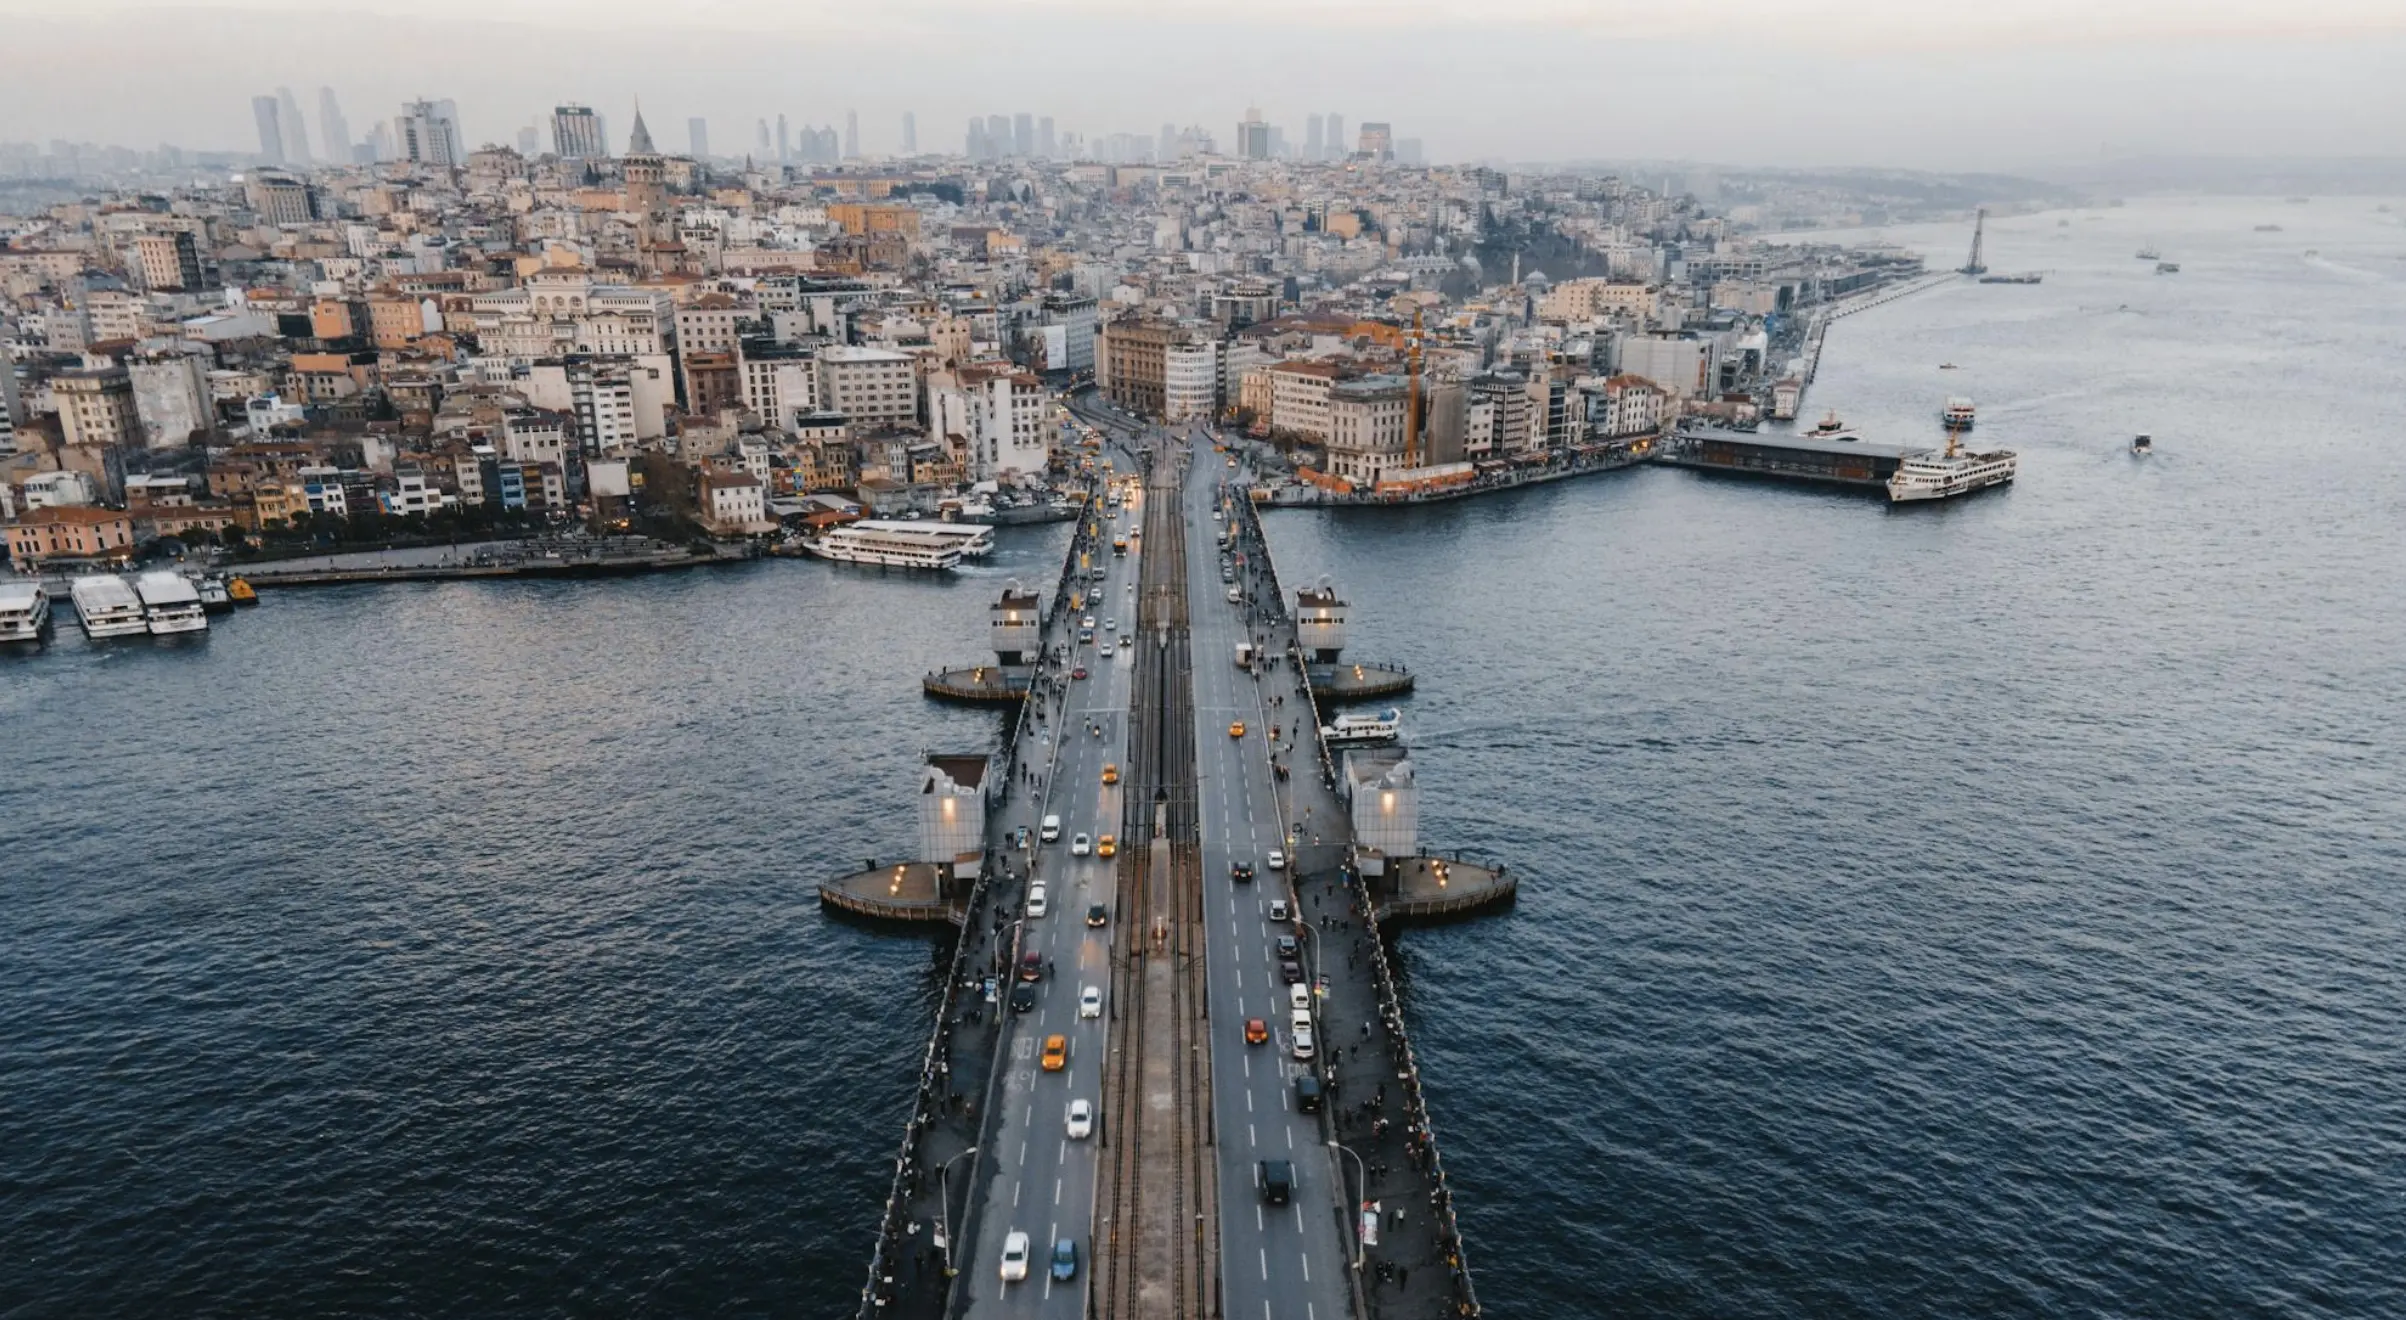
2026'da Türkiye ile Dubai'yi karşılaştırmak artık hangi piyasanın “daha iyi” olduğunu değil, hangisinin belirli bir yatırım hedefine uyduğunu sorgulamak demek. İkisi de küresel gayrimenkul piyasasının büyüme tarafında yer alıyor; ancak yatırımcıları farklı davranışlar, vadeler ve risk profilleri karşılığında ödüllendiriyor.
Türkiye'nin 2026'daki cazibesi, satın alma fiyatlarının erişilebilirliği, arz kıtlığı ve yerel talebin derinliğinden kaynaklanıyor. İstanbul, küresel bir şehrin ölçeğini ve karmaşıklığını sunarken benzer uluslararası şehirlerden daha düşük fiyatlı kalıyor. Disiplinli alıcılar, güçlü kira talebine sahip ve yerel alıcılara gerçekçi satış çıkışları sunan gayrimenkulleri satın alma fırsatı buluyor. Merkezi semtlerde ve kentsel dönüşüm bölgelerinde iyi konumlanmış daireler uzun vadeli sakinlerin ilgisini çekiyor; bu da likiditeyi ve yeniden satış değerini çok daha dayanıklı kılıyor.
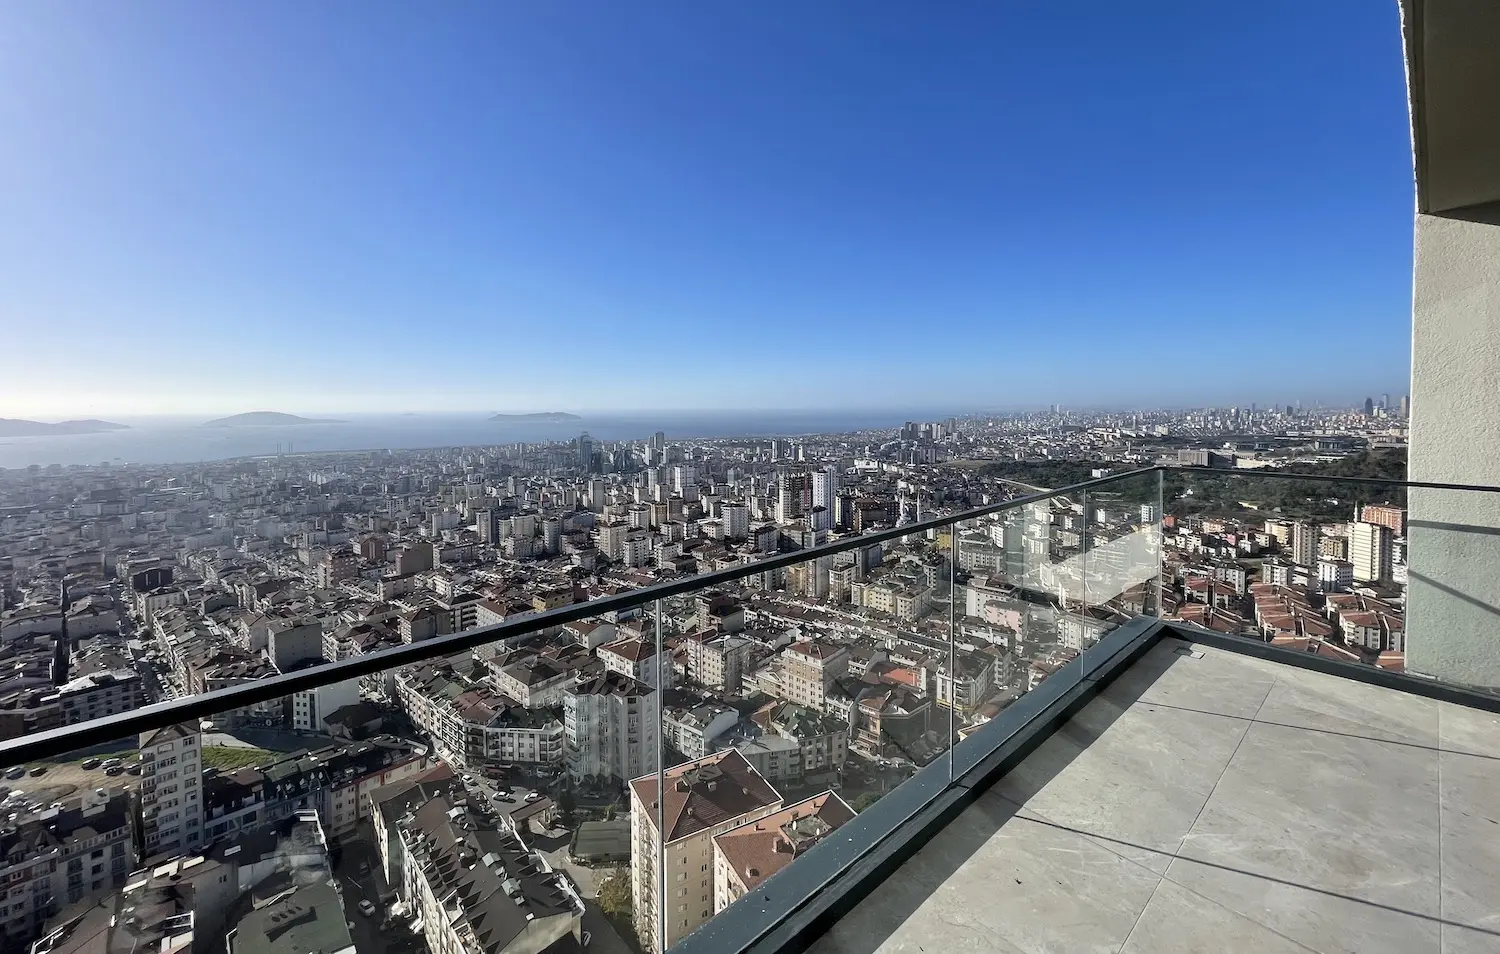
Yatırımcıların Odak Noktası: Yenilenmiş veya Airbnb kiralamasına hazır, iyi konumlu merkezi Şişli dairelerini ya da İstanbul'daki Beyoğlu dairelerini hedefleyin. Yaşam tarzı odaklı alıcılar deniz manzaralı Maltepe dairelerine, fırsatları erkenden yakalamak isteyen yatırımcılar ise Kağıthane veya Eyüpsultan'a yönelebilir.
Dubai'nin 2026'daki gücü, piyasanın net ve düzenli yapısından geliyor. Şehir küresel sermayeyi, sakinleri ve işletmeleri çekmeye devam ediyor; ancak performans, şehrin alt piyasaları arasında giderek daha fazla farklılaşıyor. Birinci sınıf yaşam bölgeleri ve oturmuş, planlı yerleşimler en dayanıklı performansı gösterirken standart arz daha fazla baskıyla karşı karşıya. Son kullanıcı talebine, aile dostu daire planlarına ve arzın sınırlı olduğu bölgelere odaklanan yatırımcılar, Dubai'nin daha rekabetçi ve olgun piyasa koşullarında en avantajlı konumda olacak.
Yatırımcıların Odak Noktası: Palm Jumeirah veya Palm Jebel Ali gibi arzı sınırlı, yaşam odaklı birinci sınıf bölgeler VEYA son kullanıcı talebinin yön verdiği planlı yerleşimler. “Al-sat odaklı yaklaşım” yerine ailelerin konut talebini ve gündelik yaşam kolaylığını tercih edin; ailelerin yaşamak isteyeceği yerleşimlerde satış çıkış likiditesini önceliklendirin.
Türkiye; sabırlı davranan, yerel dinamikleri anlayan ve değeri doğru tespit eden yatırımcıları ödüllendiriyor. Dubai ise seçicilik, disiplin ve sermayeyi korumaya yönelik alım stratejisiyle hareket eden alıcıları ödüllendiriyor. Her iki piyasa da 2026'da güçlü performans gösterebilir; ancak yalnızca kendi dinamiklerine uygun yaklaşıldığında. 2026 ve sonrası için Türkiye'deki gayrimenkul fırsatları hakkında yerel talep, satış çıkış likiditesi ve uzun vadeli piyasa yapısı konusunda rehberlik almak üzere Property Turkey ile iletişime geçin.
 Kurucu ve CEO, Property Turkey
 Istanbul
 1
 1






 X